Perspectivas del mercado de recubrimientos médicos:
El mercado de recubrimientos médicos alcanzó un valor de 6300 millones de dólares en 2026 y se prevé que alcance los 16 940 millones de dólares a finales de 2036, registrando una tasa de crecimiento anual compuesta (CAGR) de alrededor del 10,4 % durante el período de previsión, es decir, de 2027 a 2036. En 2027, el tamaño de la industria de recubrimientos médicos se estima en 6960 millones de dólares.
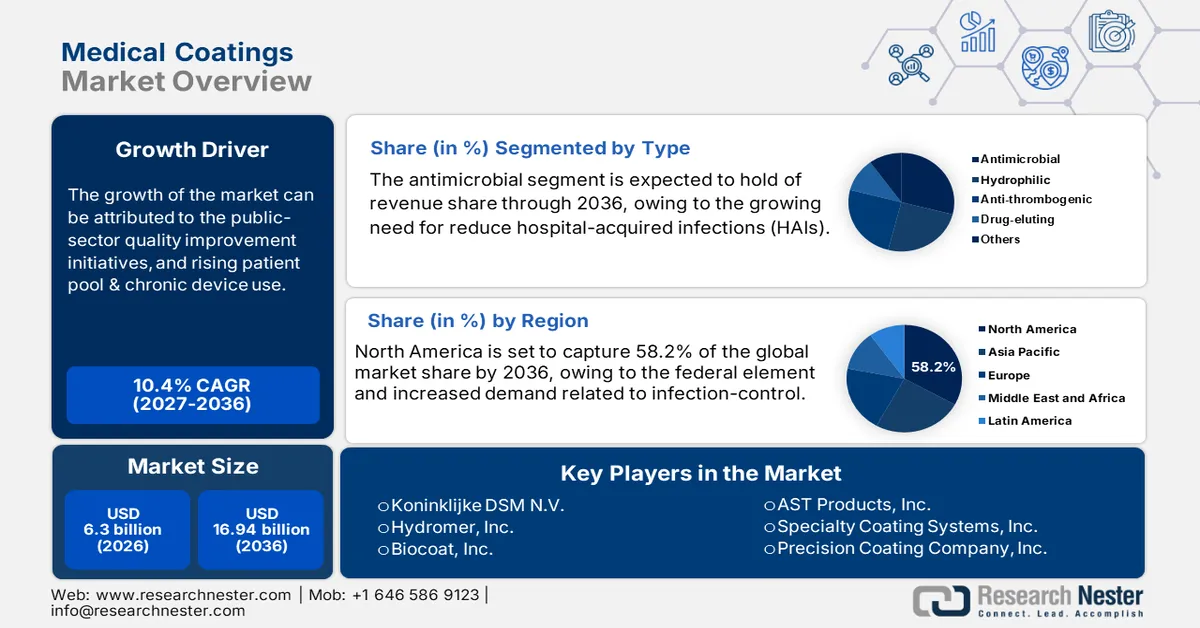
El aumento de la incidencia de enfermedades crónicas y la creciente atención al control de las infecciones asociadas a la atención sanitaria (IAAS) impulsan la demanda en el mercado de recubrimientos médicos. Dado que la diabetes, las enfermedades cardiovasculares (ECV) y las afecciones respiratorias suelen requerir el uso de dispositivos implantables, stents y herramientas de diagnóstico, el incremento de estas afecciones se traduce en una mayor adopción de estos productos en el sector. Un estudio de 2024 de la Biblioteca Nacional de Medicina (NLM) reveló que, en todo el mundo, se realizan más de un millón de cirugías cardíacas al año, ofreciendo una visión general de esta creciente epidemiología.
La cadena de suministro global del mercado se compone de importaciones de productos químicos regulados, principios activos farmacéuticos (API) que cumplen con las normas GMP y componentes terminados; por lo tanto, el aumento de los costos de producción contribuye a que los pagadores apliquen precios más altos a los usuarios finales. Sin embargo, una inversión y participación adecuadas en el desarrollo de formulaciones de última generación dan lugar a una cadena de valor B2B bien equilibrada en este sector. Por otro lado, en la industria de dispositivos médicos, los pagadores vinculan cada vez más los niveles de reembolso a los indicadores de control de infecciones y seguridad del paciente, lo que refuerza la necesidad de recubrimientos médicos de alta calidad.
Clave Recubrimientos médicos Resumen de Perspectivas del Mercado:
Aspectos destacados regionales:
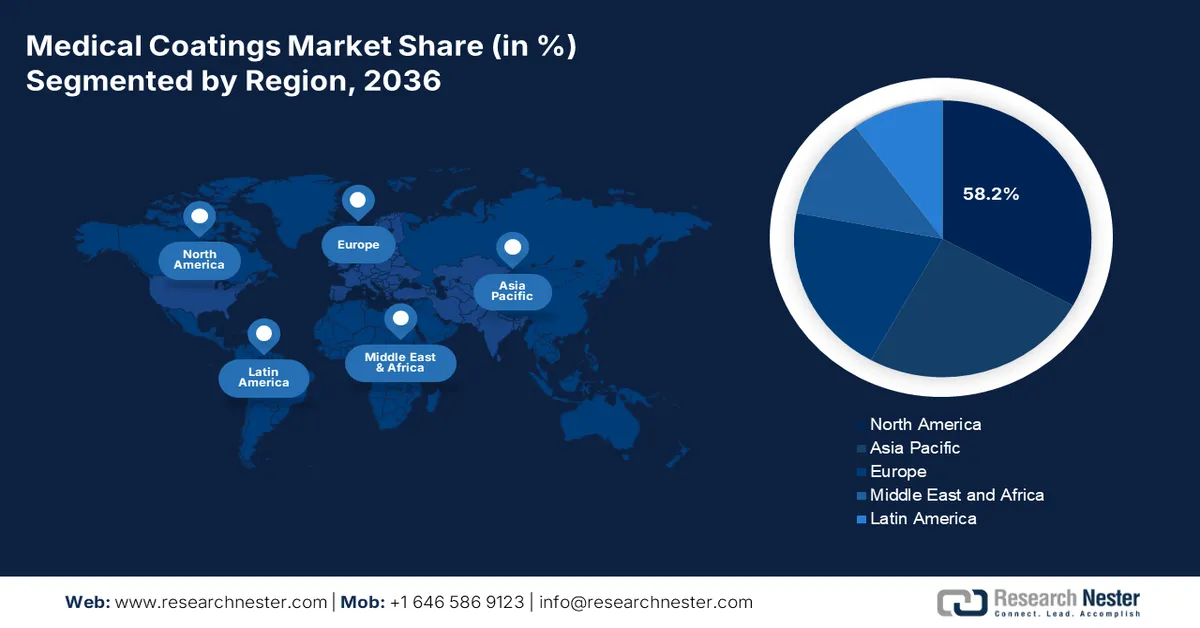
- Para 2036, se prevé que Norteamérica alcance una cuota del 58,2 % en el mercado de recubrimientos médicos, impulsada por las regulaciones federales de control de infecciones.
- Se espera que la región de Asia-Pacífico experimente el mayor crecimiento para 2036, gracias a su posición como centro neurálgico para la producción e innovación internacional de dispositivos médicos.
Análisis del segmento:
- Para 2036, se prevé que los dispositivos cardiovasculares alcancen una cuota del 35,6 % en el mercado de recubrimientos médicos, impulsados por el aumento de la incidencia mundial de eventos cardiovasculares que requieren intervención quirúrgica.
- Se estima que los recubrimientos hidrofílicos alcancen una cuota del 28,8 % para 2036, gracias a su papel fundamental en la mejora del rendimiento de los instrumentos utilizados en cirugías cardíacas.
Principales tendencias de crecimiento:
- Aumento de la demanda de cirugías mínimamente invasivas (CMI)
- Creciente preocupación mundial por las infecciones asociadas a la atención sanitaria (IAAS)
Principales desafíos:
- Precios elevados y asequibilidad de los productos
- Integridad de la cadena de suministro y falsificaciones
Principales actores: Royal DSM, PPG Industries, Inc., SurModics, Inc., Medtronic plc, Abbott Laboratories, W. L. Gore & Associates, Inc., Hydromer, Inc., Specialty Coating Systems, Inc., Biocoat, Inc., Covalon Technologies Ltd., Thermo Fisher Scientific, Mitsubishi Chemical Group, Precision Coating Company, Inc., Kurt J. Lesker Company, AST Products, Inc., Medicoat AG, Harland Medical Systems, Inc., Aculon, Inc., AdvanSource Biomaterials Corp., Sono-Tek Corporation, BioInteractions Ltd.
Global Recubrimientos médicos Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2026: 6300 millones de USD
- Tamaño del mercado en 2027: 6960 millones de USD
- Tamaño del mercado proyectado: 16 940 millones de USD para 2036
- Previsiones de crecimiento: 10,4 % de CAGR (2027-2036)
Dinámicas regionales clave:
- Región más grande:América del Norte (58,2 % de cuota de mercado para 2036)
- Región de mayor crecimiento:Asia Pacífico
- Países dominantes:Estados Unidos, China, Alemania, Japón, Reino Unido
- Países emergentes:India, Corea del Sur, Singapur, Brasil, México
Last updated on : 31 August, 2026
Mercado de recubrimientos médicos: factores de crecimiento y desafíos
Factores de crecimiento
- Aumento de la demanda de cirugías mínimamente invasivas (CMI): La menor pérdida de sangre y los tiempos de recuperación más cortos que ofrecen los procedimientos de CMI son cada vez más populares en todo el mundo, lo que genera una importante demanda en el mercado de recubrimientos médicos. En concreto, el uso de instrumentos de precisión como catéteres, guías y endoscopios requiere capas protectoras para mejorar el rendimiento y la biocompatibilidad del dispositivo. Esto se evidencia en el crecimiento exponencial de la industria de los endoscopios , uno de los principales campos de aplicación de este sector.
- Preocupación mundial creciente por las infecciones asociadas a la atención sanitaria (IAAS): En la atención sanitaria moderna, las IAAS se están convirtiendo en un problema global, donde los catéteres, los implantes y los instrumentos quirúrgicos son vectores comunes de infección. Como prueba de esta situación, un informe de la NLM de 2022 reveló que la tasa de incidencia de infecciones del tracto urinario asociadas a catéteres (ITUAC) entre pacientes de la UCI era de 7,7 por cada 1000 días de cateterización. Otro hallazgo de la OMS subrayó que más del 52,3 % de las personas con sepsis asociada a IAAS tratadas en la UCI fallecen cada año. Esta epidemiología pone de manifiesto la urgente necesidad de incorporar opciones disponibles en el mercado a la práctica sanitaria habitual.
- Avances en tecnologías de recubrimiento: Las constantes innovaciones en nanotecnología, ciencia de polímeros y química de superficies garantizan un desarrollo continuo en el mercado. Los nuevos productos lanzados en este sector ofrecen beneficios combinados como resistencia antimicrobiana, lubricidad mejorada y capacidad de liberación de fármacos. Por ejemplo, en junio de 2024, Hydromer lanzó una versión de última generación de su recubrimiento para dispositivos médicos tromborresistente, F200t. HydroThrombX puede reducir la adhesión plaquetaria y la mitosis celular, a la vez que previene el riesgo de reestenosis. Estos avances ayudan a los fabricantes a mantener el cumplimiento normativo y su relevancia en el mercado.
Tendencias demográficas clave en el mercado de recubrimientos médicos.
Volumen global de cirugías cardíacas y objetivos por grupo de ingresos del país
(2024)
Categoría | Total (Por cada 100.000 habitantes al año) |
Volumen real en países de altos ingresos | 123.2 |
Objetivos no ajustados para países de ingresos bajos y medianos | 61.6 |
Objetivo ajustado: ingresos medios-altos | 86.1 |
Objetivo ajustado: ingresos medios-bajos | 55.1 |
Objetivo ajustado: bajos ingresos | 40.2 |
Fuente: NLM
Desafíos
- Precios elevados y accesibilidad: Los altos precios de los instrumentos y equipos recubiertos utilizados en el sector sanitario suelen propiciar el uso de productos de baja calidad en zonas de bajos ingresos. Esto limita la aceptación y la adopción de los recubrimientos médicos en el mercado. Por otro lado, la presión de los límites de accesibilidad dificulta que los fabricantes mantengan la calidad y la rentabilidad simultáneamente. En última instancia, esto genera una escasez de financiación y participación comercial en este sector.
- Integridad de la cadena de suministro y falsificaciones: La preocupación mundial por los productos sanitarios falsificados perjudica la reputación de las marcas en el mercado. No solo daña la confianza del consumidor en los productos de marca, sino que también genera un deterioro financiero en este sector. En particular, en los países de ingresos bajos y medios, las barreras económicas están incrementando la incidencia de falsificaciones, lo que subraya la necesidad urgente de desarrollar cadenas de suministro asequibles y adaptadas a cada región.
Tamaño y pronóstico del mercado de recubrimientos médicos:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2026 |
|
Período de pronóstico |
2027-2036 |
|
CAGR |
10,4% |
|
Tamaño del mercado del año base (2026) |
6.300 millones de dólares |
|
Tamaño del mercado previsto para el año 2036 |
16.940 millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de recubrimientos médicos:
Análisis del segmento de aplicaciones
Se prevé que los dispositivos cardiovasculares alcancen la mayor cuota de mercado, un 35,6%, para finales de 2036. Este dominio se ve reforzado por la elevada incidencia mundial de eventos cardiovasculares que requieren intervención quirúrgica para prevenir la muerte. En este sentido, el estudio de la NLM de 2023 reveló que más de 18 millones de personas fallecen cada año a causa de enfermedades cardiovasculares en todo el mundo, y que aproximadamente un millón de niños nacen anualmente con cardiopatías congénitas en países de ingresos bajos y medianos. Esta epidemia está impulsando la adopción de procedimientos mínimamente invasivos, que dependen en gran medida de dispositivos recubiertos, como stents y catéteres.
Análisis de segmentos de tipo
Se estima que los recubrimientos hidrofílicos se convertirán en el subtipo dominante en el mercado de recubrimientos médicos, alcanzando una cuota del 28,8 % durante el período analizado. El liderazgo de este segmento en el sector se debe directamente a su papel fundamental en la mejora del rendimiento de los instrumentos utilizados en cirugías cardíacas. Esta gama de productos ofrece una inserción más sencilla, una mejor maniobrabilidad y una menor lesión vascular, lo que se traduce en tiempos de procedimiento más cortos y una mayor seguridad para el paciente. Como prueba de ello, en octubre de 2023, Surmodics presentó Preside, su tecnología de recubrimiento hidrofílico para dispositivos médicos más avanzada, altamente adecuada para una amplia gama de aplicaciones complejas en dispositivos médicos, incluidas las válvulas cardíacas mecánicas, al proporcionar mayor lubricidad y durabilidad.
Análisis del segmento de usuarios finales
Se prevé que los hospitales sigan siendo los principales usuarios finales del mercado durante el período analizado. Estas instalaciones, reconocidas a nivel mundial, son el centro neurálgico para procedimientos médicos complejos, lo que impulsa el uso de dispositivos recubiertos. Además, el elevado volumen de intervenciones quirúrgicas en una amplia gama de especialidades médicas, como cardiología, ortopedia y neurología, amplía el alcance de una mayor utilización de recubrimientos médicos. Asimismo, los servicios de urgencias ininterrumpidos, las unidades de cuidados intensivos y la gran capacidad de atención al paciente en los hospitales generan una demanda constante y elevada de dispositivos recubiertos, tanto desechables como reutilizables.
Nuestro análisis exhaustivo del mercado global incluye los siguientes segmentos:
Segmento | Subsegmentos |
Tipo |
|
Material del sustrato |
|
Tipo de material |
|
Solicitud |
|
Método de aplicación |
|
Clase de dispositivo |
|
Usuario final |
|

Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Mercado de recubrimientos médicos: análisis regional
Análisis del mercado norteamericano
Se prevé que Norteamérica mantenga la mayor cuota de mercado, un 58,2%, durante el periodo analizado. El predominio de la región en este sector se debe principalmente a las normativas y regulaciones federales de control de infecciones. Además, los resultados clínicamente probados de la reducción de los riesgos de infecciones asociadas a la atención sanitaria (IAAS) permiten una cobertura de reembolso más sólida por parte de Medicare y Medicaid para catéteres y stents recubiertos. Asimismo, la presión regulatoria para que los fabricantes de tecnología médica se alineen con los protocolos de higiene de los dispositivos médicos, con el fin de obtener prioridad comercial y de las aseguradoras, garantiza un flujo de caja sostenible en este sector.
Estados Unidos es uno de los mercados de consumo más grandes y avanzados de Norteamérica. Esto se evidencia en el informe de 2022 de la NLM, que reveló que el número anual de casos de ITU asociada a catéter en el país superó el millón, con costos asociados a incidentes prevenibles que oscilaron entre 115 millones y 1800 millones de dólares. Esta demografía subraya la amplia utilización de instrumental médico y quirúrgico recubierto, lo que genera una sólida demanda de estos productos. Como prueba de ello, los valores de importación y exportación de apósitos médicos, etc., con capa adhesiva, en Estados Unidos alcanzaron los 824 millones y 676 millones de dólares en 2023, según datos de la OEC.
El mercado canadiense está experimentando un crecimiento positivo gracias a la continua inversión de capital por parte de las autoridades sanitarias nacionales para cumplir con los estándares internacionales de control de infecciones. En particular, en los centros de cuidados a largo plazo y agudos, las organizaciones promueven activamente la adopción de medidas de protección para prevenir muertes entre la población geriátrica. Además, Canadá ocupa una posición destacada entre los principales fabricantes y proveedores de dispositivos médicos del mundo, con un valor industrial de 10.000 millones de dólares estadounidenses en 2024, lo que crea un entorno empresarial favorable para este sector.
Análisis del mercado de la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico registre el mayor crecimiento del mercado para finales de 2036. Su papel como sede de centros internacionales de producción e innovación de dispositivos médicos parece ser el principal motor de progreso en la región. Además, el creciente interés en mejorar la infraestructura y los servicios sanitarios mediante la implementación de estrictas reformas regulatorias para el control de infecciones impulsa un mayor consumo en este sector. Por otro lado, las asignaciones presupuestarias gubernamentales para I+D en tecnología médica e instrumental quirúrgico generan un flujo de capital considerable en este sector.
En China , las reformas regulatorias de la Administración Nacional de Productos Médicos (NMPA) están impulsando la participación y la inversión en el mercado al establecer estándares de higiene obligatorios en el sistema médico nacional. Como prueba de ello, la OEC informó que el valor de las exportaciones chinas de apósitos médicos, entre otros productos, con capa adhesiva, superó los 940 millones de dólares solo en 2024. Esto también fomenta la innovación en la cartera de productos existentes en este sector para adaptarla a los criterios de comercialización específicos de la región.
El mercado japonés de recubrimientos médicos se beneficia de los incentivos gubernamentales para agentes antimicrobianos y del sistema anual de revisión de precios, que reconoce el potencial de las tecnologías de dispositivos médicos de alto coste para ofrecer mejores resultados. Además, con una de las mayores proporciones de población anciana a nivel mundial, existe una creciente demanda de recubrimientos biocompatibles y antimicrobianos para catéteres, implantes y herramientas de diagnóstico en Japón. Asimismo, las continuas inversiones en I+D refuerzan aún más su presencia en este sector.
Tendencias estadísticas en la demografía de la cirugía cardíaca
País | Resumen estadístico | Cronología |
Porcelana | En total, se realizaron 69.000 cirugías de cardiopatías congénitas en 728 hospitales de todo el país. | 2023 |
Japón | Se realizaron aproximadamente 63.427 cirugías cardiovasculares, lo que muestra un aumento del 3,0%. | 2022-2023 |
Australia | Se registraron 132.000 procedimientos de angiografía coronaria en pacientes ingresados en el hospital. | 2021-2022 |
India | Anualmente, se realizaban 300.000 procedimientos cardíacos en 420 centros cardíacos del país. | 2023 |
Corea del Sur | Se prevé que el número de procedimientos relacionados con el corazón aumente en 947.811 casos anualmente. | 2023-2042 |
Fuente: NCCD, NLM y AIHW
Análisis del mercado europeo
Se estima que el mercado europeo alcanzará un valor industrial significativo entre 2027 y 2036. El crecimiento sostenido de la región en este sector se debe principalmente a la convergencia regulatoria a través del Reglamento Europeo de Dispositivos Médicos (EU MDR), las agendas de salud pública relativas a las infecciones asociadas a la atención sanitaria (IAAS) y el aumento de la financiación para I+D de nuevas tecnologías por parte de la plataforma Horizonte Europa. Además, el Centro Europeo para la Prevención y el Control de Enfermedades (ECDC) estimó que las IAAS afectan a 4,3 millones de pacientes hospitalizados al año en toda Europa. Asimismo, la NLM informó en 2025 que las IAAS provocan 16 millones de días adicionales de hospitalización al año en la región, con costes asociados que superan los 8.200 millones de dólares, lo que ha generado un mayor interés en los dispositivos antimicrobianos.
Las políticas nacionales de reembolso en todo el Reino Unido favorecen los ingresos de las empresas proveedoras en el mercado de recubrimientos médicos. El país se ha consolidado como un entorno sofisticado, con un enfoque explícito en la prevención de infecciones, la armonización regulatoria y los programas de investigación transfronterizos. El énfasis del país en este sector se ve reforzado por la estabilidad de sus ofertas públicas, gracias a la continua reforma del NHS y las alianzas con asociaciones como la ABPI. Además, el respaldo regulatorio y las nuevas oportunidades derivadas de las asignaciones presupuestarias financiadas por las aseguradoras siguen consolidando la importancia del Reino Unido en este campo.
En Alemania , la financiación continua de dispositivos recubiertos mediante programas de adquisición respaldados por BMG fomenta una sólida base industrial y de cadena de suministro para el mercado. Por otro lado, el marco regulatorio del Reglamento de Dispositivos Médicos (MDR) está ayudando al país a acelerar la adopción y participación en este sector. Inspirada por este entorno empresarial favorable, en junio de 2024, Freudenberg Medical anunció sus planes para ampliar su cartera de productos combinados de fármacos y dispositivos médicos, destinando más de 50 millones de dólares a la construcción de una nueva planta de producción de Hemoteq AG de 130 000 pies cuadrados para recubrimientos hidrofílicos y de fármacos para dispositivos y componentes médicos en Aquisgrán, Alemania.
Datos de exportación e importación por país de apósitos médicos, etc.
(Con capa adhesiva) (2023)
País | Valor de exportación (en USD) | Valor de importación (en USD) |
Alemania | 582 millones | 491 millones |
Países Bajos | 199 millones | 386 millones |
Irlanda | 38,6 millones | 34,6 millones |
Fuente: OEC
Principales actores del mercado de recubrimientos médicos:
- Real DSM
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- Industrias PPG, Inc.
- SurModics, Inc.
- Medtronic plc
- Laboratorios Abbott
- WL Gore & Associates, Inc.
- Hydromer, Inc.
- Sistemas de Recubrimientos Especializados, Inc.
- Biocoat, Inc.
- Covalon Technologies Ltd.
- Thermo Fisher Scientific
- Grupo Químico Mitsubishi
- Compañía de Recubrimientos de Precisión, Inc.
- Compañía Kurt J. Lesker
- Productos AST, Inc.
- Medicina AG
- Harland Medical Systems, Inc.
- Aculon, Inc.
- AdvanSource Biomaterials Corp.
- Corporación Sono-Tek
- BioInteractions Ltd.
A nivel mundial, en 2025, el mercado de recubrimientos médicos se caracteriza por la presencia de líderes estadounidenses y europeos como DSM, Surmodics e Hydromer. Entre las principales iniciativas del mercado se incluyen alianzas transfronterizas, la expansión hacia la región de Asia-Pacífico y la adquisición de empresas líderes regionales en recubrimientos. Empresas emergentes de India, Japón y Malasia están ganando terreno en el mercado global con recubrimientos de bajo costo y alta calidad que satisfacen las necesidades sanitarias locales. Se están explorando áreas clave de innovación para mejorar el rendimiento y la seguridad de los dispositivos médicos de nueva generación en todo el mundo.
A continuación se muestra una lista de algunos de los principales actores que operan en el mercado:
Desarrollos Recientes
- En septiembre de 2025, BioInteractions lanzó una nueva categoría de soluciones de recubrimiento de alto rendimiento y sin lixiviación: los Sistemas Superactivos, diseñados para mejorar el rendimiento de los implantes, aumentar la seguridad del paciente y optimizar los resultados terapéuticos. Contribuyen a la prevención de infecciones, el control de la trombosis y la longevidad de los dispositivos.
- En enero de 2025, Hydromer presentó recubrimientos hidrofílicos libres de PFAS para dispositivos médicos, facilitando así una transición sin problemas para los fabricantes. Estos recubrimientos avanzados ofrecen una lubricidad, durabilidad y biocompatibilidad excepcionales, garantizando un rendimiento óptimo de los dispositivos y el cumplimiento de las normativas medioambientales en constante evolución.
- Report ID: 3897
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto


Informe, 2027-2036



Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
