Perspectivas del mercado de sistemas ERP para el sector sanitario:
El mercado de sistemas ERP para el sector sanitario superó los 9.800 millones de dólares en 2026 y se prevé que alcance los 21.160 millones de dólares a finales de 2036, con una tasa de crecimiento anual compuesta (CAGR) de alrededor del 8,0% durante el período de previsión, es decir, de 2027 a 2036. En 2027, se estima que el tamaño del sector de los sistemas ERP para el sector sanitario será de 10.580 millones de dólares.
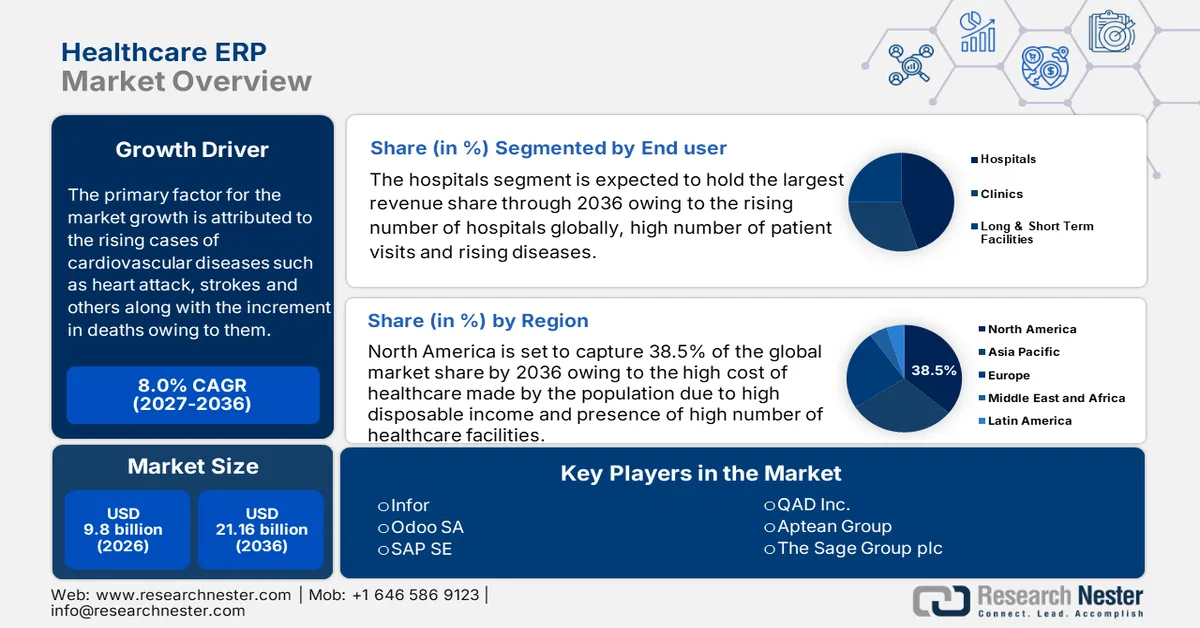
La adopción global de sistemas ERP en el sector salud está estrechamente alineada con los mandatos federales de digitalización, la modernización de los reembolsos y los requisitos de rendición de cuentas financieras en los sistemas de salud públicos y privados. Según datos de ASTP de marzo de 2022, 4 de cada 5 médicos de consultorio y casi el 96 % de todos los hospitales de cuidados intensivos no federales han adoptado un sistema EHR certificado. Estos datos indican una infraestructura digital casi universal en las organizaciones de prestación de atención médica. Esta alta penetración de sistemas clínicos centrales aumenta la demanda de plataformas integradas de gestión financiera, cadena de suministro, recursos humanos y seguimiento de activos que conectan los conjuntos de datos operativos y clínicos. Además, los datos de CMS de diciembre de 2023 muestran que el gasto en atención médica alcanzó los 4,5 billones de dólares en 2022. Esta magnitud de gasto en las organizaciones proveedoras enfrenta una presión constante para gestionar los costos laborales, la eficiencia en las adquisiciones, el cumplimiento de los reembolsos y la precisión de los informes.
Además, el programa de digitalización del sector público refuerza aún más las inversiones en plataformas empresariales estructuradas. El informe del Gobierno del Reino Unido de marzo de 2024 muestra que el gobierno ha destinado 2.000 millones de euros a la digitalización del servicio nacional de salud, incluyendo la modernización de la infraestructura central y los sistemas de datos. Asimismo, la necesidad de sistemas integrados también impulsa la demanda. La transición a los modelos de atención basados en el valor exige que los proveedores realicen un seguimiento de las métricas de calidad y los resultados de los pacientes, junto con los datos financieros. Esto requiere un nivel de integración de datos que los sistemas antiguos no pueden soportar. La escasez de personal es un problema crítico, lo que lleva a los administradores a utilizar la tecnología para optimizar los horarios del personal y reducir la carga administrativa de los profesionales clínicos. En conjunto, estos factores impulsan a los sistemas de salud a adoptar sistemas de software integrales para cumplir con los requisitos normativos y mantener la estabilidad operativa.
Clave Sistema ERP para el sector sanitario Resumen de Perspectivas del Mercado:
Aspectos destacados regionales:
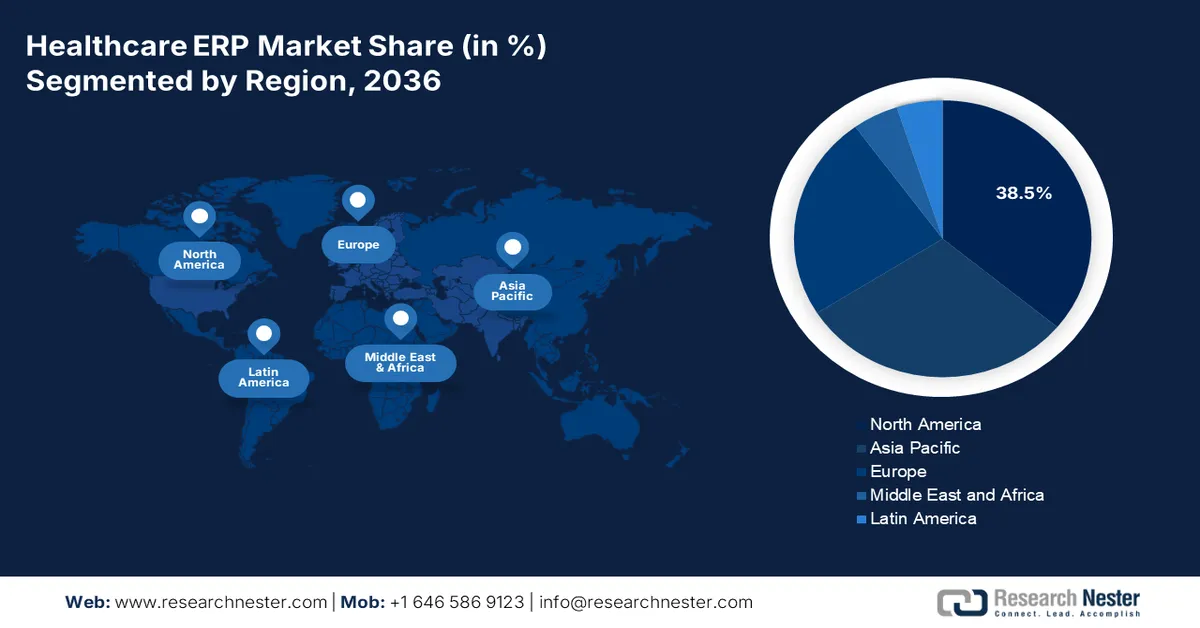
- Se prevé que Norteamérica alcance una cuota de mercado del 38,5 % en ingresos por sistemas ERP para el sector sanitario en 2036, debido a los requisitos obligatorios de informes sobre atención basada en el valor y a la financiación federal para la modernización de la tecnología de la información sanitaria.
- Se prevé que la región de Asia-Pacífico experimente un crecimiento anual compuesto del 8,7 % entre 2027 y 2036, impulsado por las importantes inversiones gubernamentales en la modernización de la infraestructura sanitaria y la digitalización de los sistemas basados en papel.
Análisis del segmento:
- Se prevé que el subsegmento de la nube en el mercado de ERP para el sector salud represente una cuota del 68,3 % para 2036, impulsado por la urgente necesidad del sector de escalabilidad y acceso remoto.
- Se prevé que el subsegmento de grandes empresas domine una cuota significativa para 2036, debido a la complejidad y la magnitud de las operaciones en los principales sistemas hospitalarios y las corporaciones farmacéuticas multinacionales.
Principales tendencias de crecimiento:
- Expansión de la fuerza laboral y presiones sobre los costos laborales
- Modernización de la cadena de suministro y transparencia en las adquisiciones
Principales desafíos:
- Amenazas crecientes en ciberseguridad
- Resistencia al cambio por parte de los profesionales del sector sanitario
Principales actores:Oracle Corporation, SAP SE, Microsoft Corporation, Infor, Epic Systems Corporation, QAD Inc., Sage Group plc, Odoo, Unit4, Syspro, Constellation Software Inc.
Global Sistema ERP para el sector sanitario Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2026:9.800 millones de USD
- Tamaño del mercado en 2027:10.580 millones de USD
- Tamaño del mercado proyectado:21.160 millones de USD para 2036
- Previsiones de crecimiento:8,0 % de CAGR (2027-2036)
Dinámica regional clave:
- Región más grande: América del Norte (participación del 38,5 % en 2036)
- Región de más rápido crecimiento: Asia Pacífico
- Países dominantes: Estados Unidos, Alemania, Reino Unido, Japón, China
- Países emergentes: India, Indonesia, Vietnam, Brasil, México
Last updated on : 31 August, 2026
Mercado de sistemas ERP para el sector sanitario: factores de crecimiento y desafíos
Factores de crecimiento
- Expansión de la fuerza laboral y presiones sobre los costos laborales: El sector de la salud sigue siendo uno de los mayores sectores de empleo a nivel mundial, lo que incrementa la complejidad administrativa. Según datos de KFF de febrero de 2025, los hospitales estadounidenses emplean a más de 6,7 millones de personas. La mano de obra representa la mayor parte de los costos operativos de los hospitales, lo que intensifica la demanda de módulos centralizados de gestión del capital humano y planificación de la fuerza laboral. La gestión de nóminas, acreditaciones, horarios y cumplimiento normativo en una fuerza laboral tan grande requiere sistemas ERP escalables. Además, la Oficina de Estadísticas Laborales de EE. UU. proyecta que las ocupaciones en el sector de la salud crecerán mucho más rápido que el promedio de todas las ocupaciones, lo que añadirá millones de nuevos empleos y aumentará aún más la complejidad de la gestión administrativa y de nóminas en las organizaciones proveedoras, impulsando así el mercado de ERP para el sector de la salud.
- Modernización de la cadena de suministro y transparencia en las adquisiciones: Las interrupciones en las adquisiciones provocadas por la pandemia expusieron las debilidades estructurales de las cadenas de suministro hospitalarias. Además, las inversiones federales fortalecen la resiliencia de la cadena de suministro y el almacenamiento de existencias. Asimismo, el gasto público aumenta las expectativas de transparencia en las adquisiciones y la rendición de cuentas del inventario. Los sistemas ERP con módulos centralizados de la cadena de suministro permiten el seguimiento del desempeño de los proveedores, la previsión de la demanda y el cumplimiento de los contratos. Estados Unidos informó de inversiones federales multimillonarias para fortalecer las cadenas de suministro médico y ampliar la Reserva Estratégica Nacional, lo que refuerza la necesidad de visibilidad del inventario en tiempo real y controles de adquisiciones estandarizados en todos los sistemas de salud.
- Crecimiento de la infraestructura hospitalaria y expansión de la capacidad: Los programas de expansión hospitalaria respaldados por el gobierno aumentan los requisitos de los sistemas empresariales. Según datos de diciembre de 2025 de la Asociación Estadounidense de Hospitales, en Estados Unidos había 6093 hospitales en 2023, muchos de los cuales operaban con sistemas locales que requerían adquisiciones centralizadas y consolidación financiera. Además, las nuevas instalaciones son instituciones comisionadas que requieren sistemas ERP integrados para estandarizar las adquisiciones, el inventario, el seguimiento de activos biomédicos y la gestión de proveedores. La financiación federal continua seguirá ampliando la capacidad y la infraestructura de los centros de salud, lo que aumentará aún más la necesidad de sistemas estandarizados de gestión financiera y de activos en todos los centros recién financiados.
Desafíos
- Amenazas crecientes en ciberseguridad: Los sistemas ERP del sector sanitario son el principal objetivo de los ciberdelincuentes, lo que supone un enorme desafío para los proveedores, que deben diseñar la seguridad desde cero, en lugar de considerarla como una medida secundaria. Además, las organizaciones sanitarias han sufrido numerosas filtraciones de datos que han afectado a millones de historiales de pacientes, siendo los sistemas ERP y financieros los vectores de ataque más comunes. Los fabricantes del mercado deben invertir fuertemente en la detección de amenazas mediante inteligencia artificial para seguir siendo competitivos.
- Resistencia al cambio por parte de los profesionales del sector sanitario: La resistencia cultural representa una importante barrera no técnica en el mercado de los sistemas ERP sanitarios, ya que los fabricantes y el personal administrativo suelen oponerse a los cambios en los flujos de trabajo impuestos por los nuevos sistemas. Esta resistencia se debe a décadas de familiaridad con las interfaces heredadas y a la naturaleza crítica de los flujos de trabajo sanitarios, donde los cambios podrían afectar a la seguridad del paciente. Además, la formación insuficiente y el temor a una mayor carga administrativa intensifican aún más la reticencia entre los profesionales sanitarios, lo que ralentiza la implementación de los sistemas ERP y la adopción por parte de los usuarios.
Tamaño y pronóstico del mercado de sistemas ERP para el sector sanitario:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2026 |
|
Período de pronóstico |
2027-2036 |
|
CAGR |
8% |
|
Tamaño del mercado del año base (2026) |
9.800 millones de dólares |
|
Tamaño del mercado previsto para el año 2036 |
21.160 millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de sistemas ERP para el sector sanitario:
Análisis del segmento del modelo de entrega
El subsegmento de la nube es el dominante y se prevé que alcance una cuota de mercado del 68,3 % para 2036. Este dominio se debe a la urgente necesidad del sector de escalabilidad y acceso remoto. Los proveedores de atención médica están migrando rápidamente de los sistemas locales tradicionales a soluciones basadas en la nube para facilitar el intercambio de datos en tiempo real entre múltiples centros y respaldar el auge de los servicios de telesalud. Este cambio permite a las organizaciones reducir el coste total de propiedad, al tiempo que se benefician de las actualizaciones continuas de software que garantizan el cumplimiento de las normativas sanitarias en constante evolución. Según datos del Commonwealth Fund de agosto de 2025, casi el 99 % de los centros de salud comunitarios cuentan con al menos un sistema de historia clínica electrónica, lo que impulsa la adopción de la nube en el sector sanitario. La flexibilidad del modelo de nube garantiza que los sistemas sanitarios puedan integrar datos operativos con plataformas clínicas, convirtiéndola en la opción principal para modernizar la infraestructura sanitaria.
Análisis del segmento de escala de despliegue
El subsegmento de grandes empresas impulsa el segmento de escala de implementación en el mercado. Este segmento se ve impulsado por la complejidad y la magnitud de las operaciones dentro de los principales sistemas hospitalarios y corporaciones farmacéuticas multinacionales. Estas entidades requieren soluciones ERP altamente integradas, capaces de gestionar miles de empleados y una gran cantidad de datos de pacientes en múltiples instalaciones. Las grandes empresas cuentan con los recursos de capital para invertir en sistemas integrales y personalizables que las organizaciones más pequeñas no pueden permitirse. Además, las grandes empresas suelen operar en múltiples regiones geográficas, lo que requiere plataformas ERP que admitan el cumplimiento normativo, transacciones en múltiples divisas y marcos de informes estandarizados en todas las regiones. Sus continuas iniciativas de transformación digital y su enfoque en la toma de decisiones basada en datos aceleran aún más la adopción de sistemas ERP avanzados y escalables con capacidades de análisis, integración de IA e interoperabilidad.
Análisis de segmentos de componentes
El subsegmento de servicios concentra la mayor parte de los ingresos en el mercado de ERP para el sector salud. Los servicios, que incluyen consultoría, implementación, capacitación y soporte gestionado, impulsan el crecimiento del mercado. El software por sí solo no puede generar valor sin una configuración experta que cumpla con las estrictas regulaciones sanitarias y los complejos flujos de trabajo clínicos. El alto costo y la naturaleza crítica de estos servicios se deben a la necesidad de interoperabilidad con los registros electrónicos de salud existentes y al cumplimiento de los estándares en constante evolución. Según las publicaciones de JMIR de diciembre de 2025, más del 75 % de los hospitales informaron que la integración de nuevos sistemas de TI con el EHR existente requería importantes servicios externos de consultoría y personalización. Además, los servicios de soporte garantizan el cumplimiento de las normativas federales de seguridad y privacidad, lo que consolida al segmento de servicios como el principal motor de ingresos a largo plazo en el ecosistema de ERP para el sector salud.
Nuestro análisis exhaustivo del mercado incluye los siguientes segmentos:
Segmento | Subsegmentos |
Componente |
|
Solicitud |
|
Función empresarial |
|
Modelo de entrega |
|
Usuario final |
|
Escala de despliegue |
|

Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Mercado de sistemas ERP para el sector sanitario: análisis regional
Análisis del mercado norteamericano
Se prevé que Norteamérica domine el mercado y mantenga una cuota de ingresos regional del 38,5 % para 2036. El mercado está impulsado por los requisitos obligatorios de informes de atención basada en el valor y la financiación federal para la modernización de la tecnología de la información sanitaria. La demanda en esta región se debe principalmente a la necesidad de los grandes sistemas hospitalarios y las redes de prestación de servicios integradas de gestionar operaciones financieras complejas, extensas cadenas de suministro y vastas plantillas distribuidas en múltiples centros. El mercado se caracteriza por una tendencia hacia las implementaciones en la nube, ya que las organizaciones buscan reducir la carga de mantener la infraestructura local y acceder a capacidades avanzadas de análisis e inteligencia artificial. Este entorno avanzado exige soluciones ERP que satisfagan los flujos de trabajo operativos únicos de las principales instituciones sanitarias.
La magnitud del gasto nacional en salud, la expansión de la fuerza laboral y los continuos requisitos de supervisión digital federal están configurando el mercado de ERP para el sector salud en EE. UU. El creciente gasto en salud refleja la complejidad financiera sostenida en los sistemas de proveedores. Según datos de la Oficina de Estadísticas Laborales de EE. UU. (BLS) de diciembre de 2023, el empleo continuó en aumento en los servicios de salud (+19 000) y los hospitales (+15 000). Esto convierte al sector de empleo más reciente del país. Por otro lado, los recientes avances en el mercado, como el lanzamiento en agosto de 2024 por parte de Pfizer de PfizerForAll, una plataforma digital que simplifica el acceso a la atención médica, indican la creciente demanda de sistemas empresariales integrados capaces de gestionar la consolidación financiera, la administración de la fuerza laboral, la transparencia en las adquisiciones y la presentación de informes regulatorios en redes de atención médica complejas.
Avances recientes en el mercado
Compañía | Fecha | Adelanto |
Pfizer Inc. | Agosto de 2024 | PfizerForAll es una plataforma digital de atención médica que integra el acceso a la atención, los servicios de recetas, el apoyo para la vacunación y los programas de ahorro en una única interfaz para optimizar la participación del paciente y la coordinación interna. |
Soluciones sanitarias BHM | Marzo de 2025 | Se ha lanzado un sitio web rediseñado (bhmpc.com) con una imagen de marca actualizada, recursos educativos y una experiencia de usuario mejorada para apoyar a los planes de salud y a las organizaciones sanitarias. |
Simplificar la atención médica | 18 de noviembre de 2024 | Se ha anunciado el lanzamiento de SimplifyX, una nueva filial que amplía la oferta de software empresarial basado en SaaS más allá del sector de los seguros de salud a otros sectores. |
Fuente: Pfizer Inc., BHM Healthcare Solutions, Simplify Healthcare
La consolidación del sistema de salud provincial y los mandatos federales de salud digital que exigen la integración operativa están impulsando el mercado en Canadá . Según el estudio de la CMA de febrero de 2024, el gasto total en salud alcanzó los 344 mil millones de dólares en 2023, lo que subraya la magnitud de la gestión administrativa y financiera requerida en todos los sistemas de salud pública. Además, el estudio de la NLM de noviembre de 2024 indica que el 100% de las instituciones de salud encuestadas habían implementado un sistema de historia clínica electrónica (HCE), con un 66,6% totalmente digitalizado y un 33,3% parcialmente digitalizado, lo que destaca la sólida penetración digital básica. Adicionalmente, la administración de la fuerza laboral y la consolidación financiera se están volviendo esenciales para respaldar la gobernanza operativa multiprovincial y el control de costos, lo que indica un creciente crecimiento del mercado.
Análisis del mercado de la región Asia-Pacífico
La región de Asia-Pacífico es el mercado de mayor crecimiento y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,7 % durante el período de pronóstico de 2026 a 2036. Este crecimiento se ve impulsado por las cuantiosas inversiones gubernamentales en la modernización de la infraestructura sanitaria y la digitalización de los sistemas basados en papel, tanto en el sector público como en el privado. Países como China e India están llevando a cabo ambiciosos proyectos nacionales de arquitectura de la información sanitaria, con financiación gubernamental destinada a la creación de redes integradas que conectan miles de hospitales y clínicas públicas, lo que requiere capacidades ERP estandarizadas para la asignación de recursos y la gestión de la cadena de suministro. Los diversos niveles de desarrollo económico en la región, desde economías avanzadas como Japón y Australia hasta mercados de rápido crecimiento como Indonesia y Vietnam, generan un panorama de demanda escalonado que exige a los proveedores ofrecer soluciones escalables.
El creciente gasto público y la integración de la salud digital están generando una mayor demanda de software de gestión de relaciones con el paciente y sistemas de gestión financiera de la salud, impulsando el mercado de ERP para el sector salud en la India . Según datos del PIB de enero de 2023, el gasto público en salud aumentó al 2,1 % del PIB, lo que refleja una mayor asignación gubernamental a la infraestructura sanitaria y los sistemas digitales. Además, el gasto en salud alcanzó los 8.008.684 en 2023. Bajo el programa Ayushman Bharat – Pradhan Mantri Jan Arogya Yojana (PM-JAY), se han emitido más de 36,7 crore (340 millones) de tarjetas Ayushman a los beneficiarios, generando altos volúmenes de procesamiento de reclamaciones de verificación de elegibilidad y flujos de trabajo de participación de los beneficiarios. Esta adopción digital generalizada está impulsando un rápido crecimiento del mercado.
El mercado de sistemas ERP para el sector salud en China se está digitalizando rápidamente, impulsando la demanda de plataformas ERP que integren la gestión de pacientes, las operaciones financieras y los flujos de trabajo administrativos. Según el estudio de la NLM de octubre de 2024, el mercado digital de la salud alcanzó los 195.400 millones de CNY en 2022, con una tasa de crecimiento anual promedio del 30% durante los cinco años anteriores. Además, la cobertura de la historia clínica electrónica (HCE) se extendió al 90% de los hospitales terciarios, al 60% de los hospitales secundarios y al 40% de los hospitales primarios, lo que refleja una sólida infraestructura digital. Por otro lado, los datos de Frontiers de marzo de 2025 indican que más de 3.000 hospitales en línea ofrecen servicios de telemedicina a nivel municipal y de condado, beneficiando a más de 25,9 millones de personas, mientras que se han establecido 125 centros médicos nacionales y regionales en ciudades de segundo y tercer nivel. Estas tendencias indican una creciente demanda de sistemas ERP basados en la nube y de gestión integrada de las relaciones con los pacientes, impulsando así el crecimiento del mercado.
Estadísticas de salud digital y consultas en línea en China
Parámetro | Estadística |
Se ofrecen consultas en línea. | 40.462.801 (enero de 2008 – diciembre de 2022) |
Títulos de los médicos (Consultas en línea) | Nivel intermedio: 30,15%, Nivel avanzado: 58,12% |
Nivel hospitalario | Hospitales terciarios: 88,18% |
Valor de mercado de la atención médica digital | 195.400 millones de CNY en 2022 |
Cobertura de HCE | Hospitales terciarios: 90%, Hospitales secundarios: 60%, Hospitales primarios: 40% |
Hospitales por Internet | Más de 3.000 establecidos |
Cobertura de telemedicina | Niveles municipales y condales, que prestan servicio a 25,9 millones de personas. |
Fuente: NLM, octubre de 2024
Análisis del mercado europeo
El mercado de ERP para el sector sanitario en Europa se caracteriza por la diversidad de los sistemas nacionales de salud, cada uno con sus propios requisitos normativos y modelos de reembolso. Los patrones de gasto en la región están fuertemente influenciados por la recuperación nacional y los planes de resiliencia, con países como Alemania y Francia destinando miles de millones de euros de los fondos de recuperación de la UE específicamente a la digitalización hospitalaria y la modernización de la cadena de suministro. Una tendencia significativa es la adopción de implementaciones en la nube, impulsada no solo por las mejoras en la eficiencia, sino también por los estrictos requisitos de seguridad de datos del RGPD, que se gestionan con mayor facilidad a través de proveedores de nube certificados que con sistemas locales dispersos. Esta combinación de presión regulatoria, financiación pública específica y la necesidad de intercambio transfronterizo de datos convierte a Europa en un mercado maduro para las soluciones ERP sanitarias.
La transformación digital estructurada, que genera una demanda cuantificable de plataformas administrativas y empresariales basadas en la nube, está configurando el mercado de ERP para el sector sanitario en Alemania . Según datos de la EMHA de noviembre de 2022, la Ley del Futuro Hospitalario destina 4.300 millones de euros a la modernización de la infraestructura digital hospitalaria, incluyendo la seguridad informática y los sistemas de documentación digital. Además, la Estrategia Digital de Alemania hace hincapié en la adopción segura de la nube y en la interoperabilidad de los marcos de datos sanitarios entre las instituciones federales y de los Länder. Con más de 1.800 hospitales en todo el país, los proveedores con múltiples sedes están evaluando cada vez más entornos ERP basados en la nube para centralizar la gestión financiera, las compras y la coordinación del personal, cumpliendo al mismo tiempo con las estrictas normativas de protección de datos. La combinación de un elevado gasto público en programas de digitalización financiados por el gobierno federal y el impulso a la nube respaldado por políticas públicas está acelerando la modernización empresarial en todo el panorama de la administración sanitaria alemana.
Los sistemas administrativos del Servicio Nacional de Salud (NHS) están impulsando el mercado en el Reino Unido . Los datos del Gobierno británico de junio de 2022 anunciaron una inversión de 2.000 millones de euros para digitalizar el NHS, con el objetivo de modernizar los sistemas informáticos centrales, mejorar la integración de datos y fortalecer la prestación de servicios digitales en todos los hospitales. Además, los datos de King's Fund de noviembre de 2025 muestran que la plantilla superó los 1,5 millones de empleados en 2025, lo que generó una escala administrativa significativa que requiere plataformas integradas de gestión financiera, de adquisiciones y de personal. A medida que los hospitales del NHS consolidan sus infraestructuras digitales y reemplazan los sistemas heredados, aumenta la demanda de servicios de implementación de ERP para el sector sanitario, que incluyen la integración de sistemas, la migración de datos, la configuración de cumplimiento normativo y el soporte gestionado a largo plazo, para garantizar una gobernanza estandarizada, una supervisión financiera y una coordinación operativa multisitio en las redes sanitarias financiadas con fondos públicos.
Principales actores del mercado de sistemas ERP para el sector sanitario:
- Oracle Corporation (EE. UU.)
- SAP SE (Alemania)
- Microsoft Corporation (EE. UU.)
- Información (EE. UU.)
- Epic Systems Corporation (EE. UU.)
- QAD Inc. (EE. UU.)
- Sage Group plc (Reino Unido)
- Odoo (Bélgica)
- Unidad 4 (Países Bajos)
- Syspro (Sudáfrica)
- Constellation Software Inc. (Canadá)
- Ramco Systems (India)
- SYSPRO (Australia)
- Tecnologías Kirloskar (India)
- IFS AB (Suecia)
- Greythorn (Australia)
- eXtendRMS (Malasia)
- Samsung SDS (Corea del Sur)
- Fujitsu (Japón)
- Hitachi, Ltd. (Japón)
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- Oracle Corporation es un actor dominante en el mercado de ERP para el sector salud, aprovechando su sólida infraestructura en la nube y sus capacidades de gestión de datos para transformar las operaciones sanitarias. Al integrar grandes volúmenes de datos clínicos, financieros y operativos en sus completas suites ERP, Oracle permite a los proveedores de atención médica obtener una visión unificada de su organización. Según el informe anual del segundo trimestre, la compañía generó ingresos de 1.000 millones de dólares en servicios ERP en la nube.
- SAP SE ocupa una posición destacada en el mercado global al ofrecer soluciones específicas para cada sector que optimizan los complejos procesos de negocio de hospitales y sistemas de salud. La tecnología de SAP es fundamental para integrar datos administrativos y clínicos, creando un flujo de información fluido que abarca desde la logística de la cadena de suministro hasta la contabilidad financiera y la gestión del capital humano. En 2024, la compañía generó un flujo de caja libre de 4110 millones de euros.
- Microsoft Corporation se ha labrado un nicho importante en el mercado de los sistemas ERP para el sector sanitario al combinar su plataforma en la nube, Azure, con potentes herramientas de productividad e inteligencia empresarial. Su enfoque se centra en proporcionar una base flexible y segura que se integra a la perfección con los sistemas sanitarios existentes, incluidos los registros electrónicos de salud y los dispositivos de monitorización especializados.
- Infor es un especialista clave en el mercado de ERP para el sector sanitario, reconocido por ofrecer soluciones integradas y adaptadas a las necesidades específicas de la industria, que abordan los desafíos únicos de los proveedores de atención médica modernos. Las suites ERP basadas en la nube de Infor están diseñadas para mejorar la eficiencia operativa al conectar la cadena de suministro clínico y los datos financieros en una única fuente.
- Epic Systems Corporation es un actor influyente en el mercado de sistemas ERP para el sector sanitario, gracias a sus herramientas administrativas y financieras integradas que se basan en su amplia plataforma clínica. Su fortaleza reside en su capacidad para crear un ecosistema digital fluido donde los datos operativos, como la facturación, la programación de citas y la información de la cadena de suministro, están directamente vinculados al historial clínico electrónico del paciente.
Aquí tienes una lista de los principales actores que operan en el mercado global:
El panorama competitivo del mercado es altamente fragmentado y dinámico, caracterizado por la combinación de los principales gigantes tecnológicos globales y proveedores regionales especializados. Los actores clave impulsan activamente iniciativas estratégicas, como fusiones y adquisiciones, para ampliar sus carteras de productos y su alcance geográfico. Por ejemplo, en septiembre de 2024, ChrysCapital Group firmó acuerdos definitivos para vender una participación mayoritaria en GeBBS Healthcare Solutions Private Limited. Una tendencia significativa es la fuerte inversión en soluciones basadas en la nube e integradas con IA para ofrecer análisis de datos en tiempo real, mejorar la interoperabilidad y garantizar el cumplimiento de las estrictas normativas sanitarias, como la HIPAA. Además, las empresas están estableciendo alianzas estratégicas con proveedores de atención médica para desarrollar soluciones personalizadas y escalables que aborden desafíos operativos específicos, fortaleciendo así su posición en el mercado e impulsando la innovación en la gestión de la salud digital.
Panorama corporativo del mercado de sistemas ERP para el sector sanitario:
Desarrollos Recientes
- En diciembre de 2025, Trivitron Healthcare anunció el lanzamiento de Trivitron Digital.AI, una iniciativa de salud digital de última generación creada para acelerar la transición hacia ecosistemas de hospitales inteligentes, interoperables, centrados en el paciente y con soporte de IA.
- En octubre de 2025, BD (Becton, Dickinson and Company) presentó la plataforma BD Incada Connected Care, una nueva plataforma escalable, con soporte de IA y basada en la nube que unifica por primera vez los datos de los dispositivos BD en un ecosistema inteligente.
- En junio de 2024, Oracle NetSuite anunció una nueva solución para ayudar a las organizaciones de atención médica a mejorar la eficiencia empresarial y cumplir con la Ley de Portabilidad y Responsabilidad del Seguro Médico (HIPAA).
- Report ID: 4392
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto

Informe, 2027-2036



Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
