Perspectivas del mercado de conectividad celular para cargadores de vehículos eléctricos:
El mercado de conectividad celular para cargadores de vehículos eléctricos se valoró en 2700 millones de dólares en 2025 y se prevé que alcance los 9700 millones de dólares en 2035, con una tasa de crecimiento anual compuesta (CAGR) del 13,6 % durante el período de previsión, es decir, de 2026 a 2035. En 2026, se estima que el tamaño del mercado de conectividad celular para cargadores de vehículos eléctricos será de 3100 millones de dólares.
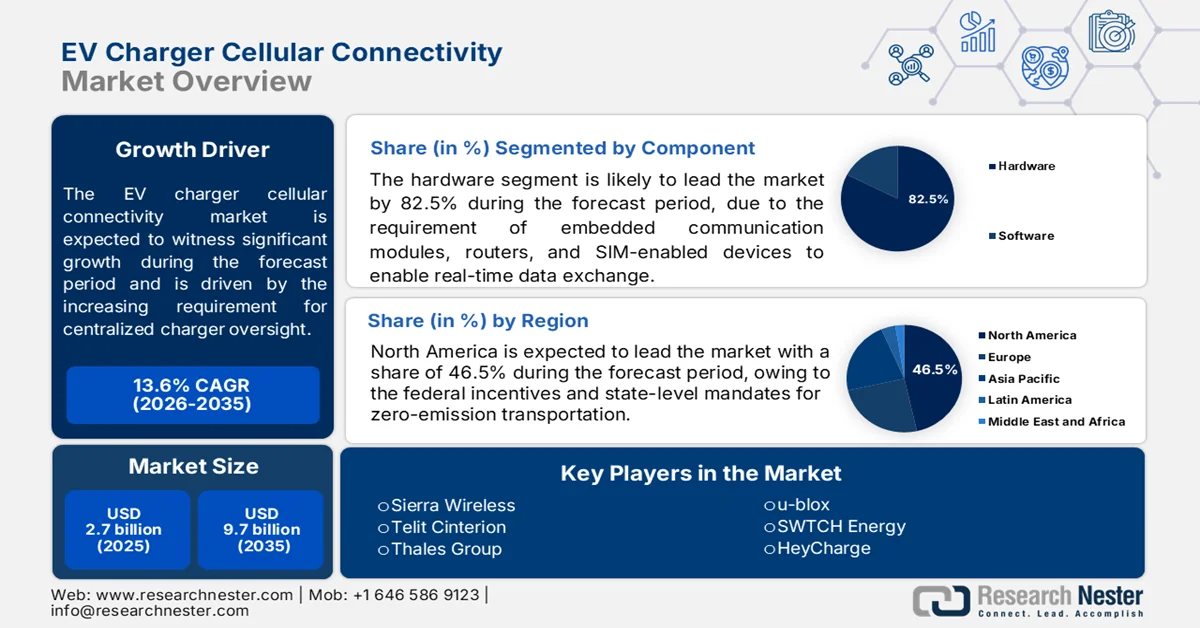
El mercado de conectividad celular para cargadores de vehículos eléctricos se expande junto con el rápido desarrollo de la infraestructura de carga y la creciente necesidad de una supervisión centralizada de los cargadores. La conectividad celular se ha convertido en una capa operativa fundamental para las redes de carga, ya que permite la monitorización de activos, la coordinación del mantenimiento, la gestión del software, el procesamiento de transacciones y el análisis de la utilización en instalaciones geográficamente dispersas. Según los datos de la Agencia Internacional de Energía (AIE) de 2025, el número global de puntos de carga públicos aumentó en 1,3 millones en 2024, lo que representa un incremento de más del 30 % con respecto a 2023. A medida que las redes de carga se expanden, los operadores invierten en arquitecturas de conectividad que puedan soportar mayores densidades de cargadores, mayores volúmenes de datos y requisitos de interoperabilidad entre múltiples puntos de carga.
El desarrollo del mercado también se ve impulsado por los programas de electrificación liderados por el gobierno y el creciente número de vehículos conectados que entran en circulación. La conectividad celular permite a los operadores de redes de carga, a los gestores de flotas y a los propietarios de infraestructuras administrar los activos de carga de forma remota, reduciendo así los requisitos de servicio de campo y mejorando la disponibilidad de la red. Los datos de la Agencia Internacional de Energía de 2025 indicaron que las ventas mundiales de automóviles eléctricos superaron los 17 millones de unidades, lo que refleja el crecimiento continuo de la base de vehículos que depende de una infraestructura de carga accesible y gestionada de forma eficiente. En Estados Unidos, la Oficina Conjunta de Energía y Transporte informó en 2025 que todos los estados, el Distrito de Columbia y Puerto Rico habían aprobado planes en el marco del programa de Infraestructura Nacional de Vehículos Eléctricos, lo que respalda el despliegue de un ecosistema de carga a nivel nacional.
Clave Cargador de vehículos eléctricos con conectividad celular Resumen de Perspectivas del Mercado:
Aspectos destacados regionales:
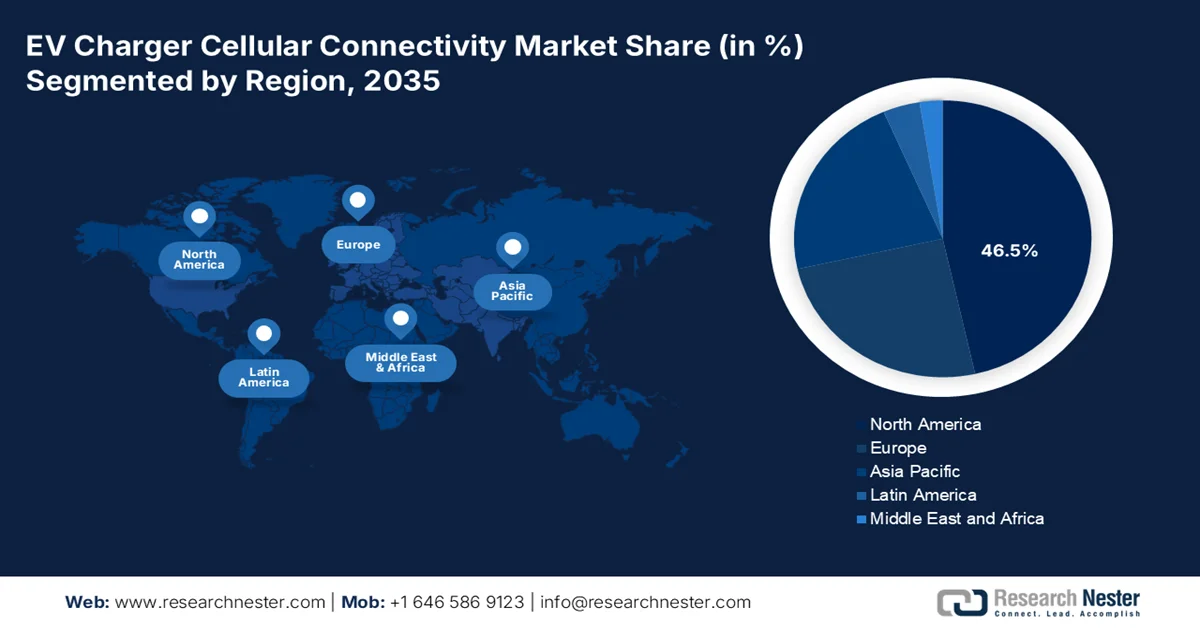
- Se prevé que Norteamérica domine el 46,5 % del mercado de conectividad celular para cargadores de vehículos eléctricos en 2035, impulsada por la rápida expansión de la infraestructura, respaldada por incentivos federales y mandatos estatales de transporte con cero emisiones.
- Se proyecta que Asia-Pacífico experimente el mayor crecimiento del mercado entre 2026 y 2035, impulsado por iniciativas masivas de electrificación respaldadas por el gobierno.
Análisis por segmento:
- Se prevé que el segmento de hardware acapare el 82,5 % del mercado de conectividad celular para cargadores de vehículos eléctricos en 2035, impulsado por el creciente despliegue de infraestructura de carga pública.
- Se espera que el segmento de operadores de redes de carga mantenga una posición de liderazgo entre 2026 y 2035, debido a la rápida expansión de la infraestructura de carga pública.
Tendencias clave de crecimiento:
- Aumento de la inversión pública en infraestructura de carga para vehículos eléctricos en EE. UU.
- Financiamiento gubernamental para infraestructura nacional de carga de vehículos eléctricos
Principales desafíos:
- Brechas en la cobertura de la red
- Altos costos de certificación de módulos
Principales actores:Sierra Wireless (Canadá), Telit Cinterion (Alemania), Thales Group (Francia), u-blox (Suiza), SWTCH Energy (Canadá), HeyCharge (Alemania).
Global Cargador de vehículos eléctricos con conectividad celular Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2025: 2700 millones de USD
- Tamaño del mercado en 2026: 3100 millones de USD
- Tamaño del mercado proyectado: 9700 millones de USD para 2035
- Previsiones de crecimiento: 13,6 % de CAGR (2026-2035)
Dinámica regional clave:
- Región más grande: América del Norte (46,5 % de participación en 2035)
- Región de más rápido crecimiento: Asia Pacífico
- Países dominantes: Estados Unidos, China, Alemania, Japón, Corea del Sur
- Países emergentes: India, Canadá, Reino Unido, Francia, Australia
Last updated on : 25 August, 2025
Mercado de conectividad celular para cargadores de vehículos eléctricos: factores de crecimiento y desafíos
Factores de crecimiento
- Incremento de la inversión pública en la infraestructura de carga en EE. UU.: Según datos del Departamento de Transporte de EE. UU. de septiembre de 2024, se destinaron 2.500 millones de dólares a proyectos de carga comunitarios y en corredores eléctricos. Estas inversiones amplían la cobertura de carga en zonas urbanas, rurales y regiones desatendidas, donde la conectividad celular suele ser el principal medio de comunicación. A medida que se instalan más estaciones de carga en regiones geográficamente dispersas, la demanda de soluciones de conectividad seguras y resilientes sigue aumentando. Por lo tanto, los proveedores de conectividad se benefician de una mayor base instalada de infraestructura de carga que requiere servicios de comunicación a largo plazo y capacidades de gestión de red.
- Financiación gubernamental para infraestructura nacional de carga de vehículos eléctricos : El gasto público en infraestructura de carga de vehículos eléctricos sigue siendo uno de los principales impulsores de la demanda de soluciones de conectividad celular para cargadores. Las autoridades públicas están destinando un capital considerable a la expansión de las redes de carga, lo que genera una necesidad correspondiente de comunicaciones fiables entre los cargadores y las plataformas de gestión. En Estados Unidos, el Departamento de Energía anunció en febrero de 2022 una inversión de 5.000 millones de dólares para el despliegue de infraestructura de carga de vehículos eléctricos, apoyando así corredores de carga interconectados en todo el país. Cada nuevo cargador público requiere conectividad para la monitorización remota, el procesamiento de transacciones, la gestión del mantenimiento y la generación de informes de rendimiento.
Desafíos
- Falta de cobertura de red: Los estacionamientos rurales y subterráneos suelen carecer de señal celular confiable, lo que provoca fallas en las transacciones. Los fabricantes deben integrar módulos multioperador o respaldo satelital. Sierra Wireless soluciona este problema mediante la selección dinámica de operador, mientras que Telit Cinterion ofrece chipsets con capacidad de roaming que cambian automáticamente de red para mantener una conectividad continua durante las sesiones de carga.
- Altos costes de certificación de módulos: Los módulos celulares requieren costosas certificaciones de operadores y organismos reguladores en distintas regiones, lo que retrasa su comercialización. Thales Group simplifica este proceso con soluciones eSIM precertificadas, mientras que u-blox ofrece variantes de módulos aprobadas a nivel mundial, lo que reduce la duplicación de esfuerzos de prueba para los fabricantes de cargadores que ingresan simultáneamente a múltiples mercados internacionales.
Tamaño y pronóstico del mercado de conectividad celular para cargadores de vehículos eléctricos:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2025 |
|
Año de previsión |
2026-2035 |
|
CAGR |
13,6% |
|
Tamaño del mercado del año base (2025) |
2.700 millones de dólares |
|
Tamaño del mercado previsto para el año 2035 |
9.700 millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de conectividad celular para cargadores de vehículos eléctricos:
Análisis de segmentos de componentes
En el segmento de componentes, el hardware lidera el mercado de conectividad celular para cargadores de vehículos eléctricos y se prevé que alcance una cuota de mercado del 82,5 % a finales de 2035. Este segmento se ve impulsado por la necesidad de módulos de comunicación integrados, enrutadores, pasarelas, antenas y dispositivos con tarjeta SIM para el intercambio de datos en tiempo real. A medida que se expanden las redes de carga, los operadores priorizan el hardware de conectividad fiable para el monitoreo remoto, el diagnóstico, las actualizaciones de firmware y el procesamiento de pagos. El creciente despliegue de infraestructura de carga pública sigue impulsando la demanda de equipos de comunicación avanzados. Según datos de PBS de enero de 2025, Estados Unidos contaba con más de 203 000 puntos de carga públicos para vehículos eléctricos en 2025, lo que evidencia la creciente base instalada que requiere hardware de conectividad celular.
Análisis del segmento de usuarios finales
Los operadores de redes de carga representan el segmento de usuarios finales más importante, ya que gestionan grandes flotas de cargadores conectados y dependen en gran medida de la comunicación celular para la monitorización, el mantenimiento, el seguimiento de la utilización y la atención al cliente de las estaciones. Estos operadores requieren soluciones de conectividad seguras y escalables para garantizar la disponibilidad de los cargadores y dar soporte a las operaciones de toda la red. La rápida expansión de la infraestructura de carga pública está incrementando la demanda de plataformas centralizadas de gestión de la conectividad. Según datos de la GAO de julio de 2025, el número de estaciones de carga públicas para vehículos eléctricos en Estados Unidos superaba las 77 000 ubicaciones, lo que refuerza la necesidad de soluciones de conectividad celular robustas entre los operadores de redes de carga.
Análisis del segmento de aplicaciones
La gestión de operaciones es el segmento de aplicación líder en el mercado, ya que la conectividad celular es esencial para la supervisión en tiempo real de los cargadores, la detección de fallos, el mantenimiento predictivo, las actualizaciones de software y la optimización del rendimiento de la red. Los operadores de carga utilizan sistemas conectados para mejorar la fiabilidad, reducir el tiempo de inactividad y gestionar de forma eficiente los activos distribuidos geográficamente. A medida que la infraestructura de carga de vehículos eléctricos se expande, la supervisión operativa eficaz cobra cada vez más importancia. Según la Oficina Conjunta de Energía y Transporte de EE. UU., el programa de Infraestructura Nacional de Vehículos Eléctricos (NEVI) aprobó planes para distribuir el despliegue de carga de vehículos eléctricos entre los estados, lo que respalda la expansión de las redes de carga conectadas que dependen de capacidades avanzadas de gestión de operaciones.
Nuestro análisis exhaustivo de la conectividad celular de los cargadores de vehículos eléctricos incluye los siguientes segmentos:
Segmento | Subsegmentos |
Zona de carga |
|
Componente |
|
Tipo de cargador |
|
Conectividad |
|
Usuario final |
|
Solicitud |
|

Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Mercado de conectividad celular para cargadores de vehículos eléctricos: análisis regional
Análisis del mercado norteamericano
América del Norte domina el mercado de conectividad celular para cargadores de vehículos eléctricos y se espera que alcance una cuota de ingresos regional del 46,5 % para finales de 2035. La región se ve impulsada por la rápida expansión de la infraestructura, motivada por incentivos federales y mandatos estatales para el transporte de cero emisiones. Los fabricantes se enfrentan a un panorama fragmentado donde la cobertura celular varía significativamente entre densos corredores urbanos y carreteras interestatales remotas, lo que exige capacidades de roaming multi-red. El mercado está fuertemente influenciado por estrictas regulaciones de ciberseguridad y privacidad de datos, lo que obliga a los proveedores a integrar un cifrado robusto directamente en los módulos celulares. Además, la interoperabilidad con las redes eléctricas y los ecosistemas de pago existentes sigue siendo una prioridad, lo que impulsa a las empresas hacia soluciones de conectividad definidas por software.
La continua inversión en infraestructura para vehículos eléctricos y la creciente necesidad de comunicaciones fiables en las redes de carga están transformando el mercado de conectividad celular para cargadores de vehículos eléctricos en EE. UU. La conectividad celular se está integrando en las estaciones de carga para permitir diagnósticos remotos, monitorización en tiempo real, gestión de software y procesamiento seguro de pagos. La demanda es especialmente alta entre los operadores de redes de carga que buscan soluciones escalables para activos geográficamente dispersos. Según datos de Congress.gov de junio de 2025, se habían destinado más de 3300 millones de dólares del Programa de Fórmula NEVI a los estados para apoyar el despliegue de una red nacional de carga de vehículos eléctricos. Esta importante inversión pública está acelerando la instalación de cargadores y creando oportunidades significativas para los proveedores de conectividad celular que dan soporte a las operaciones de red y la gestión de activos.
El aumento de las inversiones en infraestructura de carga conectada para respaldar los objetivos de electrificación del país está transformando el mercado de conectividad celular para cargadores de vehículos eléctricos en Canadá . La conectividad celular se utiliza cada vez más para permitir la monitorización remota de cargadores, la gestión del mantenimiento, el procesamiento de pagos y la optimización de la red, especialmente en ubicaciones geográficamente dispersas donde las comunicaciones por cable pueden ser menos prácticas. Este crecimiento se ve impulsado por programas federales destinados a ampliar el acceso a la carga pública en regiones urbanas y rurales. Según el Gobierno de Canadá de marzo de 2026, el gobierno federal había desplegado 84 500 cargadores mediante compromisos de financiación en el marco del Programa de Infraestructura para Vehículos de Cero Emisiones (ZEVIP). Esta creciente cobertura de carga está generando una demanda sostenida de soluciones de conectividad celular fiables en todo el ecosistema de carga de vehículos eléctricos de Canadá.
Análisis del mercado de la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico experimente un rápido crecimiento en el mercado durante el período 2026-2035. Esta región se caracteriza por su extrema diversidad, que abarca desde ecosistemas tecnológicamente avanzados en Japón y Corea del Sur hasta mercados en rápida expansión y sensibles a los costos en el sudeste asiático e India. Los fabricantes deben lidiar con infraestructuras de telecomunicaciones fragmentadas, despliegues inconsistentes de 4G/5G y marcos regulatorios variables entre países. El mercado está fuertemente influenciado por las masivas iniciativas de electrificación respaldadas por los gobiernos, lo que impulsa a los proveedores hacia la producción de módulos de alto volumen y bajo costo. Las megaciudades urbanas demandan conectividad ultradensa con baja latencia para la integración de redes inteligentes, mientras que las zonas rurales requieren cobertura extendida y soluciones de bajo consumo energético.
La infraestructura de movilidad eléctrica y las crecientes inversiones en redes de carga gestionadas digitalmente están transformando el mercado de conectividad celular para cargadores de vehículos eléctricos en India . La conectividad celular se está volviendo esencial para la monitorización de cargadores, el diagnóstico remoto, la autenticación de usuarios, el procesamiento de pagos y la integración con sistemas de gestión de puntos de carga. El mercado se beneficia de las iniciativas gubernamentales que promueven la adopción de vehículos eléctricos y el despliegue de puntos de carga públicos en ciudades y carreteras. Según datos de DIYguru de febrero de 2026, India contaba con más de 26 000 estaciones de carga públicas para vehículos eléctricos instaladas a principios de 2025, lo que refleja un crecimiento significativo en la infraestructura de carga a nivel nacional. A medida que los operadores amplían sus redes y buscan una gestión eficiente de los activos de carga distribuidos, se espera que la demanda de soluciones de conectividad 4G y la emergente 5G se fortalezca en todo el mercado indio.
La aceleración por parte del gobierno del despliegue de infraestructura de carga a gran escala en todo el país está impulsando el mercado de conectividad celular para cargadores de vehículos eléctricos en China . La conectividad celular es cada vez más esencial para la gestión de redes de carga, permitiendo la monitorización remota, las actualizaciones de software, las transacciones de pago y la supervisión operativa en tiempo real. El mercado se beneficia de las iniciativas nacionales destinadas a apoyar la adopción generalizada de vehículos eléctricos y mejorar la accesibilidad a la carga. Según datos de la República Popular China de octubre de 2025, el país aspira a establecer una red nacional de 28 millones de instalaciones de carga para finales de 2027, con una capacidad de carga pública superior a los 300 millones de kilovatios, suficiente para dar servicio a más de 80 millones de vehículos eléctricos. Se espera que esta ambiciosa expansión aumente significativamente la demanda de soluciones de conectividad celular en todo el ecosistema de carga de China.
Análisis del mercado europeo
El mercado europeo se rige por marcos regulatorios estrictos, como el Reglamento de Infraestructuras de Combustibles Alternativos y las normativas de gestión de datos que cumplen con el RGPD. Los fabricantes deben garantizar una itinerancia transfronteriza fluida, dado que las redes de carga abarcan varios países con diversos operadores móviles. El mercado prioriza la interoperabilidad y los estándares abiertos, impulsando a los proveedores hacia diseños celulares modulares y preparados para el futuro que admitan la comunicación V2G y la integración con redes inteligentes. La preocupación por la sostenibilidad impulsa la demanda de módulos energéticamente eficientes con ciclos de vida prolongados. Además, la feroz competencia de los operadores de telecomunicaciones consolidados y las startups ágiles exige una innovación continua en seguridad, reducción de la latencia y gestión remota.
La infraestructura de movilidad eléctrica y el despliegue de estaciones de carga conectadas impulsan el mercado de conectividad celular para cargadores de vehículos eléctricos en Alemania . La conectividad celular se utiliza ampliamente para la monitorización remota de cargadores, el diagnóstico, el procesamiento de pagos, las actualizaciones de software y la gestión de redes, tanto públicas como privadas. Según datos de enero de 2026 de la Agencia Federal de Redes de Alemania (Bundesnetzagentur), Alemania contaba con más de 161 000 puntos de carga de acceso público. La continua expansión de la infraestructura de carga genera importantes oportunidades para los proveedores de conectividad celular, especialmente a medida que los operadores adoptan cada vez más plataformas de gestión digital para supervisar redes de carga extensas y geográficamente dispersas.
La creciente adopción de vehículos eléctricos y los objetivos nacionales de descarbonización impulsan el mercado en el Reino Unido . La conectividad celular es fundamental para la monitorización de cargadores, el mantenimiento remoto, las actualizaciones de software, el procesamiento de pagos y la gestión de redes en las redes de carga públicas. La demanda está aumentando entre los operadores de puntos de carga que buscan soluciones de comunicación fiables para los activos de carga distribuidos. Según datos del Gobierno del Reino Unido de febrero de 2025, el país contaba con 73.334 puntos de carga públicos para vehículos eléctricos instalados. Esta continua expansión de la infraestructura de carga está impulsando una mayor adopción de tecnologías de conectividad celular para garantizar el funcionamiento y la gestión eficientes de las redes de carga en todo el país.
Principales actores del mercado de conectividad celular para cargadores de vehículos eléctricos:
- Sierra Wireless (Canadá)
- Telit Cinterion (Alemania)
- Grupo Thales (Francia)
- u-blox (Suiza)
- SWTCH Energy (Canadá)
- HeyCharge (Alemania)
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- Sierra Wireless , líder en el mercado, ofrece módulos LTE-M y 5G robustos para la carga de vehículos eléctricos, que permiten actualizaciones remotas basadas en la nube y balanceo de carga. Su enfoque de computación perimetral reduce la latencia de autenticación, garantizando una conectividad fiable en tiempo real y optimizando el uso del ancho de banda celular para los operadores de puntos de carga .
- Telit Cinterion ofrece módulos GNSS y celulares integrados que permiten la itinerancia multioperador en redes de carga transfronterizas. Su plataforma de mantenimiento predictivo supervisa la integridad de la señal, mientras que la seguridad basada en hardware protege las transacciones de pago, lo que los hace ideales para infraestructuras públicas que requieren conectividad estable y permanente.
- Thales Group ofrece soluciones avanzadas de eSIM e iSIM en el mercado, que permiten la conmutación remota de redes sin necesidad de cambiar la tarjeta SIM físicamente. Su seguridad criptográfica facilita la comunicación segura entre vehículos y la red eléctrica, garantizando transacciones autenticadas y una experiencia de carga fluida en diversas regiones geográficas.
- u-blox se centra en módulos celulares de ultrabajo consumo con modos de ahorro de energía, ideales para cargadores solares aislados de la red. Su precisa sincronización horaria permite un registro exacto del consumo energético, lo que facilita los programas de respuesta a la demanda de redes inteligentes y prolonga la vida útil de los equipos en entornos con recursos energéticos limitados .
- SWTCH Energy implementa en el mercado una plataforma de conectividad basada en software que optimiza el uso de datos móviles mediante una programación inteligente. Su solución de problemas remota y la gestión adaptativa de la corriente reducen las visitas presenciales, lo que permite a los complejos residenciales de múltiples inquilinos maximizar el tiempo de actividad de los cargadores y la eficiencia operativa.
El mercado global de módulos de conectividad celular para cargadores de vehículos eléctricos está moderadamente consolidado y dominado por unos pocos fabricantes clave de IoT industrial y telecomunicaciones que han aprovechado su experiencia en módulos celulares para captar una cuota significativa en el sector de la infraestructura para vehículos eléctricos. Estos líderes compiten principalmente en certificaciones de operadores globales, tolerancias de amplio rango de temperatura y compromisos de suministro a largo plazo, cruciales para aplicaciones de grado automotriz. Los especialistas regionales en Europa y Asia están ganando terreno con funciones integradas de GNSS y computación perimetral segura, diferenciándose a través de la eficiencia energética y la personalización de la pila de protocolos.
Panorama corporativo del mercado:
Desarrollos Recientes
- En abril de 2026, SWTCH Energy anunció el lanzamiento de SWTCH Tap™, una nueva función de la plataforma SWTCH Cortex que permite a los conductores iniciar una sesión de carga con un solo toque en su smartphone, incluso sin cobertura móvil.
- En marzo de 2026, HeyCharge anunció HeyCharge Connect, una nueva línea de adaptadores diseñados para añadir gestión inteligente de energía a los cargadores de vehículos eléctricos existentes. El primer producto de la línea, MagicBox, está dirigido a propietarios de vehículos eléctricos domésticos y operadores de flotas, y estará disponible para los clientes de Easee en la región DACH.
- Report ID: 6682
- Published Date: Aug 25, 2025
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto

Informe, 2026-2035



Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
