Perspectivas del mercado de sistemas de gestión de datos clínicos:
El mercado de sistemas de gestión de datos clínicos alcanzó un valor de 6980 millones de dólares en 2026 y se prevé que alcance los 20 360 millones de dólares a finales de 2036, registrando una tasa de crecimiento anual compuesta (CAGR) de alrededor del 11,3 % durante el período de previsión, es decir, de 2027 a 2036. En 2027, el tamaño del sector de sistemas de gestión de datos clínicos se estima en 7770 millones de dólares.
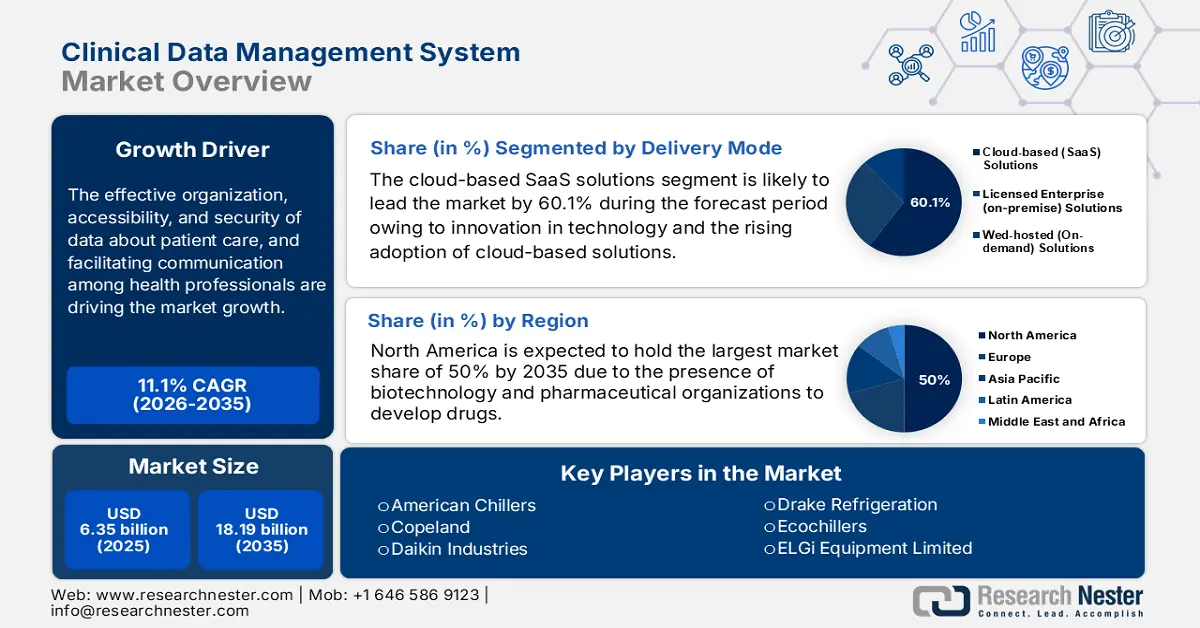
Se prevé que el mercado de sistemas de gestión de datos clínicos (CDMS) experimente una expansión significativa en los próximos años debido a la creciente demanda de ensayos clínicos, los estrictos sistemas regulatorios y la acelerada adopción de la transformación digital. El mercado también se ve impulsado por factores como los avances en medicina de precisión, biotecnología e investigación de enfermedades raras, que han intensificado la necesidad de soluciones eficientes para la gestión de datos.
Además, la inteligencia artificial y el aprendizaje automático se están integrando cada vez más en los sistemas de gestión de datos clínicos (CDMS) para la validación automatizada de datos, la detección de anomalías y el análisis predictivo, impulsando así la demanda del mercado. Por ejemplo, en abril de 2024, Quanticate anunció su colaboración con Phase V para optimizar los ensayos clínicos mediante IA y aprendizaje automático. Esta colaboración estratégica busca acelerar el desarrollo de fármacos mejorando la eficiencia y la calidad de los ensayos para apoyar a las empresas biotecnológicas. Se espera que la colaboración entre las CRO y las organizaciones tecnológicas impulse el crecimiento del mercado de sistemas de gestión de datos clínicos al aumentar la demanda de soluciones para ensayos clínicos.
Clave Sistema de gestión de datos clínicos Resumen de Perspectivas del Mercado:
Aspectos destacados regionales:
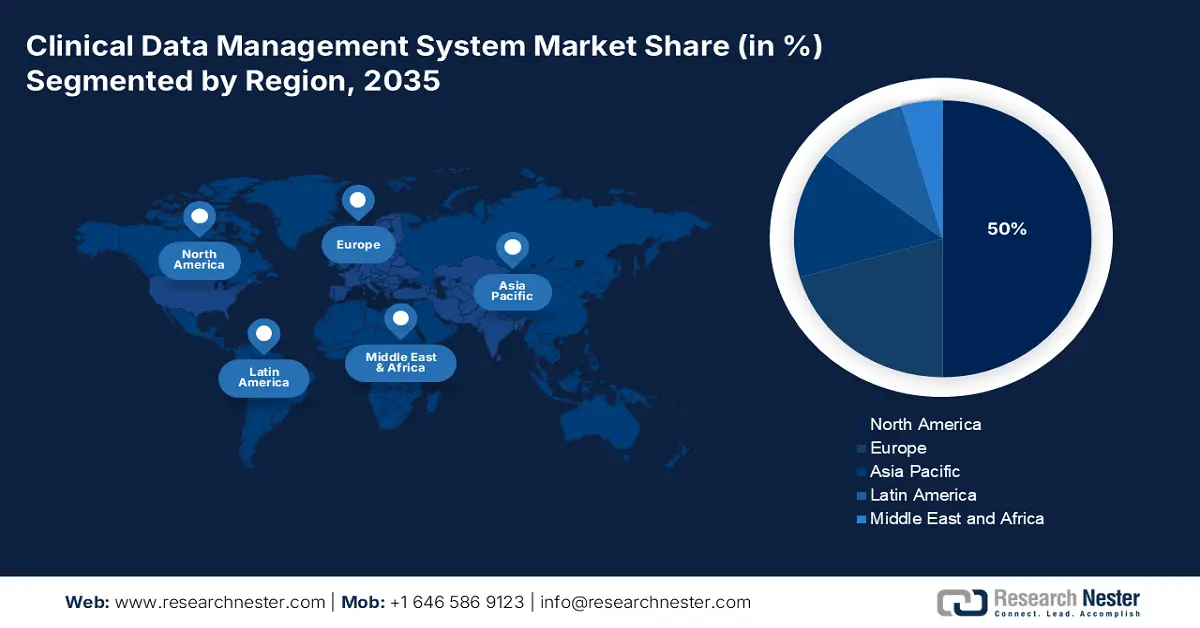
- América del Norte domina el mercado de sistemas de gestión de datos clínicos con una cuota del 50%, impulsada por la presencia de la industria biofarmacéutica y las iniciativas de investigación clínica basadas en datos, lo que consolida su liderazgo hasta 2036.
- Se prevé que el mercado de sistemas de gestión de datos clínicos de Asia-Pacífico crezca rápidamente entre 2027 y 2036, impulsado por el auge de la subcontratación clínica y la diversidad de las poblaciones de pacientes.
Análisis del segmento:
- Se prevé que el segmento de Organizaciones de Investigación por Contrato (CRO) mantenga su dominio con un fuerte crecimiento anual compuesto (CAGR) entre 2027 y 2036, impulsado por la creciente dependencia de las CRO para la recopilación de datos ante la creciente complejidad de los estudios de intervención.
- Se prevé que el segmento de software como servicio (SaaS) basado en la nube alcance una cuota de mercado del 60,1 % para 2036, gracias a la mayor seguridad, la personalización y las ventajas regulatorias en la gestión de datos clínicos.
Principales tendencias de crecimiento:
- Aumento del número de ensayos clínicos
- Adopción de soluciones basadas en IA
Principales desafíos:
- Desafíos de la inversión inicial
- Integración compleja del sistema
- Principales actores:Oracle Corporation, Medidata Solutions (una empresa de Dassault Systems), Veeva Systems, Parexel International Corporation, IBM Watson Health, BioClinica.
Global Sistema de gestión de datos clínicos Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2026: 6980 millones de USD
- Tamaño del mercado en 2027: 7770 millones de USD
- Tamaño del mercado proyectado: 20 360 millones de USD para 2036
- Previsiones de crecimiento: 11,3 % de CAGR (2027-2036)
Dinámica regional clave:
- Región más grande: América del Norte (50% de participación para 2036)
- Región de más rápido crecimiento: Asia Pacífico
- Países dominantes: Estados Unidos, Alemania, Reino Unido, Japón, Francia
- Países emergentes: China, India, Japón, Corea del Sur, Singapur
Last updated on : 31 August, 2026
Factores que impulsan el crecimiento del mercado de sistemas de gestión de datos clínicos y desafíos:
Factores de crecimiento
Aumento del número de ensayos clínicos: El principal motor del sector de los sistemas de gestión de datos clínicos es el creciente número de ensayos clínicos. Según el Observatorio Mundial de Investigación y Desarrollo en Salud de la OMS de 2024, Estados Unidos lidera con 186.497 ensayos clínicos registrados, seguido de China con 135.747 y la India con 74.031. Sectores como la biotecnología y la farmacéutica están ampliando sus esfuerzos de investigación para desarrollar nuevos fármacos, dispositivos médicos y tratamientos, lo que intensifica la necesidad de plataformas CDMS robustas. Estas soluciones desempeñan un papel fundamental en la optimización de la recopilación de datos, la mejora de la precisión y el cumplimiento normativo, lo que a su vez mejora la eficiencia de los ensayos.
Adopción de soluciones basadas en IA: La creciente adopción de soluciones alojadas externamente impulsa el crecimiento del mercado de sistemas de gestión de datos clínicos (CDMS) al permitir el acceso a datos en tiempo real, la escalabilidad y la validación de datos, convirtiéndolas en la opción preferida para la transformación de los sistemas de gestión de datos. Por ejemplo, en junio de 2024, Medidata lanzó un estudio de datos clínicos que integra datos de múltiples fuentes para acelerar el proceso de revisión y conciliación de datos hasta en un 80 % al reducir los errores manuales. Además, estas tecnologías disminuyen los costos operativos, lo que impulsa positivamente la expansión del mercado de sistemas de gestión de datos clínicos durante el período previsto.
Desafíos
Desafíos de inversión inicial: La implementación de un sistema de gestión de datos clínicos (CDMS) robusto implica una inversión financiera sustancial, lo que puede ser un obstáculo para las organizaciones farmacéuticas e instituciones de investigación, tanto pequeñas como medianas. Además de los costos asociados con las licencias de software, la integración del sistema, la capacitación del personal y el mantenimiento representan una barrera de entrada para las empresas con capital limitado. Si bien las soluciones web reducen el costo de la infraestructura de TI, el costo de configuración inicial dificulta la adopción de un CDMS para las organizaciones con presupuestos restringidos.
- Integración de sistemas complejos: La mayoría de las empresas farmacéuticas y biotecnológicas operan en diversas plataformas digitales, como la captura electrónica de datos (EDC), la gestión de la cadena de suministro para ensayos clínicos y aleatorización (RTSM) y los registros electrónicos de salud (EHR). Integrar un sistema de gestión de datos clínicos (CDMS) en estos sistemas ya existentes puede resultar técnicamente complejo, lo que genera problemas de incompatibilidad e ineficiencias operativas. La incompatibilidad entre los sistemas heredados y las nuevas soluciones CDMS puede reducir la velocidad de intercambio de datos, aumentar los costos y requerir un alto nivel de soporte de TI. Las organizaciones deben invertir en soluciones de integración personalizadas, lo que dificulta aún más la implementación del CDMS.
Tamaño y pronóstico del mercado de sistemas de gestión de datos clínicos:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2026 |
|
Período de pronóstico |
2027-2036 |
|
CAGR |
11,3% |
|
Tamaño del mercado del año base (2026) |
6.980 millones de dólares |
|
Tamaño del mercado previsto para el año 2036 |
20.360 millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de sistemas de gestión de datos clínicos:
Modalidad de entrega (Soluciones empresariales con licencia, Soluciones basadas en la nube, Soluciones alojadas en la web)
Según el modo de entrega, se prevé que el segmento SaaS basado en la nube domine la cuota de mercado de los sistemas de gestión de datos clínicos, alcanzando aproximadamente el 60,1 % a finales de 2036. Gracias a la mayor seguridad, la capacidad de personalización y las ventajas del cumplimiento normativo, este segmento ofrece a las organizaciones un control total sobre sus datos. Por ejemplo, en junio de 2021, IQVIA lanzó Clinical Data Analytics Solutions (CDAS), una plataforma SaaS que consolida datos de ensayos clínicos, tanto estructurados como no estructurados, para facilitar el acceso y el cumplimiento normativo. Además, facilita los ensayos descentralizados al estandarizar los datos del mundo real y los datos a nivel de paciente para obtener mejores perspectivas.
Uso final (Organizaciones de investigación por contrato, Empresas de dispositivos médicos, Empresas farmacéuticas/biotecnológicas)
Según el segmento de organizaciones de investigación por contrato (CRO) para uso final, se prevé que domine el mercado de sistemas de gestión de datos clínicos debido a su papel fundamental en las empresas farmacéuticas, biotecnológicas y de dispositivos médicos. A medida que aumenta la complejidad y el volumen de los estudios de intervención, los patrocinadores recurren a las CRO para gestionar la recopilación de datos. En 2023, Saama lanzó la primera plataforma de datos impulsada por IA del sector para acelerar el desarrollo clínico y ayudar significativamente a los patrocinadores y a las CRO a reducir los tiempos de identificación y generación de consultas en un 90 % por consulta, y a recortar el tiempo de conversión de datos de estudio en un 50 %, lo que subraya su dominio en el mercado de sistemas de gestión de datos clínicos para su expansión.
Nuestro análisis exhaustivo del mercado global incluye los siguientes segmentos:
Modo de entrega |
|
Uso final |
|

Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Análisis regional del mercado de sistemas de gestión de datos clínicos:
Análisis del mercado norteamericano
Se prevé que el mercado norteamericano de sistemas de gestión de datos clínicos (CDMS) represente más del 50 % de los ingresos a finales de 2036. Este dominio se debe a la presencia de numerosas empresas farmacéuticas y biofarmacéuticas destacadas, junto con organizaciones de investigación por contrato (CRO). En septiembre de 2024, P95 adquirió Assign DMB para ampliar sus servicios de gestión de datos y bioestadística, especialmente en el ámbito de las enfermedades infecciosas y las vacunas, lo que pone de manifiesto la creciente demanda de soluciones CDMS en el sector.
En Estados Unidos, los líderes del sector están invirtiendo en este mercado, lo que ha provocado un aumento en los estudios de investigación clínica y un cambio de los métodos convencionales de recopilación manual de datos a análisis de datos en tiempo real. Esto está impulsando a las empresas a incorporar sistemas de gestión de datos en su sector. Por ejemplo, en diciembre de 2024, ClinChoice extendió su alianza de 13 años con Medidata con la incorporación de un estudio de datos clínicos que mejora la gestión de datos para fortalecer las capacidades de los ensayos clínicos.
Se prevé que el mercado de sistemas de gestión de datos clínicos en Canadá experimente un crecimiento sustancial, impulsado por su enfoque en la investigación continua y la creciente concienciación sobre las necesidades sanitarias, junto con las colaboraciones con empresas del sector. En diciembre de 2024, HEALWELL anunció la adquisición de Orion Health, con el objetivo de crear un líder mundial en interoperabilidad de datos sanitarios e inteligencia artificial, mediante una operación de financiación de 50 millones de dólares estadounidenses.
Previsión del mercado de Asia Pacífico
La región Asia-Pacífico es el mercado de sistemas de gestión de datos clínicos (CDMS) de mayor crecimiento durante el período de pronóstico, debido al rápido crecimiento de las industrias farmacéutica y biotecnológica, la creciente subcontratación de servicios clínicos y una población de pacientes heterogénea. Los países de esta región ofrecen entornos propicios para diversos estudios clínicos, como los de oncología y enfermedades raras. En febrero de 2025, LabConnect y Australian Clinical Labs anunciaron su alianza para brindar apoyo tanto a consumidores como a fabricantes en el país.
El mercado de sistemas de gestión de datos clínicos en China está experimentando un crecimiento significativo impulsado por la expansión de los sectores farmacéutico y biotecnológico del país. Además, los estrictos marcos regulatorios del gobierno chino para la gestión de datos están impulsando la transformación digital en el sector sanitario. Tecnologías como la IA, la computación en la nube y la cadena de bloques en la gestión de datos clínicos están mejorando la eficiencia y el cumplimiento normativo, posicionando a China como líder mundial en la industria de los sistemas de gestión de datos clínicos.
Se prevé que el mercado indio experimente un crecimiento constante, impulsado principalmente por la adopción de soluciones digitales para la gestión de datos. Ante la creciente demanda de sistemas de gestión de datos eficientes, seguros y que cumplan con la normativa, las empresas indias se centran en la automatización y las plataformas tecnológicas. Por ejemplo, en agosto de 2024, Verdix AI, perteneciente al grupo Emmes, presentó nuevas capacidades de digitalización de protocolos para mejorar la eficiencia y la precisión de los datos.
Principales actores del mercado de sistemas de gestión de datos clínicos:
- Corporación Oracle
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- Medidata Solutions (una empresa de Dassault Systems)
- Sistemas Veeva
- Corporación Internacional Parexel
- IBM Watson Health
- BioClínica
- DATATRAK Internacional
- Medrio
- Sistemas de investigación Forte
- Sistemas OmniComm
El panorama empresarial en el mercado de sistemas de gestión de datos clínicos está impulsado principalmente por las estrategias competitivas que adoptan las empresas para revolucionar el sector con tecnologías emergentes. La colaboración entre organizaciones también está impulsando el crecimiento del mercado. Por ejemplo, en octubre de 2024, Harmony Healthcare IT anunció la adquisición de Trinisys para brindar soporte a la gestión de datos en el sector sanitario.
A continuación se presentan algunos de los actores más destacados del sector:
Desarrollos Recientes
- En octubre de 2024, MaxisIT lanzó DTect AI, una plataforma de análisis de datos clínicos basada en IA para mejorar la revisión de datos y la gestión de la calidad. Esto garantiza la integridad de los datos y acelera el ciclo de gestión de datos.
- En junio de 2021, IQVIA lanzó Clinical Data Analytics Solutions (CDAS) para facilitar ensayos clínicos más inteligentes y rápidos en todo el proceso. Esto impulsa el análisis predictivo, permitiendo tomar decisiones más acertadas en todo el proceso.
- Report ID: 7454
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto


Informe, 2027-2036



Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
