Global Next-Generation Memory Market TOC
- Market Definition and Research Methodology
- Market Definition and Segmentation
- Assumptions and Acronyms
- Research Objective and Methodology
- Executive Summary
- Industry Value Chain Analysis
- Market Dynamics
- Drivers
- Challenges
- Trends
- Opportunities
- Regulatory & Standards Landscape
- Industry Risk Analysis
- Technology Analysis
- COVID-19 Impact on the Global Next-Generation Memory Market
- Average Pricing Analysis
- Cross Segmentation of Technology with Respect to End-Use Industry
- Cross Segmentation of Storage Type with Respect to End-Use Industry
- Cross Segmentation of Size with Respect to End-Use Industry
- Feature Analysis
- Competitive Positioning
- Competitive Landscape
- Samsung Electronics Co., Ltd.
- Micron Technology, Inc.
- Cypress Semiconductor Corporation
- Everspin Technologies Inc.
- NXP Semiconductors
- KIOXIA Corporation
- Intel Corporation
- Avalanche Technology
- IBM Corporation
- Fujitsu Limited
- Western Digital Corporation
- CrossBar, Inc.
- SK HYNIX INC.
- Global Next-Generation Memory Market
- By Value (USD Million)
- Global Next-Generation Memory Market Segmentation Analysis 2020-2030
- By Technology
- Non-Volatile Memory
- Magneto-Resistive Random-Access Memory (MRAM)
- Ferroelectric RAM (FRAM)
- Resistive Random-Access Memory (RERAM)
- 3D XPoint (Quantx & Optane)
- Nano RAM (NRAM)
- Others
- Volatile Memory
- Hybrid Memory Cube (HMC)
- High-Bandwidth Memory (HBM)
- Non-Volatile Memory
- By Storage Type
- Mass Storage
- Embedded storage
- Others
- By Size
- 200 mm
- 300 mm
- 450 mm
- By End-User
- Enterprises
- Consumer Electronics
- Automotive and Transportation
- Telecommunications
- Military and Aerospace
- Energy and Power
- Banking and Financial Services
- Healthcare
- Others
- By Region
- North America
- Latin America
- Europe
- Asia-Pacific
- Middle East & Africa
- By Technology
- North America Next-Generation Memory Market
- Market by Value (USD Million)
- Market Segmentation:
- By Technology
- Non-Volatile Memory
- Magneto-Resistive Random-Access Memory (MRAM)
- Ferroelectric RAM (FRAM)
- Resistive Random-Access Memory (RERAM)
- 3D XPoint (Quantx & Optane)
- Nano RAM (NRAM)
- Others
- Volatile Memory
- Hybrid Memory Cube (HMC)
- High-Bandwidth Memory (HBM)
- Non-Volatile Memory
- By Storage Type
- Mass Storage
- Embedded storage
- Others
- By Size
- 200 mm
- 300 mm
- 450 mm
- By End-User
- Enterprises
- Consumer Electronics
- Automotive and Transportation
- Telecommunications
- Military and Aerospace
- Energy and Power
- Banking and Financial Services
- Healthcare
- Others
- By Country
- United States
- Canada
- By Technology
- Latin America Next-Generation Memory Market
- Market by Value (USD Million)
- Market Segmentation:
- By Technology
- By Storage Type
- By Size
- By End-User
- By Country
- Brazil
- Mexico
- Argentina
- Rest of Latin America
- Europe Next-Generation Memory Market
- Market by Value (USD Million)
- Market Segmentation:
- By Technology
- By Storage Type
- By Size
- By End-User
- By Country
- United Kingdom
- Italy
- France
- Germany
- Spain
- Russia
- Netherlands
- Rest of Europe
- Asia Pacific Next-Generation Memory Market
- Market by Value (USD Million)
- Market Segmentation:
- By Technology
- By Storage Type
- By Size
- By End-User
- By Country
- China
- India
- Australia
- Japan
- South Korea
- Rest of Asia Pacific
- Middle East & Africa Next-Generation Memory Market
- Market by Value (USD Million)
- Market Segmentation:
- By Technology
- By Storage Type
- By Size
- By End-User
- By Country
- GCC
- South Africa
- Israel
- Rest of Middle East & Africa
Marktausblick für Speicher der nächsten Generation:
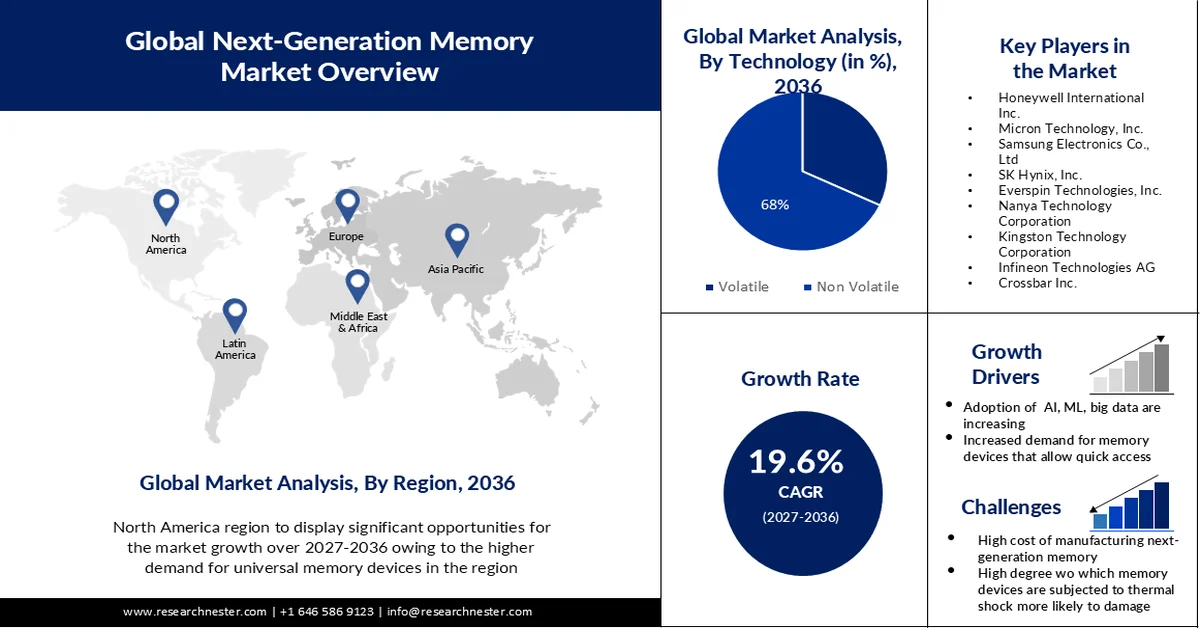
Der Markt für Speicher der nächsten Generation wurde 2026 auf 11,53 Milliarden US-Dollar geschätzt und soll bis Ende 2036 auf über 69,05 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von über 19,6 % im Prognosezeitraum 2027–2036 entspricht. Für 2027 wird der Markt für Speicher der nächsten Generation auf 13,79 Milliarden US-Dollar geschätzt.
Die steigende Nachfrage nach universellen Speichermedien, die durch die zahlreichen Vorteile dieser Speicherart begünstigt wird, trägt zum Marktwachstum bei. Im Zeitraum von 2023 bis 2028 wird ein weltweites Wachstum des Absatzvolumens von Speichereinheiten in der Unterhaltungselektronik um insgesamt 6,9 Millionen Stück erwartet. Prognosen zufolge wird das Volumen im Jahr 2028 2,6 Milliarden Stück erreichen.
Darüber hinaus ist die steigende Nachfrage nach Hightech-Geräten der Haupttreiber für das Wachstum des Speichermarktes der nächsten Generation in dieser Region. In vielen Ländern der Region ist ein Anstieg der Internetnutzung zu verzeichnen. Folglich steigt die Nachfrage der Internetnutzer nach fortschrittlichen Computerprodukten, was wiederum die Produktion von Speichergeräten der nächsten Generation ankurbeln wird. Laut Statistiken der Internationalen Fernmeldeunion (ITU) hat sich die Zahl der Internetnutzer im asiatisch-pazifischen Raum zwischen 2005 und 2019 von 355 Millionen auf 1,901 Milliarden erhöht.
Schlüssel Speicher der nächsten Generation Markteinblicke Zusammenfassung:
Regionale Highlights:
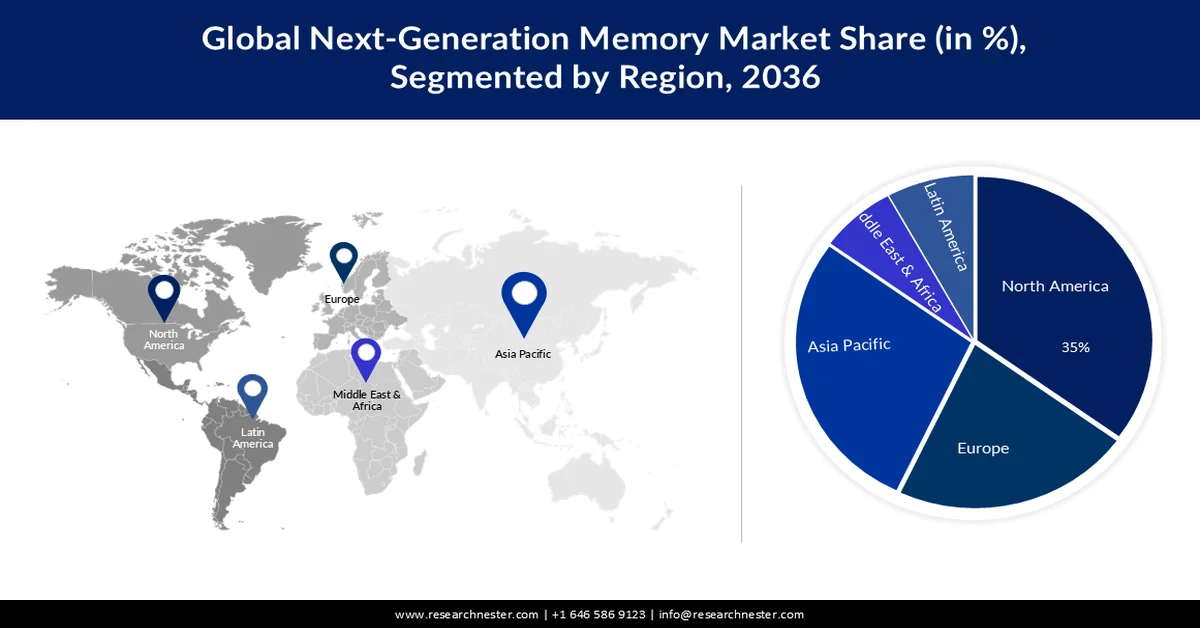
- Der nordamerikanische Markt für Speicher der nächsten Generation wird bis 2036 einen Anteil von rund 35 % erreichen. Treiber dieser Entwicklung sind die frühe Einführung von Technologien der nächsten Generation und eine leistungsstarke IT-Infrastruktur.
- Der asiatisch-pazifische Markt wird bis 2036 einen Anteil von 28 % erreichen. Dies wird durch die zunehmende Nutzung von Unterhaltungselektronik, insbesondere Smartphones und Tablets, begünstigt.
Segment-Einblicke:
- Das Segment der nichtflüchtigen Speicher im Markt für Speicher der nächsten Generation wird bis 2036 voraussichtlich einen Marktanteil von 68 % erreichen. Dies ist auf die steigende Nachfrage nach besseren, effizienteren und kostengünstigeren Speicherlösungen zurückzuführen.
- Das Massensegment im Markt für Speicher der nächsten Generation wird bis 2036 voraussichtlich einen Marktanteil von 52 % erreichen. Treiber dieser Entwicklung ist die Nachfrage nach Speicherkapazitäten mit schnellen Zugriffszeiten und hoher Zuverlässigkeit.
Wichtigste Wachstumstrends:
- Zunehmender Einsatz von Speichertechnologien der nächsten Generation in eingebetteten Systemen und IoT-Geräten
- Vermehrte Nutzung von Künstlicher Intelligenz, Big Data, Maschinellem Lernen und Cloud Computing
Wichtigste Herausforderungen:
- Zunehmender Einsatz von Speichertechnologien der nächsten Generation in eingebetteten Systemen und IoT-Geräten
- Wachsende Verbreitung von Künstlicher Intelligenz, Big Data, Maschinellem Lernen und Cloud Computing
Wichtigste Akteure:Honeywell International Inc., Micron Technology, Inc., Samsung Electronics Co., Ltd, SK Hynix, Inc., Everspin Technologies, Inc., Nanya Technology Corporation, Kingston Technology Corporation.
Global Speicher der nächsten Generation Markt Prognose und regionaler Ausblick:
Marktgröße & Wachstumsprognosen:
- Marktgröße 2026:11,53 Mrd. USD
- Marktgröße 2027:13,79 Mrd. USD
- Prognostizierte Marktgröße:69,05 Mrd. USD bis 2036
- Wachstumsprognose:19,6 % CAGR (2027–2036)
Wichtigste regionale Entwicklungen:
- Größte Region: Nordamerika (35 % Anteil bis 2036)
- Region mit dem schnellsten Wachstum: Asien-Pazifik
- Führende Länder: USA, Südkorea, China, Japan, Deutschland
- Aufstrebende Länder: China, Indien, Brasilien, Mexiko, Südkorea
Last updated on : 31 August, 2026
Wachstumstreiber und Herausforderungen des Speichermarktes der nächsten Generation:
Wachstumstreiber
- Zunehmender Einsatz von Speichertechnologien der nächsten Generation in eingebetteten Systemen und IoT-Geräten – Speicher der nächsten Generation wie MRAM und ReRAM bieten hohe Lese- und Schreibgeschwindigkeiten bei geringem Energieverbrauch und Datenstabilität. Dadurch eignen sie sich ideal für den Einsatz in eingebetteten Systemen und IoT- Geräten, die herkömmliche Speicher zunehmend ersetzen. Die Anzahl vernetzter IoT-Geräte wird laut aktuellen Daten auf etwa 15,14 Milliarden geschätzt. Bis 2030 wird sich diese Zahl voraussichtlich auf 29,42 Milliarden mehr als verdoppeln. Diese Speicher ermöglichen Instanton-Funktionen, verbessern die Energieeffizienz und erweitern die Datenspeicherung in intelligenten Geräten.
- Zunehmende Nutzung von Künstlicher Intelligenz, Big Data, Maschinellem Lernen und Cloud Computing – Der steigende Bedarf an hoher Bandbreite, geringem Stromverbrauch und groß skalierbarem Speicher ist auf die zunehmende Verbreitung fortschrittlicher Technologien wie Big Data, Künstlicher Intelligenz, Maschinellem Lernen und Cloud Computing zurückzuführen. Täglich werden etwa 2,5 Quintillionen Bit an Daten erzeugt. Weltweit werden 70 % der Daten nutzergeneriert, und die Ausgaben der Endnutzer für Cloud Computing belaufen sich auf rund 500 Milliarden US-Dollar pro Jahr.
- Steigende Nachfrage nach Speichermedien mit schnellem Zugriff und geringem Stromverbrauch – Speichermedien mit hoher Kapazität und hoher Geschwindigkeit gewinnen aufgrund des wachsenden Datenvolumens in Unternehmen und der zunehmenden Beliebtheit von Cloud-Speicherlösungen immer mehr an Bedeutung. Fortschrittliche Produkte verbessern kontinuierlich ihre Leistung und treiben damit einen Großteil der Halbleiterindustrie an. Um den Anforderungen an Speichermedien mit hoher Geschwindigkeit, geringem Stromverbrauch und größerer Skalierbarkeit gerecht zu werden, wurden verschiedene neue nichtflüchtige Speichertechnologien entwickelt, darunter RRAM, MRAM, FeRAM und NRAM. Diese Technologien bieten im Vergleich zu herkömmlichen Technologien eine höhere Skalierbarkeit, Dichte, Geschwindigkeit und Ausdauer. Nach einer Befehlsanforderung benötigen die meisten dieser neuen Speichertechnologien zwischen 1 und 10 Nanosekunden, um die spezifizierten Anforderungen zu erfüllen.
Herausforderungen
- Die Herstellungskosten für Speicher der nächsten Generation steigen weiter – Die Produktionskosten für hochdichte DRAMs und SRAMs sind heute sehr hoch, und auch die Herstellung von Speichern der nächsten Generation mit hoher Bitdichte ist mit erheblichen Kosten verbunden. Im Vergleich zu herkömmlichen Speichertechnologien sind die Produktionsprozesse neuer Speichergenerationen in der Regel komplexer. Der Einsatz von Spezialausrüstung, -materialien und -expertise kann zu höheren Kosten führen. Speichertechnologien der nächsten Generation bergen das Potenzial für geringere Produktionsausbeuten aufgrund von Problemen wie Defekten, Prozessabweichungen oder Materialschwierigkeiten in der frühen Entwicklungs- und Fertigungsphase. Infolgedessen sind die Kosten pro funktionsfähigem Chip aufgrund der geringeren Ausbeute höher.
- Je stärker Speicherbausteine thermischen Belastungen ausgesetzt sind, desto wahrscheinlicher werden sie beschädigt und beeinträchtigen somit das Marktwachstum.
- Das Wachstum des Marktes könnte durch höhere Entwicklungskosten aufgrund fehlender standardisierter Produktionsprozesse beeinträchtigt werden.
Marktgröße und Prognose für Speicher der nächsten Generation:
| Berichtsattribut | Einzelheiten |
|---|---|
|
Basisjahr |
2026 |
|
Prognosezeitraum |
2027–2036 |
|
CAGR |
19,6 % |
|
Marktgröße im Basisjahr (2026) |
11,53 Milliarden US-Dollar |
|
Prognostizierte Marktgröße (2036) |
69,05 Milliarden US-Dollar |
|
Regionaler Geltungsbereich |
|
Marktsegmentierung für Speicher der nächsten Generation:
Technologiesegmentanalyse
Im Markt für Speicher der nächsten Generation wird das Segment der nichtflüchtigen Speicher bis Ende 2036 voraussichtlich einen Umsatzanteil von rund 68 % erreichen. Das Wachstum dieses Segments ist auf die steigende Nachfrage nach besseren, effektiveren und kostengünstigeren Speicherlösungen zurückzuführen. Die Einschränkungen herkömmlicher nichtflüchtiger Speicher hinsichtlich Skalierbarkeit, Stabilität und anderer Parameter wurden durch moderne Speichertechnologien beseitigt. Die weltweite Datenakkumulation erfordert aufgrund der enormen Datenmengen effizientere Speicherlösungen mit hoher Kapazität. Täglich werden rund 328,77 Terabyte an Daten generiert. In diesem Jahr werden voraussichtlich etwa 120 Zettabyte an Daten anfallen. Die Geschwindigkeit und Leistung nichtflüchtiger Speicher sind mit Flash-Speichertechnologien wie DRAM oder SRAM vergleichbar, bieten jedoch höhere Speicherdichten, beispielsweise bei ReRAM und STT RAM PCM.
Segmentanalyse der Speichertypen
Das Massenspeichersegment im Markt der nächsten Generation wird bis 2036 voraussichtlich über 52 % des Umsatzes ausmachen. Massenspeicher werden häufig in Rechenzentren, Unternehmensspeichersystemen, Unterhaltungselektronik und anderen Anwendungen eingesetzt, die hohe Kapazität mit schnellen Zugriffszeiten und zuverlässiger Datenspeicherung erfordern. Weltweit gibt es rund 8.000 Rechenzentren. Künstliche Intelligenz wird für etwa 20 % der globalen Rechenzentrumskapazität genutzt.
Unsere detaillierte Analyse des globalen Marktes umfasst die folgenden Segmente:
Technologie |
|
Speichertyp |
|
Größe |
|
Endbenutzer |
|

Vishnu Nair
Leiter - Globale GeschäftsentwicklungPassen Sie diesen Bericht an Ihre Anforderungen an – sprechen Sie mit unserem Berater für individuelle Einblicke und Optionen.
Regionale Analyse des Marktes für Speicher der nächsten Generation:
Einblicke in den nordamerikanischen Markt
Nordamerika wird Schätzungen zufolge bis 2036 über 35 % des Marktanteils im Bereich Speicher der nächsten Generation erreichen. Die frühe Einführung der Technologien und Infrastrukturen der nächsten Generation wurde maßgeblich von Nordamerika vorangetrieben. In den Vereinigten Staaten ist die IT ein wichtiger Motor des Wirtschaftswachstums. Um mit der rasanten technologischen Entwicklung und dem wachsenden Datenvolumen in allen Sektoren Nordamerikas Schritt halten zu können, müssen leistungsfähigere Verarbeitungssysteme entwickelt werden. Der US-amerikanische Technologiemarkt macht 35 % der weltweiten Gesamtwirtschaft aus. Für 2023 wird ein Wachstum des US-amerikanischen Technologiesektors um 5,4 % prognostiziert. In den USA gibt es mehr als 585.000 Technologieunternehmen.
Einblicke in den APAC-Markt
Es wird erwartet, dass die Region Asien-Pazifik bis Ende 2036 einen Marktanteil von rund 28 % am Speichermarkt der nächsten Generation erreichen wird. Das starke Wachstum in dieser Region ist auf die hohe Verbreitung von Unterhaltungselektronik, insbesondere Smartphones, Tablets und Laptops, zurückzuführen. Laut einem Bericht wird die Mobiltelefonnutzung in Asien-Pazifik bis 2021 bei 74 % liegen und voraussichtlich im Laufe des nächsten Jahrzehnts auf 84 % steigen. Im selben Jahr wird zudem mit einem Mobilfunkanteil von 62 % gerechnet.
Akteure auf dem Speichermarkt der nächsten Generation:
- Intel Corporation
- Unternehmensübersicht
- Geschäftsstrategie
- Wichtigste Produktangebote
- Finanzielle Leistung
- Wichtigste Leistungsindikatoren
- Risikoanalyse
- Aktuelle Entwicklung
- Regionale Präsenz
- SWOT-Analyse
- Honeywell International Inc.
- Micron Technology, Inc.
- Samsung Electronics Co., Ltd
- SK Hynix, Inc.
- Everspin Technologies, Inc.
- Nanya Technology Corporation
- Kingston Technology Corporation
- Infineon Technologies AG
- Crossbar Inc.
Neueste Entwicklungen
- SK Hynix Inc. entwickelte als erstes Unternehmen der Branche ein 12-lagiges HBM31-Produkt mit einer Speicherkapazität von 24 Gigabyte², dem derzeit größten der Branche. Dem Unternehmen gelang die Entwicklung des 24-GB-Produkts, das die Speicherkapazität im Vergleich zum Vorgängerprodukt um 50 % steigerte. Dies folgte auf die Massenproduktion des weltweit ersten HBM3 im Juni 2022.
- Samsung gab den Start der Massenproduktion seiner Vertical-NAND-Chips (V-NAND) der 8. Generation bekannt, um den Speicherplatz in Serversystemen der nächsten Generation zu erweitern. Diese Chips bieten die branchenweit höchste Bitdichte und Speicherkapazität. Sie sollen es Unternehmen ermöglichen, die Speicherkapazität von Enterprise-Servern der nächsten Generation zu erweitern und deren Einsatz auf den Automobilmarkt auszudehnen.
- Report ID: 3724
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Entdecken Sie eine Vorschau auf die wichtigsten Markttrends und Erkenntnisse
- Prüfen Sie Beispiel-Datentabellen und Segmentaufgliederungen
- Erleben Sie die Qualität unserer visuellen Datendarstellungen
- Bewerten Sie unsere Berichtsstruktur und Forschungsmethodik
- Werfen Sie einen Blick auf die Analyse der Wettbewerbslandschaft
- Verstehen Sie, wie regionale Prognosen dargestellt werden
- Beurteilen Sie die Tiefe der Unternehmensprofile und Benchmarking
- Sehen Sie voraus, wie umsetzbare Erkenntnisse Ihre Strategie unterstützen können
Entdecken Sie reale Daten und Analysen
Häufig gestellte Fragen (FAQ)
Über diesen Bericht
Kontaktieren Sie unseren Experten


Bericht, 2027-2036



Urheberrecht © 2026 Research Nester. Alle Rechte vorbehalten.
