在线游戏市场展望:
2026年,在线游戏市场规模超过1223.7亿美元,预计到2036年底将达到3506亿美元,在预测期(即2027-2036年)内,复合年增长率约为11.1%。2027年,在线游戏行业的规模估计为1359.5亿美元。
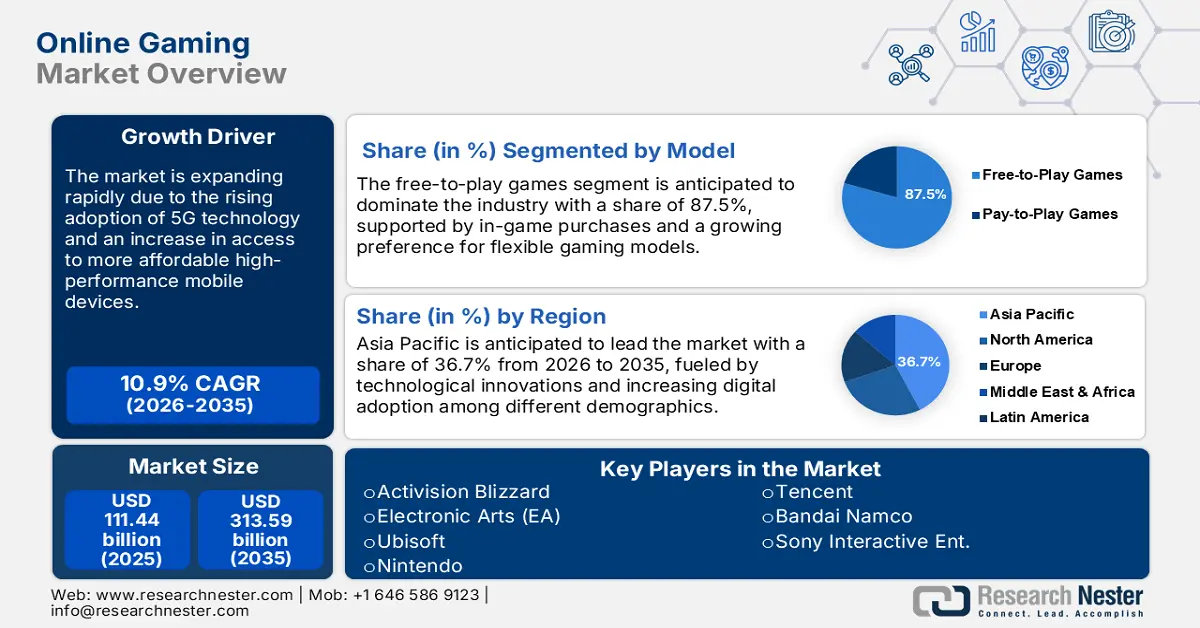
随着移动技术和互联网设施的进步,游戏市场正在迅速增长。移动技术的日益普及和网络连接的改善,为各个年龄段的游戏玩家创造了丰厚的商机。随着日常开支的增加,玩家希望在日常使用的电子设备上获得更加沉浸式的在线游戏体验。与此同时,游戏开发商专注于免费游戏模式,这种模式允许玩家无需预先付费,而是通过游戏内购来盈利。
全球许多国家的政府都在通过各种活动和合作推动市场增长。例如,欧盟制定了相关计划,旨在普及电子竞技和数字技能,这有望推动该地区市场的未来发展。其次,美国教育部于2023年9月推出了ED游戏博览会,展示了教育类游戏的潜力,并支持专注于此领域的游戏开发者。所有这些举措都在稳步拓展游戏的内涵,使其不再局限于娱乐,而是对未来游戏的发展方向产生深远影响。
关键 在线游戏 市场洞察摘要:
区域亮点:
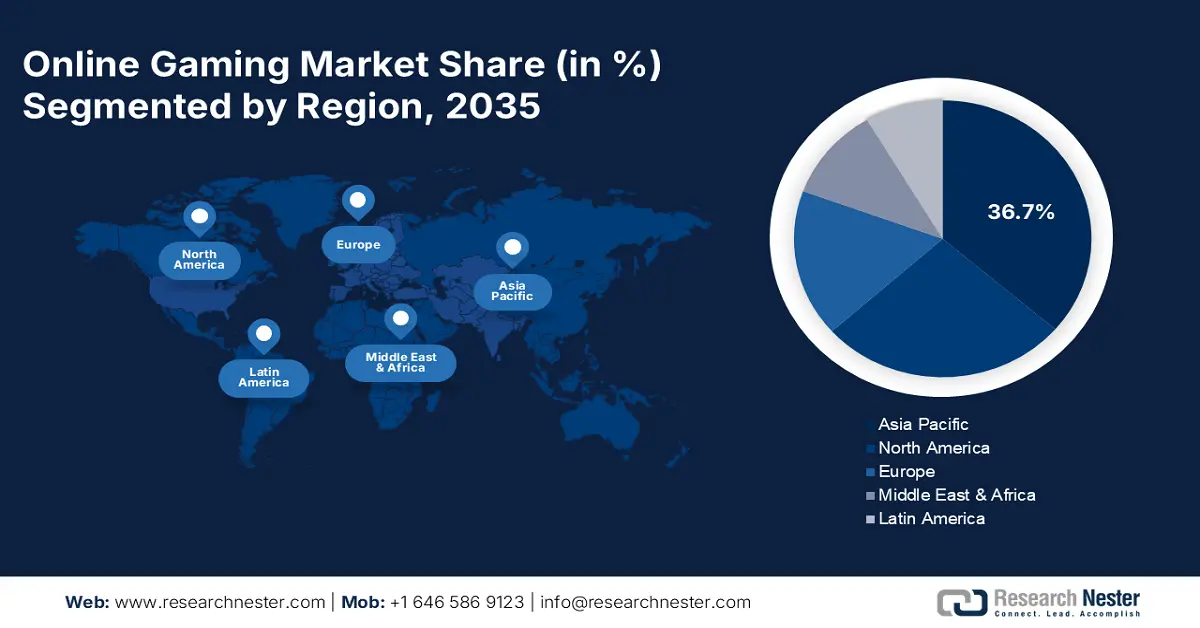
- 亚太地区以 36.7% 的市场份额主导着在线游戏市场,这得益于其强大的移动和 PC 游戏基础设施,预计到 2027 年至 2036 年将保持强劲增长。
- 北美在线游戏市场预计到 2036 年将实现显著增长,这主要得益于高速基础设施和庞大的在线游戏活动。
细分市场洞察:
- 预计到 2036 年,免费游戏细分市场将占据在线游戏市场 87.5% 以上的份额,其主要驱动力是游戏内购带来的收入以及其可扩展的商业模式。
- 在电子竞技日益普及以及品牌对直播平台投入增加的推动下,直播细分市场有望在 2027 年至 2036 年间实现显著增长。
主要增长趋势:
- 移动游戏和社交互动日益增长
- 云游戏技术的进步
主要挑战:
- 政府监管反弹
- 网络安全问题
- 主要参与者:腾讯、微软、动视暴雪、艺电(EA)和育碧。
全球 在线游戏 市场 预测与区域展望:
市场规模及增长预测:
- 2026年市场规模:1223.7亿美元
- 2027年市场规模:1359.5亿美元
- 预计市场规模:到2036年将达到3506亿美元
- 增长预测:2027-2036年复合年增长率11.1%
主要区域动态:
- 最大区域:亚太地区(到 2036 年,份额将达到 36.7%)
- 增长最快的地区:亚太地区
- 主要国家/地区:中国、美国、日本、韩国、德国
- 新兴国家:中国、印度、日本、韩国、巴西
Last updated on : 31 August, 2026
在线游戏市场增长的驱动因素和挑战:
增长驱动因素
- 移动游戏和社交互动蓬勃发展:各类网络游戏需求的增长是推动网络游戏行业发展的主要因素。智能手机和高速互联网的高普及率,尤其是在新兴网络游戏市场,持续推动着这一领域的扩张。先进且沉浸感强的移动游戏一直是游戏开发商关注的焦点。此外,社交互动也使得网络游戏成为主要的社交媒介。多人游戏和电子竞技赛事吸引了数百万观众。目前,竞技游戏已发展到相当成熟的阶段,其影响力催生了包括2023年8月举行的《英雄联盟》全球总决赛在内的众多赛事。因此,这也进一步增强了Twitch和YouTube Gaming等社区驱动型游戏和平台的活力。
- 云游戏的发展:云游戏平台的出现最大限度地减少了硬件对玩家的限制。例如,玩家无需购买昂贵的游戏主机或电脑即可畅玩此类游戏。微软于 2020 年 11 月推出的 Xbox云游戏服务便是这一趋势的最佳例证。此举不仅让更多玩家能够体验云游戏,也极大地拓展了全球玩家群体。
挑战
- 政府监管反弹:主要游戏市场地区的政府正在实施更严格的监管措施。例如,中国针对未成年人游戏时间的新政策对游戏开发商产生了影响。2022年3月,中国政府启动了监管机制,以控制日益严重的游戏成瘾问题。此类新规可能会影响游戏开发和收入来源,尤其对面向青少年市场的游戏影响更大。
- 网络安全问题:网络游戏的兴起也意味着网络安全问题的日益凸显。2023年3月,美国联邦贸易委员会发布报告,指出游戏平台遭受的网络攻击数量惊人,尤其涉及数据泄露和游戏内欺诈。当然,游戏内交易日益增多,因此,对于游戏开发商而言,安全的支付系统和个人信息保护等诸多问题仍然至关重要。
在线游戏市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
11.1% |
|
基准年市场规模(2026 年) |
1223.7亿美元 |
|
预测年份市场规模(2036 年) |
3506亿美元 |
|
区域范围 |
|
在线游戏市场细分:
模式(免费游戏、付费游戏)
预计到2036年,免费游戏(F2P)将占据超过87.5%的在线游戏市场份额。这种商业模式允许开发者免费提供游戏,并通过游戏内购或广告盈利,从而吸引包括休闲玩家和核心玩家在内的广泛受众。一些热门的F2P游戏包括《堡垒之夜》和《英雄联盟》。2024年1月,《堡垒之夜》的游戏内购收入超过10亿美元,这清晰地表明了这种模式的成功,它能够帮助玩家保持高参与度和盈利能力。相比之下,F2P模式具有可扩展性,因此游戏开发者可以定期发布更新,从而吸引并留住玩家更长时间。
流媒体(直播、点播)
预计2026年至2036年间,在线游戏市场的直播板块将呈现显著增长。Twitch和YouTube等游戏服务平台正将游戏发展成为一项吸引数百万观众观看的观赏性体育项目。电子竞技和其他功能,例如实时聊天打赏,进一步推动了直播的普及。例如,2023年3月,《使命召唤》世界锦标赛的直播观看时长已超过53.42万小时。随着越来越多的主播建立起忠实的社群,品牌和广告商也纷纷投资这些平台,进一步刺激了市场增长。
我们对全球市场的深入分析涵盖以下几个方面:
模型 |
|
平台 |
|
流媒体 |
|
游戏玩家类型 |
|
收入来源 |
|
类型 |
|
人口统计 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
在线游戏市场区域分析:
亚太市场分析
预计到2036年,亚太地区的游戏产业将占据36.7%的市场份额。这主要得益于中国、日本和韩国等国家拥有强大的移动和PC游戏基础设施。高速互联网是网络游戏的必备条件,而价格亲民的智能手机则是该地区游戏产业发展的关键支柱。此外,电子竞技的兴起以及一些国家政府将游戏产业视为文化和经济资产的举措,进一步推动了这一趋势。
预计到2036年,印度的在线游戏行业将迎来快速增长。智能手机的普及和数据流量套餐价格的下降,使得更多印度人更倾向于玩游戏。因此,移动游戏很可能成为推动印度成为亚太地区领先国家的关键因素之一。
中国是亚洲最大的游戏市场,这主要得益于其庞大的游戏生态系统。腾讯和网易等公司仍然是全球最大的游戏开发商之一。2022年10月,腾讯的手机游戏《王者荣耀》创下了收入纪录,这表明中国移动游戏文化十分强大。然而,自2022年3月起,对未成年人游戏时间的限制等监管因素仍然给该行业带来挑战,尤其是在拓展年轻用户群体方面。
北美市场分析
预计2026年至2036年间,北美在线游戏市场将保持显著增长。美国和加拿大的增长将推动北美在线游戏产业向前发展。该地区的市场环境特点是游戏技术投入巨大,且电子竞技竞技蓬勃发展。高速的基础设施和庞大的在线游戏用户群体是推动这一增长的主要动力。
美国仍然是北美市场最大的参与者,其中最大的本土公司包括微软、索尼和艺电(Electronic Arts)等。2022年1月,微软以687亿美元的价格完成了对视频游戏公司动视暴雪(Activision Blizzard)的收购,这笔交易有望改变游戏行业的未来。此次收购被认为是一项战略性举措,微软通过此举扩大了其在移动和云游戏领域的份额。
加拿大在线游戏行业也在稳步发展,重点在于人才培养和游戏设计创新。加拿大政府持续支持该行业,通过各种举措为本地开发商提供税收优惠和资金支持。2023年2月,加拿大媒体基金宣布投资2300万加元,用于支持包括电子游戏开发在内的互动数字媒体项目。这笔资金旨在帮助增强本地工作室的实力,并巩固加拿大在北美市场的地位。
在线游戏市场主要参与者:
- 腾讯
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 微软
- 动视暴雪
- 电子艺界(EA)
- 育碧
在线游戏市场竞争异常激烈,主要由腾讯、索尼、微软和动视暴雪等巨头主导。随着技术进步,以及游戏产品组合扩展到主机、移动和云游戏等不同平台,市场格局正在发生变化。例如,2022年8月,索尼收购了Savage Game Studios,进军移动游戏开发领域,此举令人鼓舞,也是索尼移动游戏扩张计划的一部分。此次收购凸显了索尼的战略,即从主机游戏领域向利润丰厚且蓬勃发展的全球移动游戏市场进行多元化发展。随着对电子竞技、云游戏和沉浸式技术的投资不断增加,竞争也日益激烈,这将进一步推动创新和全球增长。
以下是一些在线游戏市场的主要参与者:
最新发展
- 2023年7月,腾讯采取战略举措,收购了波兰游戏开发商Techland的多数股权,该公司曾开发过《消逝的光芒》(Dying Light)。此次收购使腾讯能够参与Techland的现有和未来项目,巩固其在AAA级游戏开发领域的地位,并扩大其在全球游戏市场的影响力。
- 2023年9月,EA推出了EA Sports FC,这是一个全新的足球游戏系列,标志着其与FIFA长期合作关系的结束。EA Sports FC包含了深受玩家喜爱的Ultimate Team、Career Mode和Volta等功能,旨在成为FIFA品牌的继任者,FIFA品牌曾主导足球游戏市场数十年。
- Report ID: 6503
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)




版权所有 © 2026 Research Nester。保留所有权利。
