免疫肿瘤临床试验市场展望:
2025年,免疫肿瘤临床试验市场规模超过113亿美元,预计到2035年底将达到381亿美元,在预测期(即2026年至2035年)内,复合年增长率约为12.9%。2026年,免疫肿瘤临床试验的行业规模估计为128亿美元。
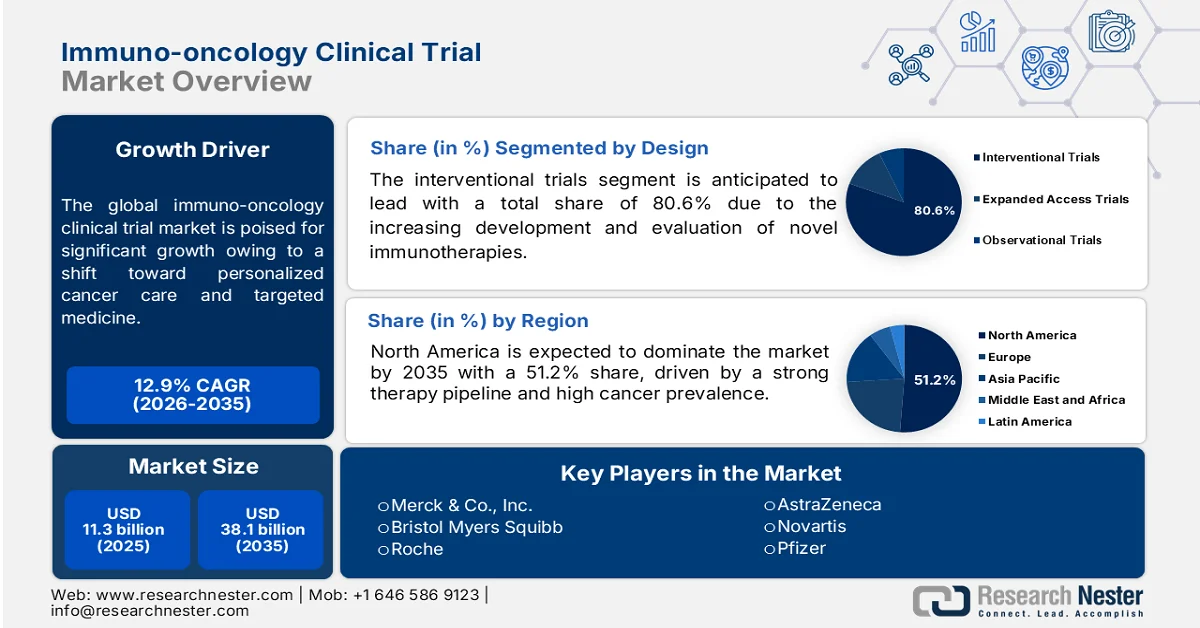
全球免疫肿瘤临床试验市场正以显著的速度扩张,这主要得益于癌症治疗模式向个性化和靶向治疗的转变。此外,制药和生物技术公司正积极拓展其研发管线,从传统的单药疗法转向将免疫疗法与现有标准疗法相结合的创新联合治疗方案。在此背景下,美国国立卫生研究院 (NIH) 于 2023 年 8 月发布报告称,免疫肿瘤疗法,例如免疫检查点抑制剂和 T 细胞衔接器,通过刺激免疫系统攻击癌细胞,推动了癌症治疗的发展。报告还指出,成功的临床开发需要精心选择癌症适应症、治疗方案、联合用药伙伴以及适应性试验设计。该领域未来的发展取决于优化的给药策略、可靠的生物标志物、临床终点以及精心设计的早期和晚期试验,以确保疗效的持久性。
此外,数字健康技术、分散式试验设计以及用于预测患者匹配的人工智能的整合,正在简化运营流程并扩大地域覆盖范围,从而推动免疫肿瘤临床试验市场的增长。随着各国研究人员对细胞机制的深入研究,该市场有望实现持续的长期增长。在此背景下,Biomunex Pharmaceuticals 于 2026 年 5 月宣布与 Gordion Bioscience 和 Tangramed Biotech 达成战略性人工智能合作,旨在利用其专有的 BiXAb® 双特异性和多特异性抗体平台,加速下一代癌症免疫疗法的发现和开发。这些合作将利用基于人工智能的靶点发现、生物医学数据分析和生成式人工智能方法,以识别新的治疗组合并加强肿瘤药物研发管线的开发。
关键 免疫肿瘤学临床试验 市场洞察摘要:
区域亮点:
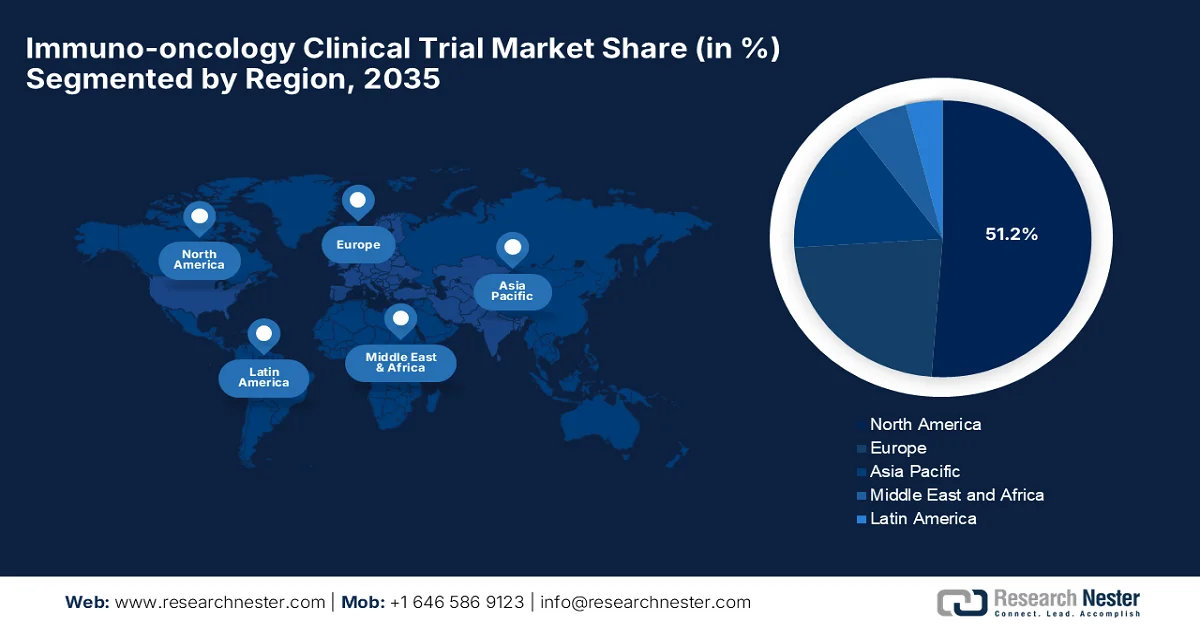
- 预计到 2035 年,北美将占据免疫肿瘤临床试验市场 51.2% 的市场份额,这主要得益于该地区强大的新型疗法研发管线和较高的癌症发病率。
- 预计亚太地区将在 2026 年至 2035 年期间实现最快增长,这主要得益于其庞大且多元化的患者群体,从而加快了复杂癌症研究的招募速度。
细分市场洞察:
- 预计到 2035 年,免疫肿瘤临床试验市场中,干预性试验细分市场将占据 80.6% 的市场份额,这主要得益于新型免疫疗法的研发和评估不断推进。
- 预计到 2035 年,实体瘤将在适应症细分市场中占据相当大的份额,这主要得益于全球实体恶性肿瘤的高发率、免疫检查点抑制剂临床评估的不断扩大以及个性化癌症疫苗的研发。
主要增长趋势:
- 医药和生物技术投资不断增长
- 监管审批和政府扶持政策
主要挑战:
- 患者招募和试验入组挑战
- 肿瘤异质性和治疗反应差异
主要参与者:默克公司(美国)、百时美施贵宝公司(美国)、罗氏公司(瑞士)、阿斯利康公司(英国)、诺华公司(瑞士)、辉瑞公司(美国)、吉利德科学公司(美国)、Agenus公司(美国)。
全球 免疫肿瘤学临床试验 市场 预测与区域展望:
市场规模及增长预测:
- 2025年市场规模:113亿美元
- 2026年市场规模:128亿美元
- 预计市场规模:到2035年将达到381亿美元
- 增长预测:2026-2035年复合年增长率12.9%
主要区域动态:
- 最大地区: 北美(到 2035 年,份额将达到 51.2%)
- 增长最快的地区: 亚太地区
- 主要国家/地区:美国、中国、日本、德国、英国
- 新兴国家:韩国、印度、新加坡、澳大利亚、加拿大
Last updated on : 29 July, 2026
免疫肿瘤临床试验市场——增长驱动因素和挑战
增长驱动因素
- 制药和生物技术投资不断增长:制药和生物技术公司的大量投资显著推动了免疫肿瘤临床试验市场的扩张。此外,各公司正投入大量资源用于专注于新型癌症免疫疗法的研发项目。2024年2月,诺华宣布达成协议,将以每股77.6美元的价格收购MorphoSys AG,总价约为29亿美元现金,其主要目标是加强其肿瘤产品线并拓展其血液病产品组合。此次收购包括用于治疗骨髓纤维化的后期在研BET抑制剂pelabresib,以及用于治疗实体瘤和淋巴瘤的早期EZH1/EZH2抑制剂tulmimetostat,这表明市场前景乐观。
- 支持性的监管审批和政府举措:有利的监管环境和政府支持为市场先行者创造了新的增长机遇。加速审批途径、资助项目和促进癌症研究的举措有助于缩短研发周期,从而激励企业扩大对晚期肿瘤治疗的临床研究。2024年2月,美国食品药品监督管理局(FDA)加速批准了由Iovance Biotherapeutics公司开发的lifileucel(Amtagvi),用于治疗既往接受过PD-1抑制剂治疗(必要时也接受过BRAF/MEK抑制剂治疗)的不可切除或转移性黑色素瘤成人患者。在临床试验中,lifileucel的客观缓解率达到31.5%,中位缓解持续时间尚未达到,这表明其有望成为晚期黑色素瘤患者的新治疗选择。
新兴免疫肿瘤疗法:临床试验进展及市场增长机遇(2026 年)
年 | 组织 | 倡议 | 市场机遇 |
2026-2029年 | NRG肿瘤科 | HELIO-RT III期临床试验评估免疫疗法联合或不联合立体定向放射治疗在晚期肝细胞癌中的疗效 | 支持III期免疫肿瘤学试验和实体瘤联合疗法研发的发展 |
2026 | Anixa Biosciences | 卵巢癌 CAR-T 疗法(lira-cel)和乳腺癌疫苗免疫疗法的 I 期试验 | 重点介绍早期免疫疗法研究中细胞疗法和癌症疫苗的扩展 |
来源:官方新闻稿
挑战
- 患者招募和试验入组挑战:由于严格的入组标准、生物标志物要求以及肿瘤特征的复杂性,招募合适的患者被认为是免疫肿瘤临床试验市场面临的主要挑战。大多数试验要求患者具有特定的基因谱、免疫标志物或处于疾病晚期,这反过来又会限制可用的受试者群体。除此之外,来自其他肿瘤临床试验的竞争也会减缓患者招募速度,尤其是在常见癌症领域,因为这些领域通常会同时测试多种试验性疗法。因此,任何类型的患者招募延迟都可能增加试验成本、延长研发周期并影响监管申报进度,从而对市场扩张产生负面影响。
- 肿瘤异质性和治疗反应差异:肿瘤异质性也是免疫肿瘤临床试验领域面临的一项重大科学挑战,因为癌细胞和免疫微环境在不同患者之间可能存在显著差异。免疫检查点抑制剂和其他免疫疗法在某些人群中已显示出显著疗效,但由于肿瘤生物学、免疫系统活性和耐药机制的差异,许多患者的获益仍然有限或短暂。另一方面,识别可靠的预测性生物标志物仍然具有挑战性,这反过来又会影响患者的选择和试验结果。此外,了解为什么有些肿瘤有效而另一些肿瘤无效需要广泛的研究和先进的分子分析,这会使临床试验设计更加复杂,并延缓有效疗法的研发。
免疫肿瘤临床试验市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2025 |
|
预测年份 |
2026-2035 |
|
复合年增长率 |
12.9% |
|
基准年市场规模(2025 年) |
113亿美元 |
|
预测年份市场规模(2035 年) |
381亿美元 |
|
区域范围 |
|
免疫肿瘤临床试验市场细分:
设计细分分析
在预测期内,干预性试验预计将在免疫肿瘤临床试验市场中占据主导地位,总份额达 80.6%。该领域的领先地位主要得益于新型免疫疗法的研发和评估不断推进,这些疗法包括免疫检查点抑制剂、CAR-T 细胞疗法、癌症疫苗和单克隆抗体。此外,各公司正大力投资于干预性研究,以确定这些疗法的疗效和最佳剂量。在此背景下,默克公司于 2024 年 5 月宣布,其 III 期 KEYNOTE-811 试验达到了总生存期的双重主要终点。帕博利珠单抗 (KEYTRUDA) 联合曲妥珠单抗和化疗显著改善了 HER2 阳性晚期胃癌或胃食管交界处腺癌患者的生存期,这表明该领域的应用前景更为广阔。
适应症细分分析
到2035年底,实体瘤(作为适应症细分领域的一部分)预计将在免疫肿瘤临床试验市场中占据相当大的份额。实体恶性肿瘤在全球范围内的高发病率、免疫检查点抑制剂临床评估的不断扩大以及个性化癌症疫苗的研发,都为该细分领域带来了新的增长机遇。此外,针对旨在克服肿瘤耐药性和改善长期临床疗效的联合免疫疗法策略的大量投资,也为该亚型的持续增长奠定了基础。2025年4月,一项由美国国立卫生研究院(NIH)牵头的试验发现,将特定的肿瘤浸润淋巴细胞疗法与帕博利珠单抗联合使用,可显著缩小既往接受过多种治疗后病情进展的晚期转移性胃肠道癌症患者的肿瘤体积。因此,这些发现凸显了个性化细胞免疫疗法在拓展常见实体瘤治疗选择方面的潜力,并支持开展广泛的研究以提高其疗效。
相段分析
在所讨论的时间范围内,III期临床试验预计将在免疫肿瘤临床试验市场占据显著份额。该细分市场的增长主要得益于大量评估新型免疫疗法的后期临床研究,以及监管机构对产品获批前疗效和安全性数据的日益严格要求。此外,免疫检查点抑制剂、细胞和基因疗法、癌症疫苗以及联合治疗方案等产品线的不断扩充也推动了该细分市场在该领域的领先地位。同时,制药和生物技术公司不断增加的投资、跨国和多中心试验活动的增多,以及为支持全球监管申报和适应症扩展而对验证性研究的需求不断增长,也共同促进了III期临床试验的强劲增长。
我们对免疫肿瘤临床试验市场的深入分析涵盖以下几个方面:
部分 | 子段 |
设计 |
|
适应症 |
|
阶段 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
免疫肿瘤临床试验市场——区域分析
北美市场洞察
预计在预测期内,北美免疫肿瘤临床试验市场将以51.2%的市场份额引领全球。该地区的领先地位主要得益于其强大的新型疗法研发管线和较高的癌症发病率。此外,北美还拥有充足的政府资金支持、有利的监管途径(例如快速通道认定)以及高度发达的医疗基础设施。2025年10月,美国食品药品监督管理局(FDA)宣布,其免疫肿瘤治疗项目将支持研究、教育和监管工作,以开发更安全、更个性化的免疫疗法。该项目还鼓励开展创新性临床试验和合作,以改进下一代免疫肿瘤疗法的评估和应用,从而确保市场能够实现标准增长。
美国卓越的研究基础设施和大量的生物技术风险投资正在推动该市场的增长。美国市场受益于密集的学术医疗中心和专业合同研究机构网络,这些机构简化了复杂方案的执行。2026年7月,希望之城宣布启动IMMUNO-BIOMAP II期临床试验,旨在研究晚期非小细胞肺癌如何产生免疫疗法耐药性,并改进治疗方案的选择。这是一项耗资2370万美元的联邦政府资助研究项目,将利用生物标志物、肿瘤DNA分析和预测模型来制定个性化治疗方案,并识别最有可能从特定治疗中获益的患者。
加拿大市场正以显著的速度发展,这得益于其公共医疗保健体系,该体系为患者数据和招募提供了集中化的框架。同时,政府出台的激励措施也推动了市场发展,例如科学研究和实验开发税收抵免,这些措施鼓励对新型免疫疗法进行本地投资和创新。根据2025年8月公布的政府数据,加拿大拥有强大的临床试验生态系统,约占全球试验总量的4%,在试验活动和效率方面位居世界前列。此外,先进的医疗保健基础设施、高素质的研究人员、政府资助和行业投资也为该市场提供了支持,从而为在各个治疗领域开展复杂的临床研究创造了理想的环境。
亚太市场洞察
预计在评估期内,亚太地区免疫肿瘤临床试验市场将以最快的速度增长。该地区的领先地位得益于其庞大且多元化的患者群体,这大大加快了复杂癌症研究的招募速度。此外,政府旨在实现医疗基础设施现代化并使监管框架与国际标准接轨的举措也为增长提供了支持,从而吸引全球生物制药投资。2024年11月,日本国立癌症中心、亚洲精准医疗中心和Paradigm Health联合推出了LC-SCRUM-CD,这是一个旨在加速精准肿瘤学研究的全国性临床试验网络。该计划将利用来自150多家医院的基因组数据,以改善患者匹配、扩大试验参与范围并简化癌症治疗的临床试验流程,从而显著重塑区域市场的增长格局。
在中国,免疫肿瘤临床试验市场正呈指数级增长,这主要得益于庞大的患者群体,使得临床试验的招募速度异常迅猛。此外,国内生物技术创新蓬勃发展,以及大量风险投资的涌入,也使本土企业成为全球竞争者,尤其是在CAR-T细胞疗法和PD-1/PD-L1抑制剂领域。根据2024年5月公布的政府数据,中国正通过政府支持、完善监管体系和建立以疾病为中心的科研平台,迅速扩展其临床试验基础设施,以加速药物研发。中国拥有数千项已注册的药物试验和强大的肿瘤研究能力,从而巩固了其在全球临床研究领域的地位。
印度极具成本效益的运营环境以及蓬勃发展的国内生物制药行业(专注于价格亲民的生物类似药和新型免疫疗法)正为印度的免疫肿瘤临床试验市场带来稳健增长。此外,印度遍布全国的专业肿瘤中心网络提供世界一流的临床专业知识和高质量的数据管理。2024年9月,印度新闻信息局(PIB)报道称,印度医学研究理事会(ICMR)已与产业界和学术机构建立合作关系,以加强印度首次人体I期临床试验的能力,并推进本土药物研发。这项举措旨在支持包括癌症治疗、疫苗和CAR-T细胞疗法在内的创新疗法,同时构建一个自给自足的临床研究生态系统。
欧洲市场洞察
在欧洲,免疫肿瘤临床试验市场预计将以相当可观的速度增长,这主要得益于其高度完善的医疗基础设施和雄厚的公共癌症研究资金支持。该地区的试验中心正积极采用分散式试验方法和先进的数字医疗技术,以优化患者保留率和招募效率。2026年2月,欧盟委员会宣布了“地平线欧洲”计划下2026年资助项目,该计划隶属于欧盟抗癌使命,其主要目标是支持创新癌症研究和以患者为中心的解决方案。这些项目将重点关注虚拟人体模型、早期癌症预测、免疫疗法试验、姑息治疗、幸存者支持以及提升癌症诊疗能力等领域,从而有力地推动了该地区市场的增长。
德国的免疫肿瘤临床试验市场正蓬勃发展,这得益于其作为生物医学研究和高科技医疗基础设施中心的重要地位。学术医疗中心与全球领先的生物制药企业之间的紧密合作推动了市场增长。高度规范的临床试验流程和对国际数据质量标准的严格遵守,为德国市场带来了诸多益处,吸引了更多投资。2023年2月,德国将国家肿瘤疾病中心(NCT)的规模从两个扩展到六个,旨在加强全国范围内的临床癌症研究,并改善患者获得创新疗法的机会。这一扩展后的中心网络得到了联邦教育与研究部的支持,专注于个性化肿瘤学、先进的临床试验以及加速将科研成果转化为临床应用。
英国国家医疗服务体系 (NHS) 独特的基础设施和完善的生命科学生态系统正在推动英国免疫肿瘤临床试验市场的发展。政府的各项举措也为市场增长提供了支持,英国药品和保健产品监管局 (MHRA) 积极提供监管指导,并开通了快速审批通道。2024 年 10 月,英国启动了 MANIFEST 项目,这是一项全国性的免疫疗法研究计划,获得了近 2800 万美元的联合资助,旨在了解癌症免疫疗法的反应和治疗相关的副作用。该计划将分析数千名患者的生物标志物、肿瘤特征、免疫谱和微生物组数据,以实现更加个性化的免疫疗法策略,从而加速新疗法的研发。
英国市场增长机遇:2023-2026年关键政府举措和临床试验进展
年 | 组织 | 倡议 | 免疫肿瘤临床试验市场机遇 |
2026 | 英国卫生和社会保障部和英格兰国民医疗服务体系 | NHS应用程序整合,方便参与罕见癌症临床试验 | 提高患者招募率并加速创新性癌症研究 |
2024 | 英国国家医疗服务体系(NHS England)和英国国家卫生与临床优化研究所(NICE) | KEYNOTE-A18试验支持帕博利珠单抗获批用于治疗宫颈癌 | 推动后期免疫疗法试验的开展和监管审批 |
2023 | 英国政府、英国国家医疗服务体系(NHS England)和BioNTech SE | 癌症疫苗启动平台,用于开展个性化癌症免疫疗法试验 | 扩大精准免疫疗法试验的参与范围并提高试验招募率 |
来源:官方新闻稿
免疫肿瘤临床试验市场主要参与者:
- 默克公司(美国)
- 百时美施贵宝(美国)
- 罗氏(瑞士)
- 阿斯利康(英国)
- 诺华(瑞士)
- 辉瑞(美国)
- 吉利德科学(美国)
- Agenus(美国)
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 默克公司是市场领先企业之一,其旗舰产品PD-1抑制剂KEYTRUDA®和广泛的肿瘤治疗产品线是推动市场发展的动力。该公司针对不同的癌症适应症开展了广泛的全球临床试验,包括实体瘤、血液系统恶性肿瘤以及生物标志物定义的患者群体。
- 百时美施贵宝是这一领域的主要贡献者,这得益于其成熟的免疫检查点抑制剂产品组合。此外,该公司还高度专注于联合免疫疗法、新一代免疫调节剂以及针对不同癌症类型的临床试验项目。
- 罗氏是一家在市场上占据重要地位的公司,其PD-L1抑制剂Tecentriq®(阿特珠单抗)以及不断扩展的肿瘤产品线使其在市场上拥有强大的影响力。该公司充分利用其整合的诊断和治疗能力,以支持精准医疗和生物标志物驱动的临床试验。
- 阿斯利康通过推进其肿瘤产品组合并拓展广泛的免疫疗法项目,建立了强大的市场地位。此外,该公司还积极开展肺癌、胃肠道癌症、妇科癌症和其他实体瘤的临床研究。
- 诺华是一家行业奠基者,通过先进的细胞疗法和不断增长的免疫疗法研发管线参与市场竞争。公司高度专注于开发针对难治性癌症的个性化免疫疗法和新型治疗平台。
以下是全球免疫肿瘤临床试验市场的主要参与者名单:
免疫肿瘤临床试验市场竞争激烈,众多制药和生物技术公司致力于开发和赞助基于免疫疗法的临床试验项目,并将其作为终端市场产品。该市场集中度适中,汇聚了众多全球领先企业,它们拥有丰富的肿瘤产品线、免疫检查点抑制剂平台以及生物标志物驱动的试验能力。该领域的主要生产商通过创新的免疫肿瘤资产、战略合作以及在实体瘤和血液肿瘤等适应症的拓展来展开竞争。例如,NeoTX Therapeutics于2024年5月宣布其海报展示已被2024年美国临床肿瘤学会(ASCO)年会接受,该海报展示了naptumomab estafenatox联合多西他赛治疗既往接受过治疗的晚期/转移性非小细胞肺癌(NSCLC)患者的II期临床试验的初步临床活性和安全性结果。该公司正在推进其专有的肿瘤靶向超抗原平台,该平台旨在引导免疫细胞靶向肿瘤,从而增强抗癌免疫反应。
市场企业格局:
最新发展
- 2026年7月,Agenus公司宣布完成高达3.4亿美元的私募融资,用于推进其新辅助治疗botensilimab和balstilimab(BOT+BAL)治疗高危MSS结肠癌的注册性3期临床试验ROBBIN。该笔资金将用于支持各项临床里程碑,包括中期病理反应和无事件生存期分析。
- 2026年7月,默克公司宣布,在KEYNOTE-C93 3期临床试验中,与铂类化疗相比,KEYTRUDA®(帕博利珠单抗)作为单药疗法,显著改善了晚期或复发性dMMR子宫内膜癌患者的无进展生存期(PFS)。
- Report ID: 8709
- Published Date: Jul 29, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)




版权所有 © 2026 Research Nester。保留所有权利。
