出血性疾病检测市场展望:
2026年,出血性疾病检测市场规模超过1.1293亿美元,预计到2036年底将达到2.3933亿美元,在预测期(即2027-2036年)内,复合年增长率约为7.8%。2027年,出血性疾病检测行业的市场规模估计为1.2174亿美元。
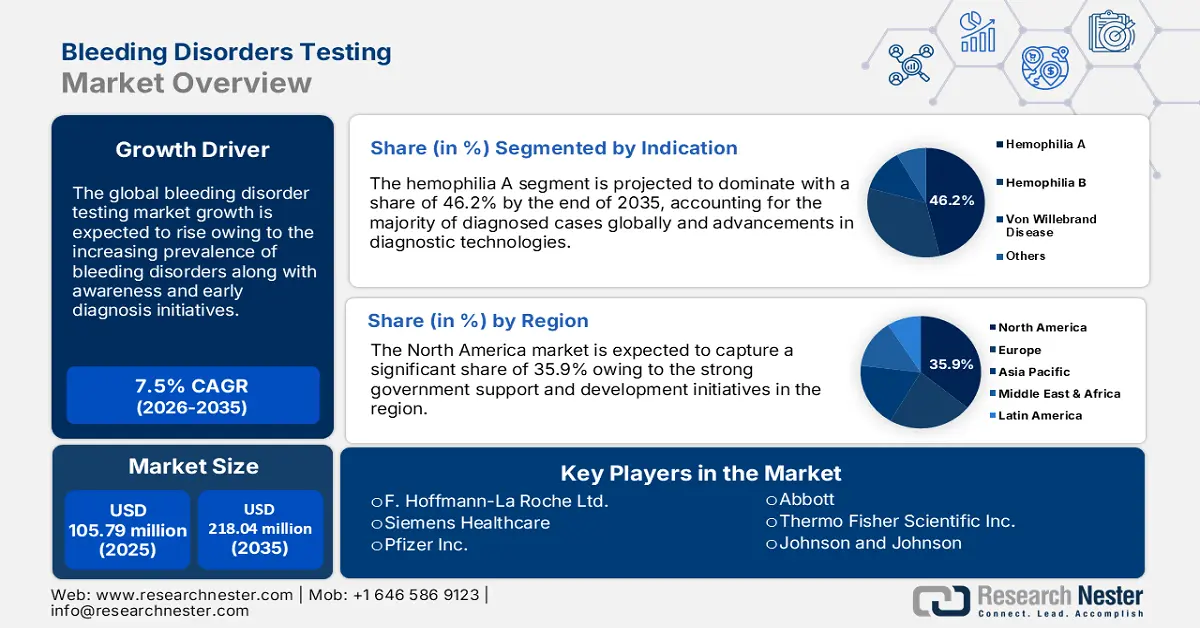
推动这一扩张的关键因素包括出血和凝血障碍的发病率上升,以及人们对改善患者预后的认识提高和早期诊断举措的增加。
根据美国国家医学图书馆 (NLM) 2023 年 4 月发布的一项临床研究,血友病 A、B 和血管性血友病等遗传性出血性疾病是由凝血蛋白缺乏引起的。血友病 B,又称圣诞节病,是一种 X 连锁遗传病,每 3 万名男婴中就有 1 例患病;而血管性血友病则影响约 1% 的人口,女性更容易出现症状,表现为月经出血。因此,这些疾病的高发率促使人们需要进行早期检测,并加速了市场增长。
关键 出血性疾病检测 市场洞察摘要:
区域亮点:
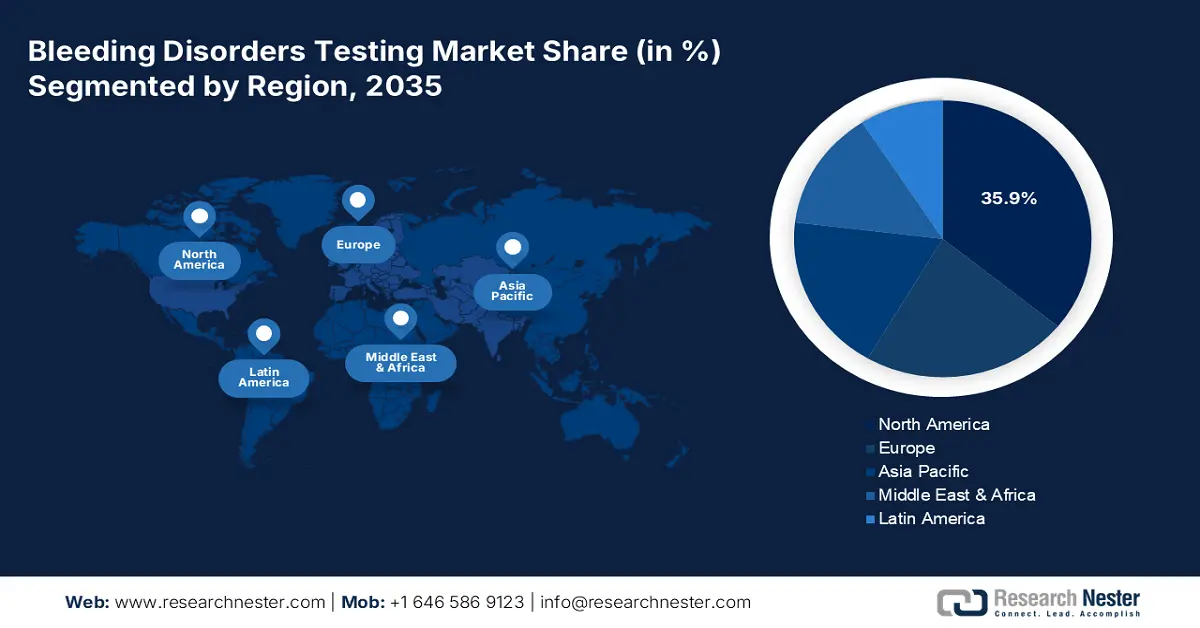
- 北美地区在出血性疾病检测市场中占据领先地位,市场份额高达 35.9%,这主要得益于先进的医疗保健体系和完善的监管框架,预计其主导地位将持续到 2027 年至 2036 年。
- 亚太地区的出血性疾病检测市场预计到 2036 年将实现最快增长,这主要得益于患者群体不断扩大以及政府对罕见病诊断的大力支持。
细分市场洞察:
- 预计到 2036 年,出血性疾病检测细分市场将占据 46.20% 的市场份额,这主要得益于对用于早期检测 A 型血友病的先进诊断检测方法的日益重视。
主要增长趋势:
- 诊断技术的进步
- 政府举措的增加
主要挑战:
- 检测成本高
- 认知度有限
- 主要参与者:雅培、赛默飞世尔科技公司、格雷斯海默股份公司、强生公司。
全球 出血性疾病检测 市场 预测与区域展望:
市场规模及增长预测:
- 2026 年市场规模:1.1293 亿美元
- 2027 年市场规模:1.2174 亿美元
- 预计市场规模:到 2036 年将达到 2.3933 亿美元
- 增长预测:2027-2036 年复合年增长率为 7.8%
主要区域动态:
- 最大区域:北美(到 2036 年,份额将达到 35.9%)
- 增长最快的地区:亚太地区
- 主要国家/地区:美国、德国、日本、中国、英国
- 新兴国家:中国、印度、日本、巴西、墨西哥
Last updated on : 31 August, 2026
出血性疾病检测市场增长驱动因素和挑战:
增长驱动因素
诊断技术的进步:诊断技术的快速发展是出血性疾病检测市场的主要驱动力。高灵敏度检测、新一代测序和即时诊断等创新技术提高了出血性疾病的检出率。例如,2022年5月,Precision BioLogic公司在多个地区推出了CRYOcheck显色因子IX检测,用于更准确地诊断B型血友病。这些创新通过提高实验室效率和医疗服务的可及性,推动了市场的发展。
- 政府举措不断增加:出血性疾病检测市场主要受政府举措的推动,这些举措旨在提高公众意识并增加诊断服务的可及性。全球范围内,随着新生儿筛查等早期检测手段的普及,以及相关研究经费的投入,出血性疾病检测市场正朝着早期发现、改善健康状况的方向发展,这进一步促进了市场增长。2024年2月,世界血友病联盟(WFH)人道主义援助项目向印度捐赠了4200万国际单位的凝血因子,用于加强血友病治疗。该项目还与医疗机构开展研讨会和合作,以加强支持。因此,这些旨在提高患者生活质量的举措将在预测期内进一步推动市场增长。
挑战
- 检测成本高昂:这是全球出血性疾病检测市场面临的最大挑战之一。诊断检测涉及基因检测和显色底物分析等先进技术,这限制了发展中国家机构的投资。此外,这些检测需要专用设备和训练有素的专业人员,使其价格昂贵且往往难以获得。费用高昂可能导致诊断延误或漏诊,影响患者预后,并阻碍出血性疾病检测的广泛应用。
- 认知不足:由于人们对出血性疾病缺乏了解,以及许多地区诊断基础设施不足,这仍然是一个重大挑战。在发展中国家,医护人员在诊断这些疾病方面可能培训有限,这很可能导致漏诊或误诊。此外,偏远地区缺乏专业实验室和即时检测设施,限制了相关行业充分利用早期检测技术优势的能力。
出血性疾病检测市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
7.8% |
|
基准年市场规模(2026 年) |
1.1293亿美元 |
|
预测年份市场规模(2036 年) |
2.3933亿美元 |
|
区域范围 |
|
出血性疾病检测市场细分:
适应症(血友病A、血友病B、血管性血友病)
预计到2036年底,血友病A检测将占据出血性疾病检测市场约46.2%的份额。血友病A发病率高,需要早期诊断以避免并发症。此外,对先进诊断检测技术的日益重视也推动了血友病A检测的需求。例如,2023年3月,科钦的阿姆里塔医院推出了用于血友病诊断的VIII因子(F8)基因突变识别检测。该检测包括识别内含子22倒位,据估计,这种倒位会影响45%的重型血友病患者。因此,高效的诊断解决方案能够改善治疗策略,从而促进市场增长。
类型(试剂、耗材、仪器)
按类型划分,预计到2036年,试剂细分市场将在出血性疾病检测市场中实现显著增长。该细分市场的主导地位源于其在准确可靠的诊断测试中发挥的关键作用。2021年2月,Gerresheimer AG公司开发了一种具有标准化壁厚的先进试剂块,旨在提高试剂的有效性和降低成本。该公司采用敏捷的开发方法,以支持快速原型制作和临床试验。因此,这项创新有望提高试剂的可靠性和效率,从而加强出血性疾病的诊断。
我们对全球市场的深入分析涵盖以下几个方面:
适应症 |
|
类型 |
|
最终用户 |
|
Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
出血性疾病检测市场区域分析:
北美市场分析
预计到2036年,北美出血性疾病检测市场将占据超过35.9%的市场份额。这一主导地位主要归功于全球领先的医疗保健机构的存在以及该地区完善的监管框架。此外,该地区支持创新诊断解决方案的关键市场参与者也将在预测期内显著加速市场增长。同时,该地区的保险覆盖范围和报销政策也提高了检测服务的可及性。
由于美国较早采用尖端技术,因此在北美出血性疾病检测市场占据主导地位。美国疾病控制与预防中心(CDC)等政府项目也推动了对精准检测的需求。例如,根据CDC的一项研究,到2024年5月,美国预计将有33,000名男性患有血友病,且确诊年龄都很小。该研究还指出,早期诊断至关重要,因为重症病例可能导致危及生命的并发症。因此,这项研究强调了早期检测的必要性,并使美国成为诊断技术进步的中心。
加拿大的出血性疾病检测市场正稳步增长,这得益于多种合作模式,包括公私合作,从而确保关键领域广泛采用出血性疾病检测。加拿大拥有强大的出血性疾病治疗中心网络,有助于早期发现和治疗。据《女王公报》报道,Paula James 博士从加拿大卫生研究院 (CIHR) 的罕见病研究计划中获得了 130 万美元的资金,用于研究遗传性出血性疾病,从而加强了相关领域的研究生态系统,并使加拿大在全球市场占据优势地位。
亚太市场统计数据
预计亚太地区出血性疾病检测市场在预测期内将以最快的速度增长。该市场的主要驱动力是不断增长的患者群体和庞大的医疗基础设施所带来的出血性疾病检测需求。该地区各国政府积极推动罕见病诊断和私营实验室的扩张,以支持行业发展。尤其是在新兴经济体中,对诊断研究的投资不断增加,旨在帮助检测解决方案行业实现早期检测,从而改善患者的治疗效果。
中国在出血性疾病检测市场处于领先地位,这得益于政府政策对出血性疾病诊断和治疗的重视。中国生物技术产业的领先地位以及人工智能在诊断领域的应用,正在不断提高诊断的准确性和效率。例如,2024年1月,信博生物宣布其首个基于AVV的A型血友病治疗药物BBM-H803已启动注册临床试验,并开始对患者进行给药。这一里程碑事件凸显了中国在出血性疾病治疗领域取得的显著进展。
受医疗保健支出不断增长以及对出血性疾病早期检测日益重视的推动,印度的出血性疾病检测市场正蓬勃发展。2023年5月,科钦阿姆里塔医院和曼彻斯特血友病治疗中心宣布合作,旨在通过提供完善的护理和便捷的治疗,提升印度血友病患者的诊疗水平。他们还表示将引入凝血因子V和凝血因子V的诊断检测,从而使印度成为全球血友病检测市场中迅速崛起的重要力量。
出血性疾病检测市场主要参与者:
- F. Hoffmann-La Roche 有限公司
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 西门子医疗有限公司
- 雅培
- 赛默飞世尔科技公司
- 格雷斯海默股份公司
- 强生公司
- 辉瑞公司
- 诺和诺德
- 桑加莫治疗公司
- 奥克塔法玛股份公司
- 拜耳股份公司
- 百特国际公司
出血性疾病检测市场的企业正着力发展凝血分析仪、分子诊断和即时检测解决方案。许多企业专注于战略合作与协作以及地域扩张,以加速产品应用并扩大市场份额。例如,2021年3月,武田药品工业株式会社宣布与Enzyre BV公司建立合作关系,旨在加速Enzyre公司面向出血性疾病患者的诊断平台的发展。因此,预计此类战略整合将在预测期内带来丰厚的增长机遇。
一些主要的市场参与者包括:
最新发展
- 2024年12月,在辉瑞公司决定停止开发后,桑加莫治疗公司(Sangamo Therapeutics, Inc.)重新获得了其A型血友病基因治疗项目的全部权利。此前,AFFINE III期临床试验取得了积极的结果,达到了主要和次要终点。
- 2024年2月,奥克塔制药公司(Octapharma AG)扩展了VWDtest.com平台,旨在提高人们对血管性血友病的认识和诊断水平,从而改善全球出血性疾病的管理。该平台支持早期检测和治疗程序。
- 2024年2月,F.罗氏公司在认可CE标志的国家推出了三种新的凝血检测方法,用于检测Xa因子抑制剂阿哌沙班、恩多沙班和利伐沙班,以帮助预防中风和血栓栓塞。
- Report ID: 7438
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)


版权所有 © 2026 Research Nester。保留所有权利。
