血液凝固检测市场展望:
2026年,血液凝固检测市场规模为50亿美元,预计到2036年底将超过94.7亿美元,在预测期(即2027-2036年)内,复合年增长率将超过6.6%。2027年,血液凝固检测行业的规模估计为53.3亿美元。
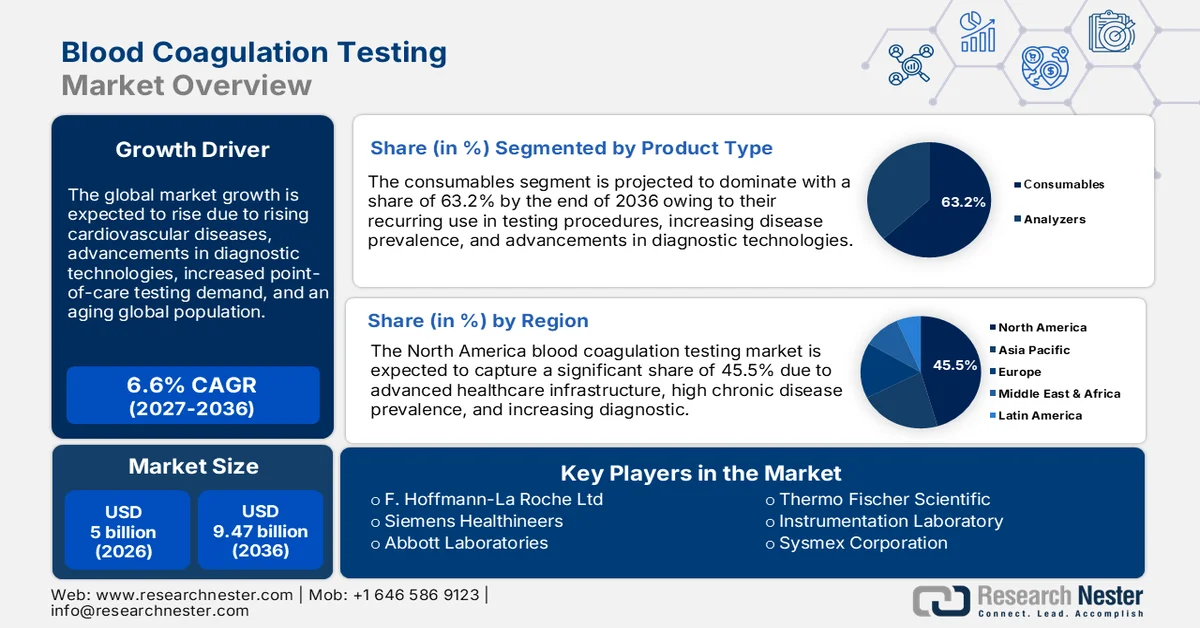
凝血相关疾病(例如血友病、血栓形成倾向和维生素K缺乏症)的日益普遍,显著提升了对可靠高效的血液凝固检测的需求。根据美国疾病控制与预防中心(CDC)2024年5月发布的一份报告,美国每年有多达90万人罹患静脉血栓栓塞症(VTE),这是一种血栓。这些疾病需要精准监测和早期发现以预防并发症,从而推动了先进诊断解决方案的应用。患者和医疗保健提供者对准确检测重要性的认识不断提高,进一步促进了市场扩张,也凸显了开发创新技术以提高检测准确性和效率的必要性。
此外,全球老年人口的增长(老年人更容易患上深静脉血栓形成和心房颤动等凝血相关疾病)正在推动血液凝固市场的增长。根据2024年7月发表在Springer Nature上的一项研究,一项针对长期护理医院1148名老年患者的研究发现,静脉血栓栓塞的终生患病率(9.6%)和发病率(每百人年2.82例)均较高。老年人通常需要频繁监测才能有效控制这些疾病,因此对血液凝固检测的需求更高。预防性医疗保健的日益普及和诊断技术的进步进一步推动了这一趋势,确保了对老年人群凝血障碍的更好检测和管理。
关键 血液凝固测试 市场洞察摘要:
区域亮点:
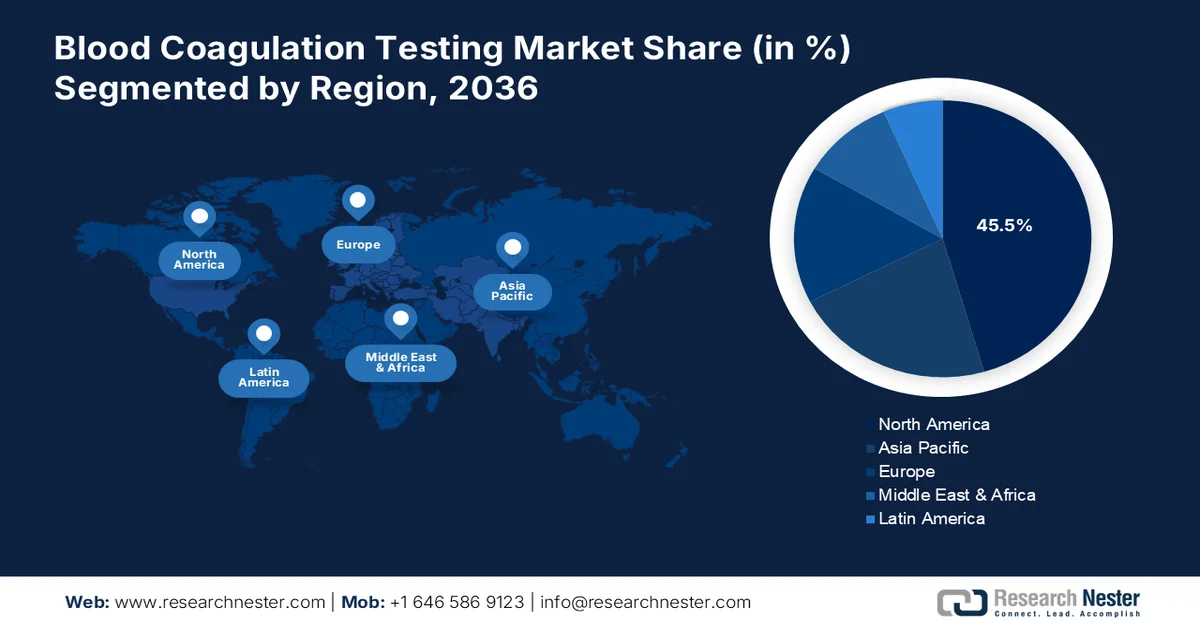
- 北美地区在血液凝固检测市场占据主导地位,市场份额高达 45.5%。这主要得益于凝血障碍患病率的上升以及检测技术的进步,预计到 2027 年至 2036 年,北美市场将继续保持增长势头。
- 亚太地区的血液凝固检测市场预计到 2036 年将显著增长,这主要得益于对医疗基础设施的大量投资以及先进诊断工具的广泛应用。
细分市场洞察:
- 预计从2027年到2036年,医院细分市场将贡献大部分市场收入,这主要得益于凝血障碍患病率的上升和先进诊断技术的进步。
- 预计到2036年,血液凝固检测市场的耗材细分市场将占据超过63.2%的市场份额,这主要得益于血友病和血栓诊断程序频率的增加。
主要增长趋势:
- 推进诊断和提高公众意识
- 政府健康倡议
主要挑战:
- 高级检测成本高昂
- 监管和报销方面的挑战
- 主要参与者:雅培、西门子医疗、赛默飞世尔科技公司、Werfen。
全球 血液凝固测试 市场 预测与区域展望:
市场规模及增长预测:
- 2026年市场规模:50亿美元
- 2027年市场规模:53.3亿美元
- 预计市场规模:到2036年将达到94.7亿美元
- 增长预测:2027-2036年复合年增长率为6.6%
主要区域动态:
- 最大区域:北美(到2036年将占45.5%的份额)
- 增长最快区域:北美
- 主导国家:美国、德国、日本、英国、法国
- 新兴国家:中国、印度、日本、韩国、新加坡
Last updated on : 31 August, 2026
血液凝固检测市场增长驱动因素和挑战:
增长驱动因素
- 诊断水平和公众意识的提升:自动化分析仪、分子诊断和即时检测设备等创新技术显著提高了凝血检测的准确性、效率和可及性,推动了全球范围内的普及。此外,政府加大对医疗基础设施和诊断研究的投入,也扩大了先进检测技术的使用范围。公共卫生举措强调血液疾病的早期诊断和治疗,通过提高公众意识和确保及时干预,进一步促进了血液凝固检测市场的增长,使凝血检测更加可靠,并在各种医疗机构中得到广泛应用。
- 政府健康举措:世界各国政府正在加大对医疗基础设施和诊断研究的投入和支持,显著扩大先进血液凝固检测的普及范围。这些对先进诊断技术的投资有望提高医疗保健的准确性和效率。经合组织2024年1月的一份报告指出,由于人口结构变化、收入增长和技术进步,医疗支出正在上升,到2040年,经合组织国家的医疗支出可能达到GDP的11.8%。公共卫生项目提高了公众对血液疾病的认识和检测率,从而促进了血液凝固检测市场的增长和普及。
挑战
- 先进检测成本高昂:先进的诊断工具,例如自动化分析仪和分子诊断技术,价格昂贵,使得它们难以普及,尤其是在低收入和发展中地区。这些技术的价格限制了它们在医疗机构中的应用,尤其是在农村或欠发达地区,由于资金限制,这些机构难以投资尖端设备。这给医疗服务提供者和患者带来了巨大的障碍,最终限制了血液凝固检测市场的增长,因为有效的诊断解决方案有限。
- 监管和报销挑战:新型检测设备复杂的监管审批流程,加上不一致的报销政策,可能会显著延缓血液凝固检测市场创新技术的引入和广泛应用。这些监管障碍常常给制造商带来财务和运营方面的挑战,因为他们必须应对漫长的审批周期和报销的不确定性。医疗机构在缺乏明确的报销途径时也难以采用新技术,这会减缓市场增长并限制其获得先进的凝血检测解决方案。
血液凝固检测市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
6.6% |
|
基准年市场规模(2026 年) |
50亿美元 |
|
预测年份市场规模(2036 年) |
94.7亿美元 |
|
区域范围 |
|
血液凝固检测市场细分:
产品(分析仪、耗材)
预计到2036年,耗材细分市场将占据血液凝固检测市场63.2%以上的份额。该细分市场的增长主要归功于血友病和血栓等疾病诊断程序的日益普及。试剂、试纸和质控品等耗材是日常检测的必需品,确保了市场需求的稳定。此外,即时检测和自动化系统的日益普及也推动了对兼容这些技术的耗材的需求。例如,2023年6月,希森美康(Sysmex)推出了一种抗菌药物敏感性检测系统,该系统提高了诊断效率,凸显了这项技术进步对血液凝固检测市场带来的益处。
最终用途(医院、研究机构、诊断中心)
按最终用途划分,预计医院领域将在预测期内占据市场收入的大部分。该领域的增长主要得益于血友病、血栓形成和中风等凝血障碍疾病患病率的上升。医院是诊断和治疗的主要中心,配备了先进的诊断工具和经验丰富的专业人员,可进行全面的检测。需要进行凝血监测的住院患者数量不断增加,以及医院提供的专业护理服务,进一步推动了市场需求。此外,不断增长的医疗基础设施投资也提升了医院的检测能力,从而促进了该领域的增长。
我们对全球血液凝固检测市场的深入分析涵盖以下几个方面:
产品 |
|
最终用途 |
|
测试 |
|
技术 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
血液凝固检测市场区域分析:
北美市场统计数据
预计到2036年,北美血液凝固检测市场将占据超过45.5%的市场份额。凝血障碍(如血友病、血栓形成倾向和维生素K缺乏症)患病率的上升,推动了对准确高效的血液凝固检测的需求。此外,包括自动化分析仪和分子诊断在内的创新技术的引入,显著提高了检测效率和准确性。这些进步使得诊断更加快速、精准,并通过满足日益增长的凝血障碍有效管理需求和改善患者预后,推动了血液凝固检测市场的增长。
美国人口老龄化加剧,导致中风和血栓等凝血相关疾病的发病率上升,进而增加了对血液凝固检测的需求。老年人需要持续监测血液凝固问题,这进一步推动了血液凝固检测市场的增长。此外,政府对医疗基础设施和研究投入的增加也促进了凝血检测技术的进步。据美国医学会统计,2022年美国医疗支出增长了4.1%,达到4.5万亿美元,即人均13493美元。投资促进了创新技术的发展,提高了医疗服务的可及性和疗效。
加拿大政府加大医疗保健投入,提高了先进诊断工具的可及性,从而提升了血液凝固检测的普及性和准确性。根据加拿大政府2024年7月发布的一份报告,政府在十年间投入约2000亿美元用于改善医疗保健服务。与此同时,自动化分析仪和分子诊断等创新检测技术的研发和应用,进一步提高了检测效率和精准度。这些因素共同推动了血液凝固检测市场的增长,使凝血检测更加便捷、高效和准确,从而更好地管理加拿大境内的凝血相关疾病。
亚太市场分析
在亚太地区,血液凝固检测市场有望在预测期内占据可观的市场份额。中国和印度等国家正大力投资医疗基础设施,采用先进的诊断工具,从而提升血液凝固检测服务的可及性。亚太地区各国政府对医疗卫生发展的大力投入,推动了这一市场扩张。诊断工具和血液疾病治疗方法的推广,提高了检测的可及性和可负担性,进而刺激了对精准高效血液凝固检测的需求,促进了该地区市场的扩张。
中国人口老龄化导致中风、血栓等凝血相关健康问题日益增多,推动了血液凝固检测的需求。根据美国国家医学图书馆(NLM)2024年1月发布的报告,2011年至2019年间,中国全血细胞计数(THA)病例从168,040例增至577,153例。此外,人们对凝血障碍的认识不断提高,以及城乡医疗服务可及性的改善,进一步刺激了对凝血检测服务的需求。这些因素共同促进了中国血液凝固检测市场的增长,扩大了诊断服务的需求和供应。
印度采用自动化分析仪和分子诊断技术提高了血液凝固检测的准确性和效率,从而促进了市场增长。此外,印度政府加大对医疗基础设施和公共卫生项目的投入,改善了先进诊断工具的可及性,进一步提升了血液凝固检测服务的普及程度。2023年3月,《医学科学杂志》指出,印度医院行业(占整个医疗体系的80%)预计在2023年的价值将达到1320亿美元。这些因素共同推动了印度血液凝固检测市场的整体扩张。
血液凝固检测市场主要参与者:
- 罗氏有限公司
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 雅培
- 西门子医疗
- 赛默飞世尔科技公司
- 韦尔芬
- HemoSonics有限责任公司
- 微点生物技术有限公司
- 海伦娜实验室
- Meril Life Sciences Pvt. Ltd.
一些关键企业正通过开发先进技术,例如自动化血液凝固分析仪、化学发光酶免疫分析 (CLEIA) 和基于分子标记的检测,引领血液凝固检测市场的创新。这些创新提高了诊断的准确性、效率和速度,从而能够更快地检测出凝血异常。例如,2022 年 5 月,HORIBA Medical 在 ISTH 2022 上展示了其最新的 Yumizen G 止血分析仪和试剂,显著提升了实验室的生产力和效率。此外,将这些技术集成到单一设备中,可以实现全面的检测,从而增强医疗机构管理和治疗凝血障碍的能力,进而推动市场增长。部分相关企业包括:
最新发展
- 2024年4月,西门子医疗和希森美康将推出一体化止血检测解决方案,优化实验室工作流程,规范检测结果,加速诊断,推动全球血液凝固检测技术的进步。
- 2024年2月,罗氏推出获得CE认证的Xa因子抑制剂凝血检测产品,改善卒中、栓塞和静脉血栓栓塞症的临床决策,进一步推动血液凝固检测技术的进步。
- Report ID: 7011
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)





版权所有 © 2026 Research Nester。保留所有权利。
