Перспективы рынка литья металлов:
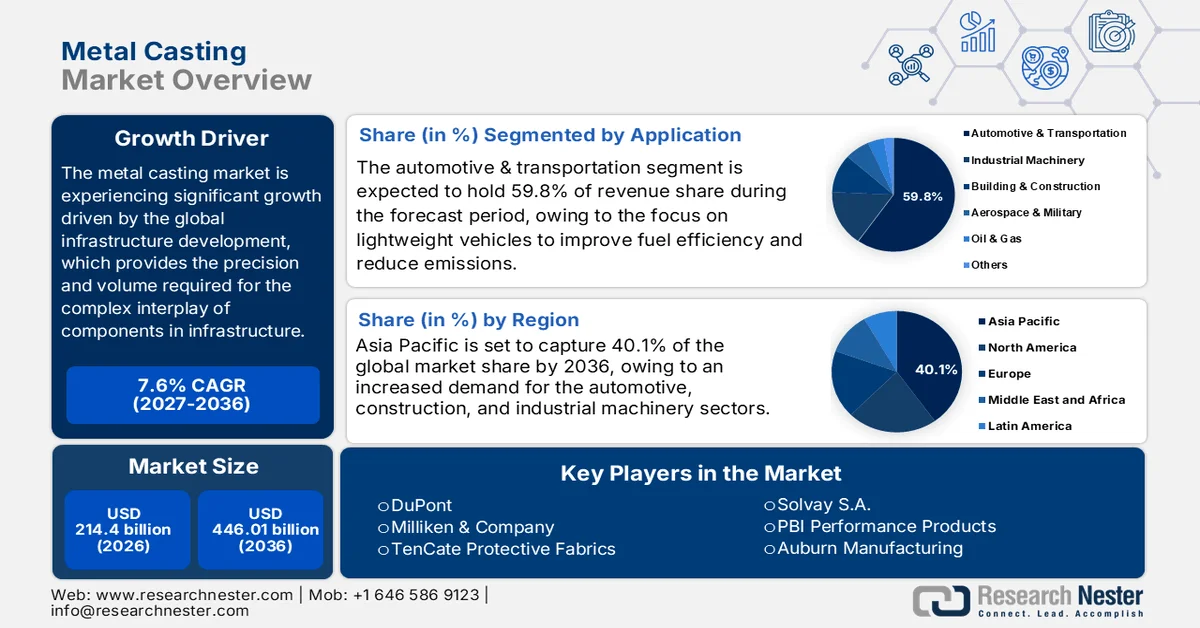
Объем рынка литья металлов в 2026 году превысил 214,4 млрд долларов США и, как ожидается, достигнет 446,01 млрд долларов США к концу 2036 года, увеличиваясь примерно на 7,6% в год в течение прогнозируемого периода, то есть с 2027 по 2036 год. В 2027 году объем отрасли литья металлов оценивался в 230,69 млрд долларов США.
Ожидается, что мировой рынок литья металлов будет демонстрировать восходящую тенденцию в течение прогнозируемых лет, в первую очередь благодаря высокому спросу со стороны основных отраслей промышленности, таких как автомобильная, аэрокосмическая, строительная и оборонная, а также благодаря активной государственной поддержке инфраструктуры и программам стимулирования. В 2023 году в США было использовано приблизительно 41,9 млн метрических тонн лома железа и стали, что почти равно 41,5 млн метрических тонн в 2022 году. В 2023 году производство чугуна составило приблизительно 12,6 млн тонн по сравнению с 11,1 млн тонн в 2022 году — увеличение на 14 процентов. В 2022 и 2023 годах объем внутреннего производства сырой стали составил приблизительно 80,5 млн тонн и 80 млн тонн соответственно. Кроме того, Управление энергетической информации США сообщило, что в первом квартале 2024 года электромобили и гибридные автомобили составляли приблизительно 17,8% от всех продаж новых легковых автомобилей, при этом продажи гибридных автомобилей выросли на 30,7% по сравнению с аналогичным периодом прошлого года. Именно этот рост, по мнению руководства, создаст спрос на высокоточные алюминиевые отливки, которые могут использоваться в корпусах батарей и двигателей, и, следовательно, будет способствовать росту литейной промышленности. Более того, Закон о национальной обороне (NDAA) на 2023 год утвердил общие военные расходы Министерства обороны США в размере около 816,7 млрд долларов США. Этот долгосрочный оборонный бюджет формирует основу для постоянной потребности в специализированных металлических отливках при производстве военной техники и военной техники, что имеет жизненно важное значение для национальной безопасности и военной готовности.
Стратегическое возвращение производства в страну и государственные стимулы, такие как двухпартийный закон об инфраструктуре, способствуют расширению цепочек поставок за счет увеличения внутренних мощностей, сокращения протяженности цепочек поставок и повышения их устойчивости. Согласно данным Министерства энергетики США, государственные и частные инвестиции поддерживают возобновление работы и расширение литейных заводов, а также увеличение производственных мощностей на основных производственных площадках. Статистика международной торговли показывает, что в 2023 году США экспортировали литейное оборудование на сумму 28 971,26 млн долларов США, причем большинство экспортных направлений приходилось на Мексику, Турцию и Канаду. В то же время, согласно статистике торговли США, США импортировали большие объемы чугуна и стали, в частности из Китая и ЕС, и экспортировали в Швецию, Германию и Великобританию. В августе 2025 года индекс цен производителей (ИПЦ) металлов и металлопродукции составил 334,270, что, по данным Бюро статистики труда США, указывает на небольшую инфляцию цен на литье. Согласно данным Агентства по охране окружающей среды (EPA), цены на чугунное литье выросли на 0,1 процента, а на стальное литье — менее чем на 0,05 процента за короткую тонну после принятия недавних мер. В целом, государственные и отраслевые инвестиции скоординированы для обеспечения гибкости цепочек поставок, непрерывного внедрения технологий и долгосрочного расширения рынка во всей отрасли металлургического литья.
Ключ Литье металла Сводка рыночной аналитики:
Региональные показатели:
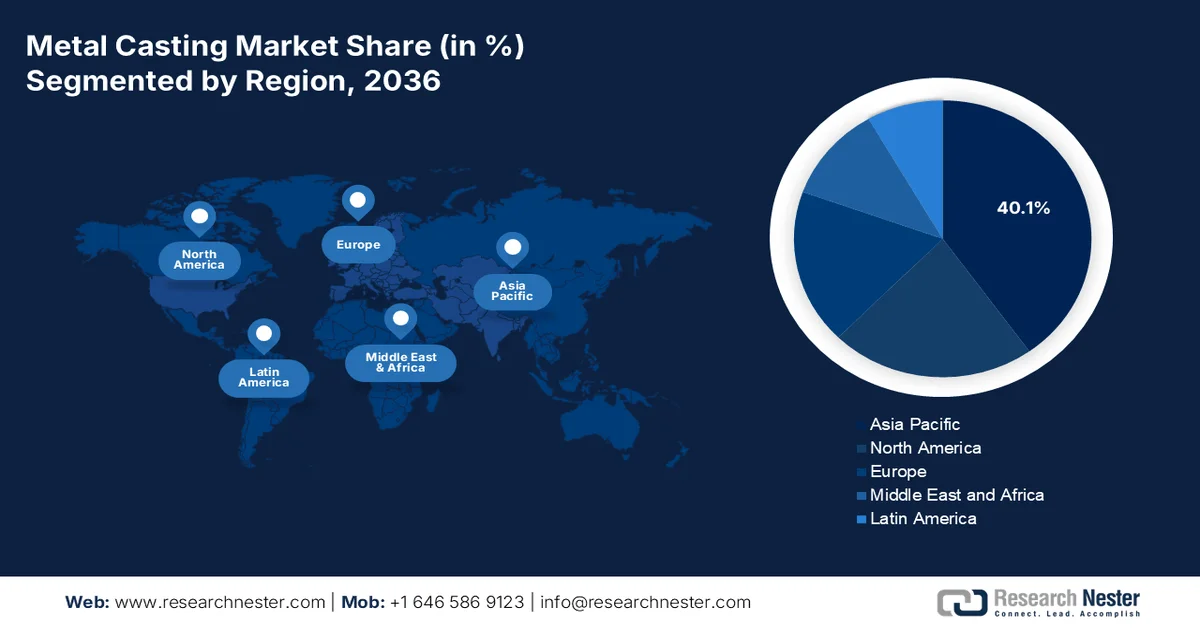
- Прогнозируется, что в период 2027-2036 годов на Азиатско-Тихоокеанский регион будет приходиться 40,1% выручки на рынке литья металлов, что обусловлено внедрением методов литья на основе моделирования, повышающих качество продукции и производительность производства.
- К 2036 году ожидается, что Северная Америка займет 22,3% рынка, чему будет способствовать растущий спрос в автомобильной, аэрокосмической и строительной отраслях, поддерживаемый энергоэффективными технологиями и передовыми производственными программами.
Анализ сегмента:
- Прогнозируется, что к 2036 году автомобильный и транспортный сегмент рынка литья металлов займет 59,8% рынка, чему способствует растущее внимание к производству легких автомобилей для повышения топливной эффективности и сокращения выбросов.
- По оценкам, к 2036 году доля алюминиевого сегмента в выручке составит 49,6% благодаря его растущему применению в автомобилестроении и возможности вторичной переработки в соответствии с глобальными целями устойчивого развития.
Основные тенденции роста:
- Государственные стимулы и программы поддержки
- Рост рынка экологически чистых химикатов
Основные проблемы:
- Затраты на соблюдение экологических норм и регуляторное давление
- Ценовое давление из-за тарифов и волатильности рынка
Ключевые игроки:DuPont, Milliken & Company, TenCate Protective Fabrics, Teijin Limited, Solvay S.A., PBI Performance Products, W. L. Gore & Associates, Koninklijke Ten Cate B.V., Auburn Manufacturing, Bulwark Protection, SRF Limited, Klopman International, Taiwan K.K. Corp., TOYOBO Co., Ltd., Kaneka Corporation.
Глобальный Литье металла Рынок Прогноз и региональный обзор:
Размер рынка и прогнозы роста:
- Размер рынка в 2026 году:214,4 млрд долларов США
- Размер рынка в 2027 году:230,69 млрд долларов США
- Прогнозируемый размер рынка:446,01 млрд долларов США к 2036 году
- Прогноз роста:Средний темп роста 7,6% (2027-2036)
Ключевая региональная динамика:
<ул>- Крупнейший регион: Азиатско-Тихоокеанский регион (доля 40,1 % к 2036 году).
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион.
- Доминирующие страны: Китай, Индия, США, Германия, Япония
- Развивающиеся страны: Южная Корея, Мексика, Бразилия, Индонезия, Таиланд.
Last updated on : 31 August, 2026
Сектор литья металлов: факторы роста и проблемы
Факторы роста
- Государственные стимулы и программы поддержки: Правительства по всему миру принимают инициативы, направленные на стимулирование организаций к использованию экологически чистых химических веществ. Например, Закон США о возобновляемых химических веществах 2021 года предоставляет производителям биохимических веществ, содержащих не менее 95% биоматериалов, федеральный налоговый кредит в размере 15% за фунт. Министерство сельского хозяйства также имеет программу содействия производству биоперерабатывающих заводов, возобновляемых химических веществ и биопродуктов, которая предоставляет гарантии по кредитам для финансирования создания коммерческих производственных предприятий по выпуску возобновляемых химических веществ. Государственные инициативы и инструменты поддержки таких предприятий по производству возобновляемых химических веществ приводят к инвестициям в устойчивое химическое производство. Например, Агентство по охране окружающей среды (EPA) и Министерство энергетики (DOE) выделили 9,4 миллиона долларов США на разработку технологий биотоплива в 2024 году, что демонстрирует значимость федерального интереса к устойчивым промышленным инновациям.
- Рост рынка экологически чистых химикатов: Ожидается, что мировой рынок экологически чистых химикатов будет расти экспоненциально по мере увеличения спроса на экологически безопасные продукты, а также в связи с государственными нормативными актами, требующими использования продукции с низким воздействием на окружающую среду. Объем мирового рынка экологически чистых химикатов в 2024 году оценивался примерно в 146,88 млрд долларов США и, как ожидается, достигнет примерно 387,98 млрд долларов США к 2036 году, увеличиваясь на 10,21% в год. Рост обусловлен появлением биотехнологий, ферментации и более эффективных ферментативных процессов, которые снизят неопределенность в отношении их эффективности, а также потенциально снизят себестоимость производства. Кроме того, на промышленный сектор, включая химическое производство, приходится примерно 20% от общего объема выбросов парниковых газов в США. Выбросы CO2, связанные с энергопотреблением на уровне производства, сократятся на 58% к 2040 году и на 87% к 2050 году благодаря современным и перспективным технологиям, что является убедительным свидетельством решимости федерального правительства ускорить устойчивое и экологически чистое химическое производство путем внедрения низкоуглеродных решений.
- Расширение применения в автомобильной и аэрокосмической отраслях: Автомобильная и аэрокосмическая промышленность также являются основными конечными потребителями химикатов для литья. В автомобильной промышленности легкие сплавы и улучшенные композиты адаптируются для повышения эффективности и минимизации выбросов, поэтому потребность в использовании высокоэффективных связующих, смол и покрытий в литейном производстве становится все более распространенной. Согласно отчету Министерства энергетики США о литье металлов, почти треть всего литья металлов в США предназначена для автомобильного и грузового рынка, что подчеркивает важность спроса со стороны автомобильной промышленности для применения в литье. Специальные химикаты также востребованы в аэрокосмической отрасли: термостойкие покрытия, прецизионные формы, высокотемпературные сплавы для турбинных двигателей и сплавы, выдерживающие высокие температуры в конструкции планера.
Тенденции импорта/экспорта
Экспорт литейных машин, используемых в металлургии или производстве металлов в США, по странам, 2023 год.
НАС | Партнер | Стоимость экспорта (тыс. долларов США) | Количество (товаров) |
Мексика | 10 393,52 | 315 | |
Турция | 6,201.34 | 74 | |
Канада | 2785,66 | 111 | |
Китай | 2345,50 | 29 | |
Италия | 1459,04 | 52 | |
Польша | 1,305.46 | 47 | |
Германия | 1,272.42 | 46 | |
Бразилия | 592.76 | 18 | |
Северная Македония | 504.56 | 10 | |
Индонезия | 394.03 | 6 |
Источник : WITS
Литейные машины, используемые в металлургии или производстве металлических изделий в США: импорт по странам, 2023 год.
НАС | Партнер | Стоимость импорта (1000 долларов США) | Количество (товаров) |
Италия | 27 626,74 | 196 | |
Чешская Республика | 13,891.78 | 4 | |
Китай | 13,385.18 | 458 | |
Япония | 10 035,92 | 186 | |
Норвегия | 6,303.91 | 20 | |
Канада | 6,140.10 | 1100 | |
Финляндия | 4,227.60 | 71 | |
Швейцария | 4046,76 | 129 | |
Великобритания | 3578,33 | 75 | |
Германия | 3013,32 | 50 |
Источник : WITS
Рынок автомобильного литья металлов в США, 2017–2025 гг. (тысячи метрических тонн)
Приложение | 2017 | 2019 | 2022 | 2025 | среднегодовой темп роста (2017–2025 ) |
Кузовные узлы | 490.1 | 553.1 | 671.9 | 827.0 | 6,76% |
Детали двигателя | 778.3 | 864.3 | 1024,0 | 1,229.1 | 5,88% |
Детали трансмиссии | 365.5 | 405.9 | 480.8 | 577.3 | 5,88% |
Общий | 1633,9 | 1,823.3 | 2176,6 | 2633,3 | 6,15% |
Источник : science.osti.gov
Проблемы
- Затраты на соблюдение экологических норм и регуляторное давление: Агентство по охране окружающей среды США (EPA) ввело строгие правила качества воздуха, которые затрагивают металлургическую промышленность. Для снижения загрязнения воздуха и защиты здоровья населения EPA в марте 2024 года снизило максимально допустимый уровень содержания мелкодисперсных частиц (PM2.5) в атмосферном воздухе до 9 микрограммов на кубический метр. Эта регуляторная реформа крайне проблематична для производителей литья металлов (особенно для малых и средних предприятий), которые могут не иметь средств для инвестирования в передовые технологии контроля загрязнения. Более высокие затраты на соблюдение норм могут оказать давление на их финансовое положение и, таким образом, ограничить их конкурентоспособность на рынке литья металлов. Например, исследование, проведенное Американским литейным обществом, показало, что принятие строгих экологических правил может привести к увеличению операционных расходов литейных заводов, что может повлиять на их конкурентоспособность.
- Ценовое давление из-за тарифов и волатильности рынка: Металлургическая промышленность не является исключением, поскольку она сталкивается с ценовым давлением, являющимся результатом международной торговой политики и рыночных колебаний. Например, тарифы на сталь, введенные правительством США, привели к повышению цен на сырье, что, в свою очередь, повлияло на ценовую политику производителей металлопроката. Кроме того, изменения цен на сырье, включая железную руду и металлолом, еще больше усложняют ценообразование. Кроме того, отчет Ассоциации генеральных подрядчиков Америки показывает, что индекс цен производителей на материалы и услуги, используемые в нежилом строительстве, вырос на 2,6% в июле 2024 года, что является самым большим 12-месячным процентным ростом с февраля 2023 года. Проблемы, связанные с этими ценами, требуют стратегического планирования и контроля затрат для обеспечения получения прибыли и сохранения конкурентоспособности на мировом рынке металлопроката.
Размер и прогноз рынка литья металлов:
| Атрибут отчёта | Детали |
|---|---|
|
базовый год |
2026 |
|
Прогнозируемый период |
2027-2036 |
|
среднегодовой темп роста |
7,6% |
|
Базовый размер рынка (2026 год) |
214,4 млрд долларов США |
|
Прогнозируемый размер рынка (2036 год) |
446,01 млрд долларов США |
|
Региональный охват |
|
Сегментация рынка литья металлов:
Анализ сегментов приложений
Прогнозируется, что к 2036 году автомобильный и транспортный сегмент займет наибольшую долю рынка литья металлов — 59,8%. Поскольку автомобильная промышленность все больше ориентируется на создание легких автомобилей для повышения топливной эффективности и сокращения выбросов, спрос на литье металлов значительно вырос, в первую очередь за счет литья алюминия. Министерство энергетики США оценивает, что снижение веса автомобиля на 10% приведет к увеличению топливной экономичности на 6–8%. Легкие материалы, такие как алюминий, магний, композиты из углеродного волокна и высокопрочная сталь, помогут снизить вес компонентов автомобиля и значительно улучшить топливную экономичность, что позволит создавать передовые системы контроля выбросов без увеличения общей массы автомобиля, подтверждая ценность легких материалов для автомобильного дизайна.
Компоненты двигателя и трансмиссии , а также детали шасси и подвески являются двумя основными драйверами роста автомобильного и транспортного сегмента. Министерство энергетики США заявляет, что вес транспортного средства может быть снижен до 50% за счет использования легких материалов, включая алюминий, магний и высокопрочную сталь, в деталях двигателя и трансмиссии, что улучшает топливную экономичность и производительность, и, таким образом, может сэкономить более 5 миллиардов галлонов топлива в год к 2030 году. В то же время, использование легких сплавов в компонентах шасси и подвески повышает безопасность, долговечность и соответствие нормам выбросов транспортных средств за счет снижения веса, но не прочности. Эти инновации могут соответствовать нормативным требованиям и растущему спросу на экономичные автомобили, и, таким образом, они играют ключевую роль в развитии рынка литья металлов для использования в автомобилях.
Анализ сегментов материалов
Ожидается, что сегмент алюминия продемонстрирует наиболее значительный рост, достигнув к 2036 году доли выручки в 49,6%, благодаря его использованию в автомобильной промышленности и возможности вторичной переработки, что соответствует мировым целям устойчивого развития. К преимуществам алюминия относятся коррозионная стойкость и соотношение прочности к весу, что делает его подходящим материалом для блоков цилиндров, поршней и других важных компонентов. По оценкам Ассоциации производителей алюминия, к 2030 году содержание алюминия в легких грузовиках и легковых автомобилях в США составит в среднем 556 фунтов на автомобиль, по сравнению со 120 фунтами в 1980 году. Этот высокий рост свидетельствует об увеличении использования алюминия в обрабатывающей промышленности для снижения веса автомобилей, повышения топливной эффективности и соответствия строгим критериям выбросов. Этот прогноз указывает на возрастающую роль алюминия во многих областях применения в автомобилестроении.
Алюминиевые сплавы обладают лучшим соотношением прочности к весу, устойчивостью к коррозии и теплопроводностью, поэтому они используются в автомобильной и аэрокосмической отраслях. Спрос на них также растет благодаря постоянному развитию сплавов и совершенствованию технологии литья. В то же время чистый алюминий крайне необходим из-за высокой электропроводности и возможности вторичной переработки, и находит широкое применение в электротехнической, строительной и упаковочной отраслях, что приводит к росту рынков в условиях урбанизации и индустриализации. Кроме того, Ассоциация производителей алюминия продвигает отраслевые требования, облегчающие внедрение инноваций и обеспечивающие устойчивое развитие в производстве и литье алюминия.
Анализ сегментов процесса
Прогнозируется, что сегмент литья под высоким давлением (HPDC) значительно вырастет в период с 2027 по 2036 год благодаря его широкому применению в производстве легких, высокоточных деталей, особенно в автомобильной и аэрокосмической отраслях. В Министерстве энергетики США эффективность HPDC отмечается в производстве сложных компонентов, которые используют меньше материалов и обладают улучшенными механическими свойствами. Этот процесс способствует достижению целей устойчивого развития, поскольку используются легкие материалы, что позволяет экономить топливо и сокращать выбросы вредных веществ в автомобилях. HPDC также позволяет производить продукцию в короткие циклы, что контрастирует с растущим промышленным спросом на доступное серийное производство долговечных металлических компонентов. Эти преимущества позволили HPDC стать важным фактором роста в литейном бизнесе, поскольку цели компании заключаются в достижении баланса между производительностью, стоимостью и воздействием на окружающую среду.
Наш углубленный анализ рынка литья металлов включает следующие сегменты:
| Сегмент | Подсегмент |
Материал |
|
Процесс |
|
Приложение |
|

Vishnu Nair
Руководитель глобального бизнес-развитияНастройте этот отчет в соответствии с вашими требованиями — свяжитесь с нашим консультантом для получения персонализированных рекомендаций и вариантов.
Рынок литья металлов – региональный анализ
Анализ рынка Азиатско-Тихоокеанского региона
Ожидается, что Азиатско-Тихоокеанский регион займет лидирующую позицию на рынке литья металлов с наибольшей долей выручки в 40,1% в прогнозируемый период с 2027 по 2036 год, что объясняется использованием методов литья на основе моделирования, повышающих качество продукции и производительность производства. Азиатская организация по производительности труда отмечает, что эффективность обрабатывающей промышленности в Азиатско-Тихоокеанском регионе в среднем увеличила производительность труда на 3,5% в 2018-2023 годах благодаря внедрению современных технологий, таких как программное обеспечение для моделирования литья. Это технологический инструмент, который минимизирует дефекты литья, оптимизирует конструкцию форм и увеличивает выход продукции, что способствует устойчивому производству. Организация Объединенных Наций по промышленному развитию отмечает, что постоянное повышение производительности в обрабатывающей промышленности, такой как литье металлов, имеет важное значение для удовлетворения растущего спроса в регионе в автомобильной, аэрокосмической и тяжелой промышленности. Это направлено на достижение региональных целей развития, направленных на повышение конкурентоспособности и устойчивости промышленности, что позволит Азиатско-Тихоокеанскому региону стать значимым игроком на мировом рынке литья металлов.
По прогнозам, китайский рынок будет занимать наибольшую долю выручки в Азиатско-Тихоокеанском регионе в период с 2027 по 2036 год. Это обусловлено крупной промышленной базой страны и последовательным подходом к развитию инфраструктуры, а также спросом, создаваемым растущим автомобилестроением и машиностроением. Кроме того, различные правительственные инициативы, направленные на модернизацию и экологическую устойчивость литейного производства, еще больше укрепили сильные позиции Китая. Политика правительства, поощряющая модернизацию литейных предприятий, использование современных технологий в литье, а также цифровизацию, способствуют дальнейшему повышению производительности и устойчивости литейной деятельности. Например, отчет Национального института стандартов и технологий (NIST) также указывает на то, что Китай к 2025 году уже создал как минимум 33 центра технологического развития (ЦТР) благодаря Министерству промышленности и информационных технологий (МИИТ). Эти центры специализируются на основных передовых производственных технологиях, применимых в таких областях, как аэрокосмическая промышленность, электромобили, робототехника и полупроводники. ЦТР способствуют сотрудничеству между промышленностью, научными кругами и правительством, цифровизации, технологиям моделирования и экологически чистым методам производства. Кроме того, программное обеспечение для 3D-печати и моделирования позволяет сократить время выполнения заказов и повысить эффективность, что стало основой лидерства Китая в мировой металлургической промышленности. Например, исследователи из Хуачжунского университета науки и технологий в провинции Хубэй изобрели новый метод 3D-печати металла, известный как интеллектуальное микролитье и ковка. Это сочетание двух процессов (литье и ковка металла), которое значительно повысило прочность и надежность металлических форм, а также минимизировало затраты и сроки выполнения заказов благодаря компьютерному моделированию.
Ожидается, что рынок литья металлов в Индии будет расти самыми быстрыми темпами в Азиатско-Тихоокеанском регионе благодаря увеличению инвестиций в инфраструктуру, быстрому росту автомобильного сектора и постоянной государственной поддержке внедрения экологически чистых технологий в производстве. Правительство Индии финансирует исследования и разработки в области передовых материалов и процессов литья как через Министерство химической промышленности и удобрений, так и через Департамент науки и технологий (DST). Это, вероятно, ускорит превращение Индии в быстро развивающегося игрока на рынке литья металлов.
Кроме того, литейная промышленность Индии, производящая более 9 миллионов метрических тонн продукции в год, является третьим по величине производителем отливок в мире, а на сектор МСП приходится приблизительно 80% предприятий. Литейный кластер Колхапур в штате Махараштра также поставляет 600 000 тонн, что составляет приблизительно 8% от общего объема отливок в Индии, используемых крупными производителями автомобилей и другими отраслями промышленности. Национальные и международные организации помогают повысить производительность и устойчивость этих энергоемких литейных предприятий за счет повышения энергоэффективности и модернизации. Такое развитие и организованная поддержка свидетельствуют о растущем значении металлического литья в промышленной и экспортной среде Индии.
Анализ рынка Северной Америки
Ожидается, что к 2036 году рынок литья металлов в Северной Америке вырастет до 22,3% от общего объема выручки, что обусловлено растущим спросом в автомобильной, аэрокосмической, строительной и машиностроительной отраслях, которые являются движущей силой этого роста. В регионе насчитывается около 2950 предприятий, из которых более 80% — малые предприятия, непосредственно обеспечивающие работой 225 000 человек и производящие литую продукцию на сумму более 18 миллиардов долларов в год. Благодаря программе «Литьевая промышленность будущего», спонсируемой Министерством энергетики США, более энергоэффективные технологии, передовые исследования, повышение производительности, снижение брака и улучшение экологических показателей делают Северную Америку лидером в области инноваций и конкурентоспособности в сфере литья металлов во всем мире. Это непрерывное технологическое развитие и развитая промышленная база, которые обеспечивают постоянный рост рынка литья металлов в Северной Америке. Транспортный сектор Северной Америки имеет чрезвычайно важное значение; Например, в 2024 году в США было произведено около 16 107 023 автомобилей, что в сумме составляет 10 562 188 единиц, в Канаде — 1 342 647 единиц, а в Мексике — 4 202 642 автомобиля. Этот значительный объем производства автомобильных деталей является основой для расширения рынка литья металлов в Северной Америке, поскольку растет спрос на литой металл в транспортной и производственной отраслях, разрабатываются новые технологии, и рынок расширяется по всему региону.
Ожидается, что к 2036 году рынок США будет доминировать в североамериканском регионе, в основном за счет роста автомобильного и строительного секторов. В 2023 году Агентство по охране окружающей среды США вышло на коммерческий рынок США, чтобы внедрить новые устойчивые химические процессы, и в результате было внедрено более 51 нового устойчивого химического процесса, что позволило снизить объемы образования опасных отходов с 2021 года. Кроме того, сектор литья металлов в США является ценной отраслью, оцениваемой более чем в 50 миллиардов долларов, и напрямую обеспечивает работой более 160 000 человек, а также еще 300 000 человек по всей цепочке поставок, что делает его важным звеном в производственном процессе. В США насчитывается более 1900 литейных заводов, расположенных в таких крупных штатах, как Огайо, Калифорния и Мичиган, и страна занимает третье место по объему литейного производства и второе место по производительности на завод. Эта прочная промышленная база и рабочая сила являются основой для развития литья металлов как очень важного компонента различных отраслей, таких как автомобильная промышленность, авиационная промышленность и инфраструктура.
Ожидается, что рынок в Канаде будет стабильно расти благодаря государственным инвестициям в развитие чистой энергии и устойчивого производства. Аналогичные программы в канадской химической промышленности (Responsible Care), направленные на постоянное и прогрессивное улучшение показателей в области охраны здоровья, безопасности и окружающей среды, демонстрируют цели по дальнейшему развитию сектора литья металлов в процессе медленной эволюции к более устойчивому и ответственному поведению. Кроме того, группа исследований и разработок METALTec (NRC Canada) является инициатором этой программы, которая способствует развитию канадской отрасли литья металлов за счет внедрения технологических достижений в производственный процесс, новых материалов и обеспечения устойчивости. Имея 23 активных члена-промышленника и ежегодное финансирование исследований и разработок в размере около 2,5 миллионов долларов, METALTec возглавляет работу по повышению производительности, цифровизации и минимизации воздействия на окружающую среду в секторе металлообработки, что укрепляет канадские рынки. Более того, согласно отчету USITC, компания является важным партнером по поставкам тяжелых чугунных отливок в США, учитывая значительные объемы экспорта страны за рассматриваемый период. Экспортная направленность канадской литейной промышленности и соблюдение антидемпинговых мер подчеркивают тот факт, что она является неотъемлемой частью североамериканских цепочек поставок литья металлов, и этот аспект свидетельствует о сильном росте рынка благодаря увеличению спроса в секторах инфраструктуры и коммунальных услуг.
Анализ европейского рынка
Ожидается, что европейский рынок литья металлов будет демонстрировать тенденцию к росту в период с 2027 по 2036 год благодаря увеличению производства литья из черных металлов и других материалов в регионе. В отрасли насчитывается около 6000 литейных заводов, которые в 2021 году произвели около 10,7 млн тонн литья из черных металлов, что на 17,6% больше, чем годом ранее. При общей стоимости производства литья на континенте в 12%, в отрасли работает около 260 000 сотрудников, а объем производства составляет около 41 миллиарда евро. Росту рынка способствуют автомобильная, машиностроительная и строительная отрасли, а перспективы смещаются в сторону использования легких материалов, таких как алюминий и магний.
Кроме того, сталелитейная промышленность Великобритании принесла 2 миллиарда фунтов стерлингов в экономику страны (0,1% от экономики Великобритании и 1,2% от объема производства в обрабатывающей промышленности). В 2019 году она включала около 1100 предприятий и обеспечила 33 400 рабочих мест. Несмотря на глобальную конкуренцию и внутренние цены, отрасль важна, поскольку правительство обеспокоено политикой закупок, декарбонизацией и компенсацией цен на энергоносители для поддержания роста и конкурентоспособности в металлургической и сталелитейной промышленности. В Германии годовой объем производства алюминиевых отливок составляет более 638 000 тонн, значительная часть которых приходится на цветные металлы. Это крупнейший рынок литья металлов в Европе по объему выручки, наряду с автомобильной и машиностроительной отраслями.
Ключевые игроки рынка литья металлов:
- Дюпон
- Обзор компании
- Бизнес-стратегия
- Основные предложения продукции
- Финансовые показатели
- Ключевые показатели эффективности
- Анализ рисков
- Последние разработки
- Региональное присутствие
- SWOT-анализ
- Милликен и компания
- Защитные ткани TenCate
- Teijin Limited
- Solvay SA
- PBI Performance Products
- WL Gore & Associates
- Koninklijke Ten Cate BV
- Оберн Производственный
- Защита бастиона
- SRF Limited
- Клопман Интернешнл
- Тайваньская корпорация KK.
- Компания TOYOBO, Ltd.
- Корпорация Канека
Глобальный рынок литья металлов отличается высокой конкуренцией, и ключевые игроки рассматривают различные стратегические действия для укрепления своих позиций на рынке и расширения своего присутствия. Устойчивое развитие стало важной тенденцией; интересно, что компании начали внедрять экологически чистые методы ведения бизнеса. Во многих литейных компаниях растет число партнерств, слияний и поглощений. Кроме того, постоянные инвестиции в НИОКР для разработки высокоэффективных материалов и оптимальных процессов литья имеют решающее значение для достижения роста и конкурентного преимущества в долгосрочной перспективе.
Последние события
- В октябре 2024 года компания Handtmann открыла в Биберахе, Германия, мегалитьевой завод, первый в Европе, использующий крупномасштабное литье под давлением. Благодаря возможности изготовления крупных конструкционных алюминиевых компонентов (например, корпуса батарей или даже целых деталей автомобиля) за один цикл литья, мегалитье позволяет значительно сократить количество производственных процессов и связанные с этим затраты. Это изобретение может помочь автомобильной промышленности перейти к использованию электромобилей за счет повышения структурной целостности и эффективности использования материалов. Эти инвестиции станут способом усиления усилий по преобразованию отрасли с помощью высокоэффективных и действенных решений в области литья металлов.
- В августе 2024 года компания UBE Machinery Corporation представила в Японии новаторскую сверхкрупногабаритную машину для литья под давлением с усилием смыкания в 9000 метрических тонн, способную производить гигалитарные детали кузова автомобилей. Эта машина позволяет изготавливать крупные, многофункциональные конструкционные детали за одну операцию литья, что повышает эффективность и улучшает конструкцию легких автомобилей, что крайне важно для создания электромобилей. Это нововведение является большим прорывом в технологии литья под давлением, который поможет автомобильной промышленности перейти к интегрированным и устойчивым производственным процессам, и ожидается, что это нововведение повысит конкурентоспособность на мировом рынке. В марте 2024 года компания Boston Metal запустила в Бразилии филиал по производству высокоценных металлов на основе своей технологии электролиза расплавленных оксидов (MOE). Предприятие станет важным шагом на пути к устойчивому производству металлов с целью извлечения металлов из отходов, что позволит к 2026 году развивать производство экологически чистой стали. Дочерняя компания в штате Минас-Жерайс, Бразилия, способствует развитию экономики замкнутого цикла, поскольку она перерабатывает шлак, используемый в производстве металлов, в другие источники дохода. Поскольку компания планирует расширить свой штат на 80 человек, доведя его до более чем 250, этот проект будет соответствовать тому факту, что металлургическая промышленность переходит к экологически чистым и менее энергоемким технологиям, что сделает производственный процесс более устойчивым и снизит воздействие на окружающую среду.
- Report ID: 5133
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Ознакомьтесь с предварительным обзором ключевых рыночных тенденций и инсайтов
- Ознакомьтесь с примерами таблиц данных и разбивками по сегментам
- Оцените качество наших визуальных представлений данных
- Оцените структуру нашего отчёта и методологию исследования
- Получите представление об анализе конкурентной среды
- Поймите, как представлены региональные прогнозы
- Оцените глубину профилирования компаний и бенчмаркинга
- Предварительный просмотр того, как практические инсайты могут поддержать вашу стратегию
Изучите реальные данные и анализ
Часто задаваемые вопросы (FAQ)


Отчёт, 2027-2036



Авторские права © 2026 Research Nester. Все права защищены.
