Перспективы рынка медицинских покрытий:
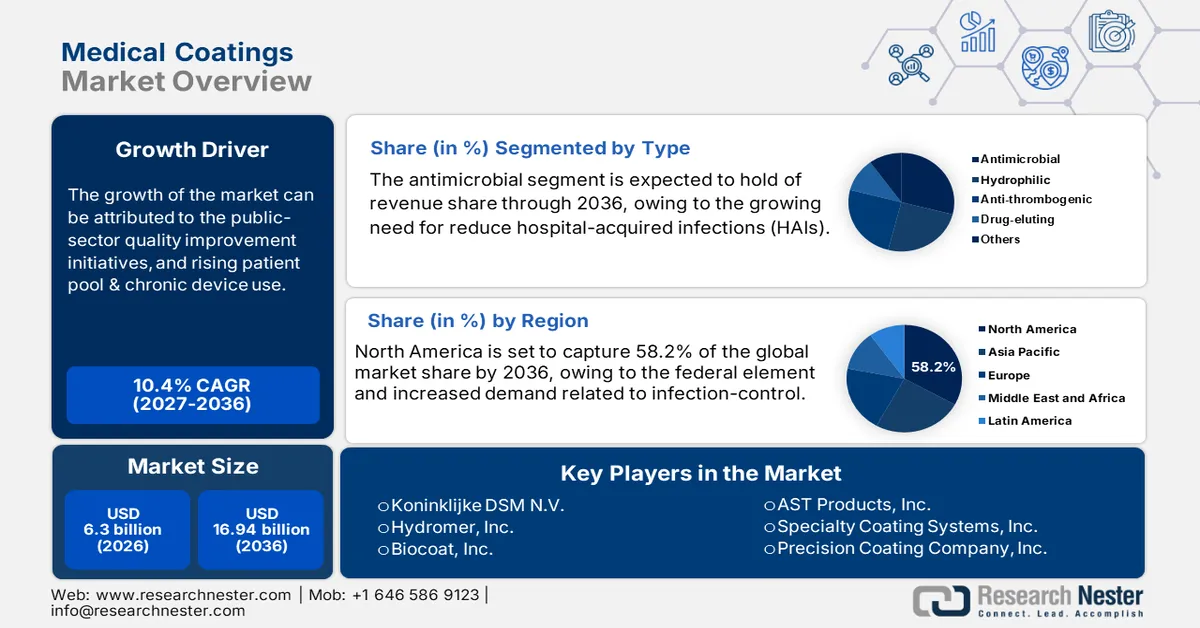
Объем рынка медицинских покрытий в 2026 году оценивался в 6,3 млрд долларов США и, согласно прогнозам, достигнет 16,94 млрд долларов США к концу 2036 года, демонстрируя среднегодовой темп роста около 10,4% в течение прогнозируемого периода, то есть с 2027 по 2036 год. В 2027 году объем отрасли медицинских покрытий оценивался в 6,96 млрд долларов США.
Увеличение числа хронических заболеваний и растущее внимание к контролю внутрибольничных инфекций в совокупности подпитывают спрос на рынке медицинских покрытий. Поскольку диабет, сердечно-сосудистые заболевания и респираторные заболевания часто требуют использования имплантируемых устройств, стентов и диагностических инструментов, рост числа таких заболеваний приводит к увеличению их применения в этом секторе. В качестве примера этой растущей эпидемиологии можно привести исследование Национальной медицинской библиотеки (NLM) 2024 года, которое показало, что во всем мире ежегодно проводится более 1 миллиона операций на сердце.
Общая цепочка поставок на рынке состоит из регулируемого импорта химических веществ, соответствующих стандартам GMP активных фармацевтических ингредиентов (АФИ) и готовых компонентов; следовательно, увеличение производственных затрат приводит к повышению цен для конечных потребителей. Однако адекватные инвестиции и участие в разработке рецептур следующего поколения обеспечивают сбалансированную цепочку создания стоимости в сегменте B2B в этом секторе. С другой стороны, в индустрии медицинских изделий плательщики все чаще связывают уровни возмещения с показателями инфекционного контроля и безопасности пациентов, что усиливает аргументы в пользу премиальных медицинских покрытий.
Ключ Медицинские покрытия Сводка рыночной аналитики:
Основные региональные показатели:
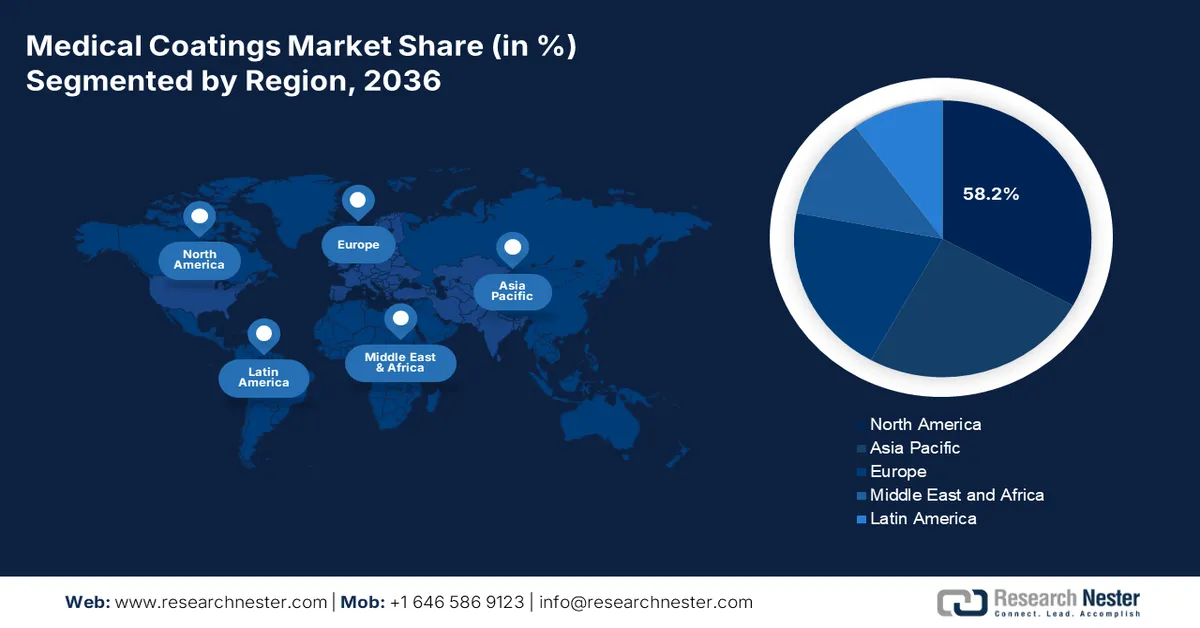
- К 2036 году прогнозируется, что Северная Америка займет 58,2% рынка медицинских покрытий, чему способствуют федеральные правила по контролю инфекций.
- К 2036 году Азиатско-Тихоокеанский регион будет расти самыми быстрыми темпами, чему способствует его положение как центра международного производства и инноваций в области медицинских изделий.
Анализ сегмента:
- К 2036 году ожидается, что кардиоваскулярные устройства займут 35,6% рынка медицинских покрытий, чему будет способствовать рост числа сердечно-сосудистых заболеваний, требующих хирургического вмешательства, во всем мире.
- По оценкам, к 2036 году гидрофильные покрытия достигнут 28,8% рынка, что обусловлено их важной ролью в повышении эффективности инструментов, используемых в кардиохирургии.
Основные тенденции роста:
- Растущий спрос на малоинвазивные хирургические вмешательства (МИХ)
- Растущая обеспокоенность во всем мире по поводу внутрибольничных инфекций
Основные проблемы:
- Высокая цена и доступность продукции
- Надежность цепочки поставок и контрафактная продукция
Ключевые игроки:Royal DSM, PPG Industries, Inc., SurModics, Inc., Medtronic plc, Abbott Laboratories, W. L. Gore & Associates, Inc., Hydromer, Inc., Specialty Coating Systems, Inc., Biocoat, Inc., Covalon Technologies Ltd., Thermo Fisher Scientific, Mitsubishi Chemical Group, Precision Coating Company, Inc., Kurt J. Lesker Company, AST Products, Inc., Medicoat AG, Harland Medical Systems, Inc., Aculon, Inc., AdvanSource Biomaterials Corp., Sono-Tek Corporation, BioInteractions Ltd.
Глобальный Медицинские покрытия Рынок Прогноз и региональный обзор:
Размер рынка и прогнозы роста:
- Размер рынка в 2026 году:6,3 млрд долларов США
- Размер рынка в 2027 году:6,96 млрд долларов США
- Прогнозируемый размер рынка:16,94 млрд долларов США к 2036 году
- Прогноз роста:10,4% среднегодовой темп роста (2027-2036)
Ключевые региональные тенденции:
- Крупнейший регион:Северная Америка (доля 58,2% к 2036 году)
- Наиболее быстрорастущий регион:Азиатско-Тихоокеанский регион
- Доминирующие страны:США, Китай, Германия, Япония, Великобритания
- Развивающиеся страны:Индия, Южная Корея, Сингапур, Бразилия, Мексика
Last updated on : 31 August, 2026
Рынок медицинских покрытий — факторы роста и проблемы.
Факторы роста
- Растущий спрос на малоинвазивные хирургические вмешательства (МИХ): Меньшая кровопотеря и более короткие сроки восстановления, достигаемые благодаря МИХ-процедурам, становятся все более популярными во всем мире, создавая значительную базу спроса на рынке медицинских покрытий. В частности, использование прецизионных инструментов, таких как катетеры, направляющие проволоки и эндоскопы, требует защитных слоев для улучшения общих характеристик и биосовместимости устройства. Это также подтверждается взрывным ростом индустрии эндоскопов , которая является одной из крупнейших областей применения этого сектора.
- Растущая во всем мире обеспокоенность по поводу внутрибольничных инфекций: в современном здравоохранении внутрибольничные инфекции становятся глобальной проблемой, где катетеры, имплантаты и хирургические инструменты являются распространенными переносчиками инфекций. Подтверждением этой демографической ситуации служит отчет Национальной медицинской библиотеки США за 2022 год, в котором сообщалось, что частота возникновения катетер-ассоциированных инфекций мочевыводящих путей (КАИМП) среди пациентов отделений интенсивной терапии составляет 7,7 на 1000 катетер-дней. Другое исследование ВОЗ подчеркнуло, что более 52,3% пациентов с внутрибольничным сепсисом, получающих лечение в отделениях интенсивной терапии, умирают каждый год. Эти эпидемиологические данные подтверждают острую необходимость внедрения доступных на рынке решений в обычную медицинскую практику.
- Развитие технологий нанесения покрытий: Постоянные инновации в нанотехнологиях, полимерной науке и химии поверхностей обеспечивают непрерывное развитие рынка. Новые продукты, выпущенные в этом секторе, теперь предлагают комбинированные преимущества, такие как антимикробная стойкость, улучшенная смазывающая способность и возможности доставки лекарственных средств. Например, в июне 2024 года компания Hydromer выпустила следующее поколение своего тромборезистентного покрытия для медицинских изделий, F200t. HydroThrombX может снижать адгезию тромбоцитов и митоз клеток, предотвращая при этом риск рестеноза. Такие достижения помогают производителям поддерживать соответствие нормативным требованиям и оставаться актуальными на рынке.
Тенденции в ключевых демографических показателях на рынке медицинских покрытий.
Глобальный объем кардиохирургических операций и целевые показатели по странам с разным уровнем дохода
(2024)
Категория | Общий (На 100 000 населения в год) |
Фактический объем в странах с высоким уровнем дохода | 123.2 |
Нескорректированные целевые показатели для стран с низким и средним уровнем дохода | 61.6 |
Скорректированный целевой показатель - Верхний средний уровень дохода | 86.1 |
Скорректированный целевой показатель - страны с низким и средним уровнем дохода | 55.1 |
Скорректированный целевой показатель - низкий уровень дохода | 40.2 |
Источник: NLM
Проблемы
- Высокая цена и доступность продукции: Высокие цены на инструменты и оборудование с покрытиями, используемые в здравоохранении, часто приводят к использованию некачественной продукции в регионах с низким уровнем дохода. Таким образом, это ограничивает распространение и внедрение медицинских покрытий на рынке. С другой стороны, давление со стороны ценовых порогов затрудняет производителям одновременное поддержание качества и прибыльности. В конечном итоге это приводит к дефициту финансовой поддержки и коммерческого участия в этом секторе.
- Целостность цепочки поставок и контрафактная продукция: Всемирная обеспокоенность по поводу контрафактной продукции медицинского назначения также наносит ущерб репутации брендов на рынке. Это не только подрывает доверие потребителей к брендовой продукции, но и приводит к финансовой эрозии в этом секторе. В частности, в странах с низким и средним уровнем дохода экономические барьеры увеличивают количество контрафактной продукции, что подчеркивает острую необходимость в разработке доступных, адаптированных к региону программ.
Размер и прогноз рынка медицинских покрытий:
| Атрибут отчёта | Детали |
|---|---|
|
базовый год |
2026 |
|
Прогнозируемый период |
2027-2036 |
|
среднегодовой темп роста |
10,4% |
|
Базовый размер рынка (2026 год) |
6,3 миллиарда долларов США |
|
Прогнозируемый размер рынка (2036 год) |
16,94 млрд долларов США |
|
Региональный охват |
|
Сегментация рынка медицинских покрытий:
Анализ сегментов приложений
По прогнозам, к концу 2036 года сердечно-сосудистые устройства займут наибольшую долю рынка — 35,6%. Это доминирование укрепляется высокой частотой сердечно-сосудистых заболеваний, требующих хирургического вмешательства для предотвращения смерти, во всем мире. В этой связи исследование NLM 2023 года показало, что более 18 миллионов человек ежегодно умирают от сердечно-сосудистых заболеваний во всем мире, при этом около 1 миллиона детей ежегодно рождаются с врожденными пороками сердца в странах с низким и средним уровнем дохода. Эта эпидемия способствует дальнейшему внедрению малоинвазивных хирургических процедур, которые в значительной степени основаны на использовании устройств с покрытием, включая стенты и катетеры.
Анализ сегментов по типу
По оценкам, гидрофильные покрытия станут доминирующим подтипом на рынке медицинских покрытий, заняв долю в 28,8% в течение рассматриваемого периода. Лидерство этого сегмента в данном секторе напрямую связано с его важной ролью в повышении эффективности инструментов, используемых в кардиохирургии. Эти покрытия отличаются более легкой установкой, лучшей маневренностью и сниженной травматизацией сосудов, что приводит к сокращению времени процедуры и повышению безопасности пациента. В подтверждение этому, в октябре 2023 года компания Surmodics представила свою самую передовую технологию гидрофильных покрытий для медицинских изделий — Preside, которая идеально подходит для широкого спектра сложных медицинских применений, включая механические клапаны сердца, обеспечивая более высокую смазывающую способность и долговечность.
Анализ сегмента конечных пользователей
Больницы, как ожидается, останутся ведущими конечными потребителями на рынке в рассматриваемый период. Эти учреждения широко распространены и предпочтительны в качестве центральных узлов для сложных медицинских процедур, что обуславливает максимальное использование медицинских изделий с покрытием. Кроме того, большой объем хирургических вмешательств в широком спектре медицинских отделений, включая кардиологию, ортопедию и неврологию, расширяет возможности для более широкого использования медицинских покрытий. Более того, круглосуточные службы неотложной помощи, отделения интенсивной терапии и большая вместимость больниц создают устойчивый высокий спрос на одноразовые и многоразовые медицинские изделия с покрытием.
Наш углубленный анализ мирового рынка включает следующие сегменты:
Сегмент | Подсегменты |
Тип |
|
Материал подложки |
|
Тип материала |
|
Приложение |
|
Способ применения |
|
Класс устройства |
|
Конечный пользователь |
|

Vishnu Nair
Руководитель глобального бизнес-развитияНастройте этот отчет в соответствии с вашими требованиями — свяжитесь с нашим консультантом для получения персонализированных рекомендаций и вариантов.
Рынок медицинских покрытий — региональный анализ
Анализ рынка Северной Америки
Ожидается, что Северная Америка займет наибольшую долю рынка в 58,2% в течение анализируемого периода. Доминирование региона в этом секторе во многом обусловлено федеральными провинциями и правилами по контролю за инфекциями. Кроме того, клинически доказанные результаты снижения риска внутрибольничных инфекций позволяют обеспечить более надежное возмещение расходов со стороны Medicare и Medicaid на катетеры и стенты с покрытием. Более того, регуляторное давление на производителей медицинских изделий с целью приведения их продукции в соответствие с протоколами гигиены медицинских устройств для получения коммерческих и страховых приоритетов обеспечивает устойчивый приток денежных средств в этом сегменте рынка.
США являются одной из крупнейших и наиболее прогрессивных потребительских баз на североамериканском рынке. Примером тому служит отчет Национальной медицинской библиотеки США за 2022 год, в котором сообщается о ежегодном количестве случаев инфекций мочевыводящих путей, связанных с катетеризацией (CAUTI), превышающем 1 миллион, а связанные с этим затраты на предотвратимые случаи варьируются от 115 миллионов до 1,8 миллиарда долларов США. Эта демографическая ситуация подчеркивает широкое использование медицинских и хирургических инструментов с покрытием, что создает прочную базу спроса на эту продукцию. В подтверждение этому, согласно данным ОЭСР, стоимость импорта и экспорта медицинских перевязочных материалов и т.д. с клеевым слоем в США в 2023 году составила 824 миллиона и 676 миллионов долларов США соответственно.
Канадский рынок демонстрирует позитивный рост благодаря постоянному притоку капитала от национальных органов здравоохранения для соблюдения международных стандартов инфекционного контроля. В частности, в учреждениях длительного и интенсивного ухода организации активно продвигают внедрение таких защитных мер для предотвращения смертности среди пожилого населения. Кроме того, страна занимает видное место среди ведущих мировых производителей и поставщиков медицинского оборудования, объем отрасли в 2024 году составил 10 миллиардов долларов США, что создает благоприятную деловую среду для этого сектора.
Анализ рынка Азиатско-Тихоокеанского региона
Ожидается, что к концу 2036 года Азиатско-Тихоокеанский регион продемонстрирует самые высокие темпы роста на рынке. Наличие международных центров производства и инноваций в сфере медицинских изделий, по всей видимости, является самым мощным катализатором прогресса в этом регионе. Кроме того, растущее внимание к совершенствованию инфраструктуры и услуг здравоохранения путем внедрения строгих нормативных реформ в области инфекционного контроля способствует увеличению потребления в этой категории. С другой стороны, государственные бюджетные ассигнования на НИОКР в области медицинских технологий и хирургических инструментов дополнительно обеспечивают значительный приток денежных средств в этот сектор.
В Китае реформы в сфере регулирования, проводимые Национальным управлением по медицинским изделиям (NMPA), способствуют увеличению участия и инвестиций на рынке за счет внедрения санитарных норм в национальной системе здравоохранения. В подтверждение этому, по данным OEC, экспорт медицинских перевязочных материалов и других изделий с клеевым слоем в Китае в 2024 году превысил 940 миллионов долларов США. Это также стимулирует инновации в существующем секторе, направленные на соответствие региональным критериям коммерциализации.
Японский рынок медицинских покрытий выигрывает от государственной системы стимулирования использования антимикробных агентов и системы ежегодного пересмотра цен, которая признает потенциал дорогостоящих технологий в области медицинских изделий для достижения лучших результатов. Более того, учитывая одну из самых высоких долей пожилых людей в мире, в Японии растет спрос на биосовместимые и антимикробные покрытия для катетеров, имплантатов и диагностических инструментов. Кроме того, постоянные инвестиции в НИОКР еще больше укрепляют позиции страны в этой области.
Статистические тенденции в демографических показателях кардиохирургии
Страна | Статистический обзор | Хронология |
Китай | В общей сложности в 728 больницах по всей стране было проведено 69 000 операций по поводу врожденных пороков сердца. | 2023 |
Япония | Было выполнено приблизительно 63 427 операций на сердечно-сосудистой системе, что свидетельствует о росте на 3,0%. | 2022-2023 |
Австралия | Было зарегистрировано 132 000 процедур коронарной ангиографии у пациентов, госпитализированных в больницу. | 2021-2022 |
Индия | Ежегодно в 420 кардиологических центрах страны проводилось 300 000 кардиологических процедур. | 2023 |
Южная Корея | Прогнозируется, что количество операций на сердце будет увеличиваться на 947 811 случаев в год. | 2023-2042 |
Источник: NCCD, NLM и AIHW
Анализ европейского рынка
По оценкам, европейский рынок приобретет значительную отраслевую ценность в период с 2027 по 2036 год. Устойчивый рост региона в этом секторе в первую очередь обусловлен конвергенцией нормативных актов в рамках Регламента ЕС о медицинских изделиях (MDR), программами общественного здравоохранения, касающимися внутрибольничных инфекций, и ростом финансирования НИОКР для новых технологий в рамках платформы «Горизонт Европа». Кроме того, Европейский центр по профилактике и контролю заболеваний (ECDC) подсчитал, что внутрибольничные инфекции ежегодно встречаются у 4,3 миллиона госпитализированных пациентов по всей Европе. Также, по данным Национальной медицинской библиотеки (NLM) за 2025 год, внутрибольничные инфекции приводят к увеличению продолжительности пребывания в больнице на 16 миллионов дней в год в регионе, а связанные с этим затраты превышают 8,2 миллиарда долларов США, что приводит к повышенному интересу к антимикробным устройствам.
Национальная политика возмещения расходов в Великобритании благоприятствует доходам компаний-поставщиков на рынке медицинских покрытий. Страна зарекомендовала себя как развитый сектор, уделяющий особое внимание профилактике инфекций, согласованию нормативных требований и трансграничным исследовательским проектам. Акцент страны на этом секторе также подкрепляется стабильностью государственных предложений, достигаемой благодаря продолжающейся реформе Национальной службы здравоохранения (NHS) и партнерству с ассоциациями ABPI. Кроме того, нормативная поддержка и новые возможности, предоставляемые бюджетными ассигнованиями от плательщиков, продолжают поддерживать значимость Великобритании в этой области.
В Германии постоянное финансирование производства изделий с покрытием в рамках программ закупок, поддерживаемых BMG, способствует формированию прочной промышленной базы и цепочки поставок для рынка. С другой стороны, регулируемая среда Регламента о медицинских изделиях (MDR) помогает стране ускорить внедрение и участие в этом секторе. Вдохновленная такой благоприятной деловой атмосферой, в июне 2024 года компания Freudenberg Medical объявила о планах расширения своего портфеля комбинированных лекарственных средств и изделий, выделив более 50 миллионов долларов США на строительство нового производственного предприятия Hemoteq AG площадью 130 000 кв. футов для производства лекарственных и гидрофильных покрытий для медицинских изделий и компонентов в Ахене, Германия.
Данные по экспорту и импорту медицинских перевязочных материалов и т.д. по странам.
(С клеевым слоем) (2023)
Страна | Стоимость экспорта (в долларах США) | Стоимость импорта (в долларах США) |
Германия | 582 миллиона | 491 миллион |
Нидерланды | 199 миллионов | 386 миллионов |
Ирландия | 38,6 миллиона | 34,6 миллиона |
Источник: ОЭС
Ключевые игроки рынка медицинских покрытий:
- Королевский ДСМ
- Обзор компании
- Бизнес-стратегия
- Основные предложения продукции
- Финансовые показатели
- Ключевые показатели эффективности
- Анализ рисков
- Последние разработки
- Региональное присутствие
- SWOT-анализ
- PPG Industries, Inc.
- SurModics, Inc.
- Medtronic plc
- Abbott Laboratories
- WL Gore & Associates, Inc.
- Гидромер, Инк.
- Компания Specialty Coating Systems, Inc.
- Biocoat, Inc.
- Covalon Technologies Ltd.
- Термофишер Научный
- Митсубиси Химическая Группа
- Компания по прецизионному нанесению покрытий, Inc.
- Компания Курта Дж. Лескера
- Компания AST Products, Inc.
- Медикоат АГ
- Harland Medical Systems, Inc.
- Акулон, Инк.
- AdvanSource Biomaterials Corp.
- Корпорация Соно-Тек
- BioInteractions Ltd.
В 2025 году на глобальном уровне рынок медицинских покрытий характеризуется лидерами из США и Европы, такими как DSM, Surmodics и Hydromer. Основные инициативы на рынке включают трансграничные партнерства, расширение в Азиатско-Тихоокеанский регион и приобретение ведущих региональных компаний по производству покрытий. Новые игроки из Индии, Японии и Малайзии укрепляют свои позиции на мировом рынке, предлагая недорогие и высококачественные покрытия, отвечающие местным потребностям здравоохранения. Ведутся исследования ключевых инновационных направлений для повышения производительности и безопасности медицинских изделий нового поколения во всем мире.
Ниже приведён список некоторых ведущих игроков, работающих на рынке:
Последние события
- В сентябре 2025 года компания BioInteractions запустила новую категорию высокоэффективных покрытий с нулевым вымыванием — Surface-Active Systems, предназначенных для улучшения характеристик имплантатов, повышения безопасности пациентов и улучшения терапевтических результатов. Они способствуют профилактике инфекций, контролю тромбоза и увеличению срока службы устройств.
- В январе 2025 года компания Hydromer представила гидрофильные покрытия для медицинских изделий, не содержащие ПФАС, что обеспечивает производителям плавный переход. Эти передовые покрытия обладают исключительной смазывающей способностью, долговечностью и биосовместимостью, гарантируя оптимальную работу устройств при соблюдении постоянно меняющихся экологических стандартов.
- Report ID: 3897
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Ознакомьтесь с предварительным обзором ключевых рыночных тенденций и инсайтов
- Ознакомьтесь с примерами таблиц данных и разбивками по сегментам
- Оцените качество наших визуальных представлений данных
- Оцените структуру нашего отчёта и методологию исследования
- Получите представление об анализе конкурентной среды
- Поймите, как представлены региональные прогнозы
- Оцените глубину профилирования компаний и бенчмаркинга
- Предварительный просмотр того, как практические инсайты могут поддержать вашу стратегию
Изучите реальные данные и анализ
Часто задаваемые вопросы (FAQ)


Отчёт, 2027-2036



Авторские права © 2026 Research Nester. Все права защищены.
