Перспективы рынка промышленного кварцевого песка:
Объем рынка промышленного кварцевого песка в 2026 году превысил 17,9 млрд долларов США и, как ожидается, достигнет 32,06 млрд долларов США к концу 2036 года, увеличиваясь примерно на 6,0% в год в течение прогнозируемого периода, то есть с 2027 по 2036 год. В 2027 году объем рынка промышленного кварцевого песка оценивался в 18,97 млрд долларов США.
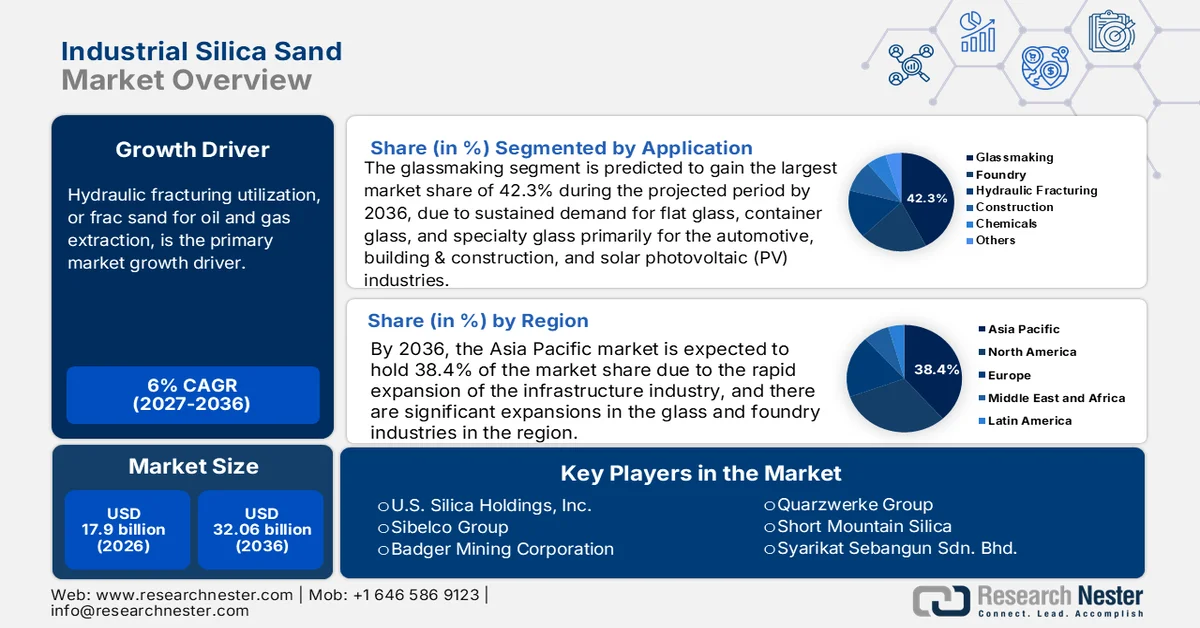
Использование фракционного песка, или песка для гидроразрыва пласта, в нефтегазодобыче является основным драйвером роста рынка. Геологическая служба США сообщила, что песок для гидроразрыва пласта обеспечил рост общего спроса на промышленный песок на 11% — до 120 млн тонн в 2023 году — благодаря увеличению потребления песка на скважину и росту добычи сланцевого газа. Экспорт промышленного песчаника из США, включая песок для гидроразрыва пласта, увеличился на 18% в 2023 году и составил приблизительно 7,5 млн тонн, что сделало общий объем чистого экспорта страны еще более значительным, демонстрируя при этом зависимость мирового рынка от качества и технологичности переработки американского песка.
В 2023 году производство промышленного песка и гравия в США достигло 130 миллионов тонн и оценивалось в 7 миллиардов долларов США. Производство промышленного песка и гравия осуществлялось 106 компаниями в 33 штатах, а лидерами стали Техас, Иллинойс, Висконсин, Луизиана, Миссури, Оклахома, Арканзас, Калифорния, Мичиган и Айова. Совокупный объем производства в этих штатах составил 89% от общего объема продаж и использования на внутреннем рынке. Более того, примерно 81% американского объема было использовано в качестве песка для гидроразрыва пласта и цементирования, а 8% — в качестве песка для производства стекла. На литейный песок, фильтрационный песок, цельнозерновые наполнители и песок для рекреационного использования приходилось 7% от общего объема. В число других областей применения вошли химикаты, абразивы, кровельные гранулы, керамика, фильтрационный гравий, кремниевые и ферросилициевые наполнители, тяговое оборудование и металлургический флюс, на которые в совокупности приходилось 2%, а еще 2% составляли другие неуказанные области применения. Поставки сырья основаны на запасах высокочистого кварца, в основном добываемого в горных породах, при этом, согласно отчету Геологической службы США за 2024 год, производство кварца в США оставалось стабильным на уровне 200 тыс. тонн в период с 2022 по 2023 год.
Статистика по промышленным пескам и гравию (данные в тысячах метрических тонн)
Основные характеристики: Промышленный песок, содержащий 95% и более кремнезема и <= 0,6% оксида железа. | 2019 | 2020 | 2021 | 2022 | 2023 |
Продано или использовано | 108,000 | 75,800 | 91,200 | 114 000 | 130 000 |
Импорт | 389 | 417 | 350 | 338 | 290 |
Экспорт | 5590 | 4070 | 5400 | 6350 | 7500 |
Потребление | 103,000 | 72,100 | 86,200 | 108,000 | 120 000 |
Цена, доллары/метрическая тонна | 46.00 | 29.50 | 40.80 | 45.30 | 54.00 |
Занятость, карьер и мельница | 7500 | 4500 | 5300 | 6000 | 6100 |
Источник : Геологическая служба США
Ключ Промышленный кварцевый песок Сводка рыночной аналитики:
Региональный анализ:
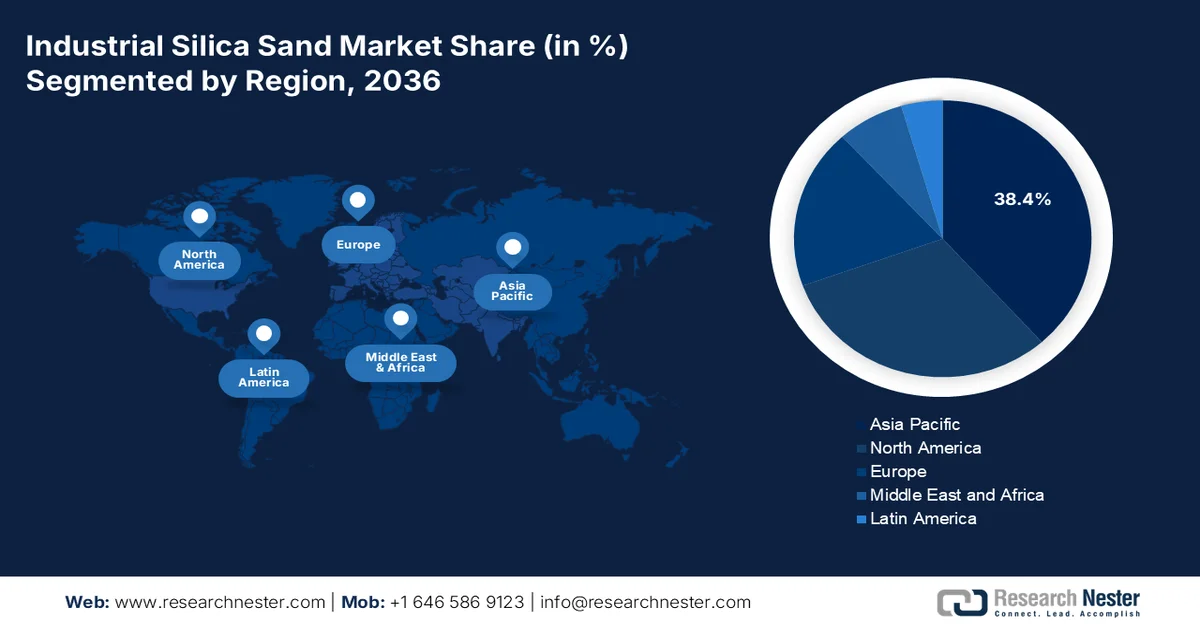
- К 2036 году прогнозируется, что рынок промышленного кварцевого песка в Азиатско-Тихоокеанском регионе займет 38,4% рынка, чему будет способствовать быстрое расширение инфраструктуры и рост мощностей по производству стекла и литейному производству в Китае, Индии, Японии и Юго-Восточной Азии.
- Ожидается, что к 2027–2036 годам Северная Америка займет 31,1% рынка, чему будет способствовать спрос со стороны стекольной промышленности, гидроразрыва пласта и литейного производства.
Анализ сегмента:
- Прогнозируется, что к 2036 году сегмент производства стекла на рынке промышленного кварцевого песка займет 42,3% рынка, чему будет способствовать устойчивый спрос на листовое стекло, тарное стекло и специальное стекло в автомобильной, строительной и солнечной фотоэлектрической отраслях.
- Ожидается, что к 2036 году строительный сегмент займет 34,3% рынка, чему будут способствовать значительные инвестиции в инфраструктуру, развитие городов и растущее внедрение экологически чистых строительных материалов.
Основные тенденции роста:
- Высокий спрос со стороны нефтегазовой отрасли
- Расширение производства стекла
Основные проблемы:
- Нестабильные цены на сырье
- Опасности для здоровья и ответственность на рабочем месте
Ключевые игроки:U.S. Silica Holdings, Inc., Sibelco Group, Fairmount Santrol (ныне Covia Holdings Corp.), Toyota Tsusho Corporation, Badger Mining Corporation, Australian Silica Quartz Group Ltd, Quarzwerke Group, Short Mountain Silica, European Industrial Minerals Ltd, Syarikat Sebangun Sdn. Bhd., VRX Silica Limited, Premier Silica LLC, JFE Mineral Co., Ltd., Mitsubishi Corporation, Tochu Corporation
Глобальный Промышленный кварцевый песок Рынок Прогноз и региональный обзор:
Размер рынка и прогнозы роста:
- Размер рынка в 2026 году:17,9 млрд долларов США
- Размер рынка в 2027 году:18,97 млрд долларов США
- Прогнозируемый размер рынка:32,06 млрд долларов США к 2036 году
- Прогноз роста:среднегодовой темп роста 6,0% (2027-2036)
Ключевая региональная динамика:
<ул>- Крупнейший регион: Азиатско-Тихоокеанский регион (доля 38,4 % к 2036 году).
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион.
- Доминирующие страны: США, Китай, Германия, Япония, Индия.
- Развивающиеся страны: Вьетнам, Индонезия, Бразилия, Мексика, Объединенные Арабские Эмираты.
Last updated on : 31 August, 2026
Рынок промышленного кварцевого песка: факторы роста и проблемы
Факторы роста
- Высокий спрос со стороны нефтегазовой отрасли: фракционный песок широко используется в качестве расклинивающего материала при гидроразрыве пласта в подземных трещинах сланцевых пород. Промышленный кремнезем обеспечивает беспрепятственное течение нефти и природного газа. Управление энергетической информации США (EIA) отметило увеличение добычи сырой нефти в США до 13,6 млн баррелей в сутки в декабре 2025 года. Однако, в связи с падением цен на нефть, ожидается, что американские производители ускорят сокращение бурения и достигнут 13,1 млн баррелей в сутки к четвертому кварталу 2026 года. Мировая добыча жидкого топлива выросла в среднем до 2,0 млн баррелей в сутки во второй половине 2025 года по сравнению с первой половиной. ОПЕК должна обеспечить 50% этого роста. Производители, не входящие в ОПЕК, во главе с США, Норвегией, Бразилией, Канадой и Гайаной, обеспечат оставшуюся половину.
Управление энергетической информации США, Краткосрочный прогноз развития энергетики, август 2025 г.
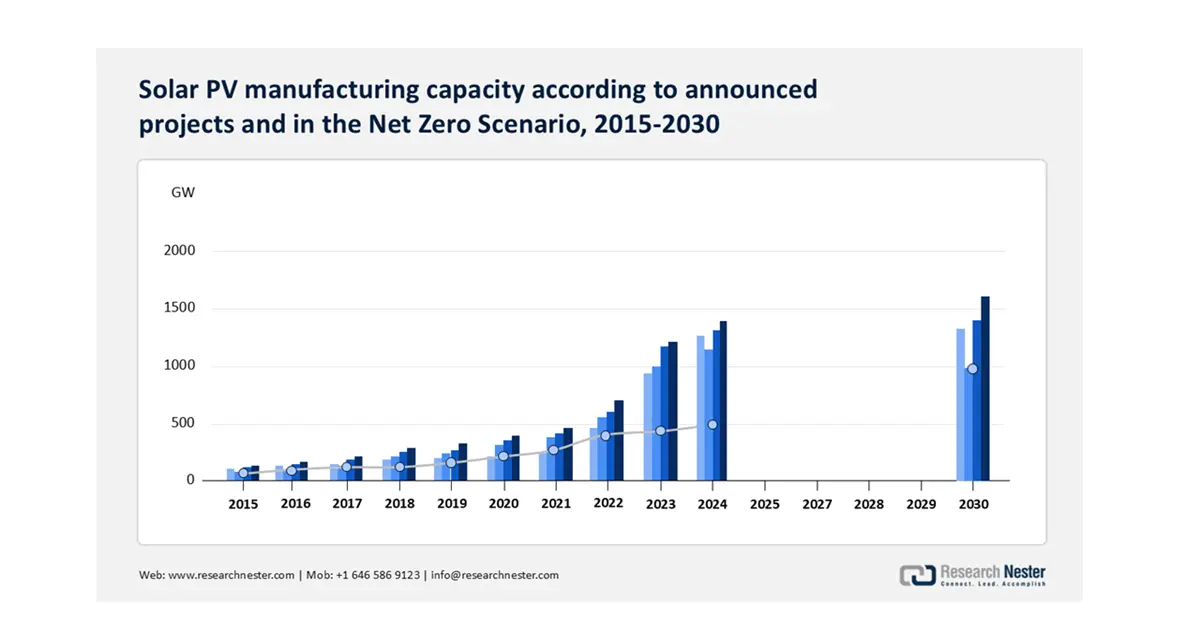
Источник: EIA
В то же время мировой спрос на жидкое топливо вырос на 1,6 млн баррелей в сутки по сравнению с первым и вторым кварталами 2025 года. Накопление запасов превышало 1 млн баррелей в сутки на протяжении длительного периода в 1998, 2015 и 2020 годах; цены на сырую нефть снизились на 25-50%.
Цены на нефть и добыча до 2026 года
Важные изменения в прогнозе | 2025 | 2026 |
Спотовая цена на нефть марки Brent (доллары за баррель) | 67 долларов | 51 доллар |
Предыдущий прогноз | 69 долларов | 58 долларов |
Процентное изменение | -2,4% | -12,0% |
Изменение мировых запасов нефти (млн баррелей в сутки) | 1.6 | 1.4 |
Предыдущий прогноз | 1.1 | 1.1 |
Изменять | 0.6 | 0.3 |
Добыча нефти странами ОПЕК+ (млн баррелей в сутки) | 43.7 | 44.2 |
Предыдущий прогноз | 43.2 | 43.8 |
Процентное изменение | 1,0% | 0,9% |
Добыча сырой нефти в США (млн баррелей в сутки) | 13.4 | 13.3 |
Предыдущий прогноз | 13.4 | 13.4 |
Процентное изменение | 0,3% | -0,7% |
Запасы сырой нефти в США (млн баррелей) | 433 | 448 |
Предыдущий прогноз | 405 | 400 |
Процентное изменение | 6,9% | 11,9% |
Источник : EIA
В период с 2020 по 2024 год добыча сырой нефти и конденсата на месторождениях США выросла на 1,9 миллиона баррелей в сутки (б/с). На Техас и Нью-Мексико приходится 93% добычи, а на остальные районы добычи в федеральных водах или на шельфе штата — всего 130 000 б/с. На Мидленд и Мартин в Техасе приходилось 21% или 0,40 миллиона б/с от общего объема добычи сырой нефти в США. Добыча в округах Эндрюс, Ховард, Гласкок, Ловинг, Уорд и Рейган — еще шести округах Техаса — выросла на 0,36 миллиона б/с.
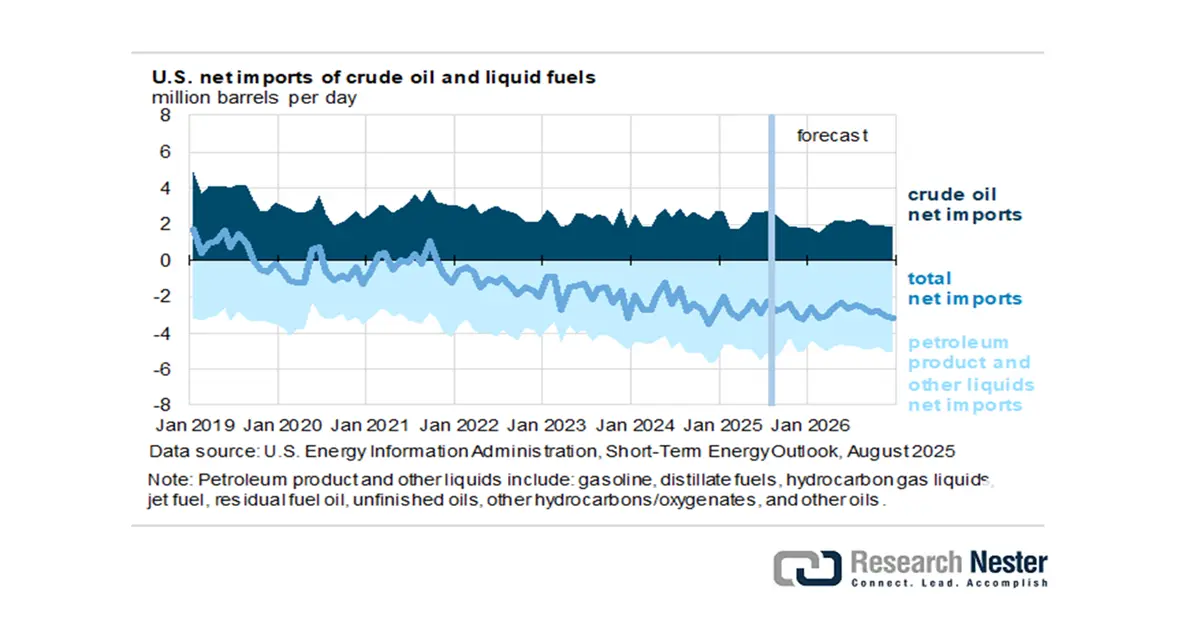
Источник : EIA
- Расширение производства стекла: Поскольку кварцевый песок является основным сырьем, используемым в процессе производства стекла, на него существует значительный спрос. По прогнозам Международного энергетического агентства (МЭА), мировое производство стекла в 2022 году превысит 210 миллионов тонн. Урбанизация и рост строительной и упаковочной отраслей будут и дальше стимулировать спрос на листовое и контейнерное стекло. Рост спроса на кварцевый песок также обусловлен производством солнечного стекла. Ассоциация предприятий солнечной энергетики (SEIA) прогнозирует, что количество солнечных установок вырастет на 3% в период с 2028 по 2030 год, что означает увеличение потребления кварцевого песка для производства солнечного стекла с низким содержанием железа.
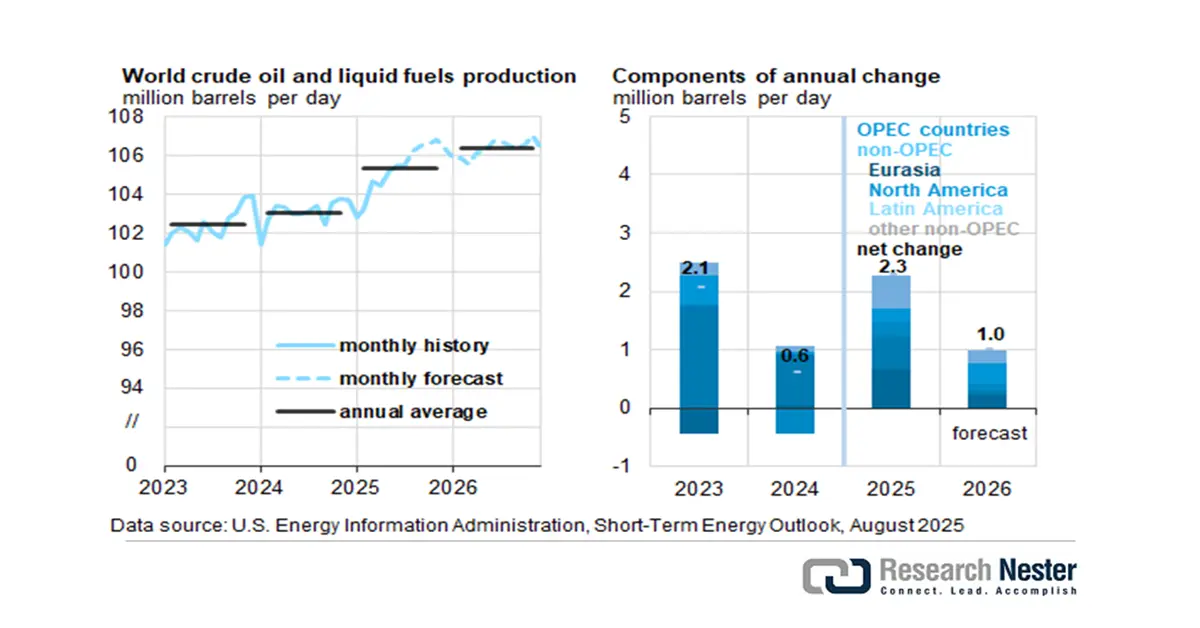
Источник : МЭА
Кроме того, стимулы для развития производства критически важных компонентов на территории страны способствуют росту рынка. Это влияние наблюдается в производстве солнечных компонентов и модулей, в частности, благодаря налоговому кредиту 48C Advanced Energy Projects, который предоставил 71 миллион долларов США на развитие НИОКР и демонстрационных проектов, а также 7 миллиардов долларов США на внедрение солнечных электростанций. Более того, в 2024 году компания First Solar открыла свой завод по производству солнечных фотоэлектрических модулей стоимостью 1,1 миллиарда долларов США в округе Лоуренс, штат Алабама. Ожидается, что эта стратегическая инициатива создаст около 800 новых рабочих мест. Компания First Solar, имея три производственных предприятия в Огайо и новый завод в Алабаме, будет осуществлять вертикальную интеграцию своих мощностей по производству фотоэлектрических элементов. Благоприятная ситуация в производстве солнечных батарей достигла пика в общей ситуации на рынке стекла.
Ассоциация импортеров и экспортеров стекла и стеклянных изделий, 2023 год.
Страна | Стоимость импорта | Экспортная стоимость |
США | 9,18 млрд долларов США | 6,44 млрд долларов США |
Китай | 6,93 млрд долларов США | 21,3 млрд долларов США |
Проблемы
- Нестабильность цен на сырье: Волатильность рынка, обусловленная колебаниями стоимости энергии и транспортировки, привела к тому, что цены на кварцевый песок подвержены значительным колебаниям. Например, по данным Statista, цены на кварцевый песок в США выросли с 36 долларов за тонну в 2020 году до более чем 56 долларов за тонну в 2022 году в результате повышения тарифов на перевозку и цен на топливо. Волатильность рынка влияет на прибыльность и долгосрочные отношения с поставщиками, особенно в таких сегментах, как производство стекла, литейное производство и гидроразрыв пласта, где планирование производства и ценообразования основано на возможности точно определить себестоимость сырья.
- Опасность для здоровья и ответственность на рабочем месте: Респирабельная кристаллическая кремнеземная пыль представляет собой серьезный профессиональный риск. По данным CDC, американские рабочие ежегодно подвергаются воздействию кремнезема на рабочем месте, что создает для работодателей потенциальные иски и штрафы в зависимости от демографических характеристик сотрудников, подвергающихся воздействию. OSHA также финансировала штрафы, связанные с воздействием кремнезема, в течение отчетного периода 2018-2023 годов. Компании могут использовать методы подавления пыли, средства индивидуальной защиты (СИЗ) и медицинское наблюдение, что увеличивает операционные расходы для работодателей. Кроме того, концепция строгой ответственности делает эту отрасль непривлекательной для новых работодателей.
Размер и прогноз рынка промышленного кварцевого песка:
| Атрибут отчёта | Детали |
|---|---|
|
базовый год |
2026 |
|
Прогнозируемый период |
2027-2036 |
|
среднегодовой темп роста |
6% |
|
Базовый размер рынка (2026 год) |
17,9 млрд долларов США |
|
Прогнозируемый размер рынка (2036 год) |
32,06 млрд долларов США |
|
Региональный охват |
|
Сегментация рынка промышленного кварцевого песка:
Анализ сегментов приложений
Прогнозируется, что к 2036 году сегмент производства стекла займет наибольшую долю рынка промышленного кварцевого песка — 42,3%, — благодаря устойчивому спросу на листовое стекло, тарное стекло и специальное стекло, в основном для автомобильной, строительной и солнечной фотоэлектрической (PV) отраслей. Геологическая служба США (USGS) отметила, что для производства стекла требуется высокочистый кварцевый песок. Международное энергетическое агентство (МЭА) указало на существенный рост числа установок солнечных фотоэлектрических систем во всем мире. Для производства фотоэлектрических модулей потребуется значительное количество высококачественного кварцевого песка. Рост производства стекла как подсегмента строительной отрасли будет поддерживаться дальнейшим спросом в Азиатско-Тихоокеанском регионе, на Ближнем Востоке и продолжающимся ростом спроса на строительное стекло, обусловленным урбанизацией.
Анализ сегментов конечного использования
Ожидается, что к 2036 году строительный сегмент продемонстрирует наиболее значительный рост, заняв 34,3% рынка, главным образом благодаря значительным инвестициям в инфраструктуру и городскому развитию, а также экологически чистым строительным материалам, которые поддерживают спрос в строительстве. Например, Министерство транспорта США (USDOT) прогнозирует рост спроса на бетон, цемент и специальные строительные материалы, производимые с использованием кварцевого песка. Кроме того, согласно отчетам ОЭСР, к 2040 году глобальные инвестиции в инфраструктуру превысят 94 триллиона долларов США, что благоприятно скажется на рынке бетона и строительных растворов на основе песка.
Наш углубленный анализ рынка промышленного кварцевого песка включает следующие сегменты:
| Сегмент | Подсегмент |
Приложение |
|
Тип продукта |
|
Конечное использование |
|

Vishnu Nair
Руководитель глобального бизнес-развитияНастройте этот отчет в соответствии с вашими требованиями — свяжитесь с нашим консультантом для получения персонализированных рекомендаций и вариантов.
Рынок промышленного кварцевого песка — региональный анализ
Анализ рынка Азиатско-Тихоокеанского региона
Ожидается, что к 2036 году рынок Азиатско-Тихоокеанского региона займет 38,4% рыночной доли благодаря быстрому развитию инфраструктурной отрасли, а также значительному расширению стекольной и литейной промышленности в регионе. Потребность в кварцевом песке обусловлена спросом со стороны Китая, за которым следуют Индия и Япония. Увеличение производства электроники и солнечных фотоэлектрических систем в Юго-Восточной Азии также способствует росту потребления. Устойчивые государственные расходы на строительство в странах АСЕАН также будут способствовать увеличению спроса в долгосрочной перспективе.
Китай доминирует на рынке благодаря огромному потреблению промышленного кварцевого песка, который преимущественно используется в производстве стекла, солнечных панелей и литейном производстве. Доминирующие позиции Китая в производстве фотоэлектрических элементов и листового стекла являются движущей силой высокого спроса на кварцевый песок. Благодаря своим высоким производственным мощностям Китай входит в тройку крупнейших экспортеров стекла в мире. Согласно отчету USITC за 2023 год, новые проекты в стране, по оценкам, добавят 655 000 метрических тонн новых производственных мощностей по выпуску кремнеземного металла в Синьцзяне и Внутренней Монголии в 2022 году.
Металлический кремний: объемы экспорта из Китая по направлениям и периодам (количество в коротких тоннах)
Рынок направлений | 2017 | 2018 | 2019 | 2020 | 2021 | 2022 |
Япония | 208,538 | 221,296 | 181,465 | 169,068 | 206,231 | 160,945 |
Южная Корея | 164,728 | 148,065 | 128,121 | 89,171 | 98,556 | 91,215 |
Объединенные Арабские Эмираты | 55,926 | 61,505 | 51,915 | 31,667 | 64,657 | 67,272 |
Индия | 57,260 | 64,592 | 57,144 | 56,093 | 65,993 | 65,722 |
Таиланд | 72,887 | 52,767 | 55,147 | 63,236 | 78,028 | 54,345 |
Малайзия | 35,496 | 40,326 | 42,788 | 48,446 | 60,906 | 42,980 |
Нидерланды | 37,284 | 34,720 | 30,186 | 25,012 | 39,767 | 40,945 |
Мексика | 35,184 | 34,893 | 30,113 | 25,447 | 25,778 | 28,230 |
Бахрейн | 13,320 | 18,760 | 18,858 | 11,622 | 24,259 | 25,143 |
Катар | 25,512 | 21,482 | 17,678 | 18,814 | 22,991 | 20,029 |
Все остальные рынки | 217,543 | 200,361 | 152,139 | 141,111 | 170,201 | 120,798 |
Источник : USITC
Согласно прогнозам, рынок промышленного кварцевого песка в Индии будет занимать огромную долю выручки в течение анализируемого периода. Значительным фактором роста является активный рост строительного сектора, а также продолжающееся расширение производства стекла и развитие керамической промышленности. Кроме того, правительство Индии внедряет важные инициативы, такие как программа PMAY (Жилье для всех), а последующее развитие инфраструктурных коридоров увеличит потребление кварцевого песка. В связи с тем, что Индия уделяет особое внимание наращиванию производства солнечных фотоэлектрических систем, потребление высокочистого кварцевого песка будет еще больше расти.
Анализ рынка Северной Америки
Ожидается, что в период с 2027 по 2036 год доля рынка промышленного кварцевого песка в Северной Америке составит 31,1%. Спрос на искусственный кварц, стекло и песок для гидроразрыва пласта стимулируется стекольной, гидроразрывной и литейной промышленностью. На долю Соединенных Штатов приходится большая часть регионального производства, а также стабильный импорт в Канаду для стекольной и строительной отраслей.
Рынок промышленного кварцевого песка в США развивается благодаря активной разведке сланцевого газа, особенно с использованием гидроразрыва пласта, производству стекла и спросу на стекло для солнечных фотоэлектрических систем. В 2023 году внутреннее производство было сосредоточено в основном в Иллинойсе, Техасе и Висконсине, что и способствовало росту рынка. Основным сегментом является фракционный песок, необходимый для разработки новых месторождений сланцевого газа. Стабильный спрос в энергетическом и литейном секторах США также способствовал устойчивому росту.
Ожидается, что рынок промышленного кварцевого песка в Канаде будет расти благодаря устойчивому развитию стекольной промышленности, строительства и переработки нефтеносных песков. Относительно стабильный импорт поддерживает внутреннее производство, особенно при закупке высокочистого песка, необходимого для производства листового стекла и химической промышленности, при этом импорт в Канаду осуществляется в основном из Онтарио и Альберты. Прогнозируется, что канадский рынок будет расти стабильными темпами в течение рассматриваемого периода, что обусловлено значительными запланированными инвестициями Канады в инфраструктуру и появлением новых направлений применения экологически чистого стекла в энергетике.
Анализ европейского рынка
Ожидается, что европейский рынок займет 18,7% рыночной доли, поскольку основными производителями этанола являются строительная, стекольная и литейная отрасли. Строительство и спрос со стороны автомобильной и электронной промышленности стимулировали спрос в Германии и Великобритании. На структуру потребления и производства в странах-членах ЕС влияют более широкое использование возобновляемых источников энергии, стеклянных панелей, увеличение доступного капитала и новые законы ЕС об охране труда и технике безопасности в отношении пыли диоксида кремния на рабочих местах.
В 2025 году немецкий рынок лидировал по стоимости благодаря производству высококачественного стекла, солнечных фотоэлектрических панелей, использованию литейного песка в автомобильном литье, а также потому, что Германия произвела более 10 миллионов тонн кварцевого песка в 2024 году. Соглашение по кварцевому песку уже давно способствует инновациям в производственных процессах автомобильной промышленности и стимулирует спрос на высококачественный кварцевый песок для достижения производственных целей.
Ключевые игроки рынка промышленного кварцевого песка:
- US Silica Holdings, Inc.
- Обзор компании
- Бизнес-стратегия
- Основные предложения продукции
- Финансовые показатели
- Ключевые показатели эффективности
- Анализ рисков
- Последние разработки
- Региональное присутствие
- SWOT-анализ
- Группа компаний Sibelco
- Fairmount Santrol (ныне Covia Holdings Corp.)
- Корпорация Тойота Цушо
- Корпорация Badger Mining
- Australian Silica Quartz Group Ltd
- Группа Quarzwerke
- Кремнезем короткой горы
- Европейская промышленная минеральная компания
- Syarikat Sebangun Sdn. Bhd.
- VRX Silica Limited
- Premier Silica LLC
- JFE Mineral Co., Ltd.
- Корпорация Митсубиси
- Корпорация Точу
Глобальный рынок промышленного кварцевого песка сильно консолидирован, в нем доминируют такие компании, как US Silica Holdings, Sibelco и Covia Holdings, каждая из которых имеет стратегические приобретения, развитые интегрированные цепочки поставок и значительные технологические инновации. Аналогично, японские компании — Toyota Tsusho, Mitsubishi Corporation, Tochu Corporation и др. — сосредоточены на поставках высокочистого кварцевого песка, критически важного компонента быстро развивающихся цепочек поставок в электронной и автомобильной промышленности. Важно отметить, что австралийские компании значительно инвестируют в расширение своих запасов кварцевого песка для удовлетворения спроса в Азиатско-Тихоокеанском регионе, в то время как малазийские предприятия преимущественно ориентированы на экспортную модель производства. Основные стратегии поддержания и роста международного рынка промышленного кварцевого песка включают в себя расширение производственных мощностей, создание совместных предприятий по выпуску специальных сортов кварцевого песка и вертикальную интеграцию бизнеса для обеспечения доступа к сырью и гарантирования ценовых и, в конечном итоге, конкурентных преимуществ в эпоху ужесточения экологического регулирования.
Ниже перечислены некоторые из ключевых игроков, работающих на рынке:
Последние события
- В июне 2024 года бельгийская компания Sibelco выпустила SibelClean Ultra-Pure Silica, песок с содержанием SiO₂ более 99,9%, предназначенный в первую очередь для рынков полупроводников и стекла для солнечных фотоэлектрических систем. Закон ЕС о микросхемах быстро увеличил спрос, но во втором квартале 2024 года Sibelco сообщила о росте контрактов на 7% в годовом исчислении, в основном за счет спроса со стороны немецких и голландских производителей солнечной энергии.
- Report ID: 3397
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Ознакомьтесь с предварительным обзором ключевых рыночных тенденций и инсайтов
- Ознакомьтесь с примерами таблиц данных и разбивками по сегментам
- Оцените качество наших визуальных представлений данных
- Оцените структуру нашего отчёта и методологию исследования
- Получите представление об анализе конкурентной среды
- Поймите, как представлены региональные прогнозы
- Оцените глубину профилирования компаний и бенчмаркинга
- Предварительный просмотр того, как практические инсайты могут поддержать вашу стратегию
Изучите реальные данные и анализ
Часто задаваемые вопросы (FAQ)


Отчёт, 2027-2036



Авторские права © 2026 Research Nester. Все права защищены.
