Перспективы рынка лечения заболеваний, вызывающих потерю слуха:
Объем рынка лечения заболеваний, вызывающих потерю слуха, в 2026 году оценивался в 14,52 млрд долларов США и, согласно прогнозам, к концу 2036 года превысит 27,26 млрд долларов США, увеличиваясь более чем на 6,5% в год в течение прогнозируемого периода, то есть с 2027 по 2036 год. В 2027 году объем отрасли лечения заболеваний, вызывающих потерю слуха, оценивался в 15,46 млрд долларов США.
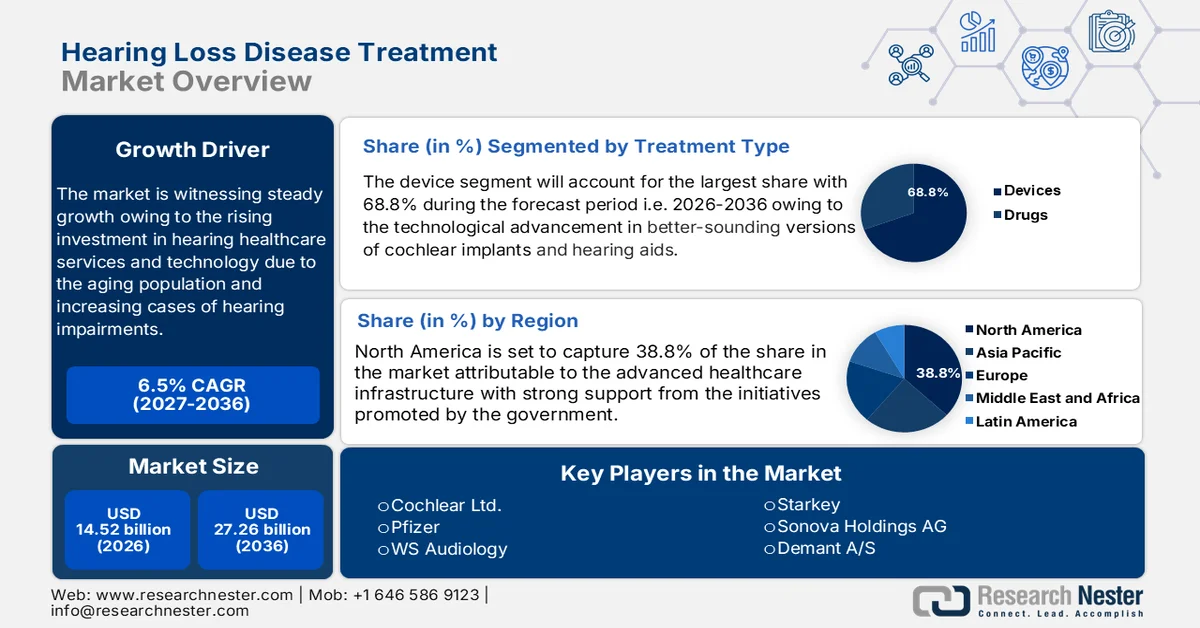
В 2025 году объем рынка лечения заболеваний, связанных с потерей слуха, оценивался в 14,9 млрд долларов США. Рынок стремительно развивается, чему способствуют рост численности пожилого населения, повышение осведомленности о проблемах со здоровьем слуха и технологические достижения. Распространенность нарушений слуха растет во всем мире. Согласно первому Всемирному докладу Всемирной организации здравоохранения (ВОЗ) о слухе, опубликованному в марте 2021 года, к 2050 году каждый четвертый человек, или почти 2,5 миллиарда человек во всем мире, будет иметь ту или иную форму потери слуха. По меньшей мере 700 миллионов из них будут нуждаться в реабилитационных услугах, включая лечение заболеваний уха и слуха.
Таким образом, возрастает потребность в передовых методах лечения, начиная от слуховых аппаратов и кохлеарных имплантатов и заканчивая регенеративной терапией. Рост рынка лечения заболеваний, связанных с потерей слуха, также будет ускорен за счет интеграции цифровых медицинских технологий, таких как телемедицина и мобильные приложения, для доступа к информации о здоровье слуха и управления им. Повышение осведомленности о необходимости ранней диагностики и лечения нарушений слуха способствует увеличению числа пациентов, активно участвующих в процессе лечения. Кроме того, недавние технологические изменения также повлияли на рынок благодаря выпуску новых интеллектуальных устройств. Теперь пациенты могут использовать мобильные приложения, интегрированные в слуховые аппараты, которые стали более удобными и настраиваемыми.
Более того, кохлеарные имплантаты продолжают совершенствоваться, улучшая конструкцию и результаты лечения пациентов, что расширяет возможности для формирования обширной клиентской базы. Например, в январе 2022 года система Cochlear™ Nucleus была одобрена FDA для лечения односторонней глухоты (SSD), что расширит спектр доступных вариантов лечения, включив в него кохлеарные имплантаты, а также решения на основе костной проводимости. Эти тенденции отражают возможный сдвиг в сторону пациентоориентированного подхода к лечению потери слуха, обеспечивающего лучшую приверженность плану лечения и качество жизни. Таким образом, ожидается, что рынок лечения заболеваний, связанных с потерей слуха, будет демонстрировать устойчивый рост.
Ключ Лечение заболеваний, вызывающих потерю слуха Сводка рыночной аналитики:
Региональные показатели:
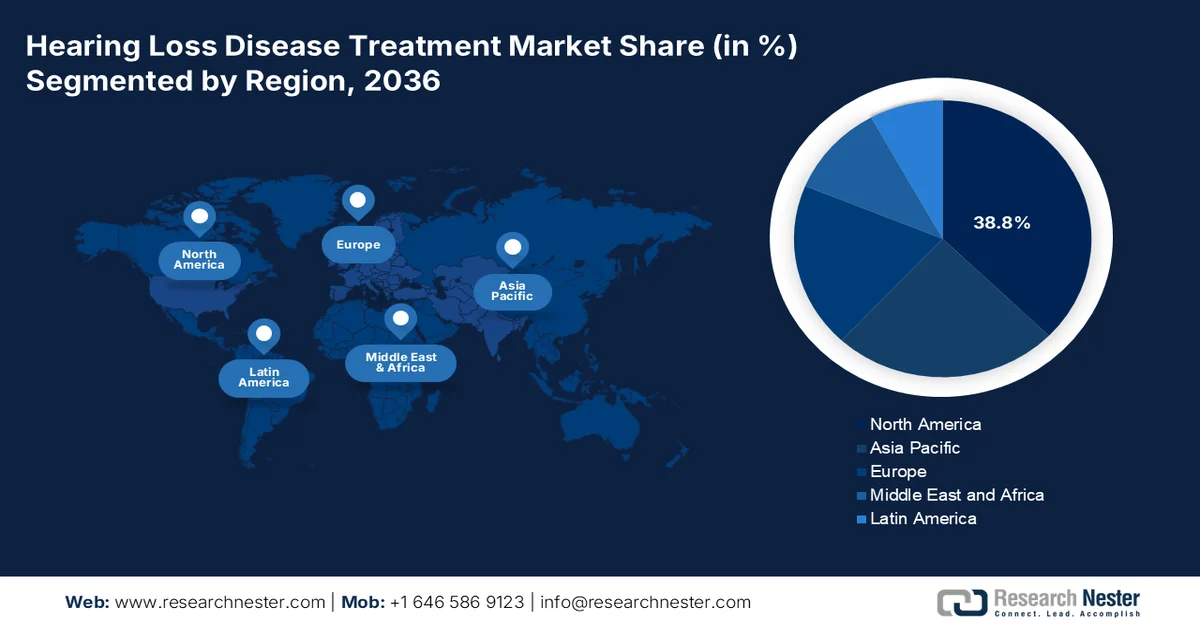
- Северная Америка занимает 38,8% рынка лечения заболеваний, вызывающих потерю слуха, благодаря развитой системе здравоохранения, растущей осведомленности и доступу к технологиям, что будет способствовать росту до 2027-2036 годов.
- Рынок лечения заболеваний, вызывающих потерю слуха, в Азиатско-Тихоокеанском регионе ожидает быстрый рост к 2036 году, чему способствуют растущая осведомленность, расходы на здравоохранение и демографические изменения.
Анализ сегмента:
- Ожидается, что к 2036 году сегмент медицинских устройств достигнет 68,8% рыночной доли, чему способствуют рост числа случаев нарушений слуха, передовые технологии и благоприятная политика возмещения расходов.
Ключевые тенденции роста:
- Технологические достижения
- Поддерживающее государственное регулирование
Основные проблемы:
- Высокие затраты
- Осведомленность и стигматизация
Ключевые игроки:Cochlear Ltd, Demant A/S, Eargo, Inc, GlaxoSmithKline, GN Store Nord A/S, Pfizer.
Глобальный Лечение заболеваний, вызывающих потерю слуха Рынок Прогноз и региональный обзор:
Размер рынка и прогнозы роста:
- Размер рынка в 2026 году:14,52 млрд долларов США
- Размер рынка в 2027 году:15,46 млрд долларов США
- Прогнозируемый размер рынка:27,26 млрд долларов США к 2036 году
- Прогноз роста:6,5% среднегодовой темп роста (2027-2036)
Ключевая региональная динамика:
<ул>- Крупнейший регион: Северная Америка (доля 38,8 % к 2036 году).
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион.
- Доминирующие страны: США, Германия, Япония, Китай, Франция.
- Развивающиеся страны: Китай, Индия, Япония, Южная Корея, Малайзия.
Last updated on : 31 August, 2026
Факторы роста и проблемы рынка лечения заболеваний, приводящих к потере слуха:
Факторы роста
Технологические достижения: Технологические инновации являются важным фактором расширения рынка лечения заболеваний, связанных с потерей слуха, значительно повышая эффективность и доступность. Технологии слуховых аппаратов характеризуются уникальными особенностями, такими как цифровая обработка сигналов, возможность подключения и шумоподавление, что повышает удобство использования и полезность в различных условиях. Телемедицина и мобильные медицинские приложения — это новые технологии, предлагающие дистанционные консультации и индивидуальные планы лечения, обеспечивая доступ к помощи в области слуха для многих пациентов в самых разных регионах. Такие инновации улучшают результаты лечения пациентов и способствуют росту рынка лечения заболеваний, связанных с потерей слуха, повышая осведомленность потребителей, которые обращаются за медицинской помощью раньше, когда сталкиваются с такими нарушениями. Например, в мае 2023 года компания Sound Pharma объявила об успешном наборе пациентов в 3-ю фазу клинических испытаний SPI-1005, нового противовоспалительного препарата для лечения потери слуха.
Благоприятная государственная политика: благоприятная среда для инноваций и доступность облегчают лечение и обсуждение заболеваний, поскольку они напрямую поддерживаются самим правительством. Политика в отношении развития услуг в области здравоохранения слуха стимулирует больше инвестиций в исследования и разработки, тем самым делая более высокотехнологичные решения доступными на рынке лечения нарушений слуха. Например, в апреле 2020 года была создана Национальная программа профилактики и контроля глухоты (НППКД) для раннего выявления проблем с ушами и потери слуха, а также для упрощения диагностики и лечения. Системы возмещения расходов на слуховые аппараты и кохлеарные импланты делают эти решения доступными для большего числа людей и, в свою очередь, увеличивают темпы их внедрения. Кроме того, регулирующие органы упрощают и ускоряют процессы утверждения новых технологий, обеспечивая тем самым более быстрый доступ к высокотехнологичным методам лечения.
Проблемы
Высокая стоимость: Главным препятствием в лечении потери слуха является высокая стоимость. Огромные затраты, которые неизбежно связаны с использованием слуховых аппаратов, кохлеарных имплантатов и других вспомогательных устройств, делают их приобретение недоступным для многих людей, не имеющих достаточного страхового покрытия. Фактическая стоимость не ограничивается покупкой самих устройств, но также включает в себя плановое последующее наблюдение, аудиологическое обследование и техническое обслуживание, создавая таким образом финансовое бремя, которое также приводит к недостаточному лечению, поскольку пациенты могут отказываться от вмешательств. Другим фактором является экономическое и социальное неравенство, которое ограничивает ресурсы, доступные бедным, и приводит к отсутствию необходимой информации о доступных им методах лечения, что препятствует им воспользоваться другими возможностями. Таким образом, стоимость лечения потери слуха не только снижает доступность, но и усугубляет более широкие проблемы со здоровьем, такие как социальная изоляция и снижение когнитивных функций.
Осведомленность и стигма: Недостаточная осведомленность о лечении и стигма часто становятся препятствиями для эффективного вмешательства и поддержки. Многие люди не знают о признаках потери слуха или доступных методах лечения, что часто приводит к задержке диагностики и вмешательства. Социальная стигма, такая как страх быть осужденным или восприниматься как менее способный, удерживает людей от использования слуховых аппаратов или других вспомогательных устройств. Стигма, связанная с использованием таких устройств, часто возникает из-за неправильных представлений о старении и инвалидности, поэтому человек избегает обсуждения своего состояния и затягивает обращение за медицинской помощью. Еще одним важным фактором, увековечивающим эти стереотипы, является отсутствие или недостаточное представительство людей с потерей слуха в обществе и средствах массовой информации.
Размер и прогноз рынка лечения заболеваний, вызывающих потерю слуха:
| Атрибут отчёта | Детали |
|---|---|
|
базовый год |
2026 |
|
Прогнозируемый период |
2027-2036 |
|
среднегодовой темп роста |
6,5% |
|
Базовый размер рынка (2026 год) |
14,52 млрд долларов США |
|
Прогнозируемый размер рынка (2036 год) |
27,26 млрд долларов США |
|
Региональный охват |
|
Сегментация рынка лечения заболеваний, приводящих к потере слуха:
Тип лечения (устройства, лекарства)
Сегмент устройств на рынке лечения нарушений слуха занимает наибольшую долю – 68,8%, что обусловлено множеством факторов, таких как рост заболеваемости нарушениями слуха и увеличение числа пациентов пожилого возраста. Технологии позволили создать более совершенные модели слуховых аппаратов и кохлеарных имплантатов, обеспечивающие лучшее качество звука. Поддержка и компенсация расходов на такие устройства в различных странах, включая Японию, США и некоторые страны Европы, также способствовали росту рынка. Кроме того, высокая осведомленность общественности о необходимости ранней диагностики и лечения нарушений слуха также стимулирует спрос на эти устройства.
Достижения в исследованиях и разработках технологий слуховых аппаратов, которые теперь включают такие возможности, как искусственный интеллект и шумоподавление, подпитывают рост рынка, а расширение сетей и сотрудничество между производителями и другими поставщиками медицинских услуг еще больше способствуют доминированию в этом сегменте рынка лечения заболеваний, вызывающих потерю слуха. Например, в июле 2024 года полностью внутренний кохлеарный имплант с биосовместимым датчиком может стать результатом внедрения имплантируемых микрофонов, что является одним из главных препятствий на пути развития этих устройств.
Конечные пользователи (больницы, отологические клиники, амбулаторные хирургические центры)
Больницы предоставляют множество услуг, таких как диагностика, лечение и реабилитация нарушений слуха, — все под одной крышей. Они предлагают комплексную помощь, способную удовлетворить различные потребности людей с нарушениями слуха. В больницах доступны современные диагностические инструменты, такие как аудиометрия, тимпанометрия и методы визуализации, например, КТ и МРТ. Эти передовые технологии позволяют проводить точную диагностику и эффективно планировать лечение. В больницах также работают многопрофильные команды, включающие аудиологов, логопедов, отологов и других специалистов. Такая стратегия сотрудничества способствует росту рынка лечения нарушений слуха, предоставляя пациентам с нарушениями слуха комплексную помощь, отвечающую их медицинским и реабилитационным потребностям. Таким образом, сегмент больниц будет продолжать доминировать на рынке благодаря своей хорошо развитой структуре.
Наш углубленный анализ мирового рынка лечения заболеваний, вызывающих потерю слуха, включает следующие сегменты:
Тип лечения |
|
Состояние |
|
Конечное использование |
|

Vishnu Nair
Руководитель глобального бизнес-развитияНастройте этот отчет в соответствии с вашими требованиями — свяжитесь с нашим консультантом для получения персонализированных рекомендаций и вариантов.
Региональный анализ рынка лечения заболеваний, вызывающих потерю слуха:
Статистика рынка Северной Америки
Ожидается, что к 2036 году североамериканский рынок займет доминирующую долю выручки в 38,8%, благодаря развитой системе здравоохранения, растущей осведомленности о проблемах со слухом, легкому доступу к передовым технологиям и хорошо развитой инфраструктуре рынка, что обеспечит Северной Америке наибольшую долю на мировом рынке. В регионе высока распространенность нарушений слуха, в основном вызванных старением населения, что приводит к общему увеличению спроса на слуховые аппараты, кохлеарные импланты и другие вспомогательные устройства. Кроме того, в Северной Америке действуют сильные государственные инициативы и благоприятная политика возмещения расходов на лечение нарушений слуха. Более того, присутствие крупных игроков отрасли в регионе, наряду с государственными инициативами, способствует развитию инновационных разработок в области лечения потери слуха, что помогает рынку расти экспоненциально.
Рынок лечения заболеваний, связанных с потерей слуха, в Канаде стабильно растет, чему способствуют старение населения и растущая осведомленность о здоровье слуха. Кроме того, местные органы власти содействуют здоровью слуха, частично покрывая расходы на слуховые аппараты в рамках своих программ и планов. Например, программа вспомогательных устройств Министерства здравоохранения Онтарио (ADP) помогает возмещать часть стоимости слуховых аппаратов соответствующим критериям жителям Онтарио. В сотрудничестве с другими местными поставщиками медицинских услуг это способствует снижению уровня нарушений слуха. Таким образом, технологическое развитие и инновационные шаги участников рынка подпитывают рост рынка лечения заболеваний, связанных с потерей слуха.
В США из-за воздействия шума на рабочем месте и в рекреационных целях значительная часть населения страдает от потери слуха, вызванной шумом. Это подпитывает потребность в вариантах лечения и профилактических мерах по всей стране. Расширению рынка лечения нарушений слуха также способствуют многочисленные кампании и программы, проводимые государственным и частным секторами для повышения осведомленности о проблемах потери слуха и финансирования лечения. Эти программы включают субсидирование слуховых аппаратов и скрининговые мероприятия. Кроме того, доступ к лечению потери слуха обеспечивается широкой сетью больниц и специализированных клиник, а также хорошо развитой системой здравоохранения. Расширение рынка поддерживается этой развитой инфраструктурой.
Анализ рынка Азиатско-Тихоокеанского региона
В настоящее время Азиатско-Тихоокеанский регион демонстрирует самый быстрый рост рынка лечения заболеваний, связанных с потерей слуха, благодаря различным факторам, таким как повышение осведомленности о нарушениях слуха, рост расходов на здравоохранение и быстрые демографические изменения, вызванные старением населения. В регионе также наблюдается рост государственных инициатив по расширению доступа к медицинской помощи при нарушениях слуха путем проведения информационных кампаний и субсидируемых программ, способствующих ранней диагностике и лечению потери слуха. Достижения в области недорогих и высококачественных слуховых аппаратов, кохлеарных имплантатов и костно-имплантируемых слуховых систем указывают на доступность лечения для людей с разным уровнем дохода в регионе. Инновации в беспроводных технологиях и искусственном интеллекте в слуховых аппаратах, таких как «умные» слуховые аппараты, которые могут быть интегрированы со смартфоном и приложениями, сделали лечение более доступным и удобным для пользователя.
Особенно популярны эти методы лечения среди молодого населения, все чаще страдающего от потери слуха, вызванной шумом, из-за таких факторов образа жизни, как длительное воздействие громкой среды и использование персональных аудиоустройств. Рынок лечения заболеваний, связанных с потерей слуха, в Азиатско-Тихоокеанском регионе, как ожидается, значительно вырастет, и эта тенденция, вероятно, сохранится благодаря старению населения, технологическим инновациям и позитивному развитию реформ здравоохранения. Кроме того, рост среднего класса в регионе позволяет получать дорогостоящее медицинское лечение, что еще больше способствует росту спроса на методы лечения нарушений слуха.
Рынок лечения нарушений слуха в Индии растет благодаря повышению осведомленности, государственным программам, таким как «Помощь инвалидам в приобретении/подборе слуховых аппаратов/устройств» (ADIP), а также росту заболеваемости возрастной потерей слуха в связи с увеличением численности пожилого населения. Кроме того, частные компании, такие как Amplifon India и Starkey Hearing Technologies, предлагают инновационные решения, например, цифровые и перезаряжаемые слуховые аппараты. Тем не менее, с развитием технологий и ростом государственно-частного сотрудничества, индийский рынок лечения нарушений слуха выглядит многообещающим.
В Китае среди достижений можно отметить расширение услуг телеаудиологии, которые оказались очень полезными для пациентов из отдаленных районов, а также новые прорывы в технологии слуховых аппаратов. Например, в январе 2024 года было обнаружено, что у пяти из шести детей, прошедших лечение экспериментальной генной терапией, разработанной в Китае, наблюдалось значительное улучшение восприятия речи, и они смогли вести нормальные разговоры. Государственная поддержка также позволила местным производителям вырасти из относительно незначительных отечественных игроков в более доступных конкурентов. Однако этот рынок лечения заболеваний, связанных с потерей слуха, развивается стабильными темпами, поскольку технологический прогресс и улучшение инфраструктуры здравоохранения приведут к дальнейшему росту.
Ключевые игроки рынка лечения заболеваний, приводящих к потере слуха:
- Байер
- Обзор компании
- Бизнес-стратегия
- Основные предложения продукции
- Финансовые показатели
- Ключевые показатели эффективности
- Анализ рисков
- Последние разработки
- Региональное присутствие
- SWOT-анализ
- Кохлеар Лтд
- Demant A/S
- Eargo, Inc
- GlaxoSmithKline
- GN Store Nord A/S
- Пфайзер
- Sonova Holding AG
- Старки
- WS Аудиология
Компании, разрабатывающие, проектирующие и выпускающие слуховые аппараты, кохлеарные имплантаты, а также другие типы слуховых устройств, играют важную роль в улучшении качества жизни людей во всем мире, страдающих от нарушений слуха. Компании продолжают исследования и разработки, стремясь сделать слуховые аппараты более совершенными, оснащенными искусственным интеллектом, обеспечивающими более чистое и качественное звучание, а также повышенный комфорт для пользователя. Например, в апреле 2021 года компания Rinri Therapeutics привлекла в общей сложности 13,2 миллиона долларов США от инвесторов и британского фонда Future Fund для дальнейшего развития своей передовой терапии стволовыми клетками для восстановления слуха. Компании также инвестируют в более совершенное программное обеспечение для более эффективной диагностики. Таким образом, эти компании не только улучшают результаты лечения пациентов, но и снижают стигму, связанную с потерей слуха, уделяя особое внимание послеоперационному уходу и сотрудничая с медицинскими учреждениями. К ведущим игрокам рынка лечения заболеваний, связанных с потерей слуха, относятся:
Последние события
- В августе 2023 года компания Regeneron объявила о приобретении компании Decibel Therapeutics, что укрепит программы по лечению потери слуха и генной терапии. DB-OTO, ведущая экспериментальная генная терапия от Decibel, проходит первое клиническое исследование, чтобы помочь людям с потерей слуха, связанной с отоферлином.
- В октябре 2022 года компании Akouos, Inc. и Lilly and Company объявили о соглашении о приобретении, направленном на создание портфеля передовых аденоассоциированных вирусных генных терапий для лечения заболеваний внутреннего уха, таких как сенсоневральная потеря слуха.
- Report ID: 6536
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Ознакомьтесь с предварительным обзором ключевых рыночных тенденций и инсайтов
- Ознакомьтесь с примерами таблиц данных и разбивками по сегментам
- Оцените качество наших визуальных представлений данных
- Оцените структуру нашего отчёта и методологию исследования
- Получите представление об анализе конкурентной среды
- Поймите, как представлены региональные прогнозы
- Оцените глубину профилирования компаний и бенчмаркинга
- Предварительный просмотр того, как практические инсайты могут поддержать вашу стратегию
Изучите реальные данные и анализ
Часто задаваемые вопросы (FAQ)


Отчёт, 2027-2036



Авторские права © 2026 Research Nester. Все права защищены.
