Обзор рынка решений для оптимизации энергосистемы:
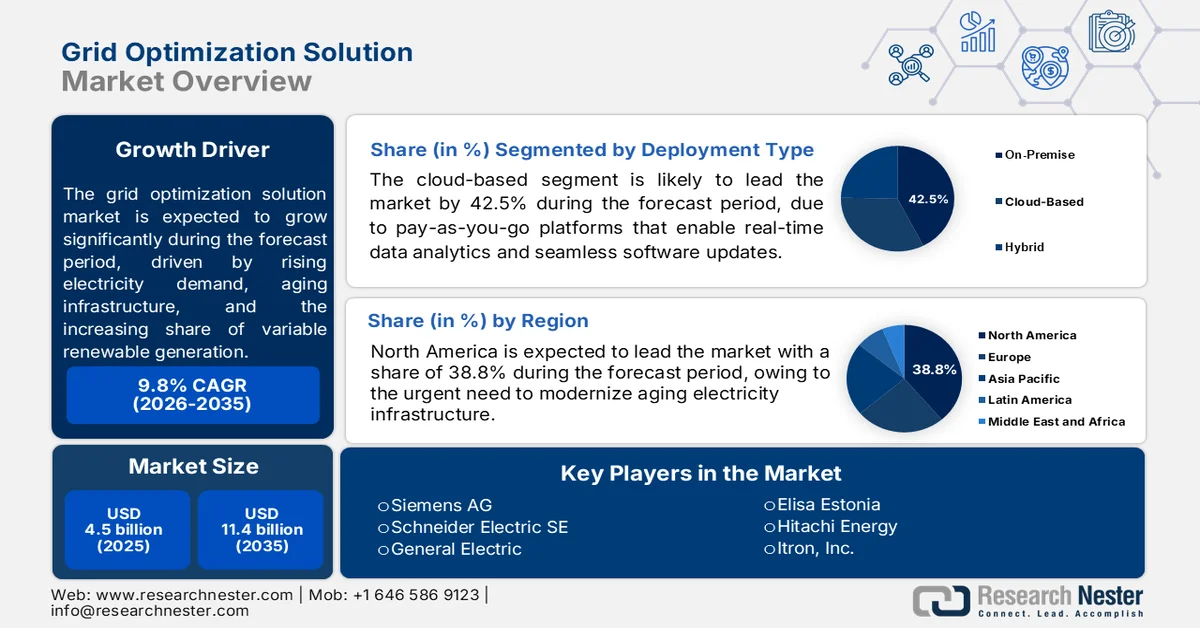
Объем рынка решений для оптимизации энергосистемы в 2025 году оценивался в 4,5 млрд долларов США и, согласно прогнозам, достигнет 11,4 млрд долларов США к концу 2035 года, демонстрируя среднегодовой темп роста около 9,8% в течение прогнозируемого периода, то есть с 2026 по 2035 год. В 2026 году объем отрасли решений для оптимизации энергосистемы оценивался в 4,9 млрд долларов США.
Решения по оптимизации энергосистемы приобретают все большее значение в сетях электроснабжения, передачи и распределения электроэнергии, поскольку операторы сетей сталкиваются с растущим спросом на электроэнергию, устаревающей инфраструктурой и увеличением доли возобновляемых источников энергии с переменной выработкой. По данным Управления энергетической информации США (EIA), выработка солнечной энергии в США выросла с примерно 163 миллиардов кВт·ч до более чем 238 миллиардов кВт·ч, в то время как выработка ветровой энергии осталась выше 430 миллиардов кВт·ч, что увеличивает потребность в усовершенствованных методах планирования энергосистемы, управления перегрузками и балансировки сети. Министерство энергетики США прогнозирует, что рост спроса на электроэнергию может значительно ускориться в течение следующего десятилетия в связи с электрификацией, промышленным расширением и развитием центров обработки данных.
Расширение рынка также поддерживается целями повышения надежности и устойчивости, установленными правительствами и энергетическими агентствами. В исследовании потребностей в национальной передаче электроэнергии, проведенном Министерством энергетики США в 2026 году, подсчитано, что к 2030 году пропускная способность линий электропередачи в США может увеличиться примерно на 60%, а возможно, и утроиться, чтобы удовлетворить прогнозируемый спрос на электроэнергию и внедрить экологически чистую энергетику. Поэтому коммунальные предприятия и системные операторы увеличивают инвестиции в решения по оптимизации, которые поддерживают планирование передачи электроэнергии, управление отключениями, интеграцию распределенных источников энергии, регулирование напряжения и принятие оперативных решений в режиме реального времени. Программы государственного финансирования, требования к соблюдению норм надежности и долгосрочные планы расширения инфраструктуры продолжают создавать благоприятную среду для поставщиков решений, обслуживающих электроэнергетические компании, операторов сетей и заинтересованные стороны энергетической инфраструктуры.
Ключ Решение для оптимизации сети Сводка рыночной аналитики:
Основные региональные показатели:
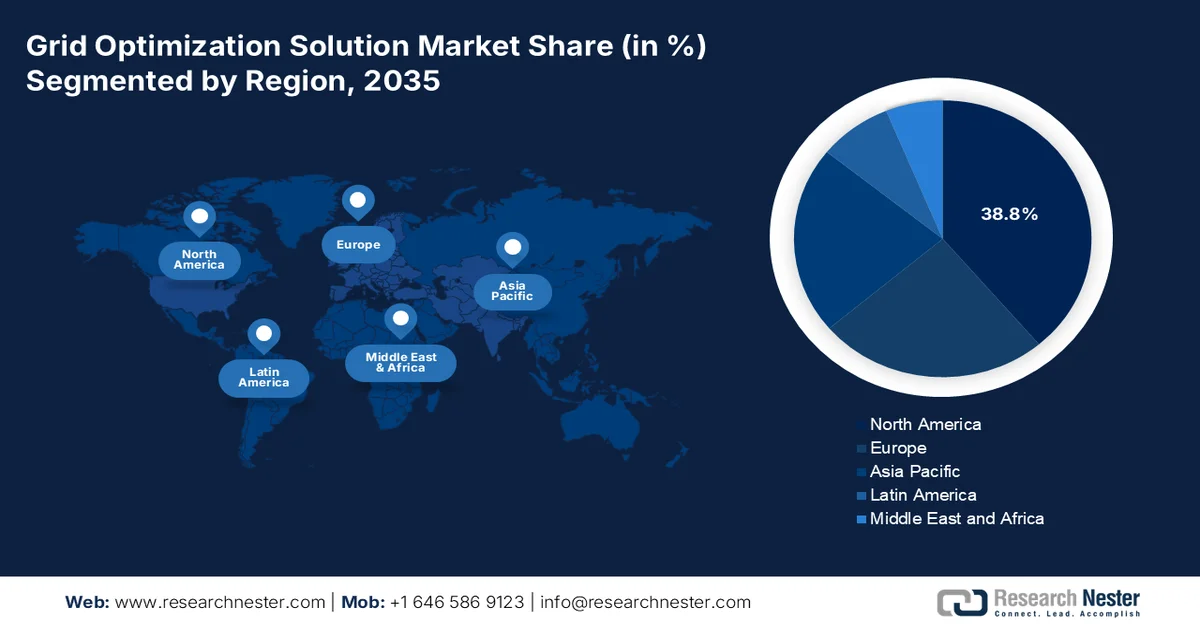
- Ожидается, что к 2035 году Северная Америка займет 38,8% рынка, чему будут способствовать модернизация устаревающей электроэнергетической инфраструктуры и ускоренная интеграция распределенных возобновляемых источников энергии
- Прогнозируется, что в Азиатско-Тихоокеанском регионе в период 2026-2035 годов будет наблюдаться быстрый рост рынка решений по оптимизации энергосетей, обусловленный быстрой урбанизацией, растущим спросом на электроэнергию и амбициозными целями в области возобновляемой энергетики в развитых и развивающихся странах
Анализ сегмента:
- По прогнозам, к 2035 году на облачные решения будет приходиться 42,5% рынка решений для оптимизации энергосистемы, чему способствует переход коммунальных предприятий от устаревшей локальной инфраструктуры к масштабируемым облачным платформам, обеспечивающим аналитику в реальном времени и бесперебойные обновления программного обеспечения
- Ожидается, что программные компоненты сохранят свои лидирующие позиции в течение прогнозного периода 2026-2035 годов, чему способствует растущее внедрение модулей прогнозного искусственного интеллекта для упреждающего обслуживания активов энергосистемы и предотвращения отключений
Ключевые тенденции роста:
- Рост государственных инвестиций в программы модернизации электросетей
- Интеграция возобновляемых источников энергии
Основные проблемы:
- Высокая интенсивность НИОКР и капиталовложений
- Нехватка квалифицированной рабочей силы с экспертными знаниями в данной области
Ключевые игроки:Siemens AG, Schneider Electric SE, General Electric, Elisa Estonia, Hitachi Energy, Itron, Inc.
Глобальный Решение для оптимизации сети Рынок Прогноз и региональный обзор:
Размер рынка и прогнозы роста:
- Размер рынка в 2025 году: 4,5 млрд долларов США
- Размер рынка в 2026 году: 4,9 млрд долларов США
- Прогнозируемый размер рынка:11,4 млрд долларов США к 2035 году
- Прогноз роста:9,8% среднегодовой темп роста (2026-2035)
Ключевые региональные тенденции:
- Крупнейший регион: Северная Америка (38,8% к 2035 году)
- Наиболее быстрорастущий регион: Азиатско-Тихоокеанский регион
- Доминирующие страны: США, Китай, Германия, Япония, Канада
- Развивающиеся страны: Индия, Южная Корея, Сингапур, Саудовская Аравия, Бразилия
Last updated on : 1 July, 2026
Рынок решений для оптимизации энергосетей: факторы роста и проблемы
Факторы роста
- Рост государственных инвестиций в программы модернизации электросетей: государственные расходы на модернизацию электросетей являются основным фактором спроса на решения по оптимизации энергосистем, поскольку энергетическим компаниям требуются передовые инструменты планирования, мониторинга и оперативного управления для максимизации отдачи от новых инвестиций в инфраструктуру. Данные МЭА за июль 2023 года показали, что Министерство энергетики США выделило до 10,5 млрд долларов США в рамках программы «Партнерства в области устойчивости и инноваций в электросетях» (GRIP) на укрепление передающих и распределительных сетей. Аналогичным образом, стратегия энергетической трансформации Европейской комиссии отдает приоритет внедрению интеллектуальных энергосетей для повышения эффективности системы и трансграничных потоков электроэнергии. Поскольку государственные бюджеты продолжают ориентироваться на устойчивые и эффективные электроэнергетические системы, ожидается, что спрос на технологии оптимизации энергосистем будет расти среди операторов передающих сетей, распределительных компаний и государственных энергетических агентств.
- Интеграция возобновляемых источников энергии: Быстрое внедрение возобновляемых источников энергии увеличивает сложность эксплуатации энергосетей. По данным Международного энергетического агентства за апрель 2024 года, около 1500 ГВт проектов возобновляемой энергетики по всему миру ожидали подключения к сети из-за сетевых ограничений. Переменная выработка солнечной и ветровой энергии создает колебания в электроснабжении, что требует улучшенного прогнозирования, оптимизации диспетчеризации и управления перегрузками. Правительства во всем мире продолжают поддерживать внедрение возобновляемых источников энергии посредством стимулов, создавая долгосрочный спрос на передовые операционные технологии. Энергетические компании все чаще используют решения по оптимизации для управления прерывистой генерацией, сохраняя при этом стандарты надежности. По мере роста доли возобновляемых источников энергии возможности оптимизации становятся необходимыми для эффективной интеграции генерирующих активов без ущерба для производительности сети.
Проблемы
- Высокая интенсивность НИОКР и капиталовложений: разработка передовых систем ADMS, DERMS и аналитики на основе ИИ требует постоянных многолетних инвестиций в разработку программного обеспечения и экспертные знания в данной области. Более мелкие игроки рынка с трудом могут сравниться с бюджетами НИОКР таких признанных гигантов, как Siemens или GE, что задерживает вывод продукции на рынок и ограничивает функциональность.
- Нехватка квалифицированных специалистов с экспертными знаниями в данной области : разработка алгоритмов оптимизации энергосистем требует экспертных знаний в области энергосистем, машинного обучения и теории управления — редкое сочетание. Новые игроки конкурируют с технологическими гигантами и энергетическими компаниями за этих специалистов, что приводит к росту затрат на подбор и удержание персонала.
Размер и прогноз рынка решений для оптимизации энергосистем:
| Атрибут отчёта | Детали |
|---|---|
|
базовый год |
2025 |
|
Прогнозный год |
2026-2035 |
|
среднегодовой темп роста |
9,8% |
|
Базовый размер рынка (2025 год) |
4,5 миллиарда долларов США |
|
Прогнозируемый размер рынка (2035 год) |
11,4 млрд долларов США |
|
Региональный охват |
|
Сегментация рынка решений для оптимизации энергосетей:
Анализ сегментов по типу развертывания
В сегменте решений для оптимизации энергосистем облачные решения доминируют на рынке и, как ожидается, к концу 2035 года займут 42,5% его доли. Движущей силой этого сегмента является отказ энергетических компаний от устаревших локальных инфраструктур в пользу масштабируемых платформ с оплатой по мере использования, которые обеспечивают анализ данных в реальном времени и бесперебойные обновления программного обеспечения. Облачные решения значительно сокращают капитальные затраты, предлагая при этом практически неограниченное хранилище данных высокоточных измерений фазовых параметров, что имеет решающее значение для прогнозирования отключений электроэнергии. Они также облегчают интеграцию со сторонними метеорологическими и рыночными сервисами, позволяя принимать динамические решения по диспетчеризации. Кроме того, сертифицированные по стандарту FedRAMP облачные провайдеры снизили риски кибербезопасности, ускорив внедрение облачных решений среди частных энергетических компаний.
Анализ компонентных сегментов
Программный компонент доминирует на рынке решений по оптимизации энергосистемы, при этом модули прогнозирующего искусственного интеллекта становятся самым быстрорастущим сегментом. Недавние инновации Аргоннской национальной лаборатории в области искусственного интеллекта совершают революцию в обслуживании энергосистемы, позволяя американским энергетическим компаниям обнаруживать начинающиеся отказы трансформаторов, деградацию изоляторов и провисание проводников за дни или недели до отключений, как сообщается в отчете ANL от мая 2024 года. Эти алгоритмы ИИ обрабатывают высокочастотные данные датчиков, погодные условия и исторические журналы отказов для генерации приоритетных рабочих заданий, что значительно сокращает незапланированные простои и продлевает срок службы оборудования. Министерство энергетики США сообщило, что пилотный проект, проведенный под руководством Аргоннской лаборатории, показал, что прогнозирующее техническое обслуживание на основе ИИ сократило количество вынужденных отключений в участвующих энергокомпаниях Среднего Запада по сравнению с традиционными графиками инспекций, основанными на времени.
Анализ сегмента конечных пользователей
Операторы распределительных систем доминируют на рынке решений по оптимизации энергосистемы, поскольку сталкиваются с растущими нормативными требованиями по интеграции возобновляемых источников энергии, сокращению отключений и обеспечению прозрачности энергосистемы — подобно тому, как регулирующие органы в сфере телерадиовещания обеспечивают соблюдение требований к электронным программам мониторинга (EPG). Данные DSI за июль 2023 года четко определяют дорожную карту по созданию независимых некоммерческих организаций, управляющих действующими распределительными сетями с высоким уровнем проникновения распределенных источников энергии (DER). В отчете подчеркивается, что операторы распределительных систем будут отвечать за работу в режиме реального времени, безопасность энергосистемы и содействие рынку, что напрямую стимулирует спрос на передовые системы управления распределительными сетями (ADMS), инструменты прогнозирования и кибербезопасную ИКТ-инфраструктуру. Это нормативное давление позиционирует операторов распределительных систем как основной сегмент конечных пользователей, поскольку они будут закупать решения по оптимизации для интеграции солнечных батарей на крышах, электромобилей и систем хранения энергии, одновременно снижая совокупные технические и коммерческие потери (AT&C) с ~22% до целевого показателя в 12–15% к 2025 году.
Наш углубленный анализ рынка решений для оптимизации энергосетей включает следующие сегменты:
Сегмент | Подсегменты |
Тип развертывания |
|
Компонент |
|
Технологии |
|
Уровень сетки |
|
Приложение |
|
Конечный пользователь |
|

Vishnu Nair
Руководитель глобального бизнес-развитияНастройте этот отчет в соответствии с вашими требованиями — свяжитесь с нашим консультантом для получения персонализированных рекомендаций и вариантов.
Рынок решений для оптимизации энергосетей — региональный анализ
Анализ рынка Северной Америки
Северная Америка доминирует на рынке решений по оптимизации энергосистем и, как ожидается, к концу 2035 года займет долю в 38,8%. Регион движим острой необходимостью модернизации устаревающей электроэнергетической инфраструктуры и интеграции растущей доли распределенных возобновляемых источников энергии. Энергетические компании региона активно внедряют передовые системы управления распределением, прогнозную аналитику на основе искусственного интеллекта и надежные системы кибербезопасности для повышения надежности и устойчивости энергосистемы к экстремальным погодным явлениям. Рынок характеризуется сильной нормативной поддержкой: федеральная и региональная политика поощряют альтернативные решения и программы управления спросом. Крупные поставщики технологий доминируют на рынке, предлагая комплексные программные пакеты. Трансграничная координация между операторами энергосистем США и Канады еще больше усиливает потребность в совместимых и масштабируемых платформах оптимизации.
Растущая федеральная поддержка модернизации энергосистем и увеличение инвестиций в инфраструктуру, направленные на повышение надежности и операционной эффективности, формируют рынок решений по оптимизации энергосистем в США. Согласно данным Управления энергетической информации США за февраль 2024 года, общий объем продаж электроэнергии в США достиг примерно 4,08 триллиона кВт·ч в 2024 году, что отражает растущую загрузку сети и потребность в передовых возможностях управления энергосистемой. Кроме того, Министерство энергетики США в октябре 2024 года объявило о выделении до 1,5 миллиарда долларов США в рамках Программы содействия развитию передающих сетей для ускорения реализации проектов по строительству высоковольтных линий электропередачи по всей стране. Эти события побуждают энергетические компании и операторов передающих сетей внедрять решения по оптимизации для прогнозирования нагрузки, управления перегрузками, мониторинга производительности активов и планирования передачи электроэнергии, поддерживая дальнейшее расширение рынка в энергетическом секторе США.
Старение электроэнергетической инфраструктуры и необходимость повышения надежности сети на фоне растущей электрификации формируют рынок решений для оптимизации сети в Канаде . Согласно данным Carbon Breif за апрель 2024 года, в 2023 году Канада произвела приблизительно 636 тераватт-часов (ТВт·ч) электроэнергии, что подчеркивает масштаб сетевых операций, требующих передовых возможностей оптимизации и мониторинга. Кроме того, правительство Канады в июне 2026 года объявило об инвестициях в размере более 4,5 миллиардов долларов США в рамках Программы развития возобновляемых источников энергии и электрификации (SREPs) с 2024 года для поддержки проектов по чистой электроэнергии, модернизации сети и электрификации по всей стране. Эти инвестиции увеличивают спрос на платформы оптимизации сети, которые поддерживают планирование передачи электроэнергии, интеграцию распределенных источников энергии, управление отключениями и анализ производительности активов. Энергетические компании все чаще используют цифровые решения для сетей, чтобы повысить операционную эффективность и удовлетворить будущий рост спроса на электроэнергию.
Анализ рынка Азиатско-Тихоокеанского региона
Прогнозируется, что в рассматриваемый период с 2026 по 2035 год Азиатско-Тихоокеанский регион будет стремительно развиваться на рынке решений для оптимизации энергосистем. Движущими силами развития региона являются быстрая урбанизация, растущий спрос на электроэнергию и амбициозные цели в области возобновляемой энергетики как в развитых, так и в развивающихся странах. Регион сталкивается с уникальными проблемами, включая экстремальные погодные явления, ограничения островных энергосистем и необходимость электрификации обширного сельского населения, что ускоряет внедрение прогнозирования на основе ИИ, обнаружения неисправностей и оптимизации напряжения и реактивной мощности. Нормативно-правовая база быстро развивается, и такие страны, как Индия, предлагают создание независимых операторов распределительных систем (DSO) для управления действующими распределительными сетями. Многонациональные поставщики конкурируют с сильными отечественными игроками, способствуя инновациям в области периферийных вычислений, оптимизации с использованием батарей и совместимых протоколов связи, адаптированных к местным условиям энергосистемы.
Развитие передающей инфраструктуры и усиление цифровизации электросетей для удовлетворения растущего спроса на электроэнергию формируют рынок решений по оптимизации сети в Индии . Согласно данным PIB за июнь 2025 года, установленная мощность электрогенерации в Индии достигла примерно 476 ГВт в июне 2025 года, что создает повышенную потребность в передовых инструментах управления сетью, прогнозирования и оптимизации сети. Эти события побуждают энергетические компании и операторов передающих сетей внедрять решения по оптимизации сети для управления перегрузками, мониторинга в реальном времени, интеграции возобновляемых источников энергии и эффективного использования активов, поддерживая эффективную и надежную работу развивающейся электросети Индии.
Модернизация энергосистемы и интеграция возобновляемых источников энергии формируют рынок решений для оптимизации электросетей в Китае . Согласно данным БРИКС за 2025 год, общая установленная мощность электрогенерации в Китае достигла примерно 3,35 млрд кВт, что увеличивает сложность эксплуатации сети и стимулирует спрос на передовые платформы оптимизации. Кроме того, Национальное статистическое бюро Китая сообщило, что страна продолжает производить электроэнергию, что отражает непрерывный рост потребления электроэнергии и использования сети. Эти тенденции побуждают операторов сетей и энергетические компании инвестировать в решения для оптимизации передачи электроэнергии, прогнозирования нагрузки, интеграции возобновляемых источников энергии и управления системой в режиме реального времени для повышения надежности и операционной эффективности расширяющейся электросети Китая.
Анализ европейского рынка
Европа представляет собой высокоразвитый и регулируемый рынок решений для оптимизации энергосистем, движимый Европейским зеленым соглашением и амбициозными целями климатической нейтральности. Регион характеризуется глубокой интеграцией возобновляемых источников энергии, особенно морской ветровой и солнечной энергетики, что требует передовых систем управления распределением и инструментов балансировки сети в режиме реального времени. Операторы распределительных систем в Великобритании, Германии, Франции и странах Северной Европы активно внедряют аналитику на основе искусственного интеллекта, оптимизацию напряжения и реактивной мощности, а также гибкие платформы DERMS для управления двунаправленными потоками энергии от миллионов потребителей-производителей. Взаимодействие и стандартизация, основанные на стандартах IEC 61850 и CIM, являются критически важными приоритетами. На рынке наблюдается тесное сотрудничество между действующими поставщиками, такими как Siemens и Schneider Electric, и инновационными стартапами, ориентированными на граничные вычисления и одноранговую торговлю энергией на основе блокчейна. Кибербезопасность остается одним из главных приоритетов, а руководящие принципы ENISA определяют порядок закупок.
Развитие электросетей, направленное на поддержку интеграции возобновляемых источников энергии и повышение гибкости системы, стимулирует рынок решений по оптимизации энергосистемы в Германии . По данным Федерального сетевого агентства (Bundesnetzagentur), в Германии было завершено или одобрено строительство или эксплуатация нескольких километров линий электропередачи в рамках Федерального плана потребностей, что отражает значительные инвестиции в расширение сети. Кроме того, исследование NLM, проведенное в июне 2025 года, показывает, что в 2024 году на возобновляемые источники энергии приходилось 59,4% внутреннего производства электроэнергии в Германии, что является самым высоким показателем на сегодняшний день. Растущая доля возобновляемых источников энергии с переменной выработкой и продолжающееся развитие передающих сетей побуждают энергетические компании и операторов сетей внедрять решения по оптимизации для управления перегрузками, балансировки сети, планирования сети и оперативного управления в режиме реального времени.
Инвестиции операторов электросетей в цифровую инфраструктуру для управления растущим объемом возобновляемой генерации и поддержания надежности сети стимулируют рынок решений по оптимизации сети в Великобритании . По данным Министерства энергетической безопасности и достижения углеродной нейтральности, в 2024 году возобновляемые источники энергии обеспечили примерно 50,8% электроэнергии в Великобритании, что увеличило потребность в передовых возможностях прогнозирования, балансировки и оптимизации сети. Кроме того, Ofgem одобрил первоначальный инвестиционный пакет в рамках программы RIIO-T3 для поддержки модернизации сетей электропередачи и удовлетворения будущих потребностей энергетической системы. Эти события побуждают операторов электропередающих сетей и коммунальные предприятия внедрять решения по оптимизации для управления активами, снижения перегрузок, интеграции возобновляемых источников энергии и мониторинга производительности сети в режиме реального времени в электроэнергетическом секторе Великобритании.
Ключевые игроки рынка решений по оптимизации энергосистемы:
- Siemens AG (Германия)
- Schneider Electric SE (Франция)
- General Electric (США)
- Элиза Эстония (Таллинн)
- Hitachi Energy (Япония)
- Itron, Inc. (США)
- Обзор компании
- Бизнес-стратегия
- Основные предложения продукции
- Финансовые показатели
- Ключевые показатели эффективности
- Анализ рисков
- Последние разработки
- Региональное присутствие
- SWOT-анализ
- Компания Siemens AG является мировым лидером на рынке решений для оптимизации энергосистем, предлагая комплексный пакет Spectrum Power™ для расширенного управления распределительными сетями (ADMS) и управления энергопотреблением (EMS).
- Компания Schneider Electric SE занимает прочные позиции на рынке решений для оптимизации энергосистем благодаря своей платформе EcoStruxure™ Grid, которая объединяет датчики IoT, периферийное управление и облачную аналитику для обеспечения сквозной прозрачности.
- Компания General Electric (GE) остается серьезным игроком на рынке решений для оптимизации энергосистем, прежде всего благодаря своему подразделению Grid Solutions, которое предлагает усовершенствованную систему управления энергопотреблением (AEMS) и систему управления распределением (DMS).
- Компания Elisa Estonia, будучи в первую очередь поставщиком телекоммуникационных и ИКТ-услуг, заняла свою нишу на рынке решений для оптимизации энергосистем, используя свою инфраструктуру 5G и низкоэнергетических сетей дальнего действия (LPWAN) для обеспечения сверхнадежной передачи данных для датчиков интеллектуальных энергосистем.
- Компания Hitachi Energy , образованная в результате слияния подразделения Hitachi по энергетическим системам и подразделения ABB по электросетям, является лидером на рынке решений для оптимизации энергосистем, предлагая систему управления производительностью активов Lumada™ и цифровую экосистему трансформаторов TXpert™.
Ниже приведён список ключевых игроков, работающих на мировом рынке решений для оптимизации энергосетей:
Рынок оптимизации энергосетей сильно консолидирован, в нем доминируют европейские и американские гиганты с обширными портфелями программного обеспечения и налаженными связями с коммунальными предприятиями. Ключевые игроки активно стремятся к слияниям и партнерствам со стартапами в области искусственного интеллекта для улучшения аналитики в реальном времени и управления распределенными энергетическими ресурсами. Siemens и Schneider сосредоточены на платформах «от периферии до облака», в то время как Hitachi Energy и Toshiba используют опыт Японии в области микросетей. Американские компании делают упор на кибербезопасность и интеграцию возобновляемых источников энергии. Индийские и малазийские игроки набирают популярность благодаря конкурентоспособным по стоимости системам SCADA и управления распределительными сетями, часто сотрудничая с государственными коммунальными предприятиями. Стратегические инициативы теперь отдают приоритет интеллектуальным решениям на периферии сети, предиктивному техническому обслуживанию и совместимости с устройствами IoT для обеспечения зарядки и хранения электромобилей.
Обзор корпоративного сектора рынка решений для оптимизации энергосистемы:
Последние события
- В мае 2026 года компания Elisa Estonia внедрила решение Elisa Industriq для оптимизации работы батарей Gridle в своей мобильной сети, чтобы повысить отказоустойчивость сети и позволить батареям базовых станций помочь сбалансировать эстонскую электроэнергетическую систему, управляемую компанией Elering.
- В январе 2026 года компания Hitachi Energy объявила о запуске AxoniQ&trade, своего комплексного портфеля решений для многотерминальных систем постоянного тока (MTDC). По мере ускорения глобального спроса на электроэнергию системы MTDC становятся критически важными для обеспечения безопасной, доступной и устойчивой электросети.
- В январе 2026 года компания Itron, Inc. сотрудничает с Snowflake, компанией, занимающейся облачными решениями на основе искусственного интеллекта для обработки данных, чтобы продвинуть будущее планирования электросетей и аналитики коммунальных предприятий. В рамках этого сотрудничества опыт Itron в области интеллектуальных решений для периферии энергосети и полностью управляемая высокопроизводительная платформа обработки данных Snowflake позволяют энергетическим компаниям решать наиболее актуальные проблемы отрасли.
- Report ID: 8651
- Published Date: Jul 01, 2026
- Report Format: PDF, PPT
- Ознакомьтесь с предварительным обзором ключевых рыночных тенденций и инсайтов
- Ознакомьтесь с примерами таблиц данных и разбивками по сегментам
- Оцените качество наших визуальных представлений данных
- Оцените структуру нашего отчёта и методологию исследования
- Получите представление об анализе конкурентной среды
- Поймите, как представлены региональные прогнозы
- Оцените глубину профилирования компаний и бенчмаркинга
- Предварительный просмотр того, как практические инсайты могут поддержать вашу стратегию
Изучите реальные данные и анализ
Часто задаваемые вопросы (FAQ)


Отчёт, 2026-2035



Авторские права © 2026 Research Nester. Все права защищены.
