Обзор рынка автомобильных охранных систем:
Объем рынка автомобильных систем безопасности в 2026 году оценивался в 9,4 млрд долларов США и, согласно прогнозам, достигнет 19,92 млрд долларов США к концу 2036 года, демонстрируя среднегодовой темп роста около 7,8% в течение прогнозируемого периода, то есть с 2027 по 2036 год. В 2027 году объем отрасли автомобильных систем безопасности оценивался в 10,13 млрд долларов США.
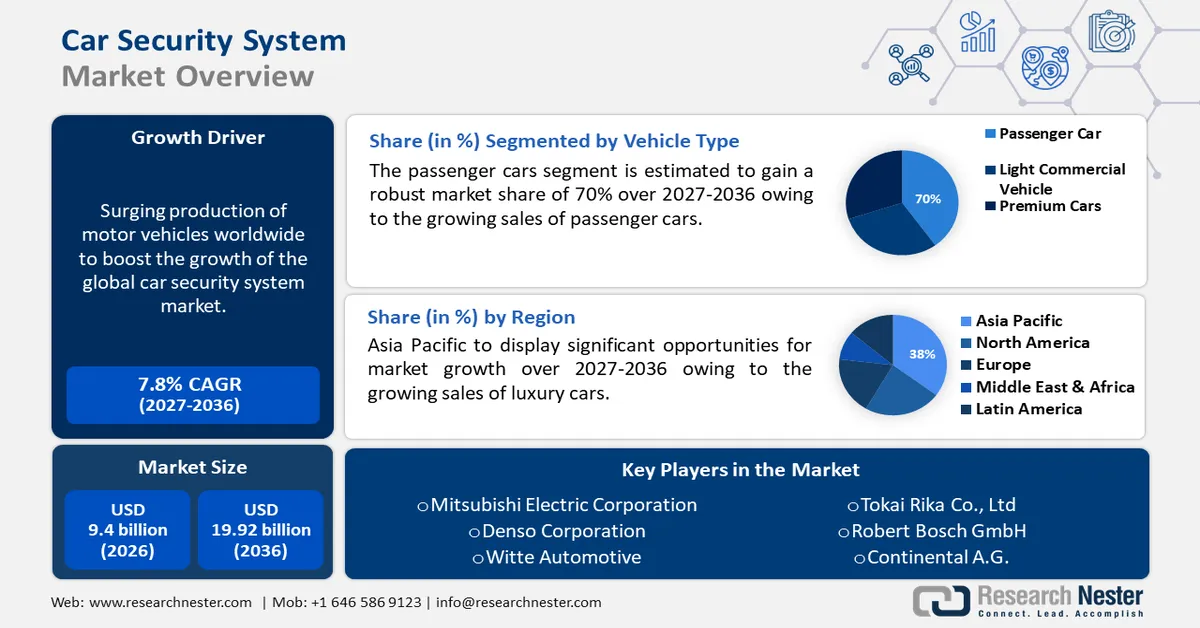
Глобальный рынок находится на траектории устойчивого роста, обусловленного расширением возможностей подключения транспортных средств и усложнением кибератак на автомобили нового поколения. Основная возможность заключается в переходе от традиционных противоугонных устройств к многоуровневым платформам кибербезопасности, защищающим всю экосистему автомобиля. Это обусловлено внедрением потребителями передовых функций, ключевой рубеж был достигнут в августе 2024 года, когда пользователи Tesla Full Self-Driving превысили отметку в 1,3 миллиарда миль пробега. Такое внедрение лишь усиливает потребность в надежных, проверенных системах безопасности для защиты основных функций автомобиля и информации о клиентах.
Правительства и производители сотрудничают для создания защищенной автомобильной среды, признавая, что безопасность перестала быть необязательным дополнением и стала фундаментальным компонентом безопасности транспортных средств и национальной инфраструктуры. Это подтверждается высокими уровнями государственных инвестиций, направленных на укрепление сектора подключенной и автоматизированной мобильности (CAM) с целью обеспечения надежной системы безопасности для инноваций. Например, в ноябре 2023 года правительство Великобритании выделило 150 миллионов фунтов стерлингов на финансирование сектора CAM в рамках ряда мер по укреплению лидерства Великобритании в разработке безопасных технологий и услуг автономного вождения до 2030 года.
Ключ Автомобильная система безопасности Сводка рыночной аналитики:
Региональные данные:
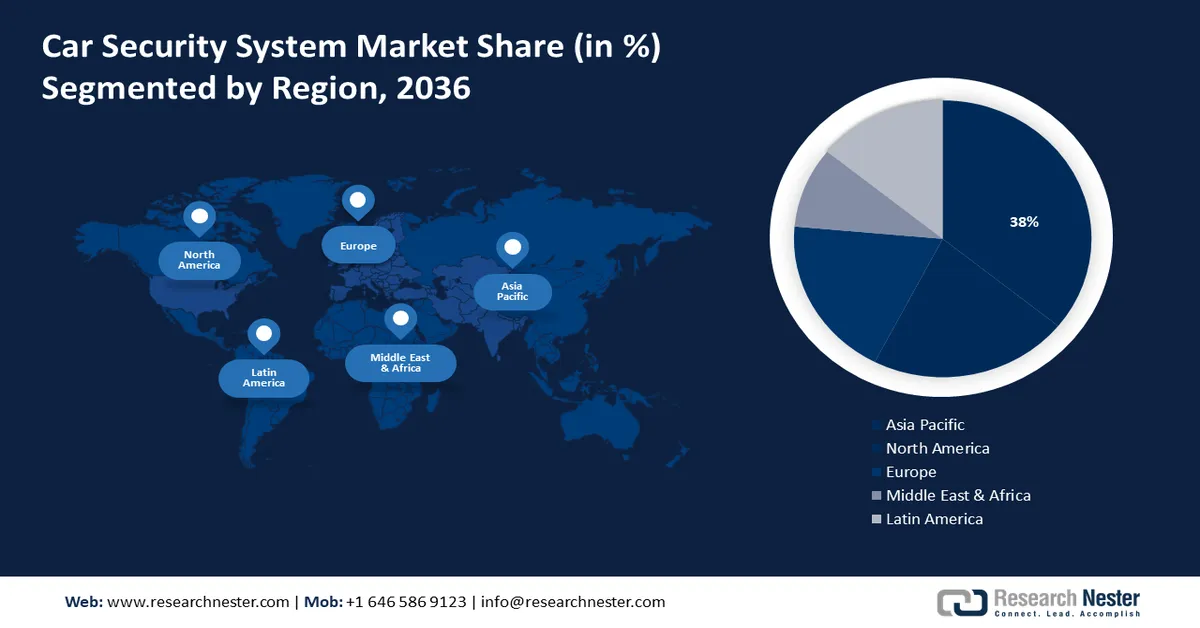
- По прогнозам, к 2036 году Азиатско-Тихоокеанский регион займет 38% рынка автомобильных систем безопасности, чему способствуют расширение автомобильной базы региона, быстрая урбанизация и масштабные инвестиции в «умные города».
- Ожидается, что Северная Америка будет демонстрировать среднегодовой темп роста в 8% с 2027 по 2036 год, чему способствуют технологическая синергия, интенсивные частные инвестиции и усиление регуляторного контроля.
Анализ сегмента:
- Ожидается, что к 2036 году сегмент иммобилайзеров займет 45% рынка автомобильных систем безопасности благодаря возможности блокировать зажигание двигателя без подтверждения подлинности ключа.
- Прогнозируется, что к 2036 году сегмент легковых автомобилей достигнет 70% доли рынка благодаря высоким объемам мирового производства и более широкой интеграции передовых систем помощи водителю и функций связи.
Ключевые тенденции роста:
- Расцвет программно-определяемых транспортных средств
- Ужесточение нормативных требований
Основные проблемы:
- Преодоление геополитических конфликтов и рисков в цепочке поставок
- Обеспечение безопасности сложных автономных систем на базе ИИ
Ключевые игроки:Continental AG, Denso Corporation, HELLA GmbH & Co. KGaA, Aptiv PLC, Valeo S.A., ZF Friedrichshafen AG, Magna International, Johnson Controls, Valeo Siemens eAutomotive GmbH, Lear Corporation, Autoliv Inc.
Глобальный Автомобильная система безопасности Рынок Прогноз и региональный обзор:
Размер рынка и прогнозы роста:
- Размер рынка в 2026 году:9,4 млрд долларов США
- Размер рынка в 2027 году:10,13 млрд долларов США
- Прогнозируемый размер рынка:19,92 млрд долларов США к 2036 году
- Прогноз роста:7,8% среднегодовой темп роста (2027-2036)
Ключевые региональные тенденции:
- Крупнейший регион: Азиатско-Тихоокеанский регион (38% к 2036 году)
- Наиболее быстрорастущий регион: Северная Америка
- Доминирующие страны: США, Китай, Япония, Германия, Великобритания
- Развивающиеся страны: Индия, Бразилия, Мексика, Объединенные Арабские Эмираты, Индонезия
Last updated on : 31 August, 2026
Рынок автомобильных охранных систем: факторы роста и проблемы
Факторы роста
- Развитие программно-определяемых автомобилей: стремительный переход автомобильной промышленности к программно-определяемым автомобилям (SDV) является важным фактором развития рынка безопасности. По мере того, как автомобили все больше компьютеризируются, а все больше функций управляется передовым программным обеспечением и искусственным интеллектом, поверхность атаки экспоненциально расширяется. Эта тенденция требует передовых решений в области безопасности для защиты центральных операционных систем автомобиля от манипуляций. Революционный этап, ознаменовавший этот сдвиг, произошел в январе 2024 года, когда Tesla выпустила версию 12 своей системы FSD, которая, как сообщается, заменила более 300 000 строк кода C++ сквозным искусственным интеллектом, что подчеркивает сложности переписывания кода и важность безопасности программного обеспечения автомобилей.
- Внедрение жестких нормативных требований: Правительства и международные организации вводят строгие правила, обязывающие обеспечивать кибербезопасность каждого нового автомобиля, вынуждая автопроизводителей интегрировать решения в области безопасности еще на этапе проектирования. Эти нормативные требования не подлежат обсуждению, обеспечивая гарантированный рынок для передовых систем и услуг безопасности, соответствующих определенным правовым стандартам. Знаковым событием в июле 2023 года стало принятие ЕЭК ООН Регламента ООН № 155, который стал обязательным для всех вновь производимых автомобилей в странах-членах ЕС. Это заложило основу для первого юридически обязательного международного режима в области кибербезопасности автомобилей, который требует от производителей внедрения сертифицированных систем управления кибербезопасностью (СУИБ).
- Развитие интегрированных технологий безопасности: Непрерывные инновации в технологиях безопасности выводят рынок за рамки базовых противоугонных сигнализаций, предлагая более сложные системы с возможностями, варьирующимися от цифрового доступа до защиты пассажиров и предотвращения угроз. Это требует от производителей разработки решений, повышающих удобство без ущерба для безопасности, таких как биометрический доступ и технологии защиты от ретрансляционных атак. Например, компания HELLA GmbH & Co. KGaA в марте 2024 года заказала серию систем Smart Car Access. Эта технология не только позволяет открывать автомобиль без помощи рук с помощью смартфона, но и позволяет отслеживать, если в машине остались дети, объединяя безопасность и защиту.
Глобальные тенденции продаж электромобилей и их влияние на системы безопасности автомобилей.
Аспект | Подробности |
Мировые продажи электромобилей (2024) | 17 миллионов (20% рыночной доли) |
Годовой рост (2024 г.) | Продано еще 3,5 миллиона электромобилей (превысив общий объем продаж за 2020 год). |
Прогноз на 2025 год | Более 20 миллионов электромобилей (более 25% от мировых продаж автомобилей) |
Темпы роста в 1 квартале 2025 года | Рост на 35% в годовом исчислении |
Источник: МЭА
Влияние внедрения электромобилей на региональный уровень и вопросы безопасности
Область | Продажи электромобилей | Продажи подключаемых гибридных автомобилей | Вопросы безопасности |
Китай | Высокий темп роста | Значительный | Крайне необходима защита с помощью шифрования и беспроводных (OTA) обновлений безопасности. |
Европа | Сильный | Увеличение | Для устранения уязвимостей, связанных с отслеживанием угнанных автомобилей и бесключевым доступом, необходимы соответствующие меры. |
Соединенные Штаты | Рост | Умеренный | Угрозы кибербезопасности, связанные с подключенной зарядной инфраструктурой. |
Остальной мир | Новые | Ограниченный | Отсутствие зарядной инфраструктуры может замедлить внедрение, но риски безопасности в подключенных к сети парках автомобилей сохраняются. |
Источник: МЭА
Проблемы
- Преодоление геополитических конфликтов и рисков в цепочке поставок: глобализация цепочки поставок в автомобильной промышленности создала огромные проблемы в области кибербезопасности, имеющие геополитическую основу. Правительства все больше обеспокоены потенциальной возможностью внедрения иностранными конкурентами уязвимостей в компоненты подключенных автомобилей, что, в свою очередь, создаст сложные торговые барьеры и проблемы с соблюдением нормативных требований для автопроизводителей. Это стало очевидным в сентябре 2024 года, когда Министерство торговли США приняло решение о запрете подключенных автомобилей, использующих определенное оборудование или программное обеспечение китайского или российского производства. Эта инициатива выявляет более серьезные проблемы национальной безопасности, которые осложняют глобальную цепочку поставок в автомобильной промышленности и поиск технологий для производителей.
- Обеспечение безопасности сложных автономных систем на базе ИИ: Поскольку машинное обучение и ИИ совершают революцию в возможностях транспортных средств, они также порождают серьезные новые проблемы безопасности. В отличие от традиционного кода, разработки ИИ, как правило, легковоспламеняемы, и для их защиты требуются новые методы проверки, обнаружения угроз и реагирования. Отрасль пытается решить, как обеспечить безопасность самообучающихся и самосовершенствующихся систем. Эта сложная задача была наглядно продемонстрирована в июне 2025 года, когда неохотный коммерческий запуск роботакси Tesla в Остине вызвал потрясение. Чрезмерная паранойя компании и использование удаленного человеческого контроля для ограниченного парка демонстрируют масштабную проблему обеспечения безопасности полностью автономного ИИ в реальных условиях.
Размер рынка автомобильных охранных систем и прогноз:
| Атрибут отчёта | Детали |
|---|---|
|
базовый год |
2026 |
|
Прогнозируемый период |
2027-2036 |
|
среднегодовой темп роста |
7,8% |
|
Базовый размер рынка (2026 год) |
9,4 миллиарда долларов США |
|
Прогнозируемый размер рынка (2036 год) |
19,92 млрд долларов США |
|
Региональный охват |
|
Сегментация рынка автомобильных охранных систем:
Анализ сегментов по типам продукции
Прогнозируется, что сегмент иммобилайзеров останется лидером с долей рынка в 45% в течение прогнозируемого периода, являясь базовым элементом противоугонной системы автомобиля. Его растущая популярность обусловлена способностью предотвращать запуск двигателя без подтвержденного ключа, что теперь является стандартной функцией большинства новых автомобилей. По мере развития автомобилей, иммобилайзеры также развиваются, наряду с более совершенными электронными блоками управления и системами управления трансмиссией, обеспечивая надежную защиту от взлома. Это было подтверждено в мае 2024 года, когда компания BorgWarner Inc. объявила о том, что будет поставлять свою электрическую систему распределения крутящего момента и отключения ведущим европейским производителям автомобилей, обеспечивая стабилизацию и безопасность на уровне силового агрегата.
Анализ сегментов по типам транспортных средств
Ожидается, что к 2036 году сегмент легковых автомобилей сохранит 70% рыночной доли благодаря огромным объемам производства в мире и растущей интеграции передовых систем помощи водителю и возможностей подключения в автомобили массового производства. Технологии безопасности больше не являются частью премиальных люксовых версий, а рассматриваются в качестве стандартной комплектации в связи с растущей осведомленностью потребителей и нормативными требованиями. Такое массовое внедрение требует высоконадежной защиты в масштабных подключенных сетях. Среди ключевых моментов – сделка ALSTOM в январе 2025 года по поставке оборудования для трамвайной линии Аль-Ула в Саудовской Аравии, высококлассный проект для пассажирских перевозок, включающий комплексную интегрированную кибербезопасность для защиты как производственных процессов, так и данных пассажиров, а также прогнозы развития пассажирских перевозок в будущем.
Анализ сегментов каналов сбыта
По прогнозам, к 2036 году сегмент производителей оригинального оборудования (OEM) будет занимать 53% рынка, поскольку кибербезопасность станет неотъемлемой, интегрированной в заводскую комплектацию функцией будущих автомобилей. Стандарты, такие как UN R155, предписывают подход «безопасность на этапе проектирования», который обязывает производителей проектировать безопасность как неотъемлемую часть электронной архитектуры автомобиля с самого начала его жизненного цикла. Это изменило положение вторичного рынка как второго варианта для комплексной защиты. Компания Panasonic Automotive Systems подчеркнула эту тенденцию в августе 2025 года, разработав серию решений по кибербезопасности VERZEUSE, которые предоставляют OEM-производителям инструменты для автоматизации и интеграции безопасности от этапа проектирования и разработки до эксплуатации после отгрузки.
Наш углубленный анализ рынка автомобильных систем безопасности включает следующие сегменты:
Сегмент | Подсегменты |
Тип продукта |
|
Тип транспортного средства |
|
Канал продаж |
|

Vishnu Nair
Руководитель глобального бизнес-развитияНастройте этот отчет в соответствии с вашими требованиями — свяжитесь с нашим консультантом для получения персонализированных рекомендаций и вариантов.
Рынок автомобильных охранных систем — региональный анализ
Анализ рынка Азиатско-Тихоокеанского региона
По прогнозам, Азиатско-Тихоокеанский регион будет доминировать в отрасли и займет 38% рынка в течение прогнозируемого периода. Это доминирование обусловлено быстрым ростом автомобильных рынков региона, ускоренной урбанизацией и гигантскими государственными инвестициями в инфраструктуру «умных городов» и развитие связи. Поскольку в Азиатско-Тихоокеанском регионе продается все больше новых автомобилей с возможностью подключения к сети, спрос на надежные интегрированные решения для защиты транспортных средств от кибератак и краж растет беспрецедентными темпами, и этот рынок является приоритетным для глобальных поставщиков решений в области безопасности.
Китай становится лидером в автомобильной промышленности, внедряя один из самых амбициозных и строгих режимов обязательного регулирования кибербезопасности. Подход правительства, основанный на директивном управлении и стремлении к технологическому суверенитету, ускоряет внедрение передовых функций безопасности во все автомобили, продаваемые в стране. Примером этого стало введение в сентябре 2024 года обязательного стандарта GB 44495 по кибербезопасности для всех новых моделей автомобилей. На начальном этапе внедрения все автомобили, подключенные к сети, должны соответствовать строгим требованиям, устанавливая новый глобальный стандарт в области обеспечения кибербезопасности в автомобильной отрасли.
Рынок автомобильных систем безопасности в Индии растет, чему способствуют усилия правительства по модернизации транспортных средств и предстоящее принятие всеобъемлющих национальных правил кибербезопасности. Благодаря огромному и постоянно растущему автопарку, страна предоставляет огромные долгосрочные возможности для поставщиков систем безопасности. В ноябре 2023 года Индия объявила о предстоящем обязательном введении в действие стандарта Automotive Industry Standard (AIS) 189. Этот стандарт, который должен стать обязательным к 2027 году, будет соответствовать мировым стандартам, таким как UN R155, и потребует от производителей оригинального оборудования (OEM) демонстрировать полное соответствие требованиям кибербезопасности при омологации, что фактически произведет революцию в индийской автомобильной промышленности.
Анализ рынка Северной Америки
По прогнозам, рынок автомобильных систем безопасности в Северной Америке будет расти со среднегодовым темпом 8% в период с 2027 по 2036 год, чему способствуют технологическая синергия, интенсивные частные инвестиции и усиление регуляторного контроля. В регионе расположено множество ведущих мировых технологических компаний и новаторов в автомобильной отрасли, что создает высококонкурентную и динамичную среду. Это стимулирует быструю разработку и внедрение передовых технологий кибербезопасности, предназначенных для защиты следующего поколения подключенных и автономных транспортных средств, от простых легковых автомобилей до крупных коммерческих автопарков.
США являются ключевым рынком автомобильной безопасности, обладая прибыльной экосистемой поставщиков решений в области кибербезопасности и тенденцией к консолидации рынка для предоставления комплексных платформ безопасности. Расширение этого рынка обусловлено необходимостью объединения разрозненных инструментов безопасности в более эффективные комплексные решения, способные противостоять сложным угрозам. Примером тому служит событие декабря 2024 года, когда компания Arctic Wolf объявила о приобретении активов BlackBerry в области защиты конечных точек у компании Cylance. Эта сделка представляет собой значительную консолидацию, которая обеспечивает защиту на основе искусственного интеллекта, используемую тысячами организаций по всему миру, включая автомобильную отрасль.
Канада применяет продуманный и целенаправленный подход к кибербезопасности в автомобильной отрасли, уделяя особое внимание созданию гибких, технологически нейтральных рамок, которые способствуют инновациям без ущерба для безопасности. Министерство транспорта Канады тесно сотрудничает с заинтересованными сторонами отрасли для разработки принципов и передовых методов внедрения на протяжении всего жизненного цикла транспортного средства, от проектирования до производства, развертывания и послеэксплуатационного обслуживания. В марте 2023 года Министерство транспорта Канады опубликовало документ «Руководство по кибербезопасности транспортных средств». Этот непредписывающий подход поощряет стратегию управления рисками, защиты, обнаружения и восстановления, обеспечивая надежный национальный стандарт для создания безопасных подключенных транспортных средств.
Анализ европейского рынка
По прогнозам, к 2036 году Европа станет свидетелем существенного роста рынка автомобильных систем безопасности, став ведущей мировой державой в области регулирования автомобильного транспорта и устойчивого развития. Строгая нормативно-правовая база региона, особенно в сфере кибербезопасности и защиты данных, вынуждает автопроизводителей внедрять самые высокие стандарты защиты транспортных средств. Этот спрос, обусловленный регулированием, в сочетании с амбициозными инициативами континента в области «зеленых» и «умных» городов, создает благоприятные условия для передовых, комплексных автомобильных систем безопасности, соответствующих европейскому представлению о безопасном, надежном и устойчивом будущем мобильности.
Германия , один из самых прибыльных центров европейской автомобильной промышленности, играет ведущую роль в стимулировании внедрения самых современных систем безопасности автомобилей. Крупнейшие немецкие автопроизводители и поставщики первого уровня лидируют в использовании инновационных технологий в своих автомобилях, чтобы соответствовать мировым требованиям и сохранять свои конкурентные преимущества в области технологий и качества. Этот акцент на высококачественных инженерных решениях был продемонстрирован в мае 2024 года, когда компания BorgWarner объявила о поставке системы eTVD компании Polestar и другим крупным европейским автопроизводителям. Эта технология интеллектуально управляет крутящим моментом для повышения устойчивости автомобиля, улучшения ходовых характеристик и общей защиты электронных систем.
Великобритания входит в число ведущих рынков технологий беспилотных автомобилей, опираясь на один из самых всеобъемлющих в мире сводов законов, регулирующих такие технологии. Лидерство правительства в области инноваций и безопасности обеспечивает четкие нормативные полномочия и юридические гарантии. Это вселяет уверенность в инвесторов и операторов, стимулируя внедрение новых решений в сфере мобильности. В июне 2024 года в Великобритании был принят Закон об автоматизированных транспортных средствах 2024 года. Этот революционный закон создал всеобъемлющую систему безопасности, специально разработанную для максимального стимулирования инноваций и обеспечения безопасности эксплуатации транспортных средств без участия человека. Анализ рынка систем безопасности автомобилей в Азиатско-Тихоокеанском регионе.
Ключевые игроки рынка автомобильных систем безопасности:
- Robert Bosch GmbH
- Обзор компании
- Бизнес-стратегия
- Основные предложения продукции
- Финансовые показатели
- Ключевые показатели эффективности
- Анализ рисков
- Последние разработки
- Региональное присутствие
- SWOT-анализ
- Континенталь АГ
- Корпорация Денсо
- HELLA GmbH & Co. KGaA
- Aptiv PLC
- Valeo SA
- ZF Friedrichshafen AG
- Магна Интернешнл
- Джонсон Контролс
- Валео Сименс eAutomotive GmbH
- Корпорация Лир
- Автолив Инк.
Глобальный рынок автомобильных систем безопасности отличается высокой конкуренцией и огромным количеством участников, от крупных автомобильных компаний до нишевых технологических фирм. Лидеры рынка, такие как Robert Bosch GmbH, Continental AG и Denso Corporation, в значительной степени используют свои мощные научно-исследовательские возможности и прочные связи с производителями оригинального оборудования (OEM) для завоевания рынка. За ними следуют другие крупные поставщики первого уровня, такие как HELLA GmbH & Co. KGaA, Aptiv PLC и Valeo SA.
Участники рынка вкладывают значительные средства в разработку интегрированных решений в области безопасности, сочетающих программное и аппаратное обеспечение для защиты все более сложной электронной архитектуры современных автомобилей. Например, в мае 2023 года компания LG Electronics (LG) объявила о запуске своей системы сигнализации для подключенных автомобилей LG MyCar Alarm Service. Эта передовая система интегрируется с Infoconn, сервисом для подключенных автомобилей, который можно использовать через мобильное приложение KG Mobility. Кроме того, стремительное развитие автомобильных технологий требует постоянного мониторинга и адаптации к новым нормативным требованиям.
Вот некоторые ведущие компании на рынке автомобильных охранных систем:
Последние события
- В марте 2025 года компания AUTOCRYPT запустила свою систему сертификации безопасности V2X (Vehicle-to-Everything), соответствующую требованиям Индии и оптимизированную для облачных сред, став единственной компанией в мире, поддерживающей все основные стандарты систем управления учетными данными безопасности V2X.
- В феврале 2025 года компания Arctic Wolf завершила приобретение активов BlackBerry в области безопасности конечных точек Cylance и запустила Aurora Endpoint Security, портфель передовых решений для защиты конечных точек, предназначенных для расширения возможностей предотвращения и обнаружения угроз на основе ИИ непосредственно на конечные точки.
- Report ID: 392
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Ознакомьтесь с предварительным обзором ключевых рыночных тенденций и инсайтов
- Ознакомьтесь с примерами таблиц данных и разбивками по сегментам
- Оцените качество наших визуальных представлений данных
- Оцените структуру нашего отчёта и методологию исследования
- Получите представление об анализе конкурентной среды
- Поймите, как представлены региональные прогнозы
- Оцените глубину профилирования компаний и бенчмаркинга
- Предварительный просмотр того, как практические инсайты могут поддержать вашу стратегию
Изучите реальные данные и анализ
Часто задаваемые вопросы (FAQ)

Отчёт, 2027-2036



Авторские права © 2026 Research Nester. Все права защищены.
