Prospettive del mercato delle leghe di titanio:
Il mercato delle leghe di titanio aveva un valore di 10,7 miliardi di dollari nel 2026 e si prevede che raggiungerà i 17,93 miliardi di dollari entro la fine del 2036, registrando un tasso di crescita annuo composto (CAGR) di circa il 5,3% durante il periodo di previsione, ovvero dal 2027 al 2036. Nel 2027, il valore del settore delle leghe di titanio è stimato a 11,27 miliardi di dollari.
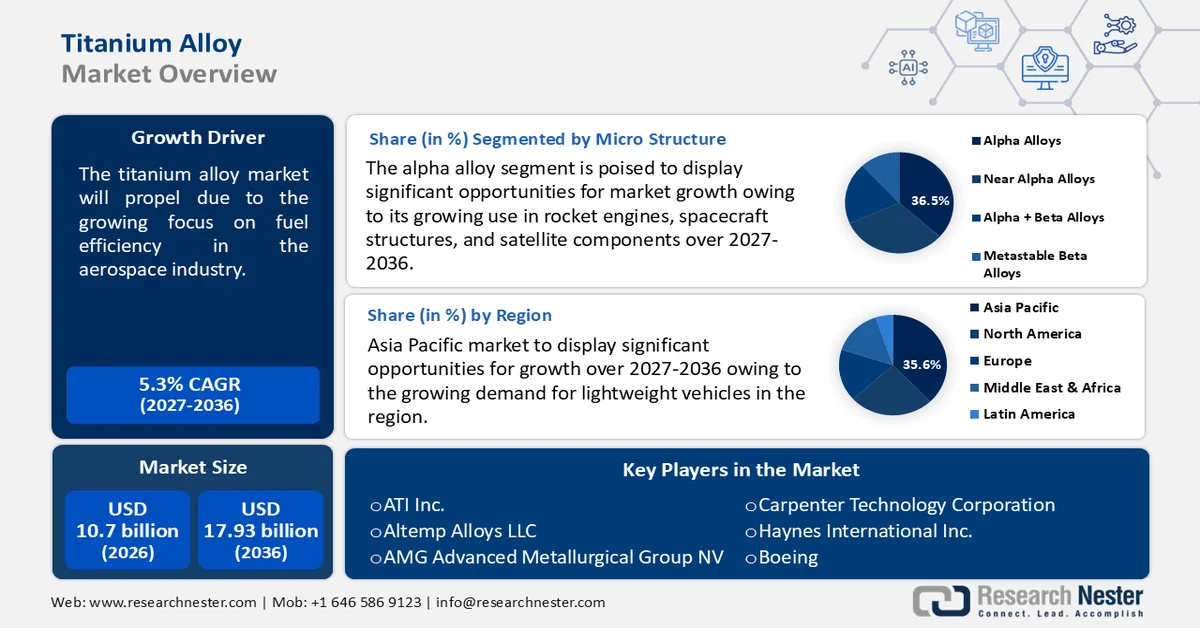
Il mercato delle leghe di titanio sta registrando una crescita significativa, trainata in gran parte da un'impennata di iniziative globali volte allo sviluppo di aeromobili a basso consumo di carburante. Poiché l'industria aerospaziale cerca di migliorare le prestazioni e ridurre l'impatto ambientale, i produttori si rivolgono sempre più alle leghe di titanio grazie alle loro proprietà di leggerezza, resistenza e resistenza alla corrosione. Ad esempio, l'Organizzazione Internazionale dell'Aviazione Civile (ICAO) ha fissato l'obiettivo globale di aumentare l'efficienza del carburante dell'aviazione internazionale in media del 2% all'anno tra il 2021 e il 2050. Nella sua sessione del 2010, l'ICAO ha approvato CNG2020 come meccanismo per raggiungere la neutralità delle emissioni di gas serra (CO2) a partire dal 2020, al fine di conseguire tale obiettivo.
Inoltre, il titanio è ideale per l'utilizzo nell'ambiente ostile dello spazio grazie alla sua stabilità termica e alla resistenza alle radiazioni. Viene impiegato in numerosi componenti strutturali e meccanici delle missioni spaziali, tra cui la Stazione Spaziale Internazionale e i rover marziani, per garantire il successo e la durata delle missioni di esplorazione spaziale. Le leghe di titanio trovano inoltre impiego in applicazioni critiche nelle centrali elettriche, come scambiatori di calore e turbine, grazie alla loro resistenza al calore e alla corrosione. Anche la crescita dei progetti di energia rinnovabile, come le turbine eoliche offshore, contribuisce alla crescita del mercato.
Chiave Carbone di titanio Riepilogo delle Analisi di Mercato:
Punti salienti regionali:
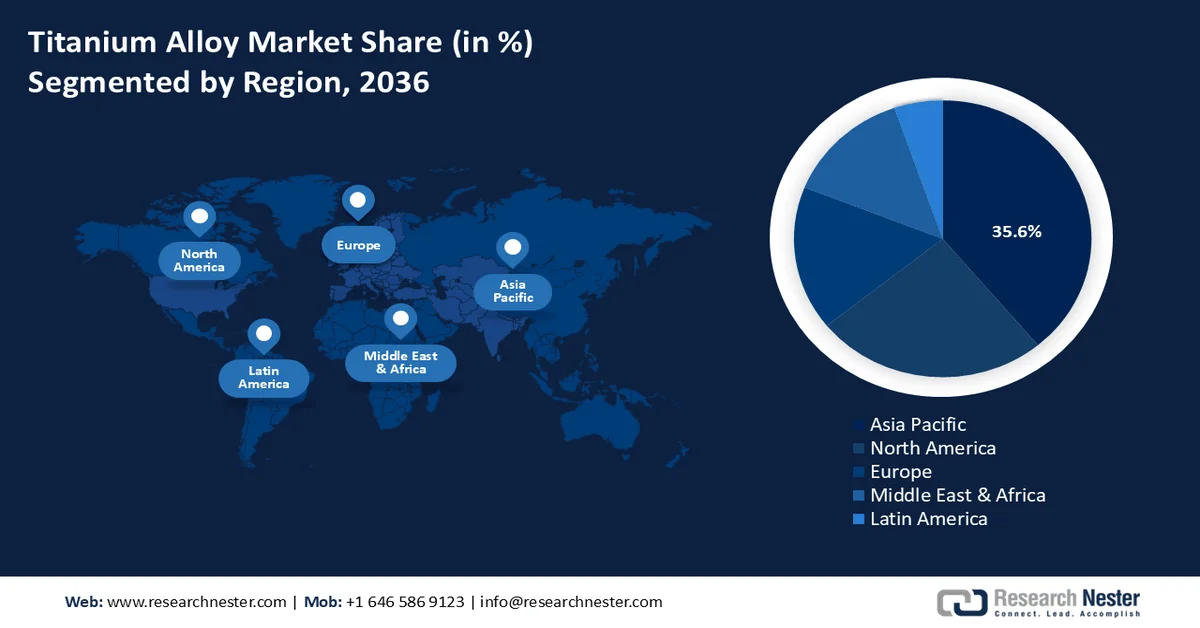
- La quota del 35,6% della regione Asia-Pacifico nel mercato delle leghe di titanio è trainata dal crescente utilizzo nei settori aerospaziale e della difesa e dalla crescente domanda di aeromobili a basso consumo di carburante, fattori che stimoleranno la crescita fino al 2036.
- Si prevede che il Nord America manterrà una quota significativa nel mercato delle leghe di titanio dal 2027 al 2036, grazie alla crescente domanda di titanio nella stampa 3D e agli investimenti in ricerca e sviluppo nel settore della difesa.
Approfondimenti sui segmenti:
- Si prevede che il segmento delle leghe Alpha del mercato delle leghe di titanio conquisterà oltre il 36,5% della quota di mercato entro il 2036, grazie alla loro bassa dilatazione termica e all'elevato coefficiente di resistenza al fuoco.
- Si prevede che il segmento aerospaziale del mercato delle leghe di titanio manterrà una quota significativa fino al 2036, alimentato dal rapido aumento degli accordi internazionali in materia di difesa che stimolano la domanda di materiali ad alte prestazioni.
Principali tendenze di crescita:
- Maggiore utilizzo in applicazioni mediche
- Crescente domanda nel settore automobilistico
Principali sfide:
- Costi di produzione più elevati
- Maggiore reattività
Attori chiave:ATI Inc., Altemp Alloys LLC, AMG Advanced Metallurgical Group NV, Carpenter Technology Corporation, Haynes International Inc., Boeing, Precision Castparts Corp., Ulbrich Stainless Steels & Special Metals, Inc., VSMPO-AVISMA CORPORATION, CRS Holdings, LLC.
Globale Carbone di titanio Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2026:10,7 miliardi di dollari
- Dimensioni del mercato nel 2027:11,27 miliardi di dollari
- Dimensioni del mercato previste:17,93 miliardi di dollari entro il 2036
- Previsioni di crescita:CAGR del 5,3% (2027-2036)
Dinamiche regionali chiave:
- Regione più grande: Asia Pacifico (quota del 35,6% entro il 2036)
- Regione in più rapida crescita: Asia Pacifico
- Paesi dominanti: Cina, Stati Uniti, Giappone, Russia, Germania
- Paesi emergenti: Cina, India, Giappone, Corea del Sud, Russia
Last updated on : 31 August, 2026
Fattori di crescita e sfide del mercato delle leghe di titanio:
Fattori di crescita
- Aumento dell'utilizzo in ambito medico: le leghe di titanio sono il materiale più diffuso in ortopedia per le componenti soggette a elevate sollecitazioni meccaniche cicliche, in particolare steli e coppe in articolazioni come spalla, anca, ginocchio e caviglia, dove i materiali polimerici non sono sufficientemente resistenti. Inoltre, le leghe di titanio trovano impiego in odontoiatria per strumenti, apparecchi ortodontici, monconi, viti, perni dentali e dispositivi provvisori.
Inoltre, l'utilizzo del titanio e delle sue leghe in ulteriori applicazioni mediche, come i dispositivi cardiovascolari, è facilitato dalla loro resistenza meccanica e biocompatibilità. Le leghe di titanio possono essere utilizzate per realizzare stent, valvole cardiache, innesti vascolari, componenti di defibrillatori impiantabili, involucri per pacemaker e sensori impiantabili, risultando quindi fondamentali in questi dispositivi. L'American Heart Association ha riportato che in tutto il mondo vengono eseguiti oltre 200.000 interventi di sostituzione valvolare cardiaca ogni anno; si prevede che entro il 2050 questo numero salirà a 850.000. Pertanto, con la continua crescita della domanda di questi dispositivi biomedici, il mercato delle leghe di titanio è destinato a beneficiare di tale espansione. - Domanda crescente nell'industria automobilistica: numerosi componenti automobilistici, tra cui sistemi di scarico, turbocompressori e pistoni, utilizzano leghe di titanio. Il loro eccellente rapporto resistenza-peso, la resistenza alla corrosione e al calore le rendono superiori ad altri metalli. Con la crescente popolarità di SUV e veicoli leggeri, l'utilizzo di leghe di titanio nell'industria automobilistica mondiale è in aumento. Secondo un rapporto dell'Agenzia Internazionale dell'Energia (IEA), nel 2023 sono stati immatricolati in tutto il mondo circa 14 milioni di nuovi veicoli elettrici, portando il numero totale di questi veicoli in circolazione a 40 milioni.
Inoltre, l'industria automobilistica è trainata da leggi governative favorevoli alla produzione di veicoli elettrici, che offrono diverse opportunità di crescita per i produttori di leghe di titanio in tutto il mondo. Sebbene il miglioramento delle prestazioni dei veicoli rimanga la priorità per le case automobilistiche, gli acquirenti cercano anche veicoli che offrano sicurezza, riducano la rumorosità, massimizzino il risparmio di carburante e diminuiscano costantemente le emissioni nocive. In particolare, questi obiettivi vengono raggiunti utilizzando leghe di titanio, ampiamente impiegate nelle molle delle valvole e nelle sospensioni. - Un'ondata di progressi tecnologici: lo sviluppo della produzione additiva, o stampa 3D, è guidato dalla necessità di componenti metallici di alta qualità e dalle forme complesse, che possano essere consegnati nei tempi previsti. La tecnica convenzionale per la creazione di leghe di titanio è la metallurgia delle polveri, ma la tecnologia più recente è la produzione additiva laser. I vantaggi della stampa 3D di componenti in titanio includono la riduzione degli sprechi di materiale, l'economicità e la leggerezza. Inoltre, la capacità delle tecniche di produzione additiva (AM) di garantire il completo utilizzo del materiale ed eliminare gli sprechi è stata dimostrata attraverso il suo impiego nel trattamento di scarti di titanio.
Inoltre, i principali produttori si impegnano a fornire soluzioni sostenibili ed economicamente vantaggiose utilizzando la produzione additiva. Ad esempio, nell'aprile 2021, BEAMIT ha sviluppato una tecnica di produzione additiva per il titanio Ti6242. Per le applicazioni nel settore automobilistico e aeronautico, l'azienda ha dimostrato che le leghe di titanio Ti6242 prodotte con la tecnologia additiva offrono prestazioni superiori rispetto alle leghe trattate con tecnologie tradizionali.
Sfide
- Costi di produzione più elevati: la produzione di leghe di titanio richiede macchinari e attrezzature pesanti, il che comporta in genere costi operativi estremamente elevati. I nuovi operatori del settore si troveranno probabilmente ad affrontare le difficoltà derivanti dall'aumento dei costi di produzione, dovuto all'incremento dei prezzi delle leghe di titanio tra Stati Uniti e Cina in seguito alla guerra commerciale. Inoltre, il mantenimento della catena di approvvigionamento delle leghe di titanio in un contesto di aumento dei costi delle materie prime potrebbe avere un impatto negativo sul mercato delle leghe di titanio.
- Reattività elevata: dal punto di vista ingegneristico e industriale, il principale svantaggio del titanio è la sua elevata reattività, che richiede una gestione particolare durante l'intero processo produttivo. In origine era quasi impossibile eliminare le impurità aggiunte durante il processo Kroll, VAR o la lavorazione meccanica. Pertanto, questo potrebbe ostacolare l'espansione del mercato delle leghe di titanio.
Dimensioni e previsioni del mercato delle leghe di titanio:
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2026 |
|
Periodo di previsione |
2027-2036 |
|
CAGR |
5,3% |
|
Dimensioni del mercato nell'anno di riferimento (2026) |
10,7 miliardi di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2036 |
17,93 miliardi di dollari |
|
Ambito regionale |
|
Segmentazione del mercato delle leghe di titanio:
Microstruttura (leghe alfa, leghe quasi alfa, leghe alfa + beta, leghe beta metastabili)
Si prevede che il segmento delle leghe alfa deterrà una quota di mercato delle leghe di titanio superiore al 36,5% entro la fine del 2036. La crescita di questo segmento è attribuibile alla loro bassa dilatazione termica e all'elevato coefficiente di resistenza al fuoco. Queste proprietà, insieme alla resistenza alle radiazioni, le rendono un materiale ideale per applicazioni nel settore spaziale, tra cui motori a razzo, strutture di veicoli spaziali e componenti satellitari. Inoltre, grazie alla loro bassa densità e alla superiore resistenza alla corrosione in presenza di H2S e cloruri, le leghe di titanio alfa stanno diventando sempre più diffuse nei settori aerospaziale e spaziale.
Settori di applicazione (Aerospaziale e Difesa, Generazione di Energia, Processi Chimici, Automotive, Navale, Moda e Abbigliamento, Processi Petroliferi e del Gas, Architettura, Settore Medico, Sport)
Si stima che il segmento aerospaziale del mercato delle leghe di titanio conquisterà una quota significativa nel periodo di previsione. La crescita può essere attribuita a diversi fattori importanti, come il rapido aumento degli accordi internazionali in materia di difesa, lo scambio di aerei da combattimento e la crescita dell'industria aeronautica a livello globale. Inoltre, la proliferazione dei programmi spaziali e l'aumento dei lanci satellitari hanno accelerato l'espansione del mercato. Secondo la Space Foundation, con 223 tentativi di lancio e 212 lanci riusciti, l'attività di lancio globale ha raggiunto livelli record per il terzo anno consecutivo. Rispetto al 2022, l'attività di lancio commerciale è aumentata del 50% nel 2023. Oltre a Cina, India e Giappone, che hanno registrato una maggiore attività, anche gli Stati Uniti hanno visto un aumento del 33% nei tentativi di lancio. Le leghe di titanio sono ideali per applicazioni militari, spaziali e aeronautiche grazie alle loro eccezionali proprietà, che includono leggerezza, elevata resistenza alla trazione e durata.
La nostra analisi approfondita del mercato globale delle leghe di titanio comprende i seguenti segmenti:
Microstruttura |
|
Tipo di grado |
|
Uso finale |
|

Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Analisi regionale del mercato delle leghe di titanio:
Statistiche di mercato della regione Asia-Pacifico
Si prevede che il mercato delle leghe di titanio nella regione Asia-Pacifico deterrà una quota di fatturato superiore al 35,6% entro il 2036. La crescita del mercato nella regione è dovuta al crescente utilizzo delle leghe di titanio in diversi settori, tra cui quello chimico, medicale e aerospaziale. Si registra una domanda crescente di elementi di fissaggio leggeri e ad alte prestazioni, trainata dalla necessità di aeromobili che siano non solo leggeri ma anche efficienti dal punto di vista del consumo di carburante. Questa tendenza è alimentata dal crescente desiderio di opzioni di viaggio economiche, comode e veloci, unitamente all'aumento dei viaggi aerei internazionali.
Inoltre, si prevede che il mercato delle leghe di titanio registrerà una crescita significativa in India e Cina grazie all'aumento della spesa per la difesa e le forze armate. Anche la spesa per le infrastrutture di difesa, l'acquisto di nuove armi, munizioni e tecnologie, nonché la ricerca e sviluppo nel settore della difesa a livello nazionale, hanno suscitato particolare interesse.
I governi di entrambe le nazioni hanno aumentato i propri bilanci per la difesa in previsione dei continui scontri di confine. Ad esempio, in India, lo stanziamento di bilancio di 74,3 miliardi di dollari per il 2024 rappresenta un lieve aumento rispetto al 2023, concentrandosi sul miglioramento della produzione nazionale nel settore della difesa e sulla modernizzazione delle forze armate. D'altro canto, il bilancio della difesa cinese per il 2024 ammontava a 236 miliardi di dollari.
Analisi del mercato nordamericano
Nel periodo previsto, il Nord America deterrà una quota significativa del mercato delle leghe di titanio. Il mercato è in crescita nella regione grazie alla crescente necessità di titanio nella tecnologia di stampa 3D e agli investimenti governativi in attività di ricerca e sviluppo per la produzione di leghe di titanio. Ad esempio, nell'ottobre 2023, per incentivare la produzione di polvere di titanio per le catene di approvvigionamento della difesa, il Dipartimento della Difesa ha annunciato che a IperionX Technology, LLC sono stati concessi 12,7 milioni di dollari attraverso il programma Defense Manufacturing Act Investment (DPAI).
Inoltre, l'aumento delle esportazioni di aeromobili negli Stati Uniti sta incrementando la domanda di leghe di titanio. Nel 2022, gli Stati Uniti sono diventati il primo esportatore mondiale di aeromobili e veicoli spaziali, con esportazioni per un valore di 40,3 miliardi di dollari. La crescente preferenza per materiali ecocompatibili, che consumano meno energia ed emettono meno gas serra durante la produzione, sta inoltre guidando l'espansione del mercato delle leghe di titanio. Anche l'invecchiamento della popolazione canadese e la crescente incidenza di disturbi ortopedici stanno incrementando la domanda di impianti ortopedici a base di leghe di titanio, come le protesi d'anca e di ginocchio. Secondo il governo canadese, nel 2019 in Canada vivevano 6,6 milioni di anziani, ovvero quasi un quinto (17,5%) della popolazione totale. Entro il 2040, si prevede che il numero di anziani salirà a circa un quarto della popolazione totale.
Principali attori del mercato delle leghe di titanio:
- ATI Inc.
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- Altemp Alloys LLC
- AMG Advanced Metallurgical Group NV
- Carpenter Technology Corporation
- Haynes International Inc.
- Adile
- Precision Castparts Corp.
- Ulbrich Acciai inossidabili e metalli speciali, Inc.
- VSMPO-AVISMA CORPORATION
- CRS Holdings, LLC
I principali produttori di leghe di titanio stanno implementando strategie creative come acquisizioni, fusioni, tecniche di marketing innovative e scoperte tecnologiche. Oltre a queste strategie, le aziende collaborano con le industrie utilizzatrici finali per incrementare i profitti e consolidare la propria posizione nel mercato delle leghe di titanio.
Sviluppi recenti
- Nel marzo 2024, ATI Inc. ha celebrato la messa in funzione della sua pressa per forgiatura di billette all'avanguardia da 12.500 tonnellate, fondamentale per la produzione di titanio per il settore aerospaziale e della difesa. La pressa Bakers South II, o BSOII, è entrata in funzione nel primo trimestre del 2024 per adeguarsi alla maggiore capacità di fusione del titanio di ATI, offrendo maggiori possibilità di produzione di leghe uniche ad alte prestazioni e di difficile lavorazione.
- Nel novembre 2021, Boeing e il produttore russo di titanio VSMPO-AVISMA hanno firmato un Memorandum d'Intesa (MOU), confermando che VSMPO-AVISMA continuerà ad essere il principale fornitore di titanio per gli aerei commerciali Boeing, sia attuali che futuri.
- Report ID: 6842
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto


Rapporto, 2027-2036



Copyright © 2026 Research Nester. Tutti i diritti riservati.
