Prospettive del mercato delle fonderie di semiconduttori:
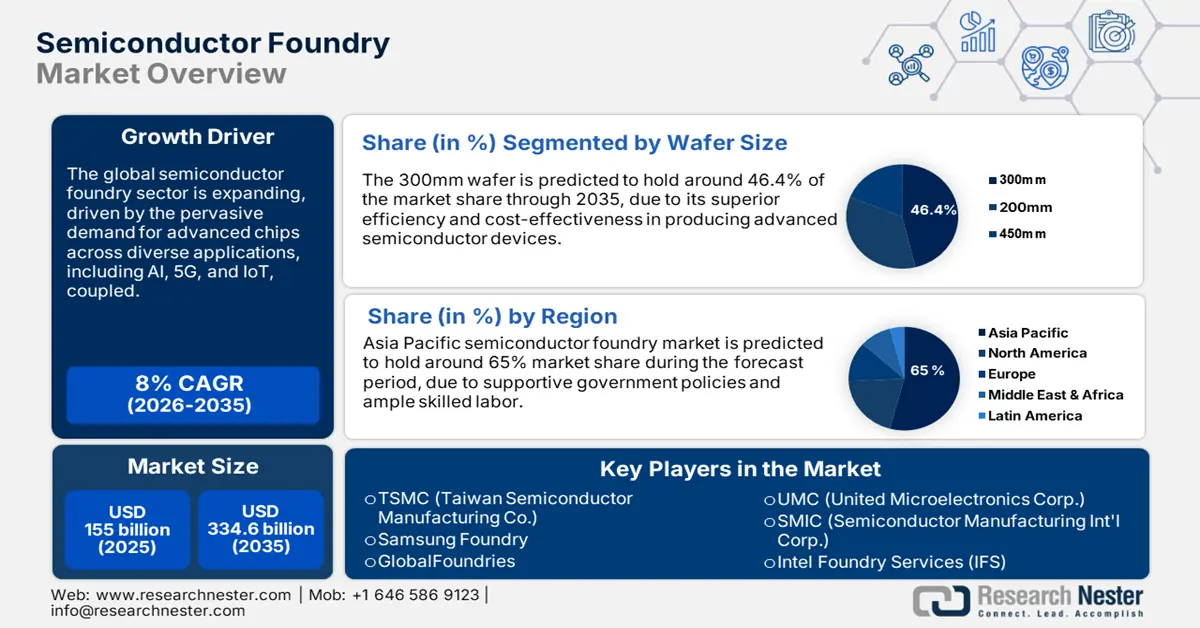
Il mercato delle fonderie di semiconduttori ha superato i 167,4 miliardi di dollari nel 2026 e si prevede che raggiungerà i 371,57 miliardi di dollari entro la fine del 2036, con un tasso di crescita annuo composto (CAGR) di circa l'8,3% durante il periodo di previsione, ovvero dal 2027 al 2036. Nel 2027, il valore del settore delle fonderie di semiconduttori è stimato a 181,29 miliardi di dollari.
Il settore globale delle fonderie di semiconduttori è in rapida espansione, spinto dalla competizione per la sovranità tecnologica e dalla necessità di solide catene di approvvigionamento globali. L'industria dei semiconduttori rappresenta un imperativo critico per la sicurezza nazionale e le politiche economiche dei Paesi, andando oltre la mera rivalità commerciale. Ne è una dimostrazione il lancio di Intel Foundry nel febbraio 2024, la prima fonderia di sistemi al mondo. L'iniziativa ha ottenuto rapidamente l'approvazione del CEO di Microsoft, che ha annunciato la scelta del processo Intel 18A per un futuro chip personalizzato. Ciò evidenzia una realtà in cui le fonderie non sono più semplici fabbriche, ma alleate strategiche di vitale importanza per l'innovazione.
L'espansione del mercato è trainata da ingenti investimenti governativi per il rientro e la diversificazione delle capacità produttive di chip negli Stati Uniti. Questi programmi stanno già dando frutti tangibili negli Stati Uniti, con un aumento significativo del numero di stabilimenti del settore dei semiconduttori. Ciò è dovuto esclusivamente a iniziative politiche come il CHIPS and Science Act, che, nell'aprile 2024, ha negoziato un primo accordo con TSMC per un finanziamento fino a 6,6 miliardi di dollari, al fine di consentire maggiori investimenti in Arizona. Si tratta di una straordinaria collaborazione tra politica pubblica e industria privata che sta ridefinendo la geografia mondiale della produzione di semiconduttori.
Chiave Fonderia di semiconduttori Riepilogo delle Analisi di Mercato:
Punti salienti regionali:
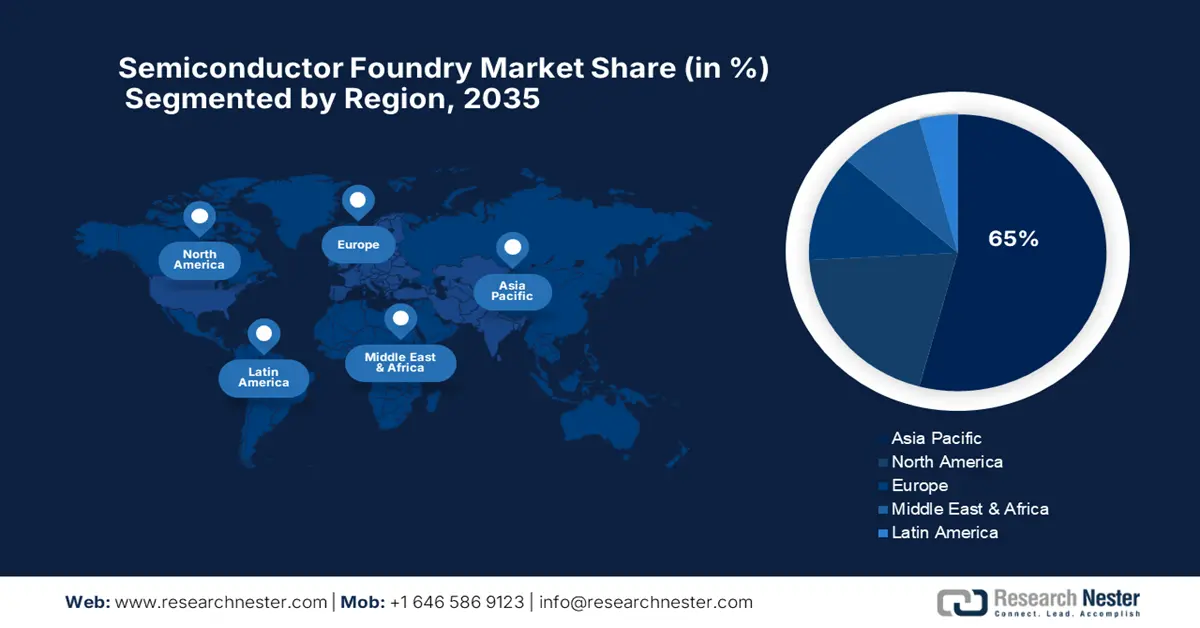
- Entro il 2036, si prevede che il mercato delle fonderie di semiconduttori nella regione Asia-Pacifico manterrà una quota di mercato di quasi il 65%, grazie alle dimensioni e all'efficienza delle principali fonderie di Taiwan e Corea del Sud, nonché all'espansione della produzione manifatturiera cinese.
- Si prevede che il Nord America registrerà un tasso di crescita annuo composto (CAGR) del 13% dal 2027 al 2036, sostenuto da investimenti pubblico-privati senza precedenti che amplieranno la capacità produttiva di semiconduttori avanzati in tutta la regione.
Approfondimenti sui segmenti:
- Si prevede che il segmento a 7 nm deterrà una quota dominante del 62,5% entro il 2036 nel mercato delle fonderie di semiconduttori, grazie al suo ruolo chiave nelle applicazioni ad alto volume per il settore consumer, automobilistico e dei data center.
- Si prevede che il segmento dei wafer da 300 mm deterrà circa il 46,4% della quota di mercato entro il 2036, grazie alla maggiore efficienza della superficie e ai continui investimenti globali per l'espansione della capacità produttiva di wafer da 300 mm.
Principali tendenze di crescita:
- Rilocalizzazione geopolitica e sussidi statali
- Impegno nell'intelligenza artificiale e nel calcolo ad alte prestazioni
Principali sfide:
- Enormi costi di capitale e rischio di esecuzione
- Gestione dei controlli sulle esportazioni e del commercio internazionale
Attori chiave: TSMC (Taiwan Semiconductor Manufacturing Co.), Samsung Foundry, GlobalFoundries, UMC (United Microelectronics Corp.), SMIC (Semiconductor Manufacturing Int'l Corp.), Intel Foundry Services (IFS), STMicroelectronics, Tower Semiconductor, Tata Elxsi, ViTrox Corporation Berhad, Telstra, Infineon Technologies AG.
Globale Fonderia di semiconduttori Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2026:167,4 miliardi di dollari
- Dimensioni del mercato nel 2027:181,29 miliardi di dollari
- Dimensioni del mercato previste:371,57 miliardi di dollari entro il 2036
- Previsioni di crescita:CAGR dell'8,3% (2027-2036)
Dinamiche regionali chiave:
- Regione più grande: Asia Pacifico (quota del 65% entro il 2036)
- Regione in più rapida crescita: Nord America
- Paesi dominanti: Stati Uniti, Cina, Taiwan, Corea del Sud, Giappone
- Paesi emergenti: India, Vietnam, Singapore, Germania, Malesia
Last updated on : 31 August, 2026
Mercato delle fonderie di semiconduttori: fattori di crescita e sfide
Fattori di crescita
- Rilocalizzazione geopolitica e sussidi statali: tra i principali motori dell'espansione vi è la spinta globale dei governi a rafforzare la produzione regionale di semiconduttori, innescata da preoccupazioni relative ai rischi della catena di approvvigionamento e timori per la sicurezza nazionale. Ciò ha scatenato uno tsunami di sussidi e investimenti strategici, guidati dal CHIPS Act e dallo Science Act statunitensi. Nel marzo 2024, l'amministrazione statunitense ha annunciato un potenziale accordo per fornire a Intel fino a 8,5 miliardi di dollari in finanziamenti diretti e 11 miliardi di dollari in prestiti a sostegno dei suoi colossali piani di crescita in Arizona, Ohio, Nuovo Messico e Oregon, accelerando direttamente la costruzione di nuove e all'avanguardia capacità di fonderia sul suolo americano.
- Impennata nell'IA e nel calcolo ad alte prestazioni: la crescente domanda di capacità di calcolo, trainata dall'esplosione dell'IA, sta imponendo un aumento della produzione e della fabbricazione di chip logici di nuova generazione a un ritmo tale da indurre le fonderie a investire in nodi di processo all'avanguardia come 5 nm, 3 nm e superiori per produrre le GPU, le TPU e gli acceleratori IA di fascia alta utilizzati a tali scopi. Il lancio ufficiale di Intel Foundry nel febbraio 2024 è stato concepito per soddisfare questa domanda, presentandosi come la prima fonderia di sistemi al mondo per l'era dell'IA e sottolineando come l'IA sia diventata un aspetto di primo piano della tecnologia di fonderia leader del settore.
- Nuovi centri di produzione : gli sforzi internazionali per ridurre i rischi delle catene di approvvigionamento stanno guidando l'emergere senza precedenti di nuovi cluster di produzione di semiconduttori in aree geografiche storicamente non note per la produzione avanzata. L'India ne è un esempio particolarmente significativo, con incentivi governativi che attraggono investimenti considerevoli. Ad esempio, nel febbraio 2024 il governo indiano ha autorizzato la creazione di tre giganteschi impianti per la produzione di semiconduttori con un investimento totale di circa 15,2 miliardi di dollari. Si tratta del primo stabilimento commerciale di semiconduttori in India, una joint venture tra Tata Electronics e Powerchip Taiwan, che segna l'ingresso di un nuovo importante attore nel settore globale delle fonderie.
Sfide
- Costi di capitale enormi e rischio di esecuzione: l'industria delle fonderie di semiconduttori è caratterizzata da costi di capitale ingenti e da un elevato rischio di esecuzione, con un singolo impianto all'avanguardia che può richiedere decine di miliardi di dollari e anni per la costruzione. Tali imponenti progetti sono soggetti a ritardi nella catena di approvvigionamento, complessità costruttive e notevoli difficoltà tecniche legate all'avvio di nuovi nodi di processo per la produzione di massa. Nell'agosto 2023, TSMC ha annunciato una joint venture per la costruzione di un impianto a Dresda, in Germania, con un investimento totale previsto superiore a 10 miliardi di euro, una cifra che evidenzia l'enorme esborso di capitale necessario per competere ai massimi livelli.
- Gestione dei controlli sulle esportazioni e del commercio internazionale: l'industria della fonderia opera in un contesto geopolitico complesso e spesso ostile, con l'accesso ai mercati e alla tecnologia sempre più soggetto a regolamentazioni sulle esportazioni dettate da ragioni di sicurezza nazionale. Le normative pongono enormi sfide in termini di conformità e possono potenzialmente smantellare rapporti commerciali e catene di approvvigionamento consolidate, costringendo le imprese a operare in uno scenario difficile e imprevedibile.
Dimensioni e previsioni del mercato delle fonderie di semiconduttori:
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2026 |
|
Periodo di previsione |
2027-2036 |
|
CAGR |
8,3% |
|
Dimensioni del mercato nell'anno di riferimento (2026) |
167,4 miliardi di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2036 |
371,57 miliardi di dollari |
|
Ambito regionale |
|
Segmentazione del mercato delle fonderie di semiconduttori:
Analisi del segmento dei nodi tecnologici
Si prevede che il segmento a 7 nm deterrà una quota di mercato dominante del 62,5% durante il periodo di previsione, fungendo da nodo principale per un'ampia gamma di applicazioni ad alto volume nei mercati dei beni di consumo, dell'automotive e dei data center. Mentre i produttori si contendono i 3 nm e i 2 nm, le fonderie si stanno impegnando su nodi leggermente più maturi per poter soddisfare un elevato volume di clienti. Questa strategia è stata ulteriormente rafforzata nel gennaio 2024, quando UMC e Intel hanno annunciato congiuntamente lo sviluppo di una piattaforma di processo FinFET a 12 nanometri. Grazie a questa partnership, i clienti di UMC avranno a disposizione una nuova fonte di approvvigionamento con sede negli Stati Uniti per un nodo avanzato ed economicamente vantaggioso, a dimostrazione della continua importanza strategica della capacità produttiva al di sotto dell'avanguardia assoluta per soddisfare le diverse esigenze del mercato.
Analisi del segmento di dimensioni dei wafer
Si prevede che i wafer da 300 mm deterranno circa il 46,4% della quota di mercato entro il 2036, considerando che rappresentano lo standard predefinito per la moderna produzione di semiconduttori ad alto volume. La maggiore superficie dei wafer da 300 mm rispetto a quelli da 200 mm consente di produrre un numero maggiore di chip in ogni ciclo di produzione. L'impegno del settore verso lo standard da 300 mm è dimostrato dall'ondata di nuovi progetti di stabilimenti di produzione in corso a livello globale. Nel febbraio 2023, UMC ha avviato la costruzione del suo nuovo stabilimento Fab12i P3 a Singapore, un investimento di 5 miliardi di dollari per espandere la capacità produttiva di wafer da 300 mm per i processi a 22/28 nm. Questo progetto, la cui produzione dovrebbe iniziare nel 2025, è un chiaro segnale che i wafer da 300 mm rimarranno il formato dominante per il prossimo futuro, rappresentando la base per la prossima generazione di produzione di semiconduttori.
La nostra analisi approfondita del mercato delle fonderie di semiconduttori comprende i seguenti segmenti:
Segmento | Sottosegmenti |
Nodo tecnologico |
|
Applicazione |
|
Dimensioni del wafer |
|

Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Mercato delle fonderie di semiconduttori - Analisi regionale
Analisi di mercato della regione Asia-Pacifico
Si prevede che il mercato delle fonderie di semiconduttori nella regione Asia-Pacifico manterrà una quota di mercato intorno al 65% durante il periodo di previsione. La leadership della regione si basa sulle dimensioni e sull'efficienza record delle fonderie di Taiwan e Corea del Sud, che producono la stragrande maggioranza dei chip logici più avanzati al mondo. A ciò si aggiungono una vasta e altamente integrata catena di fornitura di attrezzature e materiali e una solida e crescente base manifatturiera cinese.
La Cina sta perseguendo con determinazione l'indipendenza tecnologica nel settore dei semiconduttori, supportata da una politica nazionale a lungo termine e da ingenti investimenti statali. L'obiettivo è ridurre la dipendenza tecnologica dall'estero e sviluppare una catena di approvvigionamento interamente nazionale sia per i nodi tecnologici maturi che per quelli più avanzati. A dimostrazione di ciò, nel maggio 2024 il governo ha istituito il suo terzo e più grande fondo nazionale di investimento per l'industria dei circuiti integrati. Con un capitale sociale di circa 47,5 miliardi di dollari, questo nuovo "Big Fund" è dedicato ad accelerare la transizione del Paese verso la realizzazione dei suoi obiettivi nel settore dei semiconduttori.
L'India si sta affermando come attore di rilievo nel mercato delle fonderie di semiconduttori, grazie all'ambizioso piano governativo di attrarre investimenti e promuovere un ecosistema produttivo nazionale. Il programma "Make in India" e la "India Semiconductor Mission" stanno creando un contesto favorevole per le nuove imprese. Inoltre, a maggio 2025 sono stati inaugurati a Noida e Bengaluru nuovi centri all'avanguardia per la progettazione di semiconduttori, come quello dedicato alla tecnologia di punta dei chip a 3 nanometri. Si tratta di un traguardo importante, considerando che l'India aveva già raggiunto risultati significativi con le tecnologie a 7 nm e 5 nm. Questo passo posiziona strategicamente l'India come centro di innovazione e produzione di semiconduttori.
Approfondimenti sul mercato nordamericano
Il Nord America si appresta a registrare un forte tasso di crescita annuo composto (CAGR) del 13% dal 2027 al 2036, trainato da un'ondata record di investimenti pubblici e privati volti a riequilibrare la produzione di semiconduttori del continente, portandola a un livello paritario con l'Asia. Il CHIPS and Science Act statunitense ha sbloccato centinaia di miliardi di dollari di capitale, attirando ingenti investimenti dalle principali potenze mondiali nel settore delle fonderie per la costruzione di nuovi impianti all'avanguardia. Questa spinta strategica per rafforzare la resilienza della catena di approvvigionamento e riportare la produzione avanzata negli Stati Uniti sta rendendo la regione un polo di riferimento per la produzione di semiconduttori.
Gli Stati Uniti sono l'epicentro di questa rinascita manifatturiera e il CHIPS Act sta guidando una serie di annunci relativi alla costruzione di nuovi stabilimenti. In un accordo storico, il Dipartimento del Commercio statunitense ha raggiunto un'intesa preliminare nell'aprile 2024 per fornire a Samsung fino a 6,4 miliardi di dollari in finanziamenti diretti. Questo sostegno governativo è alla base del massiccio investimento di Samsung di oltre 40 miliardi di dollari per la costruzione di un nuovo complesso di impianti all'avanguardia per la produzione di semiconduttori a Taylor, in Texas, che introdurrà negli Stati Uniti capacità di produzione di circuiti logici, ricerca e sviluppo e confezionamento di ultima generazione.
Il Canada si sta posizionando strategicamente nella catena del valore nordamericana dei semiconduttori, facendo leva sui propri punti di forza nei settori dei semiconduttori composti, del packaging avanzato e della ricerca e sviluppo. Il governo sta attivamente sviluppando la propria industria nazionale attraverso investimenti mirati, finanziati da programmi come lo Strategic Innovation Fund. Nel marzo 2025, il governo ha stanziato 8 milioni di dollari a Teledyne per la modernizzazione delle sue apparecchiature per semiconduttori nello stabilimento di Bromont, in Quebec, e per consolidare la posizione del Canada nella catena di fornitura tecnologica globale.
Approfondimenti sul mercato europeo
L'Europa probabilmente registrerà una crescita significativa tra il 2027 e il 2036 grazie all'European Chips Act, un'iniziativa multimiliardaria volta a raddoppiare la quota del continente nella produzione internazionale di semiconduttori. L'ambizioso piano sta attirando investimenti di alto livello da parte dei colossi mondiali delle fonderie e sta promuovendo la crescita dell'ecosistema locale, con particolare attenzione ai solidi settori automobilistico e industriale della regione. L'obiettivo è rafforzare l'autonomia tecnologica dell'Europa, ridurre la sua dipendenza dalle forniture esterne di chip e consolidare la base industriale per renderla più solida e competitiva.
La Germania si sta affermando come polo di riferimento per la produzione di semiconduttori in Europa, grazie a una serie di ingenti progetti di investimento annunciati dai principali produttori mondiali di chip. Ad esempio, Intel e il governo tedesco hanno firmato una lettera d'intenti rinnovata nel giugno 2023 per il progetto di impianto di produzione di wafer di Intel a Magdeburgo. L'accordo rinnovato prevede che Intel aumenti l'investimento nell'impianto a oltre 30 miliardi di euro, con un significativo sostegno finanziario da parte del governo, al fine di realizzare il complesso di produzione di semiconduttori più avanzato d'Europa.
Il Regno Unito sta perseguendo una strategia mirata incentrata sullo sfruttamento dei suoi punti di forza attuali nella progettazione di chip, semiconduttori composti e ricerca e sviluppo per consolidare la propria posizione nella catena di fornitura globale. Nel maggio 2023, il governo britannico ha lanciato la sua Strategia nazionale per i semiconduttori, un piano decennale che prevede uno stanziamento fino a 1 miliardo di sterline. Questa strategia promuoverà l'industria nazionale dei chip incrementando gli investimenti in ricerca e sviluppo, migliorando l'accesso alla prototipazione e stimolando lo sviluppo del principale ecosistema britannico per la progettazione di chip.
Principali attori del mercato delle fonderie di semiconduttori:
- TSMC (Taiwan Semiconductor Manufacturing Co.)
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- Samsung Foundry
- Fondazioni globali
- UMC (United Microelectronics Corp.)
- SMIC (Semiconductor Manufacturing Int'l Corp.)
- Intel Foundry Services (IFS)
- STMicroelectronics
- Tower Semiconductor
- Tata Elxsi
- ViTrox Corporation Berhad
- Telstra
- Infineon Technologies AG
Il settore globale delle fonderie di semiconduttori è estremamente competitivo, con poche aziende tecnologiche dominanti impegnate a contendersi la leadership di processo. Il settore è dominato da aziende come TSMC (Taiwan Semiconductor Manufacturing Co.), Samsung Foundry, GlobalFoundries, UMC (United Microelectronics Corp.), SMIC (Semiconductor Manufacturing Int'l Corp.), Intel Foundry Services (IFS) e STMicroelectronics. A supporto di questi giganti, vi sono altri importanti attori che si occupano di tecnologie di processo più avanzate, ma altrettanto cruciali per un'ampia gamma di applicazioni.
Un indicatore significativo del mutamento del panorama competitivo è l'acquisizione, nell'ottobre 2024, da parte del governo britannico di uno stabilimento per la produzione di semiconduttori in arseniuro di gallio, specializzato nella fabbricazione di componenti su misura. Lo stabilimento, ora rinominato Octric Semiconductors UK, salvaguarda circa 100 posti di lavoro altamente qualificati e garantisce una catena di approvvigionamento nazionale sicura per componenti chiave utilizzati nei sistemi di difesa. Le prospettive future per l'industria delle fonderie di semiconduttori promettono ulteriori nazionalizzazioni strategiche e una maggiore attenzione alla resilienza nazionale.
Ecco alcune delle aziende leader nel mercato delle fonderie di semiconduttori:
Sviluppi recenti
- Nel maggio 2025, Infineon ha annunciato che il governo tedesco aveva rilasciato l'approvazione definitiva per il finanziamento del nuovo stabilimento di produzione dell'azienda a Dresda. Tale approvazione include circa 1 miliardo di euro di finanziamenti pubblici per il progetto. Infineon sta investendo 5 miliardi di euro del proprio capitale e si prevede che il nuovo stabilimento creerà fino a 1.000 nuovi posti di lavoro altamente qualificati. L'azienda ha riportato solidi risultati per il terzo trimestre dell'anno fiscale 2025, evidenziando le opportunità nei veicoli software-defined e nelle soluzioni di alimentazione per i data center di intelligenza artificiale.
- Nel gennaio 2025, GlobalFoundries ha annunciato la creazione di un nuovo centro avanzato per il packaging e la fotonica presso il suo campus di Malta. L'attuale stabilimento Fab 8 dell'azienda a Malta produce 400.000 wafer all'anno e GlobalFoundries ha investito finora oltre 15 miliardi di dollari nel sito.
- Report ID: 3417
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto


Rapporto, 2027-2036



Copyright © 2026 Research Nester. Tutti i diritti riservati.
