Prospettive del mercato EPC (Engineering, Procurement and Construction) nel settore petrolifero e del gas:
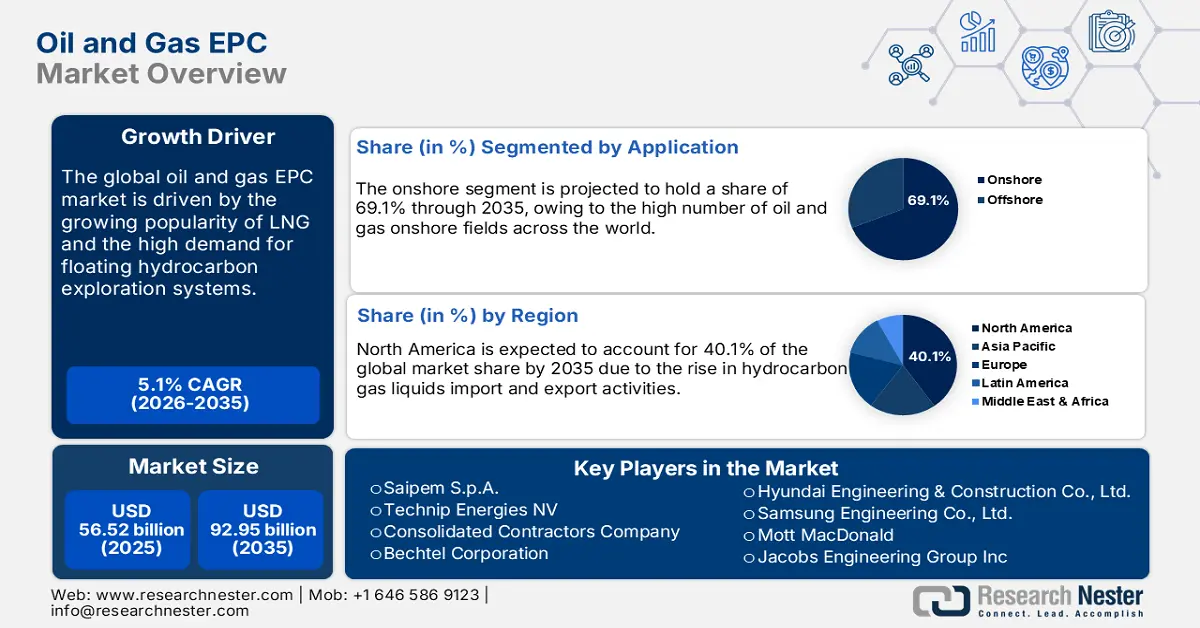
Il mercato EPC (Engineering, Procurement and Construction) del settore petrolifero e del gas aveva un valore di 59,11 miliardi di dollari nel 2026 e si prevede che raggiungerà i 100,02 miliardi di dollari entro la fine del 2036, registrando un CAGR (tasso di crescita annuale composto) di circa il 5,4% durante il periodo di previsione, ovvero dal 2027 al 2036. Nel 2027, il valore del settore EPC del petrolio e del gas è stimato a 62,3 miliardi di dollari.
La crescita globale delle attività industriali e urbane sta trainando i progressi nella maggior parte dei settori, come quello automobilistico, manifatturiero, aeronautico e delle costruzioni. Il significativo aumento dei progetti di sviluppo infrastrutturale sta alimentando la domanda di energia. Per soddisfare il fabbisogno energetico, l'esplorazione di petrolio e gas sta vivendo un periodo di forte espansione, che a sua volta sta portando a sviluppi nel settore dell'ingegneria, dell'approvvigionamento e della costruzione (EPC). Ad esempio, lo studio Global Infrastructure Outlook stima che gli investimenti in infrastrutture, in base alle esigenze attuali, aumenteranno da 2.900 miliardi di dollari nel 2024 a 3.600 miliardi di dollari entro il 2037.
Si stima che le attività di esplorazione di idrocarburi aumenteranno a ritmo sostenuto durante il periodo di previsione, creando un mercato redditizio per le società EPC (Engineering, Procurement and Construction). La maggior parte delle esplorazioni si concentra negli oceani. Secondo lo studio del Global Energy Monitor, si prevede che le nuove scoperte offshore contengano circa 8 miliardi di barili di petrolio equivalente (bboe) di risorse. Quasi l'85% delle nuove scoperte si trova in dieci campi offshore, di cui i due più grandi sono i campi di Nokhatha e Mopane, rispettivamente in Kuwait e Namibia. Inoltre, l'analisi dell'Agenzia Internazionale dell'Energia (IEA) evidenzia che nel 2025 la domanda di petrolio dovrebbe raggiungere oltre 1 milione di barili al giorno, rispetto agli 830 mila barili al giorno dell'anno precedente. La regione Asia-Pacifico è leader nella domanda di petrolio e ne assorbe il 60%.
Chiave EPC nel settore petrolifero e del gas Riepilogo delle Analisi di Mercato:
Punti salienti regionali:
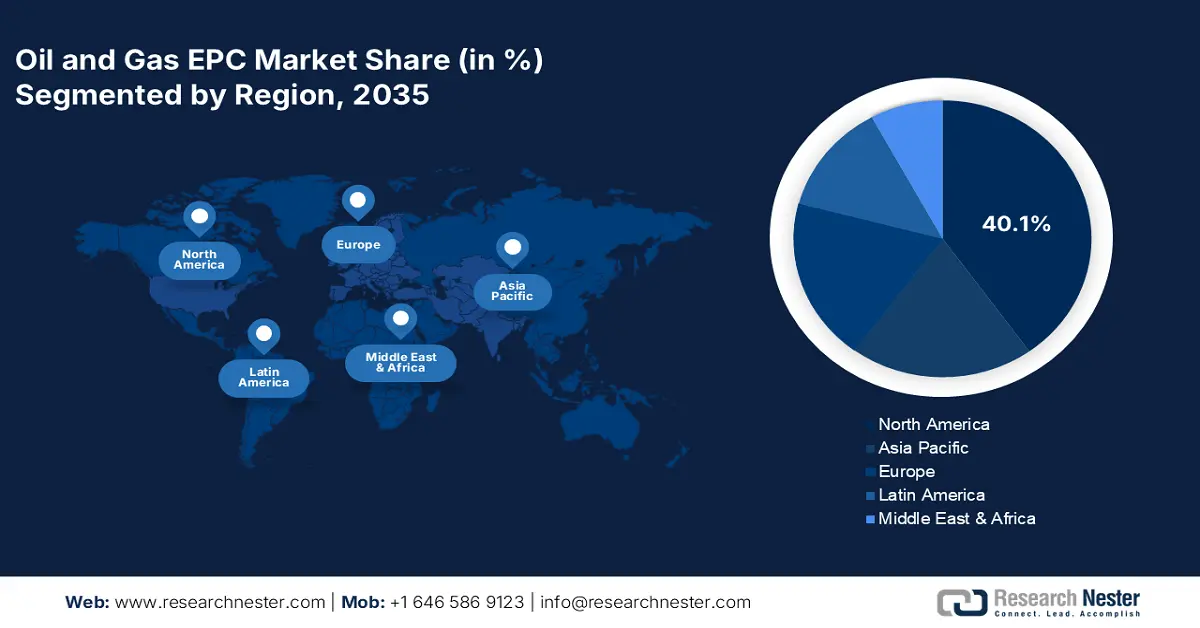
- Il Nord America è leader nel mercato EPC (Engineering, Procurement and Construction) del settore petrolifero e del gas con una quota del 40,1%, grazie alle politiche governative di supporto all'esplorazione di idrocarburi e alla crescita delle attività di perforazione offshore, che garantiscono una solida crescita fino al 2036.
- Si prevede che il mercato EPC del settore petrolifero e del gas dell'Asia-Pacifico registrerà la crescita più rapida entro il 2036, trainata dal boom dei progetti di sviluppo infrastrutturale e dalla crescente domanda di energia.
Approfondimenti sul segmento:
- Si prevede che il segmento Costruzioni registrerà una crescita significativa entro il 2036, trainata dalla crescente domanda globale di energia e dagli investimenti nella costruzione di impianti petroliferi e del gas.
- Si prevede che il segmento Onshore deterrà una quota di mercato del 69,1% entro il 2036, grazie ai crescenti investimenti nell'esplorazione di petrolio e gas onshore e alle politiche governative di supporto.
Principali tendenze di crescita:
- Aumento del commercio di GNL
- Aumento della produzione e commercializzazione di prodotti petrolchimici
Principali sfide:
- Attività ad alto investimento
- Le interruzioni della catena di approvvigionamento mettono a dura prova la struttura finanziaria
Attori chiave:Saipem S.p.A., Technip Energies NV, Consolidated Contractors Company, Bechtel Corporation e Fluor Corporation.
Globale EPC nel settore petrolifero e del gas Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2026:59,11 miliardi di dollari
- Dimensioni del mercato nel 2027:62,3 miliardi di dollari
- Dimensioni del mercato previste:100,02 miliardi di dollari entro il 2036
- Previsioni di crescita:CAGR del 5,4% (2027-2036)
Dinamiche regionali chiave:
- Regione più grande: Nord America (quota del 40,1% entro il 2036)
- Regione in più rapida crescita: Asia Pacifico
- Paesi dominanti: Stati Uniti, Cina, Regno Unito, Giappone, Germania
- Paesi emergenti: Cina, India, Brasile, Russia, Messico
Last updated on : 31 August, 2026
Fattori di crescita e sfide del mercato EPC (Engineering, Procurement and Construction) nel settore petrolifero e del gas:
Fattori di crescita
- Aumento del commercio di GNL: è probabile che il consumo di GNL registri una rapida crescita nei prossimi anni, grazie alla crescente consapevolezza e alla convenienza economica rispetto ad altri combustibili. Questa tendenza è destinata a stimolare ulteriormente le attività di ingegneria, approvvigionamento e costruzione (EPC), offrendo elevate opportunità di guadagno agli operatori del mercato. Il FSRU Summit 2024 ha evidenziato che nel 2022 le importazioni mondiali di GNL hanno raggiunto le 389,2 milioni di tonnellate, in aumento rispetto alle 16,9 milioni di tonnellate del 2021. Anche la tendenza verso le energie a basse emissioni di carbonio sta sostenendo la domanda di GNL. Il continuo aumento del commercio di GNL dovrebbe offrire una crescita percentuale a doppia cifra dei ricavi alle società EPC nel periodo prevedibile.
Il settore globale del GNL nel 2023 | |||||
Aumentato | Mercati importatori | Paesi esportatori | Capacità totale di rigassificazione | Capacità totale di liquefazione | Scambi a pronti e a breve termine |
401 MT | 48 | 20 | 1143 MTPA | 481 MTPA | 39% |
Fonte: GIIGNL
- Aumento della produzione e commercializzazione petrolchimica: si prevede che la rapida espansione del settore petrolchimico stimolerà le attività EPC, offrendo profitti considerevoli agli operatori del mercato. Il settore petrolchimico sta assistendo allo sviluppo di nuovi impianti e all'ammodernamento di progetti esistenti. Questi nuovi progetti greenfield e gli ammodernamenti stanno ulteriormente favorendo un rapido coinvolgimento delle società EPC nella progettazione, nell'approvvigionamento dei materiali e nella costruzione. Lo studio dell'IEA evidenzia che la Cina è leader nella capacità petrolchimica, seguita da altri paesi asiatici e dal Nord America. Nel 2023, la capacità petrolchimica in Cina ammontava a 8,9 milioni di tonnellate/anno, mentre in Nord America ha raggiunto i 3,0 milioni di tonnellate/anno. La crescente domanda di materie prime derivate dal petrolio sta sostenendo la crescita complessiva del mercato EPC del petrolio e del gas.
Sfide
- Attività ad alto investimento: il settore EPC (Engineering, Procurement and Construction) del petrolio e del gas è un settore ad alta intensità di capitale, il che rende l'ingresso di nuovi operatori sul mercato piuttosto impegnativo. Gli elevati requisiti di CAPEX (spese di investimento in conto capitale) rappresentano un ostacolo per le piccole imprese, impedendo loro di accedere agli ultimi sviluppi del mercato EPC del petrolio e del gas e alle relative opportunità di guadagno. I lunghi tempi di realizzazione e i rendimenti non sempre ottimali dissuadono alcuni investitori, determinando un basso flusso di scambi. Tuttavia, si prevede che la crescente domanda di energia e l'aumento del consumo di petrolio e gas stimoleranno sviluppi redditizi nel settore EPC nei prossimi anni.
- Le interruzioni della catena di approvvigionamento mettono a dura prova la struttura finanziaria: le fluttuazioni dei prezzi e dell'offerta delle materie prime causano ritardi prolungati nei progetti. L'aumento del costo dell'acciaio per la costruzione navale ostacola la realizzazione di nuovi progetti e impone accordi di condivisione del rischio con i fornitori nei modelli di approvvigionamento. Considerando queste fluttuazioni, gli operatori del mercato EPC (Engineering, Procurement and Construction) del settore petrolifero e del gas si impegnano in negoziazioni e modifiche ai modelli finanziari. Si stima che investimenti strategici e movimenti di finanziamento, durante le interruzioni della catena di approvvigionamento, possano aiutare le società EPC del settore petrolifero e del gas a mantenere la propria posizione nel panorama globale.
Dimensioni e previsioni del mercato EPC (Engineering, Procurement and Construction) nel settore petrolifero e del gas:
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2026 |
|
Periodo di previsione |
2027-2036 |
|
CAGR |
5,4% |
|
Dimensioni del mercato nell'anno di riferimento (2026) |
59,11 miliardi di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2036 |
100,02 miliardi di dollari |
|
Ambito regionale |
|
Segmentazione del mercato EPC (Engineering, Procurement and Construction) nel settore petrolifero e del gas:
Tipologia di servizio (ingegneria, approvvigionamento, costruzione, fabbricazione)
Il segmento delle costruzioni è destinato a dominare oltre il 55,1% della quota di mercato EPC (Engineering, Procurement and Construction) nel settore petrolifero e del gas entro il 2036. Il continuo aumento della domanda globale di energia sta alimentando le vendite di petrolio e gas. Per soddisfare tale domanda, le attività di esplorazione stanno acquisendo slancio, portando di conseguenza a investimenti nella costruzione di impianti petroliferi e del gas. L'integrazione delle tecnologie digitali per la progettazione e l'analisi sta potenziando le capacità delle attività di costruzione. Inoltre, per espandere l'offerta di petrolio e gas, molti paesi stanno investendo in percorsi diversificati, il che aumenta la necessità di costruire oleodotti e gasdotti moderni e avanzati.
Applicazione (a terra, in mare)
Entro il 2036, si prevede che il segmento onshore conquisterà oltre il 69,1% della quota di mercato EPC (ingegneria, approvvigionamento e costruzione) nel settore petrolifero e del gas. L'abbondanza di idrocarburi onshore sta incrementando gli investimenti in attività EPC in tutto il mondo. L'aumento delle esplorazioni accresce la necessità di servizi di ingegneria, approvvigionamento e costruzione per gli impianti petroliferi e del gas. Uno studio di Research Nester stima che quasi il 70% delle attività globali di esplorazione di petrolio e gas si svolga onshore. Anche le politiche e gli incentivi governativi di sostegno stanno favorendo l'espansione dell'esplorazione di petrolio e gas onshore.
La nostra analisi approfondita del mercato globale EPC (Engineering, Procurement and Construction) del settore petrolifero e del gas comprende i seguenti segmenti:
Tipo di servizio |
|
Tipo |
|
Applicazione |
|
Uso finale |
|

Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Analisi regionale del mercato EPC (Engineering, Procurement and Construction) del settore petrolifero e del gas:
Previsioni di mercato per il Nord America
Si stima che il mercato EPC (Engineering, Procurement and Construction) del petrolio e del gas in Nord America raggiungerà una quota di fatturato superiore al 40,1% entro il 2036. Le politiche governative a sostegno dell'esplorazione di idrocarburi offrono elevate opportunità di guadagno per le società EPC. La necessità di ammodernare gli impianti petroliferi e del gas esistenti sta inoltre alimentando la domanda di servizi EPC. La crescita delle attività di perforazione ed esplorazione offshore evidenzia ulteriormente la redditività della regione per le società EPC del settore petrolifero e del gas. La crescita degli investimenti pubblico-privati e delle partnership transfrontaliere contribuirà ulteriormente ad aumentare la crescita complessiva del mercato EPC del petrolio e del gas nei prossimi anni.
Si prevede che il rapido aumento delle importazioni e delle esportazioni di liquidi di gas idrocarburici guiderà la domanda di servizi EPC negli Stati Uniti. I progressi tecnologici e la forte presenza dei principali produttori di petrolio e gas stanno rafforzando la posizione del mercato EPC statunitense nel settore petrolifero e del gas a livello globale. Le esportazioni di liquidi di gas idrocarburici hanno raggiunto i 2,4 milioni di barili al giorno nel 2022, rispetto ai 70.000 barili al giorno del 2007, secondo uno studio dell'Energy Information Administration (EIA) statunitense. Nel Golfo Persico Federale Offshore, il petrolio e il gas naturale hanno rappresentato il 15,0% della produzione totale di petrolio greggio nel 2022. Le tecnologie di costruzione avanzate e l'efficienza dell'esplorazione stanno incentivando l'adozione di piattaforme galleggianti nel paese.
Il Canada è uno dei maggiori produttori di idrocarburi, grazie all'abbondanza di sabbie bituminose e riserve offshore. La crescita dell'esplorazione di petrolio e gas offshore è destinata a incrementare la domanda di servizi EPC (Engineering, Procurement and Construction) nei prossimi anni. Uno studio della Canadian Association of Petroleum Producers (CAPP) stima che l'esplorazione offshore del Paese rappresenti quasi il 4% della produzione petrolifera totale. Tra le principali aree offshore si annoverano White Rose, Terranova e Labrador, Hibernia, Terra Nova e Hebron. Inoltre, secondo l'EIA, nel 2022 il Canada ha esportato il 97% dei liquidi di gas idrocarburici negli Stati Uniti. Nel complesso, l'espansione del commercio di petrolio e gas è destinata a offrire interessanti opportunità alle società EPC nei prossimi anni.
Statistiche di mercato dell'Asia Pacifico
Si prevede che il mercato EPC (Engineering, Procurement and Construction) del settore petrolifero e del gas nella regione Asia-Pacifico crescerà al ritmo più rapido dal 2025 al 2036. Il boom dei progetti di sviluppo infrastrutturale, la crescita degli impianti industriali e la rapida urbanizzazione stanno incrementando la domanda di energia nella regione. Questa domanda energetica, soddisfatta dal settore petrolifero e del gas, sta a sua volta aumentando la domanda di servizi EPC. La crescente domanda di GNL (gas naturale liquefatto) sta guidando le attività di sviluppo infrastrutturale nei paesi asiatici e aprendo opportunità redditizie per le società EPC del settore petrolifero e del gas. Si prevede che Cina, India, Corea del Sud e Giappone saranno i leader del panorama EPC del settore petrolifero e del gas nella regione Asia-Pacifico nei prossimi anni.
La Cina è uno dei principali produttori di energia al mondo, il che alimenta un'elevata domanda di petrolio e gas e, di conseguenza, di servizi EPC (Engineering, Procurement and Construction). Il boom industriale e urbano sta spingendo il governo a investire nella produzione di idrocarburi. L'ampia popolazione del paese ne rafforza inoltre la posizione di grande consumatore di petrolio e gas. Ad esempio, il rapporto dell'EIA ha evidenziato che nel 2023 la produzione interna di gas naturale in Cina rappresentava il 58% del suo fabbisogno, con un consumo totale di 2,66 miliardi di piedi cubi al giorno.
Le politiche governative di sostegno e i positivi investimenti diretti esteri stanno sottolineando la crescita economica positiva dell'India . Questa crescita riflette direttamente l'elevato consumo energetico del paese. Gli investimenti nelle attività di esplorazione di idrocarburi sono destinati a soddisfare la crescente domanda di energia e ad aumentare la necessità di servizi EPC avanzati. L'analisi della Direzione Generale degli Idrocarburi (DGH) rivela che nell'anno fiscale 2023-24, la zona offshore orientale del paese ha contribuito con 1,46 milioni di tonnellate alla produzione totale di petrolio. Le collaborazioni transfrontaliere e le partnership strategiche con aziende ad alta tecnologia potrebbero offrire servizi EPC migliorati agli impianti petroliferi e del gas.
Principali attori del mercato EPC (Engineering, Procurement and Construction) nel settore petrolifero e del gas:
- Saipem SpA
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- Technip Energies NV
- Società di appaltatori consolidati
- Bechtel Corporation
- Fluor Corporation
- McDermott International
- Petrofac
- Wood Plc
- KBR, Inc.
- NPCC
- Lamprella
- SNC-Lavalin Group Inc.
- Worley
- Soluzioni Aker
- Hyundai Engineering & Construction Co., Ltd.
- Samsung Engineering Co., Ltd.
- Mott MacDonald
- Jacobs Engineering Group Inc.
Le principali aziende EPC (Engineering, Procurement and Construction) del settore petrolifero e del gas stanno investendo massicciamente in tecnologie innovative come l'intelligenza artificiale, l'apprendimento automatico, i gemelli digitali e l'analisi dei dati per migliorare le proprie capacità di pianificazione ed esecuzione dei progetti. Questa strategia sta contribuendo a consolidare la loro posizione dominante a livello globale. I colossi del settore stanno inoltre adottando partnership e collaborazioni per garantire un approvvigionamento costante di materie prime e ampliare la propria base clienti. Gli investimenti transfrontalieri offrono alle aziende EPC profitti considerevoli grazie a politiche di supporto e a elevati tassi di ritorno sull'investimento (ROI).
Alcuni dei principali attori del mercato EPC (Engineering, Procurement and Construction) nel settore petrolifero e del gas includono:
Sviluppi recenti
- Nell'aprile 2025, Saipem S.p.A. ha ricevuto nuovi contratti offshore per un valore di circa 720 milioni di dollari in Medio Oriente e Guyana. Si stima che la società svolgerà le operazioni utilizzando diverse navi da costruzione e di supporto, tra cui la Saipem FDS2.
- Nel maggio 2023, Technip Energies NV ha annunciato di aver stretto una partnership con Consolidated Contractors Company (CCC) per un contratto di ingegneria, approvvigionamento, costruzione e messa in servizio (EPCC). Questa joint venture lavorerà al contratto di QatarEnergy per gli impianti onshore del progetto North Field South (NFS).
- Report ID: 7524
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto


Rapporto, 2027-2036



Copyright © 2026 Research Nester. Tutti i diritti riservati.
