Prospettive del mercato dei laser medicali:
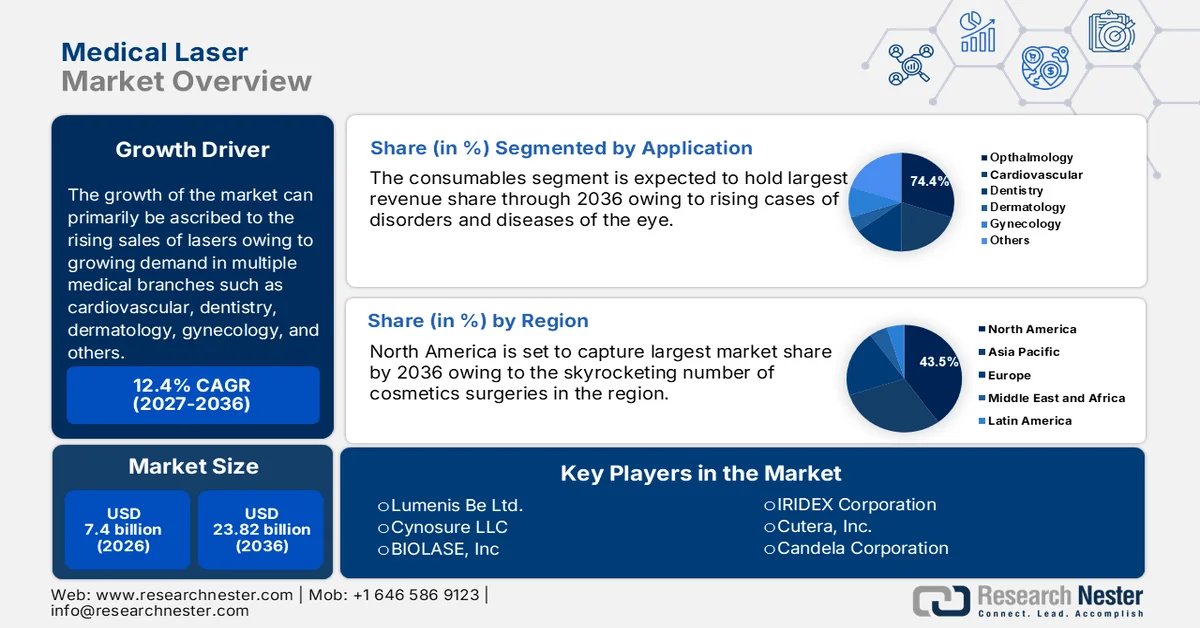
Il mercato dei laser medicali aveva un valore di 7,4 miliardi di dollari nel 2026 e si prevede che supererà i 23,82 miliardi di dollari entro la fine del 2036, con un tasso di crescita annuo composto (CAGR) superiore al 12,4% durante il periodo di previsione, ovvero dal 2027 al 2036. Nel 2027, il valore del settore dei laser medicali è stimato a 8,32 miliardi di dollari.
Il mercato dei laser medicali sta vivendo una crescita dinamica, grazie al crescente tasso di adozione in diverse applicazioni sanitarie come chirurgia, dermatologia, oftalmologia e odontoiatria. Con l'espansione delle applicazioni, i governi dei principali paesi stanno esplorando appieno il potenziale dei laser con significativi investimenti in ricerca e sviluppo. Secondo i dati di agosto 2023 del Dipartimento dell'Energia degli Stati Uniti, l'Office of Science ha stanziato un totale di 28,5 milioni di dollari per LaserNetUS, la rete nordamericana di ricerca sui laser ad alta intensità, al fine di promuovere la ricerca scientifica e l'energia da fusione inerziale. Questo investimento sosterrà progetti in settori quali astrofisica, scienza del plasma, radioterapia oncologica, scienza dei materiali e fusione a confinamento inerziale. Inoltre, con oltre 1.200 membri, LaserNetUS svolgerà un ruolo chiave nel migliorare sia la ricerca scientifica che il futuro dell'energia da fusione inerziale.
Inoltre, la crescente consapevolezza dei benefici delle terapie laser, unita all'integrazione dei laser nelle procedure ambulatoriali ed estetiche, sta alimentando la domanda di mercato. Secondo un articolo pubblicato dal NIH nel maggio 2025, uno studio statunitense sui dermatologi specializzati in laserterapia ha rilevato che a livello nazionale ci sono solo 124 specialisti, ovvero circa uno ogni 2,7 milioni di persone. Lo studio ha anche evidenziato che questi dermatologi dedicano molto più tempo clinico alle procedure laser, con il 19% che impiega oltre il 50% del proprio tempo in questo ambito, rispetto al minimo tempo dedicato a centri estetici o studi di chirurgia plastica. Pertanto, la crescente domanda da parte dei pazienti e l'espansione delle applicazioni ambulatoriali indicano una solida opportunità di mercato per gli investimenti nelle tecnologie laser medicali.
Utilizzo delle procedure laser mediche e coinvolgimento degli operatori sanitari: statistiche ufficiali (2025)
metrico | Dermatologi specializzati | Chirurghi plastici | Centri benessere medici |
Numero di specialisti | 124 | - | - |
Tempo medio di attesa (giorni) | 23 | 11 | 4 |
Costo medio della consulenza (USD) | 153 | 78 | 30 |
Coinvolgimento del medico nelle procedure (%) | 60 | 33 | 9 |
Coinvolgimento di operatori sanitari non medici (%) | 4 | 18 | 26 |
Coinvolgimento del tecnico laser (%) | 3 | 35 | 56 |
Supervisione diretta in loco (%) | 93 | 90 | 41 |
Personalizzazione dei trattamenti laser (%) | 98 | 98 | 63 |
Tempo clinico dedicato ai laser (>50%) (%) | 19 | 0 | 0 |
Fonte : NIH
Chiave Laser medicale Riepilogo delle Analisi di Mercato:
Punti salienti regionali:
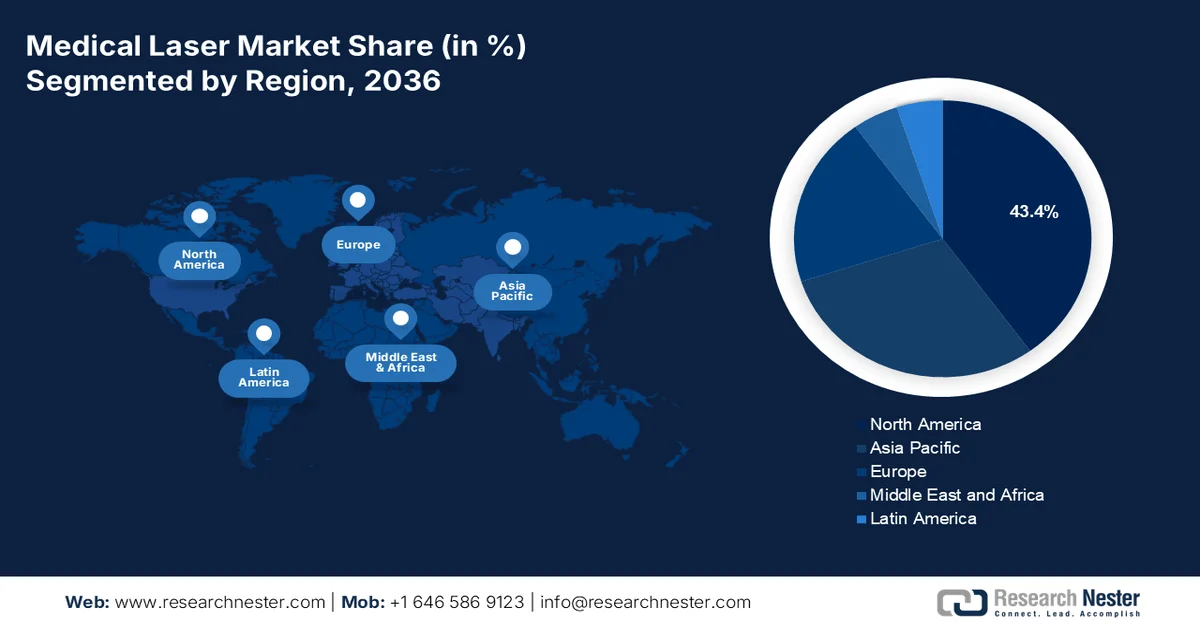
- Si prevede che il mercato nordamericano dei laser medicali deterrà la quota di fatturato maggiore, pari al 43,5% entro il 2036, grazie a un solido ecosistema di ricerca, alla forte preferenza per i trattamenti estetici e alla rapida adozione di tecnologie laser avanzate.
- Si prevede che la regione Asia-Pacifico registrerà la crescita più rapida del mercato fino al 2036, trainata dall'espansione delle infrastrutture sanitarie e dal crescente numero di cliniche laser.
Approfondimenti sul segmento:
- Si prevede che il segmento dei materiali di consumo del mercato dei laser medicali rappresenterà il 74,4% del mercato entro il 2036, grazie al crescente volume di materiali di consumo necessari per ogni sistema laser e alla crescente domanda di diverse procedure chirurgiche.
- Entro il 2036, si prevede che il sottotipo di laser chirurgico conquisterà una quota considerevole del mercato, spinto dalla transizione globale verso procedure minimamente invasive che riducono i tempi di recupero e le complicanze.
Principali tendenze di crescita:
- Miglioramenti tecnologici e innovazione
- Crescente prevalenza di malattie croniche e legate all'età
Principali sfide:
- Conformità normativa e ostacoli all'approvazione
- Problemi di sicurezza e gestione del rischio per i pazienti
Attori chiave: Lumenis Ltd. (Israele), Candela Medical / Candela Corporation (Stati Uniti), Alma Lasers Ltd. (Israele), BIOLASE, Inc. (Stati Uniti), Cynosure, Inc. (Hologic) (Stati Uniti), Boston Scientific Corporation (Stati Uniti), Alcon Laboratories, Inc. (Svizzera), IRIDEX Corporation (Stati Uniti), Fotona d.o.o. (Slovenia), Quanta System S.p.A. (Italia), Sciton, Inc. (Stati Uniti), IPG Photonics Corporation (Stati Uniti), Bausch + Lomb (Stati Uniti/Canada), Topcon Corporation (Giappone), El.En. S.p.A. (Italia), Nidek Co., Ltd. (Giappone), ZEISS (Carl Zeiss Meditec AG) (Germania), BTL International (Repubblica Ceca), BISON Medical (Corea del Sud), SOLAR LS (Russia).
Globale Laser medicale Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2026:7,4 miliardi di dollari
- Dimensioni del mercato nel 2027:8,32 miliardi di dollari
- Dimensioni del mercato previste:23,82 miliardi di dollari entro il 2036
- Previsioni di crescita:CAGR del 12,4% (2027-2036)
Dinamiche regionali chiave:
- Regione più grande: Nord America (quota del 43,5% entro il 2036)
- Regione in più rapida crescita: Asia Pacifico
- Paesi dominanti:Stati Uniti, Germania, Giappone, Cina, Francia
- Paesi emergenti:India, Corea del Sud, Brasile, Italia, Australia
Last updated on : 31 August, 2026
Mercato dei laser medicali: fattori di crescita e sfide
Fattori di crescita
- Miglioramenti tecnologici e innovazione: questo è il principale fattore trainante del mercato dei laser medicali. I nuovi tipi di laser, come quelli a picosecondi, femtosecondi, a diodi e a stato solido, integrati con intelligenza artificiale, robotica e sensori intelligenti, ampliano le applicazioni cliniche. Inoltre, questi sistemi migliorati ottimizzano i risultati, rendendo i laser più attraenti per gli operatori sanitari di diversi paesi. Nel luglio 2024, ViaLase, Inc. ha annunciato di aver ottenuto la marcatura CE per il suo laser ViaLase, il primo sistema laser a femtosecondi approvato per il trattamento del glaucoma primario ad angolo aperto. Questo sistema, in particolare, combina la tecnologia laser a femtosecondi con la guida per immagini a livello micrometrico per consentire una trabeculotomia ad alta precisione non invasiva e guidata da immagini (FLigHT), rispondendo alle esigenze insoddisfatte nella cura del glaucoma e riducendo la dipendenza dalla chirurgia invasiva. Pertanto, grazie a questi continui sviluppi, il mercato crescerà rapidamente nei prossimi anni.
- Prevalenza crescente di malattie croniche e legate all'età: l'invecchiamento della popolazione mondiale e l'aumento dei tassi di malattie croniche come disturbi oculari, ad esempio glaucoma, degenerazione maculare senile, patologie cutanee e malattie cardiovascolari, contribuiscono alla crescita di questo settore. Questi fattori stanno incrementando la domanda di soluzioni terapeutiche e diagnostiche efficaci basate sul laser, stimolando così il mercato. Secondo le statistiche ufficiali pubblicate dall'Organizzazione Mondiale della Sanità nell'agosto 2023, la disabilità visiva e la cecità colpiscono prevalentemente gli adulti di età superiore ai 50 anni, e le patologie legate all'età come glaucoma, degenerazione maculare senile, retinopatia diabetica, cataratta e difetti di rifrazione ne sono le cause principali. Si prevede inoltre che la crescita e l'invecchiamento della popolazione aumenteranno i tassi di disabilità visiva a livello globale, creando una domanda costante di interventi diagnostici e terapeutici efficaci.
Statistiche ufficiali globali sulla disabilità visiva per causa (2023)
Indicatore | Dati riportati dall'OMS |
Numero totale di persone con disabilità visiva (da vicino o da lontano) | ≥ 2,2 miliardi a livello globale |
I casi sono prevenibili o devono ancora essere affrontati | Quasi 1 miliardo di persone |
Persone con disabilità visiva correlata alla cataratta | 94 milioni |
Persone con disabilità visiva correlata a errori di rifrazione | 88,4 milioni |
Casi di degenerazione maculare legata all'età | 8 milioni |
Casi di glaucoma | 7,7 milioni |
Casi di retinopatia diabetica | 3,9 milioni |
Le persone colpite hanno principalmente un'età superiore a | 50 anni e oltre |
Perdita annuale di produttività globale dovuta a problemi alla vista | 411 miliardi di dollari |
Fonte: Organizzazione Mondiale della Sanità
- Espansione delle applicazioni estetiche e cosmetiche: il settore della medicina estetica è in forte crescita, influenzato positivamente dal crescente interesse dei consumatori per le procedure cosmetiche non invasive. Anche l'epilazione laser, il resurfacing e il ringiovanimento cutaneo, la rimozione dei tatuaggi e il rimodellamento del corpo hanno guadagnato terreno, favorendo l'adozione sia nelle cliniche dermatologiche che nei centri estetici medici. In questo contesto, l'American Society of Plastic Surgeons afferma che le procedure di resurfacing cutaneo, che includono trattamenti laser ablativi e non ablativi, hanno raggiunto quota 3.703.305 nel 2024, in aumento rispetto alle 3.501.696 del 2023, ovvero una crescita del 6% su base annua. Da una prospettiva strategica, questo aumento misurabile dei volumi di procedure indica una crescente preferenza dei consumatori per i trattamenti laser e supporta l'espansione del mercato e delle tecnologie nelle cliniche dermatologiche.
Procedure cosmetiche laser ufficialmente segnalate negli Stati Uniti (2023-2024)
Categoria di procedure cosmetiche basate sul laser | Procedure del 2024 | Procedure del 2023 |
Trattamenti della pelle con laser (epilazione laser, trattamento IPL, rimozione tatuaggi con laser, trattamento delle vene delle gambe con laser) | 3.112.056 | 3.101.772 |
Rassodamento cutaneo non chirurgico (dispositivi basati sull'energia, inclusi sistemi laser/radiofrequenza) | 439.032 | 438.211 |
Fonte: Società americana di chirurghi plastici
Sfide
- Conformità normativa e ostacoli all'approvazione: i laser medicali sono soggetti a rigide normative in quasi tutti i paesi. Il processo di approvazione può essere lungo e costoso, soprattutto nel caso di dispositivi che utilizzano nuove lunghezze d'onda o meccanismi di erogazione innovativi. Pertanto, per gli operatori del mercato, la conformità si estende oltre l'approvazione pre-commercializzazione e comprende il controllo qualità continuo, gli standard di sicurezza e gli obblighi di rendicontazione. In questo contesto, i ritardi nell'ottenimento delle autorizzazioni normative possono ostacolare l'ingresso nel mercato, aggravando i costi di sviluppo. Inoltre, le aziende devono investire in studi clinici, documentazione e procedure normative, il che può risultare restrittivo per i produttori più piccoli che cercano di entrare contemporaneamente in diversi mercati internazionali.
- Problemi di sicurezza e gestione del rischio per il paziente : i laser medicali utilizzano luce ad alta energia che interagisce con i tessuti, il che può comportare rischi intrinseci per la sicurezza se non utilizzati correttamente. Possono verificarsi complicazioni come ustioni, cicatrici o danni involontari ai tessuti, con conseguenze negative per i pazienti e per la reputazione del produttore. Pertanto, gli enti regolatori, gli ospedali e i medici attribuiscono grande importanza alla sicurezza, all'affidabilità dei dispositivi e alla formazione degli operatori. Inoltre, per affrontare questa sfida, sono necessari una progettazione adeguata dei dispositivi, meccanismi di sicurezza e la formazione del personale clinico, elementi che aumentano i costi di sviluppo e di esercizio. Infine, qualsiasi pubblicità negativa derivante da eventi può rallentare l'adozione sul mercato, rendendo difficile la sopravvivenza in questo settore altamente regolamentato.
Dimensioni e previsioni del mercato dei laser medicali:
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2026 |
|
Periodo di previsione |
2027-2036 |
|
CAGR |
12,4% |
|
Dimensioni del mercato nell'anno di riferimento (2026) |
7,4 miliardi di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2036 |
23,82 miliardi di dollari |
|
Ambito regionale |
|
Segmentazione del mercato dei laser medicali:
Analisi del segmento di prodotto
Nel segmento dei prodotti, si prevede che i materiali di consumo conquisteranno la quota di fatturato maggiore, pari al 74,4%, nel mercato dei laser medicali durante il periodo di previsione. Il predominio di questo segmento è principalmente dovuto al crescente numero di materiali di consumo necessari per ogni sistema laser e alla crescente domanda di diverse procedure chirurgiche. Nel marzo 2023, la FDA statunitense ha annunciato di aver approvato il laser a diodi medicale (M2) di Wuhan Pioon Technology Co., Ltd., un dispositivo di Classe II destinato all'incisione, all'escissione, all'ablazione, alla vaporizzazione, all'emostasi e alla coagulazione dei tessuti molli. Il dispositivo utilizza un sistema di erogazione a fibra, considerato un materiale di consumo che deve essere sostituito periodicamente. Pertanto, tale approvazione evidenzia il riconoscimento normativo dei componenti di consumo nei sistemi laser medicali, supportando così la domanda in continua crescita nelle procedure chirurgiche.
Analisi del segmento tipo
Entro la fine del 2036, si prevede che il segmento dei laser chirurgici crescerà, conquistando una quota di mercato considerevole. La crescita di questo segmento è trainata principalmente dalle tendenze globali verso procedure minimamente invasive che riducono i tempi di recupero e le complicanze. Oltre agli interventi chirurgici laser-assistiti, anche quelli in oftalmologia, cardiologia e chirurgia generale sono sempre più apprezzati per la loro precisione e la riduzione del danno tissutale, il che contribuirà a generare maggiori ricavi nei prossimi anni. Secondo i dati governativi indiani dell'agosto 2025, l'Army Hospital Research and Referral (AHRR) è diventato il primo istituto governativo del paese a eseguire interventi di cataratta robotica personalizzata con laser, utilizzando il sistema di trattamento adattivo della cataratta ALLY. Questa procedura assistita da laser a femtosecondi automatizza fasi critiche come le incisioni corneali e la frammentazione del cristallino con una precisione a livello di micron, migliorando l'accuratezza chirurgica e i risultati per il paziente, a tutto vantaggio della crescita del segmento.
Analisi del segmento di utenti finali
Nel mercato, le cliniche, che fanno parte del segmento degli utenti finali, registreranno una crescita significativa nel periodo di tempo previsto. La crescita di questo segmento è principalmente attribuibile al loro ruolo crescente nell'offerta di trattamenti laser mirati in regime ambulatoriale. L'espansione delle cliniche specializzate nei paesi in via di sviluppo è considerata un altro fattore chiave, supportato dall'aumento della spesa sanitaria pro capite e dalla crescente consapevolezza dei consumatori riguardo alle tecnologie mediche avanzate. Inoltre, la crescente preferenza per procedure estetiche e cosmetiche, come i trattamenti dermatologici e oftalmologici, ha ulteriormente favorito l'adozione di sistemi laser in queste cliniche. Le cliniche specializzate beneficiano anche di tempi di trattamento più brevi, cure personalizzate e competenze specialistiche, che attraggono coloro che cercano procedure minimamente invasive. Di conseguenza, si prevede che questo segmento manterrà la sua forte traiettoria di crescita per tutto il periodo di previsione.
La nostra analisi approfondita del mercato globale comprende i seguenti segmenti:
Segmento | Sottosegmenti |
Prodotto |
|
Tipo |
|
Utente finale |
|
Applicazione |
|

Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Mercato dei laser medicali: analisi regionale
Approfondimenti sul mercato nordamericano
Si prevede che il mercato nordamericano dei laser medicali conquisterà la quota di fatturato maggiore, pari al 43,5%, entro la fine del periodo previsto. La leadership della regione è principalmente attribuibile a un ecosistema di ricerca favorevole, a una forte preferenza per i trattamenti estetici e alla rapida adozione di tecnologie avanzate. A luglio 2025, i dati del NLM (National Laser Medicine) indicavano che lo studio LaSAR BeaM, iniziato a dicembre 2025, avrebbe completato gli endpoint primari entro dicembre 2026 e si prevedeva che sarebbe stato completato entro dicembre 2028, con circa 155 partecipanti. Lo studio, sponsorizzato dal MD The Anderson Cancer Center, è uno studio interventistico di fase 2 volto a valutare la terapia termica interstiziale laser o la chirurgia seguita da radiochirurgia stereotassica (SRS2) rispetto alla stretta sorveglianza in pazienti con metastasi cerebrali recidivanti precedentemente irradiate, al fine di determinare se la SRS2 dopo intervento chirurgico/LITT ritardasse la recidiva locale rispetto alla sorveglianza. Pertanto, un ecosistema di supporto di questo tipo stimolerà l'adozione clinica e aumenterà gli investimenti in diverse applicazioni laser in tutta la regione.
L'ampio utilizzo di sistemi laser in oftalmologia, dermatologia, oncologia e specialità chirurgiche stimola la crescita del mercato statunitense dei laser medicali. Allo stesso tempo, il continuo supporto normativo da parte di agenzie come la FDA statunitense garantisce che un'ampia gamma di procedure laser siano riconosciute e rimborsabili laddove medicalmente necessarie. Nel febbraio 2025, la FDA statunitense ha annunciato di aver autorizzato i sistemi laser a diodi medicali CHARISMA e REGAL di Reveal Lasers Ltd. ai sensi della procedura 510(k) K234004 per l'uso in chirurgia generale, chirurgia plastica e dermatologia. Tale autorizzazione ha inoltre confermato che i dispositivi erano sostanzialmente equivalenti a dispositivi di riferimento legalmente commercializzati, consentendone la commercializzazione secondo le normative di Classe II. Pertanto, tale supporto normativo promuove una maggiore adozione delle tecnologie laser e stimola la crescita del mercato statunitense in molteplici specialità.
I sistemi sanitari finanziati con fondi pubblici e i crescenti investimenti in strutture sanitarie moderne sono i principali fattori trainanti del mercato in Canada . La crescita del mercato è inoltre favorita dalle approvazioni normative e dall'integrazione dei laser in applicazioni chirurgiche, dermatologiche e oftalmiche da parte di fornitori di servizi sanitari pubblici e privati. Nel gennaio 2025, Norlase ha annunciato di aver ottenuto la licenza da Health Canada per il suo laser a scansione verde ECHO, un fotocoagulatore portatile a scansione di pattern che integra laser e scanner in un unico dispositivo per uso oftalmico. Inoltre, nell'aprile 2023, il NIH ha rivelato che il sistema laser a bassa intensità Erchonia FX 635 ha ottenuto la licenza ed è utilizzato in cliniche private per la terapia del dolore e chiropratiche per il trattamento del dolore lombare cronico. Questa terapia non invasiva e indolore offre sollievo attraverso la fotobiomodulazione e, grazie a un supporto burocratico così costante, il mercato crescerà rapidamente nel Paese.
Analisi di mercato della regione Asia-Pacifico
Il mercato dei laser medicali nella regione Asia-Pacifico si è affermato come il mercato in più rapida crescita grazie all'espansione delle infrastrutture sanitarie e al crescente numero di cliniche specializzate in laserterapia. L'aumento della domanda di trattamenti anti-età, unitamente alle procedure di epilazione, sta inoltre stimolando l'adozione dei laser estetici in questa regione. A tal proposito, JETRO ha riportato nel dicembre 2022 che il National Hospital Organization Sendai Medical Center in Giappone ha pubblicato un bando di gara per un dispositivo laser per il trattamento della pelle, classificato come apparecchiatura medica e chirurgica. Il bando specificava inoltre che la gara era aperta ai fornitori in possesso dei requisiti legali, normativi e di assistenza post-vendita, tra cui la registrazione ai sensi della legge sui prodotti farmaceutici e le qualifiche di vendita regionali. Pertanto, l'aspetto degli accordi di appalto pubblico evidenzia l'adozione da parte del Giappone di tecnologie laser medicali avanzate nelle strutture sanitarie pubbliche, incoraggiando un maggior numero di aziende a stabilire la propria presenza nella regione.
La crescente domanda di procedure estetiche, trattamenti oftalmici e interventi oncologici offre un'opportunità incoraggiante per i pionieri del mercato cinese dei laser medicali. La crescita del mercato nel Paese è inoltre favorita dall'attenzione del governo alla modernizzazione delle infrastrutture sanitarie, unita all'aumento del reddito disponibile, che stimola efficacemente l'adozione di laser innovativi. Secondo i dati governativi cinesi di gennaio 2025, l'Ospedale Dermatologico della Southern Medical University ha acquistato ufficialmente un sistema di trattamento laser medicale a doppia lunghezza d'onda, ovvero un laser Nd:YAG a picosecondi/a doppia lunghezza d'onda, dei marchi PicoWay/GentleMax Pro Plus, tramite una gara d'appalto gestita dal governo. Il contratto è stato assegnato alla Guangzhou Jianxing Medical Equipment Co., Ltd. per 3.850.000 yen (circa 550.000 dollari USA), a seguito di una valutazione da parte di 5 esperti nominati in base a criteri tecnici, commerciali e di prezzo, il che indica un'opportunità ottimistica per la crescita del mercato nel Paese.
Mercato cinese dei laser medicali: progetti di appalto governativo e spunti strategici (2025)
Progetto di approvvigionamento | Ente appaltante | Tipo laser | Valore del contratto (RMB / USD) | Note principali | Opportunità di mercato per i laser medicali |
Apparecchio per terapia laser a olmio | Ospedale del Peking Union Medical College, Accademia cinese delle scienze mediche | Lumenis Pulse 120H | 2.950.000 ¥ (circa 435.000 USD) | Appalto a fonte unica, revisione di 5 esperti. | Il documento evidenzia la domanda di laser terapeutici avanzati negli ospedali cinesi. |
Sistema laser chirurgico a biossido di carbonio (sistema laser per il trattamento della pelle) | Ospedale popolare provinciale del Guangdong | CO? Sistema laser chirurgico | 3.050.000 yen (circa 450.000 dollari USA) | Gara d'appalto aperta, offerta elettronica | Indica una crescita nell'adozione di laser estetici e chirurgici nel settore sanitario pubblico. |
Fonte: Comunicati stampa ufficiali
Il crescente accesso all'assistenza sanitaria, la maggiore consapevolezza dei trattamenti non invasivi e la rapida espansione delle strutture sanitarie private sono i principali fattori che alimentano la solida crescita del mercato dei laser medicali in India . L'utilizzo del laser nel paese è ampiamente supportato da finanziamenti, centri di ricerca accademici e programmi di formazione per i professionisti del settore medico. Nel marzo 2025, il Centre for Sight ha annunciato il lancio del primo dispositivo LASIK basato sull'intelligenza artificiale in Asia, l'AMARIS 1050RS, in grado di correggere la vista in circa 10 secondi per occhio e di completare l'intera procedura in circa 10 minuti, dimezzando così i tempi degli interventi LASIK tradizionali. Il sistema è dotato di previsione predittiva basata sull'intelligenza artificiale, tracciamento oculare migliorato e una frequenza di ripetizione del laser di 1050 Hz, che consentono un trattamento molto preciso e un recupero più rapido del paziente entro 24-48 ore. Pertanto, con questi rapidi progressi tecnologici, il paese è pronto ad assistere a una crescita senza precedenti nei prossimi anni.
Costi delle procedure laser presso il Government Medical College & Hospital (GMCH) di Chandigarh in base al reddito mensile (INR e USD) 2026
Procedura | Reddito fino a 5.000 € | Reddito ₹5.001-₹25.249 | Reddito >?25.250 |
Trattamento laser (ciclo completo) | - | 90 (1,08 USD) | 180 (2,16 USD) |
LASIK con microcheratomo | 5.000 (60 USD) | 6.000 (72 dollari USA) | 6.000 (72 dollari USA) |
PRK (Cheratectomia fotorefrattiva) | 5.000 (60 USD) | 6.000 (72 dollari USA) | 6.000 (72 dollari USA) |
Fotocoagulazione / Coagulazione laser | - | 90 (1,08 USD) | 180 (2,16 USD) |
Capsulotomia YAG | - | 20 (0,24 USD) | 40 (0,48 USD) |
Fonte: GMCH
Approfondimenti sul mercato europeo
Il mercato europeo dei laser medicali offre enormi opportunità di crescita, fortemente trainate da un'infrastruttura sanitaria consolidata e da una solida attenzione alla ricerca e sviluppo. I Paesi della regione stanno optando per queste tecnologie laser avanzate, grazie anche all'armonizzazione normativa che ne facilita la commercializzazione transfrontaliera. Il progetto Lasers4EU, finanziato dall'Unione Europea e coordinato da Forschungsverbund Berlin eV, mira a creare un'infrastruttura virtuale distribuita per la ricerca laser, integrando le principali strutture laser regionali. Il progetto, con un costo totale di 7,18 milioni di euro (7,9 milioni di dollari) e un contributo UE di 5 milioni di euro (5,5 milioni di dollari), offre a ricercatori e operatori industriali l'accesso a tecnologie laser per applicazioni in ambito di ottica biomedica, fotonica e scienza ad alto campo. Questa iniziativa esemplifica l'importanza dei finanziamenti pubblici per la ricerca, che stanno rafforzando il settore dei laser medicali nella regione.
Il sistema sanitario avanzato, la grande attenzione alla ricerca clinica e l'integrazione di tecnologie innovative in ospedali e cliniche rappresentano un'opportunità di crescita redditizia per il mercato tedesco dei laser medicali. Il Paese è stato identificato come uno dei principali utilizzatori di soluzioni chirurgiche minimamente invasive e procedure laser estetiche, supportate anche da solidi quadri normativi. Nel gennaio 2025, il progetto TheraOptik, finanziato dal Ministero federale tedesco dell'Istruzione e della Ricerca, ha visto i ricercatori del Leibniz IPHT Jena, in collaborazione con l'Ospedale Universitario di Jena e Grintech, sviluppare un sistema laser endoscopico potenziato dall'intelligenza artificiale in grado di identificare e rimuovere selettivamente il tessuto tumorale in tempo reale. Leibniz sottolinea inoltre che il dispositivo integra diagnosi e terapia, utilizzando un laser a femtosecondi per ablare con precisione il tessuto malato, raggiungendo un'accuratezza del 96% nei test preclinici. Questi esempi di sostegno pubblico nel Paese creano un forte potenziale di crescita per lo sviluppo del mercato.
Il mercato britannico dei laser medicali si sta espandendo a livello regionale, trainato da una combinazione di fornitori di assistenza sanitaria pubblici e privati, dalla crescente domanda di procedure non invasive e da collaborazioni di ricerca con università e istituti medici. Nel maggio 2024, l'NHS England ha annunciato l'introduzione della terapia termica interstiziale laser per pazienti affetti da epilessia farmaco-resistente presso il King's College Hospital (Londra) e il Walton Centre (Liverpool). Questa procedura laser minimamente invasiva, guidata dalla risonanza magnetica, mira e distrugge con precisione il tessuto cerebrale responsabile delle crisi epilettiche, riducendo i tempi di recupero e i rischi chirurgici. L'iniziativa è stata inoltre supportata dalle politiche sanitarie nazionali e da collaborazioni di ricerca, a dimostrazione dell'integrazione delle tecnologie laser nella pratica clinica per migliorare gli esiti clinici dei pazienti, il che indica prospettive di mercato positive.
Principali attori del mercato dei laser medicali:
- Lumenis Ltd. (Israele)
- Candela Medical / Candela Corporation (USA)
- Alma Lasers Ltd. (Israele)
- BIOLASE, Inc. (USA)
- Cynosure, Inc. (Hologic) (USA)
- Boston Scientific Corporation (USA)
- Alcon Laboratories, Inc. (Svizzera)
- IRIDEX Corporation (USA)
- Fotona doo (Slovenia)
- Quanta System SpA (Italia)
- Sciton, Inc. (USA)
- IPG Photonics Corporation (USA)
- Bausch + Lomb (USA/Canada)
- Topcon Corporation (Giappone)
- El.En. SpA (Italia)
- Nidek Co., Ltd. (Giappone)
- ZEISS (Carl Zeiss Meditec AG) (Germania)
- BTL International (Repubblica Ceca)
- BISON Medical (Corea del Sud)
- SOLAR LS (Russia)
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- Lumenis Ltd. è un'azienda pionieristica e uno dei maggiori produttori mondiali di laser medicali, che vanta un ampio portafoglio di prodotti per applicazioni estetiche, chirurgiche e oftalmiche. L'azienda ha investito anni nell'espansione globale e nell'innovazione di piattaforme multi-applicazione, con particolare attenzione al ringiovanimento cutaneo, all'epilazione e ai laser chirurgici minimamente invasivi.
- Cynosure, Inc., attualmente parte di Hologic, è specializzata in sistemi laser estetici e dermatologici, in particolare piattaforme a diodi, Nd:YAG e picosecondi per l'epilazione, la correzione delle macchie cutanee e il rimodellamento del corpo. L'azienda vanta una solida rete di vendita e distribuzione diretta in Nord America, Europa e nella regione Asia-Pacifico.
- Alma Lasers Ltd. si concentra principalmente su dispositivi laser e a base di energia per uso cosmetico, utilizzati per trattamenti di pelle, corpo e capelli. Fa parte del gruppo Sisram Medical e si avvale di sistemi modulari ed economicamente vantaggiosi che rispondono a un'ampia gamma di esigenze estetiche.
- BIOLASE, Inc. ha sede negli Stati Uniti ed è nota per i suoi sistemi laser dentali, che offrono soluzioni per procedure su tessuti duri e molli, migliorando la precisione e il comfort del paziente. La strategia aziendale di BIOLASE si concentra sull'espansione del portafoglio prodotti con laser per tutti i tessuti e sul rafforzamento della sua presenza nel settore dentale attraverso partnership strategiche e autorizzazioni normative.
- Candela Corporation è un altro importante attore nel settore delle piattaforme laser per l'estetica e la dermatologia, nota soprattutto per innovazioni come i sistemi a colorante pulsato e a picosecondi. Inoltre, l'azienda continua a investire nel miglioramento della versatilità dei trattamenti, ad esempio con piattaforme per lesioni vascolari e pigmentate, e mantiene una solida pipeline di dispositivi efficienti per la medicina estetica basata sull'energia.
Di seguito è riportato l'elenco di alcuni dei principali operatori attivi sul mercato globale:
Le aziende pioniere attive nel mercato dei laser medicali stanno adottando diverse strategie di crescita per rafforzare la propria presenza internazionale. Il panorama competitivo è caratterizzato da un'intensa attività, guidata da aziende che sfruttano portafogli di prodotti sempre più ampi in ambito chirurgico, estetico, oftalmico e odontoiatrico. Leader del settore come Lumenis, Candela e Boston Scientific dominano il mercato grazie alla continua innovazione, alle fusioni di successo e alle reti di distribuzione internazionali, mentre altre, come Fotona, Quanta System e IPG Photonics, competono in nicchie di mercato specializzate. Investimenti consistenti in ricerca e sviluppo, acquisizioni, partnership ed espansione nei mercati emergenti sono alcune delle strategie adottate dagli operatori per consolidare la propria posizione. Nel marzo 2025, Alcon ha annunciato l'accordo per l'acquisizione di LENSAR, Inc. per un valore massimo di 430 milioni di dollari, includendo il sistema laser robotico per la cataratta ALLY di LENSAR e ottimizzando il software per rafforzare il proprio portafoglio di soluzioni per la chirurgia della cataratta assistita da laser a femtosecondi.
Panorama aziendale del mercato dei laser medicali:
Sviluppi recenti
- Nel febbraio 2026, Mauna Kea Technologies ha annunciato la creazione di una nuova organizzazione commerciale per accelerare la crescita internazionale di CellTolerance e Cellvizio, concentrandosi su Europa, Medio Oriente e Australia, ed espandendo l'utilizzo delle sue tecnologie di endomicroscopia laser confocale e laser diagnostici.
- Nel gennaio 2026, Laser Photonics Corporation ha annunciato di aver ricevuto un ordine di 0,5 milioni di dollari per il suo sistema di elaborazione laser CMS da un produttore di dispositivi medici con sede negli Stati Uniti. Il sistema personalizzato utilizza due laser a fibra, uno per la marcatura e l'altro per l'ablazione selettiva di componenti metallici.
- Report ID: 4437
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto


Rapporto, 2027-2036



Copyright © 2026 Research Nester. Tutti i diritti riservati.
