Prospettive del mercato dei dispositivi di fissaggio industriali:
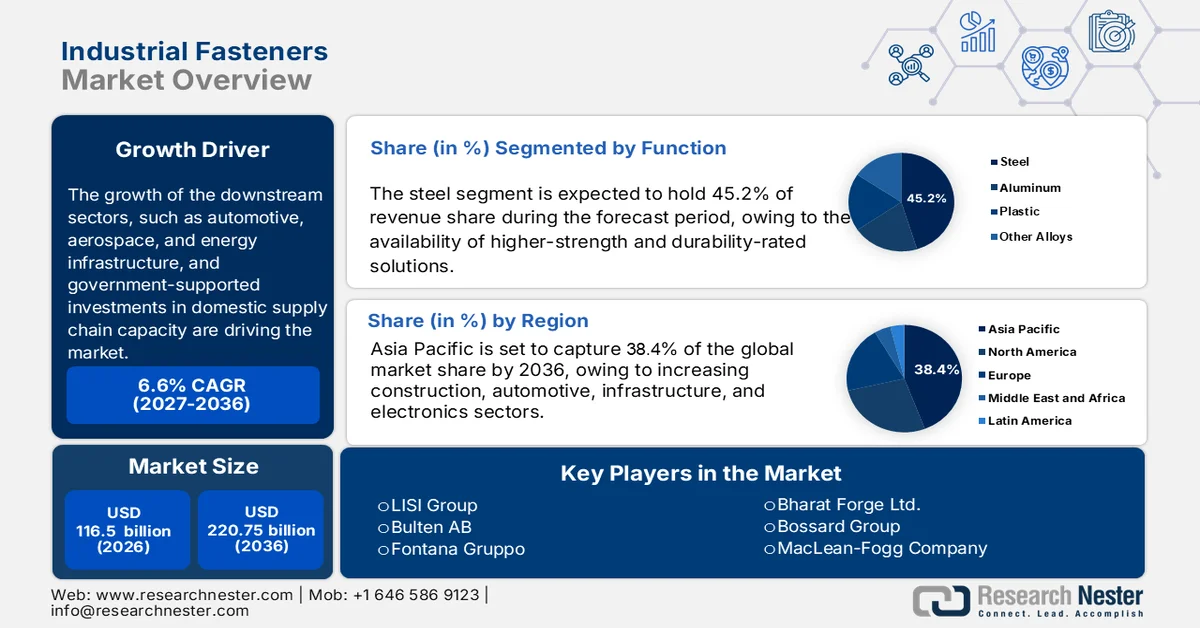
Il mercato dei dispositivi di fissaggio industriali aveva un valore di 116,5 miliardi di dollari nel 2026 e si prevede che raggiungerà i 220,75 miliardi di dollari entro la fine del 2036, registrando un CAGR di circa il 6,6% durante il periodo di previsione, ovvero dal 2027 al 2036. Nel 2027, il valore del settore dei dispositivi di fissaggio industriali è stimato a 124,19 miliardi di dollari.
Il mercato internazionale è in costante espansione, con una crescita alimentata da iniziative di sostenibilità, investimenti infrastrutturali, modernizzazione del settore aerospaziale ed elettrificazione del settore automobilistico. Secondo un articolo pubblicato dalla Banca Mondiale nel 2024, la partecipazione privata agli investimenti infrastrutturali (PPI) ha raggiunto i 100,7 miliardi di dollari. Ciò ha segnato un significativo aumento del 16% rispetto agli 87,1 miliardi di dollari del 2023 e del 20% rispetto alla media quinquennale di 83,7 miliardi di dollari. Questo incremento degli investimenti PPI, pari a 100 miliardi di dollari, ha un impatto positivo sulla crescita del mercato in diversi paesi. Inoltre, gli investimenti infrastrutturali offrono benefici sociali ed economici sia alle economie emergenti che a quelle avanzate, creando così prospettive ottimistiche per la crescita del mercato in diversi paesi.
Investimenti globali in infrastrutture in diversi paesi (2023)
Paese | Importo dell'investimento (EURO) |
Grecia | 111.742.978 |
Lettonia | 161.000.000 |
Irlanda | 175.000.000 |
Lituania | 314.000.000 |
Nuova Zelanda | 394.145.072 |
Svezia | 2.313.733.352 |
Australia | 9.241.323.121 |
Giappone | 11.414.900.910 |
Francia | 12.439.679.308 |
Fonte: OCSE
Inoltre, la presenza di soluzioni di fissaggio digitalizzate e intelligenti, materiali ad alta resistenza e leggeri, produzione ecocompatibile e sostenibilità, localizzazione della catena di approvvigionamento, insieme alla gestione dell'inventario da parte del fornitore e all'e-commerce, sono altri fattori che guidano il mercato a livello internazionale. Secondo un articolo pubblicato dall'Alexandria Engineering Journal nell'aprile 2025, i materiali avanzati sono generalmente costituiti da una matrice rinforzata con particelle o fibre, il che offre la possibilità di ottenere riduzioni di peso di quasi il 50% rispetto ai componenti metallici convenzionali. Inoltre, l'Europa ha stabilito con successo un obiettivo standard per ridurre le emissioni di anidride carbonica delle auto di nuova generazione del 37,5% entro la fine del 2030. Allo stesso modo, gli standard CAFE (Corporate Average Fuel Economy) negli Stati Uniti hanno imposto una media di 54,5 miglia per gallone, rendendoli adatti a stimolare il mercato a livello internazionale.
Chiave Elementi di fissaggio industriali Riepilogo delle Analisi di Mercato:
Punti salienti regionali:
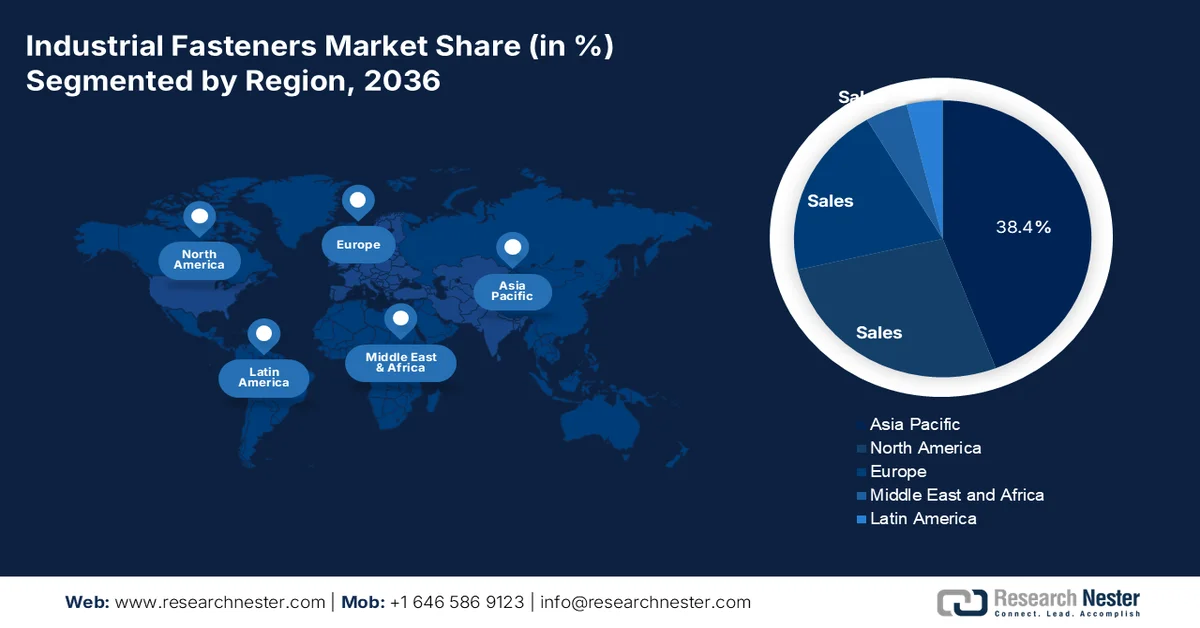
- Si prevede che la regione Asia-Pacifico conquisterà una quota di mercato del 38,4% entro il 2036 nel settore dei dispositivi di fissaggio industriali, grazie alla solida espansione dei settori aerospaziale e automobilistico, alle grandi basi produttive e all'accelerazione dello sviluppo infrastrutturale.
- Si prevede che l'Europa si affermerà come la regione a più rapida crescita fino al 2036, grazie all'innovazione nel settore manifatturiero, alle iniziative aerospaziali, alle rigorose normative di qualità e alla crescente elettrificazione del settore automobilistico.
Approfondimenti sui segmenti:
- Si prevede che il sottosegmento dei metalli (segmento dei materiali) dominerà il mercato dei dispositivi di fissaggio industriali con una quota del 72,4% entro il 2036, grazie alla sua resistenza superiore, versatilità e durata che consentono connessioni sicure e in grado di sopportare carichi critici.
- Si prevede che il segmento dell'acciaio (segmento delle materie prime) rappresenterà la seconda quota di mercato più grande entro il 2036, grazie all'elevata resistenza alla trazione, alla durata, all'efficienza in termini di costi e all'ampia applicabilità in diversi settori industriali.
Principali tendenze di crescita:
- Aumento dell'elettrificazione del settore automobilistico
- Focus sulla modernizzazione del settore aerospaziale
Principali sfide:
- Interruzioni nella catena di approvvigionamento
- Forte concorrenza da parte di prodotti sostitutivi
Protagonisti principali: Illinois Tool Works Inc., Stanley Black & Decker, Bossard Group, Hilti Group, SFS Group, LISI Group, Bulten AB, KAMAX, EJOT, PennEngineering, MacLean-Fogg, Fastenal Company, Nucor Fastener, Nitto Seiko Co., Ltd., Meidoh Co., Ltd.
Globale Elementi di fissaggio industriali Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2026:116,5 miliardi di dollari
- Dimensioni del mercato nel 2027:124,19 miliardi di dollari
- Dimensioni del mercato previste:220,75 miliardi di dollari entro il 2036
- Previsioni di crescita:CAGR del 6,6% (2027-2036)
Dinamiche regionali chiave:
- Regione più grande: Asia Pacifico (quota del 38,4% entro il 2036)
- Regione in più rapida crescita: Europa
- Paesi dominanti: Cina, Stati Uniti, Germania, Giappone, India
- Paesi emergenti: Vietnam, Indonesia, Messico, Polonia, Tailandia
Last updated on : 31 August, 2026
Mercato dei dispositivi di fissaggio industriali: fattori di crescita e sfide
Fattori di crescita
- Aumento dell'elettrificazione del settore automobilistico: l'aspetto dell'involucro delle batterie dei veicoli elettrici, del telaio leggero e degli assemblaggi critici per la sicurezza richiede elementi di fissaggio filettati innovativi, il che ha un impatto positivo sul mercato degli elementi di fissaggio industriali. Secondo un articolo pubblicato dall'IEA nel 2025, la domanda di batterie nel settore energetico per applicazioni di accumulo e batterie per veicoli elettrici ha effettivamente raggiunto il traguardo storico di 1 TWh nel 2024. Inoltre, la domanda è stata in gran parte trainata dalla crescita delle vendite di veicoli elettrici, poiché le batterie per veicoli elettrici sono aumentate significativamente a oltre 950 GWh, indicando un aumento del 25% rispetto al 2023. Inoltre, le auto elettriche continuano a essere il fattore principale alla base della domanda di batterie per veicoli elettrici, rappresentando oltre l'85%, quindi influenzando positivamente la crescita del mercato.
- Focus sulla modernizzazione del settore aerospaziale: la presenza di investimenti nel settore della difesa e programmi di rinnovamento della flotta richiede elementi di fissaggio di derivazione aerospaziale con tracciabilità e certificazione, alimentando così il mercato. Come riportato in un articolo pubblicato dalla NASA nel novembre 2023, oltre 873.000 sistemi aerei senza pilota (UAS), noti anche come droni, sono stati registrati per volare negli Stati Uniti. Inoltre, il Sistema Spaziale Aereo Nazionale (NAS) si estende per oltre 29 milioni di miglia quadrate, includendo aree di atterraggio, aeroporti, infrastrutture di navigazione aerea e spazio aereo. La NASA ha inoltre offerto 7.000 dollari per lo sviluppo di nuovi progetti per una galleria del vento, a dimostrazione dell'aumento della domanda sul mercato.
- Forte incremento nell'ammodernamento del settore chimico e industriale: l'aspetto della conformità agli standard di sicurezza e ambientali favorisce l'adozione di elementi di fissaggio resistenti alla corrosione nei macchinari industriali e negli impianti chimici, il che stimola significativamente il mercato. Secondo un articolo pubblicato dall'Arabian Journal of Chemistry nel marzo 2024, l'Organizzazione dei Paesi Esportatori di Petrolio (OPEC) si è posta l'obiettivo di mantenere i prezzi tra i 20 e i 22 dollari USA, che rappresenta la massima differenza di prezzo al barile tra il petrolio greggio meno caro e quello più caro. Inoltre, i greggi pesanti non tradizionali rappresentano una fonte di energia valida che offre alle aziende del settore dei combustibili fossili un'alternativa per far fronte all'esaurimento delle risorse di petrolio leggero.
Sfide
- Interruzioni nella catena di approvvigionamento: le catene di approvvigionamento globali nel mercato dei dispositivi di fissaggio industriali sono complesse e comprendono l'estrazione delle materie prime, la produzione e la distribuzione in diverse regioni. Eventi come la pandemia di COVID-19, la congestione portuale e i conflitti geopolitici hanno messo in luce le vulnerabilità. Ad esempio, la carenza di semiconduttori ha interrotto la produzione automobilistica, riducendo indirettamente la domanda di dispositivi di fissaggio. Allo stesso modo, i ritardi nelle spedizioni e l'aumento dei costi di trasporto hanno incrementato i tempi di consegna e i rischi legati alle scorte. I dispositivi di fissaggio, pur essendo componenti di piccole dimensioni, sono fondamentali per l'assemblaggio; qualsiasi ritardo arresta le linee di produzione. Le aziende stanno ora localizzando la produzione e costruendo hub regionali per ridurre la dipendenza dalla logistica globale. Tuttavia, la frammentazione delle basi di fornitori e la dipendenza dalla produzione nella regione Asia-Pacifico rimangono delle sfide.
- Forte concorrenza da parte di prodotti sostitutivi: il mercato si trova a fronteggiare la concorrenza di adesivi, saldature e tecnologie di incollaggio avanzate. I settori automobilistico e aerospaziale adottano sempre più adesivi per assemblaggi leggeri, riducendo la dipendenza da bulloni e viti tradizionali. Gli adesivi offrono vantaggi quali la riduzione del peso, la resistenza alla corrosione e una progettazione più snella. Ad esempio, i produttori di veicoli elettrici utilizzano adesivi strutturali negli involucri delle batterie per migliorare la sicurezza e l'efficienza. Sebbene i dispositivi di fissaggio rimangano indispensabili per giunzioni portanti e funzionali, i prodotti sostitutivi erodono la quota di mercato in applicazioni specifiche. Questa tendenza spinge i produttori di dispositivi di fissaggio a innovare, sviluppando sistemi di fissaggio ibridi, rivestimenti e dispositivi di fissaggio intelligenti con sensori integrati.
Dimensioni e previsioni del mercato dei dispositivi di fissaggio industriali:
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2026 |
|
Periodo di previsione |
2027-2036 |
|
CAGR |
6,6% |
|
Dimensioni del mercato nell'anno di riferimento (2026) |
116,5 miliardi di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2036 |
220,75 miliardi di dollari |
|
Ambito regionale |
|
Segmentazione del mercato dei dispositivi di fissaggio industriali:
Analisi del segmento di materiale
Il sottosegmento dei metalli, che fa parte del segmento dei materiali, dovrebbe detenere la quota maggiore, pari al 72,4%, del mercato dei dispositivi di fissaggio industriali entro la fine del 2036. La crescita di questo sottosegmento è in gran parte attribuita alla sua impareggiabile resistenza, versatilità e durata, oltre a consentire connessioni portanti e sicure per strutture, dispositivi e macchinari critici. Secondo un articolo pubblicato dal PIB (Press Information Bureau) del governo nell'ottobre 2024, si è registrata un'espansione della produzione di acciaio con un eccezionale tasso di crescita annuo composto del 6%, superando di gran lunga la crescita dell'1% della produzione di acciaio cinese. Inoltre, a livello globale, si è registrato un aumento della capacità di produzione di acciaio di quasi 62 milioni di tonnellate, con l'India che rappresenta il 6% di tale crescita. Si prevede inoltre che l'India e l'ASEAN soddisferanno quasi l'89% delle nuove capacità di produzione di acciaio in Asia, favorendo ulteriormente la crescita di questo sottosegmento.
Analisi del segmento delle materie prime
Entro la fine del periodo di previsione, si prevede che il segmento dell'acciaio, parte delle materie prime, rappresenterà la seconda quota più grande nel mercato dei dispositivi di fissaggio industriali. La crescita di questo segmento è fortemente trainata dal fatto che rimane la spina dorsale del mercato, rappresentando la quota maggiore di materie prime utilizzate a livello globale. Il suo predominio deriva dall'elevata resistenza alla trazione, dalla durata e dall'economicità, che lo rendono indispensabile in applicazioni automobilistiche, edili, aerospaziali e di macchinari pesanti. I dispositivi di fissaggio in acciaio inossidabile, in particolare, sono preferiti per la loro resistenza alla corrosione negli impianti chimici, negli ambienti marini e nei progetti infrastrutturali. La versatilità dell'acciaio consente ai produttori di realizzare un'ampia gamma di dispositivi di fissaggio con filettatura esterna, come bulloni e viti, e con filettatura interna, inclusi i dadi, che soddisfano i rigorosi standard ISO e ASTM.
Analisi del segmento del canale di vendita
In base al canale di vendita, si prevede che il segmento OEM/vendita diretta ai produttori deterrà la terza quota di mercato più grande durante il periodo di riferimento. Lo sviluppo di questo segmento è fortemente trainato dal ruolo cruciale che i dispositivi di fissaggio svolgono nelle linee di assemblaggio dei settori automobilistico, aerospaziale, edile e dei macchinari industriali. Gli OEM richiedono elevati volumi di dispositivi di fissaggio standardizzati e personalizzati, garantendo qualità costante, tracciabilità e conformità alle normative di sicurezza. I rapporti di vendita diretta consentono ai produttori di integrarsi profondamente nelle catene di fornitura degli OEM, offrendo gestione delle scorte da parte del fornitore, consegne just-in-time e sviluppo congiunto di soluzioni di fissaggio su misura per piattaforme specifiche, favorendo così la crescita del segmento.
La nostra analisi approfondita del mercato comprende i seguenti segmenti:
Segmento | Sottosegmenti |
Materiale |
|
Materia prima |
|
Canale di vendita |
|
Prodotto |
|
Applicazione |
|
Settore di utilizzo finale |
|

Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Mercato dei dispositivi di fissaggio industriali - Analisi regionale
Analisi di mercato della regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico deterrà la quota maggiore del mercato dei dispositivi di fissaggio industriali, pari al 38,4%, entro la fine del 2036. La crescita del mercato nella regione è fortemente attribuibile all'espansione dei settori aerospaziale e automobilistico, allo sviluppo delle infrastrutture ed è supportata dalla produzione su larga scala. Secondo un articolo pubblicato dalla TNI Organization nell'agosto 2025, il Green Plan 2030 di Singapore è considerato una strategia ad ampio raggio per raggiungere emissioni nette zero entro la fine del 2050, con il 60% dell'energia elettrica proveniente da fonti a basse emissioni di carbonio entro la fine del 2036. Inoltre, il piano governativo Manufacturing 2030 mira a incrementare la valutazione del settore del 50%. Infine, il particolare modello di risorse in Cina è caratterizzato dalle fasi a valle e intermedie della catena di approvvigionamento, in particolare nella fabbricazione e raffinazione, che rappresentano il 50% della quota di mercato, favorendo così la crescita del settore.
La Cina sta crescendo significativamente nel mercato grazie all'ammodernamento industriale legato alle politiche, all'espansione dei settori chimico, edile, meccanico e automobilistico. Come riportato in un articolo pubblicato dall'ITA nel luglio 2024, il Consiglio di Stato cinese ha introdotto un piano d'azione per promuovere la sostituzione su larga scala delle attrezzature e il commercio di beni di consumo, con un conseguente aumento del 25% degli investimenti di capitale in settori chiave. Questi settori comprendono sanità, cultura e turismo, istruzione, trasporti, edilizia e industria, rappresentando quindi un ulteriore investimento di capitale in attrezzature pari a 270 miliardi di RMB rispetto alle previsioni di crescita. Inoltre, la Banca Popolare Cinese ha stanziato 500 miliardi di RMB (69,1 miliardi di dollari) a sostegno delle piccole e medie imprese tecnologiche, dimostrando un approccio ottimistico alla crescita del mercato.
Anche il mercato indiano dei dispositivi di fissaggio industriali sta crescendo grazie alla modernizzazione dell'industria chimica, ai corridoi industriali e all'accelerazione degli investimenti infrastrutturali. Come riportato in un articolo pubblicato dal governo indiano nel marzo 2025, l'industria petrolchimica e chimica contribuisce per oltre il 9% al valore aggiunto lordo del settore manifatturiero e per il 7% alle esportazioni totali. Inoltre, con la produzione di oltre 80.000 diverse tipologie di prodotti chimici, questo settore è uno dei più diversificati del Paese. Il centro di produzione chimica stima inoltre che l'industria chimica nazionale crescerà del 7-10% entro la fine del 2040. Si prevede che il Paese soddisferà il 20% del consumo internazionale incrementale di prodotti chimici nei prossimi due decenni, con una domanda interna che dovrebbe raggiungere un valore compreso tra 850 e 1.000 miliardi di dollari entro la fine del 2040.
Approfondimenti sul mercato europeo
Si prevede che l'Europa, nel mercato dei dispositivi di fissaggio industriali, si affermerà come la regione a più rapida crescita durante il periodo di previsione. Lo sviluppo del mercato nella regione è fortemente trainato dal supporto fornito da una produzione innovativa, programmi aerospaziali, rigorosi standard di qualità ed elettrificazione del settore automobilistico, fattori che favoriscono fortemente i dispositivi di fissaggio resistenti alla corrosione e ad alte prestazioni. Secondo un articolo pubblicato da Results in Engineering nel settembre 2023, il 60% della quota di brevetti relativi alle tecnologie avanzate si concentra nella produzione discreta nella regione, insieme al 30% nella produzione di macchinari, mentre l'industria elettronica regionale rappresenta quasi il 15%. Sulla base di ciò, la Germania si appresta a detenere la quota maggiore di brevetti con un investimento di oltre 2.250 milioni di euro in termini di tecnologie avanzate, e tutti questi fattori contribuiscono ad aumentare la domanda di mercato nell'intera regione.
La Germania sta acquisendo sempre maggiore visibilità sul mercato grazie alla sua leadership nella produzione avanzata, alle infrastrutture estese per la lavorazione chimica e al predominio nei settori dei macchinari e dell'automotive. Come riportato in un articolo pubblicato dall'ITA nell'agosto 2025, il valore della produzione avanzata era pari a 955 miliardi di dollari nel 2022, cifra che è salita a oltre 1.000 miliardi di dollari nel 2023, per poi raggiungere i 991 miliardi di dollari nel 2024. Inoltre, le esportazioni statunitensi di prodotti manifatturieri avanzati verso la Germania nel 2024 ammontavano a 37 miliardi di dollari, mentre il valore complessivo delle esportazioni statunitensi verso la Germania era stimato a 43 miliardi di dollari. Infine, le importazioni complessive del paese sono inferiori alle esportazioni, attestandosi a 722 miliardi di dollari nel 2024. Pertanto, con l'aumento delle attività di importazione ed esportazione, si aprono enormi opportunità di crescita per il mercato tedesco.
Settore manifatturiero avanzato in Germania (2022-2024)
Ingegneria | 2022 (milioni di dollari USA) | 2023 (milioni di dollari USA) | 2024 (milioni di dollari USA) |
Importare | 955.316 | 1.026.836 | 991.050 |
Esportare | 753.557 | 764.300 | 721.621 |
Importazione dagli Stati Uniti | 35.978 | 38.998 | 36.753 |
Disavanzo/avanzo commerciale | 201.759 | 262.536 | 269.429 |
Tasso di cambio EUR-USD | 1.05 | 1.08 | 1.08 |
Fonte: ITA
Anche la Francia si sta sviluppando nel mercato, grazie al solido supporto politico per l'economia circolare e la sostenibilità, l'elettrificazione del settore automobilistico e la modernizzazione del settore aerospaziale. Secondo un rapporto pubblicato dall'organizzazione ETUI nel 2022, i veicoli ibridi plug-in ed elettrici hanno superato il 10% della quota di mercato, con 333 modelli elettrificati nel 2025. Inoltre, gli standard regionali sulle emissioni di anidride carbonica sono stati la forza trainante della transizione verso i modelli elettrificati. Ad esempio, fissando un limite massimo di emissioni medie di 95 g CO2/km, si è ottenuta una riduzione delle emissioni del 40%. A livello regionale, si è inoltre registrato un aumento dell'obiettivo generale di riduzione delle emissioni di gas serra delle automobili entro il 2030, stimato al 55%, il che ha ulteriormente rafforzato la presenza del mercato.
Approfondimenti sul mercato nordamericano
Si prevede che il mercato nordamericano dei dispositivi di fissaggio industriali registrerà una crescita considerevole entro la fine del periodo previsto. La crescita del mercato nella regione è fortemente trainata dalla solida domanda proveniente dai settori dei macchinari industriali, delle costruzioni, dell'aerospaziale e dell'automotive, unitamente alla standardizzazione della manutenzione, riparazione e revisione (MRO) e al consolidamento del settore dei dispositivi di fissaggio prefabbricati (PEM). Inoltre, secondo un articolo pubblicato dall'EIA (Energy Information Administration) nell'agosto 2024, negli Stati Uniti si è registrato un aumento del 17,8%-18,7% delle vendite di veicoli elettrici a batteria, ibridi e plug-in entro il 2024. A ciò si aggiunge un leggero incremento della quota di mercato dei veicoli ibridi ed elettrici, alimentato dalle vendite di veicoli ibridi, in crescita del 30,7% su base annua. Infine, anche le vendite di veicoli elettrici di lusso hanno continuato a crescere, raggiungendo il 32,8% del totale nel 2024, evidenziando un'enorme opportunità di crescita per il mercato nell'intera regione.
Il mercato dei dispositivi di fissaggio industriali negli Stati Uniti sta guadagnando terreno grazie alla presenza di industrie e impianti chimici, all'aumento della spesa pubblica e alla supervisione normativa dell'EPA, unitamente a specifici quadri normativi. Secondo un articolo pubblicato da USA Facts Organization nel 2025, il Chemical Safety and Hazard Investigation Board (CSB) ha stanziato 13,1 milioni di dollari nel 2024, pari allo 0,1% della spesa federale complessiva. Questa cifra rappresentava inoltre lo 0,00019% dei 6,7 trilioni di dollari di spesa federale totale, con un impatto positivo sulla crescita del mercato nel Paese. La spesa del CSB è aumentata del 70,9%, con un incremento complessivo della spesa del 111,6%. Pertanto, questo specifico budget federale è finalizzato al mantenimento dell'autosufficienza e della sostenibilità, nonché alla tutela delle risorse naturali e ambientali, risultando quindi adatto a sostenere il mercato nel Paese.
Anche in Canada il mercato è in crescita, grazie agli investimenti in infrastrutture, tecnologie per l'energia pulita, filiere aerospaziali e automobilistiche, nonché alle normative in materia di sicurezza e sostenibilità. Come riportato in un articolo pubblicato dal governo canadese nel settembre 2025, il governo del Paese ha stanziato oltre 180 miliardi di dollari statunitensi in 12 anni attraverso il Piano di investimenti in Canada. Questa opportunità di finanziamento è particolarmente adatta a servizi per la comunità, spazi naturali, reti a banda larga, sistemi energetici, trasporti pubblici e porti commerciali. Inoltre, questo piano ha investito oltre 168 miliardi di dollari statunitensi in più di 100.000 progetti, il 93% dei quali è in corso o già completato. Pertanto, grazie al contributo del governo nazionale, che offre generosi finanziamenti, il mercato è destinato a crescere ulteriormente a livello nazionale.
Principali attori del mercato dei dispositivi di fissaggio industriali:
- Gruppo Würth (Germania)
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- Illinois Tool Works Inc. – ITW (USA)
- Stanley Black & Decker (USA)
- Bossard Group (Svizzera)
- Gruppo Hilti (Liechtenstein)
- Gruppo SFS (Svizzera)
- LISI Group (Francia)
- Bulten AB (Svezia)
- KAMAX (Germania)
- EJOT (Germania)
- PennEngineering (USA)
- MacLean ? Fogg (USA)
- Fastenal Company (USA)
- Nucor Fastener (USA)
- Nitto Seiko Co., Ltd. (Giappone)
- Meidoh Co., Ltd. (Giappone)
- Sundram Fasteners Limited (India)
- Chin Well Holdings Berhad (Malesia)
- KPF (Corea del Sud)
- Hobson Engineering (Australia)
- Würth Group è uno dei maggiori fornitori al mondo di materiali di fissaggio e assemblaggio, con una forte presenza nei settori automobilistico, edile e industriale. La sua estesa rete distributiva e l'attenzione alle piattaforme digitali lo rendono un attore dominante in Europa e a livello globale.
- Illinois Tool Works Inc. sfrutta appieno un portafoglio diversificato di elementi di fissaggio e componenti ingegnerizzati, al servizio dei settori automobilistico, aerospaziale e dei macchinari industriali. Il suo modello di business decentralizzato e l'innovazione nel campo degli elementi di fissaggio speciali le consentono di mantenere una quota di mercato globale leader.
- Stanley Black & Decker è nota per la sua vasta gamma di ferramenta e utensili. L'azienda integra elementi di fissaggio industriali nelle sue soluzioni per l'edilizia e la produzione. La sua presenza globale e la forza del marchio la posizionano come un concorrente chiave sia nel canale OEM che in quello della vendita al dettaglio.
- Bossard Group è specializzata in tecnologie di fissaggio e soluzioni logistiche, con particolare attenzione ai sistemi di fissaggio intelligenti e alla gestione delle scorte da parte del fornitore (Vendor Managed Inventory - VMC). La sua enfasi sull'innovazione e sull'efficienza della catena di fornitura la rende un partner privilegiato per le industrie manifatturiere avanzate.
- Il Gruppo Hilti è riconosciuto per i suoi sistemi di fissaggio e ancoraggio di alta qualità, progettati specificamente per progetti di costruzione e infrastrutture. Il suo modello di vendita diretta e gli investimenti in ricerca e sviluppo garantiscono una forte fidelizzazione della clientela e un vantaggio competitivo nel settore dei sistemi di fissaggio ad alte prestazioni.
Ecco un elenco dei principali operatori attivi nel mercato globale:
La concorrenza nel mercato globale dei dispositivi di fissaggio industriali è concentrata tra leader diversificati e aziende di medie dimensioni specializzate. I principali operatori crescono grazie a partnership OEM, una capillare rete distributiva e soluzioni ingegnerizzate, con particolare attenzione alle leghe ad alta resistenza, ai trattamenti superficiali e ai design specifici per le diverse applicazioni. Le iniziative strategiche includono sistemi di fissaggio intelligenti, prodotti predisposti per l'automazione e sostenibilità, tra cui rivestimenti a basso contenuto di VOC e riciclabilità. Fusioni e acquisizioni consolidano competenze di nicchia, come i dispositivi di fissaggio per il settore aerospaziale e i micro-elementi di fissaggio, mentre la localizzazione regionale rafforza la resilienza dell'offerta. Inoltre, nel marzo 2025, Fontana Gruppo ha completato con successo l'acquisizione della maggioranza delle proprie quote in Right Tight Fasteners Pvt. Ltd. Questa operazione si allinea significativamente con le consolidate strategie di localizzazione di Fontana, nonché con lo sviluppo di infrastrutture e organizzazioni locali, risultando quindi adatta a rafforzare il mercato a livello internazionale.
Panorama aziendale del mercato dei dispositivi di fissaggio industriali:
Sviluppi recenti
- Nel novembre 2025, Truelink Capital ha annunciato l'acquisizione di SouthernCarlson, Inc. da Kyocera Corporation, con l'obiettivo di raggiungere una forte crescita ed espansione nei più recenti segmenti di mercato.
- Nel febbraio 2025, TriMas ha comunicato che i suoi marchi Aerospace Monogram Aerospace Fasteners, Allfast Fastening Systems e Mac Fasteners si sono aggiudicati un contratto internazionale pluriennale per ampliare la portata contrattuale dell'azienda e rafforzare la sua posizione nel settore aerospaziale.
- Report ID: 4430
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto


Rapporto, 2027-2036



Copyright © 2026 Research Nester. Tutti i diritti riservati.
