Prospettive del mercato dello stoccaggio di energia a idrogeno:
Il mercato dello stoccaggio di energia a idrogeno aveva un valore di 20,95 miliardi di dollari nel 2026 e si prevede che supererà i 40,45 miliardi di dollari entro la fine del 2036, con un tasso di crescita annuo composto (CAGR) superiore al 6,8% durante il periodo di previsione, ovvero dal 2027 al 2036. Nel 2027, il valore del settore dello stoccaggio di energia a idrogeno è stimato a 22,37 miliardi di dollari.
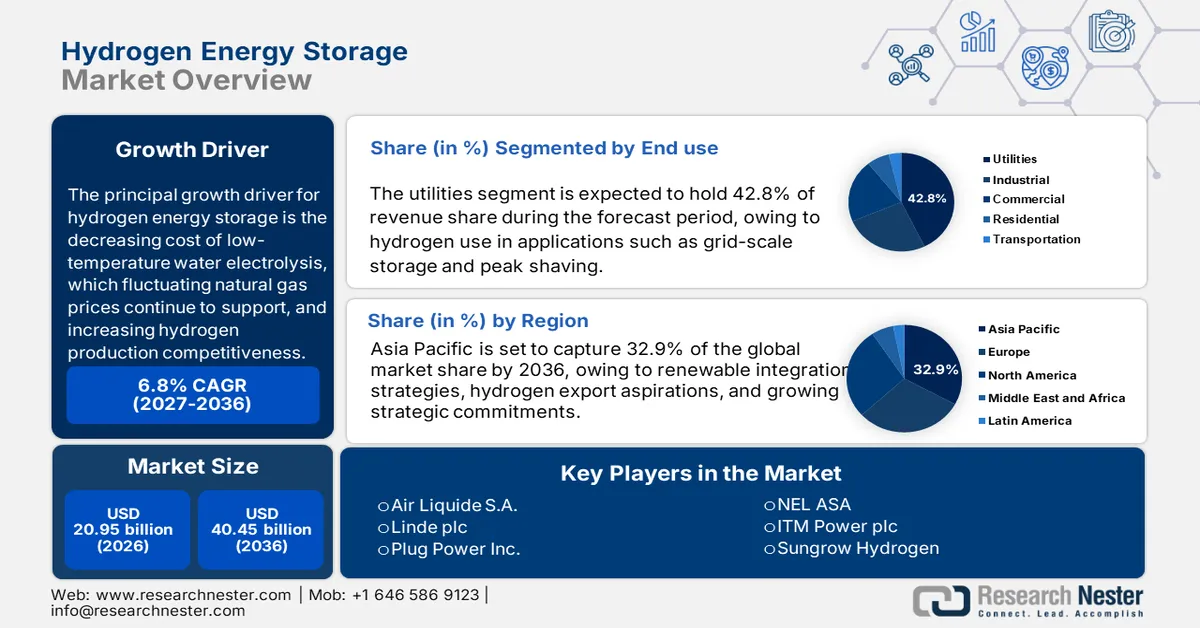
Il principale fattore di crescita per lo stoccaggio di energia a idrogeno è la diminuzione dei costi dell'elettrolisi dell'acqua a bassa temperatura, che, finché i prezzi del gas naturale continueranno a essere fluttuanti, si accompagna alla crescente competitività della produzione di idrogeno. Il National Renewable Energy Laboratory (NREL) stima che il potenziale di utilizzo pratico dell'idrogeno negli Stati Uniti sia di 106 milioni di tonnellate all'anno, un aumento di dieci volte rispetto alle dimensioni attuali del mercato, grazie alla crescita dei consumi urbani e della domanda derivante dalla raffinazione dei metalli, dai biocarburanti e dal metanolo. I bilanci federali per la ricerca e lo sviluppo finanziano la ricerca su materiali avanzati, principalmente per migliorare la capacità di stoccaggio gravimetrico e volumetrico attraverso e per idruri metallici, assorbenti e materiali compositi.
Nelle catene di approvvigionamento a monte, per materie prime come acciaio al carbonio, alluminio e leghe non ferrose, l'infrastruttura per il gas compresso è importante, con le aziende elettriche statunitensi che importano gasdotti per gas compressi o serbatoi per lo stoccaggio. Il quadro commerciale globale dello stoccaggio dell'idrogeno comprende elementi mancanti (il commercio su larga scala di idrogeno liquido e l'assemblaggio di moduli di stoccaggio in siti hub dell'idrogeno). Nel luglio 2025, l'indice dei prezzi alla produzione (PPI) per la produzione di batterie di accumulo era pari a 205,657. La RDD federale includeva gran parte della geologia e i sistemi di stoccaggio avanzati sono ancora oggetto di RDD con modelli di riferimento espliciti per lo sviluppo di modelli di giacimento e tecnologie per la compressione del ciclo dei materiali.
Chiave Stoccaggio di energia a idrogeno Riepilogo delle Analisi di Mercato:
Punti salienti regionali:
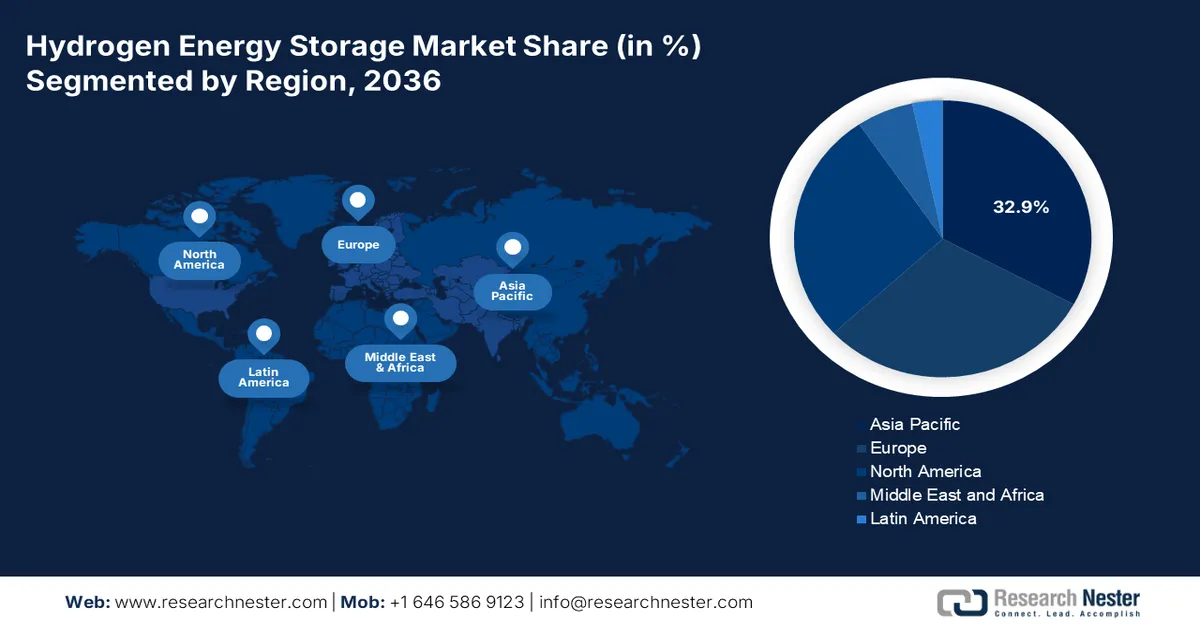
- Si prevede che il mercato dello stoccaggio di energia a idrogeno nella regione Asia-Pacifico deterrà una quota del 32,9% entro il 2036, grazie alle strategie di integrazione delle energie rinnovabili, alle ambizioni di esportazione di idrogeno e ai crescenti impegni strategici in Giappone, Cina, India e Corea del Sud.
- Si prevede che l'Europa conquisterà una quota del 30,3% entro il 2036, spinta dalle strategie dell'UE sull'idrogeno, dagli obiettivi di neutralità climatica e dagli investimenti in grandi hub per l'idrogeno.
Approfondimenti sul segmento:
- Si prevede che il segmento delle utility rappresenterà il 42,8% del mercato entro il 2036, grazie all'utilizzo dell'idrogeno nello stoccaggio su larga scala, nella riduzione dei picchi di consumo e nell'integrazione settoriale.
- Si prevede che il segmento della produzione di energia stazionaria deterrà il 38,8% del mercato entro il 2036, grazie al crescente interesse per lo stoccaggio resiliente nella rete elettrica e l'integrazione con le fonti di energia rinnovabile.
Principali tendenze di crescita:
- Obiettivi governativi di decarbonizzazione
- Crescente domanda industriale di idrogeno
Principali sfide:
- Mancanza di standardizzazione
- Disponibilità limitata di idrogeno rinnovabile
Attori chiave: Linde plc, Plug Power Inc., NEL ASA, Toho Gas Co. Ltd., Hydrogenics (Cummins Inc.), ITM Power plc, Sungrow Hydrogen, Hazer Group Limited, Reliance Industries Limited (RIL), Sime Darby Berhad (unità GreenTech), Ballard Power Systems Inc., Iwatani Corporation, Mitsubishi Heavy Industries Ltd., Toshiba Energy Systems & Solutions.
Globale Stoccaggio di energia a idrogeno Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2026:20,95 miliardi di dollari
- Dimensioni del mercato nel 2027:22,37 miliardi di dollari
- Dimensioni del mercato previste:40,45 miliardi di dollari entro il 2036
- Previsioni di crescita:CAGR del 6,8% (2027-2036)
Dinamiche regionali chiave:
- Regione più grande: Asia-Pacifico (quota del 32,9% entro il 2036)
- Regione in più rapida crescita: Asia-Pacifico
- Paesi dominanti: Giappone, Cina, Germania, Stati Uniti, Corea del Sud
- Paesi emergenti: India, Australia, Canada, Francia, Paesi Bassi
Last updated on : 31 August, 2026
Mercato dello stoccaggio di energia a idrogeno: fattori di crescita e sfide
Fattori di crescita
- Obiettivi di decarbonizzazione dei governi: in tutto il mondo, i paesi stanno iniziando ad adottare lo stoccaggio dell'idrogeno come strategia per raggiungere i propri obiettivi di emissioni nette zero. L'obiettivo della strategia REPowerEU 2022 era di produrre 10 milioni di tonnellate e importarne 10 milioni di tonnellate entro il 2030. Si prevede che circa il 10% del fabbisogno energetico dell'UE sarà soddisfatto dall'idrogeno rinnovabile entro il 2050, riducendo notevolmente l'impronta di carbonio delle attività industriali ad alta intensità energetica e del settore dei trasporti. Queste politiche di sostegno stimoleranno ulteriori investimenti in nuove infrastrutture di stoccaggio dell'idrogeno, nell'ambito di un sistema energetico pulito e della decarbonizzazione dell'industria.
- Crescente domanda di idrogeno industriale: la decarbonizzazione industriale è il principale motore degli investimenti nello stoccaggio dell'idrogeno. La domanda mondiale di idrogeno è aumentata fino a circa 97 milioni di tonnellate nel 2023 e quasi 100 milioni di tonnellate nel 2024. La domanda, derivante dalla raffinazione del petrolio e dalla produzione di ammoniaca, e la transizione delle aziende dall'idrogeno grigio all'idrogeno a basse emissioni di carbonio, richiederanno soluzioni di stoccaggio che garantiscano l'affidabilità dell'approvvigionamento e la disponibilità di energia per il mantenimento delle attività industriali. Ad esempio, nel 2023, la produzione di idrogeno a basse emissioni è rimasta al di sotto dell'1% della produzione totale di idrogeno a livello mondiale. La transizione richiederà soluzioni di stoccaggio dell'idrogeno su larga scala, che includano serbatoi di gas compresso, stoccaggio di idrogeno liquido e caverne sotterranee, data la natura continua della domanda di energia industriale.
- Crescita della mobilità a idrogeno e delle celle a combustibile: con la crescente diffusione della mobilità a idrogeno in veicoli, autobus, camion, treni e navi alimentati a celle a combustibile, lo stoccaggio dell'idrogeno apre nuove opportunità per chi desidera capitalizzare su questo potenziale. Le stazioni di rifornimento di idrogeno necessitano di soluzioni di stoccaggio efficienti, in grado di gestire tali quantità di idrogeno garantendo al contempo un approvvigionamento affidabile. Considerato il rapido sviluppo del potenziale energetico dell'idrogeno e la sua adozione nel settore dei trasporti, soprattutto nel trasporto pesante, la capacità di offrire ampie opportunità di stoccaggio dell'idrogeno sta favorendo una rapida crescita del mercato.
Dinamiche commerciali emergenti sul mercato
Dati commerciali relativi ai contenitori per gas compressi o liquefatti
Paese | Valore delle esportazioni (1.000 USD) | Quantità (kg) |
Qatar | 23.855,72 | 4.903.240 |
Brasile | 23.516,07 | 5.562.420 |
Repubblica Slovacca | 22.966,97 | 3.327.140 |
Estonia | 22.423,03 | 1.758.110 |
Ungheria | 19.771,49 | 15.746.800 |
Lussemburgo | 19.054,93 | 15.327.400 |
Vietnam | 18.891,07 | 4.268.850 |
Danimarca | 18.056,05 | 2.960.670 |
Norvegia | 16.290,06 | 15.031.700 |
Altri paesi asiatici, n.c.a. | 15.298,93 | 2.641.690 |
Fonte: WITS
Sfide
- Mancanza di standardizzazione: nel settore dello stoccaggio dell'idrogeno non esistono norme e regole tecniche condivise. La mancanza di una regolamentazione uniforme ostacola il commercio transfrontaliero e il trasferimento tecnologico, nonché gli investimenti infrastrutturali. Anche l'incoerenza nei requisiti di purezza per le diverse applicazioni rappresenta un ostacolo, soprattutto in ambito logistico. Stabilire standard che consentano l'interoperabilità dei mercati è fondamentale per lo sviluppo dell'economia dell'idrogeno.
- Disponibilità limitata di idrogeno rinnovabile: la produzione di idrogeno verde è estremamente limitata, soprattutto se derivante da fonti di energia rinnovabile. Secondo l'OMC, il 96% dell'idrogeno prodotto a livello globale proviene da combustibili fossili (ovvero, idrogeno grigio). Inoltre, la capacità degli elettrolizzatori è limitata (la capacità installata totale era di circa 1,4 GW nel 2023). Questa carenza limiterà la quantità di idrogeno a basse emissioni di carbonio disponibile per lo stoccaggio. Finché l'idrogeno rinnovabile a prezzi accessibili non sarà ampiamente disponibile, lo stoccaggio di idrogeno pulito rimarrà limitato.
Dimensioni e previsioni del mercato dello stoccaggio di energia a idrogeno:
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2026 |
|
Periodo di previsione |
2027-2036 |
|
CAGR |
6,8% |
|
Dimensioni del mercato nell'anno di riferimento (2026) |
20,95 miliardi di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2036 |
40,45 miliardi di dollari |
|
Ambito regionale |
|
Segmentazione del mercato dello stoccaggio di energia a idrogeno:
Analisi del segmento di utilizzo finale
Si prevede che il segmento delle utility rappresenterà la crescita più significativa entro il 2036, con una quota di mercato del 42,8% per lo stoccaggio di energia a idrogeno, grazie all'utilizzo dell'idrogeno in applicazioni quali lo stoccaggio su larga scala, la riduzione dei picchi di domanda e l'integrazione settoriale, in quanto sfruttano l'idrogeno per lo stoccaggio stagionale di energia, una necessità per le aziende che desiderano promuovere un'aggressiva penetrazione delle energie rinnovabili. IRENA individua programmi pilota e dimostrativi simili, tra cui turbine a gas a idrogeno e celle a combustibile per la rigenerazione dell'elettricità. Tali progetti aumentano la flessibilità delle utility, con possibili incentivi fiscali.
Analisi del segmento delle applicazioni di archiviazione
Si prevede che il segmento della produzione di energia stazionaria conquisterà la maggiore quota di mercato per lo stoccaggio di energia a idrogeno, pari al 38,8%, entro il 2036, grazie al crescente interesse per le applicazioni di stoccaggio legate alla resilienza della rete, all'integrazione delle tecnologie per le energie rinnovabili e, più recentemente, allo stoccaggio di energia a lungo termine. L'idrogeno può contribuire a bilanciare le risorse rinnovabili come l'energia eolica e solare, che presentano problematiche legate alla loro intermittente disponibilità. L'utilizzo dell'idrogeno come mezzo per immagazzinare l'elettricità in eccesso e recuperarla durante i picchi di domanda, elemento fondamentale del processo di decarbonizzazione, rappresenta una componente molto importante del piano complessivo di decarbonizzazione. A gennaio 2020, negli Stati Uniti erano stati installati circa 550 megawatt (MW) di celle a combustibile stazionarie, che fornivano energia pulita, affidabile e distribuita ai consumatori di tutto il paese, secondo i dati e le indagini della FCHEA.
Analisi del segmento delle forme di archiviazione
Si prevede che il segmento del gas compresso rappresenterà la crescita più significativa entro il 2036, con una quota di mercato del 35,2% per lo stoccaggio di energia a idrogeno, grazie alla maturità della tecnologia, al basso costo e all'applicabilità sia in applicazioni a breve che a lungo termine. Gli attuali serbatoi ad alta pressione e ad alta resistenza per l'idrogeno compresso sono in aumento e vengono utilizzati sia in sistemi stazionari che in veicoli con celle a combustibile. Il Dipartimento dell'Energia degli Stati Uniti (DOE) ha finanziato lo sviluppo di serbatoi in composito di carbonio di tipo IV che riducono il peso del sistema e ne migliorano la durata. L'idrogeno compresso è la forma più comune di stoccaggio di idrogeno come combustibile perché è molto semplice e non richiede infrastrutture complesse, secondo l'Hydrogen and Fuel Cell Technologies Office (HFTO).
La nostra analisi approfondita del mercato comprende i seguenti segmenti:
Segmento | Sottosegmenti |
Modulo di deposito |
|
Uso finale |
|
Applicazione di archiviazione |
|

Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Mercato dello stoccaggio di energia a idrogeno - Analisi regionale
Approfondimenti sul mercato dell'Asia-Pacifico
Entro il 2036, si prevede che il mercato dell'Asia-Pacifico deterrà il 32,9% della quota di mercato grazie alle strategie di integrazione delle energie rinnovabili, alle ambizioni di esportazione di idrogeno e ai crescenti impegni strategici in Giappone, Cina, India e Corea del Sud. Entro il 2036, lo stoccaggio di gas compresso rappresenterà ancora la quota maggiore, mentre lo stoccaggio di idrogeno liquido crescerà leggermente e le tecnologie di stoccaggio a stato solido si espanderanno in modo significativo. La crescente infrastruttura, compreso lo sviluppo di sistemi di rifornimento di idrogeno e di alimentazione di riserva, continua a guidare un'accelerazione nell'adozione.
Il mercato indiano dello stoccaggio di energia a idrogeno continuerà a registrare una crescita accelerata dal 2027 al 2036, grazie all'attuazione delle iniziative sull'idrogeno verde previste dalla National Green Hydrogen Mission, in un contesto di crescente popolarità delle energie rinnovabili. La National Green Hydrogen Mission è stata avviata dall'India con un budget di 19.744 crore di rupie, con l'obiettivo di produrre 5 milioni di tonnellate di idrogeno verde all'anno. Entro il 2030, l'imponente rete ferroviaria mira a raggiungere l'obiettivo "Net Zero". Questo programma comporterà una riduzione annua delle emissioni di 60 milioni di tonnellate. Analogamente, si prevede una riduzione delle emissioni di 40 milioni di tonnellate all'anno grazie alla grande iniziativa sulle lampadine a LED.
Entro il 2030, si prevede che il mercato indiano dell'idrogeno verde raggiungerà un valore di 8 miliardi di dollari, e entro il 2050 di 340 miliardi di dollari. Il think tank governativo indiano, NITI Aayog, stima che il settore degli elettrolizzatori potrebbe raggiungere i 31 miliardi di dollari entro il 2050 e i 5 miliardi di dollari entro il 2030. Data la priorità del governo di decarbonizzare i settori industriali e garantire la sicurezza energetica del mercato siderurgico nazionale e del settore dell'ammoniaca, gli investimenti nelle infrastrutture di produzione e stoccaggio dell'idrogeno incrementeranno gli investimenti privati nella filiera dell'idrogeno in India.
Approfondimenti sul mercato europeo
Si prevede che il mercato europeo deterrà il 30,3% della quota di mercato entro il 2036, grazie alle strategie complete sull'idrogeno implementate dall'UE e all'obiettivo di neutralità climatica entro il 2050. Con l'enfasi sugli investimenti in grandi hub per l'idrogeno, l'integrazione delle energie rinnovabili e le infrastrutture transfrontaliere, le politiche di sostegno, i finanziamenti per progetti pilota e la collaborazione tra settore pubblico e privato consentono l'adozione dell'idrogeno, con particolare attenzione al bilanciamento della rete, allo stoccaggio stagionale e a una transizione energetica resiliente basata sulle energie rinnovabili.
La Germania continuerà a svolgere un ruolo centrale nello stoccaggio di energia a idrogeno in Europa fino al 2036, in gran parte grazie alla Strategia nazionale per l'idrogeno e alla creazione di partnership con l'industria. Nel 2020 la Russia ha fornito il 55% del gas naturale consumato in Germania. Danimarca, Norvegia, Belgio e Paesi Bassi hanno fornito il 40% del fabbisogno residuo di gas naturale della Germania. Le esportazioni giornaliere previste di 7,1 miliardi di piedi cubi di GNL statunitense verso i paesi dell'UE nel 2023 hanno superato i 14,6 miliardi di dollari. Circa il 48% delle importazioni nell'UE proveniva dalle esportazioni.
Approfondimenti sul mercato nordamericano
Si prevede che il Nord America deterrà il 27,5% della quota di mercato grazie ai continui investimenti nelle infrastrutture per l'idrogeno pulito e nelle tecnologie di stoccaggio avanzate, e la necessità di applicazioni commerciali e industriali a livello nazionale è forte e in crescita, in particolare nel settore chimico e nelle politiche di decarbonizzazione. Sono in corso investimenti significativi nelle infrastrutture per promuovere una maggiore affidabilità della rete.
Negli Stati Uniti , il Dipartimento dell'Energia (DOE) intende sfruttare gli investimenti infrastrutturali di oltre 62 miliardi di dollari previsti dalla Legge Bipartisan sulle Infrastrutture per una vasta gamma di hub per l'idrogeno e per la ricerca sullo stoccaggio dell'idrogeno, il che rappresenta un vantaggio significativo per gli investimenti e le esigenze dei cluster di produzione chimica. È previsto inoltre uno stanziamento di 1,5 miliardi di dollari per la produzione di idrogeno pulito e per promuovere la ricerca e lo sviluppo nel riciclo. L'Agenzia per la Protezione Ambientale degli Stati Uniti (EPA) sta sviluppando il suo Standard per la Produzione di Idrogeno Pulito (CHPS) e lavorando al progetto Hydrogen Shot, che si concentra sulla riduzione dei costi e sulla promozione di una profonda decarbonizzazione nei settori ad alte emissioni, tra cui quello chimico. L'American Chemistry Council (ACC) ha sottolineato che le fonti di idrogeno possono fornire alternative ecocompatibili che supportano la lavorazione più pulita di prodotti chimici, in particolare ammoniaca, metanolo ed etilene.
Principali attori del mercato dello stoccaggio di energia a idrogeno:
- Air Liquide SA
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- Linde plc
- Plug Power Inc.
- NEL ASA
- Toho Gas Co., Ltd.
- Hydrogenics (Cummins Inc.)
- PLC ITM Power
- Idrogeno di Sandrow
- Hazer Group Limited
- Reliance Industries Limited (RIL)
- Sime Darby Berhad (unità GreenTech)
- Ballard Power Systems Inc.
- Iwatani Corporation
- Mitsubishi Heavy Industries Ltd.
- Toshiba Energy Systems & Solutions
Il mercato dello stoccaggio di energia a idrogeno è attualmente caratterizzato da una combinazione di colossi energetici consolidati e innovatori tecnologicamente avanzati. Aziende come Air Liquide, Linde e Plug Power sono attori globali con ecosistemi di idrogeno verticalmente integrati in Giappone. Quattro operatori – Toho Gas, Iwatani, Mitsubishi Heavy Industries e Toshiba – sono attivi sia nelle infrastrutture per l'idrogeno che nelle celle a combustibile. Le aziende statunitensi ed europee si concentrano sullo stoccaggio in rete e sulle applicazioni per la mobilità, mentre gli operatori emergenti provenienti da India, Australia e Malesia beneficiano della loro abbondanza di progetti sull'idrogeno verde. La concorrenza tra questi operatori si basa su partnership, scalabilità degli elettrolizzatori e supporto governativo ai progetti pilota fino al 2036.
Di seguito sono elencati alcuni dei principali operatori attivi sul mercato:
Sviluppi recenti
- Nel maggio 2024, ITM Power ha presentato NEPTUNE V, un elettrolizzatore PEM da 5 MW in un container, dal costo di circa 4,36 milioni di sterline. Entro novembre, l'azienda aveva commissionato un sistema da 15 MW da spedire in Germania e un'unità da 2 MW era operativa a Tokyo. Inoltre, anche l'impianto di ammoniaca verde da 24 MW di Yara utilizzava la tecnologia TRIDENT di ITM. Questi progetti dimostrano che il mercato sta guadagnando terreno, con una capacità globale di elettrolisi annunciata che si avvicina ormai ai 520 GW, destinata a supportare un livello previsto di 49 milioni di tonnellate all'anno di idrogeno a basse emissioni entro il 2030. Nel 2024, Pure Hydrogen Corporation ha inaugurato un micro-hub per l'idrogeno verde presso l'aeroporto di Archerfield, in Australia, con una capacità produttiva di 421 kg/giorno. L'impianto è destinato a camion commerciali e droni e contiene unità modulari e scalabili per un elettrolizzatore, sistemi di stoccaggio e compressione. Questo approccio crea un'infrastruttura distribuita ed è progettato per garantire la disponibilità locale ed economica dell'idrogeno, in modo da integrarlo in una fornitura distribuita e conveniente e, in ultima analisi, replicarlo nei corridoi di trasporto. Si tratta di un passo significativo verso modelli "CAPEX-light" che consentono la decarbonizzazione e aprono la strada all'adozione dell'idrogeno verde nell'ecosistema logistico e aeronautico, come obiettivo prioritario per la decarbonizzazione a livello di settore.
- Report ID: 3811
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto


Rapporto, 2027-2036



Copyright © 2026 Research Nester. Tutti i diritti riservati.
