Prospettive di mercato per i precursori metallici ALD ad alto contenuto di potassio e CVD:
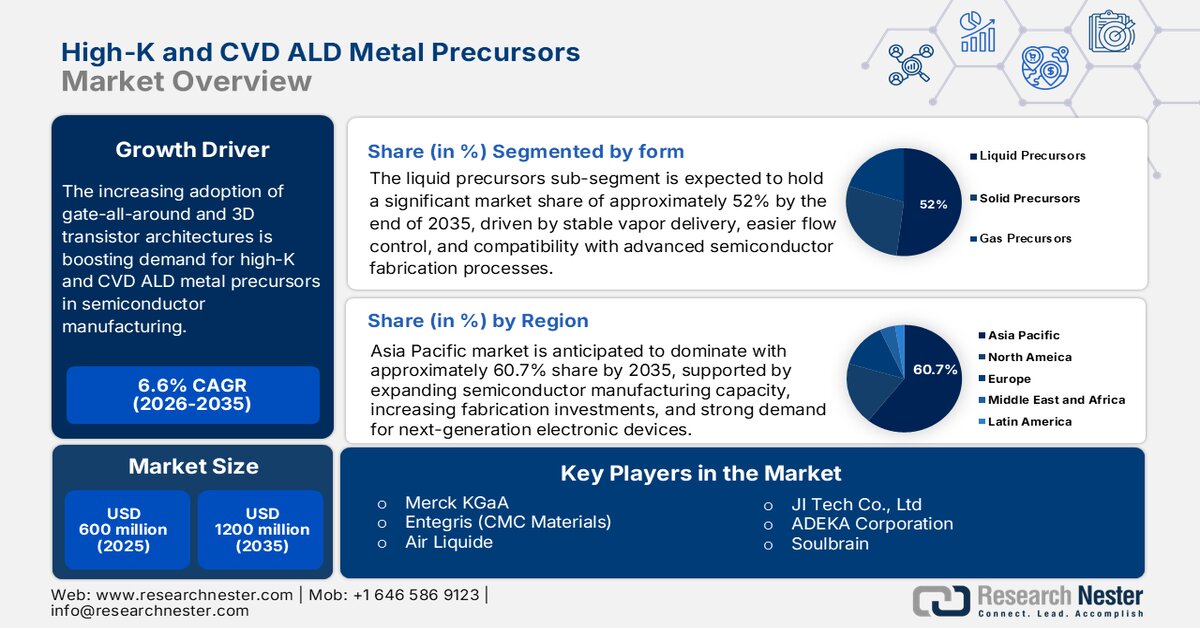
Il mercato dei precursori metallici ALD ad alta costante dielettrica (high-k) e CVD ha raggiunto un valore di 600 milioni di dollari nel 2025 e si prevede che raggiungerà i 1200 milioni di dollari entro la fine del 2035, registrando un tasso di crescita annuo composto (CAGR) di circa il 6,6% durante il periodo di previsione, ovvero dal 2026 al 2035. Nel 2026, il valore del settore dei precursori metallici ALD ad alta costante dielettrica e CVD è stimato a 700 milioni di dollari.
Poiché i produttori di semiconduttori continuano ad adottare materiali di deposizione avanzati per supportare nodi di processo più piccoli e migliorare le prestazioni dei chip, questo è uno dei motivi per cui il mercato globale dei precursori metallici high-k e CVD ALD sta registrando una crescita costante. Il passaggio a nodi di processo più piccoli e al calcolo ad alte prestazioni sta incoraggiando i produttori di semiconduttori ad adottare materiali di deposizione avanzati che migliorano le prestazioni dei transistor e la precisione di produzione. Pertanto, secondo la Semiconductor Industry Association, le vendite globali di semiconduttori hanno raggiunto circa 627,6 miliardi di dollari nel 2024, il che rappresenta un aumento rispetto all'anno precedente. Questo costante sviluppo nella produzione di semiconduttori sta creando promettenti opportunità per i materiali precursori metallici high-k e CVD ALD in applicazioni logiche, di memoria e di packaging avanzato.
I continui miglioramenti nelle tecnologie di deposizione di film sottili stanno aiutando i produttori di semiconduttori a realizzare chip con maggiore precisione e qualità. La crescente produzione di chip per l'intelligenza artificiale, dispositivi di memoria avanzati e progetti di semiconduttori 3D sta aumentando la necessità di materiali precursori ad alte prestazioni utilizzati nei processi ALD e CVD. Inoltre, il National Institute of Standards and Technology (NIST) statunitense ha annunciato che il programma CHIPS National Advanced Packaging Manufacturing Program ha stanziato 300 milioni di dollari per la ricerca su wafer e materiali per semiconduttori, al fine di rafforzare le capacità statunitensi nel settore del packaging avanzato. Si prevede che questi sviluppi sosterranno la domanda di precursori metallici High-K e CVD per ALD, utilizzati nella produzione di semiconduttori avanzati.
Chiave Precursori metallici ALD ad alta costante dielettrica e CVD Riepilogo delle Analisi di Mercato:
Punti salienti regionali:
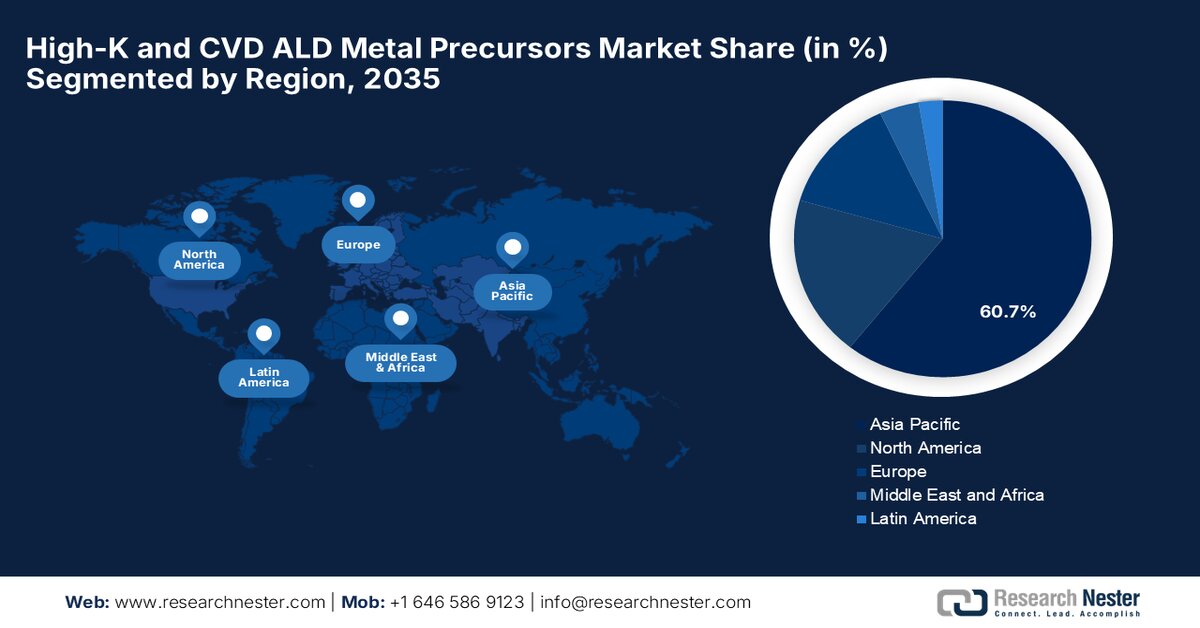
- Si prevede che la regione Asia-Pacifico deterrà il 60,7% del mercato dei precursori metallici ALD ad alta costante dielettrica (high-k) e CVD entro il 2035, grazie all'espansione della capacità produttiva di semiconduttori, ai crescenti investimenti in impianti di fabbricazione avanzati e alla crescente domanda di dispositivi elettronici di nuova generazione.
- Si prevede che il Nord America manterrà una quota di mercato significativa per tutto il periodo di previsione, grazie ai crescenti investimenti nella produzione di semiconduttori, alla crescente domanda di chip logici e di memoria avanzati e al forte sostegno governativo alla produzione nazionale di semiconduttori.
Approfondimenti sul segmento:
- Si prevede che il sottosegmento dei precursori liquidi rappresenterà il 52% del mercato dei precursori di metalli ALD ad alta costante dielettrica e CVD entro il 2035, grazie alla stabilità del flusso di vapore, alla facilità di controllo del flusso e alla compatibilità con le apparecchiature di fabbricazione di semiconduttori esistenti, supportate da una deposizione uniforme di film sottili e da prestazioni costanti nei processi di produzione di semiconduttori avanzati.
- Si prevede che il sottosegmento del tungsteno conquisterà una quota di mercato significativa entro il 2035, grazie al suo ampio utilizzo nelle interconnessioni e nelle strutture di contatto dei semiconduttori, dovuto all'eccellente conduttività elettrica e all'elevata stabilità termica.
Principali tendenze di crescita:
- Adozione crescente di tecnologie di packaging avanzate
- Adozione crescente di architetture Gate-All-Around e a transistor 3D
Principali sfide:
- Rigorosi requisiti di purezza dei materiali
- Disponibilità limitata di materie prime speciali
Attori chiave: Merck KGaA, Entegris (CMC Materials), Air Liquide, JI Tech Co., Ltd., ADEKA Corporation, Soulbrain.
Globale Precursori metallici ALD ad alta costante dielettrica e CVD Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2025: 600 milioni di dollari USA
- Dimensioni del mercato nel 2026: 700 milioni di dollari USA
- Dimensioni del mercato previste: 1.200 milioni di dollari USA entro il 2035
- Previsioni di crescita: CAGR del 6,6% (2026-2035)
Dinamiche regionali chiave:
- Regione più grande: Asia Pacifico (quota del 60,7% entro il 2035)
- Regione in più rapida crescita: Europa
- Paesi dominanti:Stati Uniti, Cina, Taiwan, Corea del Sud, Giappone
- Paesi emergenti:India, Vietnam, Singapore, Germania, Malesia
Last updated on : 16 September, 2025
Mercato dei precursori metallici ALD ad alto contenuto di potassio e CVD: fattori di crescita e sfide
Fattori di crescita
- Adozione crescente di tecnologie di packaging avanzate : il crescente utilizzo di design basati su chiplet e l'integrazione avanzata dei chip stanno aumentando la necessità di precursori metallici ALD ad alta costante dielettrica (High-K) e CVD. Questi materiali contribuiscono alla deposizione di strati sottili, necessari per il packaging avanzato, che migliorano la connettività dei chip e supportano design di semiconduttori compatti. Con l'adozione da parte dei produttori di semiconduttori di metodi di packaging più complessi, l'utilizzo di materiali di deposizione precisi continua a essere richiesto. Inoltre, secondo la Semiconductor Industry Association, la capacità produttiva di semiconduttori negli Stati Uniti dovrebbe aumentare del 203% tra il 2022 e il 2032, e il packaging avanzato svolgerà un ruolo importante in questa crescita.
- Crescente adozione di architetture di transistor Gate-All-Around e 3D : queste strutture di transistor avanzate richiedono una deposizione di film sottili di elevata precisione per mantenere le prestazioni elettriche, mentre le dimensioni dei dispositivi continuano a ridursi. La crescente implementazione di transistor GAA e architetture di semiconduttori tridimensionali sta creando una maggiore domanda di precursori metallici ALD ad alta costante dielettrica (High-K) e CVD. I materiali dielettrici ad alta costante dielettrica e i processi ALD stanno diventando di fondamentale importanza per la produzione di dispositivi logici di nuova generazione con un minore consumo energetico e prestazioni migliorate. Inoltre, la Semiconductor Industry Association prevede che gli Stati Uniti aumenteranno la loro quota di capacità produttiva globale di logica all'avanguardia dallo 0% nel 2022 al 28% entro il 2032, il che riflette la transizione del settore verso tecnologie di semiconduttori avanzate che richiedono materiali di deposizione sofisticati.
Sfide
- Requisiti rigorosi di purezza dei materiali: i precursori metallici ALD ad alta costante dielettrica (High-K) e CVD richiedevano una purezza estremamente elevata per soddisfare gli standard qualitativi della produzione di semiconduttori avanzati. Anche piccole quantità di contaminazione possono compromettere la deposizione di film sottili, riducendo le prestazioni dei chip e aumentando i difetti di fabbricazione. Con la progressiva riduzione dei nodi di processo dei semiconduttori, mantenere una qualità costante dei materiali diventa sempre più difficile per i produttori di precursori. Questa crescente complessità produttiva richiede investimenti costanti e processi di purificazione.
- Disponibilità limitata di materie prime speciali: la produzione di precursori metallici per ALD ad alta costante dielettrica (High-K) e CVD dipende da metalli speciali e composti chimici reperibili presso un numero limitato di fornitori. Qualsiasi interruzione nella fornitura di questi materiali può ritardare la produzione e influire sulla disponibilità di sostanze chimiche precursori per i produttori di semiconduttori. Inoltre, le aziende possono avere difficoltà a garantire una fornitura costante di questi materiali.
Dimensioni e previsioni del mercato dei precursori metallici ALD ad alta costante dielettrica e CVD:
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2025 |
|
Periodo di previsione |
2026-2035 |
|
CAGR |
6,6% |
|
Dimensioni del mercato nell'anno di riferimento (2025) |
600 milioni di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2035 |
1200 milioni di dollari |
|
Ambito regionale |
|
Segmentazione del mercato dei precursori metallici ALD ad alta costante dielettrica e CVD:
Analisi del segmento del modulo
Si prevede che il sottosegmento dei precursori liquidi, all'interno del segmento dei materiali, conquisterà una quota significativa del mercato dei precursori metallici per ALD ad alta costante dielettrica (high-k) e CVD, pari a circa il 52% entro la fine del periodo di previsione. Ciò è dovuto alla loro stabile erogazione in fase vapore, alla maggiore facilità di controllo del flusso e alla compatibilità con le apparecchiature di fabbricazione di semiconduttori esistenti. I precursori liquidi sono ampiamente scelti perché supportano una deposizione uniforme di film sottili e consentono prestazioni costanti nei processi di produzione di semiconduttori avanzati. Si prevede che il loro consolidato utilizzo nelle applicazioni ALD e CVD continuerà a favorire la crescita del sottosegmento.
Analisi del segmento di tipo metallico
Il sottosegmento del tungsteno, che rientra nel segmento dei metalli, dovrebbe raggiungere una quota di mercato significativa entro la fine del 2035. La crescita di questo sottosegmento è principalmente attribuibile al suo ampio utilizzo nelle interconnessioni e nelle strutture di contatto dei semiconduttori, grazie alla sua eccellente conduttività elettrica e all'elevata stabilità termica. I precursori a base di tungsteno sono ampiamente utilizzati per la deposizione di film sottili conduttivi, necessari nei dispositivi logici e di memoria avanzati. Inoltre, secondo l'US Geological Survey, circa sei aziende statunitensi sono in grado di convertire i concentrati di tungsteno in polvere di tungsteno metallico, polvere di carburo di tungsteno e prodotti chimici a base di tungsteno, il che sottolinea il suo ruolo consolidato nelle applicazioni manifatturiere ed elettroniche avanzate.
Analisi del segmento del metodo di deposizione
Si prevede che il sottosegmento della deposizione di strati atomici (ALD) all'interno del segmento dei metodi di deposizione registrerà una quota di mercato sostanziale entro la fine del 2035. La sua crescita è principalmente supportata dal crescente utilizzo dell'ALD nella produzione di chip avanzati, dove una deposizione accurata del materiale è essenziale per le prestazioni del dispositivo. Inoltre, secondo i dati SEMI, le vendite globali di apparecchiature per la produzione di semiconduttori hanno raggiunto la cifra record di 117,1 miliardi di dollari nel 2024, a dimostrazione dei continui investimenti in tecnologie avanzate di fabbricazione di semiconduttori che supportano l'adozione dei processi ALD.
La nostra analisi approfondita dei precursori metallici high-k e CVD ALD comprende i seguenti segmenti:
Segmento | Sottosegmenti |
Modulo |
|
Tipo di metallo |
|
Metodo di deposizione |
|
utente finale |
|
Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Mercato dei precursori metallici ALD ad alto contenuto di potassio e CVD - Analisi regionale
Approfondimenti sul mercato dell'Asia-Pacifico
Si prevede che il mercato dei precursori metallici ALD ad alta costante dielettrica (high-k) e CVD nella regione Asia-Pacifico rappresenterà la quota maggiore, pari a circa il 60,7%, del mercato globale durante il periodo di previsione. La crescente capacità produttiva di semiconduttori nella regione, i crescenti investimenti in impianti di fabbricazione avanzati e la forte domanda di dispositivi elettronici di nuova generazione sono tra i motivi della crescita del mercato. I governi di tutta la regione stanno rafforzando gli ecosistemi nazionali dei semiconduttori attraverso il supporto politico, gli incentivi alla produzione e lo sviluppo della catena di approvvigionamento. Inoltre, secondo la Semiconductor Industry Association, l'Asia-Pacifico è rimasta il più grande mercato regionale di semiconduttori al mondo, raggiungendo circa 333,4 miliardi di dollari nel 2024, a dimostrazione del solido ecosistema produttivo di semiconduttori della regione e della domanda sostenuta di precursori metallici ALD ad alta costante dielettrica e CVD.
Si prevede che il mercato giapponese dei precursori metallici high-k e CVD ALD registrerà una crescita stabile, grazie alla solida posizione del Paese nella produzione di materiali semiconduttori e prodotti chimici speciali. Le aziende nazionali svolgono un ruolo cruciale nella fornitura di materiali ad elevata purezza necessari per la fabbricazione di chip avanzati, mentre le iniziative governative supportano la produzione di semiconduttori di nuova generazione. Come dichiarato dal Ministero dell'Economia, del Commercio e dell'Industria (METI) giapponese, il governo ha approvato uno stanziamento fino a 920 miliardi di yen a sostegno di Rapidus per lo sviluppo di capacità produttive di semiconduttori avanzati, creando così un'ulteriore domanda di materiali di deposizione avanzati utilizzati nei processi ALD e CVD.
Il Paese detiene una posizione di leadership nella produzione di semiconduttori di memoria e la continua espansione della produzione di memorie ad alta larghezza di banda e di intelligenza artificiale è uno dei motivi della crescita stabile della Corea del Sud in questo mercato. La crescente domanda di dispositivi di memoria avanzati sta incrementando il consumo di materiali di deposizione ad alta purezza utilizzati nella fabbricazione dei semiconduttori. Pertanto, secondo il Ministero del Commercio, dell'Industria e dell'Energia (MOTIE), la Corea del Sud ha annunciato un pacchetto di sostegno ai semiconduttori da 26 trilioni di won nel 2024 per rafforzare la produzione di semiconduttori e migliorare la competitività globale, supportando la futura domanda di precursori metallici High-K e CVD ALD.
Approfondimenti sul mercato nordamericano
Si prevede che il mercato nordamericano dei precursori metallici ALD ad alta costante dielettrica (high-k) e CVD deterrà una quota significativa durante il periodo di previsione, grazie ai crescenti investimenti nella produzione di semiconduttori, alla crescente domanda di chip logici e di memoria avanzati e al sostegno governativo alla produzione nazionale di semiconduttori. La regione sta rafforzando la propria catena di fornitura di semiconduttori attraverso nuovi servizi di fabbricazione e capacità di produzione di materiali, il che aumenta la necessità di precursori chimici ad alta purezza utilizzati nei processi ALD e CVD. Inoltre, la Semiconductor Industry Association (SIA) afferma che gli Stati Uniti dovrebbero aumentare la propria capacità produttiva di semiconduttori di circa il 203% tra il 2023 e il 2033, grazie agli investimenti previsti dal CHIPS and Science Act, creando una forte opportunità per i precursori metallici ALD ad alta costante dielettrica e CVD.
Il Paese sta espandendo la produzione di chip avanzati attraverso il CHIPS e il Science Act, il che sta creando una maggiore necessità di precursori chimici ad alta purezza utilizzati nei processi di deposizione ALD e CVD. Si prevede che il mercato statunitense dei precursori metallici high-k e CVD per ALD rappresenterà una quota importante nella regione grazie ai crescenti investimenti nella produzione di semiconduttori avanzati e negli impianti di fabbricazione nazionali. Inoltre, secondo il Dipartimento del Commercio degli Stati Uniti, il programma CHIPS mira a creare almeno due nuovi grandi complessi di impianti di fabbricazione di logica all'avanguardia negli Stati Uniti, potenziando al contempo la capacità di packaging avanzato, il che aumenta la domanda di materiali precursori metallici high-k e CVD/ALD utilizzati nella produzione di semiconduttori.
Si prevede che il mercato canadese registrerà una crescita costante grazie ai crescenti investimenti del Paese nella ricerca sui semiconduttori, nello sviluppo di materiali avanzati e nell'innovazione della microelettronica. Il governo sta supportando gli enti di ricerca e le alleanze industriali per rafforzare il ruolo del Canada nei materiali semiconduttori e nelle tecnologie elettroniche di nuova generazione. Inoltre, il governo canadese ha dichiarato di aver stanziato fino a 3,8 miliardi di dollari canadesi nell'ambito della Strategia canadese per i minerali critici a sostegno delle catene di approvvigionamento nazionali per le tecnologie pulite e le industrie correlate ai semiconduttori.
Approfondimenti sul mercato europeo
Si prevede che il mercato europeo registrerà una crescita significativa durante il periodo di previsione, grazie ai crescenti investimenti nella produzione di semiconduttori in tutta la regione. I paesi stanno potenziando la produzione nazionale di chip e rafforzando le catene di approvvigionamento dei semiconduttori, il che crea domanda di materiali di deposizione ad alta purezza utilizzati nei processi ALD e CVD. Inoltre, secondo la Commissione europea, l'European Chips Act mira a mobilitare oltre 43 miliardi di euro di investimenti pubblici e privati per rafforzare l'ecosistema europeo dei semiconduttori ed espandere le capacità di produzione di chip avanzati.
L'espansione della base produttiva di semiconduttori e l'aumento degli investimenti in impianti avanzati per la fabbricazione di wafer rappresentano una delle poche tendenze che consentono al mercato tedesco dei precursori metallici High-K e CVD ALD di registrare una crescita costante. Ciò supporta la produzione nazionale di chip, migliorando la resilienza della catena di approvvigionamento e contribuendo alla capacità produttiva europea di semiconduttori. Inoltre, secondo il Ministero federale tedesco dell'Economia e dell'Energia, il governo federale sta stanziando fino a 3,8 miliardi di euro per progetti nel settore dei semiconduttori nell'ambito del programma IPCEI Advanced Semiconductor Technologies (IPCEI AST), supportando lo sviluppo di tecnologie avanzate per i semiconduttori e aumentando la domanda di materiali di deposizione avanzati.
Si prevede che il mercato francese dei precursori metallici high-k e CVD ALD registrerà una crescita stabile grazie alla crescente attenzione del Paese alla ricerca sui semiconduttori e all'innovazione nella microelettronica avanzata. Il governo sta rafforzando la ricerca e lo sviluppo industriale per migliorare le capacità nazionali nel settore dei semiconduttori e supportare le tecnologie elettroniche avanzate. Secondo il governo francese, il piano Francia 2030 ha stanziato circa 5 miliardi di euro per lo sviluppo e l'industrializzazione delle tecnologie elettroniche, a supporto della produzione di semiconduttori, dell'innovazione e della futura domanda di materiali precursori avanzati.
Principali attori del mercato dei precursori metallici ALD ad alto contenuto di potassio e CVD:
- Merck KGaA (Germania)
- Entegris (CMC Materials) (USA)
- Air Liquide (Francia)
- JI Tech Co., Ltd (Corea del Sud)
- ADEKA Corporation (Giappone)
- Soulbrain (Corea del Sud)
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- Merck KGaA (Germania) sviluppa materiali elettronici ad elevata purezza e prodotti chimici speciali utilizzati nella produzione di semiconduttori. L'azienda si concentra sul supporto alla produzione di logica e memorie avanzate con materiali di deposizione progettati per le tecnologie dei chip di prossima generazione.
- Entegris (CMC Materials) (USA) fornisce materiali di processo avanzati e soluzioni per il controllo della contaminazione nella fabbricazione di semiconduttori; contribuisce a migliorare l'efficienza produttiva supportando al contempo applicazioni avanzate di deposizione e lavorazione dei wafer.
- Air Liquide (Francia) fornisce gas speciali e materiali precursori utilizzati nella produzione di semiconduttori.
- JI Tech Co., Ltd. (Corea del Sud) si concentra sulla fornitura di materiali che supportano la deposizione stabile e le esigenze di produzione di chip avanzati.
- ADEKA Corporation (Giappone) produce prodotti chimici speciali e materiali semiconduttori per applicazioni elettroniche avanzate; continua ad espandere la propria attività nel settore dei materiali elettronici sviluppando prodotti per dispositivi semiconduttori di ultima generazione.
- Soulbrain (Corea del Sud) fornisce prodotti chimici per semiconduttori ad elevata purezza e materiali di deposizione per la fabbricazione di wafer avanzati.
Ecco un elenco dei principali operatori attivi nel mercato globale:
La capacità di qualificare i materiali precursori per diversi processi di fabbricazione di chip è diventata un importante fattore competitivo, in quanto le tecnologie dei semiconduttori continuano a evolversi. Il mercato globale dei precursori metallici high-k e CVD ALD è moderatamente competitivo, con aziende che si contendono il mercato offrendo materiali in grado di soddisfare gli standard di purezza e prestazioni richiesti per la fabbricazione di semiconduttori avanzati. I fornitori collaborano inoltre a stretto contatto con i clienti per sviluppare materiali specifici per applicazioni logiche, di memoria e di deposizione avanzate. Oltre alle prestazioni del prodotto, la continuità della fornitura, l'esperienza produttiva e la capacità di supportare i nodi di processo dei semiconduttori in continua evoluzione stanno diventando fattori chiave che influenzano la concorrenza sul mercato.
Panorama aziendale del mercato:
Sviluppi recenti
- Nel luglio 2026, Merck ha ricevuto la designazione di "Breakthrough Therapy" dalla FDA statunitense per enpatoran, a dimostrazione del costante impegno dell'azienda nello sviluppo di tecnologie innovative all'interno del proprio portafoglio scientifico e tecnologico.
- Nel maggio 2026, Entegris ha stipulato un accordo di licenza incrociata non esclusiva con JSR/Inpria per le tecnologie di litografia EUV, ampliando le proprie capacità nella produzione di semiconduttori di nuova generazione.
- Nell'aprile 2025, ADEKA ha accelerato la crescita del proprio business dei materiali semiconduttori avanzati, incrementando gli investimenti e potenziando le attività di sviluppo prodotto per soddisfare le future esigenze di produzione di semiconduttori.
- Report ID: 5785
- Published Date: Sep 16, 2025
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto

Rapporto, 2026-2035

Copyright © 2026 Research Nester. Tutti i diritti riservati.
