Prospettive del mercato Flip Chip:
Il mercato dei flip chip ha superato i 44,1 miliardi di dollari nel 2026 e si prevede che raggiungerà gli 87,57 miliardi di dollari entro la fine del 2036, con un tasso di crescita annuo composto (CAGR) di circa il 7,1% durante il periodo di previsione, ovvero dal 2027 al 2036. Nel 2027, il valore del settore dei flip chip è stimato a 47,23 miliardi di dollari.
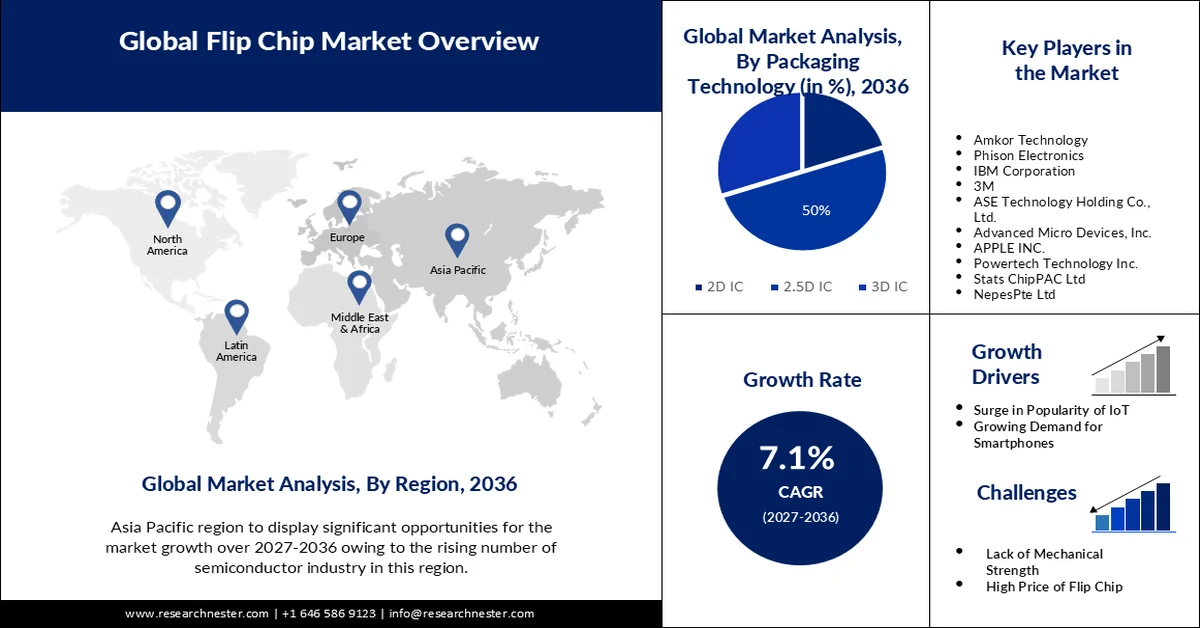
Il mercato dei flip chip è strettamente legato alla più ampia domanda di packaging per semiconduttori, che continua ad espandersi in risposta al calcolo ad alte prestazioni, all'elettronica automobilistica e alle infrastrutture di comunicazione avanzate. Secondo i dati della Semiconductor Industry Association (SIA) di febbraio 2024, le vendite globali di semiconduttori hanno raggiunto i 526,8 miliardi di dollari nel 2023, con il packaging avanzato che rappresenta una quota sempre maggiore del valore della produzione back-end a causa della crescente complessità dei chip e dei requisiti di integrazione eterogenea. I dati del PIB di marzo 2026 indicano che il governo ha approvato più di 29 proposte nell'ambito del programma di produzione di componenti elettronici, a testimonianza della sua crescente importanza economica all'interno della catena del valore dei semiconduttori. Iniziative sostenute dal governo, come il CHIPS Act e lo Science Act statunitensi, stanziano oltre 52 miliardi di dollari di finanziamenti, secondo i dati dell'HAI di agosto 2022, con una parte definita destinata a programmi di innovazione nel packaging, rafforzando la localizzazione della catena di fornitura e l'espansione della capacità per tecnologie come le interconnessioni flip-chip.
Inoltre, l'espansione del settore dei semiconduttori in India fornisce una solida base per la crescita di segmenti di packaging avanzati come il flip-chip. Secondo i dati di Invest India di febbraio 2026, si prevede che il mercato interno dei semiconduttori supererà i 100 miliardi di dollari entro il 2030, rispetto ai 38 miliardi di dollari del 2023. La domanda di soluzioni di packaging ad alte prestazioni dovrebbe aumentare di pari passo con la crescita dell'intelligenza artificiale, dell'elettronica automobilistica e delle infrastrutture di telecomunicazione. Gli investimenti sostenuti dal governo nell'ambito dell'India Semiconductor Mission da 9,3 miliardi di dollari stanno accelerando lo sviluppo di unità di produzione, strutture OSAT ed ecosistemi della catena di fornitura, tutti elementi che supportano direttamente l'adozione del flip-chip. Con la diversificazione delle catene di fornitura globali, l'emergere dell'India come hub di produzione e packaging è destinato a rafforzare la capacità regionale per le tecnologie di interconnessione avanzate, consolidando una domanda costante nei settori industriale ed elettronico.
Chiave Flip Chip Riepilogo delle Analisi di Mercato:
Punti salienti regionali:
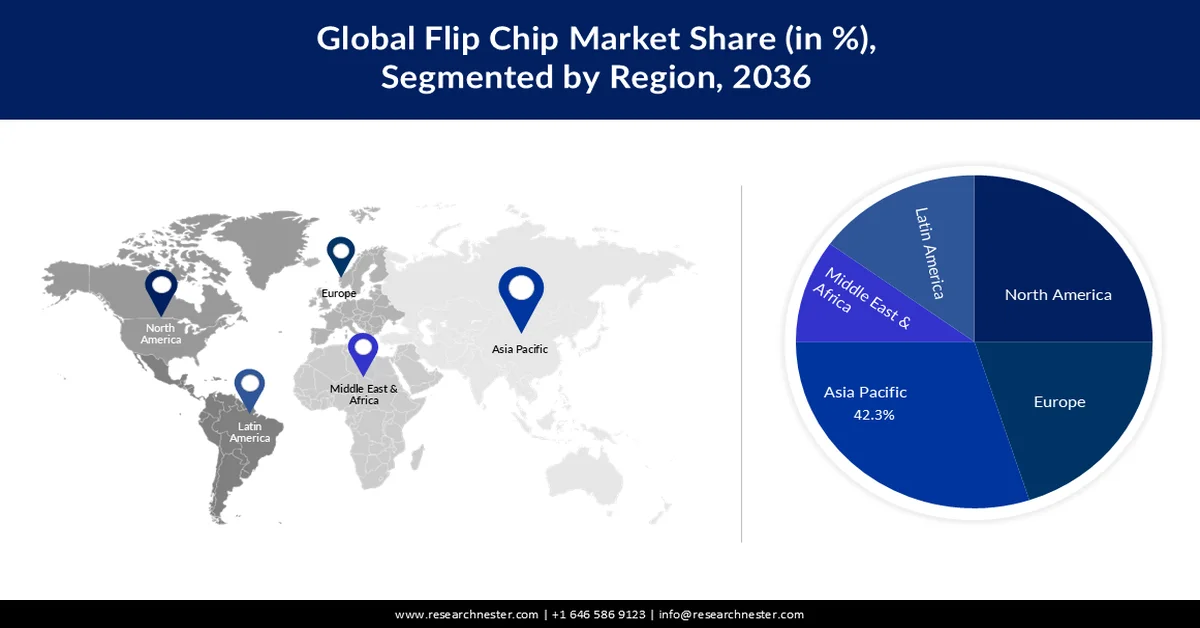
- Si prevede che la regione Asia-Pacifico rappresenterà il 42,3% della quota di fatturato regionale entro il 2036, spinta dalla forte domanda di elettronica di consumo, semiconduttori di memoria e processori per dispositivi mobili, unitamente alle capacità di packaging avanzato su larga scala.
- Si prevede che il Nord America registrerà la crescita più rapida nel mercato dei flip chip, con un CAGR del 9,5% tra il 2027 e il 2036, grazie ai crescenti investimenti nelle capacità di packaging avanzato a livello nazionale e a catene di approvvigionamento di semiconduttori sicure per l'intelligenza artificiale e il calcolo ad alte prestazioni.
Approfondimenti sul segmento:
- Nel mercato del flip chip, si prevede che il sottosegmento dei wafer da 300 mm raggiungerà una quota del 68,4% entro il 2036, grazie alla maggiore economicità dei chip per wafer e alla compatibilità con i nodi di packaging avanzati.
- Si prevede che le fonderie e i produttori di dispositivi integrati (IDM) manterranno la loro posizione di leadership nel segmento degli utenti finali dal 2027 al 2036, spinti dalla crescente necessità di controllo interno sui processi avanzati di packaging flip chip 2.5D e 3D.
Principali tendenze di crescita:
- Elettrificazione e incentivi per i veicoli elettrici
- Infrastrutture di telecomunicazione e implementazione del 5G
Principali sfide:
- Estrema complessità tecnologica
- Gravi colli di bottiglia a livello di capacità e squilibrio tra domanda e offerta
Attori chiave: TSMC, Samsung Electronics, Intel Corporation, ASE Group, Amkor Technology, JCET, Powertech Technology Inc., STATS ChipPAC, Texas Instruments, Renesas Electronics, Sony Semiconductor, Toshiba Corporation, Infineon Technologies, STMicroelectronics, NXP Semiconductors, Micron Technology, Analog Devices, ASE, Indium Corporation, Daktronics.
Globale Flip Chip Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2026:44,1 miliardi di dollari
- Dimensioni del mercato nel 2027:47,23 miliardi di dollari
- Dimensioni del mercato previste:87,57 miliardi di dollari entro il 2036
- Previsioni di crescita:CAGR del 7,1% (2027-2036)
Dinamiche regionali chiave:
- Regione più grande: Asia Pacifico (quota del 42,3% entro il 2036)
- Regione in più rapida crescita: Nord America
- Paesi dominanti: Taiwan, Corea del Sud, Stati Uniti, Cina, Giappone
- Paesi emergenti: Malesia, Canada, Germania, Francia, India
Last updated on : 31 August, 2026
Mercato dei flip chip: fattori di crescita e sfide
Fattori di crescita
- Elettrificazione e incentivi per i veicoli elettrici: gli incentivi governativi per i veicoli elettrici stanno accelerando la domanda di semiconduttori, in particolare per l'elettronica di potenza e i sistemi avanzati di assistenza alla guida, dove la tecnologia flip-chip è ampiamente utilizzata. I dati dell'Agenzia Internazionale dell'Energia (IEA) di maggio 2025 indicano che le vendite globali di veicoli elettrici hanno superato i 14 milioni di unità nel 2023, grazie a sussidi e politiche di sostegno negli Stati Uniti, nell'UE e in Cina. Programmi come l'Inflation Reduction Act statunitense offrono crediti d'imposta e finanziamenti per l'adozione di veicoli elettrici e la produzione nazionale, incrementando indirettamente la domanda di semiconduttori. I veicoli elettrici richiedono una quantità di semiconduttori significativamente maggiore rispetto ai veicoli con motore a combustione interna, aumentando la necessità di soluzioni di packaging compatte ed efficienti dal punto di vista termico. La tecnologia flip-chip supporta applicazioni automobilistiche ad alta affidabilità, inclusi i sistemi di gestione della batteria e i moduli di potenza. Per i fornitori, l'elettrificazione del settore automobilistico rappresenta un fattore di crescita a lungo termine con un supporto politico prevedibile. Con l'inasprimento delle normative sulle emissioni da parte dei governi, si prevede un aumento del contenuto di semiconduttori per veicolo, sostenendo la domanda di soluzioni di packaging avanzate.
- Infrastrutture di telecomunicazione e implementazione del 5G: i programmi infrastrutturali 5G finanziati dai governi stanno alimentando la domanda di packaging per semiconduttori ad alta frequenza, in cui la tecnologia flip-chip gioca un ruolo fondamentale. La NTIA, nel luglio 2025, e altre agenzie hanno stanziato miliardi per l'espansione della banda larga e del 5G, incluso il programma Broadband Equity Access and Deployment (BEAD) da 42,45 miliardi di dollari. Analogamente, la politica del Decennio Digitale dell'Unione Europea mira a una copertura 5G completa entro il 2030, supportata da finanziamenti pubblici e quadri normativi. Le stazioni base e le apparecchiature di rete 5G richiedono componenti RF avanzati con elevate prestazioni ed efficienza termica, rendendo il flip-chip una soluzione di packaging preferenziale. Le infrastrutture di telecomunicazione offrono opportunità di appalto su larga scala, supportate dai governi. Si prevede che il passaggio alla ricerca sul 6G, già finanziata con fondi pubblici in diverse regioni, aumenterà ulteriormente la domanda di tecnologie avanzate di packaging per semiconduttori nel prossimo decennio.
- Spesa per la digitalizzazione dei dispositivi medici: gli investimenti pubblici nel settore sanitario stanno incrementando la domanda di componenti semiconduttori miniaturizzati e ad alte prestazioni utilizzati nei dispositivi medici, molti dei quali si basano sulla tecnologia di packaging flip-chip. Apparecchiature diagnostiche avanzate, dispositivi indossabili e sistemi di imaging richiedono chip compatti ed efficienti, rendendo il flip-chip una soluzione di packaging adeguata. I finanziamenti pubblici per la modernizzazione delle infrastrutture sanitarie, in particolare in Europa e in Asia, stanno accelerando l'adozione di dispositivi medici ad alta intensità elettronica. Per i fornitori, questo segmento offre una domanda stabile, supportata dai bilanci pubblici piuttosto che dai cicli di consumo. Con l'investimento dei sistemi sanitari nella trasformazione digitale e nelle tecnologie di monitoraggio remoto, si prevede che i requisiti per il packaging dei semiconduttori diventeranno più sofisticati, rafforzando il ruolo del flip-chip nell'elettronica medicale.
Sfide
- Complessità tecnologica estrema: la tecnologia flip-chip richiede competenze specialistiche nella realizzazione di bump di riempimento, nella gestione termica e in un allineamento di precisione misurato in micron. I produttori devono padroneggiare le tecniche di saldatura a pilastri di rame e di bonding ibrido, mantenendo al contempo rese elevate. La curva di apprendimento è ripida e gli ingegneri esperti sono rari. I nuovi operatori spesso faticano con la precisione del posizionamento del die, il controllo della deformazione e l'affidabilità delle interconnessioni. Le aziende leader hanno investito anni in ricerca e sviluppo in tecnologie di packaging avanzate, tra cui EMIB e Foveros, detenendo brevetti e pubblicando articoli scientifici. Ciò dimostra la profonda competenza a lungo termine richiesta.
- Gravi colli di bottiglia nella capacità produttiva e squilibrio tra domanda e offerta: il boom dell'IA ha creato una domanda senza precedenti per il packaging flip chip 2.5D, principalmente CoWoS. TSMC ha faticato a tenere il passo con gli ordini degli altri produttori di chip per l'IA, con conseguenti carenze di allocazione e tempi di consegna più lunghi. I nuovi operatori si trovano ad affrontare la sfida di costruire capacità produttiva in un contesto in cui ogni strumento disponibile è già impegnato. Sebbene si preveda un'espansione del mercato, la carenza di capacità produttiva crea opportunità, ma richiede ingenti investimenti simultanei.
Dimensioni e previsioni del mercato dei flip chip:
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2026 |
|
Periodo di previsione |
2027-2036 |
|
CAGR |
7,1% |
|
Dimensioni del mercato nell'anno di riferimento (2026) |
44,1 miliardi di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2036 |
87,57 miliardi di dollari |
|
Ambito regionale |
|
Segmentazione del mercato dei flip chip:
Analisi del segmento di dimensioni dei wafer
Nel mercato dei flip chip, il formato wafer da 300 mm è il sottosegmento dominante e si prevede che raggiungerà una quota di mercato del 68,4% entro il 2036. Questo segmento è trainato dalla sua superiore economicità per die per wafer e dalla compatibilità con i nodi di packaging avanzati. Secondo i dati SEMI di marzo 2023, la capacità produttiva globale di wafer da 300 mm dovrebbe raggiungere il massimo storico di 9,6 milioni di wafer al mese entro il 2026, nonostante un temporaneo rallentamento nel 2023 dovuto alla debole domanda di memorie e dispositivi logici. Questa espansione avvantaggia direttamente la produzione di flip chip, poiché i wafer da 300 mm consentono bump di rame più fini e densità di I/O più elevate, necessarie per le applicazioni AI HPC e ADAS per il settore automobilistico. Le principali fonderie e IDM continuano a dismettere le vecchie linee da 200 mm a favore di quelle da 300 mm per i processi flip chip 2.5D e 3D. Il costante sviluppo della capacità produttiva garantisce che il formato da 300 mm rimanga la dimensione preferita per i substrati destinati all'assemblaggio di grandi volumi di chip flip-chip fino al 2036.
Analisi del segmento industriale degli utenti finali
Il segmento di mercato degli utenti finali è guidato dal sottosegmento delle fonderie e degli IDM (Integrated Device Manufacturer). Questo predominio deriva dalla necessità strategica di controllare internamente i processi di packaging avanzati. Fonderie come TSMC e IDM globali come Intel integrano l'assemblaggio flip-chip direttamente nei loro flussi di lavoro di produzione di semiconduttori per proteggere i progetti proprietari, ridurre la latenza e ottimizzare le architetture basate su chiplet per il calcolo ad alte prestazioni. Mantenendo le tecnologie flip-chip 2.5D e 3D critiche all'interno delle proprie strutture, questi attori ottengono una maggiore integrazione dei processi, tempi di commercializzazione più rapidi e migliori prestazioni termiche ed elettriche rispetto all'outsourcing. Questo modello di "captive" garantisce che le interconnessioni flip-chip più avanzate rimangano esclusive dei loro nodi più recenti, rafforzando il loro vantaggio competitivo rispetto agli OSAT di terze parti. Con la diffusione dell'integrazione eterogenea, la leadership delle fonderie e degli IDM continua a rafforzarsi, plasmando l'intera catena di fornitura del flip-chip.
Analisi del segmento tipo di dosso
I bump a pilastro in rame sono leader nel segmento dei bump di tipo bump sul mercato. Questo segmento si basa fortemente sulla qualità della finitura superficiale per un legame termocompressivo affidabile. Secondo uno studio NLM del febbraio 2023 che valutava i bump a pilastro Cu/SnAg su oro a immersione in palladio chimico (EPIG), è emerso che la rugosità superficiale dell'EPIG (82 nm) era 1,6 volte superiore a quella dell'ENEPIG, a causa dell'incapacità dell'EPIG di appiattire i pad di rame nudi e ruvidi. Di conseguenza, l'analisi SEM in sezione trasversale ha rivelato un intrappolamento di riempitivo significativamente maggiore nei campioni EPIG legati tramite termocompressione, attribuibile direttamente all'aumento della rugosità. Dopo 1500 cicli termici, la resistenza di contatto è aumentata del 26% in più per il campione EPIG rispetto all'ENEPIG. Ciò dimostra che, sebbene i bump a pilastro in rame consentano interconnessioni a passo ultra-fine, finiture superficiali non ottimali come quelle dell'EPIG possono degradare l'affidabilità a lungo termine aumentando la deriva della resistenza sotto stress termico.
La nostra analisi approfondita del mercato dei flip chip comprende i seguenti segmenti:
Segmento | Sottosegmenti |
Tecnologia di confezionamento |
|
Tipo di urto |
|
Applicazione |
|
Settore degli utenti finali |
|
Dimensioni del wafer |
|
Tipo di substrato |
|
Bump Pitch |
|

Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Mercato dei Flip Chip - Analisi regionale
Analisi di mercato della regione Asia-Pacifico
La regione Asia-Pacifico domina il mercato del flip chip e si prevede che deterrà una quota di fatturato regionale del 42,3% entro il 2036. La regione è il centro globale per il packaging avanzato ad alto volume, trainato dall'elettronica di consumo, dai semiconduttori di memoria e dai processori per dispositivi mobili, fattori che alimentano la crescita regionale. Taiwan è leader nel packaging integrato in fonderia per applicazioni di intelligenza artificiale e calcolo ad alte prestazioni (HPC), mentre la Corea del Sud si concentra sulle interconnessioni flip-chip per stack di memoria. Il Giappone contribuisce con attrezzature e materiali specializzati, oltre all'assemblaggio flip-chip per il settore automobilistico. La Cina espande rapidamente la capacità produttiva interna, puntando su smartphone e dispositivi IoT. La Malesia funge da importante hub OSAT per le multinazionali alla ricerca di sedi di assemblaggio diversificate. La regione Asia-Pacifico privilegia la scalabilità, l'efficienza dei costi e la rapidità di immissione sul mercato. Le caratteristiche principali includono la densa concentrazione di stabilimenti di bumping, catene di approvvigionamento mature per substrati e materiali di riempimento e un'intensa concorrenza tra fonderie, IDM e OSAT indipendenti per i contratti di packaging di fascia alta.
L'elevato livello di innovazione e la crescente spesa in ricerca e sviluppo stanno plasmando il mercato cinese . Secondo i dati ITIF di agosto 2024, il 55% delle domande di brevetto globali per semiconduttori proviene dalla Cina, con volumi di domande superiori a quelli degli Stati Uniti, a testimonianza del rapido progresso tecnologico nella progettazione e nel packaging dei chip. Questo slancio innovativo è rafforzato dalla spesa nazionale in ricerca e sviluppo, che ha superato i 458,5 miliardi di dollari nel 2023, con un aumento dell'8,1% su base annua. Tali investimenti sostenuti stanno stimolando lo sviluppo di semiconduttori ad alte prestazioni utilizzati nei settori dell'intelligenza artificiale, delle telecomunicazioni e dell'automotive, dove il packaging flip-chip è ampiamente diffuso. Poiché la Cina continua a dare priorità alle capacità nazionali nel settore dei semiconduttori, si prevede un'espansione dell'integrazione di tecnologie di packaging avanzate, a supporto della crescita del mercato a lungo termine.
Il mercato giapponese dei flip chip è in rapida espansione e ha raggiunto i 2,3 miliardi di dollari nel 2025, con una previsione di superare i 6,5 miliardi di dollari entro la fine del 2036, con un tasso di crescita annuo composto (CAGR) dell'11,1%. Nel 2026, si prevede che il mercato raggiungerà un valore di 2,6 miliardi di dollari. La crescita del mercato è trainata dalla crescente domanda di semiconduttori. Secondo le stime di JEITA di dicembre 2025, la produzione globale del settore elettronico e IT raggiungerà i 4.118,4 miliardi di dollari nel 2025, con una crescita dell'11% su base annua, grazie ai data center per l'intelligenza artificiale generativa e alle infrastrutture cloud. Si prevede inoltre che la produzione delle aziende giapponesi del settore elettronico e IT aumenterà fino a 285 miliardi di dollari nel 2025, per poi crescere ulteriormente fino a 295 miliardi di dollari nel 2026. Questa crescita è particolarmente forte nel settore dei semiconduttori e dei componenti elettronici, dove le tecnologie di packaging avanzate come il flip-chip sono fondamentali. Secondo i dati ITA di novembre 2025, l'industria dei semiconduttori ha registrato una crescita del 9,4% nel 2025. Con l'espansione dei carichi di lavoro basati sull'intelligenza artificiale, la domanda di chip ad alte prestazioni è in aumento, rafforzando l'adozione di soluzioni flip-chip nei segmenti dell'informatica e dell'elettronica di consumo in Giappone.
Mercato dei semiconduttori in Giappone, 2025
2022 | 2023 | 2024 | 2025 | |
Dimensioni del mercato (Giappone) | 48.158 | 48.751 | 47.410 | 51.886 |
Crescita su base annua (in yen) | 10,2% | -2,9% | 1,4% | 9,4% |
Tasso di cambio | 131.4 | 140.4 | 150,5 | 148,9 |
Fonte : ITA novembre 2025
Approfondimenti sul mercato nordamericano
Si prevede che il Nord America si affermerà come la regione a più rapida crescita nel mercato dei flip chip, con un tasso di crescita annuo composto (CAGR) del 9,5% nel periodo di valutazione, dal 2026 al 2036. La crescita della regione è trainata dalla spinta strategica a ricostruire la capacità interna di packaging avanzato dopo decenni di esternalizzazione all'estero. Gli Stati Uniti sono in testa grazie ai requisiti dettati dalla difesa e agli investimenti in progetti pilota per l'assemblaggio di flip chip 2.5D e 3D, con particolare attenzione alla sicurezza delle catene di approvvigionamento per l'intelligenza artificiale e il calcolo ad alte prestazioni. Il Canada contribuisce a questo scenario evidenziando la ricerca e sviluppo specializzata per la fotonica delle telecomunicazioni e le applicazioni di sensori per il settore automobilistico, avvalendosi di strutture di ricerca e partnership industriali. Il Nord America si concentra su segmenti a basso e medio volume e ad alta affidabilità, tra cui l'industria aerospaziale, i dispositivi medici e i sistemi militari. Il mercato opera attraverso una stretta collaborazione tra IDM (Integrated Design Manufacturer), laboratori governativi e OSAT (Outsourcing Testing and Analysis) selezionati, garantendo il controllo dei processi e la protezione della proprietà intellettuale per le applicazioni sensibili.
Sia l'innovazione nelle tecnologie di interconnessione avanzate che le iniziative di finanziamento federali stanno plasmando il mercato del flip-chip negli Stati Uniti . Secondo uno studio della NLM di luglio 2022, sviluppi come il μ-bump bonding ad alto rendimento tra InP e SiC per applicazioni a onde millimetriche dimostrano la crescente adozione del flip-chip nei sistemi di comunicazione ad alta frequenza, particolarmente rilevanti per il 5G e l'elettronica per la difesa. D'altro canto, i dati della Semiconductor Industry Association di agosto 2024 riportano che le vendite di semiconduttori negli Stati Uniti hanno raggiunto i 264 miliardi di dollari nel 2023, e il CHIPS Incentives Program sta investendo 39 miliardi di dollari per la creazione di impianti di packaging avanzato e cluster di produzione, secondo i dati del registro federale di marzo 2023. Questa duplice spinta, data dal progresso tecnologico e dagli investimenti pubblici, sta rafforzando le capacità di packaging nazionali, posizionando il flip-chip come fattore abilitante fondamentale nella produzione di semiconduttori di prossima generazione e supportando la crescita del mercato a lungo termine negli Stati Uniti.
Gli investimenti federali mirati nella produzione di semiconduttori e nelle tecnologie informatiche di nuova generazione stanno plasmando il mercato in Canada . Nell'aprile 2024, il governo canadese ha stanziato 44 milioni di dollari a favore di IBM Canada e C2MI per espandere la produzione nazionale di semiconduttori, comprese le capacità di packaging avanzato. Un investimento di 27 milioni di dollari in Ranovus Inc. ha sostenuto la produzione di semiconduttori focalizzata sull'intelligenza artificiale, che si basa su tecnologie di interconnessione ad alta densità come il flip-chip. Inoltre, il Canada ha annunciato fino a 185 milioni di dollari per progetti sui semiconduttori nell'ambito della cooperazione bilaterale con gli Stati Uniti. Infine, i dati del governo canadese di aprile 2026 mostrano che 360 milioni di dollari di finanziamenti per la tecnologia quantistica stanno accelerando la domanda di packaging di chip ad alte prestazioni. Questi investimenti rafforzano collettivamente l'ecosistema canadese per l'assemblaggio avanzato di semiconduttori, posizionando le tecnologie flip-chip per una crescita sostenuta in applicazioni di intelligenza artificiale, telecomunicazioni e quantistica.
Investimenti governativi a sostegno del settore dei semiconduttori, 2021-2024
Anno | Iniziativa/Programma | Importo dell'investimento | Area di interesse principale |
2024 | Progetti IBM Canada e C2MI | 59,9 milioni di dollari | Produzione e innovazione nel settore dei semiconduttori |
2023 | Ranovus Inc. (SRF) | 36 milioni di dollari (parte di un progetto da 100 milioni di dollari) | Produzione di semiconduttori basata sull'intelligenza artificiale |
2023 | Cooperazione tra Canada e Stati Uniti nel settore dei semiconduttori (SRF) | Fino a 250 milioni di dollari | rafforzamento della catena di approvvigionamento |
2023 | Dichiarazione sulla catena di fornitura dei semiconduttori in Nord America | Impegno strategico (non monetario) | Resilienza della catena di approvvigionamento regionale |
2022 | Bando di gara per la presentazione di proposte relative ai semiconduttori (ISED) | 150 milioni di dollari | Ricerca e sviluppo, packaging avanzato, MEMS |
2022 | Bilancio 2022 (sostegno ISED) | 45 milioni di dollari | Analisi di mercato e sviluppo del settore |
2021 | Consiglio nazionale delle ricerche – CPFC | 90 milioni di dollari | Fotonica e fabbricazione di semiconduttori composti |
Fonte : dati del governo del Canada, gennaio 2026
Approfondimenti sul mercato europeo
Il mercato dei flip chip in Europa è caratterizzato dall'elettrificazione del settore automobilistico, dall'automazione industriale e da applicazioni ad alta affidabilità per i settori medico e della difesa. L'Europa privilegia la produzione di volumi medi e un'ampia varietà di prodotti, con rigorosi standard di qualità e normativi. La Germania è leader nell'assemblaggio di flip chip per semiconduttori di potenza destinati ai sistemi di propulsione dei veicoli elettrici, mentre la Francia si concentra sul packaging per il settore aerospaziale e della difesa. La regione opera attraverso una stretta collaborazione tra istituti di ricerca IDM come Fraunhofer e CEA-Leti e selezionati OSAT (Organismi di Assistenza e Sviluppo Industriale) piuttosto che con grandi fonderie di packaging indipendenti. Le caratteristiche principali includono l'enfasi sui bump a pilastro di rame per la gestione termica, i requisiti di localizzazione per i semiconduttori dei dispositivi medici e un ecosistema in crescita per i progetti basati su chiplet.
Il mercato dei flip-chip in Germania è in costante espansione, sostenuto da una forte intensità di ricerca e sviluppo e da ingenti investimenti pubblici nella produzione di semiconduttori. Secondo i dati GTAI 2026, il settore dell'elettronica rappresenta il 23% della spesa totale in R&S del paese, evidenziando una continua innovazione nella microelettronica e nelle tecnologie di packaging avanzate. Un importante fattore di crescita è l'impegno del governo a sostenere, con un investimento fino a 5,5 miliardi di dollari, la joint venture European Semiconductor Manufacturing Company (ESMC), del valore di oltre 11 miliardi di dollari, che coinvolge TSMC, Bosch, Infineon e NXP. Si prevede che tali investimenti rafforzeranno la produzione nazionale di semiconduttori, creando al contempo una domanda parallela di soluzioni di packaging avanzate, tra cui i flip-chip, in particolare nei settori automobilistico e industriale. Con la continua espansione dell'ecosistema dei semiconduttori in Germania nell'ambito di iniziative a livello europeo, l'integrazione delle capacità di fabbricazione e packaging contribuirà probabilmente a rafforzare la crescita del mercato a lungo termine.
La strategia nazionale per i semiconduttori e gli investimenti pubblici nell'elettronica avanzata stanno alimentando il mercato dei flip-chip nel Regno Unito . Secondo i dati del governo britannico di maggio 2023, il governo del Regno Unito ha lanciato una strategia nazionale per i semiconduttori da 1,28 miliardi di dollari per rafforzare la progettazione di semiconduttori composti e le capacità di packaging avanzato. Inoltre, il Regno Unito ha stanziato 256 milioni di dollari per sostenere l'innovazione nella ricerca e sviluppo di semiconduttori, principalmente attraverso iniziative che coinvolgono cluster di semiconduttori composti nel Galles meridionale. Anche il settore dell'elettronica contribuisce in modo significativo all'economia, con la produzione manifatturiera del Regno Unito che ha generato 287 miliardi di dollari di produzione nel 2022, sostenendo la domanda di componenti semiconduttori ad alte prestazioni. Questi investimenti, combinati con l'attenzione del Regno Unito alle telecomunicazioni, alla difesa e alla fotonica, stanno promuovendo l'adozione di tecnologie di packaging avanzate come il flip-chip, in particolare nelle applicazioni ad alta frequenza e alta affidabilità.
Principali attori del mercato dei chip flip-chip:
- TSMC (Taiwan)
- Samsung Electronics (Corea del Sud)
- Intel Corporation (USA)
- Gruppo ASE (Taiwan)
- Amkor Technology (USA)
- JCET (Cina)
- Powertech Technology Inc. (Taiwan)
- STATS ChipPAC (Singapore)
- Texas Instruments (USA)
- Renesas Electronics (Giappone)
- Sony Semiconductor (Giappone)
- Toshiba Corporation (Giappone)
- Infineon Technologies (Germania)
- STMicroelectronics (Svizzera)
- NXP Semiconductors (Paesi Bassi)
- Micron Technology (USA)
- Analog Devices (USA)
- ASE (Taiwan)
- Indium Corporation (USA)
- Daktronics (USA)
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- TSMC domina il mercato dei flip clip grazie alle sue tecnologie avanzate CoWoS e InFO, che consentono interconnessioni ad alta densità per chip AI e HPC. L'azienda ha investito ingenti risorse nell'espansione della sua capacità di bumping flip chip presso nodi tecnologici avanzati, servendo clienti come NVIDIA e AMD. Il passaggio strategico di TSMC al bonding ibrido riduce ulteriormente il passo del flip chip, consolidando la sua leadership.
- Samsung Electronics compete con grande determinazione nel mercato dei flip chip grazie alle sue soluzioni di packaging I-Cube e X-Cube, che integrano chip di memoria e logici. L'azienda utilizza il suo modello di integrazione verticale, dalla fonderia all'assemblaggio flip chip, per ottimizzare le prestazioni dei suoi processori Exynos e delle memorie HBM. Nel 2024, l'azienda ha registrato un utile operativo di 32.725.961 dollari.
- Intel Corporation è rientrata nel mercato dei flip chip con le sue tecnologie EMIB e Foveros, puntando su progetti basati su chiplet. In qualità di IDM (Integrated Design Manufacturer), Intel utilizza interconnessioni flip chip nei suoi prodotti Sapphire Rapids e Ponte Vecchio. I servizi di fonderia dell'azienda offrono ora capacità flip chip avanzate a clienti esterni che mirano a competere con TSMC.
- ASE Group è il principale operatore OSAT sul mercato, offrendo packaging flip chip BGA e chip scale a costi competitivi per smartphone, GPU e dispositivi di rete. L'azienda ha automatizzato le sue linee di flip chip bonding e ampliato la capacità produttiva a Kaohsiung e Shanghai. L'acquisizione strategica di IP di packaging avanzato e le partnership con i fornitori di materiali consentono ad ASE di offrire bump a pilastro di rame. Nel 2024, l'azienda ha realizzato un fatturato operativo di 595.409,6 milioni di dollari.
- Amkor Technology è un importante fornitore statunitense di servizi OSAT (Operational Software Atmospheric Technology) nel mercato dei flip chip, specializzato in flip chip CSP e flip chip BGA per applicazioni automotive, mobile e IoT. L'azienda gestisce stabilimenti di produzione ad alto volume in Corea, Giappone e Portogallo. Le iniziative strategiche di Amkor includono lo sviluppo di moduli flip chip di nuova generazione per il 5G mmWave e investimenti nel packaging a livello di pannello per migliorare le prestazioni.
Ecco un elenco dei principali operatori attivi nel mercato globale:
Il mercato dei flip chip è altamente consolidato, guidato da TSMC, Samsung e Intel, che dominano i nodi avanzati per l'IA e l'HPC. I principali attori provenienti da Stati Uniti, Taiwan, Giappone ed Europa si concentrano sull'integrazione eterogenea e sui chiplet. Le iniziative strategiche includono ingenti investimenti in ricerca e sviluppo nel bonding ibrido in rame, nel packaging a livello di pannello e nelle architetture. Nel luglio 2025, SHINKO ELECTRIC INDUSTRIES CO., LTD. ha annunciato l'ottenimento della certificazione IATF 16949, uno standard internazionale per i sistemi di gestione della qualità per l'industria automobilistica, presso gli stabilimenti di Kohoku e Wakaho, entrambi situati nella città di Nagano, per la progettazione e la produzione di package flip-chip per CPU e GPU. I recenti ampliamenti della capacità produttiva e le collaborazioni con gli OSAT (Outsourced Semiconductor Approach to Sequence) mirano a ridurre i colli di bottiglia nella catena di approvvigionamento. Gli OSAT di Cina e Malesia stanno ampliando le capacità di produzione di flip chip avanzati per intercettare la domanda derivante dalle tendenze di disaccoppiamento dei semiconduttori.
Panorama aziendale del mercato:
Sviluppi recenti
- Nel febbraio 2025, ASE ha inaugurato ufficialmente il suo quinto stabilimento a Penang, che rafforzerà ulteriormente le solide capacità di confezionamento e collaudo dell'azienda nella Zona Industriale Franca di Bayan Lepas. Il nuovo impianto fa parte di un piano di espansione strategica che porterà la superficie dello stabilimento ASE in Malesia dagli attuali 1 milione di piedi quadrati a circa 3,4 milioni di piedi quadrati. Nel luglio 2025, Indium Corporation, azienda leader nella raffinazione, fusione, produzione e fornitura di materiali, ha annunciato la disponibilità globale di WS-910 Flip-Chip Flux, un nuovo flussante per flip-chip idrosolubile progettato per soddisfare le esigenze dei dispositivi a semiconduttore di ultima generazione. Nel maggio 2024, Daktronics di Brookings, South Dakota, ha lanciato a livello mondiale la sua tecnologia di display LED Flip-Chip COB (Chip On Board). L'ultima aggiunta dell'azienda alla sua famiglia di prodotti Narrow Pixel Pitch (NPP) offre spaziatura dei pixel più ridotta, da 1,8 millimetri a 0,9 millimetri, con maggiore durata e affidabilità, abbinate a un minore consumo energetico per un'esperienza complessivamente migliore per i clienti.
- Report ID: 5690
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto


Rapporto, 2027-2036



Copyright © 2026 Research Nester. Tutti i diritti riservati.
