Prospettive del mercato del raffreddamento per data center:
Il mercato del raffreddamento dei data center ha superato i 31,2 miliardi di dollari nel 2026 e si prevede che raggiungerà i 149,97 miliardi di dollari entro la fine del 2036, con un tasso di crescita annuo composto (CAGR) di circa il 17,0% durante il periodo di previsione, ovvero dal 2027 al 2036. Nel 2027, il valore del settore del raffreddamento dei data center è stimato a 36,5 miliardi di dollari.
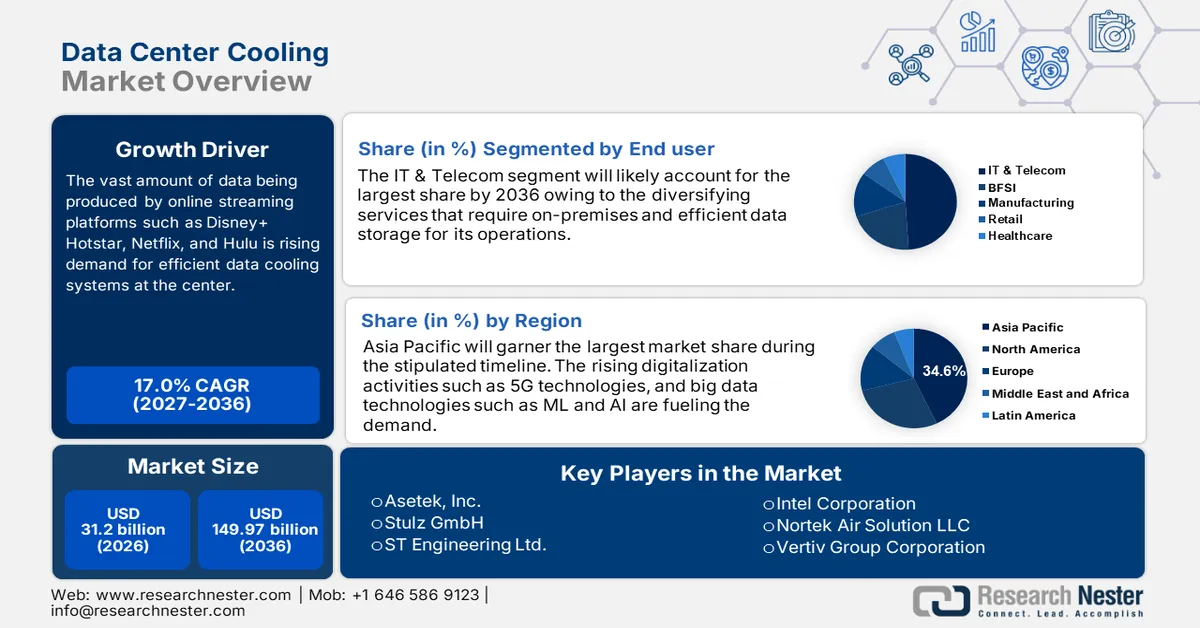
Il mercato del raffreddamento dei data center è un segmento critico e in rapida evoluzione del settore globale delle infrastrutture digitali, trainato principalmente dalla crescita esponenziale del consumo di dati e della domanda di calcolo. L'espansione del cloud computing, dell'intelligenza artificiale e dell'high-performance computing sta aumentando significativamente la densità di potenza e il carico termico all'interno dei data center, rendendo necessarie soluzioni avanzate di gestione termica. Il principale indicatore di questa crescita è l'ingente impronta energetica del settore. Il rapporto del Dipartimento dell'Energia degli Stati Uniti del dicembre 2024 indica che i data center negli Stati Uniti hanno consumato 176 TWh nel 2023, e si prevede che questo numero aumenterà ulteriormente. Inoltre, il consumo rappresenta il 4,4% del consumo totale di elettricità del paese, costituendo una parte significativa di questa spesa energetica.
I principali fattori trainanti del mercato sono legati alle politiche energetiche e ambientali nazionali e internazionali. Normative rigorose come la Direttiva sull'efficienza energetica della Commissione europea impongono un miglioramento continuo dell'efficienza nell'utilizzo dell'energia, spingendo i gestori degli impianti ad adottare tecnologie di raffreddamento più efficienti, come i sistemi a liquido e l'economizzazione avanzata. Queste tecnologie possono ridurre drasticamente l'energia ausiliaria utilizzata per il raffreddamento. I dati dell'Agenzia Internazionale dell'Energia di aprile 2025 indicano che il consumo energetico globale dei data center è destinato a raddoppiare entro il 2030, raggiungendo i 945 TWh. I vantaggi in termini di efficienza energetica derivanti dai miglioramenti tecnologici, tra cui il raffreddamento avanzato, hanno contribuito a moderare questa crescita. Di conseguenza, il mercato si sta orientando verso soluzioni che non solo gestiscano i maggiori carichi termici generati dai server AI, ma che siano anche in linea con gli obiettivi di sostenibilità aziendali e governativi.
Chiave Raffreddamento dei data center Riepilogo delle Analisi di Mercato:
Punti salienti regionali:
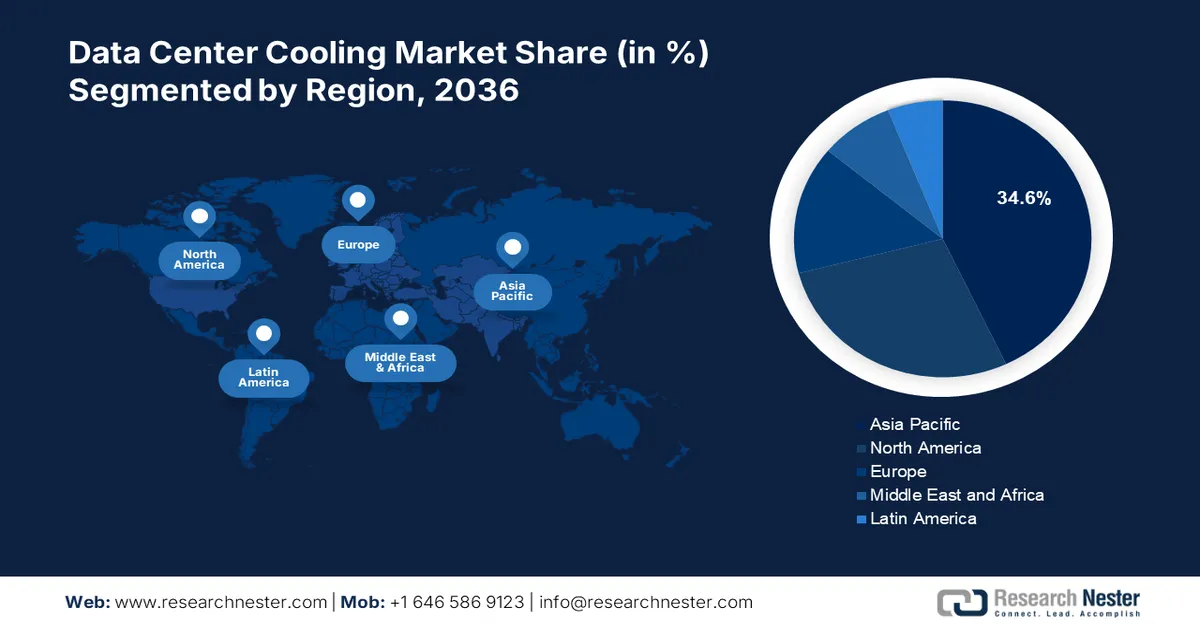
- Si prevede che il Nord America dominerà il mercato del raffreddamento dei data center con una quota del 34,6% entro il 2036, grazie alla densa concentrazione di infrastrutture hyperscale cloud e AI/ML negli Stati Uniti e ai consistenti afflussi di capitali e agli incentivi federali che incoraggiano l'adozione del raffreddamento a liquido.
- Si prevede che l'Asia-Pacifico sarà la regione a più rapida crescita, con un CAGR del 14,5% entro il 2036, sostenuta dall'accelerazione della digitalizzazione, dall'espansione dell'hyperscale e dalle iniziative governative in materia di infrastrutture digitali che stimolano la domanda di sistemi di raffreddamento avanzati.
Approfondimenti sul segmento:
- Nel segmento dei componenti, si prevede che le soluzioni deterranno una quota dell'80,3% nel mercato del raffreddamento dei data center entro il 2036, grazie ai continui investimenti in nuovo hardware di raffreddamento e agli interventi di ammodernamento ad alta densità che favoriscono l'adozione di sistemi di raffreddamento a liquido avanzati.
- Nel segmento delle tipologie di data center, si prevede che i data center hyperscale deterranno la quota maggiore entro il 2036, sostenuti dai grandi operatori di cloud computing che danno priorità all'efficienza energetica estrema e accelerano l'implementazione di tecnologie di raffreddamento avanzate ad alta capacità.
Principali tendenze di crescita:
- Spesa pubblica per l'intelligenza artificiale e le infrastrutture di calcolo ad alte prestazioni
- Espansione dei servizi pubblici digitali e cloud governativi
Principali sfide:
- Intensità di capitale e costi di ricerca e sviluppo
- Volatilità della catena di approvvigionamento per i componenti critici
Attori chiave: Vertiv, Schneider Electric, STULZ, Johnson Controls, Munters, Trane Technologies, Carrier Global Corporation, Rittal, Mitsubishi Electric, Fujitsu, Hitachi, Nortek Air Solutions, Airedale International Air Conditioning, CoolIT Systems, Green Revolution Cooling, LiquidStack, Alfa Laval, Samsung Electronics, Submer, Delta Electronics
Globale Raffreddamento dei data center Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2026:31,2 miliardi di dollari
- Dimensioni del mercato nel 2027:36,5 miliardi di dollari
- Dimensioni del mercato previste:149,97 miliardi di dollari entro il 2036
- Previsioni di crescita:CAGR del 17,0% (2027-2036)
Dinamiche regionali chiave:
- Regione più grande: Nord America (quota del 34,6% entro il 2036)
- Regione in più rapida crescita: Asia Pacifico
- Paesi dominanti: Stati Uniti, Cina, Giappone, Germania, Regno Unito
- Paesi emergenti: India, Corea del Sud, Singapore, Australia, Indonesia
Last updated on : 31 August, 2026
Mercato del raffreddamento dei data center: fattori di crescita e sfide
Fattori di crescita
- Spesa pubblica per l'intelligenza artificiale e le infrastrutture di calcolo ad alte prestazioni: gli investimenti governativi nel calcolo per la difesa basato sull'IA e nella ricerca scientifica stanno aumentando la densità dei rack e intensificando i requisiti di raffreddamento. I dati della Casa Bianca di marzo 2023 indicano che 2 milioni di dollari sono stati stanziati per l'IA, le scienze dell'informazione quantistica e la microelettronica. I laboratori nazionali e gli enti di ricerca finanziati a livello federale stanno implementando cluster di calcolo ad alte prestazioni che operano a soglie termiche significativamente più elevate rispetto ai sistemi IT aziendali convenzionali. Analogamente, la Commissione europea supporta la capacità di calcolo per l'IA attraverso i programmi Digital Europe e Horizon Europe, che finanziano esplicitamente l'espansione delle infrastrutture dati. Queste implementazioni generano una domanda costante di sistemi di raffreddamento ad alta capacità, in grado di gestire operazioni continue ad alto carico.
- Espansione del cloud pubblico e dei servizi digitali governativi: la migrazione della pubblica amministrazione verso piattaforme basate sul cloud sta stimolando la domanda di capacità dei data center e delle relative infrastrutture di raffreddamento. La strategia federale statunitense per il cloud computing continua a guidare la migrazione delle agenzie verso data center condivisi e commerciali, aumentando i tassi di utilizzo e i carichi termici. Secondo il Government Accountability Office (GAO) statunitense, nell'agosto 2025 la spesa federale per l'IT ha superato i 100 miliardi di dollari, con una quota crescente destinata ad ambienti ospitati nel cloud. Tendenze simili si osservano in Asia e in Europa, dove i governi stanno digitalizzando i sistemi di tassazione sanitaria e di identità. Un maggiore utilizzo dei server intensifica le esigenze di raffreddamento, soprattutto nelle strutture di colocation che servono clienti del settore pubblico.
- Rapida espansione della capacità dei data center: gli Stati Uniti vantano il più grande mercato del raffreddamento per data center, trainato dal volume e dall'intensità dello sviluppo dei data center, nonché dall'espansione della capacità. Secondo i dati della Federal Reserve di ottobre 2025, nel 2024 gli Stati Uniti ospitavano circa 4.049 data center, superando significativamente la base installata in UE, Regno Unito e Cina. In termini di capacità, nel 2024 gli Stati Uniti hanno installato circa 5,8 GW di nuova capacità di alimentazione per data center, rispetto a 1,6 GW in Europa e 0,2 GW nel Regno Unito, a dimostrazione dell'espansione sproporzionata delle infrastrutture competitive nel mercato statunitense. In termini pro capite, la base di server negli Stati Uniti ha raggiunto 99,9 server ogni 1.000 persone, superando di gran lunga altre economie avanzate e la Cina, indicando una maggiore densità media di server e rack.
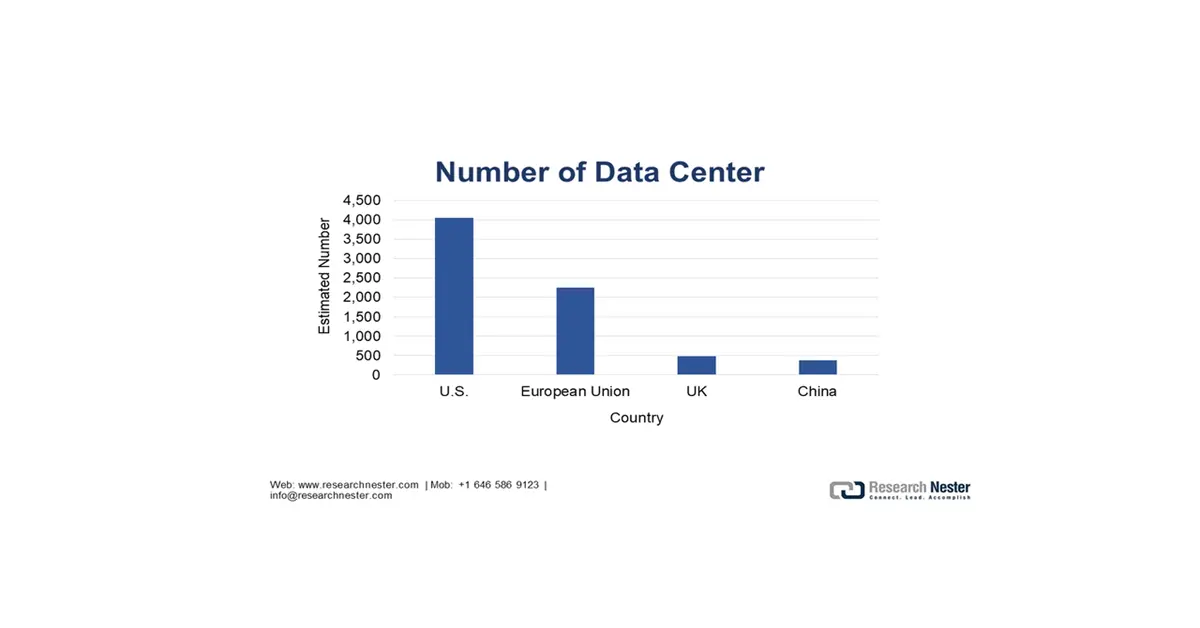
Fonte : Sistema della Federal Reserve, ottobre 2025
Sfide
- Intensità di capitale e costi di ricerca e sviluppo: entrare nel mercato del raffreddamento dei data center richiede un capitale ingente per la ricerca e sviluppo e la produzione di sistemi complessi come il raffreddamento a immersione. Le aziende più piccole faticano a eguagliare gli investimenti di colossi come Vertiv, che ha speso enormi somme in ricerca e sviluppo per migliorare il proprio portafoglio di soluzioni di raffreddamento a liquido. Gli elevati costi iniziali rappresentano un ostacolo significativo alla scalabilità di soluzioni competitive. Questa disparità finanziaria fa sì che l'innovazione rimanga in gran parte concentrata nelle mani delle aziende consolidate e ben finanziate, limitando il ritmo di introduzione di tecnologie innovative da parte dei nuovi operatori del mercato.
- Volatilità della catena di approvvigionamento per i componenti critici: il mercato si basa su componenti specializzati, come controller e compressori, e le catene di approvvigionamento sono soggette a interruzioni. I principali operatori sfruttano le proprie dimensioni e l'integrazione verticale per garantire l'approvvigionamento, un vantaggio chiave emerso durante la crisi dei semiconduttori, che si traduce in consegne di prodotti più affidabili rispetto ai concorrenti più piccoli.
Dimensioni e previsioni del mercato dei sistemi di raffreddamento per data center:
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2026 |
|
Periodo di previsione |
2027-2036 |
|
CAGR |
17% |
|
Dimensioni del mercato nell'anno di riferimento (2026) |
31,2 miliardi di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2036 |
149,97 miliardi di dollari |
|
Ambito regionale |
|
Segmentazione del mercato del raffreddamento dei data center:
Analisi del segmento dei componenti
Nel segmento dei componenti, le soluzioni guidano il mercato e si apprestano a detenere una quota dell'80,3% entro il 2036. La crescita del segmento è trainata dai continui investimenti in nuovo hardware di raffreddamento, necessario per la realizzazione di nuovi data center e per gli ammodernamenti ad alta densità. Il principale motore di crescita è rappresentato dai sistemi di raffreddamento a liquido avanzati, inclusi i sistemi direct-to-chip e a immersione, essenziali per i moderni cluster di intelligenza artificiale. Un dato statistico chiave dell'OEC 2023 evidenzia l'entità di questa base hardware. Le importazioni statunitensi di apparecchiature per il condizionamento dell'aria, categoria che comprende le unità di raffreddamento per data center, hanno superato i 14,3 miliardi di dollari, sottolineando l'enorme catena di fornitura globale per le soluzioni di raffreddamento. Questo valore delle importazioni indica la dipendenza cruciale del settore dalla produzione globale e dai componenti specializzati per soddisfare la crescente domanda.
Analisi del segmento per tipologia di data center
La segmentazione per tipologia di data center analizza la domanda di raffreddamento in base alle dimensioni e alla funzione della struttura, con i data center hyperscale in testa e destinati a detenere la quota maggiore entro il 2036. Le strutture gestite dai giganti del cloud, come Amazon, Microsoft e Google, guidano l'innovazione e la domanda di volume grazie alle loro dimensioni e densità di potenza senza precedenti. Il loro approvvigionamento centralizzato e l'attenzione operativa all'estrema efficienza energetica li rendono i principali utilizzatori di tecnologie di raffreddamento avanzate e sostenibili. I dati di Invest UP di novembre 2022 indicano che il Primo Ministro dell'Uttar Pradesh, Yogi Adityanath, ha inaugurato il data center hyperscale Yotta D1 a Noida. Questo sviluppo testimonia l'espansione globale delle strutture hyperscale, che rappresentano i principali motori di crescita per le soluzioni di raffreddamento avanzate e ad alta capacità in tutto il mondo.
Analisi del segmento di raffreddamento
Il segmento relativo al raffreddamento, che definisce l'approccio tecnologico di base, sta subendo una trasformazione cruciale, con il raffreddamento a liquido che si sta rapidamente affermando come il sottosegmento leader, con la maggiore quota di fatturato entro il 2036. Questa crescita è trainata dai limiti fisici dell'aria nel raffreddamento dei server AI e dei rack per il calcolo ad alte prestazioni. Il raffreddamento a liquido, tramite immersione o applicazione diretta sul chip, offre un miglioramento di un ordine di grandezza nell'efficienza del trasferimento di calore, consentendo densità di calcolo più elevate e riducendo al contempo il consumo di energia e acqua. Il programma Energy Star dell'Agenzia per la Protezione Ambientale degli Stati Uniti (EPA) evidenzia questa svolta tecnologica, indicando un aumento considerevole della disponibilità di modelli di server compatibili con il raffreddamento a liquido, a testimonianza di un massiccio spostamento del settore verso hardware IT predisposto per il raffreddamento a liquido.
La nostra analisi approfondita del mercato comprende i seguenti segmenti:
Segmento | Sottosegmenti |
Componente |
|
Tipo di raffreddamento |
|
Prodotto |
|
Tipo di centro dati |
|
Settore degli utenti finali |
|

Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Mercato del raffreddamento per data center - Analisi regionale
Approfondimenti sul mercato nordamericano
Il Nord America domina il mercato del raffreddamento dei data center e si prevede che deterrà una quota del 34,6% entro il 2036. Il mercato è trainato dalla concentrazione senza precedenti di campus cloud hyperscale e infrastrutture di intelligenza artificiale e apprendimento automatico negli Stati Uniti. Il predominio della regione è alimentato dai massicci investimenti di capitale da parte dei giganti della tecnologia e da politiche federali di supporto come lo Science Act e il CHIPS, che incentivano le aziende nazionali di semiconduttori e di calcolo ad alte prestazioni che richiedono soluzioni di raffreddamento a liquido. Tra le tendenze chiave si annoverano una rapida transizione a livello di settore dal tradizionale condizionamento dell'aria al raffreddamento diretto al chip e a immersione per gestire i carichi termici, e la crescente attenzione normativa e operativa al risparmio idrico nelle aree soggette a siccità, che spinge all'adozione di sistemi a circuito chiuso e adiabatici.
Il mercato statunitense del raffreddamento per i data center è influenzato dai finanziamenti federali per l'efficienza energetica e dalle priorità di decarbonizzazione. Nel maggio 2023, il Dipartimento dell'Energia degli Stati Uniti ha annunciato uno stanziamento mirato di 40 milioni di dollari nell'ambito del programma ARPA-E COOLERCHIPS a supporto di progetti incentrati su sistemi di raffreddamento ad alte prestazioni per i data center. Il rapporto sottolinea esplicitamente che i data center rappresentano il 2% del consumo totale di elettricità negli Stati Uniti, mentre il solo raffreddamento può arrivare a rappresentare fino al 40% del consumo energetico totale dei data center, rendendo le infrastrutture di raffreddamento un punto di intervento cruciale per la politica energetica nazionale. I progetti selezionati coinvolgono laboratori nazionali, università ed enti commerciali, a dimostrazione della chiara intenzione del governo federale di promuovere la commercializzazione e l'implementazione operativa di tecnologie di raffreddamento avanzate. Questi finanziamenti migliorano la resilienza delle infrastrutture, riducono le emissioni di carbonio derivanti dalle attività operative e supportano ambienti di calcolo ad alta densità.
Alcuni progetti finanziati dal programma DOE ARPA-E COOLERCHIPS (2023)
Organizzazione | Posizione | Focus sul raffreddamento / Ambito del progetto | Importo del premio (USD) |
Flexnode | Bethesda, Maryland | Progettazione di data center prefabbricati e modulari che sfruttano i miglioramenti dell'efficienza di raffreddamento a livello di sistema. | 3.500.000 |
HP | Corvallis, Oregon | Raffreddamento a liquido avanzato che riduce la resistenza termica del materiale dell'interfaccia termica e dell'involucro; dissipazione del calore anche in condizioni ambientali elevate. | 3.250.000 |
Laboratori HRL | Malibu, California | Nuovo sistema di gestione termica a bassa resistenza termica per data center, destinato ai server di nuova generazione. | 2.000.000 |
Intel Federal | Austin, Texas | Adattamento del raffreddamento a immersione bifase per migliorare l'efficienza della diffusione del calore | 1.711.416 |
Fonte : DOE, maggio 2023
Il mercato canadese del raffreddamento dei data center è plasmato dalla spinta all'espansione dei data center, dalla crescente domanda di elettricità trainata dall'intelligenza artificiale e dal forte allineamento con le politiche di energia pulita ed efficienza energetica. Il rapporto dell'Autorità canadese per l'energia (Canada Energy Regulator) dell'ottobre 2024 indica che in Canada sono operativi quasi 239 data center, con un continuo aumento di capacità dovuto ai bassi prezzi dell'elettricità, all'abbondanza di energia idroelettrica e a un clima naturalmente fresco che riduce le temperature di base. Nel 2022 i data center hanno consumato 460 TWh di elettricità, con una domanda che si prevede raddoppierà entro il 2026, una tendenza che si riflette nella pianificazione delle utility canadesi. Hydro Québec prevede un aumento di 4,1 TWh della domanda di elettricità dei data center tra il 2023 e il 2032, mentre IESO dell'Ontario e AESO dell'Alberta identificano esplicitamente i data center come una fonte chiave della crescita del carico commerciale. Questi fattori indicano una domanda sostenuta e supportata dalle politiche per soluzioni di raffreddamento ad alta efficienza per i data center in Canada.
Analisi di mercato della regione Asia-Pacifico
La regione Asia-Pacifico è il mercato in più rapida crescita e si prevede che crescerà a un tasso annuo composto (CAGR) del 14,5% entro il 2036. Il mercato è trainato dalla potente combinazione di digitalizzazione, investimenti governativi ed espansione hyperscale. Tra i principali fattori trainanti figurano le iniziative nazionali di sovranità digitale, come il progetto cinese East Data West Computing, che impone la costruzione di enormi cluster di data center nelle province occidentali, e la missione Digital India dell'India, che alimentano la domanda di nuove infrastrutture. Una tendenza primaria è la rapida adozione di tecnologie di raffreddamento innovative adatte ai diversi climi della regione, dall'Australia con scarsità d'acqua alla Singapore tropicale, con una forte spinta verso il raffreddamento a liquido per i carichi di lavoro di intelligenza artificiale. I governi stanno attivamente plasmando il mercato attraverso politiche che dimostrano un'efficienza energetica e di raffreddamento all'avanguardia, influenzando direttamente l'adozione delle tecnologie.
Il mercato cinese del raffreddamento per data center è in fase di trasformazione a causa della rapida crescita dei carichi di lavoro di intelligenza artificiale, delle iniziative governative a sostegno dell'economia digitale e della crescente diffusione di infrastrutture di calcolo ad alta densità. Il lancio della soluzione per data center ad alta densità Ingenuity di Chayora, avvenuto nel novembre 2023, riflette un più ampio spostamento del mercato verso architetture di raffreddamento a liquido e ibride, poiché il tradizionale raffreddamento ad aria da solo non è sufficiente per i carichi di lavoro di addestramento e inferenza dei modelli di intelligenza artificiale. Questa transizione è rafforzata dal supporto politico nazionale del Piano di sviluppo dell'intelligenza artificiale di nuova generazione del Consiglio di Stato cinese, che ha elevato l'IA a settore strategico, mentre i dati del Ministero dell'Industria e dell'Informatica indicano che il settore core dell'IA in Cina ha raggiunto i 500 miliardi di RMB nel 2023, con oltre 4.300 aziende operative che trainano la domanda di infrastrutture ad alta intensità di calcolo. Il mercato cinese è sempre più caratterizzato dall'adozione del raffreddamento a liquido, da elevate densità di potenza dei rack e da una progettazione incentrata sull'efficienza, posizionando i sistemi di raffreddamento come un fattore abilitante fondamentale per l'espansione dell'economia digitale del Paese.
Recenti sviluppi nei data center in Cina
Azienda | Data dell'annuncio | Sviluppo chiave | Dettagli |
Envicool | 26 settembre (implicito) | Partnership con Intel (Programma DCAI Cina per il raffreddamento a liquido) | Primo partner locale; soluzioni full-chain (piastre di raffreddamento BHS-AP, connettori rapidi UQD, Manifold, CDU) hanno superato i test Intel per Xeon 6 Granite Rapids; gestisce oltre 1 GW di raffreddamento; white paper pubblicato congiuntamente. |
GLP | Agosto 2025 | Investimento di 2,5 miliardi di RMB | Finanziamenti storici per espandere le attività dei data center in Cina? |
Vertiv | Luglio 2024 | Lancio di una soluzione modulare prefabbricata ad alta densità | Accelera la diffusione globale del calcolo basato sull'intelligenza artificiale tramite data center modulari? |
Fonte : Envicool, GLP, Vertiv
Il mercato del raffreddamento dei data center in India sta vivendo una crescita esplosiva, trainata dall'iniziativa governativa Digital India, da un'impennata nel consumo di dati a livello nazionale e da ingenti investimenti da parte di hyperscaler globali e operatori locali come Adani e Reliance, impegnati nella creazione di nuove infrastrutture. La rapida espansione delle regioni cloud e dei carichi di lavoro di intelligenza artificiale sta spingendo la domanda oltre il tradizionale raffreddamento ad aria, verso soluzioni più efficienti come il raffreddamento a liquido ed evaporativo, soprattutto nei climi tropicali. Un indicatore statistico chiave del PIB di marzo 2024 mostra la portata di questa spinta verso le infrastrutture digitali nell'ambito dell'India AI Mission. Il governo ha approvato uno stanziamento di 10.300 crore di rupie (circa 1,24 miliardi di dollari) per il biennio 2024-2025 per la creazione di capacità di calcolo per l'IA, che finanzieranno direttamente i data center che necessitano di una gestione termica avanzata.
Approfondimenti sul mercato europeo
Il mercato europeo del raffreddamento dei data center è un settore maturo ma in rapida evoluzione, trainato principalmente dalle rigorose direttive regionali in materia di sostenibilità e dalla crescita esponenziale del cloud computing e dei carichi di lavoro basati sull'intelligenza artificiale. Le direttive europee sull'efficienza energetica e il Green Deal europeo rappresentano i principali fattori normativi che spingono gli operatori a raggiungere livelli di efficienza energetica molto bassi e ad adottare tecnologie per il risparmio idrico. Tra le tendenze principali si osserva una forte transizione verso soluzioni di raffreddamento a liquido per gestire i server ad alta densità dedicati all'IA e la diffusione di sistemi di raffreddamento gratuiti che sfruttano il clima temperato del continente. Ad esempio, paesi come la Finlandia e la Svezia stanno diventando importanti hub grazie all'utilizzo di aria esterna e acqua di mare per il raffreddamento. Questi fattori rendono l'Europa leader nell'adozione di tecnologie di raffreddamento innovative e sostenibili dal punto di vista ambientale.
Il mercato tedesco è leader in Europa, grazie alla solida legislazione nazionale in materia di clima e alla posizione di Francoforte come hub globale per la connettività. La legge tedesca sull'efficienza energetica e la legge federale sui cambiamenti climatici impongono per legge una continua riduzione del consumo energetico delle infrastrutture digitali, rendendo i sistemi di raffreddamento avanzati un investimento fondamentale per la conformità normativa. Questa pressione normativa stimola l'adozione di soluzioni altamente efficienti come il raffreddamento a liquido e il recupero del calore di scarto. Un esempio emblematico di finanziamento pubblico per questo settore è il Piano d'azione del governo tedesco per l'intelligenza artificiale. Il Ministero federale dell'Economia e dell'Azione per il Clima ha annunciato un pacchetto di finanziamenti specificamente destinato alla costruzione e all'ampliamento dei centri di calcolo per l'intelligenza artificiale, che richiedono intrinsecamente una gestione termica di nuova generazione.
Il mercato britannico del raffreddamento dei data center è caratterizzato dalla rapida crescita dei carichi di lavoro di intelligenza artificiale, dall'espansione dell'hyperscale e del colocation e dalle crescenti aspettative in termini di efficienza energetica e sostenibilità. Londra rimane uno dei principali hub di data center in Europa e la crescente densità di rack associata al cloud computing basato sull'IA e all'edge computing sta aumentando i carichi termici oltre i limiti del raffreddamento convenzionale ad aria. In questo contesto, a settembre 2025, l'attenzione di Daikin verso CRAH ad alta capacità, array di ventilatori modulari, chiller senza glicole e sistemi di controllo basati sull'IA riflette la più ampia domanda del mercato britannico di infrastrutture di raffreddamento scalabili, resilienti e a basse emissioni di carbonio. Gli operatori britannici sono sotto pressione per migliorare l'efficienza energetica e idrica, mantenendo al contempo la disponibilità Tier III e Tier IV, principalmente perché i costi energetici e i vincoli di rete rimangono problematiche strutturali.
Principali attori del mercato del raffreddamento per data center:
- Vertiv (USA)
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- Schneider Electric (Francia)
- STOCCARDA (Germania)
- Johnson Controls (USA)
- Munters (Svezia)
- Trane Technologies (USA)
- Carrier Global Corporation (USA)
- Rittal (Germania)
- Mitsubishi Electric (Giappone)
- Fujitsu (Giappone)
- Hitachi (Giappone)
- Nortek Air Solutions (USA)
- Airedale International Air Conditioning (Regno Unito)
- CoolIT Systems (Canada)
- Green Revolution Cooling (GRC) (USA)
- LiquidStack (USA)
- Alfa Laval (Svezia)
- Samsung Electronics (Corea del Sud)
- Submer (Spagna)
- Delta Electronics (Taiwan)
- Vertiv è leader globale nel mercato, e contribuisce in modo significativo all'evoluzione del settore integrando soluzioni di raffreddamento a liquido modulari e scalabili nelle infrastrutture critiche. Questa innovazione garantisce che i sistemi di calcolo ad altissima densità per l'intelligenza artificiale e i servizi cloud possano operare con la massima affidabilità ed efficienza energetica, ottimizzando la gestione termica nei data center più esigenti al mondo. Il bilancio annuale del 2024 ha indicato che l'azienda ha raggiunto un fatturato annuo di 8 miliardi di dollari.
- Schneider Electric è un'azienda pionieristica nella fornitura di soluzioni integrate per la gestione dei data center e ha compiuto progressi significativi nel mercato del raffreddamento dei data center adottando analisi basate su IoT e intelligenza artificiale nella sua piattaforma EcoStruxure. Questo progresso garantisce un'ottimizzazione dinamica del raffreddamento e una manutenzione predittiva, consentendo ai data center di raggiungere livelli senza precedenti di efficienza energetica e sostenibilità operativa.
- STULZ è un'azienda specializzata e leader nel settore tecnologico, che ha apportato significativi miglioramenti alla climatizzazione di precisione grazie agli innovativi sistemi CyberAir e ad acqua refrigerata. Questa innovazione garantisce un controllo ambientale preciso per le apparecchiature IT, offrendo un'affidabilità e un'efficienza eccezionali a supporto delle operazioni 24 ore su 24, 7 giorni su 7, in strutture che spaziano dalle sale server aziendali ai grandi hub di colocation. L'azienda ha realizzato un fatturato totale di 850 milioni di euro nel 2024.
- Johnson Controls è un'azienda pioniera nelle tecnologie per edifici intelligenti e ha compiuto progressi significativi nel mercato del raffreddamento dei data center integrando la sua piattaforma digitale OpenBlue con soluzioni avanzate di chiller e accumulo termico. Questo progresso garantisce che i data center possano bilanciare in modo intelligente i carichi di raffreddamento con la domanda di rete e l'utilizzo di energie rinnovabili, ottimizzando sia le prestazioni che la sostenibilità.
- Munters è un'azienda leader a livello globale nel trattamento dell'aria per l'efficienza energetica e ha apportato significativi progressi al mercato grazie alle sue tecnologie brevettate di raffreddamento evaporativo indiretto e raffreddamento a liquido. Questa innovazione consente ai data center, soprattutto in climi caldi e secchi, di ridurre drasticamente il consumo di acqua ed energia, mantenendo al contempo condizioni operative ottimali e ottimizzando il costo totale di proprietà.
Ecco un elenco dei principali operatori attivi nel mercato globale:
Il mercato globale del raffreddamento per data center è molto competitivo e frammentato, con attori chiave provenienti da Nord America, Europa e Asia Pacifico che si contendono la leadership. Il panorama competitivo è caratterizzato da intensi investimenti in ricerca e sviluppo, fusioni e acquisizioni strategiche e una spinta verso soluzioni innovative di efficienza energetica e raffreddamento sostenibile. Ad esempio, Daikin ha acquisito DDC Solutions nell'agosto 2025 per potenziare le tecnologie di raffreddamento per data center basati sull'intelligenza artificiale. Le aziende leader stanno espandendo strategicamente la propria presenza globale attraverso partnership, arricchendo i propri portafogli prodotti con tecnologie avanzate come il raffreddamento a liquido, il monitoraggio basato sull'intelligenza artificiale e i sistemi modulari per far fronte alle crescenti densità di calore generate dai carichi di lavoro di intelligenza artificiale e calcolo ad alte prestazioni (HPC). Le iniziative di sostenibilità incentrate sul risparmio idrico e sulla riduzione del PUE (Power Usage Effectiveness) sono ora centrali nelle strategie aziendali per soddisfare sia le normative ambientali che le esigenze dei clienti.
Panorama aziendale del mercato del raffreddamento dei data center:
Sviluppi recenti
- Nell'ottobre 2025, Johnson Controls ha annunciato un investimento strategico multimilionario in Accelsius, azienda leader nella tecnologia di raffreddamento a liquido bifase a contatto diretto con il chip per data center. Le soluzioni bifase utilizzano il cambiamento di fase da liquido a vapore per dissipare il calore, consentendo un'estrazione termica più efficiente con un consumo energetico ridotto.
- Nell'agosto 2025, Modine ha inaugurato ufficialmente il suo nuovo stabilimento di 9.300 m² a Chennai, in India. L'evento ha segnato l'inizio della produzione su vasta scala nella regione delle apparecchiature di raffreddamento per data center Airedale di Modine e un posizionamento strategico per soddisfare la domanda dei clienti di data center in tutta la regione Asia-Pacifico.
- Nel maggio 2025, Ecolab Inc. ha annunciato il lancio di una nuova tecnologia all'interno di un portafoglio avanzato di soluzioni per il raffreddamento ad alte prestazioni dei data center. La nuova tecnologia di gestione del raffreddamento mira a rivoluzionare le prestazioni e l'efficienza dei data center.
- Report ID: 4756
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto


Rapporto, 2027-2036



Copyright © 2026 Research Nester. Tutti i diritti riservati.
