Prospettive del mercato dei data center containerizzati:
Il mercato dei data center containerizzati aveva un valore di 19,86 miliardi di dollari nel 2026 e si prevede che raggiungerà i 148,68 miliardi di dollari entro la fine del 2036, registrando un CAGR di circa il 22,3% durante il periodo di previsione, ovvero dal 2027 al 2036. Nel 2027, il valore del settore dei data center containerizzati è stimato a 24,29 miliardi di dollari.
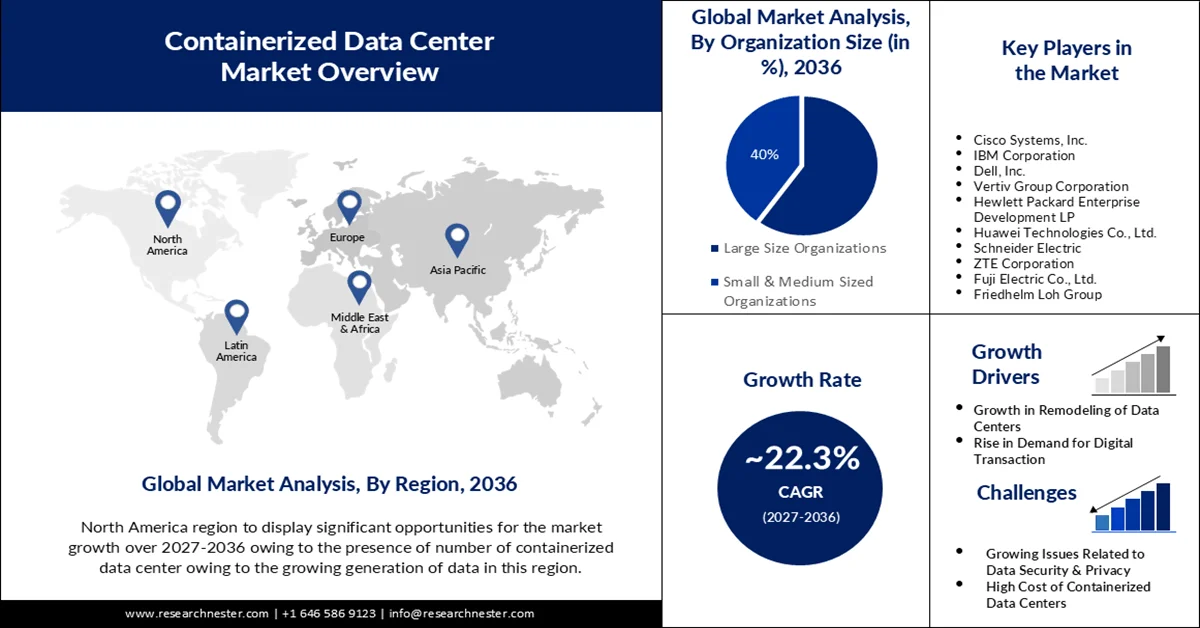
Il mercato dei data center containerizzati ha registrato una crescita significativa grazie al crescente interesse per infrastrutture IT scalabili, modulari ed efficienti dal punto di vista energetico. Le aziende stanno iniziando ad adottare data center containerizzati per implementare rapidamente infrastrutture in aree isolate con limitazioni di spazio, nonché per supportare l'edge computing e le applicazioni IoT. Oltre ad aiutare le aziende con vincoli geografici, il vantaggio di un data center containerizzato risiede nella possibilità di aumentare la capacità riducendo al minimo le spese iniziali. La crescente diffusione e l'utilizzo dei servizi cloud, così come i crescenti sviluppi in materia di sovranità dei dati, non fanno che aumentare la necessità di data center containerizzati, soprattutto nei settori delle telecomunicazioni, della sanità e dei servizi governativi. Infine, l'utilizzo di tecniche di raffreddamento avanzate e di energie rinnovabili ha aggiunto un ulteriore livello di efficienza energetica e sostenibilità per una diffusione continua.
Inoltre, tecnologie come l'intelligenza artificiale (IA), l'implementazione delle reti 5G e l'automazione stanno stimolando la crescita dei data center containerizzati. L'implementazione del 5G sta determinando un aumento della domanda di data center edge o regionali. Anche i fornitori di cloud hyperscale e gli operatori di telecomunicazioni stanno investendo di più nel mercato per ridurre la latenza e aumentare la larghezza di banda. Eventi dirompenti a livello globale, come problemi alla catena di approvvigionamento e cambiamenti normativi, stanno spostando le dinamiche di mercato verso soluzioni locali e modulari per garantire resilienza e conformità. In conclusione, i data center containerizzati sono numerosi e continueranno a registrare una crescita molto forte, grazie alla continua innovazione tecnologica e alla crescente domanda di infrastrutture flessibili e scalabili.
Chiave Data center containerizzato Riepilogo delle Analisi di Mercato:
Punti salienti regionali:
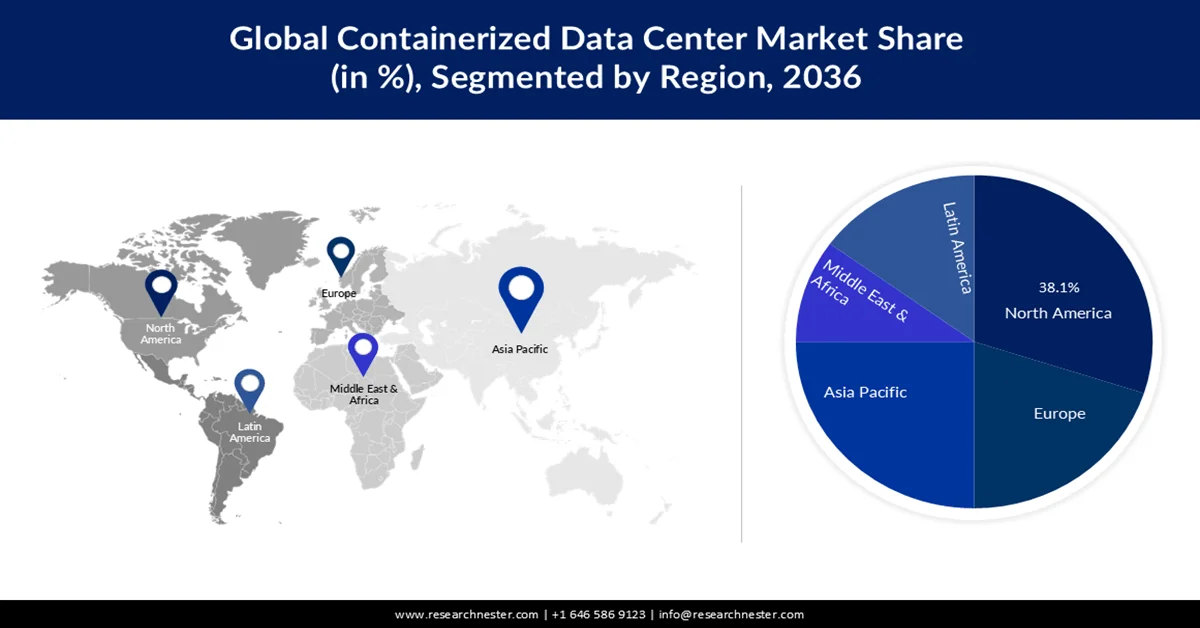
- Si prevede che il Nord America deterrà una quota del 38,1% entro il 2036, grazie alla crescita delle economie digitali, all'adozione del cloud e a iniziative governative come il programma BEAD della NTIA.
- Si prevede che l'Asia-Pacifico raggiungerà una quota del 22,9% entro il 2036, spinta dalla digitalizzazione, dall'adozione del 5G e dagli investimenti governativi in città intelligenti e edge computing.
Approfondimenti sul segmento:
- Si prevede che il segmento dei container da 40 piedi rappresenterà il 45% del mercato entro il 2036, grazie alla sua scalabilità, capacità e mobilità per il calcolo ad alta densità.
- Si prevede che il segmento delle grandi imprese deterrà una quota di fatturato significativa entro il 2036, grazie alla necessità di soluzioni per data center scalabili, flessibili e sicure.
Principali tendenze di crescita:
- Crescente attenzione all'efficienza energetica e alla sostenibilità
- Crescita dell'IoT e dell'edge computing
Principali sfide:
- Capacità limitata e vincoli di personalizzazione
- Raffreddamento complesso e gestione termica
Attori chiave: Hewlett Packard Enterprise (HPE), Dell Technologies Inc., Cisco Systems Inc., IBM Corporation, Schneider Electric SE, Rittal GmbH & Co. KG, Huawei Technologies Co., Ltd., Fujitsu Limited, Vertiv Group Corp., Delta Electronics, Inc., ZTE Corporation, AdaniConneX, AIMS Data Centre, Leading Edge Data Centres, KT Corporation
Globale Data center containerizzato Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2026:19,86 miliardi di dollari
- Dimensioni del mercato nel 2027:24,29 miliardi di dollari
- Dimensioni del mercato previste:148,68 miliardi di dollari entro il 2036
- Previsioni di crescita:CAGR del 22,3% (2027-2036)
Dinamiche regionali chiave:
- Regione più grande: Nord America (quota del 38,1% entro il 2036)
- Regione in più rapida crescita: Asia Pacifico
- Paesi dominanti:Stati Uniti, Germania, Regno Unito, Giappone, Canada
- Paesi emergenti:Cina, India, Singapore, Australia, Corea del Sud
Last updated on : 31 August, 2026
Mercato dei data center containerizzati: fattori di crescita e sfide
Fattori di crescita
- Crescente attenzione all'efficienza energetica e alla sostenibilità: le preoccupazioni per la sostenibilità e l'aumento dei costi energetici spingono le aziende a valutare soluzioni di data center a basso consumo energetico. I data center containerizzati utilizzano metodi di raffreddamento avanzati, tra cui il raffreddamento a liquido o ad aria libera, che consentono una significativa riduzione del consumo energetico. Inoltre, permettono un maggiore utilizzo di energie rinnovabili e un'implementazione modulare in prossimità delle fonti di energia rinnovabile. Con la crescente pressione normativa per la riduzione del consumo energetico e gli impegni in materia di responsabilità sociale d'impresa, i data center a basso consumo energetico e con una ridotta impronta di carbonio diventano ancora più attraenti per le organizzazioni che desiderano mitigare il proprio impatto ambientale senza compromettere le prestazioni.
- Crescita dell'IoT e dell'edge computing : l'ascesa dell'edge computing e delle applicazioni IoT (Internet of Things) ha generato una crescente domanda di data center in container, in periferia o in prossimità dell'utente finale. I container possono essere distribuiti in posizioni remote o decentralizzate, come torri cellulari, fabbriche, smart city o altri luoghi, per elaborare localmente i dati, riducendo la latenza e il consumo di banda sul data center centrale. La tecnologia edge computing diventerà ancora più cruciale con l'espansione delle reti 5G, che costituiscono la spina dorsale per l'analisi in tempo reale, i veicoli autonomi e altre applicazioni sensibili alla latenza.
- Implementazione rapida e scalabilità : i data center containerizzati possono essere implementati molto più rapidamente rispetto ai data center tradizionali. Le unità modulari possono essere spedite, installate e rese operative in poche settimane, risultando quindi una soluzione ideale per le aziende che necessitano di aumentare la capacità con breve preavviso. Questa efficienza può essere un fattore chiave in un mercato incerto, poiché le aziende possono subire picchi di trasmissione dati o dover avviare un nuovo progetto in tempi relativamente brevi. I data center containerizzati offrono la possibilità di scalabilità incrementale, in quanto è possibile acquistare container aggiuntivi all'occorrenza, evitando così all'azienda di dover effettuare un investimento iniziale.
Principali investimenti esteri e aziendali negli Stati Uniti per settore e area di interesse
Investitore/Azienda | Investimento | Settore | Obiettivo di investimento |
Emirati Arabi Uniti (Investimenti esteri) | 1,4 trilioni di dollari | Produzione e industria | Tecnologia, aerospazio ed energia |
Qatar (Investimenti esteri) | 1,2 trilioni di dollari | Produzione e industria | Tecnologia e produzione |
Giappone (Investimenti esteri) | 1 trilione di dollari | Produzione e industria | Stabilimenti automobilistici e US Steel |
Mela | 600 miliardi di dollari | Tecnologia e intelligenza artificiale | Produzione e formazione |
Arabia Saudita (Investimenti esteri) | 600 miliardi di dollari | Produzione e industria | Tecnologia e produzione |
Imprese dell'UE (Accordo commerciale) | 600 miliardi di dollari | Vari settori | Investimento generale |
Softbank, OpenAI e Oracle | 500 miliardi di dollari | Tecnologia e intelligenza artificiale | Infrastruttura di intelligenza artificiale (Progetto Stargate) |
Sfide
- Capacità limitata e vincoli di personalizzazione: i data center containerizzati presentano intenzionalmente limitazioni in termini di spazio e consumo energetico. Le dimensioni fisiche di ciascun container sono fisse, il che rende impossibile aggiungere un numero illimitato di server, sistemi di raffreddamento e componenti di storage. I container possono essere progettati per essere scalabili, ma in questo contesto "scalabilità" si riferisce in genere all'aggiunta di altri container, operazione che potrebbe non essere fattibile a seconda dei vincoli del sito. Infine, poiché i container sono generalmente progettati per ottimizzare il volume, le specifiche standardizzate possono comportare limitazioni in termini di personalizzazione, spesso necessarie per esigenze aziendali specifiche o complesse integrazioni con sistemi legacy.
- Gestione complessa del raffreddamento e della temperatura: sebbene i data center containerizzati possano utilizzare tecnologie di raffreddamento più efficienti, la gestione del calore in uno spazio chiuso di piccole dimensioni può comunque rappresentare una sfida significativa. Quando l'hardware è concentrato in un volume ridotto, il rischio di surriscaldamento è maggiore, indipendentemente dall'efficacia delle tecnologie di raffreddamento. I data center containerizzati sarebbero soggetti a ulteriori complicazioni se implementati in condizioni operative calde o estreme; in tali situazioni saranno necessari ulteriori studi sulla gestione termica.
Dimensioni e previsioni del mercato dei data center containerizzati:
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2026 |
|
Periodo di previsione |
2027-2036 |
|
CAGR |
22,3% |
|
Dimensioni del mercato nell'anno di riferimento (2026) |
19,86 miliardi di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2036 |
148,68 miliardi di dollari |
|
Ambito regionale |
|
Segmentazione dei data center containerizzati
Analisi del segmento per tipologia di contenitore
Si prevede che il segmento dei container da 40 piedi (40-Foot Container) del mercato dei data center containerizzati deterrà la quota di fatturato maggiore, pari al 45%, entro la fine del 2036. Questa crescita è trainata dalla perfetta combinazione di scalabilità, capacità e mobilità, che soddisfa le esigenze del calcolo ad alta densità. Secondo il Dipartimento dell'Energia degli Stati Uniti, nel 2023 i data center hanno rappresentato oltre il 4,4% del consumo di elettricità del Paese. Il National Institute of Standards and Technology (NIST) sottolinea che queste soluzioni consentono una rapida implementazione nell'ambito dell'edge computing e offrono una maggiore capacità di server e storage.
Analisi del segmento in base alla dimensione dell'organizzazione
Il segmento delle grandi imprese è destinato a conquistare una quota di mercato significativa in termini di fatturato. In genere, le grandi imprese hanno esigenze infrastrutturali IT complesse e di vasta portata, che richiedono soluzioni di data center scalabili, flessibili e sicure. I data center containerizzati offrono a queste imprese la possibilità di aggiungere facilmente potenza di calcolo e di spostarla in modo sicuro quando necessario, senza i tempi di attesa e gli investimenti di capitale associati ai data center tradizionali. Le unità containerizzate forniscono un modo modulare e standardizzato per garantire prestazioni prevedibili e conformità agli standard per le grandi imprese che operano da più sedi o in tutto il mondo.
Analisi del segmento industriale di utilizzo finale
Il mercato dei data center containerizzati continua ad essere dominato, in termini di fatturato, dai settori IT e delle telecomunicazioni, accomunati dalla costante esigenza di elaborazione dati rapida, bassa latenza e scalabilità immediata. A causa della crescita vertiginosa e sorprendente del traffico dati generato da dispositivi mobili, servizi cloud e applicazioni di streaming, gli operatori di telecomunicazioni e le aziende IT devono disporre di infrastrutture che offrano la flessibilità necessaria per gestire diversi carichi di lavoro. I data center containerizzati consentono alle organizzazioni di implementare capacità di calcolo modulari in prossimità dell'utente finale in modo più rapido e, in particolare, ai margini della rete, migliorando la qualità del servizio e riducendo la latenza.
La nostra analisi approfondita del mercato dei data center containerizzati comprende i seguenti segmenti:
Segmento | Sottosegmenti |
Tipo di contenitore |
|
Dimensioni dell'organizzazione |
|
Settore di utilizzo finale |
|
Tipo di proprietà |
|
Applicazione |
|

Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Mercato dei data center containerizzati: analisi regionale.
Approfondimenti sul mercato nordamericano
Si prevede che il mercato nordamericano dei data center containerizzati raggiungerà una quota di mercato del 38,1% entro la fine del 2036. Questa crescita è trainata dallo sviluppo delle economie digitali e dalla crescente domanda di servizi cloud. Le soluzioni containerizzate, grazie alla loro modularità, contribuiscono a ridurre i costi. Inoltre, iniziative governative come il programma BEAD della NTIA mirano a migliorare la connettività nelle aree rurali, alimentando ulteriormente la domanda di data center containerizzati. Normative rigorose in materia di privacy dei dati e una forte attenzione alla sicurezza informatica supportano la diffusione di soluzioni containerizzate sicure a livello locale. Infine, gli investimenti nelle energie rinnovabili e nella sostenibilità sono in linea con le esigenze di progettazione a basso consumo energetico.
Il mercato statunitense dei data center containerizzati sta crescendo a un tasso di crescita annuo composto (CAGR) impressionante. Questa crescita è trainata dall'ascesa dell'edge computing, dall'integrazione dell'intelligenza artificiale e da una forte spinta verso la sostenibilità. Inoltre, iniziative governative, come i finanziamenti del Dipartimento dell'Energia per le soluzioni di raffreddamento previsti per il 2024, stanno affrontando le sfide legate alla densità di potenza. Tendenze come la progettazione modulare per una rapida implementazione e le architetture zero-trust stanno ulteriormente stimolando gli investimenti nella sicurezza informatica. La crescente necessità di edge computing nelle smart city, nei veicoli autonomi e nelle implementazioni 5G alimenta un'adozione accelerata. Allo stesso modo, un solido sostegno finanziario per le energie rinnovabili e le iniziative di sostenibilità promuoverà i data center modulari ad alta efficienza energetica.
La crescita del Canada è sostenuta dall'avanzamento delle iniziative di trasformazione digitale in settori quali quello bancario, sanitario e dei servizi governativi. La sovranità dei dati, le normative sulla privacy e le problematiche geografiche rendono necessaria la realizzazione di data center modulari a livello regionale. Le soluzioni containerizzate offrono un mezzo economico e scalabile per estendere l'infrastruttura IT e raggiungere ambienti difficili o ostili, come la parte settentrionale del Canada. L'iniziativa canadese per l'energia verde si allinea ulteriormente con le caratteristiche di efficienza energetica dei data center containerizzati.
Approfondimenti sul mercato dell'Asia-Pacifico
Si prevede che la regione Asia-Pacifico deterrà una quota di fatturato del 22,9% durante il periodo di previsione, trainata dalla crescente digitalizzazione e dall'adozione del 5G. La presenza di importanti attori e tendenze come il raffreddamento a liquido e l'edge computing stanno ulteriormente stimolando la crescita del mercato regionale. Inoltre, i massicci investimenti governativi stanno incentivando la crescita del mercato. Le iniziative governative volte a promuovere le città intelligenti, la governance digitale e l'implementazione di una rete 5G aumenteranno la necessità di data center edge. Le normative sulla localizzazione dei dati in paesi come India e Cina richiedono alle organizzazioni di implementare infrastrutture containerizzate locali.
La domanda di data center containerizzati in India è trainata dalla rapida crescita dell'economia digitale, dalla crescente penetrazione di Internet e da iniziative governative come Digital India. Il settore delle telecomunicazioni sta implementando rapidamente i servizi 5G, che mostrano un'elevata domanda di infrastrutture di edge computing; tali infrastrutture vengono impiegate in sistemi containerizzati altamente modulari. La conformità alla localizzazione dei dati spinge le aziende a implementare data center modulari in prossimità dei propri utenti finali, in conformità con le leggi che impongono l'archiviazione dei dati sul territorio nazionale. La scalabilità e la convenienza economica delle soluzioni containerizzate si adattano alla crescente diversificazione dei mercati e dei settori che utilizzano l'IT in India.
Entro il 2036, si prevede che il mercato dei data center containerizzati nella regione Asia-Pacifico sarà dominato dalla Cina . Ciò è dovuto ai significativi investimenti in infrastrutture cloud e intelligenza artificiale. Inoltre, la tendenza all'utilizzo di data center ecocompatibili e del raffreddamento a liquido, così come le iniziative governative, contribuiranno alla crescita di questo mercato. Anche una legislazione rigorosa in materia di sovranità dei dati, conforme alle normative vigenti, favorirà probabilmente i data center modulari locali. I forti investimenti nelle fonti di energia sostenibile nella regione supporteranno ulteriormente l'adozione di soluzioni containerizzate ad alta efficienza energetica.
Approfondimenti sul mercato europeo
Un fattore chiave di crescita in Europa è rappresentato dalle rigide normative sulla protezione dei dati (ad esempio, il GDPR), che impongono alle organizzazioni di archiviare i dati all'interno del Paese. Inoltre, la sostenibilità e la crescente consapevolezza in materia di emissioni di carbonio contribuiscono alla domanda di data center modulari ad alta efficienza energetica. Anche la rapida trasformazione digitale in atto in diversi settori, come quello manifatturiero, sanitario e dei servizi finanziari, sta alimentando la domanda di infrastrutture IT scalabili e flessibili. Infine, l'espansione delle reti cellulari 5G e delle tecnologie di edge computing è considerata un ulteriore fattore di crescita per il mercato dei data center in tutta Europa.
La Francia sta raccogliendo i frutti delle iniziative governative volte a promuovere l'innovazione digitale e la sostenibilità, il che sta alimentando l'interesse per i data center modulari. Inoltre, la Francia ha adottato rigide leggi sulla privacy dei dati (come il GDPR) che impongono che i dati vengano elaborati e archiviati in data center situati in Francia. I data center containerizzati offrono un'infrastruttura flessibile e scalabile per molteplici settori. Infine, l'impegno della Francia per una bassa impronta di carbonio si allinea con i data center modulari, progettati per ridurre al minimo il consumo energetico e la produzione di rifiuti.
Il settore manifatturiero e industriale tedesco sta adottando tecnologie IoT e Industria 4.0 che richiedono potenza di calcolo distribuita ai margini della produzione. I data center containerizzati contribuiscono a supportare questa transizione, ottimizzando al contempo un'infrastruttura IT modulare ed espandibile in prossimità degli impianti di produzione. Anche le normative ambientali e gli impegni in materia di efficienza energetica favoriranno l'adozione dei data center containerizzati. Le leggi tedesche sulla protezione dei dati e i requisiti per l'archiviazione on-premise rafforzeranno gli investimenti in infrastrutture modulari e conformi.
Principali attori del mercato dei data center containerizzati:
- Hewlett Packard Enterprise (HPE)
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- Dell Technologies Inc.
- Cisco Systems Inc.
- IBM Corporation
- Schneider Electric SE
- Rittal GmbH & Co. KG
- Huawei Technologies Co., Ltd.
- Fujitsu Limited
- Vertiv Group Corp.
- Delta Electronics, Inc.
- ZTE Corporation
- AdaniConneX
- Centro dati AIMS
- Centri dati all'avanguardia
- KT Corporation
Il mercato dei data center containerizzati è in piena espansione grazie alla presenza di colossi statunitensi come HPE e Dell, che si distinguono per i loro design modulari innovativi e l'integrazione intelligente dell'intelligenza artificiale. Aziende europee come Schneider Electric stanno progredendo concentrandosi su soluzioni di raffreddamento a basso consumo energetico. Aziende asiatiche come Huawei e Fujitsu stanno sfruttando la crescente domanda di tecnologie 5G e IoT. Partnership e iniziative di sostenibilità contribuiranno ulteriormente a migliorare l'efficienza dei costi e a consolidare la posizione di queste aziende sul mercato.
Ecco un elenco dei principali attori che dominano il mercato:
Sviluppi recenti
- Nel febbraio 2023, Huawei ha annunciato il lancio della prima soluzione container a doppio motore del settore per costruire una base cloud per telecomunicazioni completamente convergente e di livello carrier, al fine di migliorare le prestazioni e l'affidabilità della rete, proiettandosi verso un futuro 5.5G.
- Nel novembre 2024, Spectro Cloud ha introdotto una nuova soluzione integrata edge-in-a-box con il server Hewlett Packard Enterprise (HPE) ProLiant DL145 Gen11 per aiutare le organizzazioni a implementare, proteggere e gestire applicazioni complesse in diverse sedi edge.
- Report ID: 5050
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto

Rapporto, 2027-2036



Copyright © 2026 Research Nester. Tutti i diritti riservati.
