Prospettive del mercato dei sistemi operativi per autoveicoli:
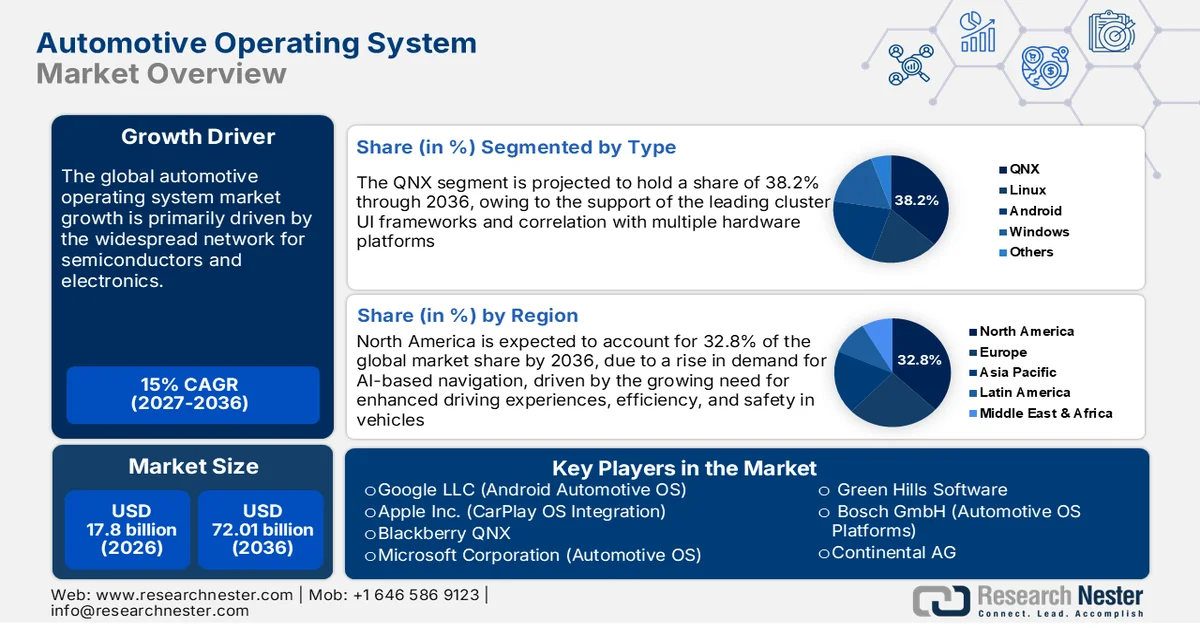
Il mercato dei sistemi operativi per autoveicoli aveva un valore di 17,8 miliardi di dollari nel 2026 e si prevede che raggiungerà i 72,01 miliardi di dollari entro la fine del 2036, registrando un CAGR di circa il 15,0% durante il periodo di previsione, ovvero dal 2027 al 2036. Nel 2027, il valore del settore dei sistemi operativi per autoveicoli è stimato a 20,47 miliardi di dollari.
La catena di approvvigionamento per il mercato dei sistemi operativi per autoveicoli è strettamente legata a una vasta rete di semiconduttori ed elettronica. Le materie prime, tra cui elementi delle terre rare, silicio e rame, provengono da diversi paesi del Sud America e dell'Asia-Pacifico. Le piattaforme AOS sono integrate con chipset ed ECU, la cui produzione si basa principalmente su metalli delle terre rare provenienti dalla Cina. Anche aziende e governi sono attivi nella produzione di materiali delle terre rare, contribuendo a mitigare le interruzioni della catena di approvvigionamento nella produzione dei sistemi operativi per autoveicoli. Come riportato dal Center for Strategic and International Studies (CSIS), una società con sede negli Stati Uniti, MP Materials ha prodotto una quantità record di 1.300 tonnellate di ossido di neodimio-praseodimio (NdPr) nel 2024. Nello stesso anno fiscale, in Cina sono state prodotte circa 300.000 tonnellate di magneti NdFeB.
I semiconduttori sono la spina dorsale dei sistemi operativi automobilistici, poiché molti sistemi operativi per auto moderni si basano su chip semiconduttori avanzati come SoC, MCU, GPU e acceleratori di intelligenza artificiale. Nel luglio 2025, il Bureau of Labor Statistics (BLS) statunitense ha rivelato un aumento del 6,1% dell'indice dei prezzi alla produzione per la fabbricazione di semiconduttori nel periodo degli ultimi 3 anni, da dicembre 2021 a dicembre 2024. L'aumento è stato attribuito alle continue interruzioni nella catena di approvvigionamento e alle persistenti tensioni geopolitiche.
Andamento dei prezzi di importazione/esportazione del settore dei semiconduttori negli Stati Uniti
Categorie di tendenze | Aumento o calo nel 2022 | Aumento o calo nel 2023 | Aumento o calo nel 2024 |
Variazione annua dell'indice dei prezzi alla produzione per la fabbricazione di semiconduttori | +3,9% | -0,1% | +2,2% |
Variazioni annuali dell'indice dei prezzi all'esportazione | +1,4% | -4,7% | -0,2% |
Variazioni annuali dell'indice dei prezzi all'importazione | +2,4% | -3,8% | 0,0% |
Fonte: BLS
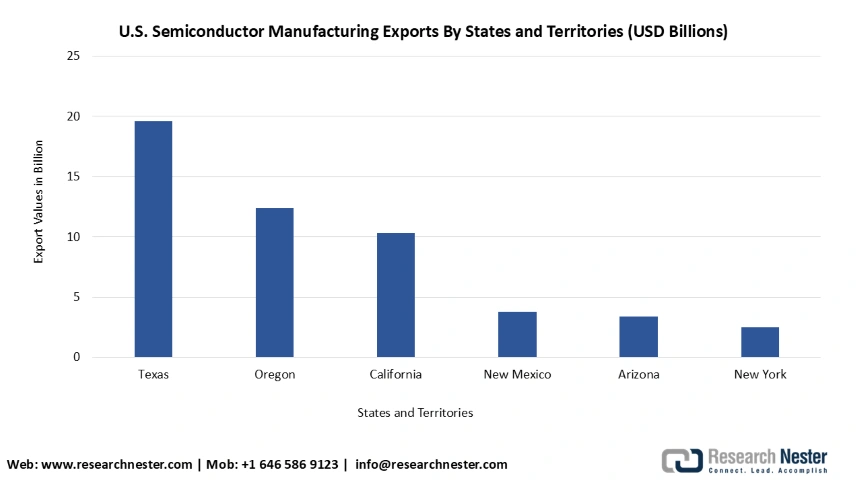
Secondo lo stesso rapporto, nel 2024 il Nord America si è affermato come leader nella catena di fornitura globale dei chip, e oltre il 70% delle esportazioni statunitensi di semiconduttori ha avuto luogo in Texas, Oregon, California, Nuovo Messico, Arizona e New York.
I sei principali stati e territori statunitensi esportatori di semiconduttori nel 2024
Fonte: BLS
Inoltre, la Commissione per il Commercio Internazionale degli Stati Uniti ha rivelato nel novembre 2024 che le importazioni di componenti automobilistici dalla Cina sono aumentate da 2 miliardi di dollari nel 2013 a 5,3 miliardi di dollari nel 2023 in Messico. A riprova del continuo investimento nella creazione di infrastrutture di mobilità all'avanguardia, il Dipartimento dei Trasporti degli Stati Uniti ha annunciato un investimento di 54 milioni di dollari per 34 progetti che si svolgeranno nell'ambito della fase finale del programma SMART Stage 1 Grants in 21 stati.
Chiave Sistemi operativi automobilistici Riepilogo delle Analisi di Mercato:
Punti salienti regionali:
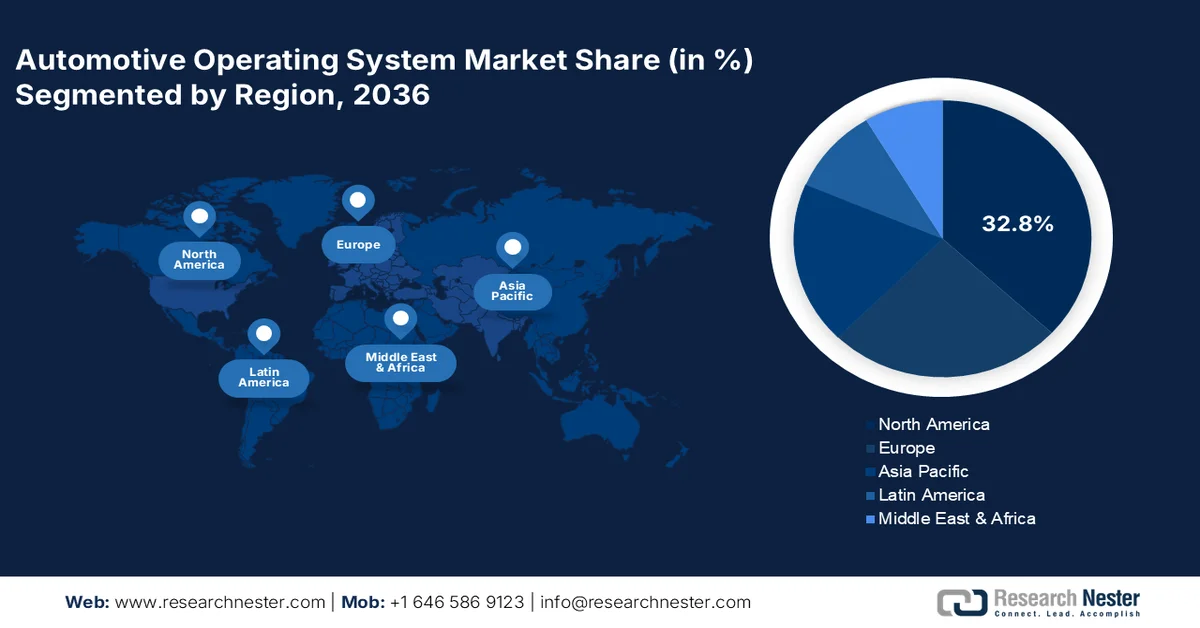
- Si prevede che il Nord America deterrà una quota del 32,8% entro il 2036, spinta dalla crescente domanda di sistemi di navigazione basati sull'intelligenza artificiale che migliorano l'esperienza di guida, l'efficienza e la sicurezza.
- Si prevede che l'Asia-Pacifico registrerà una quota di fatturato sostanziale entro il 2036, stimolata dalla crescente domanda di veicoli integrati con l'intelligenza artificiale e da ambienti ad alta larghezza di banda abilitati dal 5G.
Approfondimenti sul segmento:
- Si prevede che il segmento QNX raggiungerà una quota di mercato del 38,2% entro il 2036, grazie al supporto dei principali framework per l'interfaccia utente dei cluster e alla compatibilità con diverse piattaforme hardware nel mercato dei sistemi operativi per autoveicoli.
- Si prevede che il segmento delle autovetture registrerà una rapida crescita entro il 2036, grazie alla crescente domanda di funzionalità avanzate nei veicoli elettrici e nei sistemi ADAS.
Principali tendenze di crescita:
- Impegno nelle vendite di veicoli connessi e autonomi
- Aumento degli investimenti nella Mobilità come Servizio
Principali sfide:
- Leggi severe in materia di protezione dei dati
- Mancanza di standard globali armonizzati
Attori chiave: Apple Inc. (integrazione con CarPlay OS), Blackberry QNX, Microsoft Corporation (sistema operativo per autoveicoli), Green Hills Software, Bosch GmbH (piattaforme per sistemi operativi per autoveicoli), Continental AG, Panasonic Automotive Systems, Renesas Electronics Corporation, Hyundai AutoEver, Tata Elxsi, KPIT Technologies, Wind River Systems, NNG LLC, Middleware Malaysia.
Globale Sistemi operativi automobilistici Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2026:17,8 miliardi di dollari
- Dimensioni del mercato nel 2027:20,47 miliardi di dollari
- Dimensioni del mercato previste:72,01 miliardi di dollari entro il 2036
- Previsioni di crescita:CAGR del 15,0% (2027-2036)
Dinamiche regionali chiave:
- Regione più grande: Asia-Pacifico (quota di fatturato significativa entro il 2036)
- Regione in più rapida crescita: Nord America
- Paesi dominanti: Stati Uniti, Germania, Francia, Cina, Giappone
- Paesi emergenti: Cina, India, Giappone, Corea del Sud, Thailandia
Last updated on : 31 August, 2026
Mercato dei sistemi operativi per autoveicoli: fattori di crescita e sfide
Fattori di crescita
- Aumento delle vendite di veicoli connessi e autonomi: con la crescente dipendenza del settore automobilistico dal software, si è registrata una domanda sempre maggiore di piattaforme OS ultramoderne, in linea con l'espansione del settore stesso. Come riportato dall'Agenzia Internazionale dell'Energia nel luglio 2025, le vendite di veicoli elettrici nel primo trimestre del 2025 sono aumentate del 35% rispetto al primo trimestre dell'anno fiscale precedente. Si è assistito a un'impennata nella complessità dei moderni sistemi di assistenza alla guida, degli aggiornamenti over-the-air e dell'infotainment. Aziende di spicco hanno lanciato sistemi operativi per il settore automobilistico (Automotive OS), ampiamente adottati dagli utenti finali in diversi settori. Anche i colossi automobilistici Volkswagen e Bosch stanno investendo ingenti somme nei sistemi operativi per il settore automobilistico, in particolare per la guida autonoma di livello 4.
- Aumento degli investimenti nella Mobility-as-a-Service: la crescita del mercato dei sistemi operativi per autoveicoli (AOS) è attribuibile all'impennata dei servizi MaaS come Ola, Uber e Didi. Attraverso il Piano di sviluppo dei veicoli a nuova energia, i governi stanno supportando le aziende del settore automobilistico con sovvenzioni per l'accumulo di robotaxi e MaaS. Anche le aziende stanno intraprendendo iniziative strategiche per lo sviluppo della Mobility-as-a-Service. Ad esempio, nel maggio 2023, DiDi Autonomous Driving ha presentato la sua joint venture con GAC AION New Energy Automobile Co., Ltd. per la produzione in serie di robotaxi elettrici nell'ambito del progetto congiunto AIDI. Questi fattori influenzano un'impennata della domanda di AOS.
- Spinta normativa per l'elettrificazione dei veicoli: secondo i dati pubblicati dall'Agenzia Internazionale dell'Energia (IEA), si prevede che la penetrazione globale dei veicoli elettrici raggiungerà il 65% delle vendite di auto entro il 2030. È necessario un sistema operativo automobilistico avanzato per gestire i sistemi di batterie, la connettività e i propulsori dei veicoli elettrici. Come riportato dal Consiglio di Stato nel giugno 2023, l'esenzione dall'imposta di acquisto per i veicoli a nuova energia (NEV) concessa in Cina nel 2024 e nel 2025 ammontava a circa 4.178.500 dollari. Anche i paesi europei puntano a un sistema operativo per la gestione dell'energia in tempo reale, alimentando la crescita del mercato nel prossimo decennio.
Sfide
- Leggi severe in materia di protezione dei dati: le rigide leggi sulla protezione dei dati in vigore in diversi Paesi comportano un aumento dei costi di conformità e rallentano i tempi di implementazione del software. Il Regolamento generale sulla protezione dei dati (GDPR) nell'UE ostacola il flusso di aggiornamenti cruciali oltre confine. Analogamente, nell'agosto 2023, il governo indiano ha introdotto una nuova versione del Digital Personal Data Protection Act, 2023 (DPDP Act).
- Mancanza di standard globali armonizzati: i quadri normativi disomogenei e la presenza di standard globali frammentati per i sistemi operativi stanno frenando la crescita del mercato e causando un aumento dei costi di sviluppo. Il GDPR nell'UE, il CCPA negli Stati Uniti e il PIPL in Cina hanno mandati diversi per lo sviluppo dei sistemi operativi.
Dimensioni e previsioni del mercato dei sistemi operativi per autoveicoli:
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2026 |
|
Periodo di previsione |
2027-2036 |
|
CAGR |
15% |
|
Dimensioni del mercato nell'anno di riferimento (2026) |
17,8 miliardi di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2036 |
72,01 miliardi di dollari |
|
Ambito regionale |
|
Segmentazione del mercato dei sistemi operativi per autoveicoli:
Analisi del segmento tipo
Si prevede che il segmento QNX rappresenterà una quota di mercato del 38,2% nel settore dei sistemi operativi per autoveicoli entro la fine del 2036, grazie al supporto dei principali framework UI per cluster e alla correlazione con molteplici piattaforme hardware. L'utilizzo del sistema operativo QNX in applicazioni critiche, tra cui i controller dell'abitacolo, l'infotainment di bordo e le funzionalità ADAS, sta inoltre contribuendo alla crescita del mercato. Diverse funzionalità intuitive e di sicurezza, come la navigazione, la connettività con gli smartphone e il riconoscimento vocale, sono offerte dal sistema operativo, contribuendo alla sua popolarità sul mercato. Le aziende stanno anche avviando collaborazioni strategiche per espandere le applicazioni del sistema operativo. Nell'agosto 2025, QNX ha svelato il suo ruolo di partner chiave per l'ecosistema e l'integrazione nello sviluppo del nuovo kit di sviluppo NVIDIA DRIVE AGX Thor. Il sistema operativo è stato integrato nei veicoli per la sicurezza e per consentire l'erogazione di prestazioni AI all'avanguardia, scalabilità e funzionalità di sicurezza.
Analisi del segmento per tipologia di veicolo
Entro il 2036, si prevede che il segmento delle autovetture registrerà una rapida crescita, grazie alla crescente domanda di funzionalità avanzate nei veicoli elettrici e nei sistemi ADAS. Le case automobilistiche stanno inoltre adottando misure per rendere le autovetture più personalizzate e migliorare l'esperienza utente. Ad esempio, nel febbraio 2025, Stellantis NV ha annunciato il suo primo sistema ADS sviluppato internamente, STLA AutoDrive 1.0. La tecnologia è compatibile con STLA Brain e STLA Smart Cockpit, consentendo una velocità di guida automatizzata di 60 km/h (37 mph).
Analisi del segmento applicativo
I sistemi ADAS e di sicurezza sono destinati a detenere un'elevata quota di mercato entro la fine del 2036, grazie alla crescente attenzione alla sicurezza da parte dei potenziali utenti e alle rigide normative governative che impongono il miglioramento della sicurezza dei veicoli. Ad esempio, secondo il Regolamento ONU n. 155, i produttori automobilistici in Europa dovranno possedere un Certificato di Conformità valido per il Sistema di Gestione della Sicurezza Informatica per i veicoli prodotti dopo luglio 2024. Si prevede inoltre che i rapidi sviluppi dei sistemi ADAS da parte delle aziende, grazie all'innovazione tecnologica, influenzeranno il predominio di questo segmento nel prossimo futuro.
La nostra analisi approfondita del mercato globale dei sistemi operativi per autoveicoli comprende i seguenti segmenti:
Segmenti | Sottosegmenti |
Tipo |
|
Tipo di veicolo |
|
Applicazione |
|

Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Mercato dei sistemi operativi per autoveicoli - Analisi regionale
Approfondimenti sul mercato nordamericano
Si prevede che il mercato nordamericano registrerà una crescita robusta, arrivando a rappresentare il 32,8% del fatturato entro il 2036, grazie all'aumento della domanda di navigazione basata sull'intelligenza artificiale, trainata dalla crescente necessità di migliorare l'esperienza di guida, l'efficienza e la sicurezza dei veicoli. Le aziende tecnologiche di tutta la regione stanno investendo in ricerca e sviluppo tecnologico in questo ambito. Anche i produttori automobilistici stanno adottando costantemente misure per rafforzare le funzionalità dei sistemi operativi nei loro veicoli. Ad esempio, nel gennaio 2023, Hyundai Motor Group ha annunciato la sua collaborazione strategica con NVIDIA per potenziare lo sviluppo dell'intelligenza artificiale e guidare la mobilità del futuro. L'obiettivo del settore automobilistico era quello di migliorare l'applicazione dell'intelligenza ai prodotti chiave per la mobilità, inclusi i veicoli software-defined e la robotica.
La diffusione esponenziale dei veicoli connessi alimenta il mercato dei sistemi operativi per autoveicoli negli Stati Uniti. Come riportato dall'Alliance for Automotive Innovation nel giugno 2025, negli Stati Uniti sono stati venduti 374.841 veicoli elettrici connessi, pari al 9,6% dei veicoli leggeri venduti. Inoltre, le crescenti preoccupazioni in materia di sicurezza informatica tra gli utenti di veicoli connessi stanno alimentando la necessità di sistemi operativi per autoveicoli associati a solidi framework di sicurezza. Anche le aziende con sede negli Stati Uniti stanno adottando misure per migliorare la sicurezza dei sistemi operativi per autoveicoli. Nell'aprile 2025, Intel ha presentato al Salone dell'Auto di Shanghai 2025 il sistema su chip (SoC) di seconda generazione Intel AI-enhanced software-defined vehicle (SDV). Il SoC offre prestazioni scalabili, un'ottimizzazione dei costi e funzionalità avanzate di intelligenza artificiale per consentire alle case automobilistiche di soddisfare la crescente domanda di veicoli intelligenti e connessi.
In Canada , si prevede una notevole espansione del mercato dei sistemi operativi per autoveicoli, grazie al crescente sostegno governativo volto a rafforzare l'adozione di veicoli connessi e automatizzati, che dovrebbe alimentare la domanda di tali sistemi. Nel febbraio 2025, Transport Canada ha presentato il suo piano di modernizzazione del sistema di trasporto a livello nazionale. Il governo si impegna inoltre attivamente a creare un quadro normativo favorevole all'integrazione di veicoli connessi e automatizzati, sia nuovi che già esistenti. Le normative nazionali e internazionali in Canada spingono inoltre le case automobilistiche canadesi a investire nello sviluppo di sistemi operativi robusti.
Approfondimenti sul mercato dell'Asia-Pacifico
Si prevede che la regione Asia-Pacifico rappresenterà una quota significativa del fatturato entro il 2036, grazie alla crescente domanda di veicoli integrati con l'intelligenza artificiale. La crescita nella regione è attribuibile all'implementazione del 5G in diverse nazioni e alla presenza di una solida base di produttori di apparecchiature originali (OEM). Come riportato dalla Global System for Mobile Communications Association (GMMA) nel luglio 2023, Cina, Corea del Sud e Giappone sono all'avanguardia nell'implementazione del 5G e, con la continua diffusione delle reti in altre aree regionali, si prevede che l'Asia-Pacifico diventerà il più grande mercato 5G a livello mondiale. Ciò consentirà ai produttori automobilistici di realizzare sistemi operativi per veicoli in grado di funzionare in un ambiente caratterizzato da elevata larghezza di banda e bassa latenza. Con la rapida integrazione di IA e apprendimento automatico (ML) nei veicoli, aumenta la domanda di sistemi operativi automobilistici sofisticati.
Si prevede che la Cina deterrà la quota maggiore del mercato AOS nella regione Asia-Pacifico grazie alla rapida elettrificazione e ai consistenti sussidi governativi per l'adozione dei veicoli elettrici, ampliando così le possibilità di integrazione di sistemi operativi sofisticati nei veicoli. Come rivelato dalla Information Technology & Innovation Foundation nel luglio 2024, nello sviluppo e nel lancio di nuovi modelli di auto, le aziende produttrici di veicoli elettrici in Cina sono più rapide rispetto a quelle con sede in Europa, America e Giappone. La Cina ha inoltre avviato programmi fortemente dipendenti dall'AOS, tra cui la Strategia nazionale per lo sviluppo dell'innovazione dei veicoli intelligenti.
Si prevede che il Giappone registrerà un rapido tasso di crescita annuo composto (CAGR) durante il periodo di previsione, grazie all'aumento della spesa pubblica in attività di ricerca e sviluppo, che alimenterà le possibilità di abilitare nuove funzionalità nei sistemi operativi per autoveicoli. Come rivelato dall'Istituto di Geoeconomia nel luglio 2025, il governo ha stanziato 7,4 miliardi di dollari per la ricerca e lo sviluppo di semiconduttori di nuova generazione e di calcolo quantistico. La crescente attenzione del settore automobilistico alla sicurezza, all'affidabilità e alla qualità dei veicoli dovrebbe incrementare la domanda di sistemi operativi per autoveicoli.
Approfondimenti sul mercato europeo
Si prevede che il mercato europeo dei sistemi operativi per autoveicoli rappresenterà una quota di fatturato considerevole entro la fine del 2036, grazie a normative ambientali più severe che impongono la riduzione delle emissioni dei veicoli. Tali normative stanno spingendo la popolazione ad adottare veicoli elettrici e a guida autonoma, incrementando la domanda di sistemi operativi per autoveicoli. Ad esempio, le modifiche al Regolamento (UE) 2019/1242 sono state introdotte nell'ambito del pacchetto legislativo "Fit for 55". Il regolamento rivisto è entrato in vigore nel giugno 2024 e ha imposto la riduzione delle emissioni dei veicoli pesanti, inclusi autocarri, autobus urbani, rimorchi e pullman. Si prevede che la crescente domanda di esperienze di guida personalizzate in tutta la regione accelererà l'implementazione dei sistemi operativi per autoveicoli nei veicoli.
Si prevede che la Germania registrerà un CAGR significativo durante il periodo di previsione, grazie agli incentivi governativi, tra cui il finanziamento di progetti pilota e agevolazioni fiscali per la produzione e la promozione di veicoli a guida autonoma. Come riportato dal World Economic Forum nell'aprile 2025, il governo ha incentivato severi programmi per i veicoli a guida autonoma, con un finanziamento di 342,2 milioni di dollari distribuito su 70 progetti. Le aziende tedesche si stanno concentrando sull'innovazione nelle modalità di utilizzo dei sistemi operativi per autoveicoli. Nel marzo 2023, BMW ha presentato un importante traguardo nello sviluppo del sistema iDrive. Il sistema operativo è stato integrato con una nuova schermata iniziale, consentendo agli utenti di utilizzare il display curvo in modo più semplice e intuitivo.
Il mercato dei sistemi operativi per autoveicoli in Francia è destinato a crescere a un elevato tasso di crescita annuo composto (CAGR) tra il 2027 e il 2036, grazie alla crescente popolarità dei sistemi ADAS (Advanced Driver-Assistance Systems). Si prevede che ciò aumenterà la necessità di dati sui veicoli appropriati, in tempo reale e standardizzati, alimentando la domanda di sistemi operativi per autoveicoli. Anche il coinvolgimento di aziende francesi nella produzione di veicoli software-defined accelera l'adozione di tali sistemi. Ad esempio, nell'aprile 2024, la joint venture tra il Gruppo Renault e il Gruppo Volvo ha ottenuto l'approvazione normativa per la creazione di una nuova società, Flexis SAS. L'azienda è impegnata nella produzione della prossima generazione di furgoni completamente elettrici, sviluppati secondo una piattaforma Software Defined Vehicle (SDV) e i relativi servizi dedicati.
Principali attori del mercato dei sistemi operativi per autoveicoli:
- Google LLC (Android Automotive OS)
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- Apple Inc. (Integrazione di CarPlay nel sistema operativo)
- Blackberry QNX
- Microsoft Corporation (sistemi operativi per autoveicoli)
- Green Hills Software
- Bosch GmbH (Piattaforme OS per il settore automobilistico)
- Continental AG
- Sistemi automobilistici Panasonic
- Renesas Electronics Corporation
- Hyundai AutoEver
- Tata Elxsi
- Tecnologie KPIT
- Sistemi di parchi eolici
- NNG LLC
- Middleware Malesia
Il panorama competitivo del mercato si sta evolvendo rapidamente, con attori chiave consolidati, colossi del settore automobilistico e nuovi entranti che investono nell'elettrificazione. I principali attori del mercato si concentrano sullo sviluppo di nuove tecnologie e prodotti che soddisfino le rigorose normative e le esigenze dei consumatori. Questi attori chiave stanno adottando diverse strategie, come fusioni e acquisizioni, joint venture, partnership e lanci di nuovi prodotti, per ampliare la propria gamma di prodotti e rafforzare la propria posizione di mercato.
Ecco alcuni dei principali attori attivi nel mercato dei sistemi operativi per autoveicoli:
Sviluppi recenti
- Nel maggio 2025, Volvo Cars ha annunciato la sua partnership con Google per offrire le più recenti innovazioni del sistema operativo Android ai consumatori che possiedono modelli Volvo con Google integrato, incluso Google Gemini. Questo ha portato all'integrazione della più recente tecnologia di intelligenza artificiale conversazionale nelle auto BMW.
- Nel maggio 2025, Tata Elxsi ha stretto una collaborazione con Mercedes-Benz con l'obiettivo di potenziare la ricerca e lo sviluppo in India nell'ingegneria del software per veicoli e accelerare lo sviluppo di veicoli definiti dal software (SDV). Questa collaborazione mira a sfruttare l'esperienza di Tata Elxsi nel software automobilistico per far progredire le tecnologie SDV.
- Nel marzo 2025, BMW Cina ha collaborato con Huawei per l'integrazione del proprio ecosistema digitale con HarmonyOS. L'azienda ha preso l'iniziativa di offrire ai consumatori la BMW Digital Key, l'app My BMW e HUAWEI HiCar.
- Report ID: 4717
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto


Rapporto, 2027-2036



Copyright © 2026 Research Nester. Tutti i diritti riservati.
