Prospettive del mercato del vetro per autoveicoli:
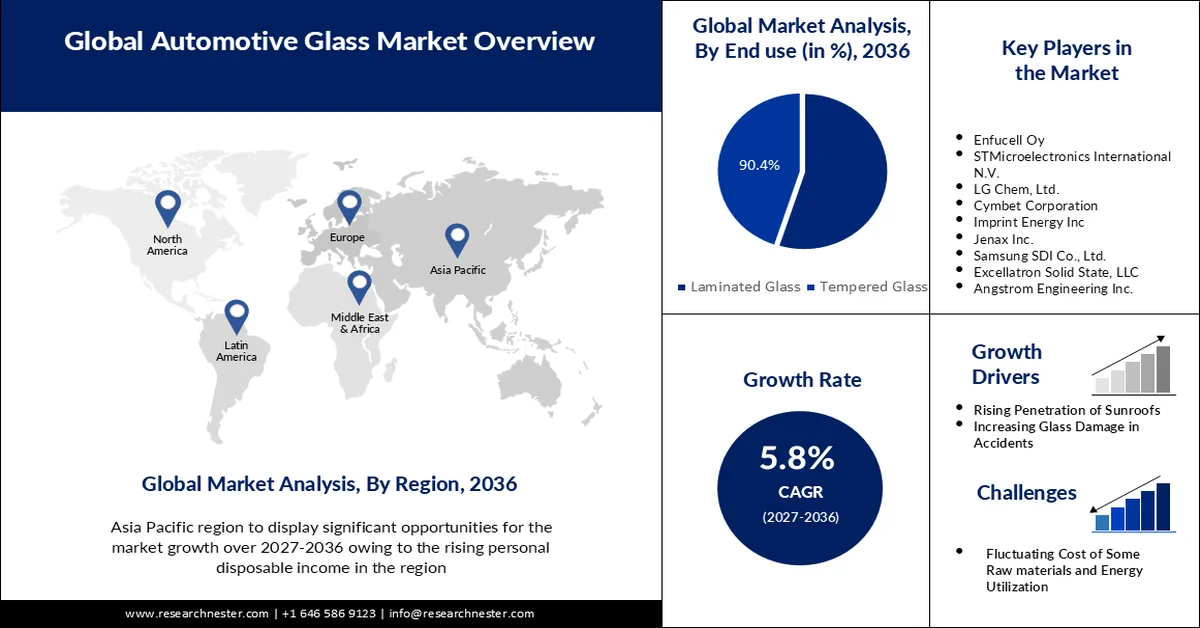
Il mercato del vetro per autoveicoli ha raggiunto un valore di oltre 36,1 miliardi di dollari nel 2026 e si prevede che raggiungerà i 63,44 miliardi di dollari entro la fine del 2036, con un tasso di crescita annuo composto (CAGR) di circa il 5,8% durante il periodo di previsione, ovvero dal 2027 al 2036. Nel 2027, il valore del settore del vetro per autoveicoli è stimato a 38,19 miliardi di dollari.
Il mercato del vetro per autoveicoli sta entrando in una nuova fase di crescita, influenzata positivamente dall'aumento della produzione e delle vendite globali di autovetture e veicoli commerciali, che crea una domanda costante sia di componenti originali che di ricambio. Secondo un articolo pubblicato dall'Agenzia Internazionale dell'Energia (IEA) nel novembre 2025, l'industria automobilistica globale sta attraversando una trasformazione strutturale, in cui i veicoli elettrici e ibridi stanno trainando una crescita vertiginosa, rappresentando circa il 30% delle vendite totali nel 2024. Inoltre, la Cina è diventata il più grande produttore ed esportatore di automobili, rappresentando quasi il 40% della capacità produttiva globale, mentre Europa e Nord America detengono ciascuna il 15%. I nuovi entranti, in particolare i produttori cinesi di veicoli elettrici e Tesla, hanno conquistato il 45% delle vendite globali di auto elettriche, supportati da politiche governative, capacità produttiva e prezzi competitivi, stimolando così le catene di approvvigionamento a monte di materiali e componenti.
Inoltre, il mercato del vetro per autoveicoli è stimolato dalla crescente diffusione dei veicoli elettrici e dalla domanda sempre maggiore di tettucci apribili di alta gamma. Nel frattempo, i sussidi governativi sono stati una costante nell'industria automobilistica globale, con i nuovi produttori di veicoli elettrici che generalmente ricevono un supporto maggiore rispetto alle case automobilistiche tradizionali. In questo contesto, l'Organizzazione per la cooperazione e lo sviluppo economico (OCSE) ha rivelato nel febbraio 2025 che le case automobilistiche cinesi, comprese sia le aziende statali che quelle private di veicoli elettrici, ricevono sussidi più elevati rispetto a quelle dei paesi OCSE. Ciò è attribuito all'ampia scala della produzione interna e all'espansione internazionale. Inoltre, la crescente quota di vendite di veicoli elettrici in Cina indica un'intensificazione della concorrenza con le case automobilistiche consolidate dell'OCSE, evidenziando le implicazioni commerciali e politiche dei sussidi nel settore globale dei veicoli elettrici. Di conseguenza, ciò accelera la domanda di parabrezza specializzati, vetro stratificato e integrazione di componenti nelle linee di assemblaggio globali.
Chiave Vetro per autoveicoli Riepilogo delle Analisi di Mercato:
Punti salienti regionali:
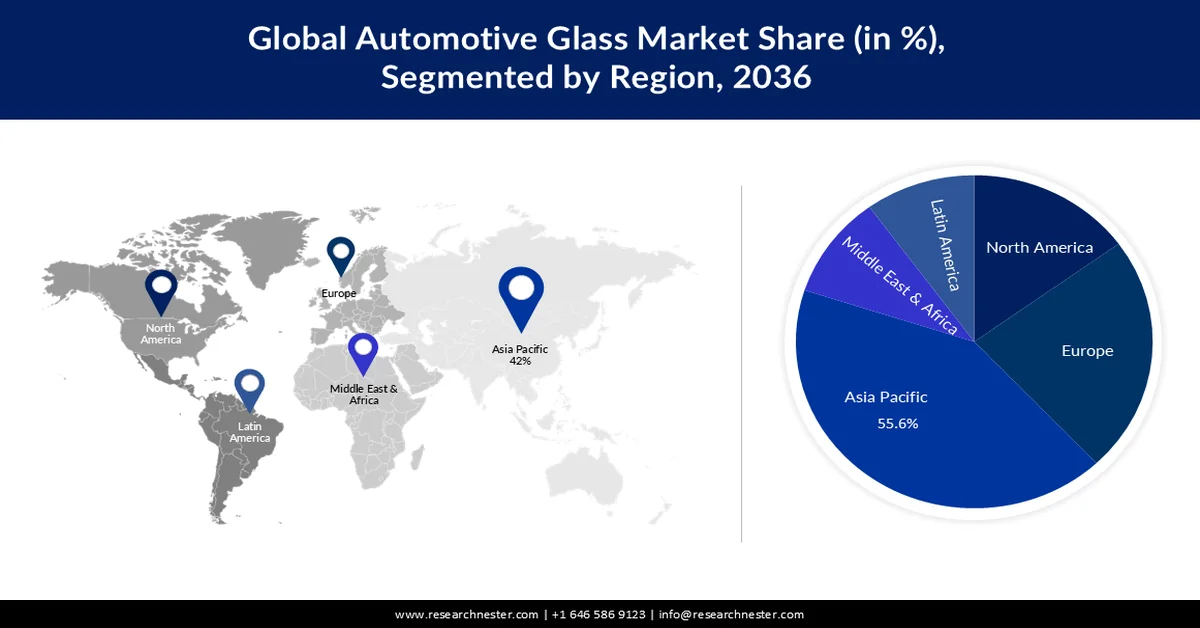
- Si prevede che la regione Asia-Pacifico dominerà il mercato del vetro per autoveicoli con una quota del 55,6% entro il 2036, grazie alla rapida espansione del settore automobilistico e alla crescente domanda di veicoli in diversi segmenti.
- Si prevede che il mercato nordamericano registrerà una crescita significativa tra il 2027 e il 2036, attribuibile alla crescente adozione di materiali in vetro leggeri ed ecocompatibili per una maggiore efficienza nei consumi di carburante.
Approfondimenti sul segmento:
- Si stima che il segmento dei produttori di apparecchiature originali (OEM) nel mercato del vetro per autoveicoli deterrà una quota del 90,4% entro il 2036, grazie alla forte collaborazione tra i fornitori OEM e le case automobilistiche per offrire soluzioni di vetro personalizzate.
- Il segmento del vetro stratificato è destinato a una notevole espansione tra il 2027 e il 2036, alimentata da normative di sicurezza rigorose e da crescenti investimenti nell'ampliamento della capacità produttiva.
Principali tendenze di crescita:
- Tecnologia avanzata e vetri intelligenti
- Norme e regolamenti di sicurezza
Principali sfide:
- Interruzioni della catena di approvvigionamento
- Pressioni ambientali e di sostenibilità
Attori chiave:AGC Inc., Saint-Gobain, Nippon Sheet Glass Company, Fuyao Glass Industry Group, Guardian Industries, Corning Incorporated, Xinyi Glass Holdings Limited, Central Glass Co., Ltd., ?i?ecam Group, Vitro S.A.B. de C.V., Magna International Inc., Gentex Corporation, Webasto SE, PGW Auto Glass, Apollo Funds, Canatu.
Globale Vetro per autoveicoli Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2026:36,1 miliardi di dollari
- Dimensioni del mercato nel 2027:38,19 miliardi di dollari
- Dimensioni del mercato previste:63,44 miliardi di dollari entro il 2036
- Previsioni di crescita:CAGR del 5,8% (2027-2036)
Dinamiche regionali chiave:
- Regione più grande: Asia Pacifico (quota del 55,6% entro il 2036)
- Regione in più rapida crescita: Nord America
- Paesi dominanti: Stati Uniti, Cina, Giappone, Germania, Corea del Sud
- Paesi emergenti: India, Vietnam, Brasile, Messico, Indonesia
Last updated on : 31 August, 2026
Mercato del vetro per autoveicoli: fattori di crescita e sfide
Fattori di crescita
- Tecnologia avanzata e vetro intelligente: le innovazioni nei sistemi avanzati di assistenza alla guida e nei display head-up richiedono vetri ad alta trasparenza ottica per supportare sensori e display. Questo fattore alimenta la continua crescita del mercato del vetro per autoveicoli, poiché le tecnologie del vetro intelligente, come l'elettrocromico e il PDLC, regolano la trasparenza e migliorano comfort e sicurezza. Nell'aprile 2025, Gauzy Ltd. ha annunciato che le sue tecnologie duali per il vetro intelligente, che combinano SPD e PDLC, sono state implementate nel 75% delle vetrate della concept car Mercedes-Benz Vision V. Questa configurazione consente transizioni dinamiche tra stati trasparenti, oscurati e privati, supportando comfort, privacy e applicazioni di proiezione digitale. Inoltre, questo tipo di tecnologia affronta il problema dell'abbagliamento, riduce la temperatura dell'abitacolo e mantiene la nitidezza ottica per i passeggeri.
- Norme e regolamenti di sicurezza: l'implementazione di normative più rigorose, come l'obbligo di parabrezza laminati e vetri temperati, incoraggia l'utilizzo di vetri ad alte prestazioni per proteggere i passeggeri e soddisfare i requisiti di progettazione. Il Ministero del Commercio e dell'Industria del Governo indiano ha emanato l'Ordinanza di modifica sui vetri di sicurezza nel marzo 2023, ai sensi della Legge sugli standard del Bureau of Indian Standards. In tale contesto, l'ordinanza modifica il precedente regolamento sui vetri di sicurezza e impone l'obbligo di conformità agli standard di sicurezza per i vetri di sicurezza utilizzati nel settore automobilistico in India. Questa specifica ordinanza prevede esenzioni per i produttori che importano vetri di sicurezza per la produzione di un massimo di 10.000 veicoli all'anno e per l'importazione di un massimo di 5.000 unità di vetro di sicurezza all'anno per riparazioni o assistenza post-vendita. Pertanto, tali normative stimolano la crescita del mercato dei vetri per autoveicoli, garantendo che i vetri per autoveicoli soddisfino gli standard di sicurezza per proteggere i passeggeri.
- Forte crescita della domanda dei consumatori: il mercato dei vetri per autoveicoli sta registrando una domanda crescente di caratteristiche quali tetti panoramici, protezione dai raggi UV e IR e riduzione del rumore, che sta spingendo l'adozione di vetri di alta qualità in diversi segmenti di veicoli. Nel novembre 2025, un articolo pubblicato da Windshield Advisor ha riportato che i moderni vetri stratificati per autoveicoli sono una miscela accuratamente preparata di due strati di vetro uniti da un intercalare in PVB che offre sicurezza e comfort. Inoltre, bloccano quasi il 99% delle dannose radiazioni UV, riducono il rumore nell'abitacolo grazie all'isolamento acustico e mantengono l'integrità strutturale, supportando così la resistenza del tetto e il corretto dispiegamento degli airbag in caso di incidente. Pertanto, la presenza di queste caratteristiche migliora la protezione e il comfort degli occupanti, alimentando la domanda di vetri di alta qualità nei veicoli e favorendo la crescita complessiva del mercato dei vetri per autoveicoli.
Sfide
- Interruzioni della catena di approvvigionamento: le interruzioni nella rete logistica delle materie prime hanno un impatto diretto sulla crescita del mercato del vetro per autoveicoli. Il settore si basa in larga misura su una catena di approvvigionamento per materie prime, componenti e logistica. Qualsiasi interruzione causata da problemi geopolitici o di trasporto può provocare ritardi nella produzione e, di conseguenza, un aumento dei costi. Il modello di produzione just-in-time utilizzato da molte case automobilistiche lascia poco margine di errore, esercitando ulteriore pressione sui fornitori di vetro affinché rispettino scadenze stringenti. D'altro canto, la carenza di materiali o componenti critici può bloccare completamente le linee di produzione. In questo contesto, la creazione di catene di approvvigionamento resilienti richiede diversificazione, gestione delle scorte e partnership strategiche, elementi che aggiungono complessità e costi, con un impatto negativo sull'esposizione del mercato.
- Pressioni ambientali e di sostenibilità: la crescente attenzione al degrado ambientale incentiva gli investimenti in pratiche sostenibili. La produzione del vetro richiede un elevato consumo energetico e contribuisce alle emissioni di carbonio, rappresentando quindi un obiettivo primario per gli sforzi di decarbonizzazione. Questo fattore spinge le aziende a ridurre le proprie emissioni di carbonio e a migliorare i tassi di riciclo. La transizione verso tecnologie più ecocompatibili richiede ingenti investimenti e modifiche ai processi, il che rappresenta una sfida per le piccole imprese del mercato del vetro per autoveicoli. Il riciclo del vetro per autoveicoli è complesso, influenzato da processi di laminazione e rivestimento che complicano il recupero del materiale, costituendo un ostacolo importante per gli operatori del settore.
Dimensioni e previsioni del mercato del vetro per autoveicoli:
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2026 |
|
Periodo di previsione |
2027-2036 |
|
CAGR |
5,8% |
|
Dimensioni del mercato nell'anno di riferimento (2026) |
36,1 miliardi di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2036 |
63,44 miliardi di dollari |
|
Ambito regionale |
|
Segmentazione del mercato del vetro per autoveicoli:
Analisi del segmento di utilizzo finale
Si prevede che i produttori di apparecchiature originali (OEM) conquisteranno una quota di mercato dominante del 90,4% nel settore del vetro per autoveicoli entro la fine del periodo di previsione. Questo segmento comprende la produzione e la fornitura di vetro direttamente ai produttori di veicoli per l'installazione in fabbrica. Allo stesso tempo, i fornitori OEM collaborano strettamente con le case automobilistiche con l'obiettivo principale di fornire soluzioni di vetro personalizzate progettate per specifici modelli di veicoli. Nel gennaio 2025, FORVIA HELLA e Fuyao Group hanno vinto congiuntamente il premio "Automotive Industry Sustaining Power Award 2025" per il loro vetro intelligente commutabile. Inoltre, questa innovazione consente di regolare la trasparenza di tettucci apribili e finestrini, combinando l'esperienza di Fuyao nel settore del vetro con le tecnologie di controllo elettronico di HELLA. Pertanto, gli sforzi congiunti riflettono un'innovazione interdisciplinare, consentendo agli operatori di acquisire un vantaggio competitivo nel mercato in continua evoluzione del vetro per autoveicoli.
Analisi del segmento per tipologia di vetro
Si prevede che il segmento del vetro stratificato crescerà considerevolmente nel mercato del vetro per autoveicoli durante il periodo di valutazione. La crescita di questo segmento è in gran parte attribuibile alle rigorose normative di sicurezza che richiedono parabrezza stratificati e alla crescente enfasi sull'espansione della capacità produttiva per soddisfare la crescente domanda degli utenti finali. Nel marzo 2025, Thaco Industries ha annunciato l'avvio di un impianto per la produzione di vetro per autoveicoli di alta qualità in Vietnam, con una capacità annua fino a 450.000 unità, che produce parabrezza, lunotti e vetri per portiere di autovetture utilizzando tecnologie automatizzate avanzate provenienti da Italia, Germania e Giappone. L'impianto è dotato di linee automatizzate di taglio, molatura, foratura e tempra, inclusa la produzione di vetro stratificato con camere a vuoto, garantendo elevata precisione, durata e conformità agli standard di sicurezza vietnamiti ed europei, il che rappresenta un enorme potenziale di crescita per il segmento.
Analisi del segmento per tipologia di veicolo
Si prevede che il segmento delle autovetture rappresenterà una quota significativa del mercato del vetro per autoveicoli nei prossimi anni. Questo segmento comprende prodotti in vetro specificamente progettati per veicoli destinati al trasporto personale, tra cui parabrezza, finestrini laterali e lunotti per berline, hatchback e SUV. A titolo di esempio, le statistiche ufficiali pubblicate da Invest India hanno rilevato che il settore automobilistico indiano ha registrato un fatturato di 240 miliardi di dollari nell'anno fiscale 2024-2025, con esportazioni superiori a 5,3 milioni di unità, di cui 770.000 autovetture. Inoltre, è stato anche affermato che aziende leader come Skoda Auto Volkswagen India esportano circa il 30% della loro produzione, mentre Maruti Suzuki esporta quasi 280.000 unità all'anno, il che riflette la crescente presenza globale del segmento. Pertanto, le autovetture svolgono un ruolo fondamentale sia nella crescita delle esportazioni che nel consumo interno, consolidando la loro posizione nell'industria automobilistica globale.
La nostra analisi approfondita del mercato del vetro per autoveicoli comprende i seguenti segmenti:
Segmento | Sottosegmenti |
Utente finale |
|
Tipo di vetro |
|
Tipo di veicolo |
|
Tecnologia |
|
Applicazione |
|

Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Mercato del vetro per autoveicoli - Analisi regionale
Analisi di mercato della regione Asia-Pacifico
Si prevede che il mercato del vetro per autoveicoli nella regione Asia-Pacifico deterrà la quota maggiore, pari al 55,6%, entro la fine del periodo di previsione. Il predominio della regione è alimentato dalla forte crescita del settore automobilistico e dall'elevata domanda di veicoli in diversi segmenti. Fattori come la rapida urbanizzazione, l'aumento del reddito disponibile e la crescita demografica stanno contribuendo all'incremento delle vendite di automobili. Secondo un articolo pubblicato dall'International Trade Administration nel novembre 2025, il Giappone si è affermato come il quarto produttore automobilistico al mondo, con oltre 4,4 milioni di nuove autovetture vendute nel 2024. I marchi nazionali hanno consolidato la propria quota di mercato, con Toyota, Honda, Nissan e altri che detengono il 95% del mercato del vetro per autoveicoli, mentre le importazioni rappresentano il 5%. D'altro canto, anche i veicoli ibridi sono molto popolari, con un'adozione che ha superato i due milioni di unità nel 2024 e che ora rappresenta il 54,8% delle nuove vendite di autovetture, alimentando così una forte domanda di vetro per autoveicoli.
Ripartizione delle vendite di veicoli nuovi in Giappone 2021-2024: autovetture, camion, autobus, veicoli kei, ibridi ed elettrici
Tipo di veicolo | 2021 | 2022 | 2023 | 2024 |
Vendite totali di veicoli nuovi | 4.448.340 | 4.201.320 | 4.779.086 | 4.421.494 |
Carrozze passeggeri | 3.675.698 | 3.448.297 | 3.992.727 | 3.725.200 |
Camion | 765.762 | 747.543 | 777.949 | 686.197 |
Autobus | 6.880 | 5.480 | 8.410 | 10.097 |
Vendita di auto Kei | 1.652.522 | 1.638.136 | 1.744.919 | 1.557.868 |
Vendite di veicoli ibridi (HV) | 1.441.487 | 1.467.683 | 1.868.625 | 2.040.181 |
Vendite di veicoli elettrici (EV) | 21.693 | 58.813 | 88.535 | 59.736 |
Fonte: ITA
Con conducenti e passeggeri sempre più alla ricerca di sicurezza e comfort, e grazie all'integrazione di tecnologie ottiche e meccaniche avanzate, il mercato cinese dei vetri per autoveicoli sta guadagnando popolarità nella regione. Il vetro intelligente, elemento cruciale della tecnologia automobilistica avanzata, sta progressivamente migliorando l'esperienza di guida. Nel luglio 2024, l'Information Technology & Innovation Foundation (ITIF) ha riportato che la Cina è diventata leader mondiale nel settore dei veicoli elettrici e delle batterie, producendo quasi il 62% dei veicoli elettrici e il 77% delle batterie per veicoli elettrici a livello globale entro il 2022, con un aumento delle esportazioni dell'851% tra il 2020 e il 2023. Parallelamente, anche l'attività brevettuale ha registrato un'impennata, con una quota di mercato cinese nella propulsione elettrica in crescita significativa nell'arco di dieci anni. Inoltre, i veicoli elettrici prodotti in Cina presentano innovazioni come schermi multipli, microfoni per karaoke e occhiali per la realtà aumentata da 350 dollari offerti da Nio per i passeggeri, a dimostrazione sia dell'ambizione tecnologica che della creatività orientata al consumatore.
In India, il mercato dei vetri per autoveicoli è sostenuto dalla crescente produzione di veicoli e da una tendenza verso caratteristiche premium come i tetti panoramici e i vetri acustici. Il settore si sta orientando verso standard di sicurezza avanzati, con un forte ricorso a parabrezza laminati e vetri laterali temperati. Secondo i dati governativi, il programma di incentivi legati alla produzione per automobili e componenti auto ha un budget totale di 3,1 miliardi di dollari per cinque anni, ovvero dal 2022-23 al 2026-27, per incentivare la produzione di oltre 50 prodotti tecnologici automobilistici avanzati. Questo programma punta fortemente alla localizzazione della produzione, alla creazione di catene di approvvigionamento nazionali e globali e si concentra sulla diffusione di veicoli a zero emissioni. Gli incentivi vengono erogati annualmente dal 2023-24 al 2027-28, coinvolgendo oltre 200 produttori di automobili e componenti. Ciò sta sostenendo la crescita del mercato nel Paese.
Approfondimenti sul mercato nordamericano
Il mercato nordamericano del vetro per autoveicoli è destinato a una crescita significativa, alimentata principalmente dalla domanda di materiali leggeri per migliorare l'efficienza dei consumi di carburante. Ciò crea una forte domanda di soluzioni in vetro ecocompatibili. Inoltre, la spinta verso design aerodinamici per i veicoli ha incoraggiato l'uso delle nanotecnologie per sviluppare prodotti in vetro autopulenti, antiriflesso e ad alta trasparenza. A maggio 2025, i dati dell'Agenzia per la Protezione Ambientale degli Stati Uniti (EPA) mostravano che le linee guida sugli effluenti della produzione del vetro regolavano gli scarichi di acque reflue sia dei produttori diretti che indiretti di vetro, tra cui vetro per autoveicoli, vetro piano, fibra di vetro e contenitori. Si evidenziavano i limiti imposti per inquinanti come ammoniaca, BOD, COD, fluoruro, piombo, olio, fenolo, fosforo, pH e TSS, con alcuni flussi di rifiuti che richiedevano uno scarico zero. Inoltre, queste normative vengono applicate tramite permessi NPDES per gli scarichi diretti e pretrattamento o altri meccanismi di controllo per gli scarichi indiretti, incoraggiando così l'uso di processi produttivi sostenibili.
L'integrazione tecnologica avanzata e l'elevata concentrazione di caratteristiche premium nei veicoli stanno rimodellando le dinamiche di crescita del mercato del vetro per autoveicoli negli Stati Uniti. Il Paese beneficia di un segmento aftermarket resiliente, trainato da un'ampia flotta di veicoli esistenti e da reti di assistenza specializzate. Nell'agosto 2025, la Commissione per il Commercio Internazionale degli Stati Uniti ha riferito che gli investimenti totali nella produzione automobilistica statunitense hanno raggiunto un valore significativo di 87,8 miliardi di dollari nel 2023, in gran parte trainati dall'elettrificazione, con investimenti nella produzione di componenti più strettamente legati alle regole di origine. Inoltre, le quote di mercato del Paese nelle vendite di veicoli e nel consumo di componenti sono rimaste relativamente stabili, mentre la produzione di veicoli leggeri e componenti è aumentata, riflettendo una maggiore competitività e indicando una redditizia opportunità di crescita per l'industria del vetro per autoveicoli.
Il mercato canadese del vetro per autoveicoli è sostenuto dalla crescente integrazione di tecnologie specializzate, tra cui il vetro riscaldato, per far fronte al clima rigido del Paese. Inoltre, le collaborazioni reciprocamente vantaggiose tra i produttori di vetro e i costruttori di apparecchiature originali garantiscono una fornitura costante di vetro specializzato sia per i veicoli nazionali che per quelli importati. Sulla base dei dati governativi pubblicati nel febbraio 2026, il Canada ha avviato consultazioni per rafforzare il proprio quadro di compensazione per i dazi doganali nel settore automobilistico, con l'obiettivo comune di attrarre maggiori investimenti e tutelare i posti di lavoro nazionali in un settore globale in rapida evoluzione. L'iniziativa rientra in una nuova strategia automobilistica incentrata sulla produzione di veicoli "made in Canada" e sul posizionamento del Paese come leader nella produzione di veicoli elettrici. L'articolo sottolinea che, con oltre 500.000 lavoratori impiegati nel settore e il 90% dei veicoli esportati negli Stati Uniti, il quadro di compensazione mira a contrastare i dazi statunitensi e a garantire la competitività a lungo termine dei produttori canadesi.
Approfondimenti sul mercato europeo
Il mercato europeo dei vetri per autoveicoli offre enormi opportunità grazie alla forte attenzione rivolta ai prodotti ecocompatibili e all'integrazione di tecnologie avanzate. I produttori della regione utilizzano vetri ultrasottili e leggeri, nonché vetri a controllo solare, per aumentare l'autonomia delle batterie e ridurre il carico sui sistemi di climatizzazione. Nel luglio 2025, Cary Group ha annunciato l'acquisizione di Newcar da parte della sua controllata ExpressGlass, al fine di espandere la propria presenza in Portogallo nel settore della riparazione e sostituzione dei vetri per autoveicoli. L'acquisizione ha aggiunto 32 officine alla rete di ExpressGlass, portando il numero totale di sedi a 120. Questa operazione riflette il continuo consolidamento del frammentato mercato europeo della riparazione e sostituzione dei vetri per autoveicoli, rafforzando la copertura dei servizi a livello regionale e la scala operativa. Inoltre, i crescenti investimenti nei servizi post-vendita per i vetri per autoveicoli supportano le esigenze di manutenzione e calibrazione dei veicoli moderni.
La rapida transizione verso le tecnologie del vetro intelligente, tra cui l'integrazione dell'head-up display e la trasparenza commutabile per i tetti panoramici, sta dando impulso al mercato del vetro per autoveicoli in Germania . Una forte attenzione all'ingegneria automobilistica e all'innovazione guidata dagli OEM sta accelerando l'utilizzo di vetri multifunzionali con antenne integrate, strati riscaldanti e funzionalità di visualizzazione. Nell'ottobre 2024, un articolo pubblicato dall'International Council on Clean Transportation ha rivelato che il parco auto tedesco si trova ad affrontare un'importante sfida di decarbonizzazione, con l'obiettivo di raggiungere zero emissioni entro il 2036. Le politiche attuali ridurranno le emissioni, ma rimane un divario di 34 Mt di CO2e per il 2030, che richiede ulteriori misure. L'articolo osserva che un programma di rottamazione rivolto alle auto diesel e a benzina più vecchie potrebbe colmare circa un terzo di questo divario, offrendo riduzioni economicamente vantaggiose e rappresentando una redditizia opportunità di crescita per il vetro sostenibile per autoveicoli.
Nel Regno Unito, il mercato dei vetri per autoveicoli è in crescita, sostenuto dall'evoluzione del mercato post-vendita e dell'ecosistema di assistenza, dove la domanda è sempre più influenzata dalle esigenze di riparazione, sostituzione e ricalibrazione, piuttosto che dalla sola produzione di nuovi veicoli. Nel febbraio 2026, il governo del paese ha annunciato l'avvio di una consultazione che propone di rendere obbligatoria l'installazione di un massimo di 18 tecnologie avanzate per la sicurezza dei veicoli, incluse nel sistema di omologazione britannico per i veicoli prodotti in serie. Oltre a queste misure, che mirano a migliorare la sicurezza stradale, ridurre gli incidenti e allineare gli standard di sicurezza britannici, la proposta riguarda sia sistemi attivi, come la frenata di emergenza, il mantenimento della corsia e l'assistenza intelligente alla velocità, sia misure passive, come strutture rinforzate e protezione dei pedoni. Pertanto, tale iniziativa riflette l'attenzione del paese all'integrazione di tecnologie di sicurezza avanzate nei veicoli, stimolando la domanda di componenti automobilistici compatibili, tra cui parabrezza ad alte prestazioni e vetri predisposti per sensori.
Principali attori del mercato del vetro per autoveicoli:
- AGC Inc. (Giappone)
- Saint-Gobain (Francia)
- Nippon Sheet Glass Company (Giappone)
- Gruppo industriale del vetro Fuyao (Cina)
- Guardian Industries (USA)
- Corning Incorporated (USA)
- Xinyi Glass Holdings Limited (Cina)
- Central Glass Co., Ltd. (Giappone)
- Gruppo Łiłecam (Turchia)
- Vitro SAB de CV (Messico)
- Magna International Inc. (Canada)
- Gentex Corporation (USA)
- Webasto SE (Germania)
- PGW Auto Glass (USA)
- Apollo Funds (USA)
- Canatu (Finlandia)
- Schott AG (Germania)
- Esperti in vetri per autoveicoli (Paesi Bassi)
- Wallglass (Belgio)
- Asahi India Glass Limited (India)
- Tata AutoComp Systems Limited (India)
- Gruppo Samvardhana Motherson (India)
- Taiwan Glass Industry Corporation (Taiwan)
- Shanghai Yaohua Pilkington Glass Group (Cina)
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- AGC Inc. è leader mondiale nel settore del vetro per autoveicoli, nota soprattutto per le sue solide relazioni con i produttori di apparecchiature originali (OEM) e per le sue tecnologie di vetratura all'avanguardia. Inoltre, l'azienda è fortemente focalizzata sull'innovazione nel campo del vetro intelligente, dell'integrazione con i display head-up e del vetro a controllo solare, posizionandosi all'avanguardia delle soluzioni di mobilità di nuova generazione.
- Saint-Gobain, attraverso la sua divisione vetri per autoveicoli, è riconosciuta come leader in questo settore. L'azienda sta sviluppando con impegno tecnologie innovative per vetri leggeri, vetri acustici e vetri intelligenti, rendendoli adatti ai segmenti premium e dei veicoli elettrici.
- Nippon Sheet Glass Company è un importante fornitore globale con un ampio portafoglio di prodotti in vetro che spazia dal settore automobilistico a quello architettonico e ai vetri speciali. NSG si concentra in particolare sul miglioramento dei vetri per autoveicoli e dei parabrezza compatibili con i sistemi ADAS, con l'obiettivo di accrescere la competitività e la redditività.
- Fuyao Glass Industry Group è uno dei maggiori produttori mondiali di vetri per autoveicoli. L'azienda ha consolidato la propria posizione di leadership grazie all'efficienza dei costi, alla produzione su larga scala e alle strette collaborazioni con le case automobilistiche globali.
- Guardian Industries è una consociata di Koch Industries e svolge un ruolo significativo nei settori del vetro per autoveicoli e dei vetri speciali. L'attenzione principale dell'azienda verso prodotti ad alta efficienza energetica e una produzione sostenibile è in linea con le esigenze in continua evoluzione del settore automobilistico, in particolare per quanto riguarda i veicoli elettrici e i mercati attenti all'ambiente.
Di seguito è riportato l'elenco di alcuni dei principali operatori attivi nel mercato globale del vetro per autoveicoli:
Il mercato del vetro per autoveicoli è dominato da aziende di spicco come AGC Inc., Saint-Gobain e Nippon Sheet Glass Company, che beneficiano di una solida attività di ricerca e sviluppo e di consolidate relazioni con i principali produttori OEM a livello globale. Le aziende leader si concentrano su iniziative strategiche quali fusioni, partnership ed espansione della capacità produttiva per rafforzare la propria presenza regionale. Inoltre, le collaborazioni con i produttori di veicoli elettrici e le aziende tecnologiche stanno favorendo l'innovazione nel settore del vetro solare e dei parabrezza con sensori integrati, intensificando la concorrenza tra gli operatori consolidati e i nuovi entranti. Ad esempio, nel febbraio 2026, Automotive Glass Experts ha annunciato Wallglass, produttore di vetro per autoveicoli, come nuovo fornitore partner. Questa partnership rafforza l'ecosistema di fornitori di AGE in Europa, garantendo affidabilità e qualità costante dei prodotti per i membri.
Panorama aziendale del mercato del vetro per autoveicoli:
Sviluppi recenti
- Nel marzo 2026, Apollo Funds ha annunciato l'acquisizione di Nippon Sheet Glass Company, Limited, con un investimento di private equity totale di 3,7 miliardi di dollari per supportare la crescita a lungo termine nei segmenti del vetro per autoveicoli, architettura e solare.
- Nel marzo 2026, Canatu ha firmato un accordo di sviluppo congiunto biennale con un fornitore di tecnologie per il settore automobilistico per sviluppare un concetto di riscaldatore a film di nanotubi di carbonio da integrare nel vetro per autoveicoli. La collaborazione è focalizzata sul miglioramento della compatibilità dei materiali all'interno del vetro stratificato, consentendo un'integrazione più efficiente in termini di costi.
- Report ID: 4500
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto

Rapporto, 2027-2036



Copyright © 2026 Research Nester. Tutti i diritti riservati.
