Prospettive del mercato dell'antimonio:
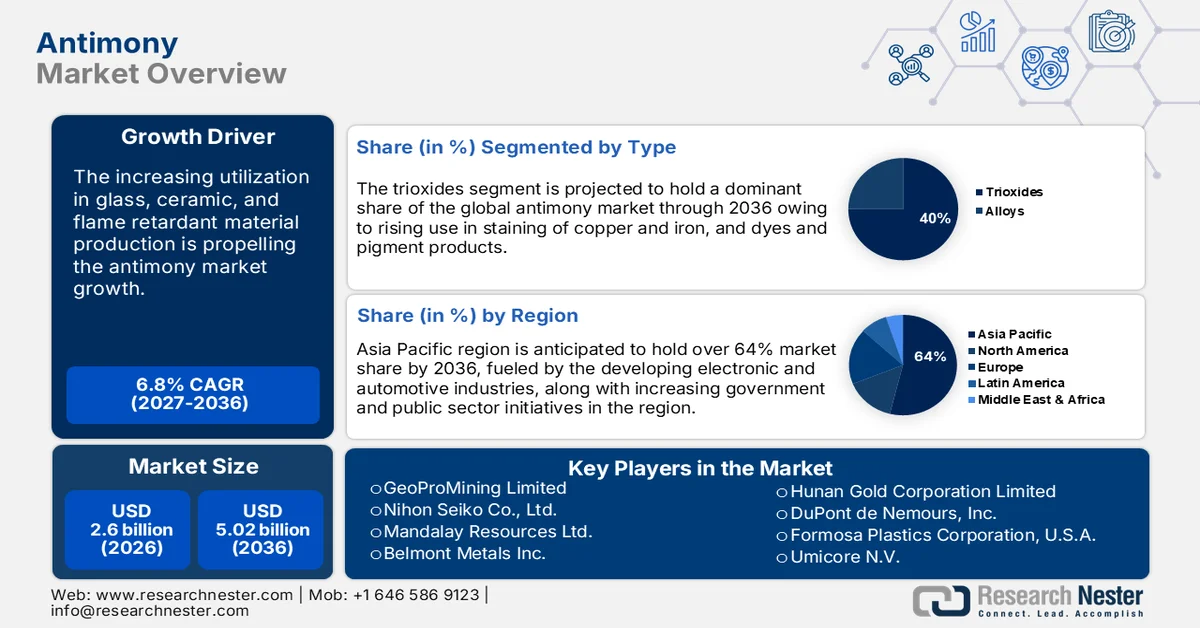
Il mercato dell'antimonio aveva un valore di 2,6 miliardi di dollari nel 2026 e si prevede che supererà i 5,02 miliardi di dollari entro la fine del 2036, con un tasso di crescita annuo composto (CAGR) superiore al 6,8% durante il periodo di previsione, ovvero dal 2027 al 2036. Nel 2027, il valore del settore dell'antimonio è stimato a 2,78 miliardi di dollari.
Il mercato globale dell'antimonio trova ampia applicazione in diversi settori, tra cui pigmenti e vernici, prodotti chimici, ceramiche, vetro, elettronica, semiconduttori, ottica di precisione e produzione di batterie. Principalmente, l'antimonio (Sb) viene utilizzato come indurente del piombo (Pb) nelle batterie, per aumentare la durezza dei proiettili (l'Sb viene legato al Pb; solitamente <2% in peso di Sb) e nelle saldature e altre leghe. Il triossido di antimonio, un composto fondamentale dell'antimonio, è ampiamente utilizzato nelle formulazioni ignifughe, nonché nella produzione di giocattoli per bambini, abbigliamento e rivestimenti per sedili di automobili e aerei. Inoltre, in termini di disponibilità di antimonio nella catena di approvvigionamento, le forme commercialmente valide includono lingotti, granuli, pallini, pezzi rotti, panetti fusi, polvere e monocristalli. Si stima che la presenza di questo metalloide nella crosta terrestre sia compresa tra 0,2 e 0,5 parti per milione. Poiché l'antimonio è un calcofilo, viene tipicamente estratto insieme allo zolfo e a metalli pesanti, come piombo, argento e rame. Nonostante l'antimonio sia presente in oltre cento forme diverse , la stibnite ( Sb₂S₃ ) viene estratta prevalentemente dal minerale di antimonio.
Secondo il Montana Bureau of Mines and Geology (MBMG), i prezzi dell'antimonio metallico nel 2024 si sono attestati in media a 5,60 USD/lb, mentre nel 2023 hanno raggiunto i 12.346 USD/t. I prezzi più recenti sono di 11,38 USD/lb, a seguito delle restrizioni all'esportazione imposte dalla Cina. Nell'agosto 2024, la Cina ha imposto restrizioni a livello globale sulle spedizioni di antimonio (inclusi ossido di antimonio, antimonio metallico, minerale di antimonio, fusione oro-antimonio e tecnologie di separazione) per motivi di sicurezza nazionale. La Cina è il principale fornitore, rappresentando il 48% della produzione mondiale e il 63% delle importazioni di antimonio negli Stati Uniti. Per questo motivo, il prezzo dell'antimonio nel 2024 ha raggiunto il suo picco massimo di circa 33.000 USD per tonnellata, come pubblicato dal Congresso degli Stati Uniti (il Joint Research Center ha dichiarato che i costi hanno raggiunto i 38.000 USD per tonnellata nel dicembre 2024). A causa delle continue interruzioni nell'approvvigionamento di materiali, gli Stati Uniti stanno cercando di svincolarsi dalla dipendenza dalla Cina e di garantire catene di approvvigionamento di antimonio da fonti non cinesi.
Chiave Antimonio Riepilogo delle Analisi di Mercato:
Punti salienti regionali:
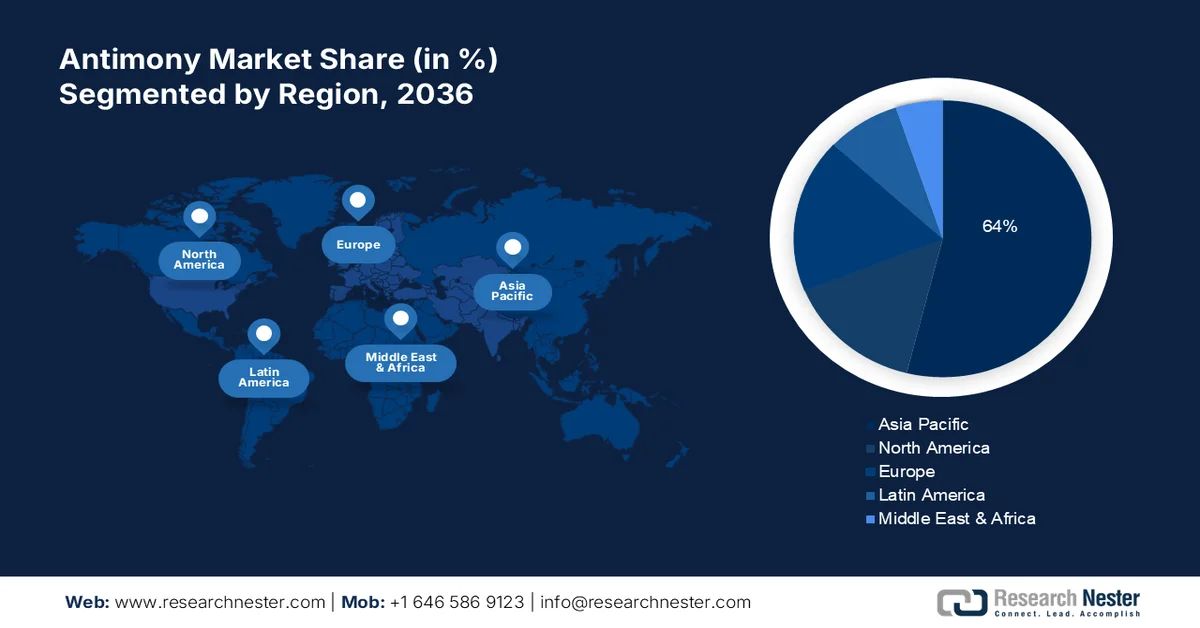
- Si prevede che la regione Asia-Pacifico deterrà oltre il 64% della quota di fatturato del mercato dell'antimonio entro il 2036, grazie alla forte produzione e alla trasformazione in Cina, Giappone e India, e ulteriormente rafforzate dalle ingenti riserve minerarie regionali e dalla crescita della produzione nei settori dei pigmenti, dell'automotive e dell'industria.
- Si prevede che il Nord America deterrà una quota di fatturato significativa entro il 2036, trainata dalla domanda statunitense di attrezzature per la difesa, munizioni e applicazioni del piombo antimonio, supportata dal riciclo e da catene di approvvigionamento dipendenti dalle importazioni.
Approfondimenti sul segmento:
- Si prevede che il segmento del triossido rappresenterà il 40% del fatturato del mercato dell'antimonio entro il 2036, grazie al suo ruolo dominante come sinergizzante ritardante di fiamma e al rafforzamento delle normative di sicurezza sempre più stringenti nei settori dell'edilizia, dell'automotive, dell'elettrotecnica e dei beni di consumo.
- Si prevede che il segmento dei ritardanti di fiamma conquisterà una quota di fatturato significativa nel periodo di previsione, grazie al suo ampio utilizzo nella produzione di ritardanti di fiamma bromurati e alla crescente adozione in applicazioni di sicurezza industriali e di consumo.
Principali tendenze di crescita:
- La crescente domanda militare statunitense ha portato a sforzi per disaccoppiare la dipendenza dalle materie prime dall'estero
- L'elevata produzione di piombo per soddisfare le esigenze degli utenti finali indica a sua volta una forte spinta economica
Principali sfide:
- L'elevata biodeposizione di antimonio desta preoccupazioni ambientali
Attori chiave:Albemarle Corporation, BASF SE, Dow, Eastman Chemical Company, Huntsman Corporation, LANXESS AG, ICL Group Ltd., Clariant AG, Italmatch Chemicals S.p.A., Nabaltec AG, J.M. Huber Corporation, FRX Innovations, DuPont, DSM, THOR Group, Alexium International, Jiangsu Jacques Technology Co., Ltd., Rin Kagaku Kogyo Co., Ltd., Sanwa Chemical Co., Ltd., TOR Minerals International Inc.
Globale Antimonio Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2026:2,6 miliardi di dollari
- Dimensioni del mercato nel 2027:2,78 miliardi di dollari
- Dimensioni del mercato previste:5,02 miliardi di dollari entro il 2036
- Previsioni di crescita:CAGR del 6,8% (2027-2036)
Dinamiche regionali chiave:
- Regione più grande: Asia Pacifico (quota superiore al 64% entro il 2036)
- Regione in più rapida crescita: Nord America
- Paesi dominanti: Cina, Giappone, India, Stati Uniti, Russia
- Paesi emergenti: Kirghizistan, Turchia, Tagikistan, Belgio, Francia
Last updated on : 31 August, 2026
Mercato dell'antimonio: fattori di crescita e sfide
Fattori di crescita
- La crescente domanda militare statunitense ha portato a sforzi per svincolare la produzione di antimonio dalla dipendenza da materie prime estere: le vendite di equipaggiamento militare statunitense sono aumentate a un ritmo senza precedenti del 16% nel 2023, nel contesto del conflitto tra Russia e Ucraina, raggiungendo i 238 miliardi di dollari. Nonostante l'antimonio sia cruciale per la produzione di equipaggiamento per la difesa, gli Stati Uniti ne accumulano scorte pari a soli 1.100 tonnellate, a fronte di un consumo di 23.000 tonnellate nel 2023, secondo il rapporto del Center for Strategic & International Studies del 2024. Gli Stati Uniti non estraggono antimonio dalla chiusura della miniera Sunshine in Idaho nel 2001. Gli Stati Uniti soddisfano il 18% del loro fabbisogno attraverso il riciclo di batterie al piombo-acido e importano il resto da Cina (63%), Belgio (8%), India (6%) e Bolivia (4%).
Perpetua Resources ha annunciato l'intenzione di riavviare le operazioni della miniera d'oro di Stibnite per riprendere la produzione nazionale di trisolfuro di antimonio, specificamente per applicazioni nel settore delle munizioni e dei missili. Il progetto ha ricevuto un finanziamento di 24,8 milioni di dollari nel dicembre 2022 dal Dipartimento della Difesa degli Stati Uniti nell'ambito del Defense Production Act Investments Program e un prestito di 1 miliardo di dollari dalla Export-Import Bank statunitense. Dopo gli annunci della Cina sulle restrizioni alle esportazioni, il prezzo delle azioni di Perpetua è balzato del 19%, superando il massimo degli ultimi tre anni. Dopo la Cina (40.000 tonnellate), il Tagikistan (21.000 tonnellate), la Turchia (6.000 tonnellate) e il Myanmar (4.600 tonnellate) sono stati i principali produttori di antimonio nel 2023. Il Tagikistan, secondo produttore mondiale di antimonio, nel febbraio 2024 ha avviato un dialogo con il Dipartimento di Stato statunitense in merito ai minerali critici del gruppo C5+1, riunendo i cinque paesi dell'Asia centrale per discutere gli obiettivi comuni di costruzione di una solida collaborazione per il commercio di minerali critici. Il governo tagiko ha aderito all'iniziativa e l'investitore statunitense Comsup Commodities ha finanziato con oltre 300 milioni di dollari la realizzazione di impianti di lavorazione dell'antimonio in Tagikistan. Si stima che ciò incrementerà l'esportazione di antimonio dal Tagikistan e contribuirà alla crescita del mercato statunitense dell'antimonio. - L'elevata produzione di piombo per soddisfare i requisiti degli utenti finali indica a sua volta una forte spinta economica: il piombo ha registrato una domanda crescente da parte del settore della produzione di batterie, con la capacità produttiva di celle espansa del 30% nel 2024, raggiungendo una capacità annua di 1 TWh, mentre la domanda di batterie per veicoli elettrici negli Stati Uniti ha registrato un CAGR del 20% nel 2024, secondo l'IEA. Negli Stati Uniti, il piombo è stato prodotto internamente da cinque miniere di piombo del Missouri, come sottoprodotto in due miniere di zinco dell'Alaska e da due miniere d'argento dell'Idaho. Il valore del piombo estraibile è stato di 670 milioni di dollari nel 2024, rispetto ai 660 milioni di dollari del 2023. Inoltre, il settore contribuisce direttamente al PIL e all'occupazione degli Stati Uniti. Nel 2021, il mercato statunitense delle batterie al piombo ha creato 37.490 posti di lavoro diretti, un reddito da lavoro di 3 miliardi di dollari, un PIL di 4 miliardi di dollari e un risultato totale di 14,5 miliardi di dollari. 37.400 posti di lavoro nella filiera dei fornitori, reddito da lavoro pari a 2,8 miliardi di dollari, contributo al PIL di 4,8 miliardi di dollari e produzione di 10,1 miliardi di dollari; 45.720 posti di lavoro indotti, reddito da lavoro pari a 2,7 miliardi di dollari, contributo al PIL di 4,7 miliardi di dollari, produzione di 8,4 miliardi di dollari.
Sfide
- L'elevata biodeposizione di antimonio desta preoccupazioni ambientali: Cina, Bolivia e Russia detengono l'80% della produzione totale. Nell'area vicino al più grande sito di estrazione di antimonio al mondo, nella provincia di Hunan, in Cina, le concentrazioni di antimonio nei terreni minerari variano da 101 a 5.045 mg kg⁻¹ e da 17 a 288 μg L⁻¹ nell'acqua, come riportato in un articolo di ScienceDirect del gennaio 2022. Analogamente, nelle regioni di estrazione di antimonio abbandonate nella provincia spagnola dell'Estremadura, la concentrazione è compresa tra 225 e 2.449 mg kg⁻¹ . Inoltre, negli Stati Uniti, circa 1.900 tonnellate vengono rilasciate da circa 9.000 poligoni di tiro pubblici e 3.000 poligoni di tiro militari. Un'elevata concentrazione di antimonio nel suolo o nei sedimenti può essere potenzialmente tossica per gli ecosistemi e avere effetti negativi sulla salute umana attraverso l'accumulo di questa sostanza chimica nelle catene alimentari. L'antimonio e i suoi derivati interagiscono con i gruppi sulfidrilici presenti nell'organismo umano, causando ipossia cellulare e squilibrio ionico a livello cellulare. I danni metabolici al sistema nervoso umano e le problematiche ambientali rappresentano i principali ostacoli alla commercializzazione.
Dimensioni e previsioni del mercato dell'antimonio:
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2026 |
|
Periodo di previsione |
2027-2036 |
|
CAGR |
6,8% |
|
Dimensioni del mercato nell'anno di riferimento (2026) |
2,6 miliardi di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2036 |
5,02 miliardi di dollari |
|
Ambito regionale |
|
Segmentazione del mercato dell'antimonio:
Analisi del segmento tipo
Si prevede che il segmento dei triossidi rappresenterà il 40% del fatturato entro la fine del 2036. Il triossido di antimonio (Sb₂O₃) detiene la quota maggiore in tutte le applicazioni a valle dell'antimonio, dove il suo utilizzo principale è come sinergizzante ritardante di fiamma. Inoltre, la crescita del segmento è alimentata dall'espansione delle normative di sicurezza nei settori dell'edilizia, dell'automotive, dell'elettronica e dei beni di consumo. Dal punto di vista dell'offerta, la produzione del segmento è fortemente concentrata in Cina, che domina la capacità di estrazione e raffinazione dell'antimonio. Le recenti misure restrittive e di licenza per l'esportazione adottate dalla Cina hanno contribuito ad aumentare i costi di approvvigionamento in Europa, Nord America e Giappone. La domanda del segmento è rimasta elevata nonostante le recenti fluttuazioni dei costi. Nei prossimi anni, si prevede che il segmento di mercato rimarrà strutturalmente importante, sostenuto dalla crescita delle applicazioni ritardanti di fiamma, della produzione di elettronica e dello sviluppo delle infrastrutture, pur dovendo affrontare continue sfide legate alla sicurezza dell'approvvigionamento, alla conformità ambientale e alla stabilità dei prezzi.
Analisi del segmento di utilizzo finale
Si prevede che il segmento dei ritardanti di fiamma conquisterà una quota di fatturato significativa durante il periodo di previsione. Entro il 2030, si prevede che le dimensioni del mercato dei ritardanti di fiamma raggiungeranno i 16,6 miliardi di dollari, secondo il rapporto del Programma delle Nazioni Unite per l'ambiente (UNEP). Negli Stati Uniti, i ritardanti di fiamma hanno rappresentato il 39% di tutti gli utilizzi di antimonio nel 2024. Inoltre, le principali applicazioni globali del bromo includono la produzione di ritardanti di fiamma bromurati, solitamente derivati da ossidi di antimonio (BFR), e fluidi di perforazione a base di salamoia trasparente. Il consumo apparente di bromo negli Stati Uniti nel 2024 è stato superiore rispetto all'anno precedente. L'elevata quota di mercato del segmento ha trainato la produzione complessiva di ritardanti di fiamma e delle relative apparecchiature.
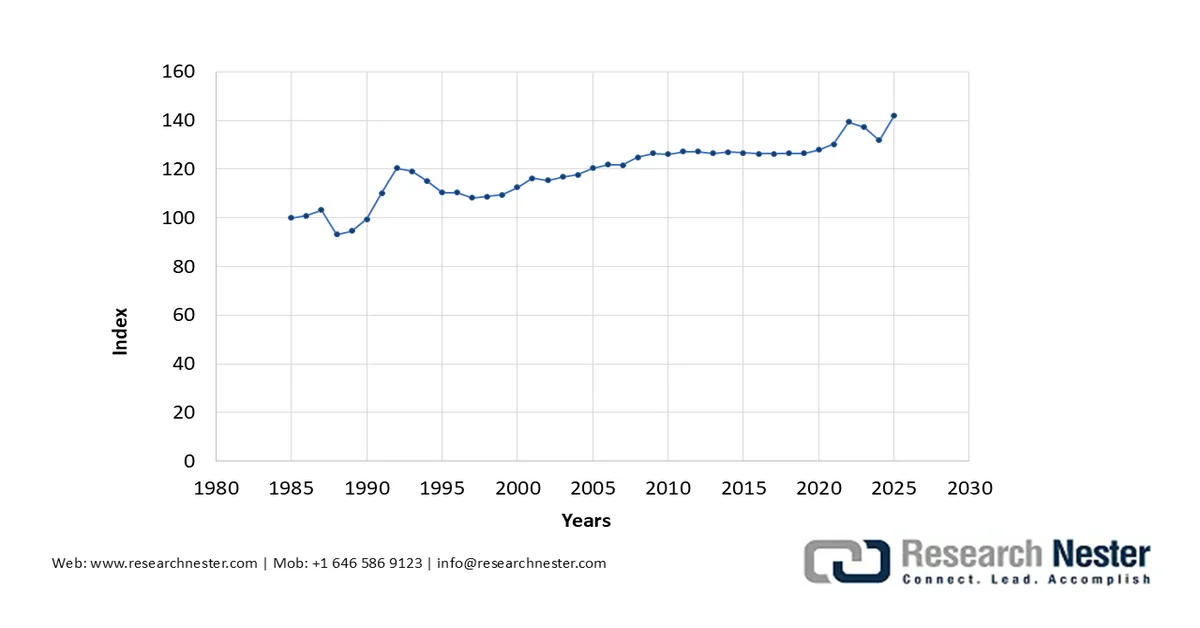
Indice dei prezzi alla produzione per categoria merceologica: Macchinari e attrezzature: Apparecchiature ottiche di puntamento, tracciamento e controllo del tiro (1985-2025)
Fonte: FRED
La nostra analisi approfondita del mercato globale dell'antimonio comprende i seguenti segmenti:
Segmento | Sottosegmento |
Tipo |
|
Prodotto |
|
Metodo di produzione |
|
Uso finale |
|

Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Mercato dell'antimonio - Analisi regionale
Analisi di mercato della regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico conquisterà la quota di fatturato maggiore, superiore al 64%, durante il periodo di valutazione. Ciò è attribuibile all'elevata produzione e fornitura di prodotti come componenti automobilistici e pigmenti provenienti da Cina, Giappone e India. Il Giappone occupa una posizione cruciale nel commercio globale di pigmenti, rappresentando 244 milioni di dollari nel 2023 nel commercio in uscita di pigmenti e biossido di titanio. L'antimonio viene tipicamente estratto sotto forma di un minerale solfuro chiamato stibnite ( Sb₂S₃ ), mentre alcuni si trovano in forma metallica nell'area Asia - Pacifico (tra cui complessi minerali solfosali - cilindrite, boulangerite, jamesonite, tetra e pirargirite). Nel 2023, la Cina aveva le riserve più elevate, pari a 640 kt, seguita da Russia (350 kt) e Kirghizistan (260 kt).
Nel 2023, l'India si è classificata all'ottavo posto (su 73) tra i maggiori esportatori, con un volume di esportazioni pari a 20,1 milioni di dollari. Nello stesso anno, le esportazioni erano destinate principalmente a Stati Uniti (16,3 milioni di dollari), Brasile (844.000 dollari), Paesi Bassi (577.000 dollari), Spagna (317.000 dollari) e Canada (305.000 dollari). Secondo l'OEC, l'India ha esportato un totale di 20,1 milioni di dollari, principalmente verso Stati Uniti (16,3 milioni di dollari), Brasile (844.000 dollari) e Paesi Bassi (577.000 dollari). Inoltre, nel 2023, il commercio estero indiano di minerali e concentrati di antimonio ha raggiunto i 23.100 dollari. I paesi di origine con la crescita più rapida per le importazioni in India nel periodo 2022-2023 sono stati il Tagikistan (13,1 milioni di dollari), la Cina (8,79 milioni di dollari) e l'Italia (181.000 dollari). L'India si è inoltre classificata all'undicesimo posto tra i 58 paesi esportatori di ossidi di antimonio, con un valore di 5,21 milioni di dollari. Le esportazioni erano principalmente destinate a Oman (961.000 dollari), Arabia Saudita (844.000 dollari), Emirati Arabi Uniti (756.000 dollari), Thailandia (591.000 dollari) e Bangladesh (480.000 dollari). Il ruolo cruciale del paese nel panorama commerciale globale ha posto il mercato indiano dell'antimonio su un piano di rilievo mondiale.
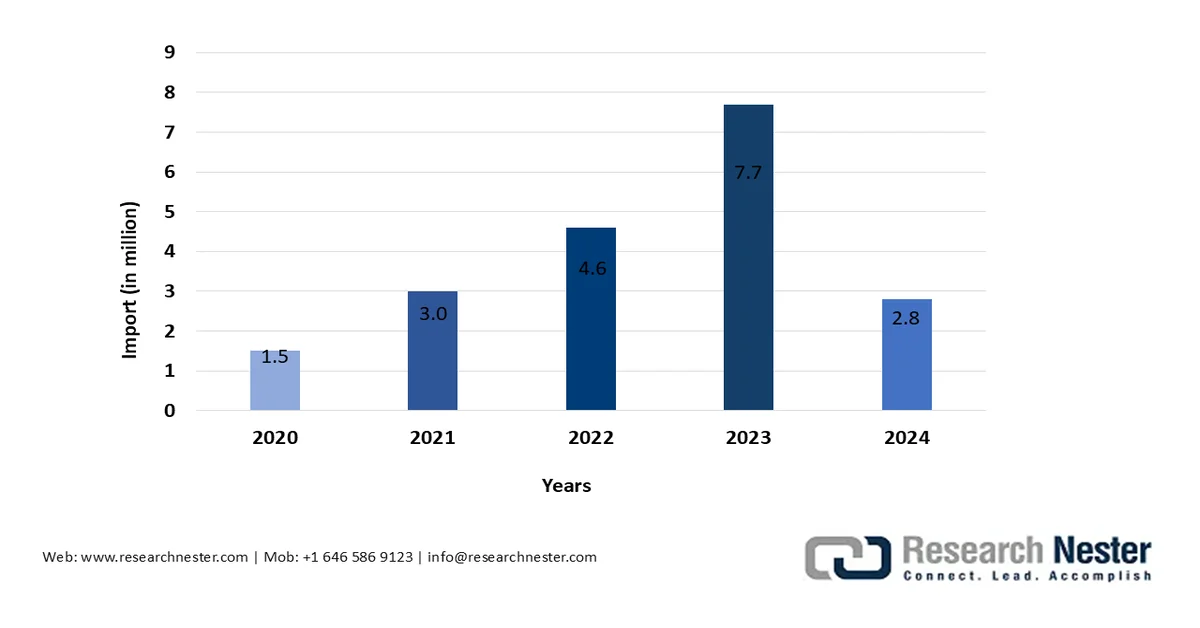
Importazioni indiane di antimonio e relativi manufatti, inclusi rifiuti e rottami, dall'Oman (2020-2024)
Fonte: Trading Economics
Il mercato cinese dell'antimonio è trainato dal predominio del Paese nella catena di approvvigionamento globale. La Cina ha investito decenni nella costruzione di una solida infrastruttura per l'estrazione, la raffinazione e la lavorazione dell'antimonio. Nel 2024, la Cina ha introdotto misure di licenza per l'esportazione di minerale di antimonio, prodotti raffinati e tecnologie correlate, per poi inasprire le restrizioni alle esportazioni. Questa politica strategica ha ridotto drasticamente le spedizioni all'estero e creato volatilità dei prezzi a livello globale. I mercati finali in più rapida crescita per le esportazioni cinesi di ossido di antimonio sono stati gli Stati Uniti (21,9 milioni di dollari), il Messico (13 milioni di dollari) e il Vietnam (9,49 milioni di dollari).
Importazioni globali di antimonio dalla Cina, 2020-2023
Minerali e concentrati | 23% |
Ossido | 76% |
Metallo grezzo e polvere | 24% |
Metalli e ossidi totali | 63% |
Fonte: CSIS
Approfondimenti sul mercato nordamericano
Si prevede che il mercato nordamericano dell'antimonio rappresenterà una quota significativa del fatturato grazie all'elevata domanda nel settore della produzione di attrezzature per la difesa negli Stati Uniti. Nel 2024 non è stato estratto antimonio commercializzabile negli Stati Uniti e il metallo e l'ossido di antimonio primario sono stati prodotti da un unico operatore nel Montana utilizzando materie prime importate. Inoltre, l'antimonio secondario proveniva dal piombo antimoniale recuperato dalle batterie al piombo-acido. L'antimonio secondario prodotto nel 2024 aveva un valore di 73 milioni di dollari e il riciclo ha coperto il 15% del consumo interno, mentre la differenza è stata soddisfatta tramite importazioni. I dati dell'USGS mostrano che, nel 2024, l'antimonio è stato utilizzato prevalentemente in prodotti metallici, come il piombo antimoniale e le munizioni, per il 40%; ritardanti di fiamma per il 39%; e ceramiche, vetro e gomma (prodotti non metallici) per il 21%.
Negli Stati Uniti , l'antimonio trova la sua principale applicazione in munizioni, ritardanti di fiamma, vetro, ceramica e prodotti in gomma, che in genere utilizzano ossidi di antimonio, trisolfuro di antimonio o antimonio metallico. Inoltre, l'impiego del triossido di antimonio come agente chiarificante nella produzione di vetro fotovoltaico è aumentato notevolmente negli ultimi anni e l'ampio utilizzo dell'idruro di antimonio per il drogaggio del silicio nell'industria dei semiconduttori tramite il processo di deposizione chimica da fase vapore (CVD) sottolinea l'importanza del mercato statunitense. Tuttavia, al contrario, gli Stati Uniti hanno una produzione interna di antimonio (Sb) scarsa o nulla (con sole 60.000 tonnellate di riserve, concentrate principalmente in Idaho, Alaska, Nevada e Montana). In Idaho è in fase di sviluppo una miniera d'oro e antimonio finanziata dal governo, con 18.477.000 tonnellate di minerale con una concentrazione di Sb dello 0,48%. Inoltre, la raffineria di antimonio nel Montana occidentale trasforma minerale estero in prodotti a base di antimonio. Nel Montana, i giacimenti di antimonio sono limitati all'area intorno a Thompson Falls, nella contea di Sanders. Dopo la cessazione delle attività minerarie nel 1980, le operazioni di fusione sono proseguite e i depositi della zona sono tutti in forma di solfuri polimetallici.
Il mercato canadese dell'antimonio è ancora in una fase iniziale in termini di capacità produttiva interna e utilizzo. Storicamente, il principale produttore canadese è stata la miniera di Beaver Brook, con attività di esplorazione da parte di società come Antimony Resources Corp., New Age Metals e Madison Metals, che puntano a importanti giacimenti nel Nuovo Brunswick, Terranova e Ontario per sviluppare l'offerta futura. Le esportazioni canadesi si sono attestate a 1,5 milioni di dollari USA nel 2021, pari a 109.327 kg. Nel 2023, le importazioni di ossidi di antimonio sono state valutate a 15,3 milioni di dollari USA, pari a 2.231.600 kg, mentre le importazioni di antimonio e relativi manufatti, inclusi i rifiuti, sono ammontate a 9,5 milioni di dollari USA, pari a 1.671.820 kg.
Approfondimenti sul mercato europeo
Il mercato europeo dell'antimonio è trainato dalle crescenti applicazioni dell'antimonio in diversi settori industriali, come la ceramica, le vernici e l'automotive. L'UE dipende dalle importazioni di minerale di antimonio provenienti dalla Turchia, che ne fornisce circa il 77%, principalmente all'Italia. Secondo il Centro Comune di Ricerca (JRC), l'UE ha un'esposizione limitata alle forniture di minerale provenienti dalla Cina a causa delle restrizioni all'esportazione imposte da quest'ultima. Di conseguenza, l'UE ha gradualmente diversificato le proprie catene di importazione, con il Tagikistan che rappresenta il 52% delle importazioni, destinate a Francia e Belgio, mentre la quota della Cina è diminuita al 18% nel 2023 rispetto al 40% del 2020. Tuttavia, i Paesi Bassi rimangono l'unico paese in Europa a continuare a importare in modo significativo dalla Cina. L'UE produce annualmente 28.000 tonnellate di ossidi di antimonio e ne esporta 7.500 tonnellate verso Regno Unito, Stati Uniti e Turchia, risultando così un esportatore netto. Se gli operatori del mercato europeo riusciranno a stabilizzare le forniture di antimonio metallico, potranno probabilmente rafforzare ulteriormente la propria posizione nelle esportazioni globali.
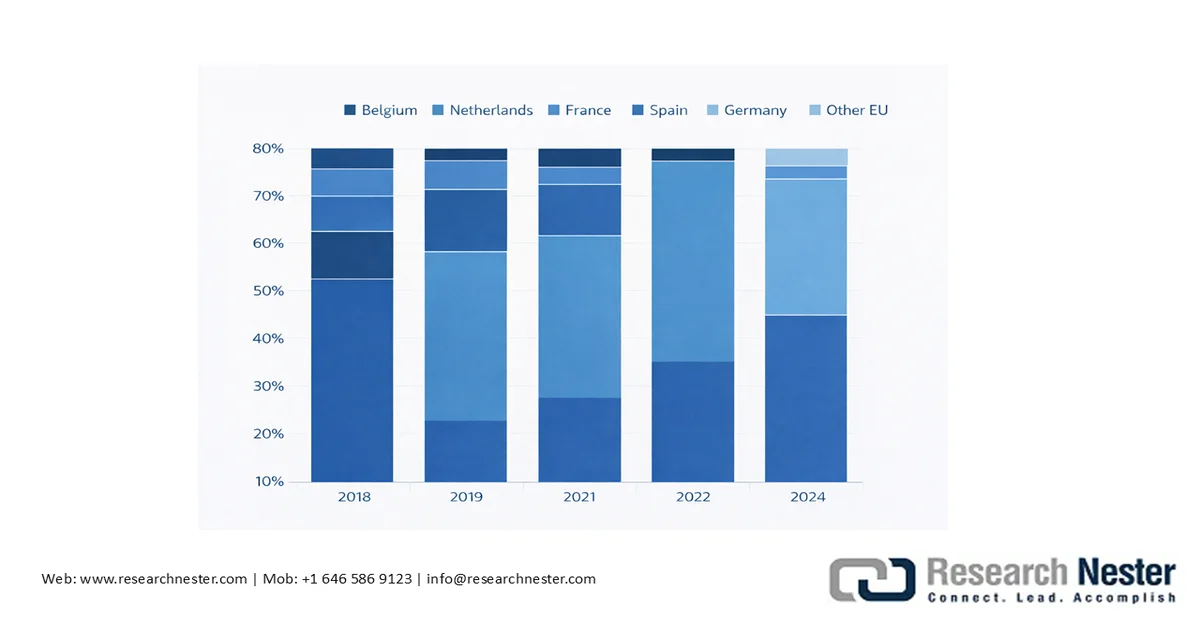
Distribuzione per destinazione UE delle esportazioni cinesi di antimonio metallico (2018-2024)
Fonte: Centro comune di ricerca, GACC (2024)
Quote di utilizzo dei materiali, assegnazione dei settori NACE2 e valore aggiunto (VA)
Materiale | Applicazione | Condividere | Settore NACE | Valore aggiunto in milioni di euro |
Antimonio | Materie plastiche (catalizzatori e stabilizzanti) | 6% | C20 - Fabbricazione di prodotti chimici e chimici | 132.361 |
Fonte: Europa
Nel 2023, i Paesi Bassi rappresentavano circa il 98% delle esportazioni cinesi in Europa. L'UE dipende fortemente da entità straniere per il suo fabbisogno di antimonio, necessario per produrre ossidi e composti destinati alle proprie industrie nazionali. Infatti, l'offerta in entrata di antimonio si è attestata in media a 19 kt tra il 2019 e il 2023, mentre l'offerta è stata di sole 456 t nello stesso periodo. Tra il 2019 e il 2023, il consumo dell'UE è stato di 18,8 kt e nel 2021 le importazioni hanno raggiunto il picco massimo di 22,3 kt, per poi diminuire gradualmente fino a 16,7 kt nel 2023. Il calo è stato notevole, con una riduzione del 35% delle importazioni cinesi e del 63% di quelle provenienti dal Vietnam tra il 2021 e il 2023, a sottolineare la ridotta dipendenza dai partner dell'UE nell'Asia meridionale. Il Tagikistan (con una media di 7,6 kt), dal 2020, è il primo esportatore, rifornendo principalmente Belgio e Francia.
Il mercato tedesco dell'antimonio è ancora in una fase iniziale in termini di produzione. Nel 2023, il Paese deteneva una quota dello 0,9%, pari a 0,8 tonnellate, di antimonio lavorato. La Germania non è un produttore primario di antimonio; il supporto/la lavorazione esistente si basa su materie prime importate o su piccoli flussi di recupero secondario. I valori unitari di importazione di Eurostat per il codice HS 282580 e i codici correlati rappresentano il miglior indicatore surrogato del costo di sbarco di origine governativa per gli acquirenti tedeschi. Eurostat rileva che i prezzi di importazione/esportazione sono aumentati notevolmente nel corso del 2022, si sono attenuati nel 2023 e hanno poi raggiunto nuovi massimi nel 2024.
Principali attori del mercato dell'antimonio:
- Albemarle Corporation (USA)
- BASF SE (Germania)
- Dow (USA)
- Eastman Chemical Company (USA)
- Huntsman Corporation (USA)
- LANXESS AG (Germania)
- ICL Group Ltd. (Israele)
- Clariant AG (Svizzera)
- Italmatch Chemicals SpA (Italia)
- Nabaltec AG (Germania)
- JM Huber Corporation (USA)
- FRX Innovations (Canada)
- DuPont (USA)
- DSM (Paesi Bassi)
- THOR Group (Regno Unito)
- Alexium Internazionale (Australia)
- Jiangsu Jacques Technology Co., Ltd. (Cina)
- Rin Kagaku Kogyo Co., Ltd. (Giappone)
- Sanwa Chemical Co., Ltd. (Giappone)
- TOR Minerals International Inc. (USA)
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- Albemarle Corporation: un importante produttore globale di prodotti chimici speciali con un ampio portafoglio che include ritardanti di fiamma utilizzati nei settori dell'elettronica, dell'edilizia, dell'automotive, del tessile e in altri settori di utilizzo finale. L'azienda è annoverata tra i principali produttori mondiali di ritardanti di fiamma ed è nota per l'innovazione nelle tecnologie degli additivi per soddisfare gli standard di sicurezza antincendio e i requisiti normativi in continua evoluzione. Sebbene Albemarle sia conosciuta soprattutto per i derivati del bromo come ritardanti di fiamma, tali prodotti spesso operano in combinazione con sinergizzanti come il triossido di antimonio in formulazioni in cui le proprietà termoresistenti dell'antimonio migliorano la resistenza al fuoco.
- Dow : Dow è un importante produttore chimico diversificato con additivi e soluzioni ignifughe integrate nei suoi prodotti polimerici e speciali. I prodotti Dow svolgono spesso un ruolo importante laddove la conformità alla sicurezza antincendio si interseca con le prestazioni meccaniche e, sebbene Dow non sia principalmente un produttore di antimonio, le sue formulazioni ignifughe possono includere sinergizzanti (come il triossido di antimonio) a seconda dell'applicazione e dei requisiti normativi. L'inclusione dell'azienda nelle principali classifiche di mercato degli antimonio ignifughi sottolinea il suo ruolo in questo segmento.
- Eastman Chemical Company: Eastman è un'azienda globale specializzata in prodotti chimici e materiali, con additivi ignifughi e polimeri ingegnerizzati utilizzati nell'edilizia, nell'elettronica, nell'automotive e in altri settori. Investe in ricerca e sviluppo per migliorare le prestazioni e le caratteristiche di sicurezza, ad esempio producendo additivi e composti polimerici ignifughi che aiutano i produttori di apparecchiature originali (OEM) a soddisfare gli standard di sicurezza antincendio in continua evoluzione. Pur non essendo un produttore di antimonio, il portafoglio prodotti di Eastman interagisce con l'ecosistema degli antifiamma a base di antimonio attraverso formulazioni in cui il triossido di antimonio o sinergizzanti correlati vengono combinati con altre sostanze chimiche ignifughe per soddisfare specifici criteri di sicurezza.
Ecco un elenco dei principali operatori attivi nel mercato globale dell'antimonio:
Il mercato globale dell'antimonio è trainato da iniziative strategiche aziendali quali l'espansione delle attività minerarie, la stabilizzazione dell'intera catena di approvvigionamento e la creazione di legami più stretti con le aziende utilizzatrici finali per rafforzare il posizionamento sul mercato. Un numero crescente di operatori si sta conformando ai quadri normativi governativi a livello globale per penetrare mercati più ampi e favorire l'espansione geografica. Di seguito è riportato un riepilogo, a cura della Securities and Exchange Commission, dei principali documenti verificati depositati dalle società operanti nel settore dell'antimonio nel periodo 2021-2025.
Riepilogo dei documenti verificati della società Antimony
Azienda | Documenti depositati presso la SEC | Focus principale sull'antimonio | Note |
United States Antimony Corp (UAMY) | 10-K / 10-Q / 8-K | SÌ | Produttore e raffinatore di antimonio statunitense a integrazione verticale. |
Nova Minerals Ltd | Documenti allegati alla SEC | Parziale | Miscela per l'esplorazione di oro e antimonio. |
Perpetua Resources Corp | Citazioni della SEC e allegati del progetto | Sì (sul campo) | Avanzamento della miniera di antimonio di Stibnite (documentazione del progetto). |
Trafigura / Nyrstar | Non SEC | Sì (tramite le strutture) | Produzione industriale. |
Fonte: SEC
Panorama aziendale del mercato:
Sviluppi recenti
- Nel settembre 2025, il Dipartimento della Guerra degli Stati Uniti ha stanziato un finanziamento di 43,3 milioni di dollari a favore di Alaska Range Resources, LLC (ARR) per agevolare la produzione di trisolfuro di antimonio sulla terraferma. Ciò promuoverà l'estrazione e la lavorazione di minerali critici e di vari derivati.
- Report ID: 4171
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto


Rapporto, 2027-2036



Copyright © 2026 Research Nester. Tutti i diritti riservati.
