Perspectives du marché des munitions rôdeuses :
Le marché des munitions rôdeuses était évalué à 5,7 milliards de dollars en 2025 et devrait atteindre 35,6 milliards de dollars d'ici fin 2035, enregistrant un TCAC d'environ 20,2 % au cours de la période de prévision, c'est-à-dire entre 2026 et 2035. En 2026, la taille du secteur des munitions rôdeuses est évaluée à 6,8 milliards de dollars.
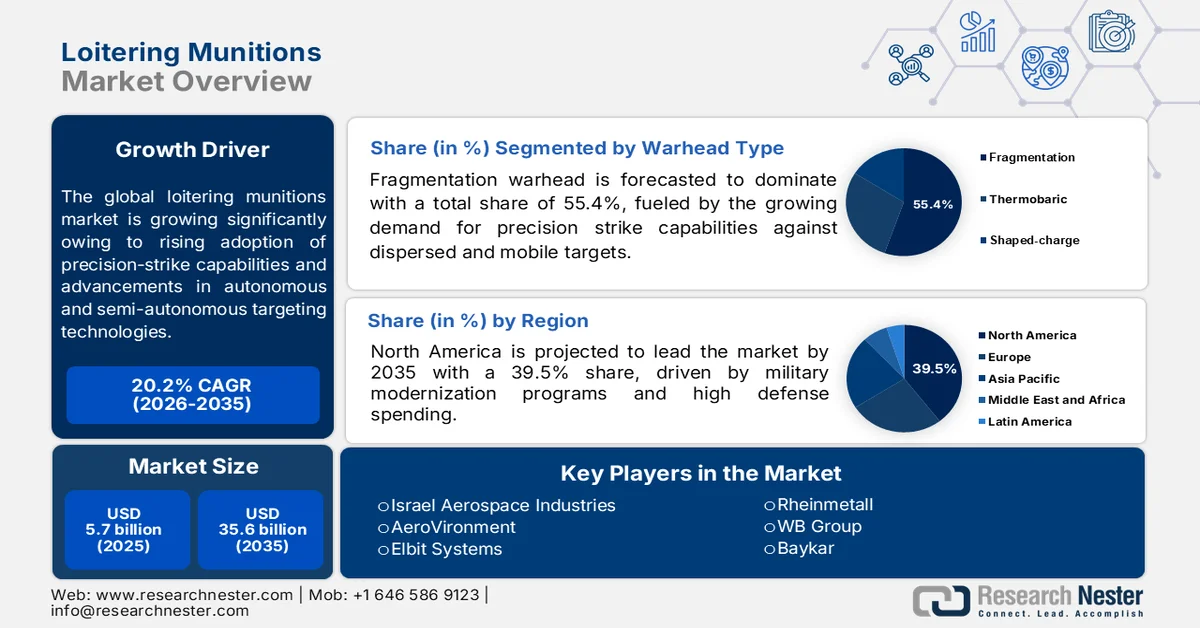
Le marché des munitions rôdeuses devrait connaître une croissance stable et soutenue, portée par l'adoption croissante des capacités de frappe de précision et les progrès des technologies de ciblage autonomes et semi-autonomes. Par ailleurs, l'augmentation des investissements dans la surveillance et la reconnaissance militaires favorise l'utilisation des munitions rôdeuses dans les opérations tactiques, en raison de leur précision dans la détection et l'engagement des cibles. Un article publié par l'Institut pour la jeunesse et les politiques publiques en novembre 2025 a révélé que l'utilisation croissante des munitions rôdeuses dans la guerre moderne est motivée par leur précision, tandis que des conflits tels que la guerre du Haut-Karabakh et la guerre russo-ukrainienne ont démontré leur efficacité contre les systèmes de défense aérienne, les véhicules blindés et les infrastructures militaires critiques, accélérant ainsi leur adoption à l'échelle mondiale. De plus, leur coût relativement faible, leur facilité de déploiement et leur compatibilité avec les plateformes terrestres, aériennes et navales font des munitions rôdeuses un atout important et une capacité rentable pour les forces armées modernes.
Par ailleurs, la demande du marché est soutenue par l'évolution de la guerre moderne, où les forces armées recherchent des solutions flexibles et rapidement déployables pour les missions offensives et défensives. De plus, la multiplication des programmes d'acquisition, les préoccupations sécuritaires transfrontalières et l'utilisation croissante de munitions rôdeuses lors d'opérations terrestres et maritimes devraient créer des opportunités durables pour les fabricants et les développeurs de technologies du monde entier. Dans ce contexte, AeroVironment a annoncé en août 2024 avoir remporté un contrat-cadre à commandes multiples (IDIQ) de cinq ans d'une valeur totale de 990 millions de dollars auprès de l'armée américaine pour la fourniture de ses systèmes de munitions rôdeuses Switchblade, éprouvés au combat, dans le cadre du programme de systèmes létaux sans pilote. Ce contrat soutient l'initiative de l'armée visant à doter les bataillons d'infanterie de capacités de frappe de précision portables pour engager des véhicules blindés et d'autres cibles hors de portée de vue.
Principaux pays exportateurs de munitions de guerre, de munitions et de pièces de projectiles (SH 93.06.90) : Indicateurs mondiaux de l'approvisionnement en défense, 2024
Pays exportateur | Valeur des exportations (2024) |
NOUS | 3,63 milliards |
Bulgarie | 2,33 milliards |
Pologne | 1,92 milliard |
Roumanie | 766 millions |
Corée du Sud | 548 millions |
Espagne | 348 millions |
Norvège | 266 millions |
Israël | 237 millions |
ROYAUME-UNI | 227 millions |
Inde | 224 millions |
Source : OEC
Principaux pays importateurs de munitions de guerre, de munitions et de pièces de projectiles : Indicateurs de la demande mondiale de défense, 2024
Pays importateur | Valeur des importations (USD) |
Ukraine | 2,84 milliards |
Pologne | 2,40 milliards |
Israël | 1,37 milliard |
Roumanie | 743 millions |
Émirats arabes unis | 594 millions |
NOUS | 549 millions |
Arabie Saoudite | 529 millions |
Australie | 293 millions |
Japon | 285 millions |
Slovaquie | 211 millions |
Source : OEC
Clé Munitions en maraude Résumé des informations sur le marché:
Points saillants régionaux :
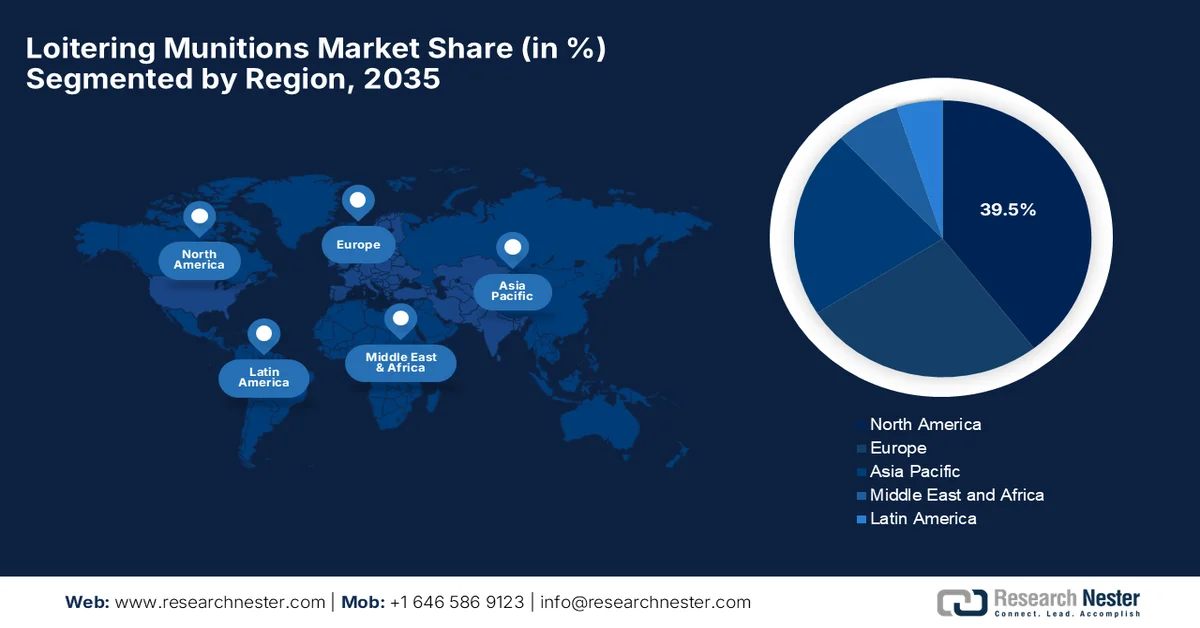
- Le marché des munitions rôdeuses en Amérique du Nord devrait représenter 39,5 % du marché mondial d’ici 2035, grâce à d’importants programmes de modernisation militaire et à des budgets de défense conséquents aux États-Unis et au Canada.
- La région Asie-Pacifique devrait connaître une croissance considérable entre 2026 et 2035, alimentée par l’escalade des tensions géopolitiques et la hausse des investissements dans les stratégies de guerre asymétrique, parallèlement au développement de capacités de défense nationales.
- Le marché américain représente près de 73,7 % du marché nord-américain, une part tirée par les dépenses de défense substantielles du pays et son fort accent mis sur l’intégration de systèmes de combat sans pilote de pointe.
Analyse du segment :
- Le segment des ogives à fragmentation du marché des munitions rôdeuses devrait représenter 55,4 % du marché d’ici 2035, porté par la demande croissante de capacités de frappe de précision contre des cibles dispersées et mobiles, ainsi que par la rentabilité des ogives à fragmentation.
- Le segment des forces aériennes devrait générer une part de revenus significative sur la période 2026-2035, grâce à l’importance accrue accordée à la supériorité aérienne, aux capacités de frappe à distance et aux stratégies de guerre en réseau.
Principales tendances de croissance :
- Augmentation des budgets de défense et modernisation militaire
- Adoption croissante des technologies de guerre sans pilote
Principaux défis :
- Coûts de développement élevés et exigences strictes en matière d’approvisionnement
- Restrictions à l’exportation et progrès en matière de défense anti-drones
Acteurs clés :Israel Aerospace Industries, AeroVironment, Elbit Systems, Rheinmetall, WB Group, STM Savunma Teknolojileri Mühendislik ve Ticaret A.?., Baykar, EDGE Group, IAI MALAT, Ondas Inc., ZALA Aero Group.
Mondial Munitions en maraude Marché Prévisions et perspectives régionales:
Taille du marché et projections de croissance :
- Taille du marché en 2025 : 5,7 milliards USD
- Taille du marché en 2026 : 6,8 milliards USD
- Taille du marché projetée : 35,6 milliards USD d’ici 2035
- Prévisions de croissance : TCAC de 20,2 % (2026-2035)
Dynamiques régionales clés :
- La plus grande région : Amérique du Nord (part de 39,5 % d'ici 2035)
- Région à la croissance la plus rapide : Asie-Pacifique
- Pays dominants : États-Unis, Chine, Israël, Russie, Turquie
- Pays émergents : Australie, Inde, Corée du Sud, Pologne, Espagne
Last updated on : 29 July, 2026
Marché des munitions rôdeuses - Facteurs de croissance et défis
Facteurs de croissance
- Augmentation des budgets de défense et modernisation militaire : La plupart des pays augmentent leurs budgets de défense afin de renforcer leur sécurité et de moderniser leurs équipements militaires vieillissants. Par conséquent, les investissements dans les systèmes sans pilote avancés, notamment les munitions rôdeuses, sont devenus une priorité stratégique, créant un environnement commercial favorable aux entreprises pionnières du marché. À titre d’exemple, Textron Systems a été sélectionnée en février 2026 par l’armée américaine pour participer à un projet de prototype dans le cadre du programme Low-Altitude Stalking & Strike Ordnance (LASO), afin de présenter et de valider son système de munition rôdeuse Damocles™. Ce système Damocles, à décollage et atterrissage vertical (VTOL), est composé d’un pénétrateur à formation explosive (EFP) de deuxième génération (GEN2) de pointe, d’une architecture ouverte modulaire et prend en charge de multiples charges utiles, y compris la guerre électronique, contribuant ainsi à la croissance du marché.
- Adoption croissante des technologies de guerre sans pilote : L’évolution vers une guerre sans pilote et autonome engendre une forte demande sur le marché. Ces systèmes réduisent les risques pour le personnel militaire tout en assurant une surveillance continue et des capacités de frappe rapide, contribuant ainsi à l’expansion du marché à l’échelle mondiale. En juillet 2023, Rheinmetall et UVision ont décroché un important contrat en Hongrie, d’une valeur de plusieurs centaines de millions d’euros, portant principalement sur la fourniture de systèmes de munitions rôdeuses Hero. La gamme Hero offre des capacités de reconnaissance autonome, de suivi de cibles et de frappe de précision contre des cibles telles que l’infanterie, les véhicules, les fortifications et les systèmes de défense aérienne, ce qui augure d’une croissance à long terme pour le marché.
Défis
- Coûts de développement élevés et exigences d'approvisionnement strictes : le développement de ces munitions rôdeuses nécessite des investissements considérables en R&D, systèmes de navigation autonome, capteurs électro-optiques, liaisons de communication sécurisées et technologies de guidage de précision. De plus, les fabricants doivent se conformer aux normes de qualification militaire, aux tests de fiabilité et aux procédures de certification avant le déploiement des produits. La plupart des acquisitions étant menées par les gouvernements, les entreprises sont souvent confrontées à des cycles d'acquisition longs et à des procédures d'appel d'offres complexes, ce qui peut retarder la commercialisation et la perception des revenus. Par ailleurs, les petits fabricants peinent à rivaliser avec les grands groupes de défense qui disposent de ressources financières plus importantes et de relations gouvernementales de longue date, ce qui freine la croissance du marché.
- Restrictions à l'exportation et progrès en matière de lutte anti-drones : Le marché mondial est confronté à des réglementations strictes en matière d'exportation et à l'évolution constante des technologies anti-drones. Les gouvernements de différents pays imposent des contrôles stricts à l'exportation des systèmes militaires de pointe, motivés par des impératifs de sécurité nationale, ce qui limite l'accès des fabricants aux marchés internationaux et retarde la conclusion d'accords de défense transfrontaliers. Parallèlement, les forces armées investissent dans des capacités de lutte anti-drones, notamment la détection radar, la guerre électronique, le brouillage GPS, les armes à énergie dirigée et les systèmes d'interception pour neutraliser les munitions rôdeuses avant qu'elles n'atteignent leurs cibles. Ces investissements réduisent leur efficacité opérationnelle et constituent ainsi un frein supplémentaire à la croissance du marché.
Taille et prévisions du marché des munitions rôdeuses :
| Attribut du rapport | Détails |
|---|---|
|
Année de base |
2025 |
|
Année prévisionnelle |
2026-2035 |
|
TCAC |
20,2% |
|
Taille du marché de l'année de référence (2025) |
5,7 milliards de dollars américains |
|
Taille du marché prévisionnelle pour l'année 2035 |
35,6 milliards de dollars américains |
|
Portée régionale |
|
Segmentation du marché des munitions rôdeuses :
Analyse segmentaire par type d'ogive
Dans le segment des types d'ogives, les ogives à fragmentation devraient dominer le marché des munitions rôdeuses d'ici fin 2035, avec une part de marché totale de 55,4 %. Cette position dominante s'explique principalement par la demande croissante de capacités de frappe de précision contre des cibles dispersées et mobiles, ainsi que par le rapport coût-efficacité des ogives à fragmentation par rapport à des alternatives plus complexes. Leur polyvalence leur permet de neutraliser un large éventail de menaces, allant de l'infanterie et des véhicules légers aux installations radar. En février 2026, Rheinmetall a présenté son système de munition rôdeuse FV-014 à un client potentiel de l'OTAN, démontrant ainsi ses capacités complètes en matière de reconnaissance, de frappe de précision et d'opérations à longue portée. Le FV-014 combine des capteurs avancés, une connectivité réseau et un système de contrôle avec intervention humaine, avec une portée allant jusqu'à 100 km et une autonomie de 70 minutes.
Analyse du segment des utilisateurs finaux
Les forces aériennes, qui font partie des utilisateurs finaux, devraient connaître une croissance significative et représenter une part importante du chiffre d'affaires du marché des munitions rôdeuses durant la période considérée. Cette croissance est largement attribuable à l'importance croissante accordée à la supériorité aérienne, aux capacités de frappe à distance et aux stratégies de guerre en réseau. Par ailleurs, l'intégration de systèmes électro-optiques avancés, de technologies de vol autonomes et de liaisons de communication améliorées accroît la flexibilité des missions, favorisant ainsi l'adoption de ces systèmes par les forces aériennes du monde entier. En septembre 2023, Elbit Systems a remporté un contrat de 95 millions de dollars pour la fourniture de plusieurs centaines de munitions rôdeuses SkyStriker à un pays européen. Ces systèmes SkyStriker autonomes offrent des capacités de frappe de précision avec une charge utile allant jusqu'à 10 kg, une portée de 100 km et la capacité d'opérer dans des environnements sans GPS ni communications.
Analyse des segments de gamme
Selon les prévisions, le segment des munitions rôdeuses à moyenne portée devrait connaître une croissance significative et représenter une part importante du chiffre d'affaires du marché d'ici fin 2035. Cette croissance est principalement due à la demande croissante d'un équilibre entre portée opérationnelle, précision d'engagement et rentabilité. Les munitions rôdeuses à moyenne portée offrent aux forces armées une plus grande flexibilité sur le champ de bataille en permettant des frappes contre des cibles situées au-delà de la zone tactique immédiate, tout en évitant les coûts plus élevés associés aux systèmes à longue portée. Par ailleurs, leur aptitude à l'appui de l'infanterie, à la surveillance des frontières et aux opérations de contre-insurrection favorise leur adoption massive par les forces de défense en quête de capacités de frappe sans pilote polyvalentes. Enfin, les progrès réalisés en matière de systèmes de communication, de technologies de navigation et d'intégration de la charge utile améliorent l'efficacité des plateformes à moyenne portée dans divers environnements de combat.
Notre analyse approfondie du marché des munitions rôdeuses comprend les segments suivants :
Segment | Sous-segments |
Type d'ogive |
|
Utilisateur final |
|
Gamme |
|
Plate-forme |
|
Mode de lancement |
|

Vishnu Nair
Responsable du développement commercial mondialPersonnalisez ce rapport selon vos besoins — contactez notre consultant pour des informations et des options personnalisées.
Marché des munitions rôdeuses - Analyse régionale
Aperçu du marché nord-américain
Le marché nord-américain des munitions rôdeuses devrait détenir la part la plus importante (39,5 %) durant la période de prévision. Cette position dominante s'explique principalement par les vastes programmes de modernisation militaire et les budgets de défense considérables des États-Unis et du Canada. L'évolution stratégique vers la guerre autonome, la préparation au combat asymétrique et les capacités de frappe de précision hors de portée visuelle directe permet à la demande régionale de passer d'acquisitions tactiques de niche à un déploiement à grande échelle, soutenu par des programmes, au sein des unités d'infanterie, navales et aériennes. En juillet 2026, le 2e régiment de Marines des États-Unis a annoncé avoir mené son premier essai au niveau régimentaire du drone JUMP 20-X Groupe 3, équipé de la munition rôdeuse Switchblade 300 Block 20. Il a également indiqué que lors de l'exercice d'entraînement 4-26 à Twentynine Palms, en Californie, le système avait atteint une cible située à 25 kilomètres, démontrant ainsi sa capacité de frappe de précision à longue portée pour les forces terrestres conventionnelles.
Le passage de l'artillerie traditionnelle aux systèmes de frappe de précision autonomes stimule la croissance du marché américain . Les progrès technologiques s'articulent autour de l'intégration de l'IA pour la reconnaissance autonome des cibles, des capacités de calcul en périphérie et des réseaux maillés sécurisés, afin de permettre des tactiques d'essaimage dans les environnements de guerre électronique. De plus, les entreprises de défense américaines privilégient les configurations de charge utile modulaires, permettant à ces drones à usage unique d'alterner sans difficulté entre la collecte ISR continue et les missions de frappe cinétique dans des zones fortement contestées. Par ailleurs, l'intérêt croissant pour les capacités de guerre multidomaine encourage les investissements de la défense dans les systèmes de frappe sans pilote de nouvelle génération.
Le marché canadien est en pleine mutation grâce aux efforts constants déployés pour renforcer sa préparation militaire et améliorer ses capacités de sécurité dans l'Arctique. Il bénéficie également d'une importance croissante accordée aux systèmes sans pilote, aux technologies de frappe de précision et aux opérations fondées sur le renseignement, ce qui favorise l'adoption de munitions rôdeuses de pointe pour les missions de surveillance et tactiques. Selon les données gouvernementales publiées en juin 2026, le Canada a annoncé un important accord de 1,9 milliard de dollars américains avec les États-Unis dans le cadre du programme de ventes militaires à l'étranger (FMS) pour l'acquisition de 26 lanceurs HIMARS, de munitions et de services de soutien. Le projet de frappe de précision à longue portée (terrestre) dotera l'armée canadienne de capacités de missiles mobiles à longue portée (plus de 300 km), incluant de futures options antinavires pour la défense côtière.
Perspectives du marché APAC
Le marché des munitions rôdeuses en Asie-Pacifique devrait connaître une croissance considérable entre 2026 et 2035. Les progrès de la région dans ce domaine sont principalement motivés par l'escalade des tensions géopolitiques et des différends territoriaux autour des points de passage maritimes stratégiques, qui ont contraint les forces armées régionales à moderniser rapidement leurs capacités de frappe tactique. Les pays de la région investissent activement dans des stratégies de guerre asymétrique, délaissant les importations militaires étrangères au profit du développement de leurs propres capacités en matière d'armements consommables et économiques. En juillet 2024, le gouvernement australien a annoncé l'acquisition de la munition rôdeuse de précision Switchblade 300, avec pour principal objectif de renforcer l'avantage opérationnel des forces de défense du pays. Cette acquisition témoigne de la volonté du gouvernement de doter ses soldats des technologies nécessaires pour maintenir leur supériorité face aux menaces émergentes.
Les initiatives militaro-industrielles fortement centralisées et soutenues par l'État, visant à établir une domination absolue dans le domaine de la guerre sans pilote et intelligente, stimulent la croissance du marché en Chine . La production du pays est largement dominée par des conglomérats de défense étatiques, qui s'appuient sur une chaîne d'approvisionnement nationale massive et totalement indépendante pour réaliser des économies d'échelle sans précédent. Selon des données gouvernementales publiées en septembre 2025, la Chine accélère sa modernisation militaire en développant des technologies avancées d'essaims de drones. L'Armée populaire de libération (APL) a effectué des lancements en essaim de jusqu'à 200 drones, expérimenté des scénarios de débarquement amphibie et testé un drone porteur capable de déployer plus de 100 munitions rôdeuses, contribuant ainsi positivement à la croissance du marché.
En Inde, le marché connaît une expansion considérable, principalement due à la volonté d'autosuffisance induite par les initiatives « Make in India » et « Aatmanirbhar Bharat ». Afin de sécuriser ses frontières montagneuses très disputées et son vaste littoral, les forces armées indiennes accélèrent l'acquisition de systèmes de frappe autonomes portables et embarqués. Comme l'indiquait le Bureau d'information de la presse (PIB) en mai 2025, l'opération SINDOOR a démontré l'autosuffisance croissante du pays en matière de technologies de défense, intégrant ainsi des systèmes nationaux tels que le missile Akash et des munitions rôdeuses avancées pour des frappes de précision. Par ailleurs, l'opération a neutralisé des drones, des missiles et des systèmes de défense aérienne basés au Pakistan sans franchir la frontière, soulignant ainsi l'avance technologique de l'Inde dans le secteur de la défense.
Aperçu du marché européen
Le marché européen des munitions rôdeuses devrait occuper une place prépondérante sur la scène mondiale. Le leadership de la région dans ce domaine est principalement dû à la profonde mutation structurelle des stratégies de défense continentales suite au conflit prolongé en Ukraine. Cette demande croissante favorise l'émergence d'une base industrielle nationale décentralisée et hautement collaborative, où les géants régionaux de la défense s'associent à des start-ups technologiques dynamiques pour mettre en place des chaînes d'approvisionnement locales et sécurisées. En janvier 2026, Indra Group et EDGE ont signé un accord pour la création d'une nouvelle entité de production d'armement en Espagne, spécialisée dans les munitions rôdeuses et les armes intelligentes, et soutenue par un carnet de commandes de 2,2 milliards de dollars. L'accord précise également que la production sera réalisée dans une nouvelle usine à León, ainsi que dans une usine de micromoteurs pour drones à Valladolid, afin de renforcer les capacités aérospatiales du pays.
Les efforts constants déployés pour renforcer les capacités de frappe de précision, de guerre autonome et de renseignement sur le champ de bataille dynamisent le marché allemand . Par ailleurs, le pays s'attache à améliorer ses capacités industrielles de défense nationales grâce à des collaborations entre entreprises du secteur et institutions gouvernementales, soutenant ainsi le développement de plateformes sans pilote avancées et réduisant sa dépendance aux fournisseurs étrangers. En juin 2026, les forces armées allemandes ont annoncé l'acquisition de munitions rôdeuses auprès de Helsing, Stark et Rheinmetall, une avancée majeure en matière de frappe de précision. Ces systèmes de type kamikaze, conçus pour un usage unique, permettent d'engager des cibles à longue portée grâce à leurs capteurs embarqués et leur commande par un opérateur, ce qui les rend adaptés à une croissance durable sur le marché.
Le marché britannique des munitions rôdeuses connaît une croissance rapide, principalement due aux investissements croissants dans les technologies sans pilote et les systèmes autonomes. Ce marché est remodelé par des stratégies d'acquisition privilégiant des processus d'achat rapides, la résilience de la chaîne d'approvisionnement et le développement des capacités de production nationale. Par exemple, en mai 2026, le ministère britannique de la Défense a annoncé le déploiement d'un nouveau système d'arme de précision avancé et économique sur les avions de chasse Typhoon de la RAF afin de contrer les menaces de drones au Moyen-Orient et de protéger les citoyens britanniques et les partenaires régionaux. Il précise que ce système est passé rapidement de la phase de test au déploiement opérationnel grâce à la collaboration entre le ministère de la Défense et ses partenaires industriels, illustrant ainsi la volonté du Royaume-Uni de privilégier des solutions de frappe de précision abordables et des procédures d'acquisition de défense plus rapides.
Principaux acteurs du marché des munitions rôdeuses :
- Industries aérospatiales d'Israël (Israël)
- AeroVironment (États-Unis)
- Elbit Systems (Israël)
- Rheinmetall (Allemagne)
- Groupe WB (Pologne)
- STM Savunma Teknolojileri Mühendislik et Ticaret A.?. (Dinde)
- Baykar (Turquie)
- Groupe EDGE (Émirats arabes unis)
- IAI MALAT (Israël)
- Ondas Inc.
- Groupe aérodynamique ZALA (Russie)
- Présentation de l'entreprise
- Stratégie d'entreprise
- Principaux produits proposés
- Performance financière
- Indicateurs clés de performance
- Analyse des risques
- Développements récents
- Présence régionale
- Analyse SWOT
- Israel Aerospace Industries est l'un des principaux fabricants sur le marché mondial, proposant des systèmes de pointe. Par ailleurs, l'entreprise a établi une forte présence internationale grâce à des contrats de défense dans de nombreuses régions.
- AeroVironment est un important fabricant américain d'armement, reconnu pour sa gamme de munitions rôdeuses Switchblade. L'entreprise se spécialise dans les solutions de frappe de précision légères et portables, conçues spécifiquement pour les opérations militaires tactiques.
- Elbit Systems est un important fournisseur mondial de technologies de défense, fortement présent sur le marché des munitions rôdeuses grâce à des systèmes tels que SkyStriker. L'entreprise se distingue également par ses capteurs électro-optiques de pointe et son intégration à des systèmes de gestion de champ de bataille plus vastes.
- Rheinmetall est un autre acteur majeur de ce secteur, qui renforce son rôle sur le marché grâce à son portefeuille plus vaste de systèmes sans pilote et de frappes de précision. L'entreprise tire parti de son expertise reconnue en matière de fabrication de matériel de défense, de sa forte présence en Europe et de ses relations privilégiées avec les gouvernements pour développer des solutions de pointe pour les champs de bataille.
- WB Group bénéficie d'une longue expérience dans la fabrication de systèmes sans pilote et de munitions rôdeuses. L'entreprise a conquis une part de marché considérable grâce à ses solutions tactiques économiques conçues pour les missions de reconnaissance et de frappe de précision.
Voici une liste des principaux acteurs opérant sur le marché mondial :
Le nombre restreint de fabricants d'armement établis, axés sur le développement de produits de pointe et les partenariats internationaux en matière de défense, intensifie la concurrence sur le marché. Des acteurs majeurs tels qu'Israel Aerospace Industries, AeroVironment et Elbit Systems dominent ce secteur grâce à des systèmes opérationnels éprouvés et une large présence géographique. La concurrence y est principalement déterminée par la portée, l'autonomie, la capacité d'emport et l'intégration aux réseaux modernes du champ de bataille. En décembre 2025, UVision a annoncé l'acquisition de SpearUAV afin d'élargir ses capacités en matière de munitions rôdeuses et de renforcer ses solutions de frappe autonomes multicouches. Cette acquisition accroît considérablement les capacités d'UVision en y intégrant des systèmes avancés basés sur l'IA, capables de soutenir des opérations allant des missions tactiques au niveau du bataillon aux engagements stratégiques de plus grande envergure.
Paysage concurrentiel du marché :
Développements récents
- En juin 2026, Ondas Inc. a annoncé plus de 40 millions de dollars de nouvelles commandes pour des systèmes de défense autonomes, notamment des systèmes anti-drones, des munitions rôdeuses, des systèmes terrestres et des services de défense, portant ainsi son volume de commandes du deuxième trimestre à plus de 150 millions de dollars.
- En octobre 2025, AeroVironment a enrichi sa gamme de munitions rôdeuses Switchblade® avec trois nouveaux systèmes : le Switchblade 600 Block 2, le Switchblade 400 et le Switchblade 300 Block 20, ce dernier étant équipé d’une charge utile EFP. Ces nouvelles variantes offrent une portée accrue, un ciblage assisté par IA, un commandement et un contrôle améliorés, ainsi que des capacités de frappe de précision modulables.
- Report ID: 8706
- Published Date: Jul 29, 2026
- Report Format: PDF, PPT
- Découvrez un aperçu des principales tendances du marché et des insights
- Passez en revue des tableaux de données d’échantillon et des analyses par segment
- Découvrez la qualité de nos représentations visuelles de données
- Évaluez la structure de notre rapport et notre méthodologie de recherche
- Jetez un coup d’œil à l’analyse du paysage concurrentiel
- Comprenez comment les prévisions régionales sont présentées
- Évaluez la profondeur des profils d’entreprise et du benchmarking
- Visualisez comment des insights exploitables peuvent soutenir votre stratégie
Explorez des données et des analyses réelles
Questions fréquemment posées (FAQ)
À propos de ce rapport
Contactez notre expert

Rapport, 2026-2035



Droits d’auteur © 2026 Research Nester. Tous droits réservés.
