Perspectives du marché des batteries pour drones :
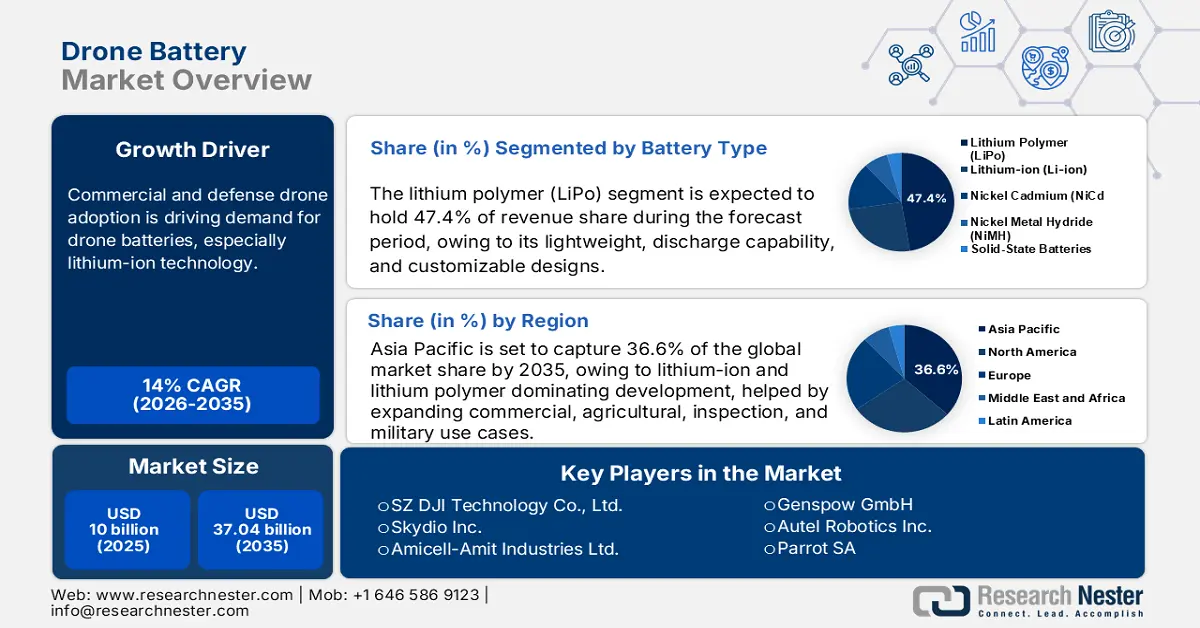
Le marché des batteries pour drones était évalué à 11,40 milliards de dollars en 2026 et devrait dépasser 43,01 milliards de dollars d'ici fin 2036, avec un taux de croissance annuel composé (TCAC) supérieur à 14,2 % sur la période 2027-2036. En 2027, la taille de ce marché était estimée à 13,02 milliards de dollars.
L'adoption croissante des drones commerciaux et militaires stimule la demande en batteries, notamment en technologies lithium-ion. La FAA estime à environ 955 000 le nombre de drones commerciaux et à 1,82 million celui des drones de loisirs au sein de la flotte commerciale américaine d'ici 2027, ce qui devrait engendrer un besoin accru en batteries à haute densité énergétique permettant une plus grande autonomie malgré un poids plus élevé. Par ailleurs, le Plan national américain pour les batteries au lithium prévoit une croissance fulgurante du marché des batteries au lithium au cours de la prochaine décennie, les drones électriques constituant l'un des segments de marché les plus pertinents. Selon un rapport de la Fondation Carnegie publié en octobre 2024, les investissements cumulés dans la fabrication de batteries ont atteint 40,9 milliards de dollars entre le deuxième trimestre 2023 et le deuxième trimestre 2024, principalement consacrés à l'augmentation rapide de la production et du déploiement des cellules lithium-ion. L'enjeu actuel de la course aux batteries réside dans la réduction de l'écart de compétitivité avec la Chine et dans le développement de solutions d'énergie propre.
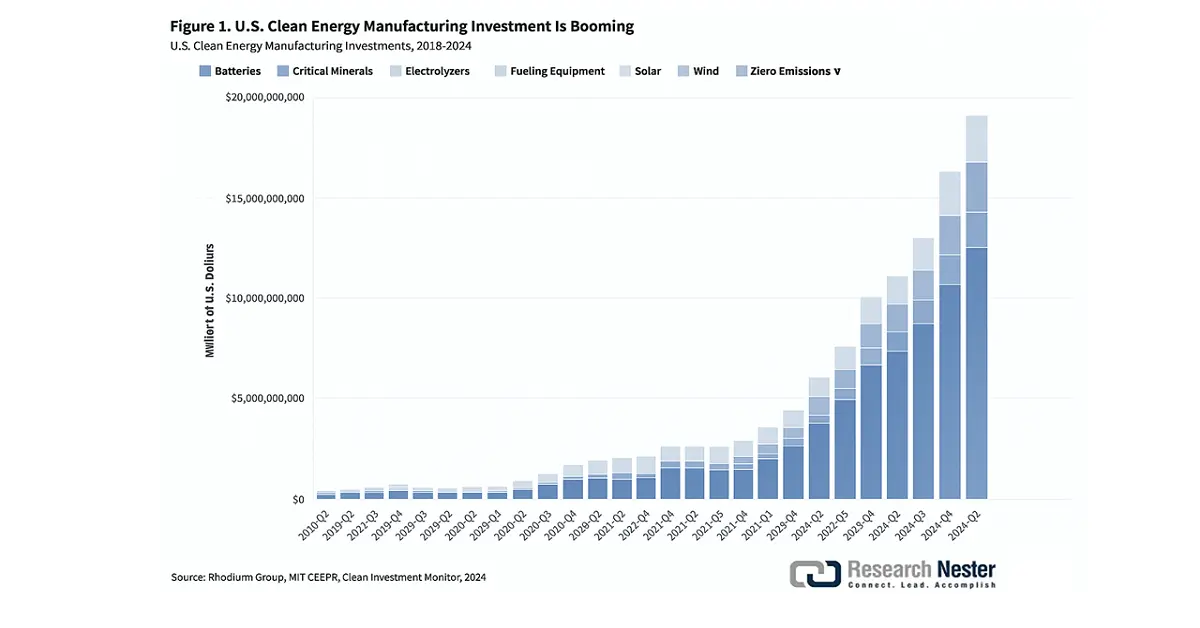
Source : Fondation Carnegie
L'extraction de matières premières telles que le graphite, le lithium, le cobalt et le nickel dépend encore majoritairement de pays autres que les États-Unis. En particulier, le département de la Défense américain finance des projets de production de graphite aux États-Unis, notamment en Alaska et en Alabama, dans le cadre de la loi sur la production de défense (Defense Production Act), afin de réduire la dépendance à l'égard de la Chine, qui raffine plus de 90 % du graphite extrait dans le monde. Les données du NREL/NAATBatt indiquent qu'il existait 851 installations liées aux batteries (un peu moins de 700 entreprises) en Amérique du Nord en mars 2024. Plus de 80 d'entre elles étaient des installations de transformation de matières premières, contre environ 25 en 2020, ce qui témoigne d'une croissance ou d'une banalisation, notamment dans les secteurs de la production en amont et en aval. Les restrictions à l'importation, y compris les contrôles de l'approvisionnement mis en place par les États-Unis en 2020 en raison de la COVID-19 et les limitations des exportations de terres rares imposées par la Chine, ont engendré d'importantes perturbations commerciales.
Clé Batterie pour drone Résumé des informations sur le marché:
Aperçu régional :
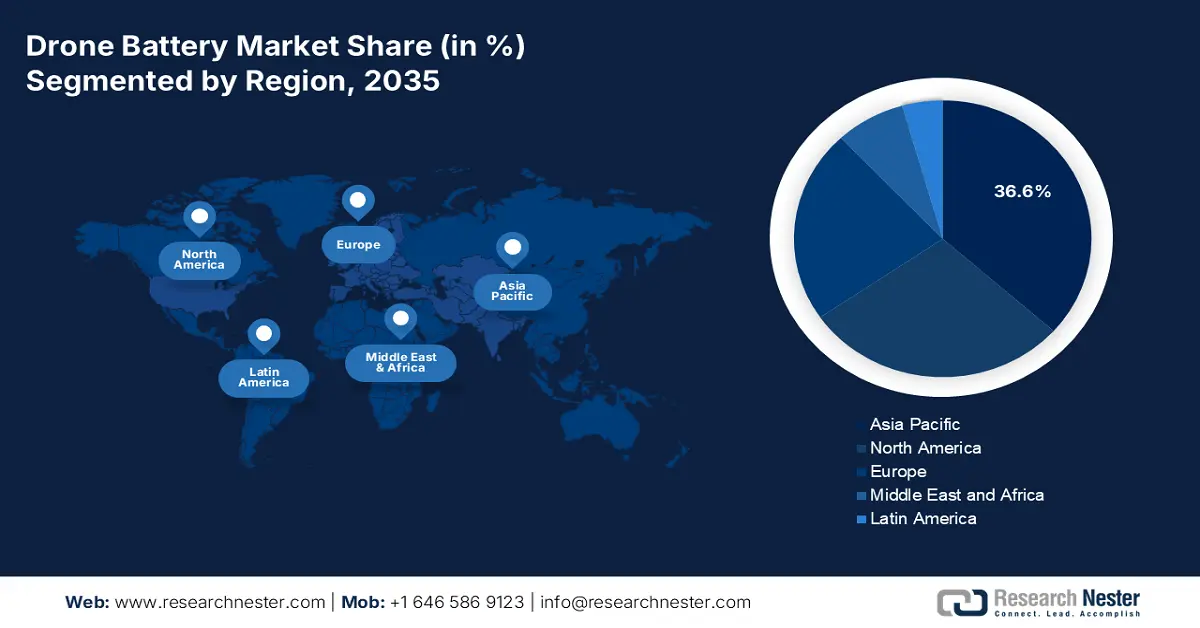
- D’ici 2036, la région Asie-Pacifique devrait détenir 36,6 % du marché des batteries pour drones, grâce à une adoption accrue des drones dans les secteurs commercial, agricole et de la défense, due à l’expansion des flottes de drones industriels.
- L’Amérique du Nord devrait représenter 28,8 % du marché régional d’ici 2036, grâce aux progrès réalisés en matière d’électrification des drones et de densité énergétique des batteries, favorisés par d’importants efforts de commercialisation menés sous l’égide de la FAA.
Analyse du segment :
- Le segment des batteries lithium-polymère (LiPo) devrait représenter 47,4 % du marché des batteries pour drones d’ici 2036, grâce à sa conception légère, son rendement de décharge élevé et ses formats personnalisables adaptés aux applications aériennes.
- Le segment des drones commerciaux devrait détenir 41,7 % du marché d’ici 2036, soutenu par son utilisation croissante dans la logistique, l’agriculture, l’immobilier et les évaluations environnementales, une croissance accélérée par les initiatives gouvernementales visant à promouvoir l’intégration des drones.
Principales tendances de croissance :
- Importation budgétaire importante pour la technologie des drones
- MQ-25 Stingray/Aviation embarquée sans pilote
Principaux défis :
- Volatilité des prix des matières premières
- Préoccupations environnementales et de recyclage
Acteurs clés : Skydio Inc., Amperex Technology Limited (ATL), Amicell/Amit Industries Ltd., Genspow GmbH, Autel Robotics Inc., Parrot SA, Gens Ace (Lithium Balance A/S), EaglePicher Technologies LLC, Samsung SDI Co., Ltd., EaglePicher (ci-dessus) ou Denchi, Doosan Mobility Innovation Inc., MaxAmps (MaxAmps Lithium Batteries), RELiON Batteries, GP Batteries (GP Batteries Int. Ltd.).
Mondial Batterie pour drone Marché Prévisions et perspectives régionales:
Taille du marché et projections de croissance :
- Taille du marché en 2026 :11,40 milliards USD
- Taille du marché en 2027 :13,02 milliards USD
- Taille du marché projetée :43,01 milliards USD d’ici 2036
- Prévisions de croissance :TCAC de 14,2 % (2027-2036)
Dynamiques régionales clés :
- Région la plus importante : Asie-Pacifique (36,6 % de part de marché d’ici 2036)
- Région à la croissance la plus rapide : Amérique du Nord
- Pays dominants : États-Unis, Chine, Japon, Allemagne, Corée du Sud
- Pays émergents : Inde, Royaume-Uni, Australie, France, Canada
Last updated on : 31 August, 2026
Secteur des batteries pour drones : facteurs de croissance et défis
Facteurs de croissance
Allocation budgétaire importante pour la technologie des drones : les batteries sont un pilier de l’économie moderne et sont essentielles à l’électronique grand public, aux équipements militaires et aux produits d’énergie propre tels que les installations de stockage d’énergie pour réseaux électriques et les véhicules électriques. La Chine s’est imposée comme une puissance dominante dans ce secteur au cours de la dernière décennie. Présente à tous les stades de la chaîne de valeur, de l’extraction minière à la production de batteries, elle représente 70 à 90 % du marché mondial des batteries. La Corée du Sud et le Japon, autrefois géants du marché des technologies de batteries, détiennent désormais des parts de marché minoritaires, tandis que les États-Unis se classent au quatrième rang. Ces derniers dépendent principalement des importations en provenance de la région Asie-Pacifique pour les batteries qu’ils utilisent actuellement.
Les batteries de nouvelle génération devraient largement surpasser les performances des batteries actuelles, notamment en termes de densité énergétique massique et volumique, de puissance, de durabilité et de vitesse de charge. Elles permettront d'exploiter des capacités de pointe pour les nouvelles générations d'objets connectés et de drones. Les efforts du gouvernement américain pour renforcer la chaîne d'approvisionnement nationale en batteries pour drones ont porté leurs fruits au cours de la dernière décennie. Le budget prévisionnel pour l'exercice 2024 alloue 111,2 millions de dollars à la recherche et au développement dans le domaine de l'innovation technologique et de la sécurité des drones, dont 6,1 millions de dollars pour étudier et intégrer les opérations spatiales commerciales à l'espace aérien national, et 21,1 millions de dollars pour la recherche sur la sécurité des systèmes d'aéronefs sans pilote (UAS). Ce budget couvre également d'autres domaines de recherche liés à la sécurité, tels que les matériaux avancés pour les batteries de drones, le maintien de la navigabilité, le givrage et la sécurité incendie des aéronefs, notamment la détection et la protection contre les incendies impliquant des piles à combustible, des batteries au lithium et des matières dangereuses.
À l'échelle mondiale, la croissance exponentielle des drones militaires et de défense aérienne est alimentée par la modernisation ingénieuse des systèmes aériens sans pilote (UAS) commerciaux. Outre les États-Unis, la Chine, Israël, la Turquie et l'Iran s'imposent comme des acteurs de niche dans le domaine des drones militaires, selon un rapport du Centre d'études interarmées (CENJOWS) publié en septembre 2023. À mesure que les drones de combat tactiques développés localement atteignent leur pleine maturité, les stocks existants sont militarisés : les capacités de frappe, de renseignement, de surveillance et de reconnaissance (ISR), de patrouille, d'essaim et de lutte anti-drones sont améliorées sous-marinement, en surface et dans les airs.
MQ-1C Gray Eagle : Le système d'aéronef sans pilote MQ-1C Gray Eagle de l'armée américaine offre une transmission vidéo en temps réel et des stations de contrôle au sol, en visibilité directe et indirecte, équipées de systèmes de communication. L'exercice financier 2025 vise à financer l'acquisition de moteurs à propergol lourd pour le drone Gray Eagle. Ce système de propulsion innovant constitue une solution viable pour garantir la disponibilité opérationnelle de la flotte de MQ-1C Gray Eagle et d'autres systèmes d'armes. Cet investissement contribuera au développement de systèmes de navigation et de synchronisation de position assurée (A-PNT) pour la navigation basée sur la vision.
Budget MQ-1C Gray Eagle
| ||||||||||||||||||||||||||||||
Source : Département de la Défense des États-Unis
MQ-25 Stingray/Aviation embarquée sans pilote : L’US Navy et le programme UMCS (Unmanned Carrier Aviation Mission Control System) développent conjointement des drones destinés à mener des missions de surveillance, de renseignement et de reconnaissance au sein des groupes aériens embarqués (CVW). Le MQ-25 devrait étendre les capacités de mission des CVW et pallier le déficit de renseignement, de surveillance et de reconnaissance (ISR) des groupes aéronavals.
La Marine prévoit de déployer la flotte de MQ-25 avec une capacité opérationnelle initiale (IOC) d'ici l'exercice financier 2026.
Budget de l'aviation embarquée sans pilote MQ-25 Stingray
| Exercice 2023 | Exercice 2024 Exercice 2025 | |||||
| RDT&E Acquisition - MQ-25 Approvisionnement - UMCS | Qté | $M | Qté | $M | Qté | $M |
| - 1 - | 250,9 748.2 134,7 | - 3 - | 220,4 596,3 152,7 | - - - | 220,4 596,3 152,7 | |
| Total | 1 | 1 133,80 | 3 | 969,4 | - | 898 |

Source : Département de la Défense des États-Unis
La demande budgétaire pour l'exercice 2025 présentée dans le portefeuille du ministère de la Défense est supérieure de 6,6 milliards de dollars à la demande budgétaire du président pour l'exercice 2024. Cette hausse de 45 % est imputable aux communications 5G, au reclassement des programmes C4I (Commandement, Intelligence Artificielle et Contrôle) de la catégorie « Soutien aux missions » et aux modifications de financement du Commandement interarmées et interdomaines combiné (CJADC2), du développement logiciel agile, de l'intelligence artificielle (IA) et de l'architecture orientée services en réseau.
Systèmes C4I pour l'exercice 2025, en milliards de dollars américains
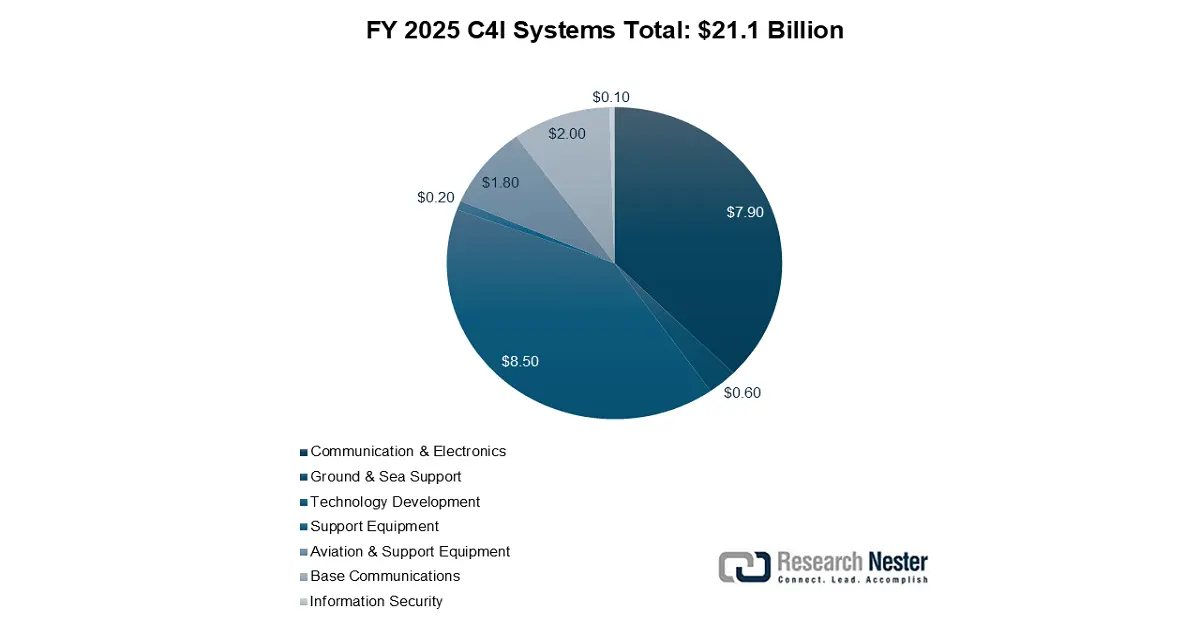
Source : Département de la Défense des États-Unis
Le programme PB pour l'exercice 2025 reflète la stratégie du département de la Défense américain visant à développer des capacités multicouches pour faire face à diverses menaces : des F-15EX de 4e génération modernisés et des F-35 de 5e génération pour contrer les aéronefs de haute technologie utilisés ou déployés par la Chine et la Russie. Ce programme inclut également des financements pour des hélicoptères utilitaires et d'attaque, des drones, la modernisation des avions présidentiels VC-25B (PAR), des systèmes de reconnaissance habités, le ravitailleur KC-46A Pegasus, le chasseur de 6e génération pour la suprématie aérienne et le bombardier stratégique B-21. Il comprend les sous-groupes suivants :
• Avions de combat (25,4 milliards de dollars)
• Avions cargo (4,5 milliards de dollars US)
• Avions de soutien (4,9 milliards USD)
• Systèmes d'aéronefs sans pilote (2,4 milliards de dollars US)
• Soutien aux aéronefs (8,6 milliards de dollars US)
• Développement technologique (5,4 milliards USD)
• Modifications apportées aux aéronefs (9,9 milliards de dollars US)
• Développement du système (0,1 milliard USD)
Demande de budget annuel pour les aéronefs et les systèmes connexes
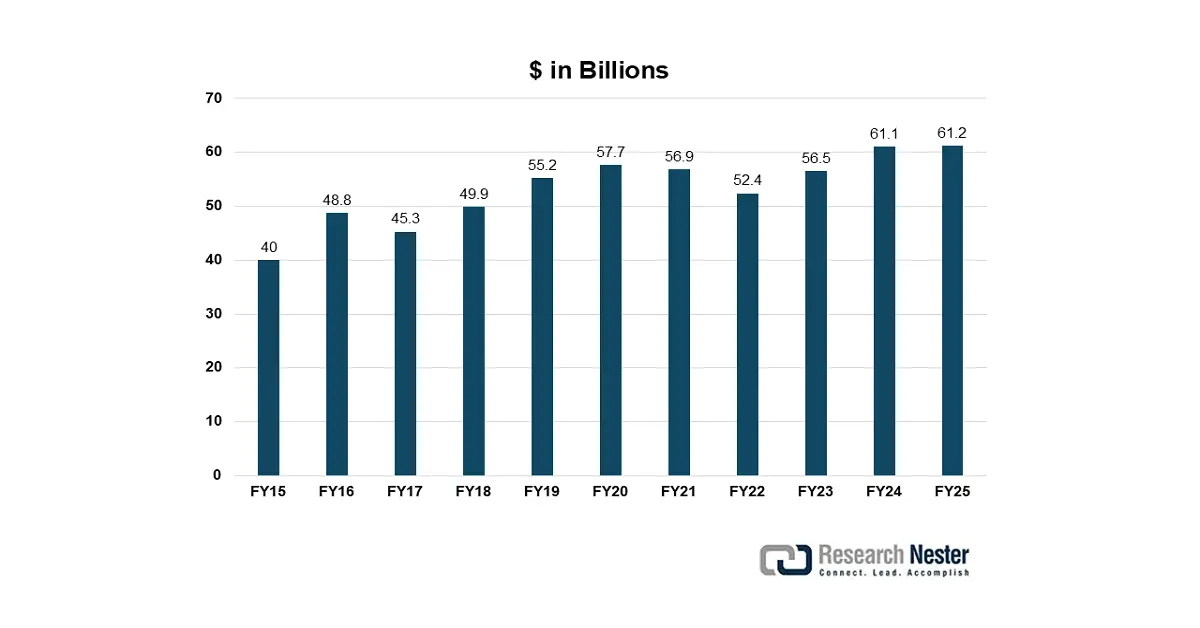
Source : Département de la Défense des États-Unis
- Demande accrue d'autonomie et de densité énergétique : les utilisateurs recherchent de plus en plus des batteries à haute densité énergétique afin d'augmenter la durée de vol, la capacité d'emport et la portée, même à distance. Le développement de technologies de batteries lithium-silicium, de la chimie à l'état solide et de systèmes de refroidissement performants est primordial, tout comme les progrès en matière de modularité, de fiabilité, de portabilité et de sécurité.
- Progrès technologiques dans les systèmes et la gestion des batteries : les développements dans les systèmes intelligents de gestion des batteries (BMS), l’apprentissage automatique et l’apprentissage des opérateurs, sont en croissance et créent une demande sur le marché, de même que la surveillance en temps réel de l’état de santé par l’IA/IoT, les diagnostics prédictifs et les conceptions de batteries hybrides (par exemple, lithium-ion + piles à combustible), améliorent l’efficacité, la sécurité, le temps de fonctionnement, en particulier dans l’utilisation de drones de défense et industriels.
Défis
Volatilité des prix des matières premières : Les batteries de drones ont un impact significatif sur plusieurs matériaux essentiels à la vie moderne, tels que le lithium, le cobalt et le nickel. Le prix de ces matériaux critiques est affecté par les goulets d’étranglement de la chaîne d’approvisionnement minière, les tensions géopolitiques et les déséquilibres entre l’offre et la demande lorsque la production atteint ses limites. Ces flambées de prix imprévisibles augmentent le coût de fabrication des batteries et exercent une pression à la baisse sur les marges et les bénéfices, en particulier pour les petits et moyens fabricants de drones. De plus, la Chine, qui représente une part importante du traitement du lithium, introduit un nouveau niveau de risque géopolitique d’approvisionnement.
Enjeux environnementaux et de recyclage : Les batteries lithium-ion, privilégiées par les drones, peuvent engendrer des risques environnementaux si elles ne sont pas éliminées correctement. Par exemple, l’Agence américaine de protection de l’environnement (EPA) constate qu’une faible proportion de ces batteries est recyclée. Sans recyclage, des risques environnementaux existent, notamment la fuite de toxines dans l’écosystème et des risques d’incendie liés au démontage. En l’absence d’une filière de recyclage adaptée, non seulement l’économie circulaire est compromise, mais les organismes de réglementation renforcent également leur vigilance face à l’élimination inappropriée des batteries lithium-ion. Ces préoccupations environnementales vont s’accentuer avec l’essor des drones, et les conséquences polluantes et non durables inciteront les gouvernements et les fabricants d’équipement d’origine (OEM) à investir dans l’économie circulaire, les systèmes de batteries en circuit fermé et de nouvelles solutions de batteries respectueuses de l’environnement.
Taille et prévisions du marché des batteries pour drones :
| Attribut du rapport | Détails |
|---|---|
|
Année de base |
2026 |
|
Période de prévision |
2027-2036 |
|
TCAC |
14,2% |
|
Taille du marché de l'année de référence (2026) |
11,40 milliards de dollars américains |
|
Taille du marché prévisionnelle pour l'année 2036 |
43,01 milliards de dollars américains |
|
Portée régionale |
|
Segmentation du marché des batteries pour drones :
Analyse segmentée par type de batterie
Le segment des batteries lithium-polymère (LiPo) devrait représenter la plus grande part du marché des batteries pour drones d'ici 2036, avec 47,4 % des parts de marché prévues. Cette situation s'explique par leur légèreté, leur capacité de décharge et leurs conceptions personnalisables adaptées aux applications aériennes. Ces dernières tirent parti des avantages d'un stockage d'énergie léger, et les batteries LiPo présentent un rapport énergie/poids exceptionnel, ce qui leur permet de ne générer ni surpoids ni perte de vitesse. Elles améliorent l'autonomie et les performances de navigation, et restent ainsi la batterie de prédilection des drones commerciaux et militaires. Le Département de l'Énergie des États-Unis investit dans l'écosystème LiPo à travers d'importants programmes de R&D sur les systèmes de batteries légères de nouvelle génération. La plupart des drones commerciaux utilisant des batteries LiPo, la demande devrait augmenter avec le développement de l'utilisation des drones dans des secteurs tels que l'agriculture et la topographie.
Analyse du segment par type de drone
Le segment des drones commerciaux devrait représenter la plus forte croissance du marché des batteries pour drones d'ici 2036, avec une part de marché de 41,7 %. Cette croissance est principalement due à l'essor rapide de leur utilisation dans des secteurs tels que la logistique, l'agriculture, l'immobilier et les évaluations environnementales et d'infrastructures. L'explosion du nombre d'immatriculations de drones commerciaux témoigne de leur intégration croissante dans le paysage commercial. Cependant, pour optimiser leurs performances opérationnelles, les drones commerciaux nécessitent des batteries haute performance capables d'offrir une autonomie de vol prolongée, de maintenir une charge utile suffisante, d'améliorer l'efficacité énergétique et la stabilité en vol, notamment pour les applications de livraison et de topographie. L'engagement des pouvoirs publics à rationaliser les budgets afin de faciliter l'adoption des drones dans des secteurs tels que l'agriculture, le développement urbain et l'aménagement du territoire contribuera également à stimuler la demande de batteries.
Analyse du segment d'utilisation finale
Le segment militaire et de défense du marché des batteries pour drones devrait connaître la croissance la plus importante d'ici 2036, avec une part de marché de 34,8 %, principalement grâce à l'utilisation des drones pour les missions ISR (renseignement, surveillance et reconnaissance), la surveillance des frontières, la reconnaissance de combat et d'autres applications tactiques. La demande en batteries fiables à longue autonomie est donc soutenue. Le budget du département de la Défense américain est axé sur l'amélioration des capacités des systèmes aériens sans pilote, car les drones de combat doivent disposer d'une autonomie suffisante, fonctionner par temps froid et être silencieux. Ces exigences ont stimulé la recherche sur des technologies de batteries LiPo et à électrolyte solide avancées, conçues spécifiquement pour répondre aux besoins élevés des drones de combat.
Notre analyse approfondie du marché mondial des batteries pour drones comprend les segments suivants :
Segment | Sous-segments |
Point de vente |
|
Technologie |
|
Application |
|
Capacité |
|

Vishnu Nair
Responsable du développement commercial mondialPersonnalisez ce rapport selon vos besoins — contactez notre consultant pour des informations et des options personnalisées.
Marché des batteries pour drones - Analyse régionale
Aperçu du marché Asie-Pacifique
D’ici 2036, le marché des batteries pour drones en Asie-Pacifique devrait représenter 36,6 % des parts de marché, grâce à la prédominance des batteries lithium-ion et lithium-polymère, elle-même favorisée par l’expansion des applications commerciales, agricoles, d’inspection et militaires. La Chine, l’Inde, le Japon, la Corée du Sud et l’Asie du Sud-Est continuent de stimuler la croissance des déploiements. Le développement rapide de nombreuses flottes de drones industriels accélère la mise au point de systèmes de batteries améliorés, à haute densité énergétique et à charge rapide, afin de répondre aux exigences opérationnelles.
La Chine devrait contribuer de manière significative aux prévisions régionales, sa consommation intérieure étant axée sur les cellules lithium-ion et lithium-polymère qui offrent une autonomie de vol accrue aux drones de surveillance, de logistique et agricoles. Si la croissance est soutenue par le gouvernement, le développement et le déploiement de systèmes de gestion de batteries intelligents (BMS) optimisent l'efficacité. La chaîne d'approvisionnement chinoise est en mesure de proposer des composants de pointe, favorisant ainsi le développement de la production de batteries dans la région pour les drones militaires et civils.
Aperçu du marché nord-américain
Le marché nord-américain des batteries pour drones devrait représenter 28,8 % des parts de marché, une croissance principalement due aux progrès constants réalisés dans l'électrification des drones et l'augmentation de la densité énergétique des batteries. La région devrait connaître une croissance annuelle composée (TCAC) impressionnante entre 2027 et 2036. Les États-Unis représentent actuellement plus de 86 % de la demande régionale de drones en Amérique du Nord. Le soutien réglementaire important accordé par la FAA à l'intégration des drones et le déploiement massif de drones commerciaux stimulent les investissements dans les batteries lithium-polymère et à semi-conducteurs, notamment dans les secteurs de la logistique, de la surveillance et de l'agriculture de précision.
Le marché américain des batteries pour drones prévoit un taux de croissance annuel composé de plus de 13,9 % entre 2025 et 2036, pour atteindre une valeur marchande d'environ 2,1 milliards de dollars à la fin de cette période. La demande est principalement alimentée par la hausse des applications commerciales des drones, notamment pour l'inspection des infrastructures, la livraison du dernier kilomètre et la surveillance dans le secteur de la défense. Selon le Département de l'Énergie des États-Unis (DoE), la capacité de production de cellules lithium-ion aux États-Unis a dépassé 1 100 GWh/an en 2023, ce qui soutient la demande intérieure de batteries. Par ailleurs, les États-Unis ont été un chef de file en matière de dépôts de brevets pour drones, avec 3 700 brevets non officiels déposés l'an dernier.
Aperçu du marché européen
Le marché européen des batteries pour drones devrait représenter 22,6 % des parts de marché au cours de la période de prévision. La demande devrait croître dans les secteurs industriel et agricole, et l'Allemagne, la France, l'Italie, le Royaume-Uni et le reste de l'Europe contribueront à cette croissance. Le cadre politique européen et les incitations à l'innovation ont également favorisé l'adoption de batteries pour drones plus performantes, notamment les batteries lithium-ion légères.
Principaux acteurs du marché des batteries pour drones :
- SZ DJI Technology Co., Ltd.
- Présentation de l'entreprise
- Stratégie d'entreprise
- Principaux produits proposés
- Performance financière
- Indicateurs clés de performance
- Analyse des risques
- Développements récents
- Présence régionale
- Analyse SWOT
- Skydio Inc.
- Amperex Technology Limited (ATL)
- Amicell ?Amit Industries Ltd.
- Genspow GmbH
- Autel Robotics Inc.
- Perroquet SA
- Gens Ace (Lithium Balance A/S)
- EaglePicher Technologies LLC
- Samsung SDI Co., Ltd.
- EaglePicher (comme ci-dessus) ou Denchi
- Doosan Mobility Innovation Inc.
- MaxAmps (Batteries au lithium MaxAmps)
- Batteries RELiON
- Batteries GP (GP Batteries Int'l Ltd.)
Le marché des batteries pour drones compte quelques acteurs majeurs, tandis que Skydio et ATL fournissent des batteries lithium haute densité aux équipementiers. Les entreprises européennes Genspow, Parrot et Gens Ace se sont forgé des parts de marché grâce à des technologies LiPo spécialisées et à une bonne distribution sur leurs marchés locaux. L'entreprise indienne Amicell Amit connaît une croissance rapide en Asie-Pacifique et sur le marché intérieur. Les sociétés américaines Skydio, EaglePicher, MaxAmps et RELiON privilégient la recherche et le développement, les systèmes de gestion intelligents et l'intégration fluide aux plateformes de défense et commerciales. Les entreprises sud-coréennes Samsung SDI et Doosan s'appuient sur une chimie avancée et des partenaires industriels spécialisés dans les drones pour se diversifier sur les segments des drones commerciaux et militaires. Le malaisien GP Batteries mise sur le développement durable pour fournir des batteries rechargeables et bénéficier des avantages de la chaîne d'approvisionnement régionale.
Voici quelques-uns des principaux acteurs du marché des batteries pour drones :
Développements récents
- En mai 2025, Lyten a lancé son système de batterie lithium-soufre (Li-S) avancé pour améliorer la propulsion des drones destinés aux secteurs de la défense et de l'aérospatiale. Selon Lyten et Titan Dynamics, cette technologie a permis à un drone de Titan Dynamics de voler pendant plus de 3 heures à une vitesse maximale de 138 km/h. Lyten vise une autonomie allant jusqu'à 8 heures. Cette chimie Li-S permet d'éviter le nickel, le manganèse, le cobalt et le graphite dans la production de batteries, un élément clé pour la conformité à la loi NDAA et la résilience de la chaîne d'approvisionnement américaine. Ces batteries sont légères et offrent une densité énergétique élevée, permettant une plus grande autonomie et une charge utile accrue, tout en répondant aux besoins critiques d'autonomie des drones militaires et industriels. En mai 2025, InoBat a annoncé la batterie E10, conçue spécifiquement pour les drones militaires. InoBat prévoit de lancer la production de l'E10 en septembre 2025, après une levée de fonds de 401 millions d'euros auprès de sociétés de capital-risque, dont 100 millions en décembre 2024. La cellule de la batterie E10 se recharge en moins de 15 minutes et offre une capacité de charge utile supérieure de 41 %, tout en augmentant l'autonomie de vol de 61 % par rapport aux cellules standard. L'E10 d'InoBat est conforme aux normes de l'OTAN et constitue un projet distinct de ses projets de véhicules électriques menés avec Gotion.
- Report ID: 3027
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Découvrez un aperçu des principales tendances du marché et des insights
- Passez en revue des tableaux de données d’échantillon et des analyses par segment
- Découvrez la qualité de nos représentations visuelles de données
- Évaluez la structure de notre rapport et notre méthodologie de recherche
- Jetez un coup d’œil à l’analyse du paysage concurrentiel
- Comprenez comment les prévisions régionales sont présentées
- Évaluez la profondeur des profils d’entreprise et du benchmarking
- Visualisez comment des insights exploitables peuvent soutenir votre stratégie
Explorez des données et des analyses réelles
Questions fréquemment posées (FAQ)
À propos de ce rapport
Contactez notre expert


Rapport, 2027-2036



Droits d’auteur © 2026 Research Nester. Tous droits réservés.
