Perspectivas del mercado de electrolitos para baterías de estado sólido:
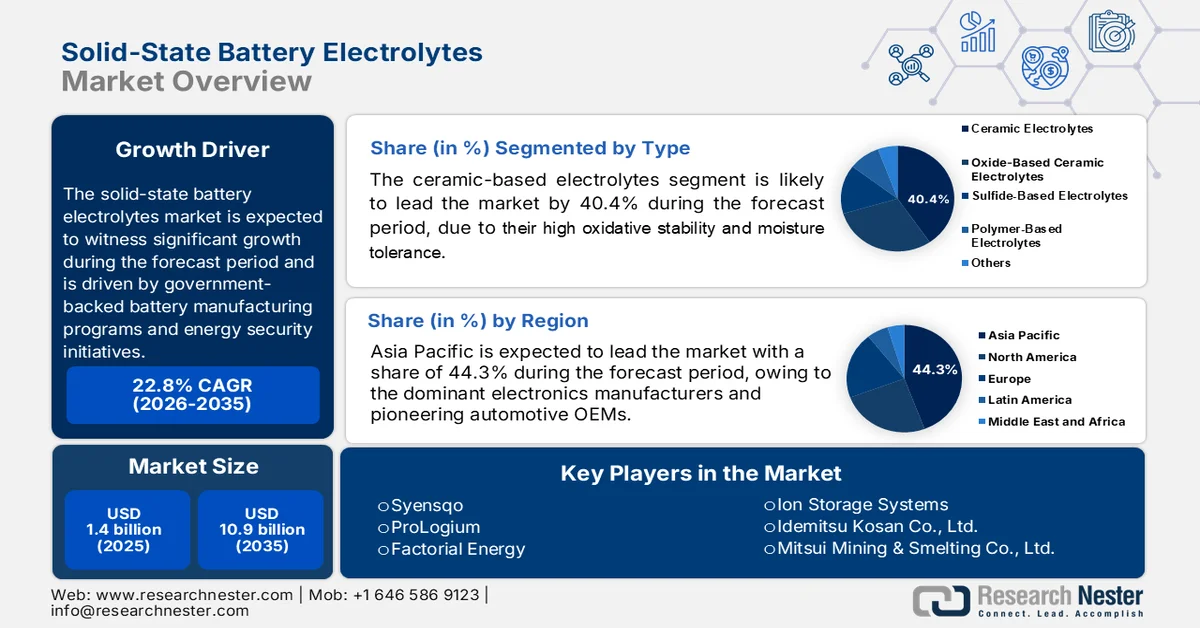
El mercado de electrolitos para baterías de estado sólido alcanzó un valor de 1400 millones de dólares en 2025 y se prevé que llegue a los 10 900 millones de dólares a finales de 2035, con una tasa de crecimiento anual compuesta (CAGR) de alrededor del 22,8 % durante el período de previsión, es decir, de 2026 a 2035. En 2026, se estima que el tamaño de la industria de electrolitos para baterías de estado sólido será de 1700 millones de dólares.
El mercado de electrolitos para baterías de estado sólido se está viendo influenciado por los programas gubernamentales de fabricación de baterías, los objetivos de despliegue de vehículos eléctricos (VE) y las iniciativas de seguridad energética, que aumentan la demanda de materiales avanzados para baterías en aplicaciones de automoción, defensa, aeroespacial y almacenamiento estacionario. Según datos de la Agencia Internacional de Energía (AIE) de 2025, las ventas mundiales de coches eléctricos superaron los 17 millones de unidades, lo que representa una expansión significativa de la demanda de baterías y genera necesidades a largo plazo para materiales electrolíticos de última generación que permitan una mayor densidad energética y un mejor rendimiento operativo.
En Estados Unidos, los datos del Departamento de Energía (DOE) de febrero de 2022 muestran que el país sigue destinando fondos sustanciales a la innovación y las cadenas de suministro nacionales de baterías mediante programas respaldados por la Ley de Infraestructura Bipartidista, incluyendo más de 7 mil millones de dólares asignados al desarrollo de la cadena de suministro de baterías. Estas inversiones están acelerando las actividades de investigación a escala piloto y comercial relacionadas con sistemas electrolíticos avanzados, al tiempo que fortalecen la colaboración entre proveedores de materiales, fabricantes de baterías, laboratorios nacionales y fabricantes de equipos originales (OEM) del sector automotriz. Para los actores B2B, el entorno de mercado se ve cada vez más influenciado por los requisitos de localización, los objetivos de resiliencia de la cadena de suministro y la expansión de la capacidad de fabricación con apoyo gubernamental.
Clave Electrolitos para baterías de estado sólido Resumen de Perspectivas del Mercado:
Aspectos destacados regionales:
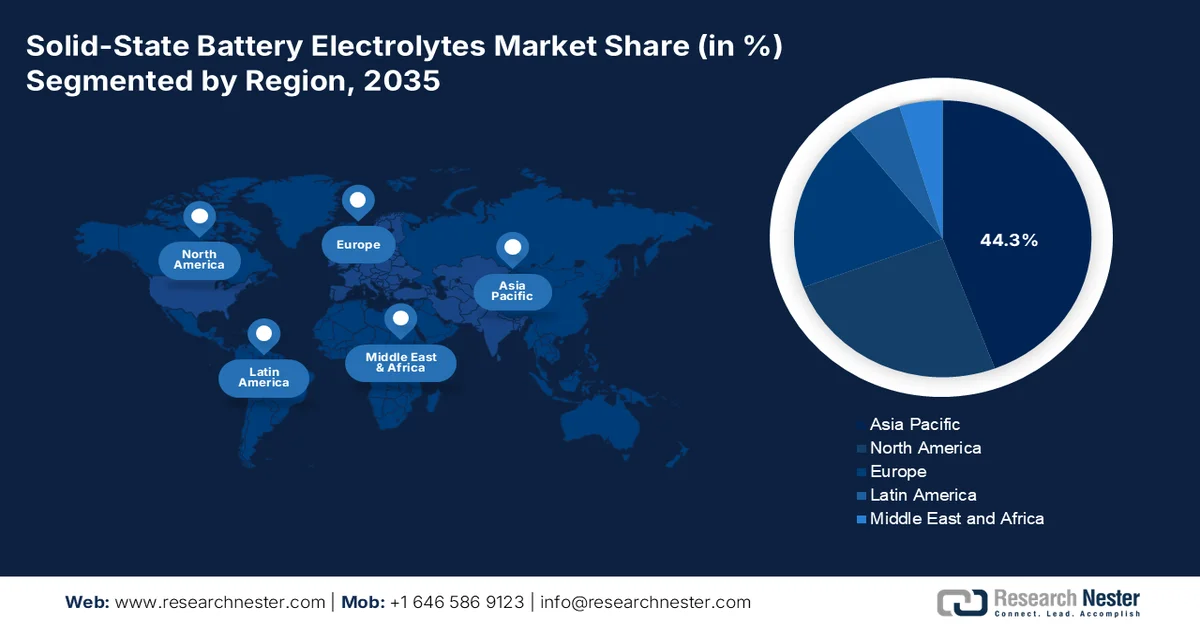
- Se prevé que la región Asia-Pacífico acapare el 44,3 % del mercado de electrolitos para baterías de estado sólido para 2035, impulsada por fabricantes de electrónica líderes, fabricantes de equipos originales (OEM) pioneros en el sector automotriz y un ecosistema de iones de litio consolidado.
- Se espera que Norteamérica experimente el mayor crecimiento entre 2026 y 2035, gracias a la innovación de nuevas empresas, la consolidación de compañías químicas y las sólidas iniciativas de investigación respaldadas por el gobierno.
Análisis del segmento:
- Se prevé que los electrolitos cerámicos representen el 40,4 % del mercado de electrolitos para baterías de estado sólido en 2035, impulsados por su alta estabilidad oxidativa, su excelente tolerancia a la humedad y los avances en las tecnologías de dopaje que mejoran la conductividad iónica.
- Se espera que los vehículos eléctricos sigan siendo la principal aplicación entre 2026 y 2035, gracias a la creciente demanda de mayor autonomía, carga más rápida y mayor seguridad de las baterías.
Principales tendencias de crecimiento:
- Financiamiento gubernamental para la fabricación nacional de baterías
- Aumento en la implementación de vehículos eléctricos con apoyo de financiamiento público
Principales desafíos:
- Alta complejidad de fabricación
- Inestabilidad interfacial
Principales actores: Syensqo (Bélgica),ProLogium (Taiwán),Factorial Energy (EE. UU.),Ion Storage Systems (EE. UU.),Idemitsu Kosan Co., Ltd. (Japón),Mitsui Mining & Smelting Co., Ltd. (Japón).
Global Electrolitos para baterías de estado sólido Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2025: USD 1.400 millones
- Tamaño del mercado en 2026: USD 1.700 millones
- Tamaño del mercado proyectado: USD 10.900 millones para 2035
- Previsiones de crecimiento: 22,8 % CAGR (2026-2035)
Dinámicas regionales clave:
- Región más grande: Asia Pacífico (44,3 % de cuota de mercado para 2035)
- Región de mayor crecimiento: Norteamérica
- Países dominantes: China, Japón, Corea del Sur, Estados Unidos, Alemania
- Países emergentes: Canadá, Francia, Reino Unido, India, Italia
Last updated on : 7 July, 2026
Mercado de electrolitos para baterías de estado sólido: factores de crecimiento y desafíos
Factores de crecimiento
- Financiamiento gubernamental para la fabricación nacional de baterías: La inversión gubernamental en las cadenas de suministro de baterías es uno de los principales impulsores de la demanda de electrolitos para baterías de estado sólido, ya que los materiales electrolíticos son insumos críticos para la producción de baterías de próxima generación. En Estados Unidos, el Departamento de Energía (DOE) anunció en febrero de 2022 una inversión de más de 3 mil millones de dólares para proyectos de fabricación y procesamiento de baterías en el marco de la Ley Bipartidista de Infraestructura, apoyando los ecosistemas nacionales de materiales para baterías y las tecnologías avanzadas. Estos programas incentivan a los fabricantes a ampliar sus capacidades de producción piloto y comercial para electrolitos avanzados. A medida que se acelera la construcción de gigafábricas de baterías, se espera que la demanda de materiales electrolíticos avanzados aumente junto con la expansión de la capacidad de fabricación y los requisitos de localización.
- El creciente despliegue de vehículos eléctricos (VE) impulsado por financiación pública: La rápida expansión de los mercados de vehículos eléctricos (VE) sigue fortaleciendo la demanda a largo plazo de materiales avanzados para baterías. Según datos de IBEF de febrero de 2026, India ha incrementado las ventas de VE hasta alcanzar el 30 % de los automóviles privados. Gobiernos de Norteamérica, Europa, China, Japón y Corea del Sur continúan ofreciendo incentivos para la adopción de VE y el despliegue de infraestructura de carga. A medida que los fabricantes de automóviles buscan mayor autonomía, una carga más rápida y una mayor seguridad de las baterías, la inversión en programas de baterías de estado sólido está aumentando. Las empresas que establezcan alianzas con fabricantes de automóviles que participen en programas de electrificación respaldados por el gobierno probablemente obtendrán una ventaja competitiva a medida que avancen los plazos de comercialización.
Desafíos
- Alta complejidad de fabricación: La producción de electrolitos de estado sólido, en particular sulfuros y haluros, requiere un control atmosférico preciso (salas secas, gas inerte) para evitar la degradación por humedad, lo que aumenta significativamente la inversión y la complejidad operativa. Pasar de la producción a escala de laboratorio (gramos) a la producción a escala de toneladas, manteniendo la pureza de fase y una morfología de partículas uniforme, sigue siendo un desafío de ingeniería formidable.
- Inestabilidad interfacial: Las interfaces sólido-sólido entre electrolitos y electrodos presentan un contacto físico deficiente, lo que provoca una alta resistencia a la transferencia de carga y la formación de dendritas durante los ciclos de carga y descarga. Esta degradación interfacial reduce la eficiencia coulómbica y la vida útil del ciclo, especialmente en el caso de los ánodos de litio metálico.
Tamaño y pronóstico del mercado de electrolitos para baterías de estado sólido:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2025 |
|
Año de previsión |
2026-2035 |
|
CAGR |
22,8% |
|
Tamaño del mercado del año base (2025) |
1.400 millones de dólares |
|
Tamaño del mercado previsto para el año 2035 |
10.900 millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de electrolitos para baterías de estado sólido:
Análisis de segmentos de tipo
Dentro del segmento de tipos, los electrolitos a base de cerámica lideran el mercado de electrolitos para baterías de estado sólido y se prevé que alcancen una cuota de mercado del 40,4 % a finales de 2035. Este segmento se está convirtiendo en un factor clave debido a su alta estabilidad oxidativa y tolerancia a la humedad. El estudio de Frontiers de febrero de 2025 demuestra que el dopaje con molibdeno logra una conductividad iónica excepcional de 0,30 S cm⁻¹, comparable a la de los electrolitos líquidos, superando eficazmente la barrera de conductividad primaria. El dopaje con flúor mejora la estabilidad de la red cristalina, mientras que el cerio mejora la integridad estructural y reduce la resistencia interfacial, como se valida mediante evaluaciones de semiceldas simétricas. Fundamentalmente, el enfoque de nanoingeniería reduce el consumo de energía en un 40 % y los residuos peligrosos en un 75 % en comparación con los métodos convencionales.
Análisis del segmento de aplicaciones
Los vehículos eléctricos representan la principal aplicación que impulsa el mercado, impulsados por la creciente demanda mundial de mayor autonomía, carga más rápida y mayor seguridad en comparación con los sistemas convencionales de iones de litio. Según datos de ACS Publications de octubre de 2023, los electrolitos de estado sólido permiten a los fabricantes de automóviles utilizar ánodos de litio metálico, alcanzando densidades energéticas superiores a 400 Wh/kg, un hito crucial para la adopción masiva de vehículos eléctricos. El Laboratorio Nacional de Energías Renovables (NREL), en su informe de electrificación del transporte de 2024, señaló que la adopción de baterías de estado sólido en vehículos eléctricos ligeros podría reducir el costo por milla a nivel de paquete en comparación con las celdas líquidas NMC actuales. Esta importante ventaja económica y de rendimiento garantiza los ingresos del mercado de electrolitos para aplicaciones automotrices, convirtiéndolo en el segmento de uso final más influyente a nivel mundial.
Análisis del segmento de tipos de batería
Se prevé que las celdas tipo bolsa lideren el mercado, gracias a su diseño flexible y ligero, y a su excelente eficiencia espacial: atributos cruciales para aplicaciones en la industria automotriz y electrónica de consumo, donde la densidad energética volumétrica es fundamental. El formato tipo bolsa permite capas de electrolito más delgadas y facilita el apilamiento de electrodos bipolares, lo que resulta especialmente ventajoso para sistemas de electrolitos basados en sulfuro y polímeros. Las principales empresas han optimizado sus arquitecturas de celdas de estado sólido en torno a los formatos tipo bolsa para maximizar la carga de material activo y simplificar la gestión térmica. Esta ventaja en eficiencia posiciona a las celdas tipo bolsa como el formato preferido para los paquetes de baterías de vehículos eléctricos de próxima generación.
Nuestro análisis exhaustivo de los electrolitos de las baterías de estado sólido incluye los siguientes segmentos:
Segmento | Subsegmentos |
Tipo |
|
Solicitud |
|
Tipo de batería |
|
Usuario final |
|
Proceso de fabricación |
|

Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Mercado de electrolitos para baterías de estado sólido: análisis regional
Análisis del mercado de la región Asia-Pacífico
La región de Asia-Pacífico domina el mercado de electrolitos para baterías de estado sólido y se prevé que alcance una cuota de ingresos regional del 44,3 % para finales de 2035. Esta región está impulsada por los principales fabricantes de electrónica y los fabricantes de equipos originales (OEM) pioneros en el sector automotriz. Se beneficia de un ecosistema de iones de litio consolidado, lo que permite una rápida ampliación de la producción de electrolitos de sulfuro y óxido. Japón y Corea del Sur lideran en ciencia de materiales, mientras que China expande agresivamente su capacidad nacional de producción de baterías de estado sólido mediante políticas industriales respaldadas por el Estado. Además, la sólida infraestructura de refinación de materias primas de la región y los incentivos gubernamentales para las baterías de nueva generación generan una ventaja competitiva en costes. Con un fuerte enfoque en la electrificación del sector automotriz y la electrónica de consumo, Asia-Pacífico sigue siendo el líder indiscutible en el desarrollo y la capacidad de fabricación de electrolitos de estado sólido.
Las iniciativas gubernamentales para la fabricación de baterías y la movilidad eléctrica, que fortalecen el ecosistema nacional de baterías avanzadas, están transformando el mercado en la India . Según datos del IISD de abril de 2026, se destinaron 2200 millones de dólares al programa de incentivos vinculados a la producción de celdas de química avanzada (ACC) para establecer una capacidad de fabricación nacional de baterías de 50 GWh, lo que genera oportunidades para los proveedores de electrolitos de última generación. Además, según datos del PIB de marzo de 2025, se registraron más de 4,4 millones de vehículos eléctricos en la India, lo que refleja un rápido crecimiento de la demanda de baterías en los segmentos de vehículos de pasajeros y comerciales. Estos avances impulsan la inversión en materiales avanzados para baterías, investigación y cadenas de suministro locales.
La continua expansión de la base de fabricación de baterías y la industria de vehículos eléctricos del país impulsan el mercado de electrolitos para baterías de estado sólido en China . Según datos del Diario del Pueblo en línea de febrero de 2025, el país produjo 13,17 millones de vehículos de nueva energía (VNE) en 2024, lo que pone de manifiesto la magnitud de la demanda de baterías en todos los sectores del transporte. Además, el Ministerio de Industria y Tecnología de la Información de China (MIIT) informó que la capacidad instalada de baterías de potencia en el país refleja un crecimiento sustancial en la actividad de fabricación y despliegue de baterías. Estos avances incentivan a los productores de baterías a invertir en tecnologías de última generación, incluidas las plataformas de baterías de estado sólido, para mejorar el rendimiento y la competitividad. A medida que China consolida su liderazgo en la fabricación de baterías avanzadas, se espera que la demanda de materiales electrolíticos de alto rendimiento aumente en las aplicaciones automotrices y de almacenamiento de energía.
Análisis del mercado norteamericano
Se prevé que Norteamérica experimente un rápido crecimiento en el mercado durante el periodo de evaluación, de 2026 a 2035. La región se ve impulsada por un ecosistema dinámico de startups innovadoras, gigantes químicos consolidados y sólidas iniciativas de investigación respaldadas por el gobierno. Los electrolitos de sulfuro y polímero dominan actualmente los proyectos de desarrollo, gracias a su compatibilidad con ánodos de litio metálico de alta energía. Las alianzas estratégicas, como las que se establecen entre fabricantes de equipos originales (OEM) y desarrolladores de electrolitos, están acelerando la construcción de líneas piloto y la reducción de riesgos tecnológicos. Además, un fuerte énfasis en la resiliencia de la cadena de suministro nacional y los principios de fabricación sostenible, incluyendo el recubrimiento de electrodos secos y la síntesis sin disolventes, está transformando el mercado y posicionando a Norteamérica como un centro neurálgico para la innovación en baterías de estado sólido de próxima generación fuera de Asia.
El sólido apoyo federal a la fabricación de baterías y la aceleración del despliegue de almacenamiento de energía están dando forma al mercado de electrolitos para baterías de estado sólido en EE. UU. En septiembre de 2024, el Departamento de Energía de EE. UU. (DOE) anunció más de 3 mil millones de dólares en financiación para 25 proyectos de fabricación y procesamiento de baterías en 14 estados, fortaleciendo la producción nacional de materiales avanzados para baterías y creando nuevas oportunidades para los proveedores de electrolitos. Paralelamente, los datos de marzo de 2025 de la Administración de Información Energética de EE. UU. (EIA) informaron que la capacidad de almacenamiento de baterías a escala industrial alcanzó aproximadamente 26 gigavatios, lo que refleja la rápida expansión de la infraestructura de almacenamiento de energía. Estas inversiones están incentivando a los desarrolladores de baterías a escalar las tecnologías de próxima generación, aumentando la demanda de materiales electrolíticos de estado sólido de alto rendimiento en aplicaciones automotrices, de almacenamiento en red e industriales.
Las inversiones federales destinadas a establecer una cadena de valor nacional para las baterías y apoyar las iniciativas de transporte limpio están transformando el mercado canadiense . Según datos del Regulador de Energía de Canadá de junio de 2024, las matriculaciones de vehículos de cero emisiones (VCE) alcanzaron aproximadamente las 185 000 unidades en 2023, lo que demuestra el continuo crecimiento de la adopción del transporte con baterías. Estos avances están impulsando a los fabricantes de baterías y a los proveedores de materiales a ampliar sus actividades de investigación, producción y abastecimiento, creando condiciones favorables para la comercialización de electrolitos de estado sólido en aplicaciones automotrices y de almacenamiento de energía.
Análisis del mercado europeo
El mercado europeo se caracteriza por un fuerte impulso regulatorio hacia la producción de baterías sostenibles y locales, impulsado por la Alianza Europea de Baterías y estrictas normativas ambientales. La región prioriza los electrolitos poliméricos y compuestos, aprovechando su experiencia en la industria química para desarrollar procesos de fabricación ecológicos y libres de disolventes. Europa también da prioridad a la circularidad de las materias primas, invirtiendo fuertemente en el reciclaje y la reutilización de componentes de baterías. Con una sólida red de I+D académica e industrial y ambiciosos objetivos de electrificación, Europa está construyendo de forma constante una cadena de suministro de electrolitos de estado sólido autosuficiente y respetuosa con el medio ambiente, que complementa su tradición en la fabricación de automóviles.
El aumento de las inversiones en la fabricación de baterías y la sólida estrategia de electrificación del país impulsan el mercado de electrolitos de estado sólido para baterías en Alemania . Según datos de la Comisión Europea de enero de 2025, se observa una demanda sostenida de tecnologías avanzadas para baterías a pesar de las fluctuaciones del mercado automovilístico. Además, la Comisión Europea anunció en mayo de 2025 que Alemania apoyaría la investigación y los proyectos industriales relacionados con las baterías a través de la cadena de valor europea, destinando más de 1.000 millones de euros de financiación federal a iniciativas de innovación y producción de baterías. Estos avances incentivan a los fabricantes a acelerar el desarrollo de baterías de nueva generación, creando condiciones favorables para los proveedores de electrolitos de estado sólido que abastecen a los sectores automovilístico, industrial y de almacenamiento de energía.
Los programas de innovación en baterías respaldados por el gobierno y la creciente electrificación del sector del transporte están impulsando el mercado en el Reino Unido . Según datos de ForeCourt Trader de junio de 2025, había 1,39 millones de vehículos eléctricos de batería (VEB) matriculados en las carreteras del Reino Unido, lo que refleja un crecimiento continuo en la demanda de tecnologías avanzadas de baterías. Además, en 2025, el gobierno del Reino Unido anunció una inversión de 1000 millones de libras esterlinas a través del Fondo de Transformación Automotriz para fortalecer las cadenas de suministro nacionales de vehículos de cero emisiones y baterías, incluyendo apoyo para la fabricación de baterías y el desarrollo de materiales avanzados. Estas iniciativas están fomentando la inversión en tecnologías de baterías de próxima generación y promoviendo la colaboración entre fabricantes de automóviles, desarrolladores de baterías y proveedores de materiales. A medida que se expande la capacidad de producción nacional de baterías, se espera que aumente la demanda de materiales electrolíticos de estado sólido de alto rendimiento en aplicaciones automotrices y de almacenamiento de energía.
Principales actores del mercado de electrolitos para baterías de estado sólido:
- Syensqo (Bélgica)
- ProLogium (Taiwán)
- Energía factorial (EE. UU.)
- Sistemas de almacenamiento de iones (EE. UU.)
- Idemitsu Kosan Co., Ltd. (Japón)
- Mitsui Mining & Smelting Co., Ltd. (Japón)
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- Syensqo , la empresa derivada de Solvay, es líder en el mercado de materiales especializados, centrándose en electrolitos de alto rendimiento a base de polímeros y membranas compuestas. La compañía aprovecha su experiencia en la química del ácido sulfónico para producir soluciones electrolíticas flexibles y seguras que mejoran la estabilidad interfacial.
- ProLogium es un actor único en el mercado, ya que desarrolla celdas de estado sólido completas con electrolitos de óxido-cerámica y aglutinantes poliméricos patentados. La empresa se distingue por su proceso de fabricación de recubrimiento continuo, que produce capas de electrolito ultrafinas y mecánicamente robustas.
- Factorial Energy es un fabricante estadounidense que lidera el mercado con su sistema de electrolitos FEST®, basado en polímeros y de propiedad exclusiva. La empresa se centra en soluciones escalables y de alta seguridad para usuarios finales del sector automotriz. Sus alianzas estratégicas con importantes fabricantes de automóviles refuerzan su posición competitiva.
- Ion Storage Systems es un fabricante estadounidense especializado en membranas electrolíticas de base cerámica para baterías sin ánodo. La empresa prioriza la seguridad intrínseca y el funcionamiento a temperatura ambiente.
- Idemitsu Kosan Co., Ltd. es una empresa japonesa líder en el mercado, dedicada a la fabricación de electrolitos de sulfuro de alto rendimiento para el sector automotriz. Gracias a su experiencia en la industria petroquímica, la compañía ofrece capacidad de producción a escala industrial y una conductividad iónica superior.
Aquí tienes una lista de los principales actores que operan en el mercado global:
El mercado de electrolitos para baterías de estado sólido está altamente consolidado y liderado por empresas norteamericanas gracias a su avanzada I+D y su elevado volumen de producción. Los principales actores se centran en iniciativas estratégicas como la innovación de productos, la expansión geográfica en Asia-Pacífico y la obtención de aprobaciones regulatorias. Las fusiones y adquisiciones son frecuentes para diversificar la cartera de productos y ampliar las redes de distribución. Por ejemplo, en marzo de 2024, Zylox-Tonbridge anunció una nueva alianza estratégica con Avinger. Las empresas europeas y japonesas compiten mediante ingeniería de precisión y soluciones rentables, mientras que los nuevos actores de India y Corea del Sur se dirigen a segmentos de nicho. La intensa rivalidad impulsa la integración tecnológica, incluyendo dispositivos guiados por imágenes y catéteres desechables para aplicaciones periféricas y coronarias.
Panorama corporativo del mercado:
Desarrollos Recientes
- En enero de 2026, Syensqo y Axens anunciaron el lanzamiento de Argylium, una nueva empresa dedicada al desarrollo y la ampliación de la demostración comercial de materiales avanzados para baterías de estado sólido en Europa.
- En junio de 2025, ProLogium presentó oficialmente su innovadora tecnología de cuarta generación, el electrolito sólido inorgánico superfluidizado, marcando el inicio de una nueva era para las baterías de litio de estado sólido, caracterizada por su plena funcionalidad, amplia aplicabilidad y producción en masa escalable.
- Report ID: 8661
- Published Date: Jul 07, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto


Informe, 2026-2035



Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
