Perspectivas del mercado de gestión de activos de software:
El mercado de gestión de activos de software alcanzó un valor de 5900 millones de dólares en 2026 y se prevé que llegue a los 29 100 millones de dólares a finales de 2036, registrando una tasa de crecimiento anual compuesta (CAGR) de alrededor del 17,3 % durante el período de previsión, es decir, de 2027 a 2036. En 2027, se estima que el tamaño del sector de la gestión de activos de software será de 6920 millones de dólares.
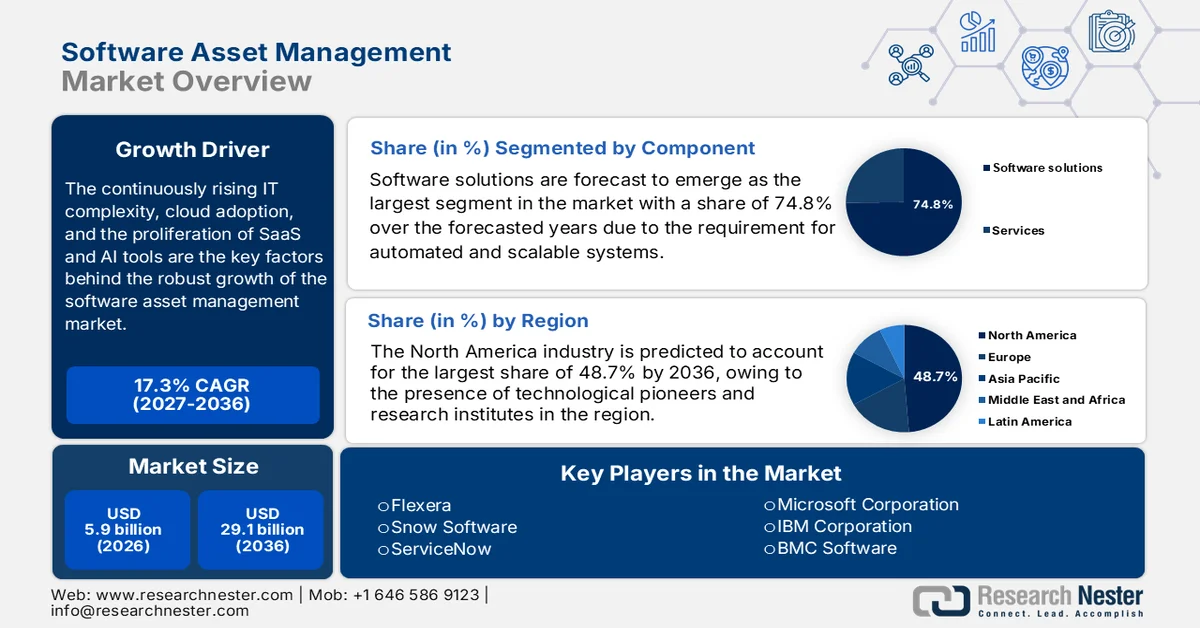
La creciente complejidad de las TI, la adopción de la nube y la proliferación de herramientas SaaS e IA son factores clave que impulsan el sólido crecimiento del mercado de gestión de activos de software (SAM). Al mismo tiempo, las empresas de todo el mundo han reconocido el valor estratégico de SAM, más allá del cumplimiento normativo, utilizándolo para optimizar el gasto en software, reducir el riesgo operativo y mejorar la gobernanza de TI. En este sentido, la directiva GSA CIO 2108.2 de diciembre de 2025 informó sobre el establecimiento de un programa centralizado de gestión de licencias de software, asignando la responsabilidad de la supervisión a nivel de toda la agencia, el seguimiento del inventario y el cumplimiento normativo del software comercial y COTS. El programa también hace hincapié en la optimización del uso de las licencias, la reducción de la redundancia y la implementación de prácticas adecuadas, lo que refleja una inversión estructurada en procesos y gobernanza de SAM alineados con los objetivos empresariales. Además, esta política destaca la generación de informes, la gestión en la nube y la colaboración interdepartamental, lo que repercutirá positivamente en el crecimiento del mercado en los próximos años.
Además, se espera que la adopción de análisis basados en IA, el descubrimiento de activos en tiempo real y la optimización automatizada de licencias aceleren el crecimiento del mercado de gestión de activos de software. Los proveedores están innovando continuamente en integraciones de plataformas, gestión de SaaS y análisis predictivos, convirtiéndose así en un componente central de la estrategia de TI empresarial. En abril de 2025, Xensam anunció el lanzamiento de su plataforma de gestión de SaaS independiente basada en IA, diseñada específicamente para detectar y mapear más de 100 000 aplicaciones SaaS en entornos empresariales. La empresa también mencionó que esta plataforma proporciona visibilidad en tiempo real, optimización de costos y control de cumplimiento, abordando el exceso de suscripciones y el software subutilizado tanto en entornos de TI nativos de la nube como en entornos heredados. Además, el gasto en SaaS crece entre un 15 % y un 20 % anualmente, y las empresas gestionan un promedio de más de 125 aplicaciones. La solución aprovecha el seguimiento de URL basado en agentes de IA para un descubrimiento exhaustivo sin extensiones de navegador.
Clave Gestión de activos de software Resumen de Perspectivas del Mercado:
Aspectos destacados regionales:
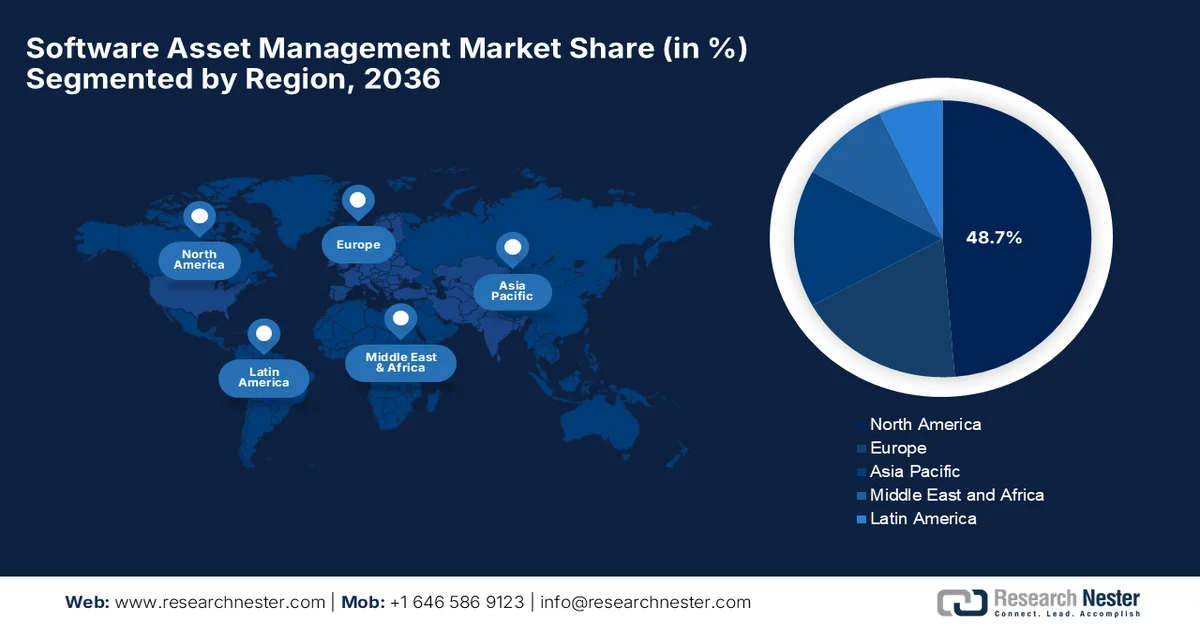
- Se prevé que Norteamérica alcance una cuota dominante del 48,7 % en el mercado de gestión de activos de software para 2036, gracias a la concentración de empresas tecnológicas pioneras e institutos de investigación, y reforzada por estrictas normativas de seguridad de datos y cumplimiento de licencias que fomentan una adopción sostenida.
- Se espera que Asia-Pacífico experimente un rápido avance durante el periodo de previsión 2027-2036, ya que la acelerada adopción de la nube, la expansión de la infraestructura de TI y el aumento de las iniciativas de gobernanza digital en las economías emergentes impulsan la adopción integrada de la gestión de activos de software.
Análisis del segmento:
- Se prevé que el segmento de Soluciones de Software en el mercado de gestión de activos de software (SAM) alcance una cuota sustancial del 74,8 % para 2036, lo que refleja la preferencia de las empresas por plataformas automatizadas y escalables que ofrecen cumplimiento unificado de licencias, conciliación de derechos y análisis en entornos híbridos complejos.
- Se espera que el segmento SAM basado en la nube registre un fuerte impulso de crecimiento entre 2027 y 2036, a medida que las organizaciones migren cada vez más hacia modelos de licenciamiento en la nube y SaaS, beneficiándose de la visibilidad en tiempo real, las actualizaciones automatizadas y una menor dependencia de la infraestructura local.
Tendencias clave de crecimiento:
- Mayor complejidad de los entornos de software
- Optimización de costes y control del gasto en licencias
Principales desafíos:
- Cumplimiento de licencias y presión de auditoría de proveedores
- Gestión de la proliferación de SaaS e IA en la sombra
Principales actores: Flexera, Snow Software, ServiceNow, Microsoft Corporation, IBM Corporation, BMC Software.
Global Gestión de activos de software Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2026: 5900 millones de USD
- Tamaño del mercado en 2027: 6920 millones de USD
- Tamaño del mercado proyectado: 29 100 millones de USD para 2036
- Previsiones de crecimiento: 17,3 % de CAGR (2027-2036)
Dinámicas regionales clave:
- Región más grande: América del Norte (48,7 % de cuota de mercado para 2036)
- Región de mayor crecimiento: Asia Pacífico
- Países dominantes: Estados Unidos, Alemania, Reino Unido, Japón, China
- Países emergentes: India, Corea del Sur, Singapur, Brasil, Emiratos Árabes Unidos
Last updated on : 31 August, 2026
Mercado de gestión de activos de software: factores de crecimiento y desafíos
Factores de crecimiento
- Mayor complejidad de los entornos de software: Las empresas utilizan numerosas aplicaciones en entornos locales, en la nube e híbridos. En este contexto, la gestión de diversos modelos de licenciamiento, actualizaciones y uso en distintas plataformas incrementa la demanda de herramientas de gestión de activos de software (SAM) que ofrezcan visibilidad y control centralizados. En este sentido, la NASA reveló en enero de 2023 que gestiona miles de productos de software, cada uno con requisitos de licenciamiento específicos, lo que hace que la gestión de software sea muy compleja. También mencionó que las prácticas descentralizadas actuales de SAM exponen a la agencia a riesgos operativos, financieros y de ciberseguridad, que incluyen más de 35 millones de dólares en costos innecesarios. Además, entre las deficiencias destacadas se encuentran la falta de una herramienta SAM centralizada adecuada y un seguimiento de licencias inconsistente. Asimismo, la Oficina del Inspector General de la NASA (OIG) recomienda políticas de SAM a nivel empresarial, herramientas centralizadas, una mejor conformidad y procesos de ciberseguridad para reducir riesgos y costos.
Sanciones y acuerdos por incumplimiento de licencias de software de la NASA para el año fiscal 2021
Proveedor de software | Centro de la NASA | Hallazgo de sanción (USD) | Importe de liquidación (USD) | Estado |
Ansys | Agencia | 959.051,00 | 0.00 | Terminado |
Dassault | Agencia | 1.201.223,44 | 90.000,00 | Terminado |
Texto abierto | Langley | 8.300,00 | 8.300,00 | Terminado |
PTC Windchill | Agencia | 3.500.000,00 | 0.00 | Terminado |
SAVIA | Goddard | 415.054,15 | 415.054,15 | Pago en proceso |
SAVIA | Marshall | 205.000,00 | 0.00 | Terminado |
SUSE | Ames | 7.000.000,00 | 3.846.736,32 | Terminado |
Liquidación total | - | - | 4.360.090,47 | - |
Fuente : NASA
- Optimización de costes y control del gasto en licencias: Las organizaciones se enfrentan a una presión constante para reducir el desperdicio de software y optimizar el gasto, lo que impulsa el crecimiento constante del mercado de la gestión de activos de software (SAM). En este contexto, SAM ayuda a identificar licencias no utilizadas, subutilizadas o redundantes, lo que permite un ahorro sustancial de costes. En enero de 2025, Microsoft anunció la implementación de ServiceNow, una solución de gestión de activos de software, para centralizar y optimizar las licencias de software de terceros en un entorno empresarial complejo. Asimismo, indicó que, al consolidar licencias como Adobe Creative Cloud e integrarlas con herramientas como SCCM, SharePoint y Azure AD, Microsoft mejoró la visibilidad, el control y el cumplimiento normativo al reducir el exceso de licencias. Además, este sistema unificado optimizó la solicitud, la asignación y la gestión del ciclo de vida del software, ofreciendo rentabilidad y una experiencia más eficiente para los empleados.
- Mitigación de riesgos de cumplimiento y auditoría: La existencia de estrictos requisitos regulatorios y las frecuentes auditorías de proveedores de software incrementan el riesgo financiero y legal por incumplimiento. Por ello, las organizaciones están optando por el mercado de gestión de activos de software (SAM, por sus siglas en inglés), ya que las herramientas ayudan a garantizar el cumplimiento de los acuerdos de licencia y las políticas internas. En diciembre de 2024, la ciudad de Toronto informó que gastó 44 millones de dólares en adquisiciones de software y 34 millones de dólares en mantenimiento en 2023, para gestionar más de 7500 títulos de software, incluyendo 1200 aplicaciones de pago. Además, la auditoría reveló alrededor de 11 millones de dólares en licencias sin usar o subutilizadas, lo que evidencia ineficiencias en el seguimiento, la implementación y la gestión del ciclo de vida. Por consiguiente, estos hallazgos subrayan la necesidad imperiosa de implementar prácticas adecuadas de gestión de activos de software para optimizar su uso, reducir costos y mitigar los riesgos financieros y de cumplimiento, lo que indica un mayor alcance del mercado SAM.
Ciudad de Toronto: Costo de las licencias y suscripciones de software no utilizadas (2020-2024)
Software | Costo de las licencias no utilizadas (USD) | Costo asignado a empleados exempleados o con licencia de larga duración (USD) | Coste total de las licencias no utilizadas (USD) |
Microsoft M365 | 6.896.597 | 1.046.795 | 7.943.392 |
SAP S/4 HANA | 1.932.376 | - | 1.932.376 |
SAP ECC local | 20.080 | 296.341 | 316.421 |
Acceso digital público | 657.177 | - | 657.177 |
Adobe Acrobat | 119.800 | 14.550 | 134.350 |
Total | 9.626.030 | 1.357.686 | 10.983.716 |
Fuente: La ciudad de Toronto
Desafíos
- Cumplimiento de licencias y presión de auditorías de proveedores: Garantizar el cumplimiento de las licencias es un obstáculo constante para las organizaciones, lo que afecta gravemente la adopción en el mercado de gestión de activos de software (SAM). Actualmente, los modelos de licenciamiento de software son cada vez más complejos, con métricas basadas en usuarios, núcleos, consumo, suscripciones y uso de la nube. Las auditorías realizadas por los proveedores exponen a las organizaciones a sanciones financieras, riesgos legales y daños a la reputación si se detectan incumplimientos. Además, la mayoría de las organizaciones carecen de la experiencia interna necesaria para interpretar correctamente los términos de las licencias o para alinear los datos de uso con los derechos contractuales. Asimismo, la falta de información completa, la deficiente gestión de contratos y los procesos de gobernanza insuficientes agravan el problema, limitando su eficacia como función estratégica de optimización de costos.
- Gestión de la proliferación de SaaS e IA en la sombra : El rápido crecimiento de las aplicaciones SaaS y las herramientas de IA representa otro gran desafío en el mercado de la gestión de activos de software. Los empleados adoptan cada vez con mayor frecuencia SaaS y herramientas de IA gratuitas sin la aprobación del departamento de TI, lo que a su vez genera TI en la sombra e IA en la sombra. En este contexto, los métodos tradicionales de detección basados en criterios financieros a menudo no logran detectar aplicaciones no autorizadas, creando así puntos ciegos en la visibilidad de los activos. Esta falta de control genera gastos redundantes, riesgos de seguridad de datos e infracciones de cumplimiento, lo que afecta negativamente la adopción en este sector. Además, los modelos de precios basados en suscripciones dificultan el seguimiento de la eficiencia del uso y la optimización de las licencias en tiempo real. Asimismo, a medida que la adopción de SaaS e IA se acelera rápidamente, las organizaciones deben superar los desafíos de gobernanza, visibilidad y cultura organizacional.
Tamaño y pronóstico del mercado de gestión de activos de software:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2026 |
|
Período de pronóstico |
2027-2036 |
|
CAGR |
17,3% |
|
Tamaño del mercado del año base (2026) |
5.900 millones de dólares |
|
Tamaño del mercado previsto para el año 2036 |
29.100 millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de gestión de activos de software:
Análisis de segmentos de componentes
Se prevé que las soluciones de software se conviertan en el segmento más grande del mercado de gestión de activos de software (SAM), con una participación del 74,8 % durante los próximos años. Las herramientas SAM centradas en software, como el seguimiento de licencias, la conciliación de derechos y los módulos de cumplimiento, dominarán el mercado, ya que las organizaciones requieren sistemas automatizados y escalables para gestionar carteras híbridas complejas. Las empresas de todo el mundo prefieren capacidades integradas de cumplimiento de licencias y análisis en una única suite de software, lo que contribuye a ampliar el alcance del segmento. En mayo de 2022, Ankura Consulting anunció el lanzamiento de Ankura SAM Manager, una herramienta de gestión de activos de software con tecnología avanzada, diseñada específicamente para ayudar a los clientes a gestionar infraestructuras de software complejas y optimizar el uso de licencias. Esta plataforma automatiza la detección de inventario, supervisa el consumo de software, realiza un seguimiento del historial de compras e identifica deficiencias de cumplimiento, lo que permite la optimización de costes y la mitigación de riesgos, denotando así un mayor alcance en el segmento.
Análisis del segmento del modo de despliegue
En el mercado de gestión de activos de software, se espera que el segmento SAM basado en la nube presente oportunidades de crecimiento lucrativas durante el período previsto. El importante cambio hacia la nube y las licencias SaaS está impulsando eficazmente la adopción de SAM basado en la nube, gracias a la visibilidad en tiempo real, las actualizaciones automáticas y la reducción de los costes de infraestructura local. En junio de 2024, Trimble anunció el lanzamiento de Trimble Unity, una suite de software de gestión del ciclo de vida de los activos de extremo a extremo que centraliza los datos y los flujos de trabajo digitales para proyectos de capital e infraestructura pública. Además, esta plataforma integra la gestión de la construcción, la gestión de activos empresariales, los permisos y los entornos de datos conectados, lo que permite a las organizaciones optimizar los procesos y garantizar el cumplimiento normativo. Asimismo, al ofrecer una única suscripción para todas las funcionalidades, esta instancia ejemplifica la creciente demanda de soluciones SAM integradas y centradas en la nube que mejoran la visibilidad.
Análisis del segmento de tamaño de la organización
Se prevé que, para finales de 2036, el segmento de grandes empresas capture una participación significativa en los ingresos del mercado de gestión de activos de software (SAM). El crecimiento de este segmento se debe principalmente a sus vastos y complejos parques de software, su mayor exposición a auditorías regulatorias y su elevado gasto en licencias, lo que genera una fuerte demanda de soluciones SAM avanzadas para garantizar el cumplimiento normativo, reducir el desperdicio y gestionar el uso global del software. Estas empresas operan principalmente en múltiples regiones geográficas y utilizan una amplia gama de entornos de software locales, en la nube e híbridos, lo que a su vez incrementa la complejidad de la gestión de licencias. Las soluciones SAM avanzadas ayudan a estas organizaciones a lograr una visibilidad centralizada, automatizar el seguimiento de licencias y optimizar la utilización del software. Además, la integración de herramientas de análisis e informes permite una mejor previsión de las necesidades de software y la asignación de presupuestos. Asimismo, a medida que se intensifica el escrutinio regulatorio, las grandes empresas recurren a las herramientas SAM para mitigar los riesgos de auditoría, evitar sanciones y mantener la eficiencia operativa en toda su infraestructura de TI global.
Nuestro análisis exhaustivo del mercado de gestión de activos de software incluye los siguientes segmentos:
Segmento | Subsegmentos |
Componente |
|
Modo de despliegue |
|
Tamaño de la organización |
|
Sector vertical de la industria |
|
Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Mercado de gestión de activos de software: análisis regional
Análisis del mercado norteamericano
Gracias a la presencia de pioneros tecnológicos e institutos de investigación, se prevé que Norteamérica alcance una cuota dominante del 48,7 % del mercado de gestión de activos de software (SAM) para finales de 2036. Los estrictos marcos normativos para la seguridad de los datos y el cumplimiento de las licencias también impulsan el crecimiento continuo del mercado en la región. En marzo de 2025, FedRAMP anunció una importante renovación para crear un marco de cumplimiento optimizado y automatizado, centrado en facilitar una adopción de la nube más rápida y segura en las agencias federales de EE. UU. Esta introducción de FedRAMP 20x permite la validación continua y nativa en la nube del cumplimiento de la seguridad y las licencias, reduciendo la burocracia y mejorando la eficiencia. Además, estos ejemplos ponen de manifiesto el impulso regulatorio de Norteamérica, que lleva a las organizaciones a adoptar una gestión de activos de software robusta para cumplir con los estrictos estándares federales.
El mercado estadounidense de gestión de activos de software (SAM) está creciendo gracias a las grandes empresas que utilizan herramientas SAM para optimizar el gasto en TI y mejorar la eficiencia operativa. Al mismo tiempo, el mayor énfasis en la preparación para auditorías y la mitigación de riesgos es uno de los principales factores que impulsan la adopción de SAM en los principales sectores. En mayo de 2025, el Departamento de Asuntos de Veteranos de EE. UU. logró una visibilidad completa de su inventario de licencias de software, abarcando 4433 productos comerciales estándar y 224 ofertas SaaS, lo que resolvió las preocupaciones previas de la GAO sobre el seguimiento y la rendición de cuentas. Además, la agencia está centralizando la gestión de licencias de software para mejorar la supervisión del ciclo de vida, reducir las redundancias y garantizar un uso rentable. Asimismo, los esfuerzos en curso se centran en asignar responsables a cada licencia de software y optimizar las herramientas superpuestas para agilizar la adquisición y las operaciones en todo el departamento, lo que contribuye a una mayor expansión del mercado SAM.
Canadá tiene una fuerte presencia en el mercado de gestión de activos de software debido a la creciente adopción de esta tecnología para optimizar la adquisición de software y respaldar las iniciativas de sostenibilidad mediante la reducción de cualquier tipo de desperdicio de software. El mercado del país también se beneficia de las entidades del sector público, incluidos los servicios de salud y municipales, que se centran en la transparencia en la presentación de informes sobre el uso del software y la gestión de su ciclo de vida. En junio de 2025, Arcadis anunció que se le había adjudicado un contrato plurianual con la ciudad de Calgary para implementar su plataforma de análisis de decisiones empresariales, convirtiendo a Calgary en el primer municipio del país en implementar el software en múltiples tipos de activos de infraestructura. La empresa también destaca que esta plataforma consolidará datos, optimizará la gestión de activos y permitirá la toma de decisiones basada en datos para optimizar el gasto y extender los ciclos de vida de los activos. Además del plazo inicial de dos años, EDA tiene como objetivo mejorar el cumplimiento normativo, predecir fallas en la infraestructura y respaldar los objetivos de resiliencia.
Análisis del mercado de la región Asia-Pacífico
La región de Asia Pacífico está preparada para presenciar un crecimiento sin precedentes en el mercado de gestión de activos de software (SAM) entre 2027 y 2036. Este crecimiento se debe principalmente a la rápida adopción de la nube y a la expansión de la infraestructura de TI en los países emergentes. Asimismo, la creciente inversión en servicios digitales e iniciativas de gobierno electrónico impulsa la demanda de soluciones SAM integradas en la región. En mayo de 2025, HENNGE KK anunció la integración de SS1cloud, una herramienta de gestión de activos de TI basada en la nube de la reconocida empresa DOS Co., Ltd., en su plataforma HENNGE One. Esta integración permite a las organizaciones centralizar la gestión y la visibilidad de sus activos de TI. Además, admite el inicio de sesión único, el control de acceso y la autenticación multifactor, fortaleciendo así la seguridad y el cumplimiento normativo. Esta solución en la nube también ayuda a las organizaciones en Japón a optimizar la gestión de software y hardware y a mejorar la productividad general en entornos de trabajo híbridos.
En China , el mercado de gestión de activos de software (SAM, por sus siglas en inglés) está experimentando un crecimiento significativo debido a la constante presión regulatoria sobre las licencias de software y las crecientes sanciones por cualquier tipo de incumplimiento. Estos factores, a su vez, impulsan a las organizaciones a optar por sistemas de gestión de activos de software. Grandes empresas y organismos gubernamentales en este país realizan inversiones continuas en plataformas centralizadas de monitoreo de software para garantizar la continuidad operativa y el cumplimiento de los estándares de software nacionales e internacionales. En diciembre de 2025, Petrofac anunció que CB&I adquirió su negocio de soluciones de gestión de activos, asegurando así el futuro de los empleados e integrando las capacidades de gestión de activos de Petrofac en las operaciones de CB&I. Además, esta adquisición fortalece la oferta de servicios y el alcance geográfico de CB&I, al tiempo que garantiza la continuidad para clientes y personal, lo que representa oportunidades de crecimiento lucrativas para los actores de este sector.
El mercado de gestión de activos de software en India se ve impulsado por la creciente digitalización, la mayor adopción de plataformas SaaS y la rápida expansión de los sectores de TI y servicios habilitados por TI. El mercado del país también se beneficia de las empresas que utilizan soluciones SAM para gestionar licencias en plataformas locales y en la nube, e incluso optimizar los costos de suscripción. En este sentido, en enero de 2025, Infosys Finacle, parte de EdgeVerve Systems, anunció el lanzamiento de su solución de gestión de activos y pasivos Finacle en el país para brindar a los bancos una visión integral de los riesgos de liquidez y tasas de interés. La empresa también afirmó que esta solución se centra en el análisis con inteligencia artificial, las pruebas de estrés y el modelado de escenarios para optimizar la financiación, la asignación de activos y la presentación de informes de cumplimiento. Además, Jammu and Kashmir Bank optó por esta plataforma para mejorar la gestión de riesgos y agilizar las operaciones ALM, lo que la hace idónea para el crecimiento del mercado SAM.
Análisis del mercado europeo
Europa se consolida como una fuerza dominante en el mercado internacional de gestión de activos de software, gracias a las continuas inversiones de las organizaciones regionales para cumplir con el estricto RGPD y las normativas de licencias de software. Asimismo, el énfasis regional en las operaciones transfronterizas y la gestión de licencias en múltiples países impulsa la adopción de SAM. En julio de 2025, Xensam, líder consolidado con sede en Suecia en gestión de activos de software basada en IA, anunció la expansión de sus operaciones en Londres y Bucarest para satisfacer la creciente demanda de su plataforma SAM nativa SaaS en Europa. La compañía mejoró su plantilla y su cartera de productos, que incluye Xupervisor, la plataforma de gestión SaaS, y DataBridge, lo que permite a las organizaciones gestionar tanto el software local como el de la nube con mayor visibilidad y control. Además, esta expansión ayuda a las empresas a optimizar el gasto en software y garantizar el cumplimiento normativo.
Alemania cuenta con un gran potencial de crecimiento en el mercado de gestión de activos de software (SAM), gracias a su enfoque en los sectores industrial y manufacturero. En estos sectores, las herramientas SAM facilitan la gestión de amplios portafolios de software empresarial y garantizan el cumplimiento de estrictas auditorías de software. En este contexto, el Ministerio Federal del Interior de Alemania seleccionó RaySAMi de Raynet en junio de 2024 como su solución central de gestión de activos de software. Esta solución se implementa a través de un consorcio liderado por Deloitte y cuenta con el apoyo de HiSolutions AG. La firma también afirmó que esta plataforma proporciona a las autoridades federales mayor visibilidad, automatización y control sobre los inventarios de software, mejorando así la eficiencia de costos y minimizando los riesgos de cumplimiento. Además, esta implementación representa un paso importante hacia una gestión de licencias modernizada y transparente en aproximadamente 90 agencias federales, lo que atrae a más inversores al mercado SAM del país.
En el Reino Unido, el mercado de gestión de activos de software (SAM) se ve impulsado por iniciativas tanto del sector público como del privado, centradas en la transformación digital y la ciberseguridad. Las organizaciones optan por soluciones SAM para optimizar las licencias, controlar los costes y prepararse para las auditorías, integrando además entornos de software híbridos y basados en la nube en sus marcos de gestión. En este contexto, en septiembre de 2023, Pentagon Solutions se asoció con Accruent para integrar EMS y la gestión de energía de Accruent en su cartera, con el objetivo principal de mejorar la gestión de instalaciones y energía para los sectores de la construcción y la fabricación. La empresa también destaca que esta colaboración aprovecha herramientas digitales como Meridian EDM y Maintenance Connection para optimizar la gestión del ciclo de vida de los activos y reducir costes. Además, esta estrategia refuerza la capacidad de Pentagon para ofrecer soluciones innovadoras en las fases de diseño, construcción y operación de activos físicos.
Principales actores del mercado de gestión de activos de software:
- Flexera (EE. UU.)
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- Snow Software (Suecia)
- ServiceNow (EE. UU.)
- Microsoft Corporation (EE. UU.)
- IBM Corporation (EE. UU.)
- BMC Software ( EE. UU.)
- Ivanti (EE. UU.)
- Oracle Corporation (EE. UU.)
- Micro Focus International plc (Reino Unido)
- Certero (Reino Unido)
- Aspera Technologies (Alemania)
- ManageEngine (parte de Zoho Corporation, India)
- Symantec (Broadcom) (EE. UU.)
- Matrix42 AG (Alemania)
- Lansweeper NV (Bélgica/Países Bajos)
- Flexera es uno de los líderes más consolidados en SAM, ofreciendo una plataforma integral de inteligencia sobre gastos y riesgos tecnológicos que abarca el descubrimiento y la optimización de activos de software, nube y SaaS. La empresa utiliza la suite Flexera One, que proporciona una visibilidad profunda de TI híbrida, análisis basados en IA y herramientas de cumplimiento de licencias. Además, las adquisiciones estratégicas de Flexera le permiten ampliar su cartera de productos para mejorar sus capacidades en ITAM, FinOps y gestión de SaaS.
- Snow Software es un actor especializado en este campo, que ofrece detección, normalización y optimización integral de software y activos SaaS en entornos empresariales complejos. Las soluciones de la empresa, como Snow Atlas, proporcionan visibilidad en tiempo real del uso y el cumplimiento del software para gestionar costes y mitigar el riesgo de auditoría. Además, Snow cuenta con una importante presencia global y es reconocida por sus tecnologías de detección sin agentes, compatibles tanto con activos locales como en la nube.
- ServiceNow es otra fuerza dominante en este campo, que extiende su plataforma central de gestión de servicios de TI a la gestión de activos de software (SAM) con automatización de flujos de trabajo integrada que ayuda a las organizaciones a gestionar licencias de software, inventario y cumplimiento normativo. También gestiona operaciones de TI más amplias, y los módulos SAM de ServiceNow se benefician de una estrecha integración con los procesos de gestión de servicios de TI (ITSM), seguridad y adquisiciones, lo que permite una gobernanza unificada y la automatización a gran escala.
- IBM Corporation se destaca como un actor clave en este campo, ofreciendo capacidades de SAM como parte de su cartera integral de TI empresarial y AIOps, centrada en la automatización, la optimización del rendimiento y el cumplimiento normativo, especialmente para grandes organizaciones con necesidades de licenciamiento complejas. Las herramientas de IBM, como ILMT para el software de IBM, ayudan a las empresas a prepararse eficazmente para las auditorías y a optimizar el gasto en software en infraestructuras híbridas.
- Microsoft Corporation optimiza la gestión de activos de software (SAM) mediante funciones nativas de administración y gobernanza integradas en los ecosistemas de Windows, Azure y Microsoft 365. Las integraciones de la plataforma simplifican el seguimiento y la optimización de licencias para los productos de Microsoft, al tiempo que admiten la administración de activos híbridos y en la nube, alineando así la gobernanza del software con las operaciones de identidad y en la nube en general.
A continuación se muestra una lista de algunos de los principales actores que operan en el mercado global de SAM:
El mercado de gestión de activos de software (SAM) alberga tanto a grandes proveedores de software empresarial como a proveedores especializados en SAM e ITAM. Las capacidades exclusivas de la plataforma, las integraciones con la gestión de servicios de TI y los ecosistemas en la nube, así como el análisis de datos, como la optimización basada en IA, son algunas de las estrategias adoptadas por los principales actores para asegurar una posición destacada en el mercado SAM. En febrero de 2024, Flexera anunció la adquisición de Snow para fortalecer su cartera de productos y ofrecer una mayor optimización del valor tecnológico en entornos de TI híbridos. Esta combinación aúna la experiencia en ITAM y FinOps, la inteligencia tecnológica avanzada y la visibilidad unificada para ayudar a las organizaciones a gestionar el gasto, reducir el riesgo y optimizar las inversiones en software. Además, Flexera seguirá brindando soporte e innovando tanto en sus soluciones como en las de Snow, ofreciendo así a clientes y socios capacidades ampliadas en la nube, SaaS, entornos locales y tecnologías emergentes de IA.
Panorama corporativo del mercado de gestión de activos de software:
Desarrollos Recientes
- En diciembre de 2025, ServiceNow anunció que había llegado a un acuerdo para adquirir Armis por 7750 millones de dólares para expandir la gestión de la exposición cibernética y la seguridad en TI, OT, dispositivos médicos e infraestructura crítica a nivel mundial. Esta combinación creará una plataforma unificada, nativa de IA y de extremo a extremo para la gestión de la exposición y las operaciones de seguridad.
- En julio de 2025, Flexera anunció el lanzamiento de Flexera One SaaS Management, una solución unificada de próxima generación que combina las capacidades de Flexera y Snow para ofrecer descubrimiento, optimización y control de SaaS. La plataforma mejora la visibilidad de las aplicaciones SaaS y la IA en la sombra, lo que ayuda a las organizaciones a reducir costos y gestionar riesgos.
- Report ID: 1318
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto

Informe, 2027-2036

Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
