Perspectivas del mercado de chapa metálica:
El mercado de la chapa metálica alcanzó un valor de 346.400 millones de dólares en 2026 y se prevé que supere los 548.330 millones de dólares a finales de 2036, con una tasa de crecimiento anual compuesta (CAGR) superior al 4,7% durante el período de previsión, es decir, de 2027 a 2036. En 2027, el tamaño de la industria de la chapa metálica se estima en 362.680 millones de dólares.
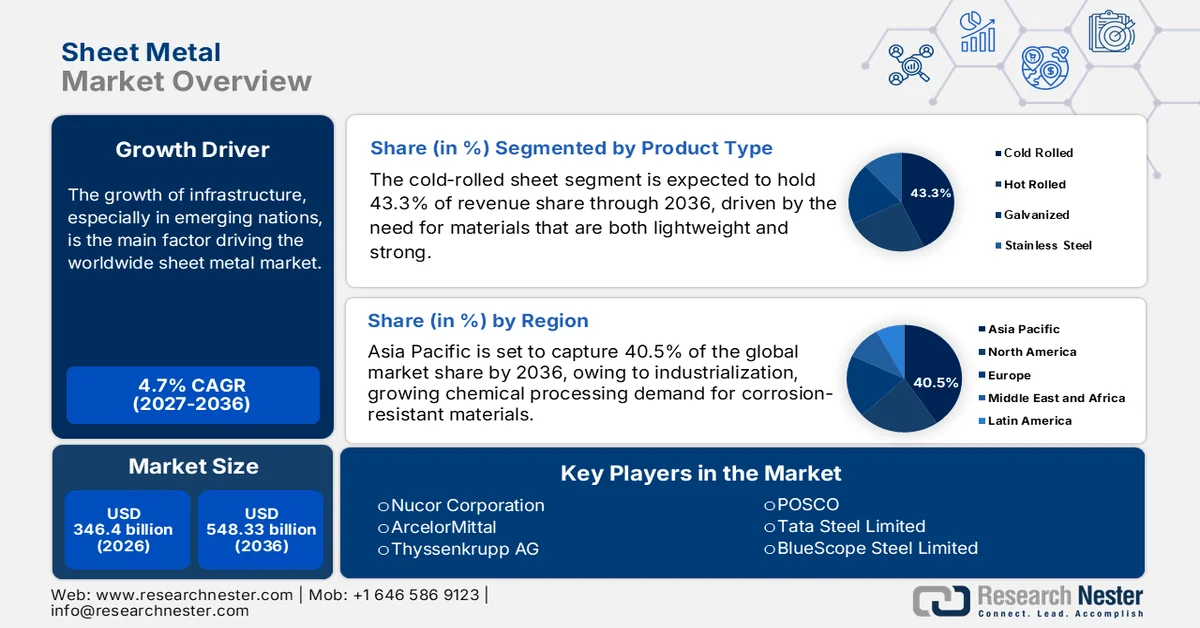
El crecimiento de la infraestructura, especialmente en los países emergentes, es el principal factor que impulsa el mercado mundial. La demanda de chapa metálica en los sectores de la construcción, el transporte y la energía ha aumentado drásticamente como resultado de los programas gubernamentales centrados en la urbanización y la industrialización. La Oficina de Fabricación Avanzada del Departamento de Energía de EE. UU. ha desempeñado un papel fundamental en la promoción de iniciativas creativas de investigación y desarrollo destinadas a impulsar la productividad y la competitividad de la fabricación en el sector industrial. Además, se han logrado avances notables en la cadena de suministro de la industria de la chapa metálica, con grandes inversiones destinadas a aumentar la capacidad de producción. TST Fabrication and Machine, por ejemplo, invirtió 3 millones de dólares para ampliar su sede en Norfolk y producir componentes de maquinaria y piezas de chapa metálica para la Armada. De manera similar, Skilcraft LLC está invirtiendo 8,4 millones de dólares para expandir su negocio en Hebron y aumentar su capacidad de fabricación de componentes metálicos y piezas fabricadas para el sector aeroespacial.
Clave Chapa de metal Resumen de Perspectivas del Mercado:
Análisis Regional:
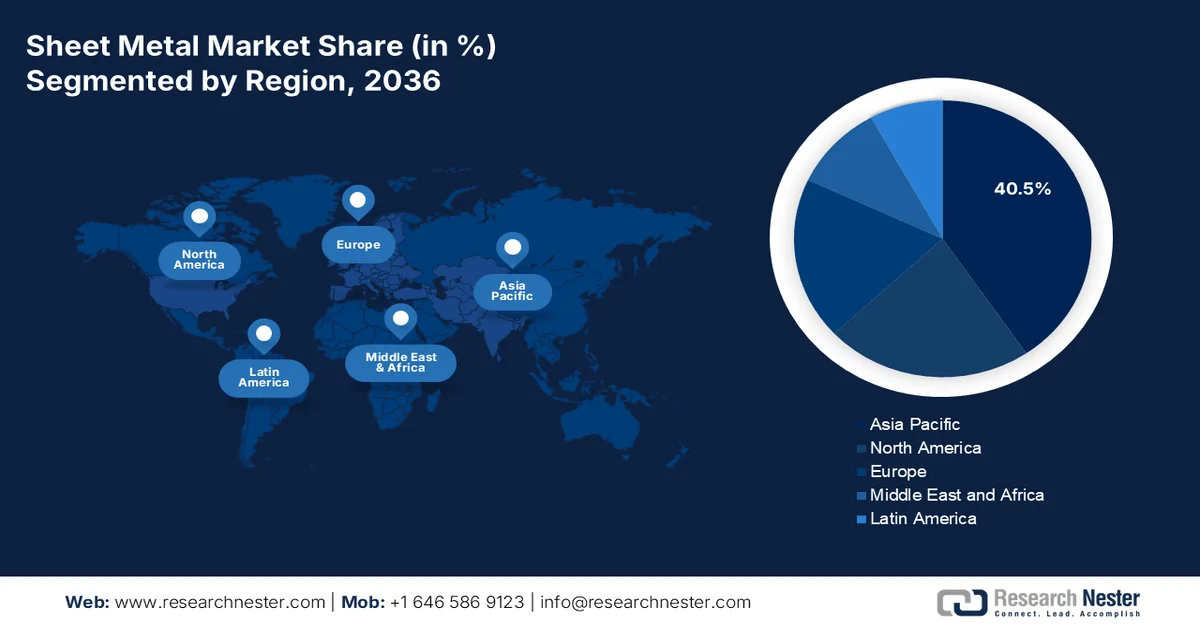
- Se prevé que la región de Asia-Pacífico alcance una cuota del 40,5 % en el mercado de chapa metálica para 2036, impulsada por la rápida industrialización, la creciente demanda de materiales resistentes a la corrosión y el sólido apoyo gubernamental a las iniciativas de fabricación sostenible.
- Se proyecta que la región de Norteamérica capture una cuota del 22,5 % para 2036, debido a la expansión de sus aplicaciones en los sectores automotriz, aeroespacial y de la construcción, junto con los programas gubernamentales de fabricación energéticamente eficientes.
Análisis por segmento:
- Se prevé que el segmento de chapa metálica laminada en frío represente el 43,3% de la cuota de mercado para 2036 en el Mercado de Chapa Metálica, impulsado por la creciente demanda de materiales ligeros y de alta resistencia en la fabricación de precisión para la industria automotriz y electrónica.
- Se prevé que el segmento de acero inoxidable alcance el 39,1% de la cuota de mercado para 2036, impulsado por el creciente desarrollo de infraestructuras, la expansión de la producción automotriz y la creciente preferencia por materiales sostenibles y resistentes a la corrosión.
Tendencias clave de crecimiento:
- Química verde e innovación de procesos
- Expansión de la industria automotriz
Principales desafíos:
- Fluctuaciones en los precios de las materias primas
- Regulaciones ambientales y desafíos de sostenibilidad
Principales actores:Nucor Corporation, ArcelorMittal, Nippon Steel Corporation, Thyssenkrupp AG, POSCO, Tata Steel Limited, BlueScope Steel Limited, Steel Authority of India Limited (SAIL), U.S. Steel Corporation, JSW Steel, Essar Steel India Limited, Outokumpu Oyj, Malaysian Steel Works (KL) Berhad, Dongkuk Steel Mill Co., Ltd., JFE Steel Corporation
Global Chapa de metal Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2026:USD 346.400 millones
- Tamaño del mercado en 2027:USD 362.680 millones
- Tamaño del mercado proyectado:USD 548.330 millones para 2036
- Previsiones de crecimiento:4,7 % CAGR (2027-2036)
Dinámicas regionales clave:
- Región más grande:Asia Pacífico (40,5 % de participación para 2036)
- Región de mayor crecimiento:Asia Pacífico
- Países dominantes:China, Estados Unidos, Japón, Alemania, India
- Países emergentes:Corea del Sur, Brasil, Indonesia, México, Vietnam
Last updated on : 31 August, 2026
Mercado de la chapa metálica: factores de crecimiento y desafíos
Factores de crecimiento
- Química verde e innovación de procesos: Las innovaciones desempeñan un papel crucial en la promoción de la sostenibilidad en la industria de la chapa metálica. La herramienta GREENSCOPE, desarrollada por la EPA de EE. UU., contribuye a reducir el consumo de recursos y los residuos peligrosos, en consonancia con los objetivos de su Programa de Química Verde. De manera similar, el Ministerio de Acero de la India promueve la implementación de tecnologías limpias y la optimización de procesos para disminuir el consumo de energía y la contaminación. Al adoptar estos principios e innovaciones respetuosos con el medio ambiente, la industria de la chapa metálica puede lograr una reducción de las emisiones y los residuos, mejorando así su desempeño ambiental general.
La química verde impulsa la demanda de chapa metálica al centrarse en la fabricación de equipos más eficientes energéticamente, la reducción de residuos que requieren procesamiento y el despliegue de tecnologías innovadoras que exigen materiales duraderos y resistentes a la corrosión. Entre las actividades se incluyen la construcción de sistemas de reciclaje de circuito cerrado que requieren tanques y tuberías, el desarrollo de reactores catalíticos innovadores y el diseño de instalaciones para el procesamiento a temperatura ambiente; todas ellas dependen de la chapa metálica para su estructura y contención.
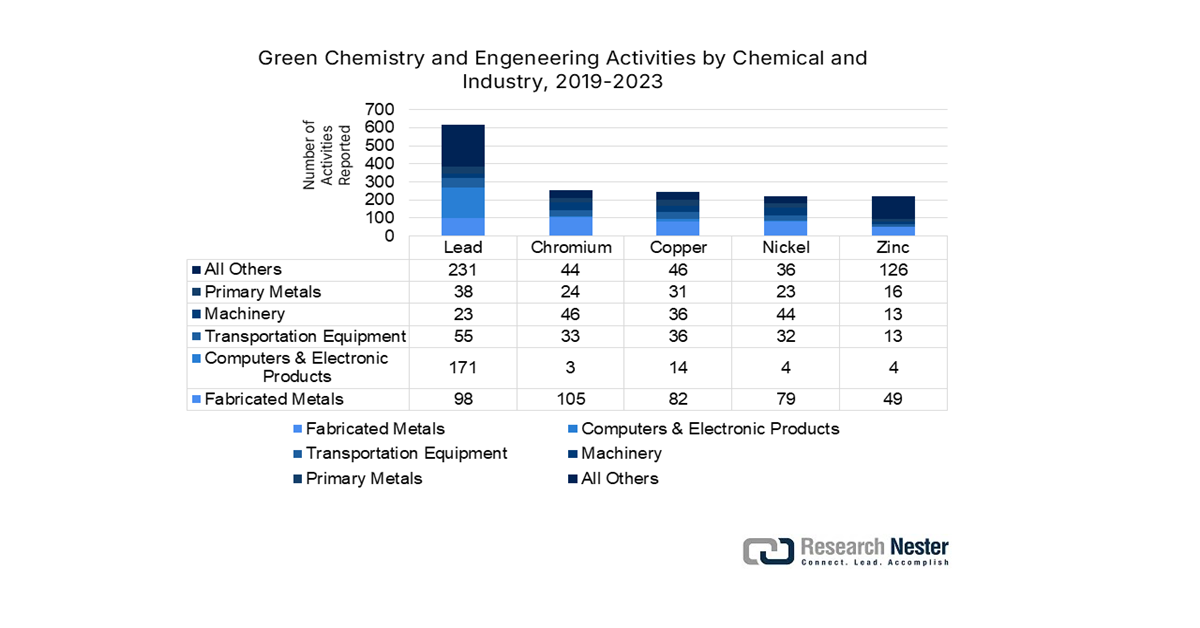
Fuente : epa.gov
- Expansión de la industria automotriz: La industria automotriz influye significativamente en la demanda de chapa metálica, como lo demuestra la importante inversión de $131 millones de Thai Summit Kentucky Corp., destinada a expandir sus operaciones y generar 78 empleos de tiempo completo. Esta expansión beneficia a fabricantes de automóviles prominentes, como Ford, Stellantis, Tesla y Rivian, lo que subraya la importancia vital de las piezas de chapa metálica en la producción de vehículos. La ligereza y durabilidad de la chapa metálica son cruciales para mejorar la eficiencia del combustible y la seguridad en el dinámico sector automotriz.
- El desarrollo de infraestructuras impulsa la demanda de acero : El desarrollo de infraestructuras actúa como un catalizador crucial para el mercado. En India, se prevé que la demanda de acero experimente un crecimiento sustancial durante la próxima década, con tasas de crecimiento anuales proyectadas entre el 5 % y el 7,3 %. Este aumento se ve impulsado por importantes inversiones gubernamentales en iniciativas de infraestructura, incluyendo el establecimiento de corredores industriales y proyectos relacionados. Estados destacados como Maharashtra, Uttar Pradesh, Gujarat, Karnataka y Tamil Nadu representaron el 41 % del consumo de acero de India en el año fiscal 2023, lo que subraya el papel fundamental del desarrollo de infraestructuras para estimular la demanda de acero.
1. Exportaciones e importaciones mundiales de chapa metálica
Volumen de importación/exportación de chapa metálica laminada en caliente (2023)
Región | Valor de las importaciones (en millones de USD) | Región | Valor de las exportaciones (en millones de USD) |
Porcelana | 145 | A NOSOTROS | 112 |
Alemania | 87.2 | Jordán | 45.1 |
Japón | 72.1 | Botsuana | 39.8 |
Fuente: OEC
2. Producción mundial de aluminio
Producción de aluminio (2025)
Región | Volumen de ventas de 2025 (millones de unidades) |
Porcelana | 3870 |
Europa | 596 |
Asia-Pacífico | 411 |
América del norte | 330 |
África | 140 |
Sudamerica | 134 |
Desafíos
- Fluctuaciones en los precios de las materias primas: La industria de la chapa metálica es particularmente vulnerable a las variaciones en los costos de materias primas como el acero, el aluminio y diversas aleaciones. Las fluctuaciones de precios, influenciadas por las disparidades entre la oferta y la demanda a nivel mundial, los aranceles comerciales y los problemas geopolíticos, pueden afectar significativamente los gastos de fabricación y los márgenes de beneficio. Esta incertidumbre obliga a las empresas a revisar continuamente sus estrategias de precios y a gestionar los riesgos de inventario, lo que complica la planificación a largo plazo.
- Normativa medioambiental y retos de sostenibilidad: El sector de la chapa metálica se enfrenta a importantes desafíos debido a la creciente rigidez de la normativa medioambiental y a la mayor atención que se presta a la sostenibilidad. El cumplimiento de las normas de emisiones y de gestión de residuos suele requerir inversiones sustanciales en tecnologías y procesos más limpios. Además, la creciente preferencia de los consumidores por materiales ecológicos impulsa a los fabricantes a innovar, lo que en ocasiones puede traducirse en un aumento de los costes de producción y dificultades operativas.
Tamaño y pronóstico del mercado de chapa metálica:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2026 |
|
Período de pronóstico |
2027-2036 |
|
CAGR |
4,7% |
|
Tamaño del mercado del año base (2026) |
346.400 millones de dólares |
|
Tamaño del mercado previsto para el año 2036 |
548.33 mil millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de chapa metálica:
Análisis del segmento de tipo de producto
Según el tipo de producto, se prevé que el segmento de chapa laminada en frío alcance una cuota de mercado del 43,3 % a finales de 2036. El acabado fino y las tolerancias más estrictas de la chapa laminada en frío son cruciales para la fabricación de precisión, especialmente en las industrias electrónica y automotriz. En estas industrias, la demanda de chapas laminadas en frío se debe a la necesidad de materiales que sean a la vez ligeros y resistentes. La Agencia de Protección Ambiental de EE. UU. afirma que la excelente relación resistencia-peso del acero laminado en frío lo convierte en un componente esencial para la producción de automóviles energéticamente eficientes. El Instituto Nacional de Estándares y Tecnología también promueve el dominio del metal laminado en frío en el mercado, destacando su importancia en procesos de fabricación complejos.
Análisis del segmento de tipo de material
Se prevé que el segmento del acero inoxidable alcance una cuota de mercado de aproximadamente el 39,1 % hasta 2036. El acero inoxidable es líder en la industria de la chapa metálica gracias a su excepcional resistencia, durabilidad y resistencia a la corrosión, lo que lo hace ideal para aplicaciones industriales, de construcción y automotrices. La demanda de chapa metálica de acero inoxidable se ve incrementada por el aumento de los proyectos de infraestructura y la producción de automóviles, especialmente en las economías emergentes. Además, la reciclabilidad del material contribuye a los objetivos de sostenibilidad globales, lo que ayuda a que gane cuota de mercado. Según el Departamento de Energía de Estados Unidos, el acero inoxidable se utiliza cada vez con mayor frecuencia en construcciones duraderas y energéticamente eficientes, lo que impulsa el crecimiento del sector. La Asociación Mundial del Acero también destaca la tendencia global hacia los aceros de alto rendimiento, de los cuales el acero inoxidable es un componente fundamental.
Análisis del segmento de aplicaciones
El subsegmento automotriz impulsa significativamente el crecimiento del mercado, debido a la necesidad de materiales ligeros y duraderos que mejoren la eficiencia del combustible y la seguridad. La chapa metálica, en particular el acero de alta resistencia y las aleaciones de aluminio, se utiliza ampliamente en carrocerías, chasis y componentes de motores. La creciente presión regulatoria para reducir las emisiones de los vehículos y mejorar su rendimiento acelera la adopción de soluciones avanzadas de chapa metálica, consolidando al sector automotriz como un contribuyente clave a los ingresos del mercado.
Nuestro análisis exhaustivo del mercado global incluye los siguientes segmentos:
Segmento | Subsegmentos |
Tipo de material |
|
Tipo de producto |
|
Solicitud |
|

Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Mercado de chapa metálica: análisis regional
Análisis del mercado de Asia Pacífico
Se prevé que para 2036, el mercado de chapa metálica de la región Asia-Pacífico represente el 40,5 % de los ingresos mundiales, con una tasa de crecimiento anual compuesta (TCAC) del 4,4 % entre 2027 y 2036. La fuerte industrialización, la creciente demanda de materiales resistentes a la corrosión en el procesamiento químico y las iniciativas ambientales respaldadas por los gobiernos son algunos de los factores que impulsan este crecimiento. Para fomentar el crecimiento del sector, los países hacen hincapié en los productos químicos ecológicos, la fabricación sostenible y las tecnologías revolucionarias de obleas (GaAs). La adopción de prácticas sostenibles se está acelerando en las economías emergentes, gracias a los incentivos financieros y los marcos regulatorios.
Se prevé que para 2036, China ostente la mayor cuota de ingresos en el mercado de chapa metálica de la región Asia-Pacífico, representando el 18,1 % de las ventas mundiales. La enorme producción industrial, especialmente en la fabricación de productos químicos y automóviles, y las agresivas inversiones gubernamentales en el desarrollo industrial sostenible son factores clave. La Comisión Nacional de Desarrollo y Reforma (NDRC) promueve activamente la innovación en tecnologías verdes y las prácticas sostenibles, con planes para fortalecer el papel de las empresas, el apoyo financiero y la cooperación internacional, con el objetivo de que las fábricas verdes superen el 40 % de la producción manufacturera para 2030.
India es el segundo mayor productor mundial de acero bruto, y su producción ha aumentado de forma constante en los últimos años, reflejando el crecimiento de los sectores industrial y de infraestructuras. El gobierno ha establecido objetivos ambiciosos en el marco de la Política Nacional del Acero para incrementar significativamente el consumo per cápita de acero, así como para aumentar la capacidad de producción de acero bruto para 2030-31. La demanda interna de acero acabado está creciendo en segmentos de uso final como el automotriz, la construcción y las infraestructuras, impulsada por iniciativas políticas como el programa de Incentivos Vinculados a la Producción (PLI, por sus siglas en inglés) para aceros especiales. Con el aumento del consumo, India también se ha vuelto más activa en la importación y exportación de productos siderúrgicos, además de invertir en aceros y aleaciones de mayor calidad para cumplir con las especificaciones técnicas requeridas para el procesamiento de chapa metálica. El aumento de la capacidad de producción, la modernización de las acerías y el apoyo regulatorio están mejorando tanto la calidad como la fiabilidad del suministro, lo que a su vez refuerza el crecimiento en segmentos posteriores como la fabricación y el procesamiento de chapa metálica.
Análisis del mercado norteamericano
Para 2036, se proyecta que el mercado norteamericano de chapa metálica, que incluye Estados Unidos y Canadá, represente aproximadamente el 22,5 % de los ingresos del mercado global, con una tasa de crecimiento anual compuesta (TCAC) del 3,9 % entre 2027 y 2036. La demanda de materiales resistentes a la corrosión y de larga duración en la industria química, así como en los sectores automotriz, aeroespacial y de la construcción, es el principal motor del mercado. La industria se está expandiendo gracias a los avances en metales ligeros y técnicas de fabricación sofisticadas. La demanda también se ve impulsada por programas gubernamentales que promueven la sostenibilidad ambiental y la eficiencia energética, particularmente en sectores que dependen de componentes de chapa metálica de alta calidad. El Departamento de Energía de Estados Unidos (DOE), por ejemplo, financia investigación en fabricación avanzada, incluyendo métodos para fabricar chapa metálica que consumen menos energía y generan menos residuos.
El sólido apoyo gubernamental beneficia a la industria química estadounidense , que utiliza ampliamente la chapa metálica en infraestructura y equipos. La Oficina de Cadenas de Suministro de Manufactura y Energía del Departamento de Energía de EE. UU. recibió 750 millones de dólares para fortalecer las cadenas de suministro de materiales críticos, esenciales para las tecnologías de energía limpia, incluyendo los equipos de producción de metales. Además, los métodos de fabricación avanzados relacionados con la producción de chapa metálica cuentan con el respaldo de fondos federales, incluyendo iniciativas del Instituto Nacional de Estándares y Tecnología (NIST) que fomentan el cumplimiento de las normas ambientales y la investigación en ciencia de los materiales.
Se prevé que la industria canadiense de la chapa metálica se expanda gradualmente debido a la creciente demanda de los sectores químico, de la construcción y automotriz. Se proyecta que la participación de Canadá en el mercado mundial de la chapa metálica alcance el 5,3 % para 2036, con una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 3,7 % durante este período. La sólida industria manufacturera, la abundante oferta de materias primas y el apoyo gubernamental a los proyectos de fabricación sostenible benefician al país.
Análisis del mercado europeo
El mercado europeo de chapa metálica representa el 18,3 % de los ingresos, caracterizado por la fabricación de alto valor añadido y las estrictas normativas medioambientales. Los principales impulsores del crecimiento son la sólida industria automovilística, la expansión de las energías renovables y los avanzados sectores aeroespacial y de defensa. El importante énfasis de la región en la sostenibilidad, reflejado en el Pacto Verde Europeo, fomenta la adopción de procesos de fabricación energéticamente eficientes y el uso de materiales reciclados. Además, los avances en automatización, corte por láser y fabricación aditiva mejoran la productividad, lo que permite a los fabricantes compensar los elevados costes laborales y mantener la competitividad global frente a los desafíos económicos.
Chapa metálica expandida en la Unión Europea por país en 2022
Región | Valor total (1000) USD | Cantidad (kg) |
Reino Unido | 12.673,85 | 4.877.710 |
Porcelana | 6562.42 | 2.951.040 |
A NOSOTROS | 1.025,76 | 16.362 |
Japón | 21,69 | 1.021 |
India | 16.80 | 5.049 |
Malasia | 3,67 | 24 |
Canadá | 1.18 | 1.071 |
Indonesia | 0,02 | 2 |
Tailandia | 0,01 | 1 |
Principales actores del mercado de chapa metálica:
- Corporación Nucor
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- ArcelorMittal
- Corporación Nippon Steel
- Thyssenkrupp AG
- POSCO
- Tata Steel Limited
- BlueScope Steel Limited
- Autoridad Siderúrgica de la India Limitada (SAIL)
- Corporación del Acero de EE. UU.
- Acero JSW
- Essar Steel India Limited
- Outokumpu Oyj
- Malaysian Steel Works (KL) Berhad
- Compañía siderúrgica Dongkuk, Ltd.
- Corporación siderúrgica JFE
Los principales productores multinacionales, principalmente de EE. UU., Europa y Asia, compiten ferozmente en la industria química de chapa metálica a nivel mundial. Para satisfacer las crecientes exigencias medioambientales y la demanda de los consumidores, los principales fabricantes hacen hincapié en la innovación en metales resistentes a la corrosión y en técnicas de fabricación sostenibles. El aumento de la capacidad de producción, la integración vertical y la implementación de tecnologías de la Industria 4.0 para una mayor eficiencia son ejemplos de iniciativas estratégicas. Empresas como Tata Steel y Nippon Steel realizan grandes inversiones en I+D para crear chapas metálicas especiales para el sector químico. Además, los incentivos gubernamentales en países como Japón e India fomentan una fabricación más ecológica, lo que influye en la dinámica competitiva de este sector. Las alianzas y adquisiciones también se utilizan con frecuencia para ampliar el alcance geográfico y la cartera de productos.
Empresas que dominan el mercado de la chapa metálica:
Desarrollos Recientes
- En enero de 2024, ArcelorMittal presentó una lámina protectora de alto rendimiento diseñada especialmente para entornos con productos químicos agresivos. Este dispositivo reduce los gastos de mantenimiento en un 18 % y aumenta la vida útil de los equipos en un 30 %. ArcelorMittal registró un aumento del 12 % en las ventas del sector químico durante el primer trimestre de 2024, especialmente en Norteamérica y Europa, como resultado de esta introducción.
- Las líneas de producción química de láminas metálicas de Thyssenkrupp experimentaron una disminución del 30 % en el consumo de energía y un aumento del 20 % en el rendimiento tras la implementación de un sistema de automatización con inteligencia artificial. Muchas de sus plantas en Europa han adoptado esta innovación, que ha elevado los estándares de eficiencia.
- Report ID: 4427
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto


Informe, 2027-2036



Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
