Perspectivas del mercado de fundición de semiconductores:
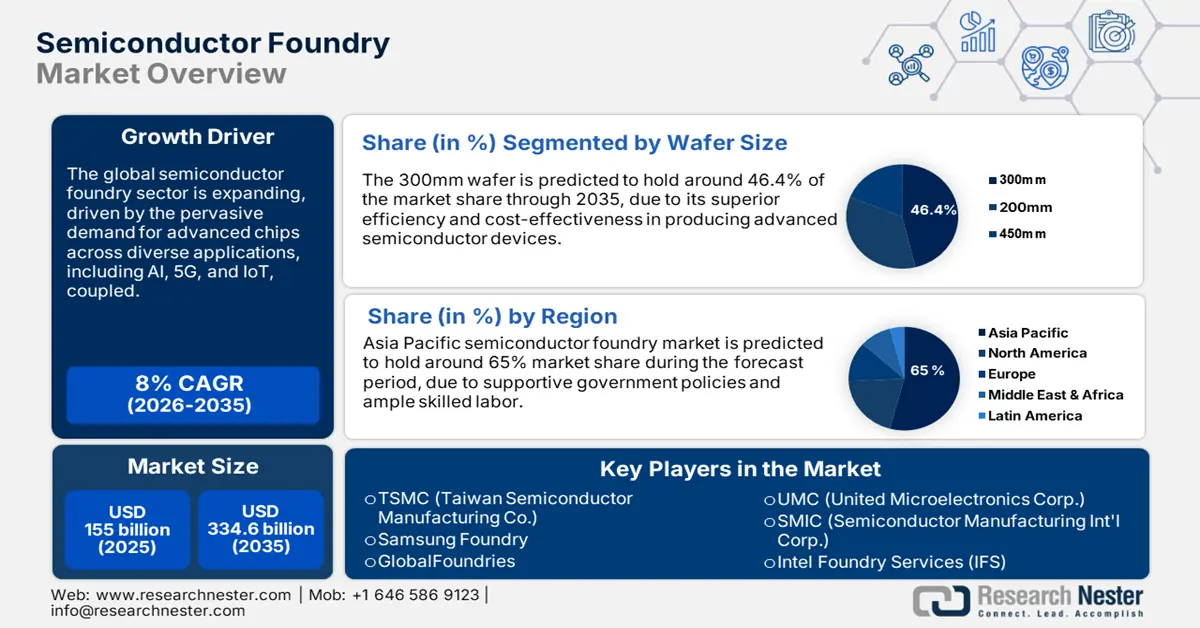
El mercado de fundición de semiconductores superó los 167.400 millones de dólares en 2026 y se prevé que alcance los 371.570 millones de dólares a finales de 2036, con una tasa de crecimiento anual compuesta (CAGR) de alrededor del 8,3% durante el período de previsión, es decir, de 2027 a 2036. En 2027, el tamaño de la industria de fundición de semiconductores se estima en 181.290 millones de dólares.
El sector global de fabricación de semiconductores se expande rápidamente, impulsado por la competencia por la soberanía tecnológica y la solidez de las cadenas de suministro globales. La industria de semiconductores es un imperativo fundamental para la seguridad nacional y la política económica de los países, trascendiendo la mera rivalidad comercial. Esto se evidencia con el lanzamiento de Intel Foundry en febrero de 2024, la primera fundición de sistemas del mundo. Esta iniciativa recibió rápidamente la aprobación del CEO de Microsoft, quien anunció que la compañía había seleccionado el proceso 18A de Intel para un próximo producto de chips personalizados. Esto pone de manifiesto una realidad en la que las fundiciones ya no son meras fábricas, sino aliados estratégicos de vital importancia para la innovación.
La expansión del mercado está impulsada por las cuantiosas inversiones gubernamentales en la relocalización y diversificación de la producción de chips. Estos programas ya están dando frutos tangibles en Estados Unidos, con un aumento significativo en el número de plantas de la industria de semiconductores. Esto se debe exclusivamente a iniciativas políticas como la Ley de Chips y Ciencia, que, en abril de 2024, negoció un primer acuerdo con TSMC por un monto de hasta 6600 millones de dólares en financiamiento para permitir una mayor inversión en Arizona. Esta colaboración excepcional entre el sector público y la industria privada está transformando la geografía mundial de la producción de semiconductores.
Clave Fundición de semiconductores Resumen de Perspectivas del Mercado:
Aspectos destacados regionales:
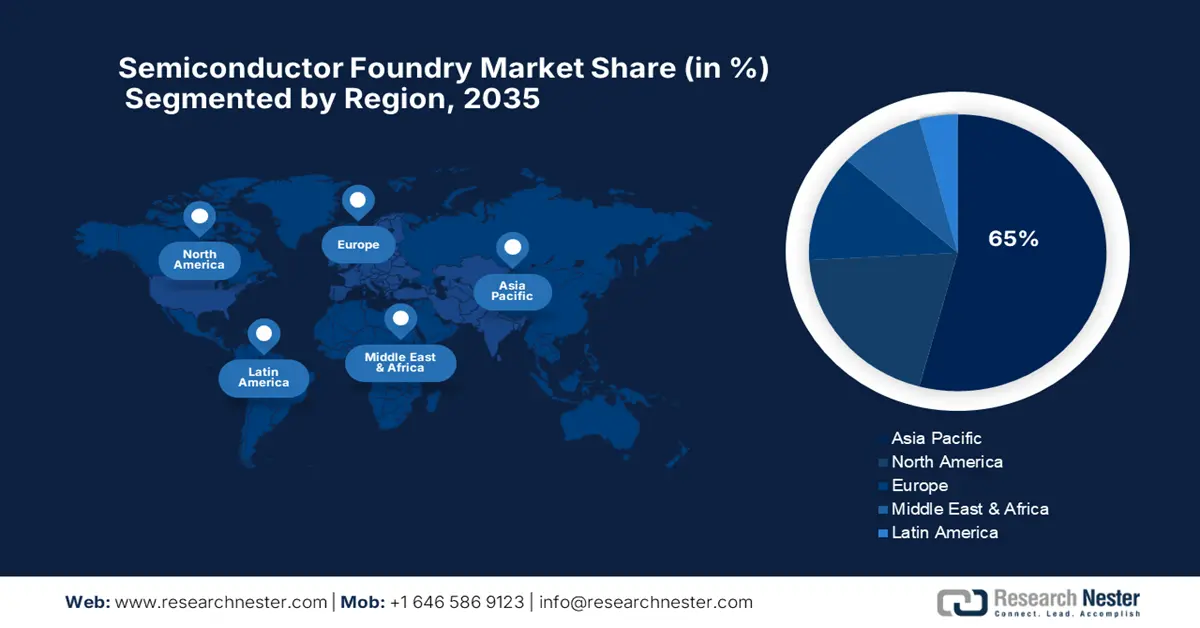
- Para 2036, se espera que el mercado de fundición de semiconductores de Asia Pacífico mantenga una cuota cercana al 65%, gracias a la amplia escala y eficiencia de las principales fundiciones de Taiwán y Corea del Sur, junto con la creciente producción manufacturera china.
- Se prevé que Norteamérica registre una tasa de crecimiento anual compuesta (TCAC) del 13% entre 2027 y 2036, impulsada por inversiones públicas y privadas sin precedentes que amplían la capacidad de producción de semiconductores avanzados en toda la región.
Análisis por segmento:
- Se prevé que el segmento de 7 nm domine el mercado de fundición de semiconductores con una cuota del 62,5 % para 2036, impulsado por su papel fundamental en aplicaciones de alto volumen para el consumidor, la automoción y los centros de datos.
- Se prevé que el segmento de obleas de 300 mm mantenga una cuota de mercado de aproximadamente el 46,4 % hasta 2036, gracias a su mayor eficiencia de superficie y a las continuas inversiones globales que amplían la capacidad de fabricación de obleas de 300 mm.
Principales tendencias de crecimiento:
- Relocalización geopolítica y subsidios estatales
- Auge de la IA y la computación de alto rendimiento
Principales desafíos:
- Enorme costo de capital y riesgo de ejecución
- Gestión de los controles de exportación y el comercio internacional
Principales actores: TSMC (Taiwan Semiconductor Manufacturing Co.), Samsung Foundry, GlobalFoundries, UMC (United Microelectronics Corp.), SMIC (Semiconductor Manufacturing Intöl Corp.), Intel Foundry Services (IFS), STMicroelectronics, Tower Semiconductor, Tata Elxsi, ViTrox Corporation Berhad, Telstra, Infineon Technologies AG.
Global Fundición de semiconductores Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2026:USD 167.400 millones
- Tamaño del mercado en 2027:USD 181.290 millones
- Tamaño del mercado proyectado:USD 371.570 millones para 2036
- Previsiones de crecimiento:8,3 % CAGR (2027-2036)
Dinámica regional clave:
- Región más grande: Asia Pacífico (65% de participación para 2036)
- Región de más rápido crecimiento: América del Norte
- Países dominantes: Estados Unidos, China, Taiwán, Corea del Sur, Japón
- Países emergentes :India, Vietnam, Singapur, Alemania, Malasia
Last updated on : 31 August, 2026
Mercado de fundición de semiconductores: factores de crecimiento y desafíos
Factores de crecimiento
- Reubicación geopolítica y subsidios estatales: Entre los principales impulsores de la expansión se encuentra el impulso global de los gobiernos para fortalecer la fabricación regional de semiconductores, motivado por la preocupación por los riesgos en la cadena de suministro y las inquietudes en materia de seguridad nacional. Esto ha desatado una avalancha de subsidios e inversiones estratégicas, encabezada por la Ley de Chips y Ciencia de EE. UU. En marzo de 2024, la administración estadounidense anunció un posible acuerdo para proporcionar a Intel hasta 8.500 millones de dólares en financiación directa y 11.000 millones de dólares en préstamos para respaldar sus colosales planes de crecimiento en Arizona, Ohio, Nuevo México y Oregón, acelerando directamente la construcción de nuevas y vanguardistas plantas de fabricación en territorio estadounidense.
- Auge de la IA y la computación de alto rendimiento: La creciente demanda de capacidad informática impulsada por la explosión de la IA está forzando un aumento en la producción y fabricación de chips lógicos de próxima generación a un ritmo que está llevando a las fundiciones a invertir en nodos de proceso de vanguardia como 5 nm, 3 nm y superiores para producir las GPU, TPU y aceleradores de IA de gama alta utilizados para tales fines. El lanzamiento oficial de Intel Foundry por parte de Intel en febrero de 2024 estaba orientado a satisfacer esta demanda, presentándose como la primera fundición de sistemas del mundo para la era de la IA y enfatizando cómo la IA se ha convertido en un aspecto prominente de la tecnología de fundición líder en la industria.
- Nuevos centros de fabricación : Los esfuerzos internacionales para reducir los riesgos en las cadenas de suministro están impulsando la aparición sin precedentes de nuevos clústeres de fabricación de semiconductores en regiones históricamente no conocidas por su manufactura avanzada. India es un ejemplo particularmente notable, con incentivos gubernamentales que atraen una inversión significativa. Por ejemplo, el Gobierno de la India autorizó en febrero de 2024 la construcción de tres gigantescas plantas de semiconductores con una inversión total de aproximadamente 15.200 millones de dólares. Esta es la primera fábrica comercial de semiconductores de la India, una empresa conjunta entre Tata Electronics y Powerchip Taiwan, que marca la entrada de un nuevo actor importante en la industria global de fundición.
Desafíos
- Coste de capital y riesgo de ejecución enormes: La industria de la fabricación de semiconductores se caracteriza por un coste de capital elevado y un alto riesgo de ejecución. Una sola fábrica avanzada puede costar decenas de miles de millones de dólares y tardar años en construirse. Estos proyectos de gran envergadura son propensos a retrasos en la cadena de suministro, complejidades de construcción y la enorme dificultad técnica de escalar los nuevos nodos de proceso a la producción en masa. En agosto de 2023, TSMC anunció una empresa conjunta para la construcción de una fábrica en Dresde, Alemania, con una inversión total prevista superior a los 10.000 millones de euros, una cifra que evidencia el desembolso de capital necesario para competir al más alto nivel.
- Gestión de los controles de exportación y el comercio internacional: La industria de la fundición opera en un entorno geopolítico complejo y a menudo hostil, donde el acceso a los mercados y la tecnología está cada vez más sujeto a regulaciones de exportación impulsadas por la seguridad nacional. Estas regulaciones plantean enormes desafíos de cumplimiento y pueden desmantelar relaciones comerciales y cadenas de suministro establecidas, obligando a las empresas a operar en un entorno complejo e impredecible.
Tamaño y pronóstico del mercado de fundición de semiconductores:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2026 |
|
Período de pronóstico |
2027-2036 |
|
CAGR |
8,3% |
|
Tamaño del mercado del año base (2026) |
167.400 millones de dólares |
|
Tamaño del mercado previsto para el año 2036 |
371.57 mil millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de fundición de semiconductores:
Análisis del segmento de nodos tecnológicos
Se prevé que el segmento de 7 nm domine el mercado con una cuota del 62,5 % durante el periodo de pronóstico, ya que constituye el nodo principal para una amplia gama de aplicaciones de alto volumen en los mercados de consumo, automoción y centros de datos. Mientras que los fabricantes compiten por alcanzar los 3 nm y los 2 nm, las fundiciones se centran en nodos algo más maduros para dar cabida a un gran volumen de clientes. Esta estrategia se reforzó en enero de 2024, cuando UMC e Intel anunciaron conjuntamente el desarrollo de una plataforma de proceso FinFET de 12 nanómetros. Gracias a esta colaboración, los clientes de UMC contarán con una nueva fuente de suministro en EE. UU. para un nodo avanzado y rentable, lo que demuestra la continua importancia estratégica de producir capacidad por debajo de la tecnología más avanzada para satisfacer las diversas necesidades del mercado.
Análisis de segmentos de tamaño de oblea
Se prevé que la oblea de 300 mm mantenga una cuota de mercado de alrededor del 46,4 % hasta 2036, dado que es el estándar predeterminado para la fabricación moderna de semiconductores a gran escala. La mayor superficie de la oblea de 300 mm, en comparación con la de 200 mm, permite producir más chips en cada ciclo de producción. El compromiso de la industria con el estándar de 300 mm se evidencia en la avalancha de nuevos proyectos de fabricación que se están construyendo a nivel mundial. En febrero de 2023, UMC inició la construcción de su nueva fábrica Fab12i P3 en Singapur, una inversión de 5.000 millones de dólares para ampliar la capacidad de producción de obleas de 300 mm de la compañía para sus procesos de 22/28 nm. Este proyecto, cuya fabricación está prevista para comenzar en 2025, es un claro indicio de que la oblea de 300 mm seguirá siendo el tamaño dominante en el futuro previsible, la base de la próxima generación de fabricación de semiconductores.
Nuestro análisis exhaustivo del mercado de fundición de semiconductores incluye los siguientes segmentos:
Segmento | Subsegmentos |
Nodo tecnológico |
|
Solicitud |
|
Tamaño de la oblea |
|
Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Mercado de fundición de semiconductores: análisis regional
Análisis del mercado de la región Asia-Pacífico
Se prevé que el mercado de fundición de semiconductores de Asia Pacífico mantenga una cuota de mercado cercana al 65 % durante el período de pronóstico. El liderazgo de la región se basa en el tamaño récord y la eficiencia de las fundiciones en Taiwán y Corea del Sur, que producen la gran mayoría de los chips lógicos más avanzados del mundo. A esto se suma una enorme y altamente integrada cadena de suministro de equipos y materiales, y una sólida y creciente base de fabricación china.
China busca activamente la independencia tecnológica en semiconductores, respaldada por una política nacional a largo plazo y una inversión estatal masiva. El objetivo es reducir la dependencia tecnológica extranjera y desarrollar una cadena de suministro completamente nacional para nodos tanto maduros como avanzados. Como clara muestra de ello, el gobierno creó en mayo de 2024 su tercer y mayor fondo nacional de inversión para la industria de circuitos integrados. Con un capital registrado de aproximadamente 47.500 millones de dólares, este nuevo fondo está dedicado a acelerar el impulso del país para hacer realidad sus aspiraciones en el sector de los semiconductores.
India se está consolidando como un actor clave en el mercado de la fabricación de semiconductores, impulsada por el ambicioso plan del gobierno para atraer inversiones y fomentar un ecosistema de fabricación nacional. El programa «Make in India» y la Misión de Semiconductores de la India están creando un entorno favorable para las nuevas empresas. Además, en mayo de 2025 se inauguraron en Noida y Bengaluru centros de diseño de semiconductores de vanguardia, como el de chips de 3 nanómetros. Este logro representa un hito, ya que India ya había alcanzado los niveles de diseño de 7 nm y 5 nm. Asimismo, este paso posiciona estratégicamente a India como un centro de innovación y fabricación de semiconductores.
Análisis del mercado norteamericano
Se prevé que Norteamérica registre una sólida tasa de crecimiento anual compuesto (TCAC) del 13 % entre 2027 y 2036, impulsada por una ola récord de inversión pública y privada que busca reequilibrar la producción de semiconductores del continente para equipararla con la de Asia. La Ley de Chips y Ciencia de EE. UU. ha liberado cientos de miles de millones de dólares en capital, atrayendo inversiones masivas de las principales empresas de fundición del mundo para construir nuevas fábricas de última generación. Este impulso estratégico para mejorar la resiliencia de la cadena de suministro y relocalizar la manufactura avanzada está convirtiendo a la región en un importante centro de fabricación de semiconductores.
Estados Unidos es el epicentro de este renacimiento manufacturero, y la Ley CHIPS está impulsando una serie de anuncios sobre nuevas fábricas. En un acuerdo histórico, el Departamento de Comercio de EE. UU. alcanzó un acuerdo preliminar en abril de 2024 para proporcionar a Samsung hasta 6400 millones de dólares en financiación directa. Este apoyo gubernamental respalda la enorme inversión de Samsung, de más de 40 000 millones de dólares, para construir un nuevo complejo de instalaciones de semiconductores de última generación en Taylor, Texas, que introducirá en Estados Unidos capacidades de vanguardia en producción lógica, I+D y empaquetado.
Canadá se está posicionando estratégicamente en la cadena de valor de los semiconductores en Norteamérica, aprovechando sus fortalezas en semiconductores compuestos, empaquetado avanzado e I+D. El gobierno está impulsando activamente su industria nacional mediante inversiones específicas a través de programas como el Fondo Estratégico para la Innovación. En marzo de 2025, el gobierno aportó 8 millones de dólares a Teledyne para la modernización de sus equipos de semiconductores en su planta de Bromont, Quebec, y para consolidar la posición de Canadá en la cadena de suministro tecnológico global.
Análisis del mercado europeo
Es probable que Europa experimente un crecimiento significativo entre 2027 y 2036 gracias a la Ley Europea de Chips, una iniciativa multimillonaria destinada a duplicar la participación del continente en la producción internacional de semiconductores. Este ambicioso plan está atrayendo importantes inversiones de gigantes mundiales de la fabricación de semiconductores e impulsando el crecimiento del ecosistema local, con especial atención a los sólidos sectores automovilístico e industrial de la región. El objetivo es potenciar la autonomía tecnológica de Europa, reducir su dependencia de proveedores externos de chips y fortalecer su base industrial para hacerla más sólida y competitiva.
Alemania se está consolidando como el centro neurálgico de la producción europea de semiconductores gracias a una serie de proyectos de inversión masiva anunciados por los principales fabricantes de chips del mundo. Por ejemplo, Intel y el Gobierno alemán firmaron en junio de 2023 una carta de intenciones renovada para la planta de fabricación de obleas que Intel planea construir en Magdeburgo. Este acuerdo renovado prevé que Intel aumente su inversión a más de 30.000 millones de euros para la planta, que recibirá una importante subvención gubernamental para albergar el complejo de producción de semiconductores más avanzado de Europa.
El Reino Unido está implementando una estrategia específica centrada en aprovechar sus fortalezas actuales en el diseño de chips, semiconductores compuestos e I+D para consolidar su posición en la cadena de suministro global. En mayo de 2023, el Gobierno británico lanzó su Estrategia Nacional de Semiconductores, un plan decenal que destina hasta mil millones de libras esterlinas durante ese período. Esta estrategia impulsará la industria nacional de chips mediante el aumento de la inversión en I+D, la mejora del acceso a la creación de prototipos y el fomento del desarrollo del ecosistema líder de diseño de chips del Reino Unido.
Principales actores del mercado de fundición de semiconductores:
- TSMC (Taiwan Semiconductor Manufacturing Co.)
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- Fundición de Samsung
- Fundiciones globales
- UMC (Corporación Unida de Microelectrónica)
- SMIC (Corporación Internacional de Fabricación de Semiconductores)
- Servicios de fundición de Intel (IFS)
- STMicroelectronics
- Torre Semiconductores
- Tata Elxsi
- ViTrox Corporation Berhad
- Telstra
- Infineon Technologies AG
La industria global de fundición de semiconductores es sumamente competitiva, con unas pocas empresas tecnológicas dominantes que compiten por el liderazgo en procesos. El sector está dominado por compañías como TSMC (Taiwan Semiconductor Manufacturing Co.), Samsung Foundry, GlobalFoundries, UMC (United Microelectronics Corp.), SMIC (Semiconductor Manufacturing Int'l Corp.), Intel Foundry Services (IFS) y STMicroelectronics. Estos gigantes cuentan con el respaldo de otros actores destacados que se dedican a tecnologías de proceso más avanzadas, pero igualmente cruciales, para una amplia gama de aplicaciones.
Un indicador significativo del cambiante panorama competitivo es la adquisición por parte del Gobierno británico, en octubre de 2024, de una fábrica de semiconductores de arseniuro de galio especializada en la fabricación de componentes semiconductores a medida. La fábrica, ahora rebautizada como Octric Semiconductors UK, garantiza alrededor de 100 puestos de trabajo altamente cualificados y proporciona una cadena de suministro nacional segura para componentes clave utilizados en sistemas de defensa. Las perspectivas futuras para la industria de la fundición de semiconductores auguran nuevas nacionalizaciones estratégicas y un mayor enfoque en la resiliencia nacional.
Estas son algunas de las empresas líderes en el mercado de la fabricación de semiconductores:
Desarrollos Recientes
- En mayo de 2025, Infineon anunció que el Gobierno alemán había otorgado la aprobación final de financiación para su nueva fábrica en Dresde. Esta aprobación incluye aproximadamente 1.000 millones de euros en fondos públicos para el proyecto. Infineon está invirtiendo 5.000 millones de euros de su capital, y se espera que la nueva planta cree hasta 1.000 nuevos puestos de trabajo de alto valor. La compañía presentó sólidos resultados para el tercer trimestre de su ejercicio fiscal 2025, destacando las oportunidades en vehículos definidos por software y soluciones de energía para centros de datos de IA.
- En enero de 2025, GlobalFoundries anunció la creación de un nuevo centro avanzado de empaquetado y fotónica en su campus de Malta. La actual Fab 8 de la compañía en Malta produce 400.000 obleas al año, y GlobalFoundries ha invertido más de 15.000 millones de dólares en la planta hasta la fecha.
- Report ID: 3417
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto

Informe, 2027-2036

Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
