Perspectivas del mercado de sistemas de combate naval:
El mercado de sistemas de combate naval alcanzó un valor de 57.600 millones de dólares en 2026 y se prevé que supere los 115.440 millones de dólares a finales de 2036, con una tasa de crecimiento anual compuesta (CAGR) superior al 7,2% durante el período de previsión, es decir, de 2027 a 2036. En 2027, el tamaño de la industria de sistemas de combate naval se estima en 61.750 millones de dólares.
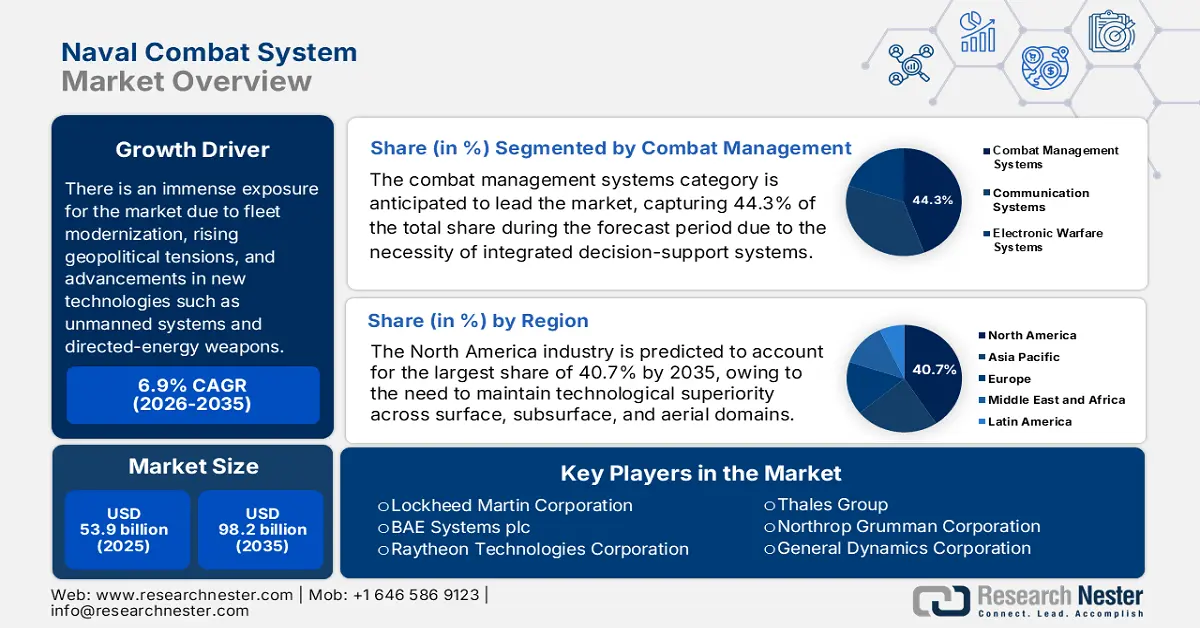
El mercado de sistemas de combate naval presenta un enorme potencial de crecimiento, impulsado por la modernización de la flota, el aumento de las tensiones geopolíticas y los avances en nuevas tecnologías como los sistemas no tripulados y las armas de energía dirigida. En este sentido, el artículo publicado por Securing Defense-Critical Supply Chains en febrero de 2022 señala que la recomendación M1.5 enfatiza la necesidad de rastrear y prevenir la falsificación de microelectrónica en las cadenas de suministro de defensa. Asimismo, indica que el Departamento de Defensa debería aprovechar los sistemas de factores del programa de falsificación del Comando de Sistemas Aéreos Navales para implementar iniciativas similares en todos los servicios militares. Por lo tanto, este enfoque garantizará un monitoreo y reporte consistentes de la falsificación de microelectrónica dentro del sistema de suministro, lo que mejorará la confiabilidad y la preparación operativa, fortaleciendo la eficiencia y la resiliencia del mercado global de sistemas de combate naval.
Además, la investigación del Departamento de Energía (DOE) de agosto de 2022 reveló que la industria de la forja es un proveedor vital para el sector de la defensa, ya que produce componentes fiables y de alta resistencia, esenciales para los sistemas de combate naval. Al mismo tiempo, el Departamento de Defensa (DoD) identificó la cadena de suministro de fundición y forja como una vulnerabilidad crítica, destacando desafíos como el envejecimiento de la infraestructura nacional, la demanda impredecible y la complejidad de los procesos de contratación. Por lo tanto, el DoD está desarrollando una estrategia para fortalecer la resiliencia, que incluye la inversión en la base industrial, la exploración de la fabricación aditiva de piezas y la creación de datos técnicos propios del gobierno para ampliar la base de proveedores y garantizar precios competitivos para componentes críticos de defensa, lo que repercutirá positivamente en el mercado de sistemas de combate naval.
Clave Sistema de combate naval Resumen de Perspectivas del Mercado:
Análisis Regional:
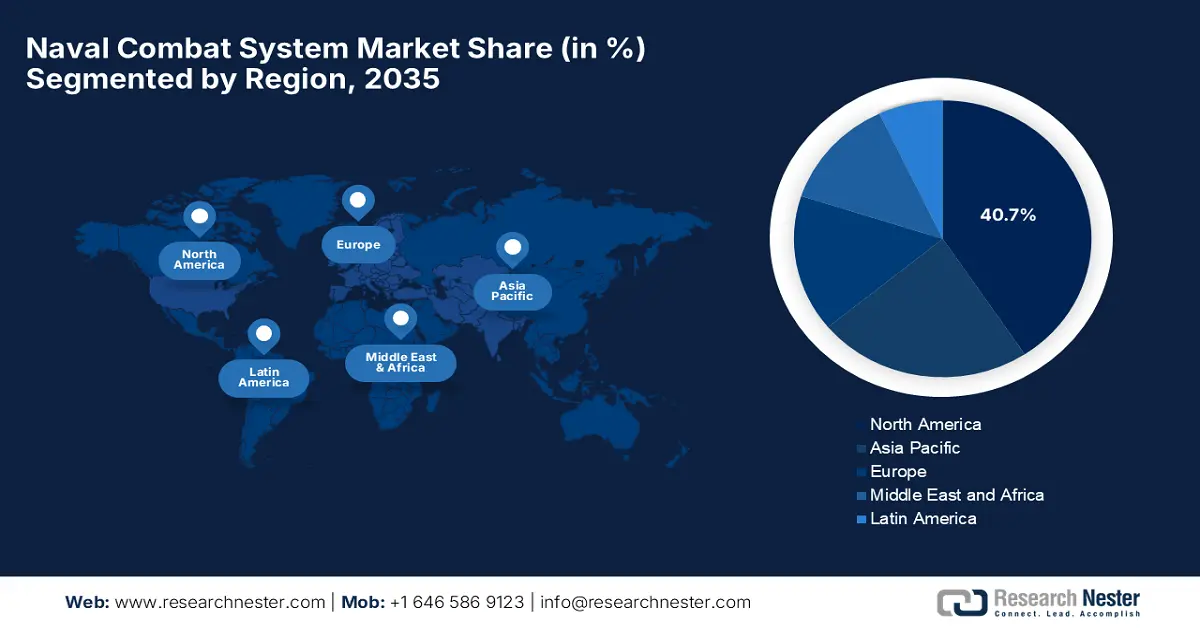
- Se prevé que Norteamérica alcance una cuota de mercado del 40,7 % para 2036 (debido a la necesidad de mantener la superioridad tecnológica en los ámbitos de superficie, subacuático y aéreo).
- La región de Asia-Pacífico está experimentando un fuerte crecimiento durante el periodo de previsión 2027-2036 (debido a la creciente preocupación por la seguridad marítima y la priorización de buques de guerra modernos y plataformas de combate integradas en el mercado de sistemas de combate naval).
Análisis del segmento:
- Se prevé que la categoría de sistemas de gestión de combate represente una cuota del 44,3 % entre 2027 y 2036 (impulsada por la necesidad gubernamental de sistemas integrados de apoyo a la toma de decisiones que mejoren la coordinación de la flota).
- Se prevé que los sistemas de integración de armamento capturen una parte significativa del mercado de sistemas de combate naval para 2036 (impulsados por el aumento de los programas gubernamentales para modernizar la letalidad naval y las capacidades de lanzamiento de misiles).
Principales tendencias de crecimiento:
- Aumento del gasto en defensa
- Modernización de las flotas navales obsoletas
Principales desafíos:
- Componentes falsificados y de baja calidad
- Avances tecnológicos
Principales actores:BAE Systems plc (Reino Unido), Raytheon Technologies Corporation (EE. UU.), Thales Group (Francia), Northrop Grumman Corporation (EE. UU.), General Dynamics Corporation (EE. UU.), Leonardo S.p.A. (Italia), Saab AB (Suecia), L3Harris Technologies, Inc. (EE. UU.), Elbit Systems Ltd. (Israel), Kongsberg Gruppen ASA (Noruega), Rheinmetall AG (Alemania), DCNS / Naval Group (Francia), Huntington Ingalls Industries, Inc. (EE. UU.), Mitsubishi Heavy Industries, Ltd. (Japón).
Global Sistema de combate naval Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2026:USD 57.600 millones
- Tamaño del mercado en 2027:USD 61.750 millones
- Tamaño del mercado proyectado:USD 115.440 millones para 2036
- Previsiones de crecimiento:7,2 % CAGR (2027-2036)
Dinámicas regionales clave:
- Región más grande: América del Norte (40,7 % de cuota de mercado para 2036)
- Región de mayor crecimiento: Asia-Pacífico
- Países dominantes: Estados Unidos, Brasil, China, Noruega, Reino Unido
- Países emergentes: China, India, Singapur, Corea del Sur, Japón
Last updated on : 31 August, 2026
Mercado de sistemas de combate naval: factores de crecimiento y desafíos
Factores de crecimiento
- Aumento del gasto en defensa: El creciente presupuesto militar, tanto en economías consolidadas como emergentes, impulsa las inversiones en capacidades avanzadas de guerra marítima, lo que a su vez dinamiza el mercado de sistemas de combate naval. La creciente preferencia por buques de superficie modernos, submarinos y la modernización de sistemas de combate integrados también contribuye al crecimiento de este sector. Los datos del SIPRI de abril de 2025 revelaron que el gasto militar mundial alcanzó los 2.718 mil millones de dólares en 2024, lo que representa un aumento del 9,4% con respecto a 2023, el mayor incremento desde el fin de la Guerra Fría. El informe también menciona que este aumento se debió principalmente a Europa y Oriente Medio, mientras que los cinco países con mayor gasto (EE. UU., China, Rusia, Alemania e India) representaron casi el 60% del total mundial. Por lo tanto, esta tendencia al alza subraya el creciente gasto en capacidades navales y de defensa avanzadas.
Estadísticas de gasto militar (2024)
País/Región | Gasto militar (miles de millones de dólares estadounidenses) | % de cambio interanual | % del total mundial |
A NOSOTROS | 997 | 5,7% | 37% |
Porcelana | 314 | 7,0% | 11,5% |
Rusia | 149 | 38% | 5,5% |
Alemania | 88.5 | 28% | 3,3% |
India | 86.1 | 1,6% | 3,2% |
Europa (total incluyendo Rusia) | 693 | 17% | 25,5% |
Oriente Medio (total) | 243 | 15% | 9% |
Total global | 2.718 | 9,4% | 100% |
Fuente: SIPRI
- Modernización de flotas navales obsoletas: La mayoría de las armadas están llevando a cabo programas de modernización a gran escala para reemplazar o actualizar sistemas antiguos con sensores avanzados, software de gestión de combate, plataformas de lanzamiento de misiles y soluciones de guerra electrónica. Este ciclo de reemplazo impulsa la demanda en el mercado de sistemas de combate integrados. En abril de 2024, el Ministerio de Defensa de Australia informó que Australia, el Reino Unido y Estados Unidos reafirmaron su compromiso con la asociación AUKUS al impulsar la adquisición por parte de Australia de submarinos de propulsión nuclear con armamento convencional en el marco de la Vía Óptima. También indicó que las alianzas estratégicas con la industria, con ASC Pty Ltd y BAE Systems, respaldarán la construcción y el mantenimiento de submarinos, así como una cadena de suministro trilateral resiliente. Además, las visitas rotatorias de submarinos nucleares de ataque (SSN) del Reino Unido y Estados Unidos a Australia, en el marco de la fuerza rotatoria de submarinos hacia el oeste, mejorarán la preparación operativa y la seguridad regional en el Indo-Pacífico.
- Transición hacia operaciones marítimas multidominio: La armada moderna
Las misiones requieren la integración en los dominios cibernético, de superficie, submarino y aéreo, lo que impulsa la adquisición de productos del mercado de sistemas de combate naval. En septiembre de 2025, la Armada de los EE. UU. informó que su Programa de Base Industrial Marítima menciona los logros clave, que incluyen la modernización de la producción con técnicas de fabricación mejoradas, como las reparaciones por pulverización en frío con certificación SUBSAFE en el USS Virginia y componentes en el USS Sampson, lo que mejora la preparación operativa y reduce el tiempo de mantenimiento. Además, para finales de 2028, el programa tiene como objetivo entregar anualmente un submarino de misiles balísticos de la clase Columbia y dos submarinos de ataque de la clase Virginia, junto con múltiples clases de buques de superficie y una sólida base industrial para mantener las capacidades navales. Asimismo, los pedidos importantes de armamento pendientes, que incluyen aeronaves de combate, buques de guerra y sistemas de misiles, indican las futuras tendencias del mercado naval y de defensa entre los principales exportadores del mundo.
Principales armas seleccionadas que se encuentran bajo pedido o preseleccionadas para entrega futura después de 2024, por los 10 principales países exportadores.
Armas principales | A NOSOTROS | Francia | Rusia | Porcelana | Alemania | Italia | Reino Unido | Israel | España | Corea del Sur |
Aviones de combate | 996 | 214 | 71 | 57 | – | 50 | 14 | – | – | 140 |
Helicópteros de combate | 342 | 3 | 13 | – | – | 26 | – | – | – | – |
Buques de guerra principales | 7 | 22 | 4 | 10 | 26 | 8 | 29 | – | 3 | 4 |
Sistemas SAM | 41 | – | 55+ | – | 33+ | – | 2 | 31+ | – | 26 |
Tanques y vehículos de apoyo de fuego | 403 | – | 454 | 500 | 416 | 96 | – | 19 | – | 916 |
Otros vehículos blindados | Más de 1706 | 537 | – | 2+ | 1.404+ | 1.865 | – | 124+ | 517 | 626+ |
Artillería | 678+ | 251 | – | 128+ | 72+ | – | – | 51+ | – | Más de 1203 |
Fuente: SIPRI
Desafíos
- Componentes falsificados y de baja calidad: La prevalencia de microelectrónica y otras piezas críticas de baja calidad ha supuesto un gran desafío para el desarrollo del mercado de sistemas de combate naval y su posible éxito. El uso de componentes de baja calidad puede reducir el rendimiento operativo, lo que incrementa los costes de mantenimiento y genera riesgos de seguridad. Por lo tanto, garantizar la autenticidad de los componentes requiere protocolos de seguimiento, verificación y pruebas, lo que añade complejidad y costes a los procesos de adquisición y producción. Esto también exige programas de mitigación de falsificaciones, lo que dificulta su implementación a nivel nacional para múltiples proveedores y servicios. En consecuencia, cualquier fallo en la solución de estos problemas puede reducir la eficacia del sistema y crear vulnerabilidades que los adversarios podrían explotar, perjudicando al mercado.
- Avances tecnológicos: Este es otro desafío para el mercado de sistemas de combate naval, ya que estos sistemas deben integrar tecnologías como radar, detección de amenazas basada en IA y capacidades de guerra electrónica. Adaptarse a la evolución tecnológica es bastante complejo, dado que los plazos de investigación, desarrollo e integración son prolongados, mientras que los adversarios pueden desplegar nuevas capacidades aún más rápidamente. Además, los fabricantes deben equilibrar la innovación con la fiabilidad del sistema, lo que requiere una inversión significativa en I+D y capacitación del personal. Simultáneamente, las plataformas existentes deben actualizarse para incorporar las nuevas tecnologías, lo que aumenta tanto la complejidad como el costo. Asimismo, quedarse atrás en la adopción de tecnología puede frenar el crecimiento del mercado de sistemas de combate naval.
Tamaño y pronóstico del mercado de sistemas de combate naval:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2026 |
|
Período de pronóstico |
2027-2036 |
|
CAGR |
7,2% |
|
Tamaño del mercado del año base (2026) |
57.600 millones de dólares |
|
Tamaño del mercado previsto para el año 2036 |
115.440 millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de sistemas de combate naval:
Análisis del segmento de gestión de combate
Se prevé que la categoría de sistemas de gestión de combate lidere todo el mercado de sistemas de combate naval, capturando el 44,3 % de la cuota total durante el período de pronóstico. El dominio de este segmento se atribuye principalmente a los gobiernos que requieren sistemas integrados de apoyo a la toma de decisiones que mejoren la coordinación de la flota. En septiembre de 2025, Thales anunció que había completado las pruebas de aceptación en fábrica tanto del sistema de misión como del sistema de gestión de combate TACTICOS en las fragatas Tipo 31 de la Royal Navy, lo que marca un hito importante en el programa. También declaró que el CMS sirve como núcleo operativo de las fragatas, brindando soporte para el control de sensores, la evaluación de la situación y la gestión de armas, mientras que el sistema de misión garantiza la preparación operativa. Además, el programa avanzará a las pruebas en tierra en la instalación de integración costera antes de la instalación en el HMS Venturer, la primera de las cinco fragatas de la clase Inspiration Tipo 31.
Análisis del segmento de sistemas de combate
Para 2036, se prevé que el segmento de sistemas de integración de armas capture una parte significativa del mercado de sistemas de combate naval . El crecimiento de este segmento se debe en gran medida al aumento de los programas gubernamentales para modernizar la letalidad naval y las capacidades de lanzamiento de misiles. Esto incluye la integración de plataformas de lanzamiento de misiles, sistemas de artillería automatizados y soluciones avanzadas de control de tiro que pueden interactuar con radares, sonares y redes de guerra electrónica. La demanda se ve impulsada además por la necesidad de arquitecturas de defensa multicapa capaces de contrarrestar amenazas emergentes como misiles hipersónicos, ataques en enjambre y operaciones navales asimétricas. Asimismo, las continuas inversiones en I+D y programas de adquisición de defensa pública están acelerando la adopción de estos sistemas de armas altamente integrados, consolidando su presencia en el mercado de sistemas de combate naval en los próximos años.
Análisis del segmento de sensores y vigilancia
En términos de sensores y vigilancia, se espera que los sistemas de radar mantengan la cuota de mercado dominante en el sector de sistemas de combate naval durante el período analizado. El crecimiento de este segmento depende en gran medida de las mejoras obligatorias en el conocimiento del dominio marítimo y la detección de amenazas de largo alcance. En noviembre de 2025, HENSOLDT presentó TAERVUS, una solución de guerra electromagnética de vanguardia diseñada para la inteligencia integrada en el campo de batalla y la disrupción electrónica. El sistema combina radiogoniómetros avanzados, receptores, inhibidores y el conjunto de herramientas de gestión de espectro de HENSOLDT para proporcionar capacidades de inteligencia de comunicaciones (COMINT) e inteligencia electrónica (ELINT) en las bandas de HF, VHF, UHF y microondas superiores. De este modo, la empresa permite a los usuarios obtener rápidamente información sobre la situación y tomar decisiones tácticas con mayor agilidad, estableciendo una ventaja informativa decisiva en el campo de batalla moderno y ampliando así el alcance del segmento.
Nuestro análisis exhaustivo del mercado de sistemas de combate naval incluye los siguientes segmentos:
Segmento | Subsegmentos |
Gestión de combate |
|
Sistemas de combate |
|
Sensores y vigilancia |
|
Solicitud |
|
Plataforma |
|
Componente |
|

Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Mercado de sistemas de combate naval: análisis regional
Análisis del mercado norteamericano
Se prevé que Norteamérica mantenga una cuota dominante del 40,7 % en el mercado mundial de sistemas de combate naval para finales de 2036. El predominio de este segmento se debe principalmente a la necesidad de mantener la superioridad tecnológica en los ámbitos de superficie, submarino y aéreo. Simultáneamente, las armadas regionales se centran en la integración de sensores de última generación, sistemas C4ISR y plataformas autónomas en sus flotas, impulsando así un crecimiento constante en este sector. En noviembre de 2025, la Armada de los Estados Unidos anunció la recepción oficial del USS Cleveland (LCS 31), el decimosexto y último buque de combate litoral de la variante Freedom, de Fincantieri Marinette Marine, culminando así más de dos décadas de construcción y desarrollo del programa. Asimismo, se indicó que el buque entraría en servicio en Cleveland, Ohio, y tendría su base en Mayport, Florida, apoyando misiones de seguridad marítima, control del mar y presencia avanzada, lo que lo convierte en un elemento clave para el crecimiento general del mercado de sistemas de combate naval.
Estados Unidos es el principal motor de crecimiento del mercado de sistemas de combate naval en Norteamérica, impulsado principalmente por la fuerte inversión gubernamental en la modernización e innovación de la flota. Además, los programas hacen hincapié en la integración de sistemas avanzados de defensa antimisiles, capacidades de guerra electrónica y apoyo a la toma de decisiones basado en IA dentro de los sistemas de gestión de combate. Por ejemplo, en junio de 2025, Leonardo DRS anunció que el Comando de Sistemas Navales de EE. UU. le había adjudicado un contrato de 41 millones de dólares para suministrar hardware de sistemas de gestión de combate para buques de superficie de la Armada de EE. UU., armadas aliadas y la Guardia Costera de EE. UU. El contrato también incluye consolas de operador avanzadas, pantallas y periféricos que dan soporte al sistema de combate AEGIS y al sistema de autodefensa de buques, diseñados para la interoperabilidad y la escalabilidad en múltiples plataformas. Asimismo, el trabajo se realizará en las instalaciones de Leonardo DRS en Johnstown, Pensilvania, lo que refuerza el papel de la empresa en la mejora de las capacidades operativas multidominio.
El mercado de sistemas de combate naval en Canadá se centra en la renovación de la flota y las operaciones en el Ártico. Simultáneamente, las mejoras en fragatas y buques patrulleros de alta mar se enfocan en optimizar el conocimiento de la situación, la interoperabilidad con las fuerzas aliadas y las capacidades de guerra antisubmarina. En noviembre de 2025, el gobierno de Canadá anunció un contrato intergubernamental con la Oficina Federal de Equipamiento, Tecnología de la Información y Apoyo en Servicio de la Bundeswehr de Alemania. El acuerdo, valorado en más de mil millones de dólares estadounidenses, equipará a la Armada alemana con el sistema de gestión de combate CMS 330 de Lockheed Martin Canada, desarrollado originalmente para las fragatas de la clase Halifax de la Marina Real Canadiense. Por lo tanto, este acuerdo también fortalece la base industrial de defensa de Canadá, promueve las exportaciones y fomenta la innovación, marcando un hito importante en la cooperación bilateral en materia de seguridad y economía entre Canadá y Alemania.
Análisis del mercado de la región Asia-Pacífico
La región de Asia-Pacífico está experimentando un fuerte crecimiento en el mercado de sistemas de combate naval, impulsado por la creciente preocupación por la seguridad marítima y la proyección de poder regional. Los países de esta región priorizan la adquisición de buques de guerra modernos, submarinos y plataformas de combate integradas para salvaguardar las rutas comerciales y las aguas territoriales. En septiembre de 2022, la UNSI reveló que el Ministerio de Defensa de Japón planea construir dos destructores de defensa antimisiles balísticos Aegis de 20 000 toneladas, los buques de guerra más grandes de la Fuerza Marítima de Autodefensa de Japón (JMSDF) desde la Segunda Guerra Mundial, para mejorar la interceptación de misiles y aliviar la carga de los destructores Aegis existentes. Asimismo, se indica que cada buque tendrá capacidad para 110 personas con alojamientos mejorados para despliegues prolongados y podrá operar en condiciones climáticas adversas, además de contrarrestar amenazas avanzadas, incluidas las armas hipersónicas de planeo, lo que lo hace idóneo para el crecimiento general del mercado de sistemas de combate naval.
China ha alcanzado una posición dominante en el mercado regional de sistemas de combate naval gracias a la modernización de la Armada del Ejército Popular de Liberación. Las inversiones en el país se centran en la integración de sistemas avanzados de radar, sonar y defensa antimisiles en nuevos destructores, fragatas y submarinos. El país también está impulsando sistemas autónomos, capacidades de guerra electrónica y operaciones centradas en la red para fortalecer la disuasión marítima. Por ejemplo, en noviembre de 2025, según informó News on Air, Taiwán detectó nueve aeronaves militares con base en China, cuatro buques de guerra y dos navíos operando cerca de sus aguas territoriales, con dos incursiones que cruzaron su zona de identificación de defensa aérea suroccidental. En este contexto, el Ministerio de Defensa Nacional supervisó la situación y respondió, mientras que estas incursiones coincidieron con el anuncio del país de ejercicios con misiles de fuego real en el Mar Amarillo, lo que puso de manifiesto la creciente preocupación por la seguridad en la región.
La creciente prioridad otorgada a la modernización de sus capacidades de combate naval para abordar los desafíos de seguridad regional y salvaguardar el Océano Índico es el factor clave que impulsa el crecimiento del mercado de sistemas de combate naval de la India . En mayo de 2025, el Ministerio de Defensa reveló que la DRDO y la Armada India llevaron a cabo con éxito un ensayo de combate con la mina terrestre de influencia múltiple de desarrollo nacional, lo que mejoró significativamente las capacidades contra buques y submarinos furtivos modernos. Esta mina fue desarrollada por el Laboratorio de Ciencia y Tecnología Naval con el apoyo de otros laboratorios de la DRDO, mientras que la producción estuvo a cargo de Bharat Dynamics Limited y Apollo Microsystems Limited. Además, se confirmó que, tras la exitosa prueba, el sistema está listo para su incorporación a la Armada India, fortaleciendo las capacidades de guerra submarina del país y, por lo tanto, indicando una perspectiva positiva para el mercado de sistemas de combate naval.
Análisis del mercado europeo
Europa ha adquirido una participación significativa en el mercado global de sistemas de combate naval durante el período analizado. Este rápido desarrollo se debe al fuerte énfasis en la interoperabilidad y la modernización de las flotas existentes en todos los miembros de la OTAN. Se han realizado inversiones en sistemas integrados de gestión de combate, sistemas de guerra electrónica y plataformas de sensores multifuncionales para mantener la competitividad en operaciones marítimas de alta intensidad. En junio de 2025, Saab anunció que había recibido un pedido de la Organización de Adquisiciones y Logística de Defensa de Dinamarca para un Centro de Entrenamiento de Combate. Por lo tanto, el centro incluirá sistemas de entrenamiento para soldados y vehículos, armas antitanque y de francotirador, sistemas de comunicación y software de control de ejercicios para el análisis posterior a la acción. Además, este proyecto proporcionará a Dinamarca una de las instalaciones de entrenamiento militar en vivo más modernas y flexibles de Europa, lo que permitirá apoyar las operaciones en cuatro emplazamientos designados.
Alemania mantiene una sólida posición en el mercado regional de sistemas de combate naval gracias a su firme compromiso con la modernización de fragatas, corbetas y submarinos mediante sistemas de mando, control y sensores. Asimismo, su participación en programas navales regionales conjuntos fomenta el intercambio tecnológico y el desarrollo colaborativo. En febrero de 2025, Rheinmetall anunció que la Armada alemana le había adjudicado el contrato para suministrar seis sistemas de entrenamiento basados en simulación VTAM en seis bases navales: Wilhelmshaven, Rostock-Warnemünde, Bremerhaven, Eckernförde, Kiel y Nordholz. Este sistema en red permite un entrenamiento integrado para el despliegue de armas, el control de daños, los enlaces de datos tácticos y las comunicaciones de voz, lo que posibilita la participación de corbetas, fragatas y unidades aéreas en ejercicios virtuales conjuntos. Se trata de un proyecto de cuatro años, valorado en varios millones de euros, que supone la primera introducción de este tipo de entrenamiento operativo basado en simulación en la Armada alemana.
Las crecientes inversiones en la modernización de la Royal Navy, con especial atención a las fragatas Tipo 26 y Tipo 31, son el factor clave del sólido crecimiento del mercado de sistemas de combate naval en el Reino Unido. La integración de sistemas de combate, las defensas antimisiles avanzadas y el conocimiento de la situación en múltiples dominios son fundamentales para estos programas. En enero de 2025, el Ministerio de Defensa del Reino Unido anunció la adjudicación de un contrato de 285 millones de libras esterlinas a BAE Systems para modernizar los sistemas de gestión de combate de los buques de la Royal Navy, incluyendo las fragatas Tipo 23 y Tipo 26, los destructores Tipo 45 y los portaaviones de la clase Queen Elizabeth. Estas mejoras forman parte del programa RECODE, que optimiza el conocimiento de la situación, la evaluación de amenazas, la asignación de armamento y las capacidades operativas generales mediante el impulso de la base industrial de defensa nacional. Por lo tanto, esta inversión refleja el enfoque del gobierno del país en la modernización de las capacidades navales y el fortalecimiento de la interoperabilidad.
Principales actores del mercado de sistemas de combate naval:
- Corporación Lockheed Martin (EE. UU.)
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- BAE Systems plc (Reino Unido)
- Raytheon Technologies Corporation (EE. UU.)
- Grupo Thales (Francia)
- Corporación Northrop Grumman (EE. UU.)
- General Dynamics Corporation (EE. UU.)
- Leonardo SpA (Italia)
- Saab AB (Suecia)
- L3Harris Technologies, Inc. (EE. UU.)
- Elbit Systems Ltd. (Israel)
- Kongsberg Gruppen ASA (Noruega)
- Rheinmetall AG (Alemania)
- DCNS / Grupo Naval (Francia)
- Huntington Ingalls Industries, Inc. (EE. UU.)
- Mitsubishi Heavy Industries, Ltd. (Japón)
- Lockheed Martin Corporation se distingue como el actor más influyente en la industria de sistemas de combate naval, gracias al sólido respaldo de sus alianzas estratégicas. La compañía lidera programas que incluyen mejoras en el sistema de combate Aegis, arquitecturas de radar avanzadas, integración de armamento para buques de superficie y tecnologías de guerra submarina. Su enfoque principal reside en la modernización continua mediante ingeniería digital, sistemas de arquitectura abierta y la gestión integrada del ciclo de vida de los sistemas de combate.
- BAE Systems plc desempeña un papel fundamental en los sistemas de combate naval en toda Europa, ofreciendo suites integradas de gestión de combate, sistemas de guerra electrónica, armamento naval y soluciones de ciberseguridad. La compañía brinda apoyo a los principales astilleros navales con su experiencia en la integración de sistemas para fragatas, submarinos y patrulleras de alta mar. Además, la estrategia de la empresa prioriza las alianzas gubernamentales a largo plazo, especialmente con la Marina Real Británica y las armadas europeas aliadas, respaldadas por inversiones en dominios digitales C4ISR.
- Raytheon Technologies Corporation es uno de los principales proveedores de sistemas de misiles navales, tecnologías de radar y componentes integrados de defensa aérea y antimisiles. Su posición en la industria de sistemas de combate naval se ve ampliamente respaldada por programas como el radar SPY-6, las mejoras del ESSM y las capacidades de cooperación. Además, la colaboración con armadas de todo el mundo y la inversión continua en procesamiento avanzado de radar están consolidando a la empresa como un integrador clave de sistemas de defensa.
- Thales Group es un importante proveedor en este sector, que abarca flotas europeas, de Oriente Medio y de Asia-Pacífico, y es conocido por sus sistemas de gestión de combate, tecnologías de sonar, sistemas de guerra electrónica y plataformas de comunicación marítima. Además, la empresa tiene una sólida presencia en sistemas de guerra submarina y fragatas multimisión. Thales presta su apoyo a numerosos programas de construcción naval en todo el mundo.
- Northrop Grumman Corporation mantiene una sólida posición en vigilancia naval, guerra electrónica, integración C4ISR y plataformas navales no tripuladas. La empresa se centra principalmente en el desarrollo de redes avanzadas, la interoperabilidad entre fuerzas conjuntas y la miniaturización de sistemas de misión. Asimismo, las inversiones en sistemas marítimos autónomos y arquitecturas ciberresistentes garantizan la participación de Northrop Grumman en los programas de sistemas de combate naval, tanto actuales como de próxima generación, en las flotas de Estados Unidos y sus aliados.
A continuación se muestra una lista de algunos de los principales actores que operan en el mercado global de sistemas de combate naval:
El mercado global de sistemas de combate naval está dominado por las grandes empresas contratistas de defensa multidominio y los integradores de sistemas especializados. Las empresas pioneras, como Lockheed Martin, BAE Systems, Raytheon, Thales y Northrop Grumman, mantienen una sólida presencia global al suministrar sistemas integrados de gestión de combate, sensores e integración de armamento a las principales armadas. En septiembre de 2025, Rheinmetall anunció que la adquisición prevista de Naval Vessels Lürssen representa un paso transformador hacia el establecimiento de una potencia en sistemas navales totalmente integrados en Alemania. Este acuerdo amplía las capacidades de la empresa, pasando de los ámbitos terrestre y aéreo a la construcción naval, lo que le permite ofrecer soluciones completas, desde la plataforma hasta el sistema de combate, respaldadas por los astilleros, la mano de obra y la dilatada experiencia de NVL en la construcción de buques militares.
Panorama corporativo del mercado de sistemas de combate naval:
Desarrollos Recientes
- En noviembre de 2025, BAE Systems informó que había obtenido un nuevo contrato de la Armada de los EE. UU. por valor de 22 millones de dólares para la fabricación de contenedores de misiles del Sistema de Lanzamiento Vertical Mk 41, con un valor potencial total que podría ascender a 317 millones de dólares si se ejercieran todas las opciones, lo que refuerza el papel de la compañía como principal proveedor de contenedores de lanzamiento para las flotas navales de EE. UU. y sus aliados.
- En mayo de 2025, Elbit Systems anunció que había ganado un nuevo contrato internacional por un total aproximado de 330 millones de dólares, adjudicado por múltiples clientes globales y miembros de la OTAN, lo que amplía su presencia en la defensa naval. Los programas incluyen sistemas avanzados de guerra antisubmarina, sistemas de guerra electrónica, sistemas de gestión de combate, modernización de plataformas y capacidades para buques de superficie no tripulados. En octubre de 2023, Thales anunció la firma de un contrato con Polska Grupa Zbrojeniowa para equipar las fragatas MIECZNIK de la Armada polaca con el sistema de gestión de combate TACTICOS, sónares, radares y un sensor infrarrojo de 360°.
- Report ID: 1682
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto

Informe, 2027-2036



Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
