Perspectivas del mercado de precursores metálicos ALD de alto K y CVD:
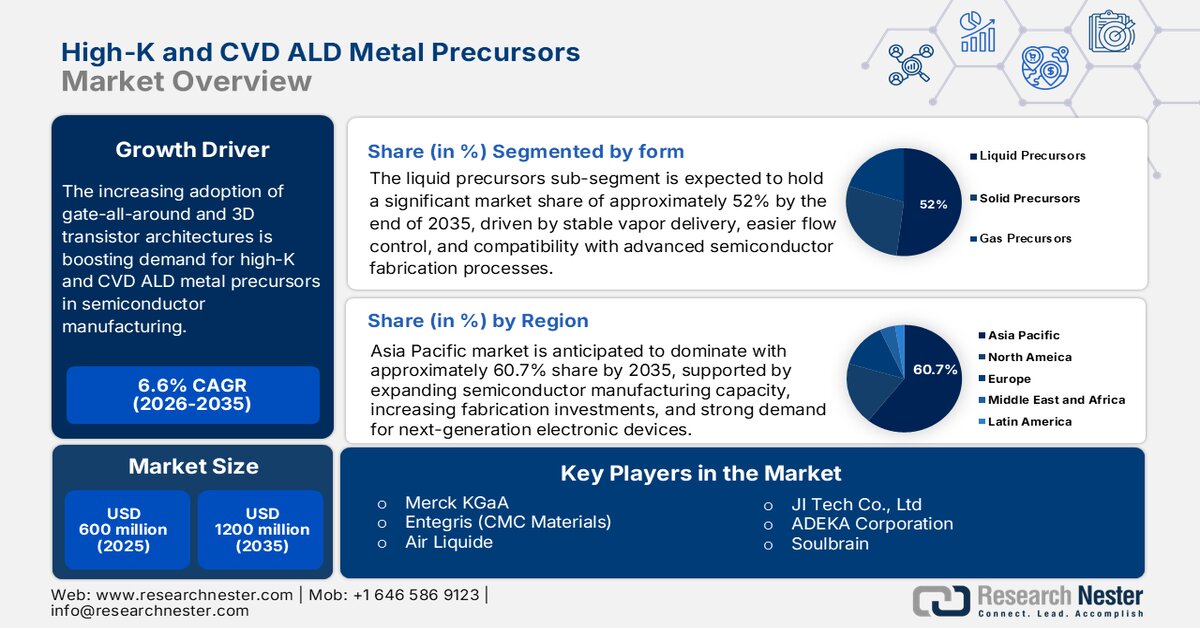
El mercado de precursores metálicos ALD de alta constante dieléctrica y CVD alcanzó un valor de 600 millones de dólares en 2025 y se prevé que llegue a los 1200 millones de dólares a finales de 2035, registrando una tasa de crecimiento anual compuesta (CAGR) de alrededor del 6,6 % durante el período de previsión, es decir, de 2026 a 2035. En 2026, se estima que el tamaño de la industria de precursores metálicos ALD de alta constante dieléctrica y CVD será de 700 millones de dólares.
A medida que los fabricantes de semiconductores siguen adoptando materiales de deposición avanzados para soportar nodos de proceso más pequeños y mejorar el rendimiento de los chips, este es uno de los motivos por los que el mercado global de precursores metálicos ALD de alta constante dieléctrica (high-k) y CVD está experimentando un crecimiento constante. El cambio hacia nodos de proceso más pequeños y la computación de alto rendimiento está impulsando a los fabricantes de semiconductores a adoptar materiales de deposición avanzados que mejoran el rendimiento de los transistores y la precisión de fabricación. Por lo tanto, la Asociación de la Industria de Semiconductores afirma que las ventas globales de semiconductores alcanzaron aproximadamente los 627.600 millones de dólares en 2024, lo que representa un aumento con respecto al año anterior. Este desarrollo constante en la producción de semiconductores está creando oportunidades prometedoras para los materiales precursores metálicos ALD de alta constante dieléctrica (high-k) y CVD en aplicaciones de lógica, memoria y empaquetado avanzado.
Las continuas mejoras en las tecnologías de deposición de película delgada están ayudando a los fabricantes de semiconductores a producir chips con mayor precisión y calidad. La creciente producción de chips de IA, dispositivos de memoria avanzados y diseños de semiconductores 3D está incrementando la necesidad de materiales precursores de alto rendimiento utilizados en los procesos ALD y CVD. Además, el Instituto Nacional de Estándares y Tecnología de EE. UU. (NIST) ha anunciado que el Programa Nacional de Fabricación de Empaquetado Avanzado CHIPS ha asignado 300 millones de dólares en financiación para la investigación de obleas y materiales semiconductores, con el fin de fortalecer las capacidades de empaquetado avanzado en EE. UU. Se prevé que estos avances satisfagan la demanda de precursores metálicos ALD de alta constante dieléctrica (High-K) y CVD, utilizados en la fabricación de semiconductores avanzados.
Clave Precursores metálicos de ALD de alto k y CVD Resumen de Perspectivas del Mercado:
Aspectos destacados regionales:
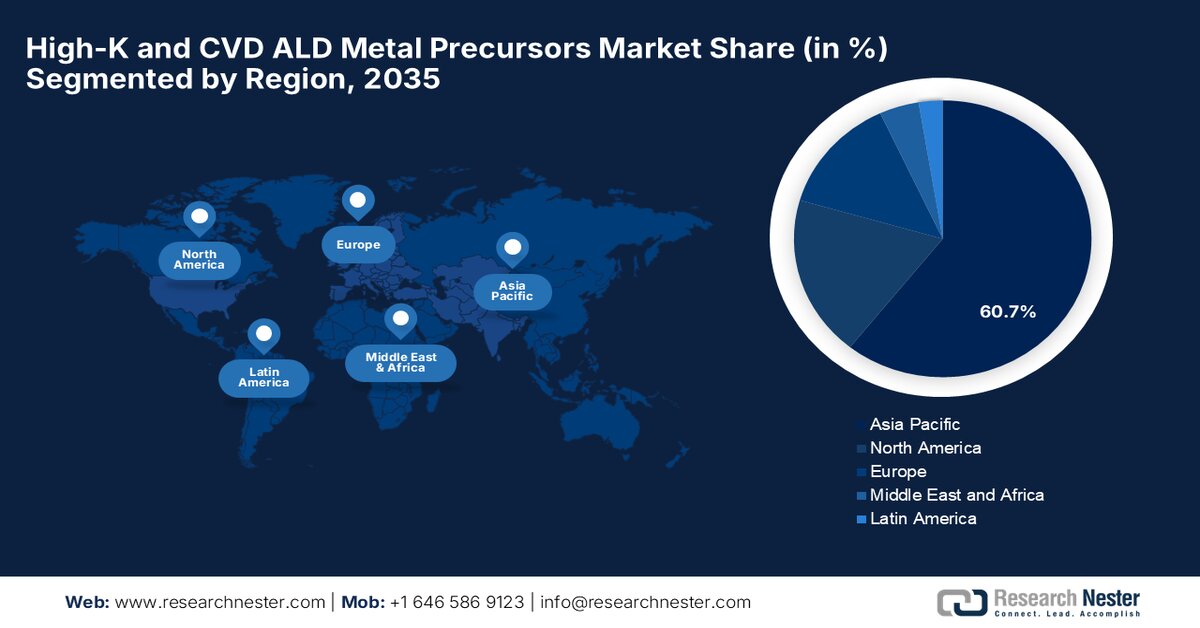
- Se prevé que la región de Asia-Pacífico domine el 60,7 % del mercado de precursores metálicos ALD de alta constante dieléctrica y CVD para 2035, impulsada por la expansión de la capacidad de fabricación de semiconductores, el aumento de las inversiones en instalaciones de fabricación avanzadas y la creciente demanda de dispositivos electrónicos de última generación.
- Se prevé que Norteamérica mantenga una cuota de mercado significativa durante todo el periodo de previsión, gracias al aumento de las inversiones en la fabricación de semiconductores, la creciente demanda de chips de lógica y memoria avanzados y el sólido apoyo gubernamental a la producción nacional de semiconductores.
Análisis del segmento:
- Se prevé que el subsegmento de precursores líquidos represente el 52 % del mercado de precursores metálicos ALD de alta constante dieléctrica y CVD para 2035, gracias a su suministro de vapor estable, un control de flujo más sencillo y su compatibilidad con los equipos de fabricación de semiconductores existentes, respaldado por una deposición de película delgada uniforme y un rendimiento constante en los procesos avanzados de fabricación de semiconductores.
- Se proyecta que el subsegmento de tungsteno obtenga una participación significativa del mercado para 2035, impulsado por su amplio uso en interconexiones y estructuras de contacto de semiconductores debido a su excelente conductividad eléctrica y alta estabilidad térmica.
Principales tendencias de crecimiento:
- Aumento en la adopción de tecnologías de empaquetado avanzadas
- Creciente adopción de arquitecturas de transistores 3D y de compuerta envolvente
Principales desafíos:
- Estrictos requisitos de pureza de los materiales
- Disponibilidad limitada de materias primas especializadas
Principales actores:Merck KGaA, Entegris (CMC Materials), Air Liquide, JI Tech Co., Ltd., ADEKA Corporation, Soulbrain.
Global Precursores metálicos de ALD de alto k y CVD Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2025: USD 600 millones
- Tamaño del mercado en 2026: USD 700 millones
- Tamaño del mercado proyectado: USD 1200 millones para 2035
- Previsiones de crecimiento: 6,6 % de CAGR (2026-2035)
Dinámica regional clave:
- Región más grande: Asia Pacífico (participación del 60,7 % en 2035)
- Región de más rápido crecimiento: Europa
- Países dominantes: Estados Unidos, China, Taiwán, Corea del Sur, Japón
- Países emergentes: India, Vietnam, Singapur, Alemania, Malasia
Last updated on : 16 September, 2025
Mercado de precursores metálicos ALD de alto K y CVD: factores de crecimiento y desafíos
Factores de crecimiento
- Creciente adopción de tecnologías de empaquetado avanzadas : El uso cada vez mayor de diseños basados en chiplets y la integración avanzada de chips está incrementando la necesidad de precursores metálicos de alta constante dieléctrica (High-K) y de deposición atómica de capas (ALD) mediante CVD. Estos materiales ayudan a depositar capas delgadas, necesarias para el empaquetado avanzado, que mejora la conectividad de los chips y, al mismo tiempo, permite diseños de semiconductores compactos. A medida que los fabricantes de semiconductores adoptan métodos de empaquetado más complejos, el uso de materiales de deposición precisos sigue siendo muy demandado. Además, según la Asociación de la Industria de Semiconductores (SIA), se prevé que la capacidad de fabricación de semiconductores en EE. UU. aumente un 203 % entre 2022 y 2032, y el empaquetado avanzado desempeñará un papel importante en este crecimiento.
- Creciente adopción de arquitecturas de transistores 3D y de compuerta envolvente (GAA) : Estas estructuras de transistores avanzadas requieren una deposición de película delgada de alta precisión para mantener el rendimiento eléctrico a medida que las dimensiones de los dispositivos continúan disminuyendo. La creciente implementación de transistores GAA y arquitecturas de semiconductores tridimensionales está generando una mayor demanda de precursores metálicos ALD de alta constante dieléctrica (High-K) y CVD. Los materiales dieléctricos de alta constante dieléctrica y los procesos ALD se están volviendo cruciales para la producción de dispositivos lógicos de próxima generación con menor consumo de energía y mejor rendimiento. Además, la Asociación de la Industria de Semiconductores (SIA) ha registrado que se espera que Estados Unidos aumente su participación en la capacidad global de fabricación de lógica de vanguardia del 0% en 2022 al 28% en 2032, lo que refleja la transición de la industria hacia tecnologías de semiconductores avanzadas que requieren materiales de deposición sofisticados.
Desafíos
- Requisitos estrictos de pureza de los materiales: Los precursores metálicos de alta constante dieléctrica (High-K) y CVD ALD requieren una pureza extremadamente alta para cumplir con los estándares de calidad de la fabricación avanzada de semiconductores. Incluso pequeñas cantidades de contaminación pueden afectar la deposición de películas delgadas, lo que puede reducir el rendimiento de los chips y aumentar los defectos de fabricación. A medida que los nodos de proceso de semiconductores disminuyen, mantener una calidad de material constante se vuelve más difícil para los fabricantes de precursores. Esta creciente complejidad de la producción exige una inversión constante y un proceso de purificación riguroso.
- Disponibilidad limitada de materias primas especiales: La producción de precursores metálicos para ALD de alta constante dieléctrica (High-K) y CVD depende de metales y compuestos químicos especiales que solo están disponibles a través de un número limitado de proveedores. Cualquier interrupción en el suministro de estos materiales puede retrasar la producción y afectar la disponibilidad de precursores químicos para los fabricantes de semiconductores. Además, a las empresas les puede resultar difícil garantizar un suministro constante de estos materiales.
Tamaño y pronóstico del mercado de precursores metálicos ALD de alto K y CVD:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2025 |
|
Período de pronóstico |
2026-2035 |
|
CAGR |
6,6% |
|
Tamaño del mercado del año base (2025) |
600 millones de dólares |
|
Tamaño del mercado previsto para el año 2035 |
1200 millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de precursores metálicos ALD de alto K y CVD:
Análisis de segmentos de formularios
Se prevé que el subsegmento de precursores líquidos, dentro del segmento de formas, capture una participación significativa del mercado de precursores metálicos ALD de alta constante dieléctrica y CVD, aproximadamente el 52 % al final del período de pronóstico. Esto se debe a su suministro de vapor estable, control de flujo más sencillo y compatibilidad con los equipos de fabricación de semiconductores existentes. Los precursores líquidos se eligen principalmente porque favorecen la deposición uniforme de películas delgadas y permiten un rendimiento constante en los procesos avanzados de fabricación de semiconductores. Se prevé que su uso consolidado en aplicaciones ALD y CVD continúe impulsando el crecimiento del subsegmento.
Análisis del segmento de tipo de metal
Se prevé que el subsegmento del tungsteno, que se incluye dentro del segmento de metales, alcance una cuota de mercado significativa para finales de 2035. Este crecimiento se atribuye principalmente a su amplio uso en interconexiones de semiconductores y estructuras de contacto, gracias a su excelente conductividad eléctrica y alta estabilidad térmica. Los precursores a base de tungsteno se utilizan ampliamente para depositar películas delgadas conductoras, necesarias en dispositivos lógicos y de memoria avanzados. Además, según el Servicio Geológico de Estados Unidos, aproximadamente seis empresas estadounidenses tienen la capacidad de convertir concentrados de tungsteno en polvo de tungsteno metálico, polvo de carburo de tungsteno y productos químicos derivados del tungsteno, lo que subraya su papel consolidado en la fabricación avanzada y las aplicaciones electrónicas.
Análisis de segmentos del método de deposición
Se prevé que el subsegmento de deposición de capas atómicas (ALD), dentro del segmento de métodos de deposición, alcance una cuota de mercado sustancial para finales de 2035. Su crecimiento se debe principalmente al uso cada vez mayor de ALD en la fabricación de chips avanzados, donde la deposición precisa de materiales es esencial para el rendimiento de los dispositivos. Además, según datos de la SEMI, las ventas mundiales de equipos para la fabricación de semiconductores alcanzaron la cifra récord de 117.100 millones de dólares en 2024, lo que demuestra la continua inversión en tecnologías avanzadas de fabricación de semiconductores que impulsan la adopción de procesos ALD.
Nuestro análisis en profundidad de los precursores metálicos de ALD de alto k y CVD incluye los siguientes segmentos:
Segmento | Subsegmentos |
Forma |
|
Tipo de metal |
|
Método de deposición |
|
Usuario final |
|

Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Mercado de precursores metálicos ALD de alto K y CVD: análisis regional
Análisis del mercado de Asia Pacífico
Se prevé que el mercado de precursores metálicos de alta constante dieléctrica (high-k) y CVD ALD en Asia-Pacífico represente la mayor cuota del mercado global, aproximadamente el 60,7%, durante el período de pronóstico. El aumento de la capacidad de fabricación de semiconductores en la región, las crecientes inversiones en instalaciones de fabricación avanzadas y la fuerte demanda de dispositivos electrónicos de próxima generación son algunas de las razones del crecimiento del mercado. Los gobiernos de la región están fortaleciendo los ecosistemas nacionales de semiconductores mediante el apoyo político, el fomento de la fabricación y el desarrollo de la cadena de suministro. Además, según la Asociación de la Industria de Semiconductores, Asia-Pacífico se mantuvo como el mayor mercado regional de semiconductores del mundo, alcanzando aproximadamente los 333.400 millones de dólares en 2024, lo que demuestra el sólido ecosistema de fabricación de semiconductores de la región y la demanda de precursores metálicos de alta constante dieléctrica (high-k) y CVD ALD.
Se prevé que el mercado de precursores metálicos de alta constante dieléctrica (high-k) y CVD ALD en Japón registre un crecimiento estable, gracias a la sólida posición del país en la fabricación de materiales semiconductores y productos químicos especializados. Las empresas nacionales desempeñan un papel crucial en el suministro de materiales de alta pureza necesarios para la fabricación de chips avanzados, mientras que las iniciativas gubernamentales apoyan la producción de semiconductores de próxima generación. Según el Ministerio de Economía, Comercio e Industria de Japón (METI), el gobierno aprobó hasta 920 mil millones de yenes para apoyar a Rapidus en el establecimiento de capacidades avanzadas de fabricación de semiconductores, lo que genera una demanda adicional de materiales de deposición avanzados utilizados en los procesos ALD y CVD.
El país ocupa una posición de liderazgo en la fabricación de semiconductores de memoria, y la continua expansión de la IA y la producción de memorias de alto ancho de banda es una de las razones del crecimiento estable de Corea del Sur en el mercado. La creciente demanda de dispositivos de memoria avanzados está incrementando el consumo de materiales de deposición de alta pureza utilizados durante la fabricación de semiconductores. Por lo tanto, según el Ministerio de Comercio, Industria y Energía (MOTIE), Corea del Sur anunció un paquete de apoyo a la industria de semiconductores de 26 billones de wones surcoreanos en 2024 para fortalecer la fabricación de semiconductores y mejorar la competitividad global, apoyando la demanda futura de precursores metálicos High-K y CVD ALD.
Análisis del mercado norteamericano
Se prevé que el mercado norteamericano de precursores metálicos de alta constante dieléctrica (high-k) y CVD ALD mantenga una participación significativa durante el período de pronóstico debido al aumento de las inversiones en la fabricación de semiconductores, la creciente demanda de chips de lógica y memoria avanzados y el apoyo gubernamental a la producción nacional de semiconductores. La región está fortaleciendo su cadena de suministro de semiconductores mediante nuevos servicios de fabricación y capacidades de producción de materiales, lo que incrementa la necesidad de precursores químicos de alta pureza utilizados en los procesos ALD y CVD. Además, la Asociación de la Industria de Semiconductores (SIA) afirma que se proyecta que Estados Unidos aumente su capacidad de fabricación de semiconductores en aproximadamente un 203 % entre 2023 y 2033, gracias a las inversiones realizadas en el marco de la Ley CHIPS y Science, lo que crea una gran oportunidad para los precursores metálicos de alta constante dieléctrica (high-k) y CVD ALD.
El país está expandiendo la producción de chips avanzados a través de la Ley CHIPS y de Ciencia, lo que genera una mayor demanda de precursores químicos de alta pureza utilizados en los procesos de deposición ALD y CVD. Se prevé que el mercado estadounidense de precursores metálicos ALD de alta constante dieléctrica (high-k) y CVD represente una participación importante en la región debido al aumento de las inversiones en la fabricación de semiconductores avanzados y en las instalaciones de fabricación nacionales. Además, según el Departamento de Comercio de EE. UU., el Programa CHIPS tiene como objetivo establecer al menos dos nuevos conjuntos a gran escala de instalaciones de fabricación de lógica de vanguardia en Estados Unidos, al tiempo que mejora la capacidad de empaquetado avanzado, lo que incrementa la demanda de materiales precursores metálicos de alta constante dieléctrica (high-k) y CVD/ALD utilizados en la fabricación de semiconductores.
Se prevé que el mercado canadiense registre un crecimiento constante gracias a la creciente inversión del país en investigación de semiconductores, desarrollo de materiales avanzados e innovación en microelectrónica. El gobierno apoya a organizaciones de investigación y alianzas industriales para fortalecer el papel de Canadá en materiales semiconductores y tecnologías electrónicas de próxima generación. Además, el Gobierno de Canadá ha comprometido hasta 3800 millones de dólares canadienses en el marco de la Estrategia Canadiense de Minerales Críticos para apoyar las cadenas de suministro nacionales de tecnologías limpias e industrias relacionadas con los semiconductores.
Análisis del mercado europeo
Se prevé que el mercado europeo registre un crecimiento significativo durante el periodo de pronóstico debido al aumento de las inversiones en la fabricación de semiconductores en toda la región. Los países están impulsando la producción nacional de chips y fortaleciendo las cadenas de suministro de semiconductores, lo que genera demanda de materiales de deposición de alta pureza utilizados en los procesos ALD y CVD. Además, según la Comisión Europea, la Ley Europea de Chips tiene como objetivo movilizar más de 43.000 millones de euros en inversiones públicas y privadas para fortalecer el ecosistema europeo de semiconductores y ampliar las capacidades de fabricación de chips avanzados.
La expansión de la base de fabricación de semiconductores del país y el aumento de las inversiones en instalaciones avanzadas de fabricación de obleas constituyen una de las pocas tendencias que impulsan el crecimiento sostenido del mercado alemán de precursores metálicos High-K y CVD ALD. Esto contribuye al desarrollo de la producción nacional de chips, mejorando la resiliencia de la cadena de suministro y potenciando la capacidad de fabricación de semiconductores en Europa. Además, según el Ministerio Federal de Economía y Energía de Alemania, el Gobierno Federal destina hasta 3.800 millones de euros a proyectos de semiconductores en el marco del programa IPCEI Advanced Semiconductor Technologies (IPCEI AST), lo que apoya el desarrollo de tecnologías avanzadas de semiconductores y la creciente demanda de materiales de deposición avanzados.
Se prevé que el mercado francés de precursores metálicos de alta constante dieléctrica (high-k) y CVD ALD experimente un crecimiento estable debido al creciente interés del país en la investigación de semiconductores y la innovación en microelectrónica avanzada. El gobierno está impulsando la investigación y el desarrollo industrial para mejorar las capacidades nacionales en el sector de los semiconductores y apoyar las tecnologías electrónicas avanzadas. Según el Gobierno francés, el programa Francia 2030 ha destinado aproximadamente 5.000 millones de euros al desarrollo e industrialización de tecnologías electrónicas, lo que permitirá impulsar la producción de semiconductores, la innovación y la futura demanda de materiales precursores avanzados.
Principales actores del mercado de precursores metálicos ALD de alto K y CVD:
- Merck KGaA (Alemania)
- Entegris (Materiales CMC) (EE. UU.)
- Air Liquide (Francia)
- JI Tech Co., Ltd (Corea del Sur)
- Corporación ADEKA (Japón)
- Soulbrain (Corea del Sur)
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- Merck KGaA (Alemania) desarrolla materiales electrónicos de alta pureza y productos químicos especializados para la fabricación de semiconductores. La empresa se centra en el desarrollo de materiales de deposición diseñados para tecnologías de chips de última generación, que impulsan la producción de lógica y memoria avanzadas.
- Entegris (CMC Materials) (EE. UU.) suministra materiales de proceso avanzados y soluciones de control de la contaminación para la fabricación de semiconductores; ayuda a mejorar la eficiencia de la fabricación al tiempo que facilita las aplicaciones avanzadas de deposición y procesamiento de obleas.
- Air Liquide (Francia) suministra gases especiales y materiales precursores que se utilizan en la producción de semiconductores.
- JI Tech Co., Ltd. (Corea del Sur) se centra en el suministro de materiales que permiten una deposición estable y satisfacen las necesidades de fabricación avanzada de chips.
- ADEKA Corporation (Japón) produce productos químicos especializados y materiales semiconductores para aplicaciones electrónicas avanzadas; continúa expandiendo su negocio de materiales electrónicos mediante el desarrollo de productos para dispositivos semiconductores avanzados.
- Soulbrain (Corea del Sur) suministra productos químicos semiconductores de alta pureza y materiales de deposición para la fabricación avanzada de obleas.
Aquí tienes una lista de los principales actores que operan en el mercado global:
La capacidad de cualificar materiales precursores para diferentes procesos de fabricación de chips se ha convertido en un factor competitivo clave a medida que las tecnologías de semiconductores siguen evolucionando. El mercado global de precursores metálicos de alta constante dieléctrica (high-k) y CVD ALD presenta una competencia moderada, donde las empresas compiten ofreciendo materiales que cumplen con los estándares de pureza y rendimiento necesarios para la fabricación avanzada de semiconductores. Los proveedores también colaboran estrechamente con los clientes para desarrollar materiales específicos para aplicaciones que satisfagan los requisitos de lógica avanzada, memoria y deposición. Además del rendimiento del producto, el suministro constante, la experiencia en fabricación y la capacidad de adaptarse a los cambios en los nodos de proceso de semiconductores se están convirtiendo en factores clave que influyen en la competencia en todo el mercado.
Panorama corporativo del mercado:
Desarrollos Recientes
- En julio de 2026, Merck recibió la designación de Terapia Innovadora por parte de la FDA de EE. UU. para enpatoran, lo que demuestra el enfoque constante de la compañía en el avance de tecnologías innovadoras dentro de su cartera de ciencia y tecnología.
- En mayo de 2026, Entegris firmó un acuerdo de licencia cruzada no exclusiva con JSR/Inpria para tecnologías de litografía EUV, aumentando así sus capacidades en la fabricación de semiconductores de próxima generación.
- En abril de 2025, ADEKA aceleró el crecimiento de su negocio de Materiales Semiconductores Avanzados mediante el aumento de las inversiones y la mejora de las actividades de desarrollo de productos para satisfacer las futuras necesidades de producción de semiconductores.
- Report ID: 5785
- Published Date: Sep 16, 2025
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto

Informe, 2026-2035



Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
