Perspectivas del mercado de tratamientos para la queratosis actínica:
El mercado de tratamientos para la queratosis actínica superó los 7.050 millones de dólares en 2026 y se prevé que alcance los 12.990 millones de dólares a finales de 2036, con una tasa de crecimiento anual compuesta (CAGR) de alrededor del 6,3% durante el período de previsión, es decir, de 2027 a 2036. En 2027, el tamaño de la industria de tratamientos para la queratosis actínica se estima en 7.490 millones de dólares.
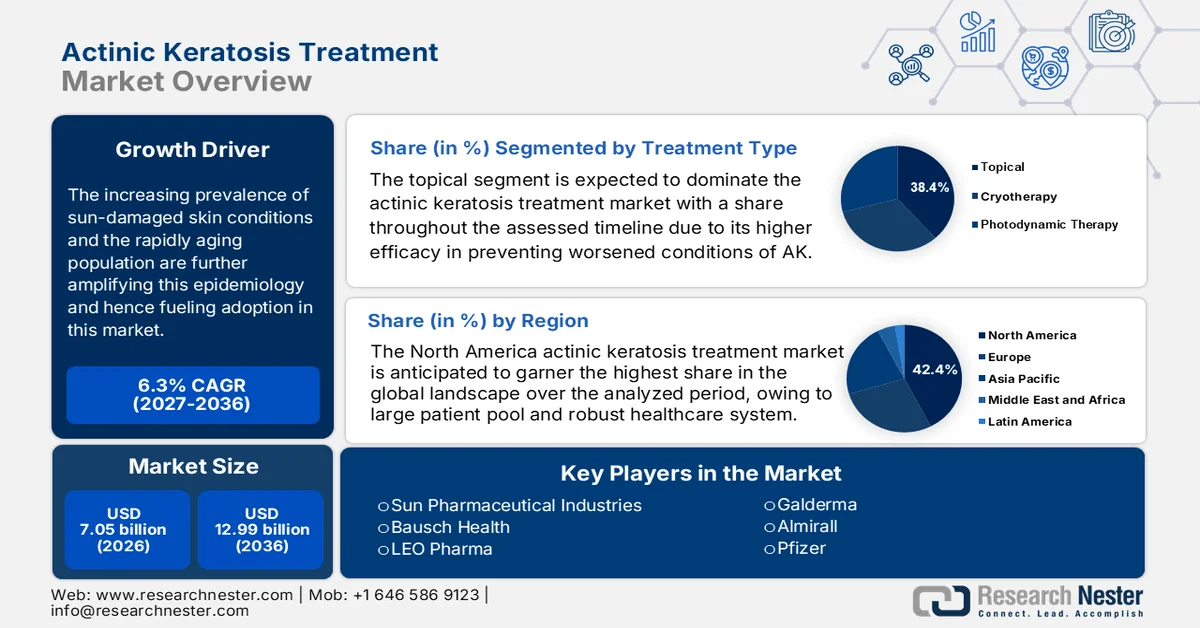
El mercado global para el tratamiento de la queratosis actínica (QA) está experimentando un sólido crecimiento debido a diversas tendencias. Los avances en el tratamiento mejoran la eficiencia, la efectividad y la facilidad de uso de las opciones terapéuticas para la QA. Las modalidades no invasivas, como la terapia fotodinámica (TFD), están ganando terreno en el tratamiento de las lesiones de QA. Las innovaciones en fotosensibilizadores, administración y almacenamiento de luz han mejorado los resultados del tratamiento. Los profesionales de la salud prefieren las terapias combinadas a los tratamientos individuales. Además, la creciente prevalencia de afecciones cutáneas por daño solar y el rápido envejecimiento de la población están intensificando esta epidemiología. El impacto de otros factores de riesgo, como los trastornos genéticos, el cambio climático, los trasplantes de órganos, el trabajo prolongado al aire libre y la inmunosupresión, también contribuye a esta expansión de la base de consumidores del mercado.
El mercado también está experimentando un aumento en los tratamientos domiciliarios. Cada vez más pacientes prefieren terapias no invasivas y de autoaplicación, lo que impulsa el desarrollo y la implementación de cremas con receta. Además, los precios que fijan las aseguradoras varían debido a cambios en la cadena de suministro, la producción de principios activos, los costos laborales, los gastos de transporte y el cumplimiento normativo. Por otro lado, el índice de precios al consumidor (IPC) para tratamientos relacionados con la queratitis por Acanthamoeba (AK) ha ido en aumento, como resultado de los recientes avances terapéuticos. Por lo tanto, para minimizar este incremento en las barreras financieras, las empresas se están centrando en el desarrollo de recursos de materia prima locales o múltiples.
Clave Tratamiento de la queratosis actínica Resumen de Perspectivas del Mercado:
Aspectos destacados regionales:
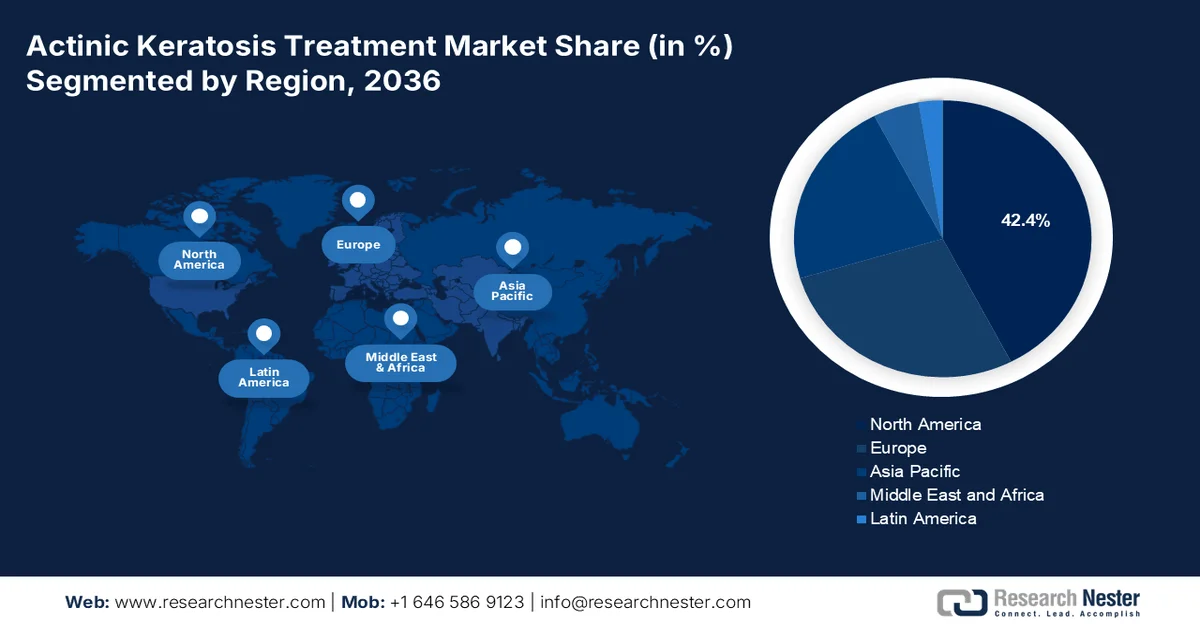
- Para 2036, se prevé que Norteamérica controle el 42,4 % del mercado de tratamiento de la queratosis actínica, gracias a su amplia población de pacientes y su sólida infraestructura sanitaria.
- Se proyecta que Asia-Pacífico registre la mayor tasa de crecimiento anual compuesto (CAGR), impulsada por la creciente adopción de herramientas de diagnóstico avanzadas y la mayor concienciación sobre la prevención del carcinoma de células escamosas (CCE).
Análisis por segmento:
- Para 2036, se prevé que el segmento de tratamientos tópicos alcance una cuota del 38,4 % del mercado de tratamientos para la queratosis actínica, gracias a su eficacia demostrada, su rentabilidad y la mejora en el acceso a los reembolsos.
- Se prevé que el segmento de clínicas dermatológicas obtenga una cuota del 45,3 %, impulsado por la creciente preferencia de los pacientes por la atención especializada, el cumplimiento de los protocolos clínicos y la mayor concienciación sobre el manejo precoz de la queratosis actínica.
Principales tendencias de crecimiento:
- Mayor concienciación sobre la prevención del cáncer de piel
- Apoyo público y privado a las innovaciones
Principales desafíos:
- Disparidades en los aspectos financieros y comerciales
- Bajo nivel de conocimiento del paciente y diagnóstico tardío
Principales actores: LEO Pharma, Almirall, Galderma, Sun Pharmaceutical Industries, Bausch Health, Pfizer, Novartis, Mylan (Viatris), Perrigo Company, Taro Pharmaceutical, Cipla, Mayne Pharma, Hisamitsu Pharmaceutical, Maruho Co., Biofrontera, Medimetriks Pharmaceuticals, Hikma Pharmaceuticals, LG Chem Life Sciences, Pharmaderm, Duopharma Biotech
Global Tratamiento de la queratosis actínica Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2026:7.050 millones de USD
- Tamaño del mercado en 2027:7.490 millones de USD
- Tamaño del mercado proyectado:12.990 millones de USD para 2036
- Previsiones de crecimiento:6,3 % de CAGR (2027-2036)
Dinámicas regionales clave:
- Región más grande: América del Norte (42,4 % de cuota de mercado para 2036)
- Región de mayor crecimiento: Asia Pacífico
- Países dominantes: Estados Unidos, Alemania, Reino Unido, Japón, China
- Países emergentes: India, Corea del Sur, Brasil, Australia, Canadá
Last updated on : 31 August, 2026
Mercado de tratamientos para la queratosis actínica: factores de crecimiento y desafíos
Factores de crecimiento
- Mayor concientización sobre la prevención del cáncer de piel: Según la Agencia Internacional para la Investigación del Cáncer, con 1,5 millones de nuevos casos previstos para 2022, las neoplasias malignas de la piel son el tipo de cáncer más común diagnosticado a nivel mundial. Se estima que en 2022 se detectaron 330 000 nuevos casos de melanoma en todo el mundo, y la enfermedad cobró la vida de casi 60 000 personas. Como resultado, más pacientes acceden al tratamiento, lo que incrementa aún más la demanda del mercado. Además, los gobiernos y las organizaciones sin fines de lucro promueven prácticas de protección solar como intervención temprana para las anomalías de la piel. Junto con un mejor acceso a la atención médica y nuevas alternativas terapéuticas, este cambio cultural está impulsando el crecimiento continuo de la demanda en el mercado de tratamientos para la queratosis actínica en todo el mundo.
- Apoyo público y privado a las innovaciones: La participación continua y las inversiones de la industria farmacéutica en una amplia investigación y desarrollo están potenciando la eficacia de los productos y la adherencia de los pacientes al tratamiento. Además, la importante financiación de organizaciones públicas y privadas para acelerar los ensayos clínicos también impulsa el crecimiento de este sector. Por ejemplo, en 2020, la FDA autorizó la comercialización de tirbanibulina (Klisyri), un fármaco diseñado para tratar la queratosis actínica en tan solo 5 días, manteniendo una adherencia óptima al tratamiento.
- Aumento de la población geriátrica y exposición a los rayos UV: El creciente número de personas mayores en todo el mundo es uno de los indicadores de crecimiento más importantes para el mercado. La queratosis actínica es más común entre las personas mayores de 60 años, y existe un número cada vez mayor de pacientes potenciales que sufren esta afección. Este grupo demográfico también suele participar más en revisiones dermatológicas periódicas, lo que aumenta las posibilidades de detección. Además, una mayor comprensión de la naturaleza acumulativa del daño causado por los rayos UV también convierte a este grupo demográfico en un objetivo ideal para el crecimiento sostenido del mercado en el futuro. Según la Organización Mundial de la Salud, en 2020, la exposición excesiva a los rayos UV provocó aproximadamente 1,2 millones de nuevos casos de cáncer de piel no melanoma (carcinoma de células escamosas y carcinoma basocelular) y 325 000 melanomas cutáneos.
Desafíos
- Disparidades en los aspectos financieros y comerciales: El elevado coste de los procedimientos dermatológicos representa un obstáculo importante en el mercado del tratamiento de la queratosis actínica. La falta de políticas de reembolso adecuadas y los gastos directos suelen limitar el acceso a terapias avanzadas. Además, los estrictos criterios para el cumplimiento normativo pueden retrasar el lanzamiento de productos y aumentar los precios, generando reticencia tanto entre los nuevos participantes en el mercado como entre los consumidores a la hora de invertir. Sin embargo, los recientes avances en este sector están introduciendo soluciones más rentables para mitigar esta barrera.
- Escaso conocimiento por parte de los pacientes y diagnóstico tardío: La mayoría de las personas desconocen la queratosis actínica (QA). Esto provoca retrasos en la atención médica, lo que permite que las lesiones permanezcan sin cambios o empeoren. El conocimiento público sobre el potencial de progresión de la QA a carcinoma de células escamosas sigue siendo limitado. Las etapas iniciales de la QA suelen ser asintomáticas, lo que reduce la notificación pública. Por lo tanto, las personas generalmente solo reciben un diagnóstico de queratosis actínica cuando las lesiones están visiblemente inflamadas. Estos retrasos en el diagnóstico dificultan la intervención temprana y conllevan tratamientos más complejos y costosos.
Mercado de tratamientos para la queratosis actínica: Información clave
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2026 |
|
Período de pronóstico |
2027-2036 |
|
CAGR |
6,3% |
|
Tamaño del mercado del año base (2026) |
7.050 millones de dólares |
|
Tamaño del mercado previsto para el año 2036 |
12.990 millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de tratamientos para la queratosis actínica:
Análisis del segmento de tipo de tratamiento
Según el tipo de tratamiento, se espera que el segmento tópico domine el mercado del tratamiento de la queratosis actínica con una cuota del 38,4 % durante el período evaluado. La eficacia clínicamente probada de este subtipo para prevenir el empeoramiento de la queratosis actínica, como el cáncer de piel, manteniendo al mismo tiempo su rentabilidad, convierte a este segmento en una prioridad para consumidores y fabricantes farmacéuticos. Por ejemplo, un estudio demostró que el fluorouracilo es capaz de atacar y combatir las células precancerosas con un notable porcentaje de eliminación completa de la queratosis actínica, que oscila entre el 60,2 % y el 90,4 %. Además, la eficacia de este tipo de terapia para combatir múltiples lesiones de queratosis actínica ha impulsado a organizaciones especializadas a ampliar su cobertura de reembolso, mejorando la accesibilidad y aumentando la adopción en este segmento.
Análisis del segmento de usuarios finales
En cuanto a los usuarios finales, el segmento de clínicas dermatológicas está preparado para acaparar la mayor cuota del mercado de tratamiento de la queratosis actínica, con un 45,3% para 2036. Gracias a la presencia de profesionales especialmente capacitados e infraestructura especializada, estos centros clínicos se han convertido en los primeros establecimientos de atención primaria para servicios dermatológicos personalizados. Además, la perfecta alineación de sus prácticas habituales con los protocolos universales y las iniciativas gubernamentales está incentivando a más pacientes a optar por este segmento. En este sentido, la demanda de tratamiento para la queratosis actínica por parte de estos proveedores de servicios ha aumentado debido a la mayor concienciación sobre la importancia del diagnóstico precoz y el manejo de esta afección para prevenir la progresión del carcinoma de células escamosas.
Nuestro análisis exhaustivo del mercado global incluye los siguientes segmentos:
Segmentos | Subsegmentos |
Tipo de tratamiento |
|
Usuario final |
|
Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Mercado de tratamientos para la queratosis actínica: análisis regional
Análisis del mercado norteamericano
Se prevé que el mercado norteamericano de tratamientos para la queratosis actínica alcance la mayor cuota de mercado mundial, con un 42,4%, durante el periodo analizado. La concentración de la mayor parte de la población mundial de pacientes en la región y su sólido sistema sanitario impulsan su dominio sobre otros mercados. En particular, en los estados del Cinturón del Sol, como Arizona, Florida y California, los residentes son más propensos a desarrollar esta afección debido a la alta exposición a los rayos UV y al envejecimiento prematuro. Por ello, las autoridades de estos mercados, que presentan una gran demanda, están implementando políticas e iniciativas favorables para atraer a inversores nacionales y extranjeros a este sector.
El liderazgo indiscutible de Estados Unidos en el mercado se debe principalmente a la creciente prevalencia y mortalidad del carcinoma de células escamosas (CCE) y a las inversiones federales. Este país contribuye significativamente a la generación de ingresos regionales en este campo, como lo demuestra la realización anual a nivel nacional de procedimientos relacionados con la queratitis por Acanthamoeba (AK). Además, los esfuerzos por mantener una cadena de suministro ininterrumpida para respaldar estos segmentos emergentes impulsan el crecimiento de este sector.
El mercado de tratamientos para la queratosis actínica (QA) en Canadá está creciendo debido a la combinación del aumento de la incidencia de la enfermedad y el envejecimiento de la población. Además, los avances farmacéuticos, en particular en la terapia fotodinámica (TFD), garantizan la eficacia y la experiencia del paciente en el tratamiento de la QA. Las innovaciones en la concienciación pública y la detección de lesiones precancerosas facilitan el acceso de los pacientes al tratamiento. Asimismo, los servicios de salud canadienses, bien establecidos, que incluyen el acceso a dermatólogos y el apoyo financiero para los pacientes, refuerzan la adopción e integración de terapias nuevas y eficaces para la QA.
Análisis del mercado de la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico registre la mayor tasa de crecimiento anual compuesto (TCAC) en el mercado mundial del tratamiento de la queratosis actínica para finales de 2036. El ritmo acelerado de progreso de la región se ve impulsado por la creciente adopción de herramientas de diagnóstico tecnológicamente avanzadas y una mayor concienciación sobre la prevención del carcinoma de células escamosas (CCE). Además, las economías emergentes de Asia-Pacífico están experimentando un crecimiento significativo en la inversión en atención médica, un mejor acceso a los servicios dermatológicos y una mayor concienciación pública sobre la salud de la piel y la prevención del cáncer de piel. Estos avances han dado lugar a diagnósticos más frecuentes y a un mayor uso de tratamientos. La región también está experimentando una mayor demanda de opciones de tratamiento no invasivas, que resultan atractivas debido a su eficacia demostrada y a sus menores tasas de efectos adversos.
India se está consolidando como el mayor proveedor mundial de ingredientes y componentes esenciales para el tratamiento de la queratosis actínica. Además, las campañas gubernamentales difunden información sobre las opciones de diagnóstico y tratamiento disponibles para esta afección, impulsando su adopción generalizada en todo el país. El interés del país por mejorar el acceso público a los tratamientos más eficaces también se refleja en su gasto médico anual. Asimismo, India se centra en reducir la dependencia de proveedores extranjeros para la fabricación de productos terminados en este campo.
Se prevé que el mercado chino experimente un crecimiento anual compuesto sustancial entre 2024 y 2030. La urbanización y los cambios en el estilo de vida aumentan el número de personas expuestas a altos niveles de radiación UV, lo que incrementa significativamente su riesgo de padecer queratosis actínica (QA). La capacidad del sistema sanitario se expande a la par que los niveles de ingresos, lo que facilita el acceso a la atención dermatológica para muchas personas que buscan tratamiento para la QA. Tanto pacientes como profesionales sanitarios prefieren cada vez más los tratamientos tópicos y la terapia fotodinámica (TFD) en lugar de la cirugía tradicional.
Análisis del mercado europeo
Europa muestra un dinamismo positivo en el mercado global del tratamiento de la queratosis actínica (QA), impulsado por una combinación de características demográficas, clínicas y de innovación. Uno de los factores subyacentes más importantes del crecimiento del mercado es la alta y creciente prevalencia de la QA en el norte de Europa. En algunos países, la QA se ha convertido incluso en el trastorno dermatológico más común. La creciente demanda de diversas opciones de tratamiento se produce ahora dentro de una sólida infraestructura sanitaria y un marco económico y regulatorio favorable. La ampliación de las opciones de tratamiento también contribuye al potencial de crecimiento del mercado. Uno de los segmentos terapéuticos de mayor crecimiento en Europa es la terapia fotodinámica. El mercado general en la región también se beneficia de las crecientes campañas de concienciación pública, un contexto regulatorio favorable y una inversión equitativa en investigación dermatológica.
Alemania es un motor clave del crecimiento del mercado de tratamientos para la queratosis actínica (QA) en Europa. Este crecimiento se debe a la alta incidencia de la enfermedad y a la infraestructura de un sistema sanitario desarrollado. La QA es una de las enfermedades dermatológicas más comunes diagnosticadas en Alemania. Los pacientes alemanes se benefician del amplio acceso a dermatólogos y clínicas dermatológicas, de sólidos sistemas de reembolso y de una elevada concienciación pública sobre la importancia de prevenir el cáncer de piel antes de que se diagnostique. Además, la inversión alemana en innovación dermatológica cuenta con el apoyo de fondos públicos, lo que garantiza una demanda constante y estable de tratamientos para la QA.
El mercado francés de tratamientos para la queratosis actínica continúa expandiéndose, impulsado por un mayor número de casos detectados y una mayor concienciación sobre esta afección. Francia cuenta con una población anciana en aumento, lo que contribuye a una alta incidencia de queratosis actínica. Las terapias más recientes comienzan a ganar aceptación, en particular los agentes tópicos y la terapia fotodinámica. La creciente educación pública sobre medidas preventivas, revisiones dermatológicas rutinarias y el cuidado preventivo de la piel se perfila como una contribución clave de la comunidad dermatológica.
Principales actores del mercado de tratamientos para la queratosis actínica:
- LEO Pharma
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- Almirall
- Galderma
- Industrias farmacéuticas Sun
- Salud Bausch
- Pfizer
- Novartis
- Mylan (Viatris)
- Compañía Perrigo
- Taro Pharmaceutical
- Cipla
- Mayne Pharma
- Hisamitsu Pharmaceutical
- Compañía Maruho
- Biofrontera
- Productos farmacéuticos Medimetriks
- Hikma Pharmaceuticals
- LG Química Ciencias de la Vida
- Farmacéutico
- Duopharma Biotech
Gracias a los continuos esfuerzos de los principales actores para potenciar su potencial en la prestación de atención y cura de la más alta calidad, el mercado está fomentando una sólida competencia. Por ejemplo, LEO Pharma, en colaboración con Almirall, se centra en la expansión de su cartera de productos para la queratitis por Acanthamoeba (AK), incluyendo Klisyri para los antebrazos, con el fin de aprovechar nuevas oportunidades de ingresos con un campo de aplicación y una base de consumidores más amplios. Simultáneamente, la alianza de Sun Pharma y Cipla se concentró en el desarrollo de genéricos de bajo costo para reducir la brecha de asequibilidad en mercados sensibles al precio, como la India. Por otro lado, en 2024, Biofrontera se asoció con Pfizer para invertir hasta 200,2 millones de dólares en el desarrollo de terapias híbridas innovadoras, que combinan la terapia fotodinámica y la inmunoterapia.
Desarrollos Recientes
- En junio de 2024, Almirall obtuvo la autorización complementaria de la FDA para la solicitud de nuevo fármaco (SNF) para el uso ampliado de su medicamento para la queratosis actínica (QA), Klisyri, en áreas de tratamiento más extensas (hasta 100 cm²). Esta pomada inhibidora de microtúbulos está disponible en un envase de 350 mg y es un tratamiento tópico de campo de 5 días para la queratosis actínica (QA) de la cara o el cuero cabelludo.
- En octubre de 2024, la FDA aumentó la dosis aprobada del gel tópico Ameluz de Biofrontera, al 10%, de uno a tres tubos por tratamiento, para pacientes sometidos a terapia fotodinámica (TFD) para la queratosis actínica (QA) en la cara y el cuero cabelludo. Biofrontera señaló que esta aprobación brindará a los profesionales de la salud mayor flexibilidad para los pacientes sometidos a TFD.
- Report ID: 1527
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto

Informe, 2027-2036

Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
