Perspectivas del mercado del dicloruro de etileno:
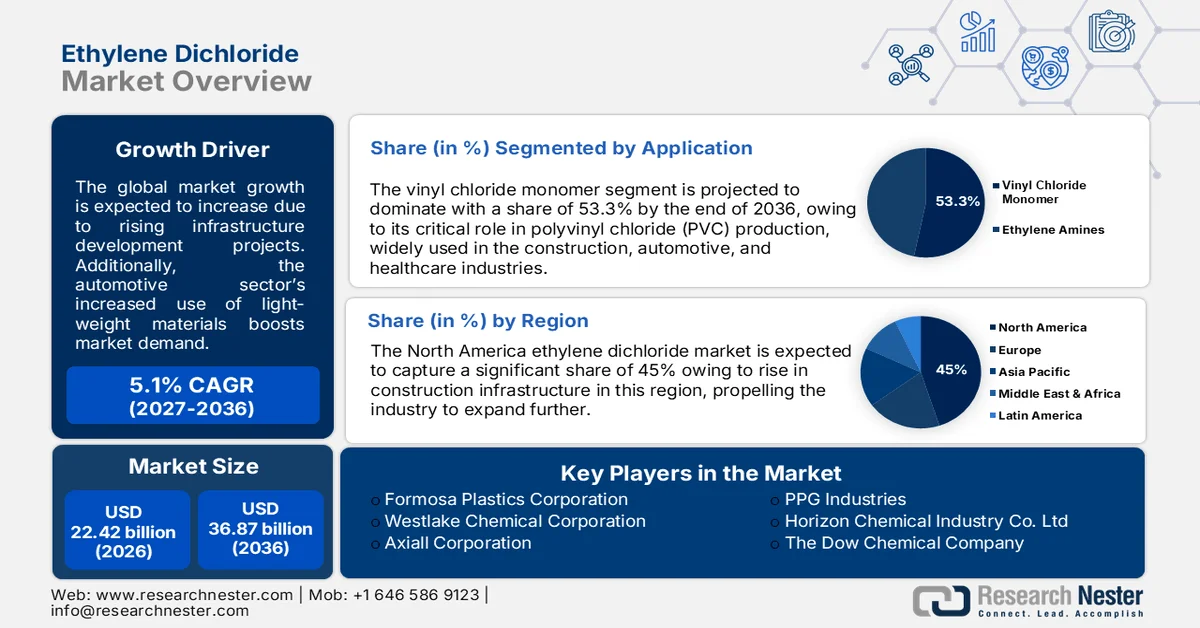
El mercado del dicloruro de etileno alcanzó un valor de 22.420 millones de dólares en 2026 y se prevé que alcance los 36.870 millones de dólares a finales de 2036, registrando una tasa de crecimiento anual compuesta (CAGR) de alrededor del 5,1% durante el período de previsión, es decir, de 2027 a 2036. En 2027, el tamaño de la industria del dicloruro de etileno se estima en 23.560 millones de dólares.
El dicloruro de etileno es una materia prima clave en la producción de monómero de cloruro de vinilo y cloruro de polivinilo (PVC). El 1,2-dicloroetano, conocido popularmente como dicloruro de etileno (EDC), es un VSLS industrial, utilizado principalmente como materia prima en la cadena de producción de PVC, incluyendo tuberías, accesorios y perfiles de ventanas. El análisis de Nolan Sherry and Associates (NSA) sobre la producción de EDC, que comprende una evaluación de los productos derivados de VCM y PVC, analiza las fluctuaciones comerciales y otros factores del mercado del dicloruro de etileno (EDC).
Un estudio detallado de 2024 indica que la producción de VCM utiliza etileno y acetileno, que a su vez utiliza dicloruro de etileno en una proporción de 1,6 unidades de EDC por VCM. Este último método es muy común en China, lo que hace que la producción de EDC del país sea comparativamente modesta en comparación con otras economías clave del grupo 115. La producción mundial de EDC se realiza a gran escala y representó aproximadamente 52 000 Gg en 2020, lo que supuso un fuerte aumento del 29 % entre 2002 y 2020. América del Norte, Europa y el sur, este y sureste de Asia generaron más del 86 % del total de EDC en 2020.
El Consejo Europeo de Fabricantes de Vinilo (ECVM) señala que el principal producto final a escala industrial del EDC, es decir la producción de PVC, es de 40 millones de toneladas cada año, con una tasa de crecimiento interanual del 3%, lo que indica una demanda correspondiente de EDC. El volumen anual de EDC en EE. UU. fue de 12.750 Gg en 2020 y EE. UU. y Canadá en conjunto superaron los 16.500 Gg en el mismo año. Entre 2014 y 2018, la importación para consumo y la importación general de EDC en EE. UU. fueron iguales, mientras que en 2022 EE. UU. se convirtió en el principal exportador de 1,2-dicloroetano, que alcanzó los 516 millones de USD. El dicloruro de etileno es el 1557.º producto más comercializado de un total de 4648 productos.
La rápida urbanización, especialmente en Asia Pacífico y África, impulsa proyectos de infraestructura a gran escala, incluyendo desarrollos residenciales, comerciales e industriales. Este auge en la actividad de la construcción incrementa la demanda de materiales a base de PVC duraderos, económicos y versátiles, como tuberías, accesorios y perfiles de ventanas. Como precursor principal en la producción de PVC, el dicloruro de etileno se beneficia directamente de esta creciente demanda.
Clave dicloruro de etileno Resumen de Perspectivas del Mercado:
Aspectos destacados regionales:
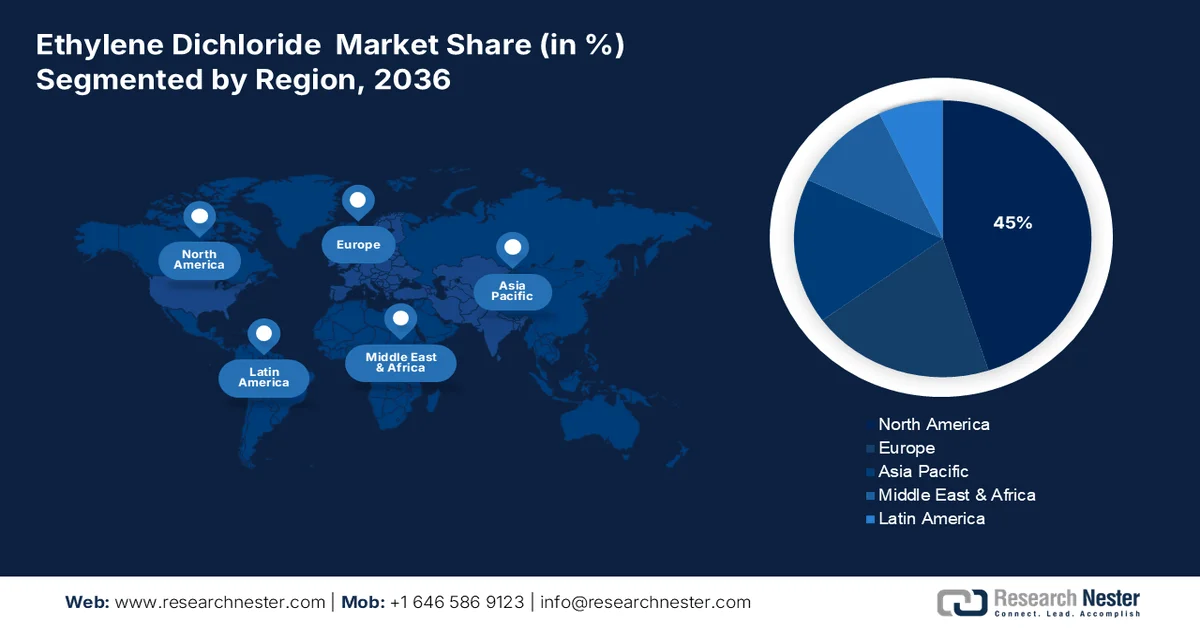
- América del Norte lidera el mercado del dicloruro de etileno con una cuota del 45%, impulsada por la creciente demanda de PVC en los sectores de la construcción y la automoción, lo que garantiza un sólido crecimiento entre 2027 y 2036.
- Se prevé que el mercado europeo del dicloruro de etileno experimente un crecimiento significativo hasta 2036, impulsado por la innovación en tecnologías de bajas emisiones y la demanda del sector sanitario.
Análisis del segmento:
- Se prevé que el segmento de monómero de cloruro de vinilo del mercado de dicloruro de etileno alcance una cuota superior al 53,3 % para 2036, debido a su papel fundamental en la producción de PVC para los sectores de la construcción, la automoción y la sanidad.
Principales tendencias de crecimiento:
- Diversas aplicaciones de uso final
- Principal enfoque de los actores de la industria en la consolidación del mercado
Principales desafíos:
- Regulaciones ambientales y normas de emisiones
- Competencia de materiales alternativos
Principales actores:Formosa Plastics Corporation, Westlake Chemical Corporation, Axiall Corporation, Occidental Petroleum Corporation.
Global dicloruro de etileno Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2026:USD 22.420 millones
- Tamaño del mercado en 2027:USD 23.560 millones
- Tamaño del mercado proyectado:USD 36.870 millones para 2036
- Previsiones de crecimiento:5,1% CAGR (2027-2036)
Dinámicas regionales clave:
- Región más grande: América del Norte (45 % de participación para 2036)
- Región de mayor crecimiento: Asia Pacífico
- Países dominantes: Estados Unidos, China, Japón, Alemania, Corea del Sur
- Países emergentes: China, India, Japón, Corea del Sur, Tailandia
Last updated on : 31 August, 2026
Factores que impulsan el crecimiento del mercado del dicloruro de etileno y desafíos:
Factores de crecimiento
Diversas aplicaciones finales: Desde interiores de automóviles, donde el PVC se valora por su durabilidad y estética, hasta bolsas de suero intravenoso, que requieren flexibilidad y seguridad, la amplia utilidad de este material abarca diversas industrias. Aproximadamente entre el 12 % y el 17 % de los plásticos utilizados en un automóvil típico hoy en día son de PVC. Las numerosas aplicaciones del PVC en embalaje, construcción y atención médica generan una demanda constante, lo que garantiza un mercado sostenido para el dicloruro de etileno como precursor fundamental en la producción de PVC.
Enfoque principal de los actores de la industria en la consolidación del mercado: La consolidación del mercado del dicloruro de etileno (EDC) implica varias estrategias para fortalecer las posiciones de los actores clave, mejorar la eficiencia operativa y expandir la presencia regional para obtener una mayor participación en los ingresos. La integración vertical de la producción de etileno y cloro (aguas arriba) y la producción de PVC (aguas abajo) permite una gestión eficiente de la cadena de suministro. En junio de 2021, Abu Dhabi National Oil Company (ADNOC) y Reliance Industries Limited se asociaron para implementar la integración vertical de la planta de fabricación de EDC y PVC en Ruwais, Abu Dhabi. El acuerdo estratégico capitaliza la demanda de materias primas críticas en toda la industria, aprovechando las fortalezas respectivas de ambas entidades.
Desafíos
Normativas medioambientales y estándares de emisiones : Las normativas medioambientales más estrictas, destinadas a reducir las emisiones de gases de efecto invernadero y los subproductos peligrosos generados durante la producción de dicloruro de etileno, han incrementado los costes de cumplimiento. Los gobiernos de todo el mundo están exigiendo tecnologías de producción más limpias, lo que obliga a los fabricantes a invertir en costosas mejoras o a afrontar sanciones, lo que repercute en su rentabilidad.
Competencia de materiales alternativos : La creciente preferencia por materiales alternativos, como bioplásticos y metales, en ciertas aplicaciones representa una amenaza para el PVC y, por extensión, para la demanda de dicloruro de etileno. Estas alternativas suelen comercializarse como más respetuosas con el medio ambiente, en consonancia con las preferencias de los consumidores y las normativas.
Tamaño y pronóstico del mercado de dicloruro de etileno:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2026 |
|
Período de pronóstico |
2027-2036 |
|
CAGR |
5,1% |
|
Tamaño del mercado del año base (2026) |
22.420 millones de dólares |
|
Tamaño del mercado previsto para el año 2036 |
36.870 millones de dólares |
|
Alcance regional |
|
Segmentación del mercado del dicloruro de etileno:
Aplicación (monómero de cloruro de vinilo, etilenoaminas)
Se estima que, para finales de 2036, el segmento de monómero de cloruro de vinilo representará más del 53,3 % de la cuota de mercado del dicloruro de etileno. El crecimiento de este segmento se debe a su papel fundamental en la producción de cloruro de polivinilo (PVC), ampliamente utilizado en los sectores de la construcción, la automoción y la sanidad. La creciente demanda de materiales duraderos, económicos y ligeros impulsa el consumo de PVC, lo que a su vez incrementa la demanda de monómero de vinilo. Además, los avances en las tecnologías de producción de dicloruro de etileno mejoran la eficiencia, lo que favorece la oferta de monómero de vinilo. El desarrollo de infraestructuras y la urbanización en las economías emergentes impulsan aún más el crecimiento de este segmento al aumentar la demanda de PVC para tuberías, ventanas y accesorios.
Usuario final (construcción, automoción, embalaje, mobiliario, medicina)
Se estima que el sector de la construcción dominará el mercado del dicloruro de etileno, debido a su amplio uso en la producción de cloruro de polivinilo (PVC), un material clave en tuberías, accesorios y materiales de construcción. Más del 50 % de todo el PVC producido se utiliza en edificios para aplicaciones como fontanería y revestimientos. La rápida urbanización y el desarrollo de infraestructuras, especialmente en economías emergentes, impulsan la demanda de materiales duraderos y rentables como el PVC. Además, el papel del dicloruro de etileno en la fabricación de productos de vinilo, como ventanas y suelos, contribuye aún más a su crecimiento. El aumento de las inversiones en edificios sostenibles e infraestructuras inteligentes también impulsa la expansión de este sector.
Nuestro análisis exhaustivo del mercado global de dicloruro de etileno (EDC) incluye los siguientes segmentos:
Solicitud |
|
Usuario final |
|

Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Análisis regional del mercado de dicloruro de etileno:
Estadísticas del mercado norteamericano
Se estima que el mercado norteamericano de dicloruro de etileno (EDC) alcanzará una cuota de ingresos superior al 45 % para finales de 2036. El sector de la construcción en Norteamérica impulsa significativamente la demanda de EDC, ya que es una materia prima clave en la producción de cloruro de polivinilo (PVC). Los proyectos de infraestructura y urbanizaciones en curso en la región requieren PVC para tuberías, ventanas y revestimientos, lo que incrementa el consumo de EDC. En el primer trimestre de 2023, existían más de 919 000 empresas constructoras en Estados Unidos, lo que contribuyó al auge del sector del dicloruro de etileno.
La transición de la industria automotriz hacia materiales ligeros para mejorar la eficiencia del combustible impulsa la demanda de PVC para interiores de automóviles, aislamiento de cableado y molduras. La recuperación del sector automotriz estadounidense y el auge de los vehículos eléctricos, que representarán el 12 % de las ventas totales a junio de 2024, respaldan aún más el consumo de dicloruro de etileno. El creciente énfasis en la sostenibilidad impulsa innovaciones en el reciclaje de PVC y la producción de materiales ecológicos. Esto genera una demanda adicional de etileno como materia prima clave, en consonancia con las presiones regulatorias para lograr soluciones más sostenibles.
El enfoque en el desarrollo sostenible fomenta el uso de materiales reciclables y ecológicos en Canadá . El PVC derivado de EDC es fundamental para las prácticas de construcción sostenible y el embalaje sostenible, en consonancia con las políticas ambientales y las preferencias de los consumidores. En total, 210.668 empleos en la construcción, o el 17% de todos los empleos en la construcción en Canadá en 2018, estuvieron vinculados a edificios sostenibles. Además, las innovaciones en aplicaciones basadas en vinilo, como equipos médicos y soluciones de embalaje avanzadas, impulsan la demanda de dicloruro de etileno. En Canadá, la inversión en I+D y la adopción de tecnologías de vanguardia mejoran la versatilidad y el atractivo del mercado del dicloruro de etileno.
Análisis del mercado europeo
Se prevé que Europa genere ingresos lucrativos del mercado del dicloruro de etileno para finales de 2036. La región cuenta con una industria química consolidada y su enfoque en la innovación contribuye a la mejora de los procesos de producción de dicloruro de etileno. Las inversiones en tecnologías energéticamente eficientes y de bajas emisiones garantizan la competitividad del mercado y el cumplimiento de las estrictas normativas medioambientales. El consumo energético final de la UE en 2022 fue un 23,3 % superior al objetivo de 2030 y un 1,9 % inferior al de 2020. Además, el dicloruro de etileno es fundamental para la producción de productos sanitarios a base de vinilo, como bolsas y tubos intravenosos. El aumento de las inversiones en sanidad y la demanda de suministros médicos de alta calidad impulsan el crecimiento de este segmento en Europa.
La industria automotriz alemana , en particular su transición hacia los vehículos eléctricos (VE), es un factor clave. Según la Oficina Federal de Estadística, en 2021 se produjeron un 88 % más de VE que el año anterior. El PVC, fabricado con EDC, es esencial en componentes ligeros de vehículos, interiores y cableado, en consonancia con el enfoque de la industria en la eficiencia y la innovación.
Con el auge del comercio electrónico y la creciente demanda de materiales de embalaje duraderos y flexibles, el uso de PVC está en auge. La contribución del etileno a la producción de PVC impulsa la expansión de este segmento en el Reino Unido . Además, el país cuenta con una sólida industria química que aprovecha tecnologías avanzadas para optimizar la producción de dicloruro de etileno. Esto fomenta la innovación en aplicaciones posteriores, garantizando un crecimiento constante del mercado del dicloruro de etileno.
Principales actores del mercado del dicloruro de etileno:
- Corporación Olin
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- Formosa Plastics Corporation
- Corporación Química Westlake
- Corporación Axiall
- Corporación Petrolera Occidental
- Industrias PPG
- Compañía Industrial Química Horizonte Ltd.
- La compañía química Dow
Las empresas clave dominan el mercado del dicloruro de etileno mediante la integración vertical, lo que les permite controlar el suministro de materias primas como el etileno y el cloro. Su presencia global en la fabricación facilita una distribución eficiente y una mayor resistencia ante las interrupciones regionales. Al aprovechar tecnologías de producción avanzadas e invertir en I+D, estas empresas mejoran la calidad del producto, reducen costes y cumplen con las estrictas normativas medioambientales, consolidando así su liderazgo en el mercado. Algunos de los principales actores en el mercado del dicloruro de etileno (EDC) son:
Desarrollos Recientes
- En diciembre de 2024, PPG anunció la venta a American Industrial Partners (AIP), inversor industrial, de todas sus operaciones de recubrimientos arquitectónicos en Estados Unidos y Canadá por un valor de transacción de 550 millones de dólares.
- En enero de 2023, Olin Corporation y Mitsui & Co., Ltd. anunciaron la creación de Blue Water Alliance JV, LLP y el inicio de sus operaciones. El objetivo es ofrecer a proveedores y clientes del sector cloroalcalino la mejor y más independiente solución para la adquisición, venta y logística.
- Report ID: 6804
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto


Informe, 2027-2036



Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
