Perspectivas del mercado de desfibriladores:
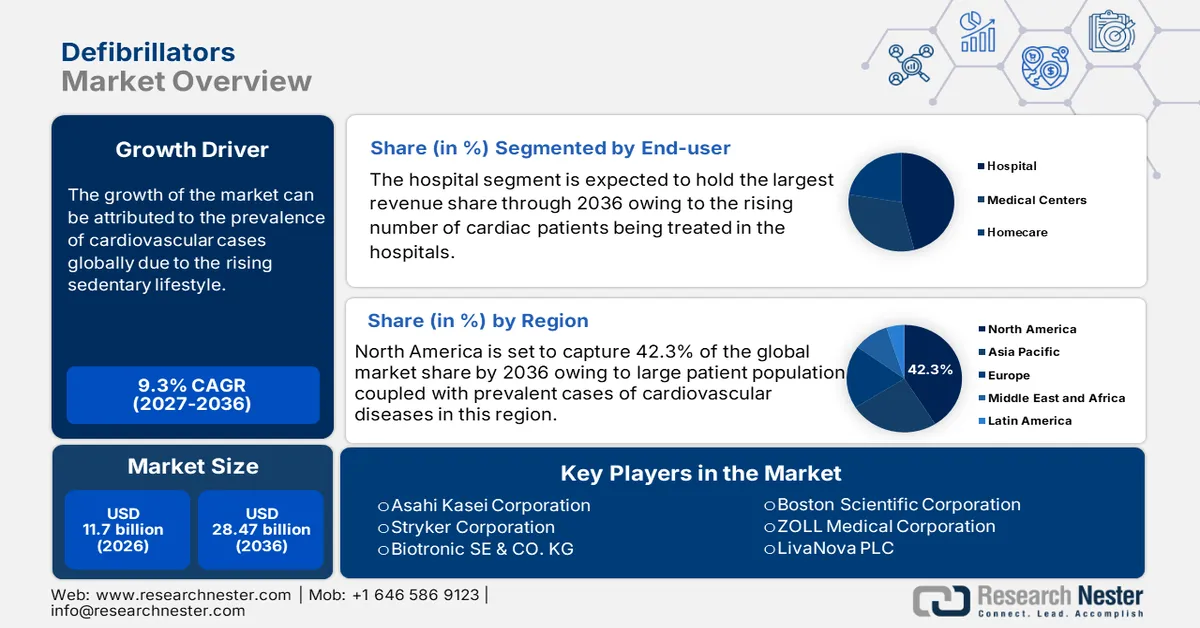
El mercado de desfibriladores superó los 11.700 millones de dólares en 2026 y se prevé que alcance los 28.470 millones de dólares a finales de 2036, con una tasa de crecimiento anual compuesta (CAGR) de alrededor del 9,3% durante el período de previsión, es decir, de 2027 a 2036. En 2027, el tamaño de la industria de desfibriladores se estima en 12.790 millones de dólares.
El aumento de la mortalidad y la gravedad de los eventos cardiovasculares, como el paro cardíaco (PC), está impulsando la demanda en el mercado. Según un informe de 2023 de la Asociación Americana del Corazón (AHA), la tasa de incidencia anual de PC en todo el mundo osciló entre 30 y 97 por cada 100.000 habitantes. Otro artículo de la NLM de 2022 reveló que aproximadamente el 20 % de las muertes en las sociedades occidentales del mundo son causadas por PC. Como prueba, solo en Australia y Nueva Zelanda, la incidencia anual de esta afección superó los 26.000 casos, según la revista Journal of Heart, Lung and Circulation de 2024. El volumen de pacientes se ve aún más incrementado por la creciente carga de enfermedades cardiovasculares (ECV). En este sentido, la NLM predijo que la prevalencia mundial de ECV aumentaría un 90 % entre 2025 y 2050.
La constante inflación en los precios de los desfibriladores sigue siendo un obstáculo para su adopción generalizada en el mercado. Esto se evidencia en el rango de precios de una sola unidad, que oscila entre £0.800 y £2.500, dependiendo del diseño y las características. Además, la compra de estos dispositivos conlleva un costo de entre £20 y £300 para el reemplazo de electrodos y baterías, según la organización St. John Ambulance. Esto evidencia la necesidad urgente de desarrollar y comercializar soluciones asequibles que minimicen la disparidad. Sin embargo, la rentabilidad de los desfibriladores suele prevalecer sobre su costo debido a la creciente tendencia a adoptar modelos de atención médica basados en el valor. Asimismo, la ubicación y adquisición estratégicas están mejorando tanto la calidad de vida como la disposición a pagar de los pacientes.
Clave Desfibriladores Resumen de Perspectivas del Mercado:
Aspectos destacados regionales:
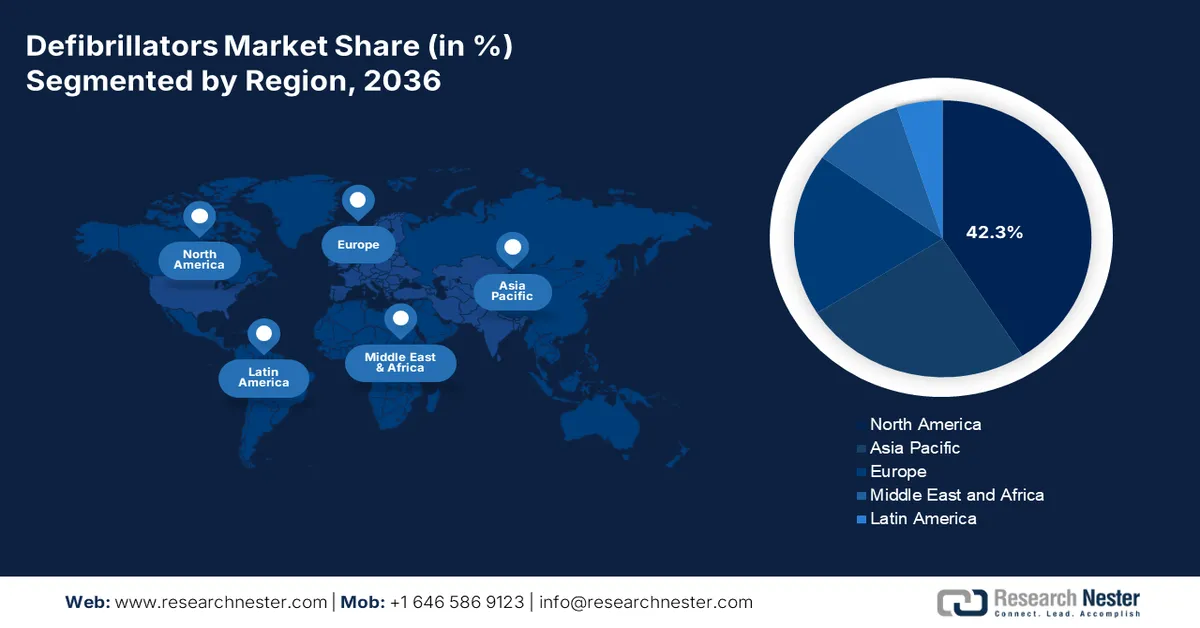
- Se prevé que Norteamérica alcance una cuota del 42,3 % en el mercado de desfibriladores para 2036, gracias a un sistema sanitario consolidado y al apoyo gubernamental a los sistemas de respuesta a emergencias.
- Se prevé que Asia-Pacífico experimente el mayor crecimiento para 2036, impulsado por la sólida expansión de la demografía de las enfermedades cardiovasculares y la infraestructura sanitaria.
Análisis del segmento:
- Se prevé que el segmento de desfibriladores cardioversores implantables (DCI) represente el 54,6 % del mercado de desfibriladores para 2036, impulsado por el aumento de la prevalencia de enfermedades cardiovasculares y el envejecimiento de la población mundial.
- Se prevé que los hospitales y clínicas generen el 52,8 % de los ingresos para 2036, gracias a su infraestructura de cuidados intensivos y la adopción de dispositivos cardíacos avanzados.
Principales tendencias de crecimiento:
- Aumento de las comorbilidades subyacentes
- Ventajas clínicas derivadas del uso temprano
Principales desafíos:
- El alto costo de los desfibriladores avanzados
- Falta de información y capacitación pública
Principales actores:Medtronic (Irlanda/EE. UU.), Boston Scientific (EE. UU.), Abbott Laboratories (EE. UU.), Philips (Países Bajos), ZOLL Medical (EE. UU.), Biotronik (Alemania), Schiller AG (Suiza), Stryker (EE. UU.), Defibtech (EE. UU.), Mindray (China), CU Medical Systems (Corea del Sur), BPL Medical Technologies (India), Metrax GmbH (Alemania), Bexen Cardio (España), Instramed (Australia), Mediana (Corea del Sur), Cardia (Malasia), Metsis Medikal (Turquía).
Global Desfibriladores Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2026:USD 11.700 millones
- Tamaño del mercado en 2027:USD 12.790 millones
- Tamaño del mercado proyectado:USD 28.470 millones para 2036
- Previsiones de crecimiento:9,3% CAGR (2027-2036)
Dinámicas regionales clave:
- Región más grande: América del Norte (42,3 % de cuota de mercado para 2036)
- Región de mayor crecimiento: Asia Pacífico
- Países dominantes: Estados Unidos, Alemania, Japón, Canadá, Francia
- Países emergentes: India, China, Australia, Brasil, Corea del Sur
Last updated on : 31 August, 2026
Mercado de desfibriladores: factores de crecimiento y desafíos
Factores de crecimiento
- Aumento de las comorbilidades subyacentes: La creciente prevalencia de diabetes e hipertensión, junto con el rápido envejecimiento de la población, implican una mayor incidencia de enfermedades cardiovasculares (ECV) y, por lo tanto, amplían el número de pacientes potenciales. Esta relevancia se evidencia en los resultados de las Cumbres Nacionales sobre Paro Cardíaco, celebradas entre junio de 2022 y marzo de 2023. Dichas cumbres destacaron un aumento de cien veces en la incidencia de muerte súbita cardíaca (MSC) entre personas de mediana edad y mayores, en comparación con las menores de 30 años. Estas tendencias demográficas generan una creciente necesidad de unidades de atención cardíaca de emergencia eficaces para mejorar la supervivencia y reducir los costos sanitarios.
- Ventajas clínicas del uso precoz: La eficacia de los productos disponibles en el mercado para administrar terapias esenciales que salvan vidas, especialmente en situaciones de emergencia, los hace más deseables tanto en entornos clínicos como en la atención médica remota. Validando esta capacidad, en un artículo de mayo de 2025, la NLM destacó que la desfibrilación precoz, junto con las compresiones torácicas, se asocia con una supervivencia notablemente mejorada en personas que sufren un paro cardíaco. Otro estudio de la NLM de 2024 informó tasas de supervivencia de hasta el 50-70% en casos donde la desfibrilación se administra entre 3 y 5 minutos después del colapso. Además, esta evidencia clínica está impulsando a los servicios de emergencia a incorporar estas herramientas para el restablecimiento rápido del ritmo cardíaco.
- Surgimiento de tecnologías innovadoras: La innovación continua en las tecnologías utilizadas en el mercado es clave para mejorar la eficacia, la facilidad de uso y la accesibilidad de los dispositivos. En particular, los desfibriladores externos automáticos (DEA) con indicaciones de voz, retroalimentación en tiempo real y conectividad están ganando terreno debido a su capacidad para mejorar el tiempo de respuesta y la asequibilidad. Por ejemplo, el uso de DEA pequeños en un riesgo anual de paro cardíaco súbito (PCS) del 3,5 % generó 53.925 $/año de vida ajustado por calidad (AVAC) y 59.672 $/AVAC en índices de costo-efectividad incrementales (ICER) tanto desde la perspectiva social (PS) como desde la perspectiva sanitaria (PS). Estos resultados se alinean con las iniciativas de salud pública destinadas a aumentar la intervención de los transeúntes y ampliar la base de consumidores en este sector.
Estudio sobre los cambios en el volumen y los resultados de uso en el mercado.
Presentación comparativa del uso de desfibriladores externos automáticos y la supervivencia tras un paro cardíaco extrahospitalario en la zona de Nijmegen (2013-16 frente a 2008-2011).
Métrico | Cohorte de 2013-2016 (Número de pacientes = 349) | Cohorte de 2008-2011 (Número de pacientes = 180) |
DEA conectado (%) | 46 | 23 |
RCP realizada por transeúntes (%) | 78 | 63 |
Pacientes que recibieron descarga del DEA (%) | 39 | 15 |
Número de descargas eléctricas por parte de los servicios de emergencia (mediana) | 2 | 4 |
Supervivencia hasta el alta (%) | 47 | 33 |
Tendencias de precios en el mercado de desfibriladores en diferentes campos de aplicación.
Variación en los costos del tratamiento con desfibriladores (2022-2024)
Tratamiento / Intervención | Región / Sistema | Coste o ICER (por QALY o equivalente) |
Terapia con desfibrilador automático implantable (DAI) para la prevención primaria | Porcelana | 139.652 CNY por AVAC (aproximadamente 1-2 veces el PIB per cápita) |
Terapia con desfibrilador automático implantable (DAI) para la prevención primaria | Kazajistán | ICER = 3.791.604 kJ/AVAC (dentro del umbral de rentabilidad) |
Terapia con desfibrilador automático implantable (DAI) para la prevención primaria | Colombia, México, Uruguay (Mejorar SCA) | COP?46.729.026 (Colombia); MXN?246.016 (México); UYU?1.213.614 (Uruguay) por QALY (aprox. 1–3 veces el PIB per cápita) |
Costos hospitalarios debido a complicaciones del DAI | Europa (cohorte de hospital universitario) | 6.876 € por complicación; 8.110 € por paciente; ~1.095 € adicionales por implante (horizonte de 2 años) |
Desafíos
- Costo elevado de los desfibriladores avanzados: A pesar de los beneficios clínicos, el alto costo de los dispositivos tecnológicamente avanzados, como los desfibriladores cardioversores implantables (DCI) y los desfibriladores portátiles, sigue limitando su uso en el mercado. Dado que la compra inicial, la implantación quirúrgica, la atención postoperatoria y el mantenimiento a largo plazo requieren una inversión considerable, tanto los pacientes como los centros de salud pequeños se muestran reacios a invertir en este sector. En particular, los sistemas médicos con presupuestos limitados o en países de ingresos bajos y medianos (PIBM) no logran integrar esta tecnología que salva vidas debido a la barrera de la asequibilidad.
- Falta de concienciación y capacitación pública: Si bien el acceso a los desfibriladores externos automáticos (DEA) en espacios públicos de los países desarrollados ha mejorado, la falta de conocimientos y habilidades puede limitar su uso y aceptación en el mercado. Una proporción considerable de transeúntes aún no puede intervenir durante emergencias cardíacas por temor a causar daño o sufrir consecuencias legales. Esto suele deberse a una educación pública insuficiente y a la escasez de programas de capacitación. Por lo tanto, se necesitan esfuerzos conjuntos para desarrollar y promover el uso adecuado del potencial de este sector para salvar vidas.
Tamaño y pronóstico del mercado de desfibriladores:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2026 |
|
Período de pronóstico |
2027-2036 |
|
CAGR |
9,3% |
|
Tamaño del mercado del año base (2026) |
11.700 millones de dólares |
|
Tamaño del mercado previsto para el año 2036 |
28.470 millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de desfibriladores:
Análisis del segmento de tipo de producto
El segmento de desfibriladores cardioversores implantables (DCI) se perfila como una fuerza dominante en el mercado durante el período evaluado, con la mayor cuota de mercado, un 54,6 %. El aumento de la prevalencia de enfermedades cardiovasculares y el envejecimiento de la población mundial son los pilares fundamentales de este liderazgo. Dada la necesidad de este producto, tanto los organismos reguladores como las autoridades sanitarias públicas priorizan la máxima implementación y utilización de los DCI mediante agilización de sus aprobaciones y apoyo financiero. Por ejemplo, en octubre de 2023, Medtronic obtuvo la aprobación de la FDA para su Aurora EV-ICD MRI SureScan, lo que supuso un avance significativo en esta categoría. El producto pronto se ganó una excelente reputación y una amplia disponibilidad al ofrecer una solución extravascular pionera que mantiene el tamaño y la durabilidad de los DCI tradicionales, a la vez que reduce los riesgos del procedimiento.
Análisis del segmento de usuarios finales
Se prevé que los hospitales y clínicas generen la mayor proporción de ingresos, un 52,8%, entre los usuarios finales del mercado durante el período analizado. Este dominio se sustenta en su capacidad para gestionar y brindar atención cardíaca tanto de emergencia como a largo plazo, incorporando el uso de dispositivos avanzados, como desfibriladores automáticos implantables (DAI) y desfibriladores externos automáticos (DEA). Además, gracias al acceso a personal capacitado e infraestructura de cuidados intensivos, los hospitales siguen siendo el principal punto de atención para la mayoría de los pacientes. Asimismo, el papel fundamental de estos centros en la adopción y el despliegue generalizados de tecnologías de desfibrilación atrae a las aseguradoras a brindarles apoyo financiero, lo que consolida su posición de liderazgo en este sector.
Análisis del segmento tecnológico
Se prevé que el segmento de soporte vital avanzado (SVA) represente aproximadamente el 35,7 % del mercado a finales de 2036. La eficacia de esta tecnología para el manejo de emergencias cardíacas complejas es el principal motor de crecimiento en esta categoría. Estos dispositivos de alto rendimiento incluyen monitorización de ECG, desfibrilación manual, cardioversión sincronizada y estimulación cardíaca, lo que los hace adecuados tanto para entornos prehospitalarios como hospitalarios. Además, los desfibriladores SVA son esenciales para proporcionar una reanimación integral según los protocolos de soporte vital cardíaco avanzado establecidos por las autoridades reguladoras, lo que hace que su integración en los servicios médicos de emergencia (EMS), cuidados intensivos y laboratorios de cateterismo cardíaco sea más frecuente que la del soporte vital básico (SVB).
Nuestro análisis exhaustivo del mercado de desfibriladores incluye los siguientes segmentos:
Segmentos | Subsegmentos |
Tipo de producto |
|
Usuario final |
|
Tecnología |
|
Tipo de paciente |
|
Canal de distribución |
|

Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Mercado de desfibriladores: análisis regional
Análisis del mercado norteamericano
Se estima que Norteamérica mantendrá su dominio en el mercado global con una participación del 42,3% durante el período analizado. El sistema de salud consolidado, la alta prevalencia de enfermedades cardiovasculares y el sólido apoyo gubernamental a los sistemas de respuesta a emergencias son los principales impulsores del crecimiento líder de la región en este sector. El continuo crecimiento demográfico, debido al aumento de la población geriátrica, obesa y diabética, también está impulsando la demanda en este campo. Como prueba de ello, las estadísticas de la Asociación Americana del Corazón de 2022 sobre accidentes cerebrovasculares revelaron que cada año se producen más de 356.000 paros cardíacos extrahospitalarios en Estados Unidos, de los cuales el 90,0% resultan fatales.
Estados Unidos lidera el mercado regional, gracias a una sólida infraestructura sanitaria y una alta prevalencia de enfermedades cardiovasculares. Según los Centros para el Control y la Prevención de Enfermedades (CDC), la fibrilación auricular por sí sola provoca aproximadamente 454 000 hospitalizaciones y 158 000 muertes al año, lo que impulsa la demanda en este sector. Además, la continua afluencia de capital por parte de los organismos gubernamentales también evidencia la rentabilidad de este sector. Como prueba de ello, en marzo de 2025, el Departamento de Bomberos de Ventura incorporó una nueva flota de desfibriladores con monitor cardíaco para fortalecer la atención médica de emergencia del país. Esto conllevó la compra de 20 nuevos dispositivos LIFEPAK 35 con una inversión de 1,28 millones de dólares.
La mejora en el acceso y la respuesta ante emergencias cardíacas es el principal motor de crecimiento en el mercado canadiense . Dado que el paro cardíaco se ha convertido en un problema de salud pública, los transeúntes adoptan cada vez más el uso de RCP y DEA de forma inmediata para aumentar las tasas de supervivencia. Además, el gobierno federal, en colaboración con organizaciones institucionales y comerciales, está invirtiendo fuertemente para impulsar la disponibilidad y la innovación en este sector. Como prueba de ello, en mayo de 2025, la Universidad de Toronto, en colaboración con Daysix, desarrolló una nueva herramienta en línea, PADmap, para mejorar las tasas de supervivencia en casos de paro cardíaco extrahospitalario mediante la optimización de la ubicación de los desfibriladores de acceso público (DAP).
Análisis del mercado de la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico se convierta en la de mayor crecimiento en el mercado mundial de desfibriladores para finales de 2036. La sólida expansión de la demografía de las enfermedades cardiovasculares, la infraestructura sanitaria y el acceso a tecnologías que salvan vidas están transformando notablemente el panorama, convirtiéndolo en un lucrativo ámbito de inversión tanto para pioneros internacionales como locales. Esta epidemiología se evidencia en un artículo de 2024 de la revista Heart, Lung and Circulation, que reveló que las pérdidas financieras anuales debidas únicamente a la parada cardíaca súbita en Australia superaron los 2.000 millones de dólares australianos. Además, se mencionó que esta cantidad era casi equivalente a las pérdidas de productividad derivadas de todos los tipos de cáncer combinados. Asimismo, la aceleración de la urbanización, la rapidez de respuesta ante emergencias y el crecimiento del turismo médico están consolidando una posición importante para la región en este sector.
China está consolidando una sólida base de consumidores para el mercado de desfibriladores, con un dominio regional, debido a su gran población y al aumento de la mortalidad por enfermedades cardiovasculares (ECV). Según un artículo de la NLM de 2022, más de 230 millones de personas en el país se vieron afectadas por estas afecciones, con aproximadamente 55.000 casos de paro cardíaco al año. Esto pone de manifiesto la creciente necesidad de atención médica oportuna, que se ha convertido en una necesidad para el sistema sanitario del país. Además, las deficiencias en la respuesta a emergencias y el acceso a desfibriladores están atrayendo tanto a líderes en tecnología médica como a inversores públicos a destinar más recursos a este campo. Como prueba de ello, el gobierno chino continúa invirtiendo en infraestructura de salud pública y preparación para emergencias, incluyendo programas más amplios de despliegue y capacitación en el uso de desfibriladores externos automáticos (DEA).
India se está consolidando como un motor clave de crecimiento para el mercado de desfibriladores en Asia-Pacífico, gracias a la creciente concienciación sobre las emergencias cardíacas y la modernización de su infraestructura sanitaria. Aprovechando este impulso, en marzo de 2024, Stryker presentó su desfibrilador externo automático (DEA) LIFEPAK CR2 de última generación, junto con una silla de evacuación, en la Conferencia Nacional Criticare celebrada en Calcuta. El objetivo era capitalizar la mejora de la atención cardíaca y la capacidad de respuesta ante emergencias en el país, tanto en el ámbito público como en el privado. Además, a medida que India continúa invirtiendo en servicios médicos de emergencia y programas de acceso público, se prevé que este sector experimente un crecimiento constante.
Tasas de incidencia de paros cardíacos por país
País | Tipo CA | Tasa de incidencia |
Australia | Fuera del hospital | 107,9 por cada 100.000 personas-año |
Corea del Sur | Fuera del hospital | 95,1 casos por cada 100.000 habitantes. |
Malasia | En el hospital | 19,8 por cada 1.000 ingresos hospitalarios |
Fuente : NLM y PHWR
Análisis del mercado europeo
En Europa, se prevé que la innovación y la expansión epidemiológica mantengan la posición de segundo mayor accionista en el mercado mundial de desfibriladores entre 2027 y 2036. Un ejemplo de ello es la colaboración entre Hato Hone St John y ViVest en junio de 2024 para desarrollar conjuntamente el primer desfibrilador externo automático (DEA) de la marca Hato Hone St John. El dispositivo fue diseñado para administrar una descarga en tan solo siete segundos, lo que lo convierte en un dispositivo fácil de usar que proporciona instrucciones visuales y verbales claras. Estos avances están mejorando la accesibilidad a este sector para personas sin formación previa en el uso de DEA, en un contexto donde las sólidas iniciativas gubernamentales promueven activamente la disponibilidad de DEA y la intervención de los transeúntes.
El Reino Unido alcanzó una posición destacada en la generación de ingresos provenientes del mercado europeo de desfibriladores, gracias a las importantes asignaciones gubernamentales y los ambiciosos objetivos de despliegue. Por ejemplo, en julio de 2023, se entregaron más de 20.000 dispositivos a casi 18.000 escuelas desde enero, como parte de una estrategia nacional de despliegue con una inversión de 19 millones de libras esterlinas. Por otro lado, los servicios de emergencia del país, que realizan intentos de reanimación a aproximadamente 34.000 personas cada año, también impulsan la demanda en este sector. Esto subraya la urgente necesidad de reforzar la detección temprana, la RCP y las medidas de intervención oportunas, cruciales para mejorar las tasas de supervivencia.
Alemania es un mercado clave en Europa para los desfibriladores, gracias a un sólido sistema sanitario y a iniciativas gubernamentales que mejoran las tasas de supervivencia tras un paro cardíaco. El gobierno alemán ha promovido activamente la accesibilidad y disponibilidad de estos dispositivos, lo que también contribuye a la penetración del sector. Además, la colaboración entre organizaciones sin ánimo de lucro y organismos gubernamentales acelera la aceptación y adopción de estos dispositivos. Estas iniciativas también impulsan innovaciones que mejoran la funcionalidad de los desfibriladores externos automáticos (DEA) en situaciones de emergencia.
Recuento anual de eventos de California por país
País | Tipo de evento | Recuento anual (en miles) |
España | Incidencia | 52.3 |
Italia | Incidencia | 60.0 (paros cardíacos extrahospitalarios) |
Suiza | Muerte | 8.0 |
Fuente : CAPAC, NLM y USZ
Principales actores del mercado de desfibriladores:
- Medtronic (Irlanda/EE. UU.)
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- Boston Scientific (EE. UU.)
- Laboratorios Abbott (EE. UU.)
- Philips (Países Bajos)
- ZOLL Medical (EE. UU.)
- Biotronik (Alemania)
- Schiller AG (Suiza)
- Stryker (EE. UU.)
- Desfibrilador (EE. UU.)
- Mindray (China)
- CU Medical Systems (Corea del Sur)
- BPL Medical Technologies (India)
- Metrax GmbH (Alemania)
- Bexen Cardio (España)
- Instramed (Australia)
- Mediana (Corea del Sur)
- Cardia (Malasia)
- Metsis Medikal (Turquía)
La dinámica comercial del mercado de desfibriladores está determinada principalmente por las constantes actualizaciones en materia de cumplimiento normativo, los avances en la innovación de productos y el fortalecimiento de la presencia de la marca. Un ejemplo de ello es la obtención por parte de ZOLL de la certificación conforme al Reglamento de Dispositivos Médicos 2017/745 de la Unión Europea (UE) para sus desfibriladores AED Plus y AED 3 en octubre de 2024. Esto posicionó a la empresa a la vanguardia en Europa, reforzando la confianza entre los profesionales sanitarios y los compradores gracias a una mayor seguridad y eficacia. Además, a medida que aumenta la necesidad de cumplir con las normativas en constante evolución entre los líderes mundiales, se acelera el desarrollo de tecnologías avanzadas y fáciles de usar.
Desarrollos Recientes
- En abril de 2025, Abbott publicó datos de última hora del estudio de viabilidad clínica aguda del sistema de estimulación del sistema de conducción AVEIR (CSP), su tecnología de marcapasos sin cables en fase de investigación. Los resultados demostraron una mayor seguridad y rendimiento del dispositivo para restaurar el ritmo eléctrico natural del corazón.
- En junio de 2024, Stryker lanzó el LIFEPAK 35, el último producto de su gama de monitores/desfibriladores, que ofrece tecnología avanzada y se basa en una plataforma moderna e intuitiva para mejorar la atención al paciente. Está diseñado para apoyar a los servicios de emergencia y a los profesionales sanitarios esenciales, al permitir un flujo de trabajo más eficiente.
- Report ID: 4284
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto


Informe, 2027-2036



Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
