Perspectivas del mercado de válvulas cardíacas:
El mercado de válvulas cardíacas alcanzó un valor superior a los 14.400 millones de dólares en 2025 y se prevé que supere los 43.900 millones de dólares a finales de 2035, con una tasa de crecimiento anual compuesta (CAGR) superior al 11,8% durante el período de previsión, es decir, entre 2026 y 2035. En 2026, se estima que el tamaño del mercado de válvulas cardíacas será de 16.100 millones de dólares.
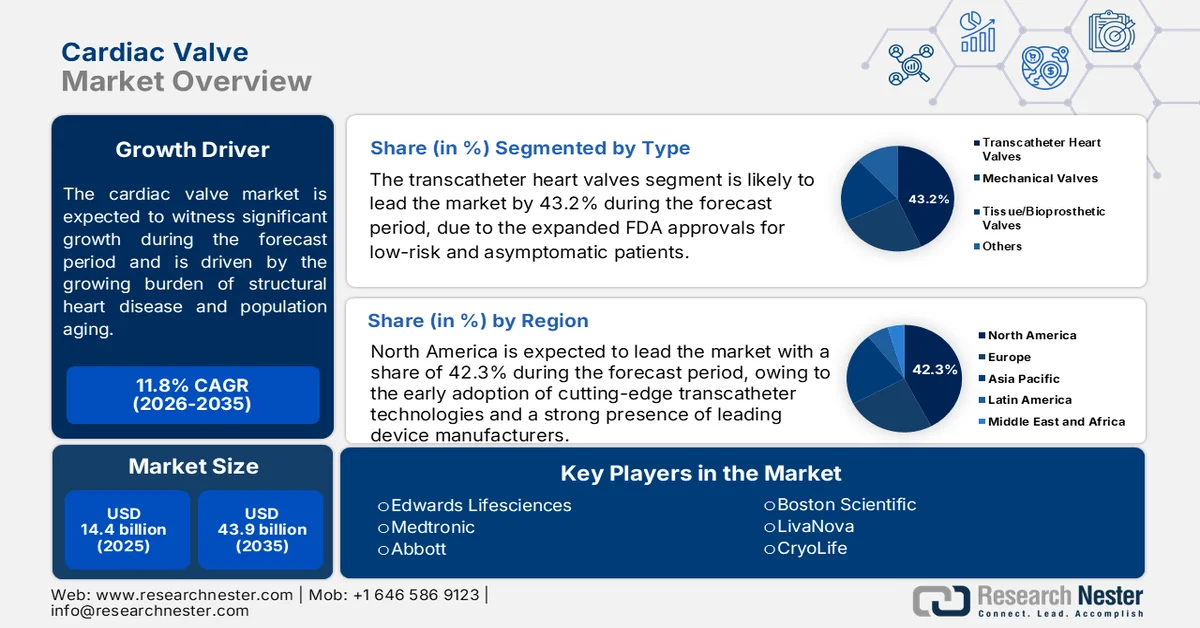
El mercado de válvulas cardíacas se ve influenciado por la creciente carga de cardiopatías estructurales, el envejecimiento de la población y el aumento del volumen de tratamientos en los sistemas de salud desarrollados y emergentes. Según un estudio de la NLM de noviembre de 2023, las cardiopatías fueron responsables de 702.880 muertes en Estados Unidos, siendo la principal causa de mortalidad y manteniendo la demanda de servicios de diagnóstico e intervención cardiovascular. Paralelamente, los datos de los CDC de enero de 2026 indican que las valvulopatías afectan aproximadamente al 2,5 % de la población estadounidense, con una prevalencia que aumenta significativamente entre los adultos mayores. Las tendencias demográficas refuerzan aún más la demanda a largo plazo. Estos factores están creando un entorno de demanda estable para las intervenciones relacionadas con las válvulas cardíacas, los servicios clínicos y la infraestructura sanitaria asociada.
Desde la perspectiva del sistema de salud, la inversión en atención cardiovascular sigue siendo sustancial. El estudio de la NLM de abril de 2026 estima que la carga económica total de las enfermedades cardiovasculares en Estados Unidos superó los 400 mil millones de dólares anuales al combinar los gastos sanitarios y las pérdidas de productividad. Al mismo tiempo, la investigación financiada por el gobierno continúa impulsando la base de evidencia clínica para las intervenciones cardíacas estructurales. La actividad del mercado también se ve influenciada por los programas de modernización hospitalaria, las iniciativas de capacitación del personal y los esfuerzos para reducir la mortalidad cardiovascular mediante la intervención temprana y una mayor accesibilidad al tratamiento, lo que crea un entorno favorable para el crecimiento continuo de los servicios de atención médica relacionados con las válvulas cardíacas.
Clave Válvula cardíaca Resumen de Perspectivas del Mercado:
Aspectos destacados regionales:
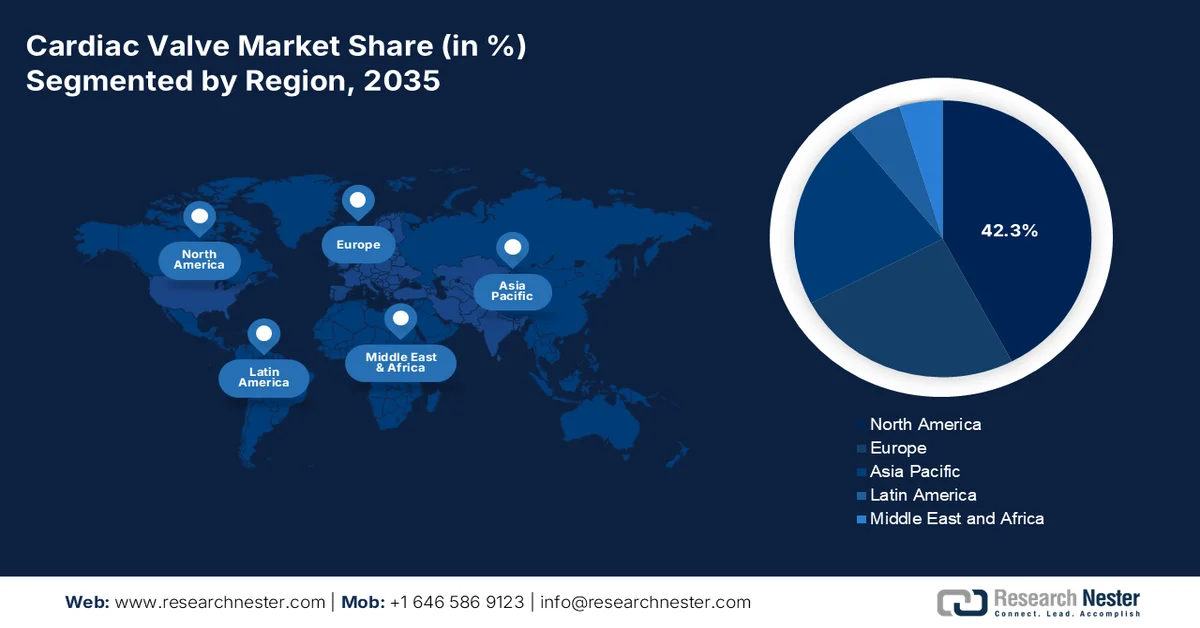
- Se prevé que Norteamérica alcance el 42,3 % de la cuota de mercado de válvulas cardíacas para 2035, gracias a una infraestructura sanitaria consolidada, la temprana adopción de tecnologías transcatéter de vanguardia y la fuerte presencia de los principales fabricantes de dispositivos.
- Se espera que la región de Asia-Pacífico experimente la mayor expansión entre 2026 y 2035, impulsada por la rápida urbanización, el aumento del gasto sanitario y la creciente concienciación sobre las valvulopatías cardíacas.
Análisis del segmento:
- Se prevé que el segmento de válvulas cardíacas transcatéter capture el 43,2 % de la cuota de mercado de válvulas cardíacas para 2035, impulsado por la ampliación de las aprobaciones de la FDA para pacientes de bajo riesgo y asintomáticos.
- Se espera que el segmento de reemplazo de válvulas cardíacas experimente un crecimiento notable entre 2026 y 2035, respaldado por la creciente adopción de técnicas mínimamente invasivas y transcatéter.
Principales tendencias de crecimiento:
- Aumento del gasto público en el tratamiento de enfermedades cardiovasculares
- Envejecimiento de la población
Principales desafíos:
- Estrictas aprobaciones regulatorias
- Altos costos de I+D y ensayos clínicos
Principales actores: Edwards Lifesciences (EE. UU.), Medtronic (EE. UU.), Abbott (EE. UU.), Boston Scientific (EE. UU.), LivaNova (Reino Unido), CryoLife (EE. UU.).
Global Válvula cardíaca Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2025: USD 14.400 millones
- Tamaño del mercado en 2026: USD 16.100 millones
- Tamaño del mercado proyectado: USD 43.900 millones para 2035
- Previsiones de crecimiento: 11,8 % CAGR (2026-2035)
Dinámica regional clave:
- Región más grande: América del Norte (participación del 42,3 % en 2035)
- Región de más rápido crecimiento:Asia Pacífico
- Países dominantes:Estados Unidos, Alemania, Japón, China, Francia
- Países emergentes: India, China, Corea del Sur, Indonesia, Malasia
Last updated on : 7 July, 2026
Mercado de válvulas cardíacas: factores de crecimiento y desafíos
Factores de crecimiento
- Aumento del gasto público en el tratamiento de enfermedades cardiovasculares: El gasto público en salud para enfermedades cardiovasculares es un importante motor de la demanda en el mercado de válvulas cardíacas, ya que el diagnóstico y tratamiento de las valvulopatías se realizan generalmente a través de sistemas hospitalarios financiados con fondos públicos. En Estados Unidos, los datos de la AMA de abril de 2025 reportaron un gasto nacional en salud de aproximadamente 4,9 billones de dólares en 2023, lo que representa el 17,6 % del PIB. Una parte significativa de este gasto se destina a la atención cardiovascular, incluyendo los procedimientos de reemplazo valvular y el manejo postoperatorio. Las inversiones públicas también permiten a los hospitales adquirir sistemas de imagen especializados, quirófanos híbridos y programas de cardiología estructural necesarios para los procedimientos valvulares. Estos mecanismos de financiación reducen las barreras al tratamiento y fomentan la intervención temprana, lo que respalda el crecimiento de los procedimientos a largo plazo.
- Aumento de la población anciana: El envejecimiento de la población es un factor estructural clave, ya que los trastornos degenerativos de las válvulas cardíacas aumentan considerablemente entre los adultos mayores. Según datos del PRB de enero de 2024, se prevé que el número de estadounidenses de 65 años o más supere los 82 millones para 2050. Las poblaciones de mayor edad requieren más ecocardiografías, reemplazos quirúrgicos de válvulas e intervenciones valvulares transcatéter. Los gobiernos están respondiendo mediante la ampliación de la financiación de la atención médica geriátrica y los programas de cuidados a largo plazo. Los sistemas de reembolso público priorizan cada vez más el manejo de las enfermedades cardiovasculares para reducir la discapacidad y los reingresos hospitalarios entre las poblaciones ancianas. Este cambio demográfico genera una demanda sostenida de procedimientos de válvulas cardíacas en Norteamérica, Europa, Japón y otras economías con poblaciones envejecidas.
Desafíos
- Aprobaciones regulatorias rigurosas: Obtener las aprobaciones de la FDA y la marca CE exige ensayos clínicos exhaustivos con datos de durabilidad a largo plazo. El riguroso proceso de revisión previa a la comercialización retrasa la entrada al mercado entre 3 y 5 años. Las empresas deben invertir en ensayos controlados aleatorios a gran escala para demostrar la seguridad y la eficacia. Las empresas más pequeñas se enfrentan a la carga financiera y administrativa de las presentaciones regulatorias globales en múltiples jurisdicciones simultáneamente.
- Altos costos de I+D y ensayos clínicos: El desarrollo de válvulas de última generación requiere una inversión sustancial en biomateriales, modelado computacional y estudios en animales. Los ensayos clínicos involucran a cientos de pacientes con un seguimiento de varios años, con costos que superan las decenas de millones. Las empresas emergentes a menudo carecen del capital necesario para completar los ensayos clave, lo que las obliga a asociarse con empresas más grandes o a recurrir al capital de riesgo para mantener sus líneas de desarrollo de productos.
Tamaño y pronóstico del mercado de válvulas cardíacas:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2025 |
|
Año de previsión |
2026-2035 |
|
CAGR |
11,8% |
|
Tamaño del mercado del año base (2025) |
14.400 millones de dólares |
|
Tamaño del mercado previsto para el año 2035 |
43.900 millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de válvulas cardíacas:
Análisis de segmentos de tipo
Dentro del segmento de tipo, las válvulas cardíacas transcatéter lideran el mercado de válvulas cardíacas y se prevé que alcancen una cuota de mercado del 43,2 % para finales de 2035. Este segmento está impulsado por la ampliación de las aprobaciones de la FDA para pacientes de bajo riesgo y asintomáticos. Las continuas innovaciones en los sistemas de administración, los tratamientos de tejido anticalcificación y la alineación comisural han mejorado la durabilidad a largo plazo, que ahora se proyecta más allá de los 10 años. El cambio clínico del reemplazo quirúrgico de la válvula aórtica a TAVR ha sido drástico; TAVR se utiliza para la mayoría de los procedimientos de válvula aórtica en EE. UU. Según el estudio de la NLM de enero de 2024, los volúmenes de implantes de TAVR aumentaron un 22 %, consolidando su liderazgo en el mercado.
Análisis del segmento de tratamiento
El reemplazo de la válvula cardíaca es el tratamiento definitivo para la disfunción valvular grave causada por defectos congénitos, calcificación degenerativa o cardiopatía reumática. El procedimiento consiste en extirpar la válvula nativa dañada e implantar una prótesis mecánica o bioprotésica para restaurar el flujo sanguíneo unidireccional y aliviar la sobrecarga de presión cardíaca. El reemplazo está indicado cuando la reparación valvular es anatómicamente inviable o cuando la estenosis o la insuficiencia cardíaca provocan insuficiencia cardíaca sintomática o disfunción ventricular. La elección de la prótesis depende de la edad del paciente, su estilo de vida y su tolerancia a la anticoagulación. Tradicionalmente realizado mediante cirugía a corazón abierto, el reemplazo ha evolucionado con técnicas mínimamente invasivas y transcatéter, ampliando la elegibilidad a pacientes de alto riesgo. El seguimiento de por vida es esencial debido a los riesgos de trombosis, deterioro valvular, endocarditis y desajuste entre el paciente y la prótesis; sin embargo, el reemplazo mejora significativamente la supervivencia y la calidad de vida.
Análisis del segmento de válvula
La válvula aórtica domina el segmento valvular debido a la alta prevalencia de patologías degenerativas y congénitas. Sus delgadas valvas soportan fuerzas hemodinámicas extremas en cada ciclo cardíaco; sin embargo, la calcificación relacionada con la edad y los defectos congénitos, más comúnmente la válvula aórtica bicúspide (VAB), que afecta del 1% al 2% de la población con predominio masculino, comprometen su función, lo que lleva a estenosis o insuficiencia, según un estudio de la NLM de mayo de 2023. La VAB se correlaciona frecuentemente con la dilatación y la coartación aórtica, con una degeneración calcificada acelerada debido a una dinámica de flujo anormal. Estas complicaciones suelen permanecer asintomáticas hasta los 50 o 60 años, pero la enfermedad grave requiere intervención. Con una incidencia de endocarditis infecciosa asociada a la VAB del 12% al 39%, la posición aórtica impulsa más del 58% de los procedimientos valvulares a nivel mundial, consolidando su liderazgo en el mercado.
Nuestro análisis exhaustivo del mercado de válvulas cardíacas incluye los siguientes segmentos:
Segmento | Subsegmentos |
Tratamiento |
|
Tipo |
|
Válvula |
|
Usuario final |
|
Material |
|

Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Mercado de válvulas cardíacas: análisis regional
Análisis del mercado norteamericano
América del Norte domina el mercado de válvulas cardíacas y se prevé que alcance una cuota de ingresos regional del 42,3 % para finales de 2035. La región se ve impulsada por una infraestructura sanitaria consolidada, la temprana adopción de tecnologías transcatéter de vanguardia y una fuerte presencia de fabricantes líderes de dispositivos. La región se beneficia de sólidos ecosistemas de investigación clínica, amplios programas de formación médica y registros colaborativos que mejoran continuamente los resultados para los pacientes. Los marcos de reembolso favorables y las guías clínicas respaldan el uso cada vez mayor de procedimientos mínimamente invasivos de reemplazo y reparación de válvulas en diversas poblaciones de pacientes. El mercado se caracteriza por una intensa competencia, con empresas establecidas y emergentes que invierten fuertemente en plataformas de última generación, incluidas válvulas de polímero, diseños sin suturas y soluciones transcatéter para la válvula mitral/tricúspide.
La población de pacientes con diagnósticos insuficientes que requieren atención cardiovascular continua está configurando el mercado de válvulas cardíacas en los EE. UU. Según datos de enero de 2026 de los Centros para el Control y la Prevención de Enfermedades (CDC), la enfermedad de las válvulas cardíacas afecta a un cierto porcentaje de la población adulta de EE. UU., y se atribuyen más de 28 000 muertes anuales a esta afección. Se espera que la carga de la enfermedad aumente a medida que la población envejece, particularmente entre los adultos de 65 años o más, quienes enfrentan el mayor riesgo de trastornos valvulares. Las brechas en el diagnóstico y el tratamiento siguen siendo evidentes entre las poblaciones afroamericanas, hispanas y asiáticas, mientras que las mujeres tienen más probabilidades de experimentar un diagnóstico tardío y peores resultados. Estos factores están incrementando la demanda de pruebas de detección, diagnóstico por imágenes y procedimientos de intervención valvular en los sistemas de salud de EE. UU.
La considerable carga de enfermedades cardiovasculares y la creciente demanda de intervenciones cardíacas especializadas están configurando el mercado en Canadá . Según el informe del Gobierno de Canadá de julio de 2022, aproximadamente 2,6 millones de adultos canadienses (alrededor de 1 de cada 12 personas mayores de 20 años) viven con una enfermedad cardíaca diagnosticada, lo que crea una gran población que requiere evaluación y tratamiento cardíaco continuos. Además, los datos del Gobierno de Canadá de febrero de 2022 reportaron 53.704 muertes por enfermedades cardíacas, lo que convierte a las afecciones cardiovasculares en una de las principales causas de mortalidad en todo el país. La prevalencia continua de trastornos cardíacos está impulsando la demanda de servicios de ecocardiografía, programas de cardiopatías estructurales y procedimientos de reparación y reemplazo de válvulas en las principales instituciones de salud de Canadá.
Análisis del mercado de la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico experimente un rápido crecimiento en el mercado de válvulas cardíacas durante el período de evaluación, de 2026 a 2035. Esta región se caracteriza por una rápida urbanización, un aumento del gasto sanitario y una mayor concienciación sobre las valvulopatías. Presenta una dicotomía particular: países desarrollados como Japón, Australia y Corea del Sur muestran una adopción consolidada de las tecnologías transcatéter, mientras que economías emergentes como India, China, Indonesia y Malasia experimentan una creciente demanda de soluciones quirúrgicas y transcatéter rentables. Los fabricantes locales están ganando terreno al ofrecer alternativas asequibles a las marcas globales, intensificando así la competencia de precios. La expansión de la infraestructura de atención cardíaca, el creciente turismo médico y las iniciativas de detección precoz impulsadas por el gobierno están mejorando el acceso a las intervenciones valvulares.
La elevada carga de enfermedades cardiovasculares y el creciente acceso a servicios de tratamiento cardíaco avanzado están configurando el mercado de válvulas cardíacas en la India . Según el estudio de la NLM de junio de 2024, las enfermedades cardiovasculares representaron aproximadamente el 28,1 % de todas las muertes en la India, lo que subraya la gran cantidad de pacientes que requieren atención e intervención cardíaca a largo plazo. Además, los datos de la AMA de mayo de 2024 informaron que se habían aprobado más de 8,6 millones de autorizaciones de tratamientos relacionados con el corazón bajo el programa Ayushman Bharat Pradhan Mantri Jan Arogya Yojana (AB-PMJAY) desde su inicio, lo que refleja una mayor utilización de los servicios cardiovasculares en todo el país. La creciente detección de afecciones cardíacas estructurales, la mejora de las redes de derivación y un mayor acceso a centros cardíacos especializados están impulsando la demanda de procedimientos de diagnóstico, reparación y reemplazo de válvulas cardíacas.
La elevada carga de enfermedades cardiovasculares y el aumento de la capacidad de procedimientos en los hospitales terciarios impulsan el mercado de válvulas cardíacas en China . Según el estudio de la NLM de junio de 2023, las enfermedades cardiovasculares afectan a aproximadamente 330 millones de personas en todo el país, lo que las convierte en la principal causa de muerte y genera una importante base de pacientes que requieren atención cardíaca diagnóstica e intervencionista. Además, los datos de ManuLife de septiembre de 2025 informaron que China contaba con más de 38 000 hospitales en funcionamiento en todo el país, lo que refleja la continua expansión de la infraestructura sanitaria capaz de brindar soporte a procedimientos cardíacos complejos. La combinación de una gran población de pacientes cardiovasculares, la mejora de las capacidades hospitalarias y un mayor acceso a centros cardíacos especializados está impulsando la demanda de diagnósticos, procedimientos de reparación e intervenciones de reemplazo de válvulas cardíacas en toda China.
Análisis del mercado europeo
Europa representa un mercado de válvulas cardíacas altamente sofisticado y bien regulado, caracterizado por una sólida tradición en investigación clínica, la temprana adopción de tecnologías transcatéter y una densa red de centros especializados en cardiopatías estructurales de alto volumen. La región se beneficia de marcos regulatorios armonizados a través del Reglamento de Dispositivos Médicos (MDR), que garantizan rigurosos estándares de seguridad y rendimiento para todos los dispositivos valvulares. Los principales fabricantes mantienen una importante presencia en I+D y producción en Alemania, Francia, Italia y el Reino Unido, lo que fomenta la innovación continua en plataformas quirúrgicas y transcatéter. El mercado está condicionado por el envejecimiento de la población, los programas proactivos de detección cardiovascular y las sólidas sociedades profesionales que publican guías basadas en la evidencia. Sin embargo, la sensibilidad al precio varía entre países, y los sistemas nacionales de salud negocian estrictos paquetes de reembolso.
La elevada incidencia de enfermedades cardiovasculares y la fuerte utilización de servicios cardíacos especializados impulsan el mercado de válvulas cardíacas en Alemania . Según datos de la ESMED de septiembre de 2025, las enfermedades del sistema circulatorio fueron responsables de aproximadamente 358.219 muertes, manteniéndose como la principal causa de fallecimiento en todo el país. Además, datos de Destatis de febrero de 2023 indicaron que los hospitales alemanes atendieron a más de 1,44 millones de pacientes hospitalizados por enfermedades del sistema circulatorio, lo que pone de manifiesto el considerable volumen de pacientes que requieren diagnóstico, seguimiento e intervención cardiovascular. Esta gran carga de trabajo clínico respalda la demanda de técnicas avanzadas de imagen cardíaca, programas de cardiopatías estructurales y procedimientos de reparación y reemplazo valvular, especialmente dentro de la red de hospitales especializados y centros médicos universitarios de Alemania.
La importante carga de enfermedades cardiovasculares y la creciente utilización de servicios especializados de atención cardíaca están impulsando el mercado de válvulas cardíacas en el Reino Unido . Según datos del Gobierno del Reino Unido de julio de 2025, las enfermedades cardiovasculares causaron aproximadamente 155.000 muertes en Inglaterra y Gales en 2023, manteniéndose entre las principales causas de mortalidad. Además, los datos del NHS England de noviembre de 2025, en su conjunto de datos de diagnóstico por imagen para 2024, informaron de más de 49,9 millones de pruebas de imagen realizadas anualmente, incluyendo un gran volumen de ecocardiografías y procedimientos de imagen cardíaca que apoyan la detección y el tratamiento de afecciones valvulares cardíacas. La creciente identificación de enfermedades cardíacas estructurales, junto con las vías de derivación establecidas a centros cardíacos especializados, está impulsando la demanda de diagnósticos, procedimientos de reparación e intervenciones de reemplazo de válvulas cardíacas en todo el sistema sanitario del Reino Unido.
Principales actores del mercado de válvulas cardíacas:
- Edwards Lifesciences (EE. UU.)
- Medtronic (EE. UU.)
- Abbott (EE. UU.)
- Boston Scientific (EE. UU.)
- LivaNova (Reino Unido)
- CryoLife (EE. UU.)
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- Edwards Lifesciences sigue siendo el líder indiscutible en el mercado mundial de válvulas cardíacas, gracias a su innovadora línea de productos SAPIEN para el reemplazo transcatéter de la válvula aórtica (TAVR). Las iniciativas estratégicas de la compañía se centran en ampliar las indicaciones de TAVR a pacientes de bajo riesgo y asintomáticos, al tiempo que invierte decididamente en válvulas de última generación con mayor durabilidad y mejor alineación comisural.
- Medtronic compite ferozmente en el mercado de válvulas cardíacas con su plataforma CoreValve/Evolut TAVR, haciendo hincapié en el diseño de valvas supraanulares y el rendimiento hemodinámico a largo plazo. La iniciativa estratégica clave de la compañía es el enfoque de la división "Corazón Estructural y Aórtica" en la gestión del ciclo de vida del producto, incluido el sistema Evolut FX+, que ofrece una mayor facilidad de implantación y acceso coronario.
- Abbott se ha labrado un nicho diferenciado en el mercado de las válvulas cardíacas gracias a su liderazgo en las terapias transcatéter para las válvulas mitral y tricúspide, con los sistemas MitraClip y TriClip como pilares fundamentales, junto con sus carteras de productos quirúrgicos y TAVR (Portico y Navitor).
- Boston Scientific es un competidor formidable en el mercado de válvulas cardíacas, principalmente a través de su plataforma ACURATE neo2 TAVR, que presenta un diseño supraanular autoexpandible con sellado activo de la válvula pulmonar para reducir la fuga paravalvular.
- LivaNova mantiene una presencia constante y especializada en el mercado de válvulas cardíacas, centrándose en válvulas quirúrgicas mecánicas y bioprotésicas, en particular en su válvula Perceval sin suturas, que reduce los tiempos de pinzamiento aórtico en cirugías aórticas mínimamente invasivas.
Aquí tienes una lista de los principales actores que operan en el mercado mundial de válvulas cardíacas:
El mercado de válvulas cardíacas está altamente consolidado, con Edwards y Medtronic dominando los segmentos quirúrgico y TAVR mediante la innovación continua y extensos ensayos clínicos. Las iniciativas estratégicas se centran en tecnologías transcatéter de última generación, mejoras en la durabilidad y sistemas de administración mínimamente invasivos. Los principales actores buscan activamente aprobaciones regulatorias, expansión geográfica y adquisiciones. Fabricantes indios como Meril y Sahajanand compiten ofreciendo dispositivos rentables para mercados emergentes, mientras que las empresas europeas priorizan la precisión. La diferenciación competitiva se basa cada vez más en evidencia del mundo real, la integración de la salud digital y las alianzas con cardiólogos intervencionistas para acelerar la adopción y acortar las estancias hospitalarias.
Panorama corporativo del mercado:
Desarrollos Recientes
- En diciembre de 2025, Edwards Lifesciences anunció que su sistema de reemplazo de válvula mitral SAPIEN M3 es la primera terapia transcatéter que utiliza un abordaje transeptal en recibir la aprobación de la Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) para el tratamiento de la insuficiencia mitral (IM).
- En septiembre de 2025, Medtronic anunció el lanzamiento de su nueva válvula aórtica transcatéter, Evolut™ FX+, en India. La válvula está diseñada para ayudar a mejorar el tratamiento de pacientes con estenosis aórtica grave, especialmente aquellos que puedan necesitar procedimientos coronarios en el futuro.
- En enero de 2025, Abbott anunció el lanzamiento de Navitor Vision en India para el tratamiento de pacientes con estenosis aórtica grave sintomática que presentan un riesgo quirúrgico alto o extremo. El dispositivo es la última versión del sistema Navitor de la compañía para la implantación/sustitución transcatéter de la válvula aórtica (TAVI/TAVR).
- Report ID: 8654
- Published Date: Jul 07, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto

Informe, 2026-2035



Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
