Perspectivas del mercado de envases de papel de aluminio:
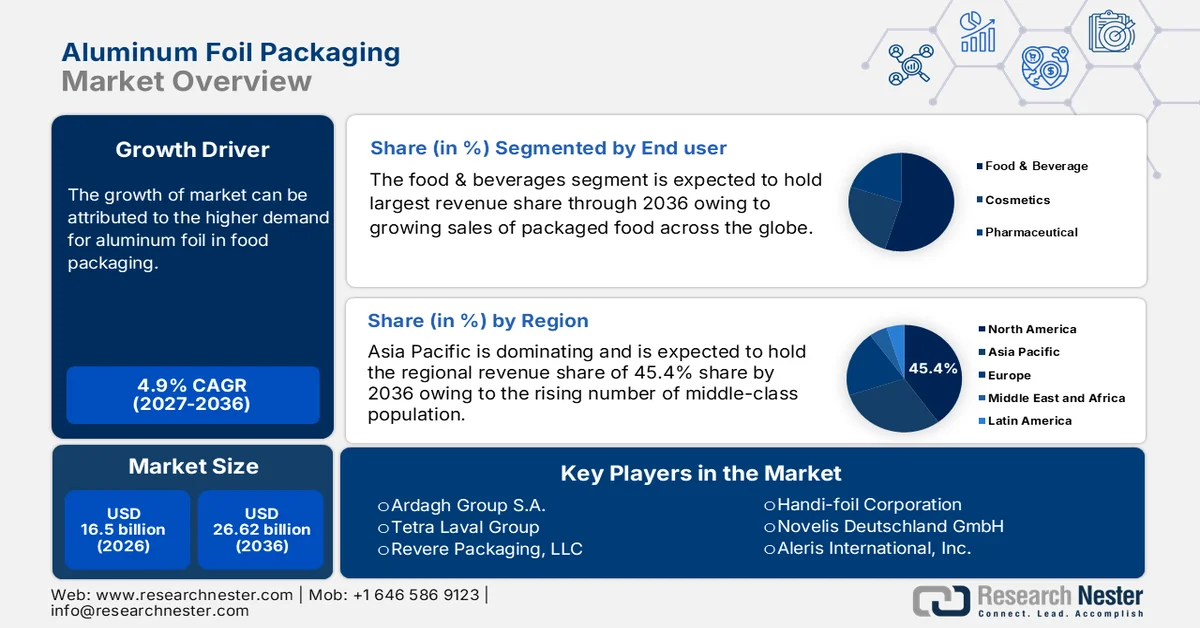
El mercado de envases de papel de aluminio alcanzó un valor de 16.500 millones de dólares en 2026 y se prevé que llegue a los 26.620 millones de dólares a finales de 2036, registrando una tasa de crecimiento anual compuesta (CAGR) de alrededor del 4,9% durante el período de previsión, es decir, de 2027 a 2036. En 2027, se estima que el tamaño de la industria de envases de papel de aluminio será de 17.310 millones de dólares.
La demanda del mercado de envases de papel de aluminio está estrechamente vinculada a los volúmenes de procesamiento de alimentos, la producción farmacéutica y los flujos comerciales reportados por el gobierno y los organismos intergubernamentales. El alto nivel de protección, principalmente en las aplicaciones farmacéuticas, alimentarias y de cuidado personal, impulsa la adopción de envases de papel de aluminio debido a su larga vida útil y seguridad del producto. Según datos de la Asociación del Aluminio de junio de 2023, la producción de aluminio primario alcanzó casi 783.000 toneladas métricas en mayo de 2023. Además, la producción de aluminio secundario superó los 4,1 millones de toneladas métricas, según el informe de Congress.gov de octubre de 2022, lo que subraya la dependencia estructural de los insumos reciclados en las cadenas de suministro de envases. Asimismo, las constantes importaciones y exportaciones de papel de aluminio y productos semielaborados relacionados reflejan la demanda transfronteriza sostenida y refuerzan la importancia estratégica de los envases de aluminio en las cadenas de suministro globales de alimentos y productos farmacéuticos.
Además, la Agencia de Protección Ambiental de EE. UU. informó en octubre de 2025 que los envases y embalajes representaban 82,2 millones de toneladas de residuos sólidos urbanos generados, y que los envases de aluminio contribuían significativamente a la fracción de metales. Asimismo, los volúmenes de envases de papel de aluminio se correlacionan con la producción de bebidas, el comercio de alimentos procesados y las normativas de sostenibilidad. Los datos de la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO) de febrero de 2026 indican que la producción mundial de cereales alcanzó los 3.023 millones de toneladas en 2025, lo que refleja el procesamiento a gran escala y las necesidades de embalaje posteriores. Además, la creciente importancia de las políticas de economía circular y los marcos de responsabilidad ampliada del productor en las principales economías está impulsando el uso de formatos de envases de aluminio reciclables para reducir la carga de vertederos y mejorar las tasas de recuperación de materiales.
Clave Envases de papel de aluminio Resumen de Perspectivas del Mercado:
Aspectos destacados regionales:
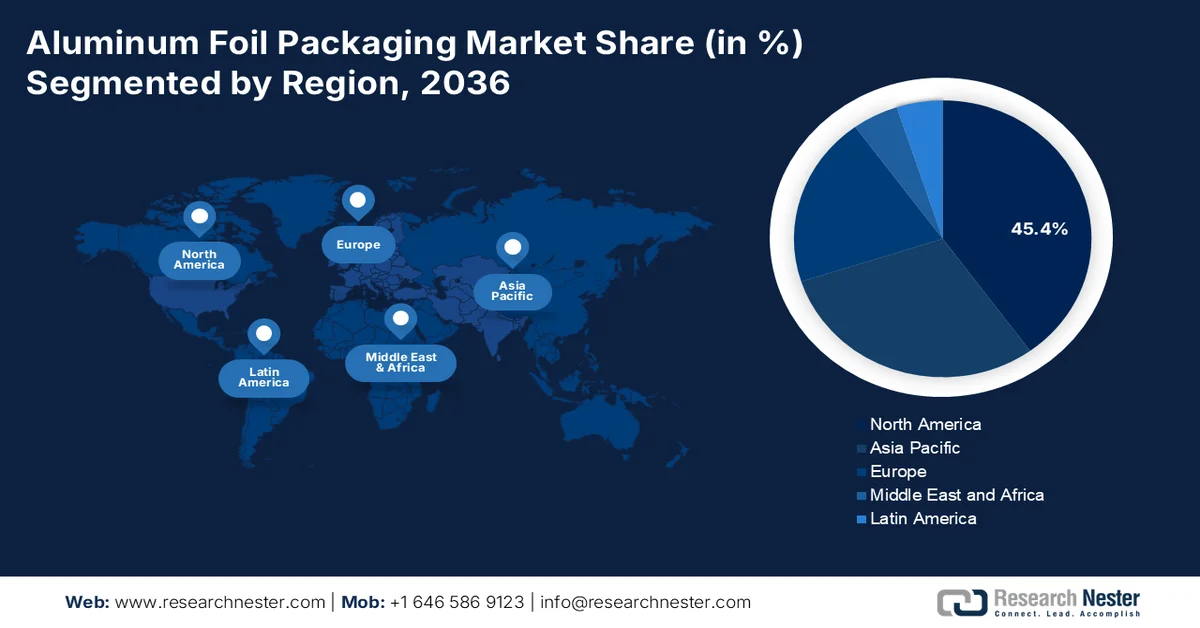
- Se prevé que el mercado de envases de papel de aluminio en Asia Pacífico alcance una cuota de ingresos del 45,4 % para 2036, debido a su vasta población, su ecosistema de fabricación concentrado y la expansión de los patrones de consumo de la clase media.
- Se prevé que Norteamérica experimente un crecimiento anual compuesto del 3,2 % entre 2027 y 2036 en este mercado, impulsado por el creciente interés en el reciclaje, el abastecimiento nacional y las necesidades de la cadena de frío farmacéutica.
Análisis del segmento:
- En el mercado de envases de papel de aluminio, se prevé que el canal de venta directa represente una cuota dominante del 70,4 % para 2036, impulsado por la demanda industrial a gran escala.
- El subsegmento de papel de aluminio impreso se posicionará como líder del mercado para 2036, impulsado por la creciente demanda de envases flexibles de alta gama y una mayor diferenciación de marca.
Principales tendencias de crecimiento:
- Mandatos de sostenibilidad y regulaciones de economía circular
- Inversión pública en infraestructura sanitaria
Principales desafíos:
- Intensa competencia de los materiales de embalaje alternativos
- Oferta nacional limitada y dependencia de las importaciones
Principales actores:Constellium, Novelis Inc., Reynolds Group Holdings, Amcor plc, Hydro Aluminium, Assan Aluminium, Eurofoil, Symetal, Hindalco Industries Ltd., Kobe Steel Ltd., UACJ Corporation, Mitsubishi Aluminum Co. Ltd., Shandong Nanshan Aluminium Co. Ltd., Loften Environmental Technology, Henan Mingtai Al Industrial Co. Ltd., RUSAL, Al-Taiseer Aluminium Industries Co., VAW Aluminium AG, Jasch Foils, ACM Carcano.
Global Envases de papel de aluminio Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2026:USD 16.500 millones
- Tamaño del mercado en 2027:USD 17.310 millones
- Tamaño del mercado proyectado:USD 26.620 millones para 2036
- Previsiones de crecimiento:4,9 % CAGR (2027-2036)
Dinámica regional clave:
- Región más grande: Asia Pacífico (participación del 45,4 % en 2036)
- Región de más rápido crecimiento: América del Norte
- Países dominantes: - China, Estados Unidos, Alemania, Japón, India
- Países emergentes: - Malasia, Vietnam, Indonesia, Brasil, México
Last updated on : 31 August, 2026
Mercado de envases de papel de aluminio: factores de crecimiento y desafíos
Factores de crecimiento
- Mandatos de sostenibilidad y regulaciones de economía circular: Los objetivos de reciclaje y los marcos de responsabilidad extendida del productor influyen activamente en la selección de materiales. Según datos de PKN Packaging News de diciembre de 2025, los residuos de envases a nivel mundial alcanzaron los 434,5 millones de toneladas en 2025, y los envases metálicos representaron el 88,6%, lo que impulsa una transición constante hacia materiales reciclables y, por ende, el mercado de envases de papel de aluminio. El informe de la EPA de EE. UU. de octubre de 2025 confirma que los envases y embalajes representaron el 28,1% de los residuos sólidos urbanos. Los gobiernos vinculan cada vez más la elegibilidad para la contratación pública con el desempeño en materia de reciclabilidad. Además, muchas licitaciones del sector público y las regulaciones de seguridad alimentaria ahora priorizan los materiales de embalaje de alta reciclabilidad y bajas emisiones de carbono, lo que fortalece aún más la posición competitiva del papel de aluminio en las industrias de uso final reguladas.
- Inversión pública en infraestructura sanitaria: Los programas de construcción y modernización de hospitales están impulsando la demanda del mercado de envases de papel de aluminio para uso institucional. Existen subvenciones activas para infraestructura en el marco de las iniciativas federales de modernización sanitaria. Además, el embalaje flexible metalizado está impulsando la adopción del embalaje de papel de aluminio en los sectores farmacéutico y sanitario. Asimismo, según datos del Parlamento Europeo de febrero de 2025, el Mecanismo de Recuperación y Resiliencia destina una financiación sustancial a la modernización de los sistemas sanitarios, superando los 700.000 millones de euros en apoyo total a las instalaciones. El aumento del volumen de intervenciones quirúrgicas y de los servicios de hospitalización incrementa la demanda de envases estériles de un solo uso y con barrera. Por otro lado, el Ministerio de Sanidad, Trabajo y Bienestar de Japón continúa destinando capital a la modernización de la infraestructura médica.
- Facilitación del comercio y políticas alimentarias orientadas a la exportación: Las estrategias gubernamentales de promoción de exportaciones incrementan los envíos de alimentos envasados, lo que exige materiales de embalaje que cumplan con la normativa. La Organización Mundial del Comercio (OMC) informa que las exportaciones de alimentos representan una parte significativa del comercio mundial de mercancías. Además, los datos de la OCDE para 2026 muestran que Australia representó el 12 % de las exportaciones de alimentos en 2024. Los alimentos procesados exportados deben cumplir con las normas de etiquetado y seguridad del destino, lo que a menudo requiere envases de barrera resistentes, impulsando así la adopción del mercado de envases de papel de aluminio. La Política Agrícola Común (PAC) de la Comisión Europea continúa brindando apoyo multimillonario a los productores agroalimentarios. Asimismo, las empresas de envases de papel de aluminio deberían invertir en certificaciones que cumplan con la normativa de exportación y en experiencia regulatoria en múltiples mercados para alinearse con las estrategias de expansión de exportaciones respaldadas por los gobiernos.
Desafíos
- Intensa competencia de materiales de embalaje alternativos: Las láminas de aluminio se enfrentan a una creciente competencia de plásticos, laminados a base de papel y materiales de embalaje multicapa que ofrecen ventajas en cuanto a costes o beneficios medioambientales percibidos. Estas alternativas suelen tener costes de producción más bajos y cadenas de suministro consolidadas. La presencia de materiales de embalaje alternativos supone una amenaza competitiva para los envases de lámina de aluminio, lo que podría limitar su cuota de mercado.
- Limitación de la oferta nacional y dependencia de las importaciones: Muchos mercados regionales de envases de papel de aluminio carecen de suficiente capacidad de laminación nacional, lo que genera dependencia de las importaciones y vulnerabilidad ante interrupciones en el suministro. Esta situación es especialmente grave en Norteamérica, donde la producción nacional no puede satisfacer la demanda de aluminio para envases. Una parte importante del papel de aluminio y los productos de embalaje semielaborados que se utilizan en EE. UU. se importan, sobre todo de los mercados asiáticos. Este desequilibrio entre la oferta y la demanda crea vulnerabilidades estratégicas para los fabricantes que dependen de materiales importados.
Tamaño y pronóstico del mercado de envases de papel de aluminio:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2026 |
|
Período de pronóstico |
2027-2036 |
|
CAGR |
4,9% |
|
Tamaño del mercado del año base (2026) |
16.500 millones de dólares |
|
Tamaño del mercado previsto para el año 2036 |
26.620 millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de envases de papel de aluminio:
Análisis del segmento del canal de distribución
Se prevé que el canal de venta directa capture la mayor cuota de mercado, un 70,4%, para 2036 en el mercado de envases de papel de aluminio. Este segmento está impulsado por la demanda industrial a gran escala. Este canal implica que los fabricantes suministren directamente a empresas farmacéuticas, procesadores de alimentos y transformadores, sin distribuidores intermediarios. El predominio de este modelo se atribuye a la necesidad de especificaciones personalizadas en cuanto a grosor, composición de la aleación y ancho, lo que requiere una colaboración técnica directa entre el proveedor y el comprador. Además, los contratos de suministro a largo plazo para usuarios de alto volumen garantizan la estabilidad de precios y la seguridad de la cadena de suministro. Según los datos de la OEC de 2024, el comercio mundial de chapado de aluminio alcanzó los 40.700 millones de dólares, y la gran mayoría de este valor se canalizó a través de los fabricantes directos a los canales de venta industriales, lo que subraya la naturaleza B2B del mercado principal.
Análisis del segmento de tecnología de impresión
El papel de aluminio impreso constituye el subsegmento más grande, lo que refleja el doble papel de la industria del embalaje como recipiente protector y herramienta de marketing en el mercado de envases de papel de aluminio. El papel de aluminio impreso es esencial para la diferenciación de marca en el competitivo sector de bienes de consumo, ya que permite incorporar gráficos de alta resolución, información del producto y medidas antifalsificación directamente en el envase. La tendencia hacia los envases flexibles de alta gama para snacks, café y cosméticos exige la impresión en huecograbado y flexografía sobre papel de aluminio, lo que mejora su atractivo en el lineal. Esta tendencia se ve reforzada por los requisitos normativos de etiquetado claro y declaración de ingredientes. Los datos de la FDA de EE. UU. indican que el programa de notificación de sustancias en contacto con alimentos de la agencia sigue recibiendo un flujo constante de solicitudes de materiales de embalaje impresos, lo que pone de manifiesto el interés de la industria por las superficies impresas en contacto con alimentos que cumplen con la normativa y son innovadoras.
Análisis del segmento de espesor del producto
El papel de aluminio de calibre ligero, definido como un papel de aluminio más delgado que 0,025 mm, lidera el segmento de espesor de producto en el mercado de envases de papel de aluminio. El segmento está impulsado por el papel fundamental en los envases flexibles y los blísteres farmacéuticos. Este papel de aluminio ultrafino actúa como una barrera absoluta contra la humedad, la luz y los gases, utilizando una cantidad mínima de material, lo que lo convierte en la opción más rentable y sostenible para sobres monodosis, cápsulas de café y envoltorios de caramelos. La tendencia a reducir el peso impulsa a los convertidores a utilizar calibres más delgados para reducir los costos de material y el impacto ambiental sin comprometer las propiedades de barrera. Según los datos de la USITC de septiembre de 2023, Granges ha anunciado una inversión de 26 millones de dólares para reiniciar la producción y ampliar su planta de papel de aluminio de calibre ligero en Newport. La tendencia a reducir el peso impulsa a los convertidores a utilizar calibres más delgados para reducir los costos de material y el impacto ambiental sin comprometer las propiedades de barrera.
Nuestro análisis exhaustivo del mercado de envases de papel de aluminio incluye los siguientes segmentos:
Segmento | Subsegmentos |
Tipo de embalaje |
|
Grosor del producto |
|
Solicitud |
|
Sector de uso final |
|
Tecnología de impresión |
|
Canal de distribución |
|

Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Mercado de envases de papel de aluminio: análisis regional
Análisis del mercado de la región Asia-Pacífico
El mercado de envases de papel de aluminio en Asia Pacífico domina el sector y se prevé que alcance una cuota de ingresos regional del 45,4 % para 2036. Este mercado está impulsado por la magnitud de la población, la concentración manufacturera y la expansión del consumo de la clase media. China es el mayor consumidor de aluminio y ofrece una ventaja en materia prima para las industrias nacionales de transformación de papel de aluminio. Entre los factores regionales que impulsan este crecimiento se encuentra la concentración de la fabricación farmacéutica en India, que suministra un porcentaje considerable de los medicamentos genéricos mundiales en volumen, lo que requiere un importante suministro de envases de papel de aluminio para los mercados de exportación. La región, incluyendo Malasia, se beneficia de la integración de la cadena de suministro de productos electrónicos y de las inversiones en el procesamiento de alimentos, respaldadas por las juntas de desarrollo económico. El comercio transfronterizo dentro de Asia Pacífico facilita la producción especializada, con China suministrando materia prima de papel de aluminio semielaborada a los transformadores de toda la región.
El mercado chino de envases de papel de aluminio está fuertemente orientado a la exportación y se sustenta en una producción de aluminio a gran escala. Según datos de WITS 2022, China exportó aproximadamente 4040 millones de dólares en papel de aluminio sin soporte en 2022, lo que equivale a unos 955,6 millones de kilogramos, destacando su posición dominante en el suministro mundial de este material. Este volumen comercial se corresponde con la escala de producción de aluminio de China. Además, la magnitud de las exportaciones indica una fuerte integración con los mercados internacionales de envases para alimentos, blísteres farmacéuticos y envases flexibles industriales. Para los fabricantes y compradores de envases a nivel mundial, China sigue siendo una fuente de suministro fundamental, que influye en los precios internacionales, la exposición a las políticas comerciales y las estrategias de diversificación de compras.
Datos de exportación de papel de aluminio en 2022
País | Valor comercial (1000 USD) | Cantidad (kg) |
Tailandia | 368.870,54 | 80.636.100 |
India | 310.437,01 | 76.182.200 |
Indonesia | 251.324,98 | 56.057.700 |
México | 248.493,38 | 62.458.900 |
Emiratos Árabes Unidos | 243.818,56 | 61.944.600 |
Fuente : WITS 2022
El mercado de envases de papel de aluminio en India se ve impulsado por la creciente producción nacional de aluminio, el fuerte crecimiento del procesamiento de alimentos y el aumento de la producción farmacéutica gracias a los programas industriales respaldados por el gobierno. Según el informe de NITI Aayog de enero de 2026, el país produjo aproximadamente 4,1 millones de toneladas de aluminio primario, manteniendo su posición entre los principales productores mundiales. Por otro lado, el Ministerio de Industrias de Procesamiento de Alimentos (MoFPI) informa que el sector de procesamiento de alimentos de India representa más del 23,4 % del valor agregado bruto (VAB) manufacturero total y emplea a más de 289.000 personas, con un apoyo de capital continuo según los datos de PIB de diciembre de 2024. Además, los datos de PIB de diciembre de 2024 señalan que la industria farmacéutica de India estaba valorada en aproximadamente 50.000 millones de dólares en 2023, con exportaciones que superaron los 26.500 millones de dólares, lo que refuerza la demanda de formatos de envase tipo blíster y tira, impulsando el crecimiento del sector minorista.
Análisis del mercado norteamericano
América del Norte es el mercado de más rápido crecimiento y se está acelerando a una tasa de crecimiento anual compuesta (CAGR) del 3,2 % durante el período de pronóstico de 2026 a 2036. El mercado se define por la demanda madura en los segmentos de servicios de alimentos, farmacéutico y doméstico, con un enfoque creciente en la reciclabilidad y el abastecimiento nacional. Los datos del Servicio Geológico de los Estados Unidos de enero de 2024 muestran que el consumo aparente de aluminio para envases y contenedores en los EE. UU. fue de casi 1630 mil toneladas métricas. Los principales impulsores incluyen los requisitos de la cadena de frío farmacéutica, las iniciativas de reducción del desperdicio de alimentos y las compras gubernamentales a través de los programas de nutrición del USDA. El gobierno está financiando activamente la infraestructura de reciclaje y está mejorando las tasas de recuperación de papel de aluminio en las plantas de recuperación de materiales, abordando los desafíos en el reciclaje de papel de aluminio. El mercado de envases de papel de aluminio en América del Norte está cambiando hacia la reducción de peso y el abastecimiento sostenible, con los fabricantes respondiendo a los compromisos de los propietarios de marcas con los principios de la economía circular.
Las tendencias de precios de la capacidad de producción nacional de aluminio y la dependencia de las importaciones están impulsando el mercado de envases de papel de aluminio en EE. UU. Según datos del Servicio Geológico de EE. UU. de enero de 2024, en 2023, solo cinco fundiciones de aluminio primario estaban operativas en cinco estados, con una capacidad de fundición nacional que alcanzó 1,64 millones de toneladas en 2022. Además, la producción estimada de aluminio primario cayó un 13 % interanual a 750.000 toneladas métricas, mientras que la producción secundaria a partir de chatarra vieja y nueva se mantuvo estable en 1,5 millones y 1,8 millones de toneladas métricas, lo que subraya la creciente dependencia de insumos reciclados. El envasado representó el 22 % del consumo total de aluminio en EE. UU., convirtiéndose en el segundo segmento de uso final más grande después del transporte. Al mismo tiempo, EE. UU. importó aproximadamente 1.390 millones de dólares en papel de aluminio (250 millones de kilogramos), según datos de WITS 2022, lo que destaca la dependencia estructural de las importaciones para satisfacer la demanda de los convertidores posteriores e impulsa el crecimiento del mercado.
Producción de aluminio en EE. UU.
2019 | 2020 | 2021 | 2022 | 2023 | |
Primario | 1.090 | 1.010 | 889 | 861 | 750 |
Secundario (a partir de chatarra vieja) | 1.920 | 1.630 | 1.780 | 1.890 | 1.800 |
Secundario (a partir de chatarra nueva) | 1.920 | 1.630 | 1.780 | 1.890 | 1.800 |
Fuente : USGS, enero de 2024
La sólida producción de aluminio primario y una base de producción con bajas emisiones de carbono impulsan el mercado de envases de papel de aluminio en Canadá. Según datos del Gobierno de Canadá de enero de 2026, las fundiciones canadienses produjeron 3,3 millones de toneladas de aluminio primario en 2024, lo que representa un aumento del 1 % con respecto a los niveles de 2023. Canadá se sitúa como el cuarto mayor productor mundial de aluminio primario, con 10 fundiciones (nueve en Quebec y una en la Columbia Británica) y una refinería de alúmina en Jonquière, Quebec. Además, el 16 % del aluminio se utiliza para la fabricación de papel de aluminio y envases. El envasado sigue siendo una aplicación importante en la cadena de valor, especialmente para latas de bebidas y papel de aluminio, además de su uso en la construcción y el transporte. Para los fabricantes de envases de papel de aluminio, esta escala de producción, la concentración geográfica en Quebec y el perfil de energía renovable garantizan el suministro y respaldan las estrategias de aprovisionamiento alineadas con los requisitos de bajas emisiones y economía circular en las cadenas de suministro de alimentos y productos farmacéuticos de Norteamérica.
Análisis del mercado europeo
El mercado europeo de envases de papel de aluminio se ve influenciado por los estrictos marcos regulatorios, las directrices de economía circular y las cadenas de suministro farmacéuticas integradas. El Reglamento de la Comisión Europea sobre envases y residuos de envases exige que todos los envases comercializados en la UE sean reciclables, y el papel de aluminio cumple con estos requisitos. Metal Packaging Europe informa que los envases de aluminio alcanzan tasas de reciclaje del 76 % en toda la UE, gracias a los sistemas de responsabilidad ampliada del productor que operan en los Estados miembros. Entre los principales impulsores se encuentran la demanda de envases tipo blíster para la administración de medicamentos a temperatura controlada, el cumplimiento de las normas de la Autoridad Europea de Seguridad Alimentaria (EFSA) en materia de contacto con alimentos y la sustitución de envases de plástico en el marco de la directiva sobre plásticos de un solo uso. Además, el comercio transfronterizo dentro del mercado único facilita la producción especializada, con Alemania y Francia como centros de fabricación de productos de papel de aluminio recubiertos e impresos de valor añadido destinados a la distribución paneuropea.
El centro de fabricación farmacéutica y la economía de exportación industrial están impulsando el mercado de envases de papel de aluminio en Alemania . Según los datos de Packaging Europe de febrero de 2025, la producción total de aluminio alcanzó los 2,7 millones de toneladas en 2024, mientras que la producción de aluminio semielaborado llegó a los 2,3 millones de toneladas, incluyendo 1,8 millones de toneladas de productos laminados, que son directamente relevantes para la conversión en papel de aluminio. La producción de aluminio reciclado mostró una resiliencia relativa, con 648.000 toneladas producidas en el cuarto trimestre de 2024 (+3%), lo que refuerza la creciente importancia de la disponibilidad de chatarra en medio de los altos costos de la energía. La industria emplea a más de 60.000 trabajadores y genera aproximadamente 24.000 millones de euros en facturación anual, lo que subraya su peso económico. Por otro lado, la Ley de Envases de Alemania (VerpackG) exige un objetivo del 70% de envases reutilizables para botellas de bebidas y, desde enero de 2023, exige a los operadores de servicios de alimentación que ofrezcan alternativas reutilizables a los envases de un solo uso, según el informe del Ministerio Federal de Medio Ambiente, Acción Climática, de marzo de 2023. Estas medidas están acelerando la transición hacia la economía circular y propiciando un crecimiento positivo del mercado.
El creciente marco regulatorio y de adquisiciones impulsado por la sostenibilidad está impulsando el mercado de envases de papel de aluminio en el Reino Unido . El Reino Unido ha generado 12,7 millones de toneladas de residuos de envases según los datos de GS1 UK de enero de 2025, con poco menos del 65 % reciclado, lo que indica la magnitud de las presiones de recuperación de materiales en toda la cadena de suministro. Además, los envases de plástico representan más de un tercio de la producción de plástico y contribuyen con un estimado de 1.800 millones de toneladas de emisiones de carbono anuales, intensificando el enfoque político y empresarial en alternativas con bajas emisiones y altamente reciclables. Además, los debates en toda la industria, incluidos los de Environmental Packaging Live 2025, enfatizan la necesidad de datos verificables, transparencia en la contabilidad del carbono y coordinación en toda la cadena de suministro. Para los convertidores de papel de aluminio, este entorno crea oportunidades para implementar sistemas de trazabilidad del contenido reciclado y capacidades de divulgación de carbono, lo que proporciona un impacto positivo en el crecimiento del mercado.
Principales actores del mercado de envases de papel de aluminio:
- Constellium (EE. UU.)
- Novelis Inc. (EE. UU.)
- Reynolds Group Holdings (EE. UU.)
- Amcor plc (Reino Unido)
- Hidroaluminio (Noruega)
- Aluminio Assan (Turquía)
- Eurofoil (Luxemburgo)
- Symatela (Grecia)
- Hindalco Industries Ltd. (India)
- Kobe Steel, Ltd. (Japón)
- Corporación UACJ (Japón)
- Mitsubishi Aluminum Co., Ltd. (Japón)
- Shandong Nanshan Aluminio Co., Ltd. (China)
- Tecnología ambiental Loften (China)
- Henan Mingtai Al Industrial Co., Ltd. (China)
- RUSAL (Rusia)
- Compañía de Industrias de Aluminio Al-Taiseer (Arabia Saudita)
- VAW Aluminium AG (Alemania)
- Láminas Jasch (India)
- ACM Carcano (Italia)
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- Constellium es líder mundial en el desarrollo y la fabricación de productos avanzados de aluminio, incluyendo productos laminados altamente especializados, esenciales para el mercado de envases de papel de aluminio. La empresa aprovecha su amplia experiencia metalúrgica para producir láminas de alto rendimiento que los transformadores utilizan para crear soluciones de envasado ligeras y sostenibles para las industrias farmacéutica y alimentaria. Según el informe de sostenibilidad de 2024, Constellium inauguró un nuevo centro de reciclaje de 130 millones de euros en sus instalaciones de Neuf-Brisach, Francia.
- Novelis Inc. es la mayor recicladora de aluminio del mundo y un proveedor líder de productos laminados. La empresa desempeña un papel fundamental en el mercado de envases de papel de aluminio al proporcionar material sostenible y con bajas emisiones de carbono. Además, su ventaja competitiva reside en su sistema de reciclaje de circuito cerrado, que le permite transformar los residuos de fabricación y los envases posconsumo en papel de aluminio nuevo y de alta calidad. En 2024, la empresa obtuvo un beneficio neto de 166 millones de dólares.
- Reynolds Group Holdings es un actor dominante en la industria de bienes de consumo y embalaje, y es conocido por la icónica marca Reynolds Wrap, que impulsa su presencia en el mercado de envases de papel de aluminio. Las iniciativas estratégicas de la compañía se centran en el fortalecimiento de la marca, la innovación de productos y la eficiencia operativa.
- Amcor plc es líder mundial en soluciones de envasado responsable, con una cartera de productos especializada y de gran relevancia en el mercado del envasado con papel de aluminio. La empresa utiliza el papel de aluminio como componente clave en laminados y cierres de alta barrera para aplicaciones exigentes, como el envasado de productos farmacéuticos, café y alimentos para mascotas.
- Hydro Aluminum , una empresa de aluminio totalmente integrada, es un proveedor clave de láminas especiales de alta calidad para el mercado mundial de envases de aluminio. Aprovechando la energía hidroeléctrica renovable de Noruega, Hydro produce uno de los aluminios con menor huella de carbono del mundo, un factor diferenciador significativo, ya que la sostenibilidad se está convirtiendo en un criterio de compra primordial para los fabricantes de envases.
Aquí tienes una lista de los principales actores que operan en el mercado mundial de envases de papel de aluminio:
El mercado global de envases de papel de aluminio se caracteriza por una intensa competencia y está impulsado por la demanda de los sectores alimentario, farmacéutico y de bienes de consumo. Los principales actores se centran estratégicamente en la expansión de su capacidad de producción, las fusiones y adquisiciones, y el desarrollo de soluciones de envasado sostenibles y ecológicas para cumplir con las estrictas normativas de reciclaje. Por ejemplo, en febrero de 2024, Constantia Flexibles anunció la adquisición de Aluflexpack. La innovación en tecnologías de barrera y la reducción de peso también constituyen una iniciativa crucial, ya que las empresas compiten por cuota de mercado en las regiones en desarrollo.
Panorama corporativo del mercado de envases de papel de aluminio:
Desarrollos Recientes
- En enero de 2026, Nestlé, Lindt, Amcor y otros líderes de la industria se unieron a una nueva alianza europea para mejorar la recolección y el reciclaje de envases pequeños de aluminio y fortalecer la circularidad en toda la cadena de valor.
- En diciembre de 2025, XINXIA PACKAGE anunció el lanzamiento de su nueva línea de juntas de sellado de papel de aluminio impreso. Este innovador producto está diseñado para ofrecer a las marcas de las industrias alimentaria, de bebidas, farmacéutica y química una combinación superior de seguridad a prueba de manipulaciones, conservación de la frescura y una marca personalizada de alta calidad directamente en el sello.
- En julio de 2025, RUSAL firmó un acuerdo estratégico con un productor de bebidas, un fabricante de envases de aluminio y un minorista ruso líder. Esta colaboración tiene como objetivo desarrollar iniciativas de economía circular específicamente para envases de aluminio, en consonancia con las prioridades ambientales nacionales y los objetivos de sostenibilidad de todos los socios involucrados.
- Report ID: 4477
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto


Informe, 2027-2036



Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
