Marktausblick für Halbleiter-Auftragsfertigungen:
Der Markt für Halbleiter-Auftragsfertigung hatte 2026 ein Volumen von über 167,4 Milliarden US-Dollar und wird bis Ende 2036 voraussichtlich auf 371,57 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von rund 8,3 % im Prognosezeitraum 2027–2036 entspricht. Im Jahr 2027 wird das Marktvolumen für Halbleiter-Auftragsfertigung auf 181,29 Milliarden US-Dollar geschätzt.
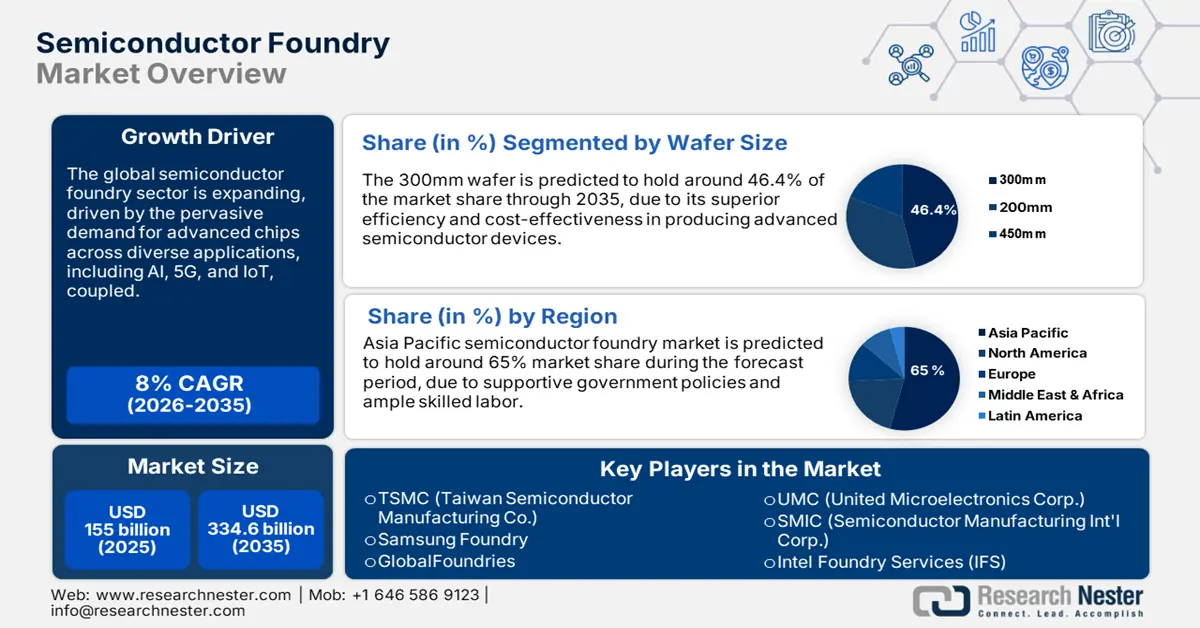
Der globale Halbleiter-Foundry-Sektor expandiert rasant, angetrieben vom Wettbewerb um technologische Souveränität und robuste globale Lieferketten. Die Halbleiterindustrie ist für viele Länder, weit über rein kommerziellen Wettbewerb hinaus, ein zentrales nationales Sicherheits- und Wirtschaftspolitikfeld. Dies unterstreicht die Eröffnung der Intel Foundry im Februar 2024, der weltweit ersten Systems Foundry. Der Schritt fand umgehend Zustimmung beim CEO von Microsoft, der bekannt gab, dass das Unternehmen Intels 18A-Prozess für ein kommendes Custom-Chip-Produkt ausgewählt hat. Dies verdeutlicht, dass Foundries nicht mehr nur Produktionsstätten sind, sondern strategische Partner, die für Innovationen unerlässlich sind.
Die Marktexpansion wird durch massive staatliche Investitionen in die Rückverlagerung und Diversifizierung der Chip-Produktionskapazitäten vorangetrieben. Diese Programme zeigen in den USA bereits spürbare Erfolge, da die Zahl der Halbleiterwerke deutlich zunimmt. Dies ist allein politischen Initiativen wie dem CHIPS and Science Act zu verdanken, der im April 2024 eine erste Vereinbarung mit TSMC über eine Finanzierung von bis zu 6,6 Milliarden US-Dollar aushandelte, um dessen Investitionen in Arizona zu erhöhen. Diese herausragende Zusammenarbeit zwischen öffentlicher Politik und Privatwirtschaft verändert die weltweite Halbleiterproduktion grundlegend.
Schlüssel Halbleitergießerei Markteinblicke Zusammenfassung:
Regionale Highlights:
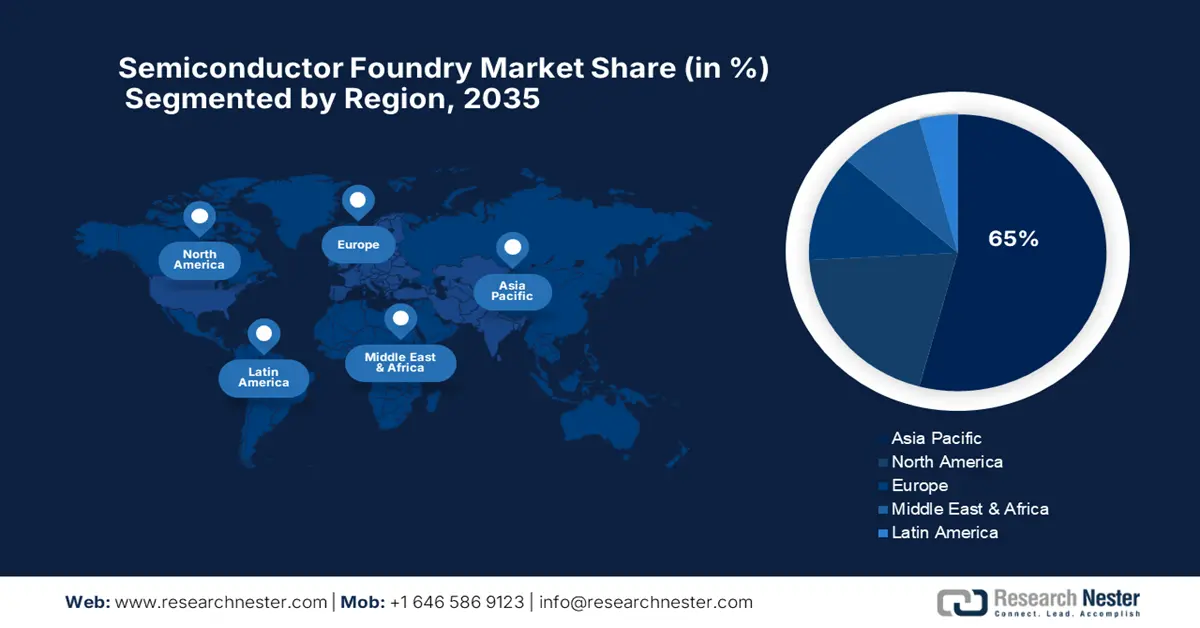
- Bis 2036 wird der asiatisch-pazifische Markt für Halbleiter-Foundries voraussichtlich einen Marktanteil von fast 65 % halten. Dies wird durch die Größe und Effizienz führender Foundries in Taiwan und Südkorea sowie die expandierende chinesische Fertigung gestützt.
- Nordamerika wird voraussichtlich von 2027 bis 2036 ein durchschnittliches jährliches Wachstum von 13 % verzeichnen. Dieses Wachstum wird durch beispiellose öffentliche und private Investitionen in den Ausbau der Produktionskapazitäten für fortschrittliche Halbleiter in der gesamten Region begünstigt.
Segmenteinblicke:
- Das 7-nm-Segment wird voraussichtlich bis 2036 einen dominanten Marktanteil von 62,5 % im Halbleiter-Foundry-Markt erreichen. Dies ist auf seine zentrale Rolle in Anwendungen mit hohem Volumen in den Bereichen Konsumgüter, Automobilindustrie und Rechenzentren zurückzuführen.
- Das 300-mm-Wafer-Segment wird voraussichtlich bis 2036 einen Marktanteil von rund 46,4 % halten. Dies wird durch seine höhere Flächeneffizienz und die kontinuierlichen globalen Investitionen in den Ausbau der Fertigungskapazitäten für 300-mm-Wafer begünstigt.
Wichtigste Wachstumstrends:
- Geopolitische Rückverlagerung und staatliche Subventionen
- Starker Anstieg bei KI und Hochleistungsrechnen
Hauptherausforderungen:
- Enorme Kapitalkosten und hohes Ausführungsrisiko
- Exportkontrollen und internationaler Handel
Wichtigste Akteure:TSMC (Taiwan Semiconductor Manufacturing Co.), Samsung Foundry, GlobalFoundries, UMC (United Microelectronics Corp.), SMIC (Semiconductor Manufacturing International Corp.), Intel Foundry Services (IFS), STMicroelectronics, Tower Semiconductor, Tata Elxsi, ViTrox Corporation Berhad, Telstra, Infineon Technologies AG.
Global Halbleitergießerei Markt Prognose und regionaler Ausblick:
Marktgröße und Wachstumsprognosen:
- Marktgröße 2026:167,4 Milliarden USD
- Marktgröße 2027:181,29 Milliarden USD
- Prognostizierte Marktgröße bis 2036:371,57 Milliarden USD
- Wachstumsprognose:8,3 % CAGR (2027–2036)
Wichtige regionale Dynamiken:
- Größte Region: Asien-Pazifik (65 % Anteil bis 2036)
- Am schnellsten wachsende Region: Nordamerika
- Dominierende Länder: USA, China, Taiwan, Südkorea, Japan
- Schwellenländer: Indien, Vietnam, Singapur, Deutschland, Malaysia
Last updated on : 31 August, 2026
Halbleiter-Auftragsfertigungsmarkt – Wachstumstreiber und Herausforderungen
Wachstumstreiber
- Geopolitische Rückverlagerung und staatliche Subventionen: Zu den Haupttreibern der Expansion zählt das weltweite Bestreben von Regierungen, die regionale Halbleiterfertigung zu stärken. Auslöser hierfür sind Bedenken hinsichtlich Lieferkettenrisiken und nationaler Sicherheitsbedenken. Dies hat eine Flut von Subventionen und strategischen Investitionen ausgelöst, angeführt vom US-amerikanischen CHIPS- und Wissenschaftsgesetz. Im März 2024 kündigte die US-Regierung eine geplante Vereinbarung an, Intel bis zu 8,5 Milliarden US-Dollar an direkten Finanzmitteln und 11 Milliarden US-Dollar an Krediten zur Unterstützung seiner enormen Wachstumspläne in Arizona, Ohio, New Mexico und Oregon bereitzustellen. Dadurch wird der Aufbau neuer, hochmoderner Halbleiterfertigungsanlagen in den USA direkt beschleunigt.
- Starker Anstieg bei KI und Hochleistungsrechnen: Die durch den KI-Boom bedingte steigende Nachfrage nach Rechenleistung treibt die Produktion und Fertigung von Logikchips der nächsten Generation rasant voran. Dies veranlasst Foundry-Unternehmen, in modernste Prozessknoten wie 5 nm, 3 nm und höher zu investieren, um die für diese Zwecke benötigten High-End-GPUs, TPUs und KI-Beschleuniger herzustellen. Intels offizielle Einführung der Intel Foundry im Februar 2024 zielte darauf ab, diese Nachfrage zu decken. Intel positionierte sich als weltweit erste System-Foundry für das KI-Zeitalter und unterstrich damit, wie KI zu einem zentralen Bestandteil branchenführender Foundry-Technologie geworden ist.
- Neue Produktionszentren : Internationale Bemühungen zur Risikominimierung in Lieferketten treiben die beispiellose Entstehung neuer Halbleiterfertigungscluster in Regionen voran, die historisch nicht für ihre fortschrittliche Fertigung bekannt sind. Indien ist ein besonders eindrucksvolles Beispiel: Staatliche Förderprogramme ziehen erhebliche Investitionen an. So genehmigte die indische Regierung im Februar 2024 den Bau von drei riesigen Halbleiterfabriken mit einem Gesamtinvestitionsvolumen von rund 15,2 Milliarden US-Dollar. Dies ist Indiens erste kommerzielle Halbleiterfabrik, ein Joint Venture von Tata Electronics und Powerchip Taiwan, das den Eintritt eines neuen bedeutenden Akteurs in die globale Foundry-Industrie markiert.
Herausforderungen
- Enorme Kapitalkosten und hohes Ausführungsrisiko: Die Halbleiter-Foundry-Industrie ist durch enorme Kapitalkosten und ein hohes Ausführungsrisiko gekennzeichnet. Der Bau einer einzigen modernen Halbleiterfabrik kann mehrere zehn Milliarden Dollar kosten und Jahre dauern. Solche Großprojekte sind anfällig für Verzögerungen in der Lieferkette, komplexe Bauweisen und die enorme technische Herausforderung, neue Prozessknoten in die Serienproduktion zu überführen. Im August 2023 kündigte TSMC ein Joint Venture zum Bau einer Halbleiterfabrik in Dresden an. Die geplanten Investitionen belaufen sich auf über 10 Milliarden Euro – eine Summe, die den immensen Kapitalaufwand verdeutlicht, der notwendig ist, um auf höchstem Niveau wettbewerbsfähig zu sein.
- Exportkontrollen und internationaler Handel: Die Gießereiindustrie agiert in einem komplexen und oft feindseligen geopolitischen Umfeld. Der Zugang zu Märkten und Technologien unterliegt zunehmend nationalen, sicherheitspolitischen Exportbestimmungen. Diese Bestimmungen stellen Unternehmen vor enorme Herausforderungen hinsichtlich der Einhaltung und bergen das Potenzial, etablierte Geschäftsbeziehungen und Lieferketten zu zerstören. Unternehmen sind daher gezwungen, in einem schwierigen und unvorhersehbaren Umfeld zu agieren.
Marktgröße und Prognose für Halbleiter-Auftragsfertigungsunternehmen:
| Berichtsattribut | Einzelheiten |
|---|---|
|
Basisjahr |
2026 |
|
Prognosezeitraum |
2027–2036 |
|
CAGR |
8,3 % |
|
Marktgröße im Basisjahr (2026) |
167,4 Milliarden US-Dollar |
|
Prognostizierte Marktgröße (2036) |
371,57 Milliarden US-Dollar |
|
Regionaler Geltungsbereich |
|
Marktsegmentierung für Halbleiter-Auftragsfertigungen:
Technologieknoten-Segmentanalyse
Es wird erwartet, dass das 7-nm-Segment im Prognosezeitraum einen dominanten Marktanteil von 62,5 % einnehmen wird, da es als Standardtechnologie für ein breites Spektrum an Anwendungen mit hohem Volumen in den Bereichen Konsumgüter, Automobil und Rechenzentren dient. Während die Hersteller um die Entwicklung von 3-nm- und 2-nm-Technologien konkurrieren, setzen Foundry-Unternehmen auf etwas ausgereiftere Technologien, um ein hohes Kundenvolumen bedienen zu können. Diese Strategie wurde im Januar 2024 weitergeführt, als UMC und Intel gemeinsam die Entwicklung einer 12-Nanometer-FinFET-Prozessplattform ankündigten. Durch diese Partnerschaft erhalten UMC-Kunden eine neue, in den USA ansässige Bezugsquelle für eine fortschrittliche und kostensparende Technologie. Dies unterstreicht die anhaltende strategische Bedeutung der Produktionskapazitäten unterhalb der absoluten Spitzentechnologie, um den vielfältigen Marktbedürfnissen gerecht zu werden.
Wafergrößensegmentanalyse
Es wird prognostiziert, dass der 300-mm-Wafer bis 2036 einen Marktanteil von rund 46,4 % halten wird, da er als Standard für die moderne Halbleiterfertigung in großen Stückzahlen gilt. Die größere Oberfläche des 300-mm-Wafers im Vergleich zum 200-mm-Wafer ermöglicht die Herstellung von mehr Chips pro Produktionslauf. Das Engagement der Industrie für den 300-mm-Standard zeigt sich in der Vielzahl neuer Fabrikprojekte, die weltweit entstehen. Im Februar 2023 begann UMC mit dem Bau seiner neuen Fab12i P3-Fabrik in Singapur – eine Investition von 5 Milliarden US-Dollar zur Erweiterung der 300-mm-Waferkapazität des Unternehmens für seine 22/28-nm-Prozesse. Dieses Projekt, dessen Produktion 2025 anlaufen soll, ist ein deutliches Zeichen dafür, dass 300 mm auf absehbare Zeit die dominierende Wafergröße bleiben und die Grundlage für die nächste Generation der Halbleiterfertigung bilden wird.
Unsere detaillierte Analyse des Halbleiter-Foundry-Marktes umfasst die folgenden Segmente:
Segment | Teilsegmente |
Technologieknoten |
|
Anwendung |
|
Wafergröße |
|

Vishnu Nair
Leiter - Globale GeschäftsentwicklungPassen Sie diesen Bericht an Ihre Anforderungen an – sprechen Sie mit unserem Berater für individuelle Einblicke und Optionen.
Halbleiter-Foundry-Markt – Regionale Analyse
Einblicke in den APAC-Markt
Der asiatisch-pazifische Markt für Halbleiter-Foundries wird im Prognosezeitraum voraussichtlich einen Marktanteil von rund 65 % halten. Die führende Position der Region basiert auf der Rekordgröße und Effizienz der Foundries in Taiwan und Südkorea, die den überwiegenden Teil der weltweit fortschrittlichsten Logikchips produzieren. Ergänzt wird dies durch eine riesige und hochintegrierte Lieferkette für Ausrüstung und Materialien sowie eine starke und wachsende chinesische Fertigungsbasis.
China verfolgt mit Nachdruck die technologische Unabhängigkeit im Halbleiterbereich, gestützt auf eine langfristige nationale Strategie und massive staatliche Investitionen. Ziel ist es, die Abhängigkeit von ausländischer Technologie zu verringern und eine vollständig einheimische Lieferkette für etablierte und fortschrittliche Fertigungstechnologien aufzubauen. Als deutliches Zeichen dafür gründete die Regierung im Mai 2024 ihren dritten und größten nationalen Investitionsfonds für die Halbleiterindustrie. Mit einem Stammkapital von rund 47,5 Milliarden US-Dollar soll dieser neue Fonds die chinesischen Pläne zur Verwirklichung der Halbleitervision beschleunigen.
Indien entwickelt sich zu einem bedeutenden Akteur im Halbleiter-Foundry-Markt. Treiber dieser Entwicklung ist der ambitionierte Plan der Regierung, Investitionen anzuziehen und ein einheimisches Produktionsökosystem zu fördern. Das „Make in India“-Programm und die „India Semiconductor Mission“ schaffen günstige Bedingungen für neue Unternehmen. Darüber hinaus wurden im Mai 2025 in Noida und Bengaluru hochmoderne Halbleiter-Designzentren eingerichtet, die unter anderem die innovative 3-Nanometer-Chipentwicklung ermöglichen. Dies ist ein Meilenstein, da Indien bereits 7-nm- und 5-nm-Designs realisiert hat. Dieser Schritt positioniert Indien strategisch als Innovations- und Produktionszentrum für Halbleiter.
Einblicke in den nordamerikanischen Markt
Nordamerika wird voraussichtlich von 2027 bis 2036 ein starkes jährliches Wachstum von 13 % verzeichnen. Treiber dieser Entwicklung ist eine Rekordwelle öffentlicher und privater Investitionen, die darauf abzielen, die Halbleiterproduktion des Kontinents auf ein gleichberechtigtes Niveau mit Asien zu bringen. Der US-amerikanische CHIPS and Science Act hat Hunderte von Milliarden Dollar an Kapital freigesetzt und massive Investitionen der weltweit führenden Halbleiterhersteller angezogen, um neue, hochmoderne Fabriken zu errichten. Diese strategische Initiative zur Stärkung der Resilienz der Lieferketten und zur Rückverlagerung der fortschrittlichen Fertigung macht die Region zu einem der wichtigsten Standorte für die Halbleiterproduktion.
Die USA sind das Epizentrum dieser Renaissance der Halbleiterindustrie, und der CHIPS Act treibt eine Reihe neuer Fabrikankündigungen voran. In einem wegweisenden Abkommen erzielte das US-Handelsministerium im April 2024 eine vorläufige Einigung, Samsung bis zu 6,4 Milliarden US-Dollar an direkten Fördermitteln bereitzustellen. Diese staatliche Unterstützung bildet die Grundlage für Samsungs massive Investition von über 40 Milliarden US-Dollar in den Bau eines neuen, hochmodernen Halbleiterkomplexes in Taylor, Texas. Dieser wird modernste Technologien für Logikbausteine, Forschung und Entwicklung sowie Packaging in den USA einführen.
Kanada positioniert sich strategisch in der nordamerikanischen Wertschöpfungskette der Halbleiterindustrie, indem es seine Stärken in den Bereichen Verbindungshalbleiter, fortschrittliche Gehäusetechnologien und Forschung & Entwicklung ausbaut. Die Regierung fördert aktiv den Ausbau der heimischen Industrie durch gezielte Investitionen aus Programmen wie dem Strategischen Innovationsfonds. Im März 2025 stellte die Regierung Teledyne 8 Millionen Dollar für die Modernisierung der Halbleiteranlagen im Werk Bromont (Quebec) zur Verfügung, um Kanadas Position in der globalen Technologielieferkette zu stärken.
Einblicke in den europäischen Markt
Europa dürfte zwischen 2027 und 2036 dank des Europäischen Chipgesetzes, einer milliardenschweren Initiative zur Verdopplung des europäischen Anteils an der internationalen Halbleiterproduktion, ein signifikantes Wachstum verzeichnen. Der ambitionierte Plan zieht Spitzeninvestitionen von weltweit führenden Halbleiterherstellern an und fördert das Wachstum des lokalen Ökosystems mit besonderem Fokus auf die starken Automobil- und Industriesektoren der Region. Ziel ist es, Europas technologische Autonomie zu stärken, die Abhängigkeit von ausländischen Chiplieferungen zu verringern und die industrielle Basis zu festigen, um sie wettbewerbsfähiger zu machen.
Deutschland entwickelt sich zum Dreh- und Angelpunkt der europäischen Halbleiterproduktion, unterstützt durch eine Reihe massiver Investitionsprojekte führender Chiphersteller. So unterzeichneten Intel und die Bundesregierung im Juni 2023 eine erneuerte Absichtserklärung für Intels geplante Waferfabrik in Magdeburg. Die neue Vereinbarung sieht vor, dass Intel seine Investitionen auf über 30 Milliarden Euro erhöht. Die Bundesregierung wird die Anlage erheblich subventionieren, um Europas modernsten Halbleiterproduktionskomplex zu ermöglichen.
Großbritannien verfolgt eine zielgerichtete Strategie, die darauf abzielt, seine Stärken in der Entwicklung von Chips und Verbindungshalbleitern sowie in Forschung und Entwicklung zu nutzen, um seine Position in der globalen Lieferkette zu sichern. Im Mai 2023 startete die britische Regierung ihre Nationale Halbleiterstrategie, einen Zehnjahresplan mit Investitionen von bis zu einer Milliarde Pfund. Diese Strategie soll die heimische Chipindustrie fördern, indem sie die Investitionen in Forschung und Entwicklung erhöht, den Zugang zu Prototypen verbessert und die Entwicklung des führenden britischen Ökosystems für Chipdesign anregt.
Wichtige Akteure im Halbleiter-Auftragsfertigungsmarkt:
- TSMC (Taiwan Semiconductor Manufacturing Co.)
- Unternehmensübersicht
- Geschäftsstrategie
- Wichtigste Produktangebote
- Finanzielle Leistung
- Wichtigste Leistungsindikatoren
- Risikoanalyse
- Aktuelle Entwicklung
- Regionale Präsenz
- SWOT-Analyse
- Samsung Foundry
- GlobalFoundries
- UMC (United Microelectronics Corp.)
- SMIC (Semiconductor Manufacturing Int'l Corp.)
- Intel Foundry Services (IFS)
- STMicroelectronics
- Tower Semiconductor
- Tata Elxsi
- ViTrox Corporation Berhad
- Telstra
- Infineon Technologies AG
Die globale Halbleiter-Foundry-Industrie ist hart umkämpft, wobei einige wenige dominante Technologieunternehmen um die Prozessführerschaft ringen. Die Branche wird von Unternehmen wie TSMC (Taiwan Semiconductor Manufacturing Co.), Samsung Foundry, GlobalFoundries, UMC (United Microelectronics Corp.), SMIC (Semiconductor Manufacturing Int'l Corp.), Intel Foundry Services (IFS) und STMicroelectronics dominiert. Unterstützt werden diese Giganten von weiteren namhaften Akteuren, die sich mit fortschrittlicheren, aber ebenso wichtigen Prozesstechnologien für ein breites Anwendungsspektrum befassen.
Ein deutliches Indiz für den Wandel im Wettbewerbsumfeld ist die Übernahme eines Galliumarsenid-Halbleiterwerks durch die britische Regierung im Oktober 2024. Das Werk, das sich auf die Herstellung kundenspezifischer Halbleiterkomponenten spezialisiert hat, firmiert nun unter dem Namen Octric Semiconductors UK und sichert rund 100 hochqualifizierte Arbeitsplätze. Zudem gewährleistet es eine zuverlässige inländische Lieferkette für Schlüsselkomponenten, die in Verteidigungssystemen eingesetzt werden. Die Zukunftsaussichten für die Halbleiterindustrie lassen weitere strategische Verstaatlichungen und einen verstärkten Fokus auf die Stärkung der heimischen Wettbewerbsfähigkeit erwarten.
Hier sind einige führende Unternehmen auf dem Markt für Halbleiter-Auftragsfertigung:
Neueste Entwicklungen
- Im Mai 2025 gab Infineon bekannt, dass die Bundesregierung die endgültige Finanzierungszusage für das neue Werk des Unternehmens in Dresden erteilt hat. Diese Zusage umfasst öffentliche Fördermittel in Höhe von rund 1 Milliarde Euro für das Projekt. Infineon investiert 5 Milliarden Euro Eigenkapital, und die neue Anlage soll bis zu 1.000 neue, hochqualifizierte Arbeitsplätze schaffen. Das Unternehmen meldete solide Ergebnisse für das dritte Quartal des Geschäftsjahres 2025 und hob die Chancen in den Bereichen softwaredefinierte Fahrzeuge und Energielösungen für KI-Rechenzentren hervor.
- Im Januar 2025 kündigte GlobalFoundries die Errichtung eines neuen Zentrums für fortschrittliche Verpackungstechnologien und Photonik auf seinem Campus in Malta an. Das bestehende Werk Fab 8 des Unternehmens in Malta produziert jährlich 400.000 Wafer, und GlobalFoundries hat bisher über 15 Milliarden US-Dollar in den Standort investiert.
- Report ID: 3417
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Entdecken Sie eine Vorschau auf die wichtigsten Markttrends und Erkenntnisse
- Prüfen Sie Beispiel-Datentabellen und Segmentaufgliederungen
- Erleben Sie die Qualität unserer visuellen Datendarstellungen
- Bewerten Sie unsere Berichtsstruktur und Forschungsmethodik
- Werfen Sie einen Blick auf die Analyse der Wettbewerbslandschaft
- Verstehen Sie, wie regionale Prognosen dargestellt werden
- Beurteilen Sie die Tiefe der Unternehmensprofile und Benchmarking
- Sehen Sie voraus, wie umsetzbare Erkenntnisse Ihre Strategie unterstützen können
Entdecken Sie reale Daten und Analysen
Häufig gestellte Fragen (FAQ)
Über diesen Bericht
Kontaktieren Sie unseren Experten


Bericht, 2027-2036



Urheberrecht © 2026 Research Nester. Alle Rechte vorbehalten.
