Marktausblick für Herzklappen:
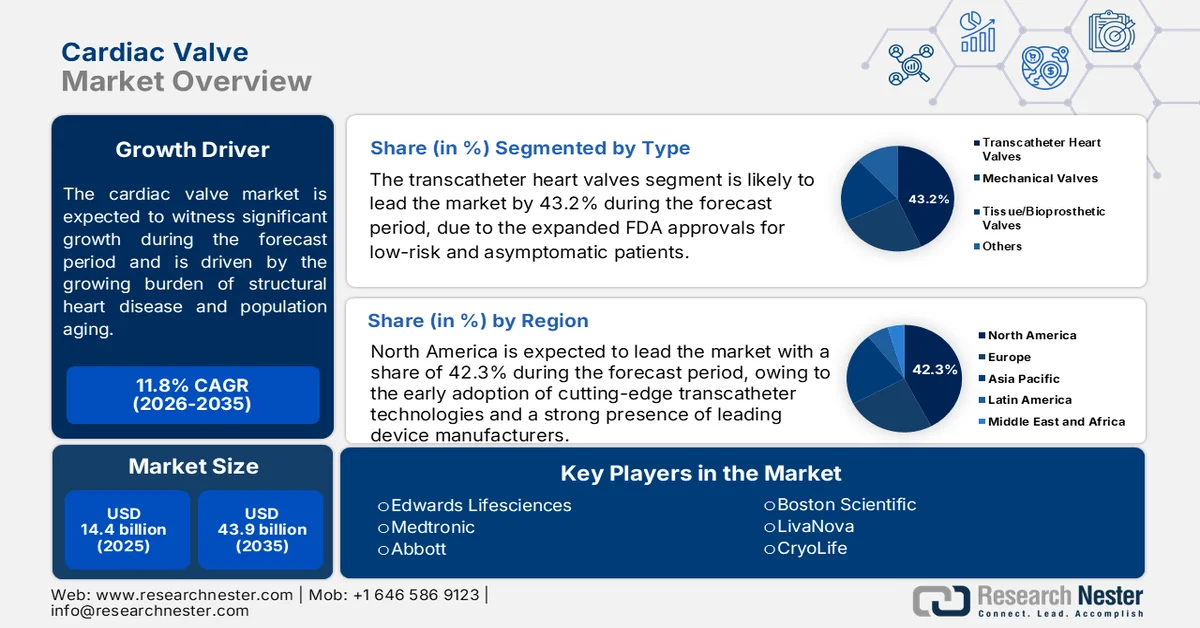
Der Markt für Herzklappen hatte 2025 ein Volumen von über 14,4 Milliarden US-Dollar und wird voraussichtlich bis Ende 2035 auf über 43,9 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von über 11,8 % im Prognosezeitraum 2026–2035 entspricht. Für 2026 wird das Marktvolumen für Herzklappen auf 16,1 Milliarden US-Dollar geschätzt.
Der Markt für Herzklappen wird durch die zunehmende Belastung durch strukturelle Herzerkrankungen, die Alterung der Bevölkerung und die steigenden Behandlungszahlen in entwickelten und aufstrebenden Gesundheitssystemen geprägt. Laut einer Studie der National Library of Medicine (NLM) vom November 2023 waren Herzerkrankungen in den USA für 702.880 Todesfälle verantwortlich und bleiben damit die häufigste Todesursache. Dies führt zu einer anhaltenden Nachfrage nach kardiovaskulären Diagnose- und Interventionsleistungen. Parallel dazu berichten die Daten der Centers for Disease Control and Prevention (CDC) vom Januar 2026, dass Herzklappenerkrankungen etwa 2,5 % der US-Bevölkerung betreffen, wobei die Prävalenz bei älteren Erwachsenen deutlich zunimmt. Demografische Trends verstärken die langfristige Nachfrage zusätzlich. Diese Faktoren schaffen ein stabiles Nachfrageumfeld für Eingriffe im Bereich der Herzklappen, klinische Dienstleistungen und die damit verbundene Gesundheitsinfrastruktur.
Aus Sicht des Gesundheitssystems bleiben die Investitionen in die Herz-Kreislauf-Versorgung beträchtlich. Laut einer Studie der National Library of Medicine (NLM) vom April 2026 überstieg die gesamte wirtschaftliche Belastung durch Herz-Kreislauf-Erkrankungen in den USA jährlich 400 Milliarden US-Dollar, wenn Gesundheitsausgaben und Produktivitätsverluste zusammengerechnet werden. Gleichzeitig trägt staatlich geförderte Forschung kontinuierlich zur Verbesserung der klinischen Evidenzbasis für strukturelle Herzinterventionen bei. Die Marktentwicklung wird zudem durch Modernisierungsprogramme für Krankenhäuser, Initiativen zur Weiterbildung von Fachkräften und Bemühungen zur Senkung der Herz-Kreislauf-Sterblichkeit durch frühzeitige Intervention und verbesserten Zugang zu Behandlungen beeinflusst. Dies schafft ein günstiges Umfeld für das weitere Wachstum von Gesundheitsdienstleistungen im Bereich der Herzklappen.
Schlüssel Herzklappe Markteinblicke Zusammenfassung:
Regionale Highlights:
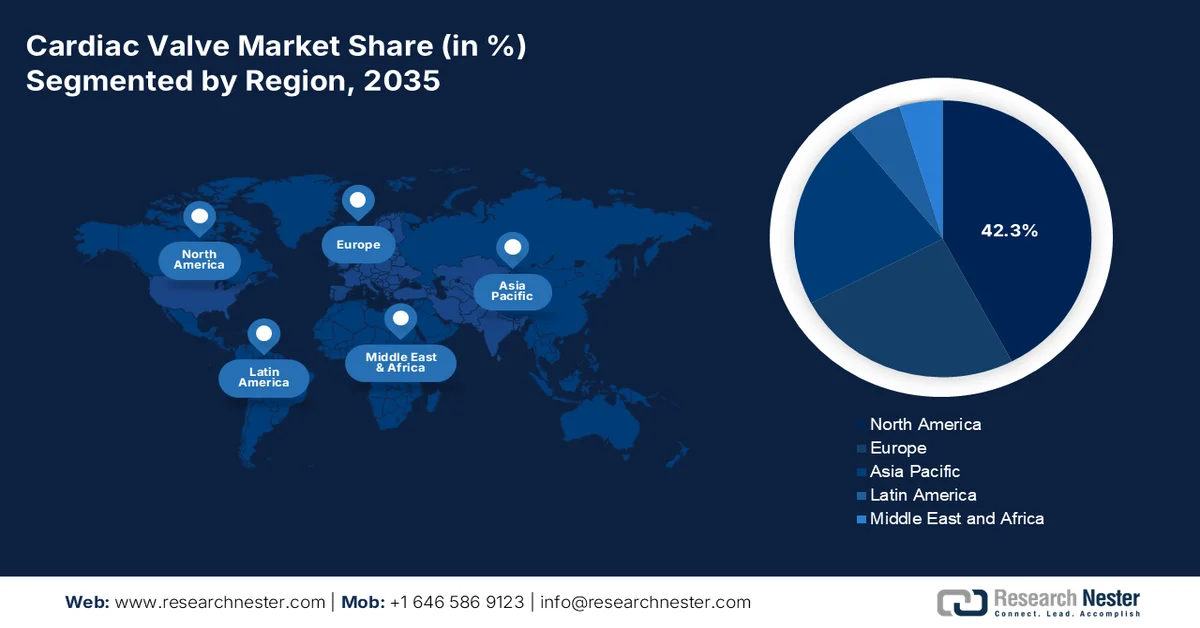
- Nordamerika wird voraussichtlich bis 2035 einen Marktanteil von 42,3 % am Markt für Herzklappen erreichen. Dies ist auf eine gut ausgebaute Gesundheitsinfrastruktur, die frühzeitige Einführung modernster Transkathetertechnologien und die starke Präsenz führender Gerätehersteller zurückzuführen.
- Der asiatisch-pazifische Raum wird voraussichtlich im Zeitraum 2026–2035 das schnellste Wachstum verzeichnen. Treiber dieser Entwicklung sind die rasche Urbanisierung, steigende Gesundheitsausgaben und das zunehmende Bewusstsein für Herzklappenerkrankungen.
Segment-Einblicke:
- Das Segment der Transkatheter-Herzklappen wird bis 2035 voraussichtlich einen Marktanteil von 43,2 % am Herzklappenmarkt erreichen. Dies wird durch die erweiterten FDA-Zulassungen für Patienten mit niedrigem Risiko und asymptomatischen Patienten begünstigt.
- Das Segment des Herzklappenersatzes wird im Zeitraum 2026–2035 voraussichtlich ein deutliches Wachstum verzeichnen, unterstützt durch die zunehmende Anwendung minimalinvasiver und Transkatheter-Techniken.
Wichtigste Wachstumstrends:
- Steigende staatliche Ausgaben für die Behandlung von Herz-Kreislauf-Erkrankungen
- Zunehmende Alterung der Bevölkerung
Hauptherausforderungen:
- Strenge behördliche Genehmigungsverfahren
- Hohe Kosten für Forschung und Entwicklung sowie klinische Studien
Wichtigste Akteure:Edwards Lifesciences (USA), Medtronic (USA), Abbott (USA), Boston Scientific (USA), LivaNova (GB), CryoLife (USA).
Global Herzklappe Markt Prognose und regionaler Ausblick:
Marktgröße & Wachstumsprognosen:
- Marktgröße 2025: 14,4 Milliarden USD
- Marktgröße 2026: 16,1 Milliarden USD
- Prognostizierte Marktgröße: 43,9 Milliarden USD bis 2035
- Wachstumsprognose: 11,8 % CAGR (2026–2035)
Wichtige regionale Dynamiken:
- Größte Region: Nordamerika (42,3 % Anteil bis 2035)
- Am schnellsten wachsende Region: Asien-Pazifik
- Dominierende Länder: USA, Deutschland, Japan, China, Frankreich
- Schwellenländer: Indien, China, Südkorea, Indonesien, Malaysia
Last updated on : 7 July, 2026
Markt für Herzklappen – Wachstumstreiber und Herausforderungen
Wachstumstreiber
- Steigende staatliche Ausgaben für die Behandlung von Herz-Kreislauf-Erkrankungen: Die staatlichen Gesundheitsausgaben für Herz-Kreislauf-Erkrankungen treiben die Nachfrage nach Herzklappen maßgeblich an, da Diagnose und Behandlung von Herzklappenerkrankungen in der Regel über öffentlich finanzierte Krankenhäuser erfolgen. Laut Daten der American Medical Association (AMA) vom April 2025 beliefen sich die nationalen Gesundheitsausgaben in den USA im Jahr 2023 auf rund 4,9 Billionen US-Dollar, was 17,6 % des BIP entspricht. Ein erheblicher Teil dieser Ausgaben fließt in die Herz-Kreislauf-Versorgung, einschließlich Herzklappenersatz und postoperativer Betreuung. Öffentliche Investitionen ermöglichen es Krankenhäusern zudem, spezialisierte Bildgebungssysteme, Hybrid-OPs und Programme für strukturelle Herzerkrankungen anzuschaffen, die für Herzklappeneingriffe erforderlich sind. Diese Finanzierungsmechanismen senken die Behandlungshürden und fördern ein frühzeitiges Eingreifen, was das langfristige Wachstum der Eingriffe unterstützt.
- Zunehmende Alterung der Bevölkerung: Die Alterung der Bevölkerung ist ein wesentlicher struktureller Faktor, da degenerative Herzklappenerkrankungen bei älteren Erwachsenen deutlich zunehmen. Laut Daten des PRB vom Januar 2024 wird die Zahl der Amerikaner ab 65 Jahren bis 2050 voraussichtlich 82 Millionen übersteigen. Ältere Menschen benötigen vermehrt Echokardiografie-Untersuchungen, chirurgische Herzklappenersatzoperationen und transkathetergestützte Herzklappeninterventionen. Regierungen reagieren darauf mit einer Ausweitung der Finanzierung geriatrischer Gesundheitsversorgung und Langzeitpflegeprogrammen. Öffentliche Erstattungssysteme priorisieren zunehmend das Management von Herz-Kreislauf-Erkrankungen, um Behinderungen und Wiedereinweisungen ins Krankenhaus bei älteren Menschen zu reduzieren. Dieser demografische Wandel führt zu einer anhaltenden Nachfrage nach Herzklappenoperationen in Nordamerika, Europa, Japan und anderen Ländern mit alternder Bevölkerung.
Herausforderungen
- Strenge Zulassungsverfahren: Die Zulassung durch FDA und CE-Kennzeichnung erfordert umfangreiche klinische Studien mit Langzeitdaten. Der strenge Zulassungsprozess verzögert den Markteintritt um 3–5 Jahre. Unternehmen müssen in groß angelegte randomisierte kontrollierte Studien investieren, um Sicherheit und Wirksamkeit nachzuweisen. Kleinere Firmen haben mit der finanziellen und administrativen Belastung durch die gleichzeitige Einreichung globaler Zulassungsanträge in mehreren Ländern zu kämpfen.
- Hohe Kosten für Forschung und Entwicklung sowie klinische Studien: Die Entwicklung von Herzklappen der nächsten Generation erfordert erhebliche Investitionen in Biomaterialien, Computermodellierung und Tierversuche. Klinische Studien umfassen Hunderte von Patienten mit mehrjähriger Nachbeobachtung und kosten mehrere zehn Millionen. Startups fehlt oft das Kapital für entscheidende Studien, weshalb sie Partnerschaften mit etablierten Unternehmen oder Risikokapitalgebern eingehen müssen, um die Produktentwicklung aufrechtzuerhalten.
Marktgröße und Prognose für Herzklappen:
| Berichtsattribut | Einzelheiten |
|---|---|
|
Basisjahr |
2025 |
|
Prognosejahr |
2026–2035 |
|
CAGR |
11,8 % |
|
Marktgröße im Basisjahr (2025) |
14,4 Milliarden US-Dollar |
|
Prognostizierte Marktgröße (2035) |
43,9 Milliarden US-Dollar |
|
Regionaler Geltungsbereich |
|
Marktsegmentierung für Herzklappen:
Typensegmentanalyse
Im Segment der Herzklappenprothesen sind Transkatheter-Herzklappen führend auf dem Markt und werden voraussichtlich bis Ende 2035 einen Marktanteil von 43,2 % erreichen. Treiber dieses Segments sind die erweiterten FDA-Zulassungen für Patienten mit niedrigem Risiko und asymptomatische Patienten. Kontinuierliche Innovationen bei den Implantationssystemen, der Gewebebehandlung gegen Verkalkung und der Kommissurenausrichtung haben die Langzeitstabilität verbessert, die nun auf über 10 Jahre geschätzt wird. Der klinische Wandel von der chirurgischen Aortenklappenimplantation hin zur TAVI war dramatisch; in den USA wird die TAVI für die meisten Aortenklappeneingriffe eingesetzt. Laut einer Studie der NLM vom Januar 2024 stiegen die Implantationszahlen der TAVI um 22 % und festigten damit ihre Marktführerschaft.
Analyse des Behandlungssegments
Der Herzklappenersatz ist die definitive Behandlungsmethode bei schwerer Herzklappeninsuffizienz, die durch angeborene Defekte, degenerative Verkalkung oder rheumatisches Fieber verursacht wird. Bei diesem Eingriff wird die erkrankte natürliche Klappe entfernt und eine mechanische oder bioprothetische Prothese implantiert, um den unidirektionalen Blutfluss wiederherzustellen und die Druckbelastung des Herzens zu reduzieren. Ein Klappenersatz ist indiziert, wenn eine Klappenreparatur anatomisch nicht möglich ist oder wenn eine Stenose oder Insuffizienz zu symptomatischer Herzinsuffizienz oder ventrikulärer Dysfunktion führt. Die Wahl der Prothese hängt vom Alter, Lebensstil und der Verträglichkeit der Antikoagulation ab. Traditionell wurde der Klappenersatz mittels offener Herzoperation durchgeführt. Mittlerweile haben sich minimalinvasive und transkathetergestützte Techniken weiterentwickelt, wodurch auch Hochrisikopatienten infrage kommen. Aufgrund des Risikos von Thromben, Klappenverschleiß, Endokarditis und einer Diskrepanz zwischen Patient und Prothese ist eine lebenslange Nachsorge unerlässlich. Dennoch verbessert der Klappenersatz das Überleben und die Lebensqualität signifikant.
Analyse des Klappensegments
Die Aortenklappe ist aufgrund der hohen Prävalenz degenerativer und angeborener Pathologien das am häufigsten betroffene Klappensegment. Ihre dünnen Segel sind in jedem Herzzyklus extremen hämodynamischen Kräften ausgesetzt. Altersbedingte Verkalkungen und angeborene Defekte, am häufigsten die bikuspide Aortenklappe (BAV), von der 1–2 % der Bevölkerung (überwiegend Männer) betroffen sind, beeinträchtigen die Funktion und führen zu Stenosen oder Regurgitationen (NLM-Studie vom Mai 2023). BAV korreliert häufig mit einer Dilatation und Koarktation der Aorta, wobei die Verkalkung durch die abnorme Strömungsdynamik beschleunigt wird. Diese Komplikationen verlaufen oft bis zum Alter von 50–60 Jahren asymptomatisch, schwere Verläufe erfordern jedoch einen Eingriff. Mit einer Inzidenz von 12–39 % für BAV-assoziierte infektiöse Endokarditis ist die Aortenklappe für über 58 % aller weltweiten Klappeneingriffe verantwortlich und festigt damit ihre Marktführerschaft.
Unsere detaillierte Analyse des Marktes für Herzklappen umfasst die folgenden Segmente:
Segment | Teilsegmente |
Behandlung |
|
Typ |
|
Ventil |
|
Endbenutzer |
|
Material |
|

Vishnu Nair
Leiter - Globale GeschäftsentwicklungPassen Sie diesen Bericht an Ihre Anforderungen an – sprechen Sie mit unserem Berater für individuelle Einblicke und Optionen.
Markt für Herzklappen – Regionale Analyse
Einblicke in den nordamerikanischen Markt
Nordamerika dominiert den Markt für Herzklappen und wird Prognosen zufolge bis Ende 2035 einen regionalen Umsatzanteil von 42,3 % halten. Die Region profitiert von einer gut ausgebauten Gesundheitsinfrastruktur, der frühen Einführung modernster Transkathetertechnologien und der starken Präsenz führender Gerätehersteller. Robuste klinische Forschungseinrichtungen, umfassende Fortbildungsprogramme für Ärzte und kollaborative Register tragen kontinuierlich zur Verbesserung der Patientenergebnisse bei. Günstige Erstattungsrahmen und klinische Leitlinien fördern den zunehmenden Einsatz minimalinvasiver Klappenersatz- und -reparaturverfahren bei unterschiedlichsten Patientengruppen. Der Markt ist durch intensiven Wettbewerb gekennzeichnet, wobei etablierte und neue Marktteilnehmer stark in Plattformen der nächsten Generation investieren, darunter Polymerklappen, nahtlose Designs und Transkatheterlösungen für Mitral- und Trikuspidalklappen.
Die hohe Unterdiagnostizierung von Patienten mit Herz-Kreislauf-Erkrankungen, die eine kontinuierliche kardiovaskuläre Versorgung benötigen, prägt den Markt für Herzklappen in den USA. Laut Daten der Centers for Disease Control and Prevention (CDC) vom Januar 2026 betrifft eine Herzklappenerkrankung einen bestimmten Prozentsatz der erwachsenen US-Bevölkerung, und jährlich werden mehr als 28.000 Todesfälle auf diese Erkrankung zurückgeführt. Die Krankheitslast wird voraussichtlich mit zunehmendem Alter der Bevölkerung steigen, insbesondere bei Erwachsenen ab 65 Jahren, die das höchste Risiko für Herzklappenerkrankungen tragen. Diagnose- und Behandlungslücken bestehen weiterhin bei Afroamerikanern, Hispanics und Asiaten, während Frauen häufiger eine verzögerte Diagnose und schlechtere Behandlungsergebnisse aufweisen. Diese Faktoren erhöhen die Nachfrage nach Screening-Untersuchungen, bildgebenden Diagnoseverfahren und Herzklappeneingriffen im gesamten US-amerikanischen Gesundheitssystem.
Die erhebliche Belastung durch Herz-Kreislauf-Erkrankungen und die steigende Nachfrage nach spezialisierten kardiologischen Eingriffen prägen den Markt in Kanada . Laut einem Bericht der kanadischen Regierung vom Juli 2022 leben rund 2,6 Millionen Erwachsene in Kanada (etwa jeder zwölfte Einwohner ab 20 Jahren) mit einer diagnostizierten Herzerkrankung. Dies stellt eine große Patientengruppe dar, die regelmäßige kardiologische Untersuchungen und Behandlungen benötigt. Darüber hinaus verzeichnete die kanadische Regierung im Februar 2022 53.704 Todesfälle aufgrund von Herzerkrankungen. Damit zählen Herz-Kreislauf-Erkrankungen zu den häufigsten Todesursachen im ganzen Land. Die anhaltende Verbreitung von Herzerkrankungen treibt die Nachfrage nach Echokardiographie, Programmen zur Behandlung struktureller Herzerkrankungen sowie nach Herzklappenreparaturen und -ersatz in den großen kanadischen Gesundheitseinrichtungen an.
Einblicke in den APAC-Markt
Der asiatisch-pazifische Raum wird im Prognosezeitraum von 2026 bis 2035 voraussichtlich ein rasantes Wachstum auf dem Markt für Herzklappen verzeichnen. Gründe hierfür sind die schnelle Urbanisierung, steigende Gesundheitsausgaben und ein zunehmendes Bewusstsein für Herzklappenerkrankungen. Die Region weist eine einzigartige Dichotomie auf: Während Industrienationen wie Japan, Australien und Südkorea die Transkathetertechnologie bereits weit verbreitet anwenden, erleben Schwellenländer wie Indien, China, Indonesien und Malaysia eine stark steigende Nachfrage nach kostengünstigen chirurgischen und transkathetergestützten Lösungen. Lokale Hersteller gewinnen an Bedeutung, indem sie erschwingliche Alternativen zu globalen Marken anbieten und so den Preiswettbewerb verschärfen. Der Ausbau der kardiologischen Infrastruktur, der wachsende Medizintourismus und staatliche Screening-Initiativen verbessern den Zugang zu Herzklappeneingriffen.
Die hohe Belastung durch Herz-Kreislauf-Erkrankungen und der zunehmende Zugang zu fortschrittlichen Herzbehandlungen prägen den Markt für Herzklappen in Indien . Laut einer Studie der National Library of Medicine (NLM) vom Juni 2024 waren Herz-Kreislauf-Erkrankungen für etwa 28,1 % aller Todesfälle in Indien verantwortlich. Dies unterstreicht die große Anzahl von Patienten, die eine langfristige Herzversorgung und -intervention benötigen. Darüber hinaus berichteten die Daten der American Medical Association (AMA) vom Mai 2024, dass seit Programmbeginn mehr als 8,6 Millionen Genehmigungen für Herzbehandlungen im Rahmen des Programms „Ayushman Bharat Pradhan Mantri Jan Arogya Yojana“ (AB-PMJAY) erteilt wurden. Dies spiegelt die steigende Inanspruchnahme von Herz-Kreislauf-Leistungen im ganzen Land wider. Die zunehmende Erkennung struktureller Herzerkrankungen, verbesserte Überweisungsnetzwerke und ein breiterer Zugang zu spezialisierten Herzzentren fördern die Nachfrage nach Diagnose, Reparatur und Ersatz von Herzklappen.
Die hohe Belastung durch Herz-Kreislauf-Erkrankungen und die zunehmende Behandlungskapazität in spezialisierten Krankenhäusern treiben den Markt für Herzklappen in China an. Laut einer Studie der National Library of Medicine (NLM) vom Juni 2023 sind landesweit etwa 330 Millionen Menschen von Herz-Kreislauf-Erkrankungen betroffen. Diese stellen die häufigste Todesursache dar und bilden eine große Patientengruppe, die diagnostische und interventionelle Herzversorgung benötigt. Die Daten von ManuLife vom September 2025 zeigen zudem, dass es in China landesweit mehr als 38.000 Krankenhäuser gibt. Dies spiegelt den kontinuierlichen Ausbau der Gesundheitsinfrastruktur wider, die komplexe Herzoperationen ermöglicht. Die Kombination aus einer großen Anzahl von Herz-Kreislauf-Patienten, verbesserten Krankenhauskapazitäten und einem besseren Zugang zu spezialisierten Herzzentren treibt die Nachfrage nach Herzklappendiagnostik, -reparatur und -ersatz in ganz China an.
Einblicke in den europäischen Markt
Europa stellt einen hochentwickelten und gut regulierten Markt für Herzklappen dar, der sich durch eine lange Tradition in der klinischen Forschung, die frühe Einführung von Transkathetertechnologien und ein dichtes Netz von spezialisierten Herzzentren auszeichnet. Die Region profitiert von harmonisierten regulatorischen Rahmenbedingungen durch die Medizinprodukteverordnung (MDR), die strenge Sicherheits- und Leistungsstandards für alle Herzklappenimplantate gewährleistet. Führende Hersteller unterhalten bedeutende Forschungs- und Entwicklungs- sowie Produktionsstandorte in Deutschland, Frankreich, Italien und Großbritannien und fördern so kontinuierliche Innovationen bei chirurgischen und transkathetergestützten Plattformen. Der Markt wird durch die alternde Bevölkerung, proaktive kardiovaskuläre Vorsorgeprogramme und etablierte Fachgesellschaften geprägt, die evidenzbasierte Leitlinien veröffentlichen. Die Preissensibilität variiert jedoch von Land zu Land, da die nationalen Gesundheitssysteme strenge Erstattungspakete aushandeln.
Die hohe Belastung durch Herz-Kreislauf-Erkrankungen und die starke Inanspruchnahme spezialisierter kardiologischer Leistungen treiben den Markt für Herzklappen in Deutschland an. Laut ESMED-Daten vom September 2025 waren Erkrankungen des Kreislaufsystems für rund 358.219 Todesfälle verantwortlich und bleiben damit die häufigste Todesursache bundesweit. Darüber hinaus berichteten Destatis-Daten vom Februar 2023, dass deutsche Krankenhäuser mehr als 1,44 Millionen stationäre Fälle im Zusammenhang mit Herz-Kreislauf-Erkrankungen behandelten. Dies unterstreicht die große Anzahl von Patienten, die eine kardiovaskuläre Diagnostik, Überwachung und Intervention benötigen. Diese hohe klinische Auslastung führt zu einer steigenden Nachfrage nach fortschrittlicher kardialer Bildgebung, Programmen zur Behandlung struktureller Herzerkrankungen sowie nach Herzklappenreparaturen und -ersatzverfahren, insbesondere im deutschen Netzwerk spezialisierter Krankenhäuser und Universitätskliniken.
Die erhebliche Belastung durch Herz-Kreislauf-Erkrankungen und die zunehmende Inanspruchnahme spezialisierter kardiologischer Leistungen treiben den Markt für Herzklappen in Großbritannien an. Laut Daten der britischen Regierung vom Juli 2025 waren Herz-Kreislauf-Erkrankungen im Jahr 2023 in England und Wales für rund 155.000 Todesfälle verantwortlich und zählen damit weiterhin zu den häufigsten Todesursachen. Darüber hinaus verzeichnete der NHS England im November 2025 im Rahmen des „Diagnostic Imaging Dataset for 2024“ jährlich über 49,9 Millionen durchgeführte Bildgebungsuntersuchungen, darunter eine große Anzahl von Echokardiografien und anderen kardiologischen Bildgebungsverfahren zur Erkennung und Behandlung von Herzklappenerkrankungen. Die zunehmende Identifizierung struktureller Herzerkrankungen in Verbindung mit etablierten Überweisungswegen an spezialisierte Herzzentren stützt die Nachfrage nach Herzklappendiagnostik, -reparatur und -ersatz im gesamten britischen Gesundheitssystem.
Wichtige Akteure auf dem Markt für Herzklappen:
- Edwards Lifesciences (USA)
- Medtronic (USA)
- Abbott (USA)
- Boston Scientific (USA)
- LivaNova (UK)
- CryoLife (USA)
- Unternehmensübersicht
- Geschäftsstrategie
- Wichtigste Produktangebote
- Finanzielle Leistung
- Wichtigste Leistungsindikatoren
- Risikoanalyse
- Aktuelle Entwicklung
- Regionale Präsenz
- SWOT-Analyse
- Edwards Lifesciences ist weiterhin unangefochtener Marktführer im globalen Herzklappenmarkt, maßgeblich dank seiner wegweisenden SAPIEN-Transkatheter-Aortenklappenimplantation (TAVR). Die strategischen Initiativen des Unternehmens konzentrieren sich darauf, die TAVR-Indikationen auf Patienten mit niedrigem Risiko und asymptomatische Patienten auszuweiten und gleichzeitig massiv in Herzklappen der nächsten Generation mit verbesserter Haltbarkeit und Kommissurenausrichtung zu investieren.
- Medtronic ist mit seiner CoreValve/Evolut TAVR-Plattform ein starker Wettbewerber auf dem Markt für Herzklappen und legt dabei besonderen Wert auf ein supraannuläres Klappensegeldesign und langfristige hämodynamische Leistungsfähigkeit. Die wichtigste strategische Initiative des Unternehmens ist der Fokus der Division „Strukturelles Herz & Aorta“ auf das Produktlebenszyklusmanagement, einschließlich des Evolut FX+ Systems, das eine verbesserte Implantationsbarkeit und einen optimierten Koronarzugang bietet.
- Abbott hat sich durch seine führende Rolle bei transkathetergestützten Mitral- und Trikuspidalklappentherapien, die auf den MitraClip- und TriClip-Systemen basieren, sowie durch sein chirurgisches Portfolio und das TAVR-Portfolio (Portico und Navitor) eine differenzierte Nische im Markt für Herzklappen geschaffen.
- Boston Scientific ist ein ernstzunehmender Konkurrent auf dem Markt für Herzklappen, vor allem durch seine ACURATE neo2 TAVR-Plattform, die sich durch ein selbstexpandierendes, supraannuläres Design mit aktiver PV-Abdichtung zur Reduzierung paravalvulärer Leckagen auszeichnet.
- LivaNova ist auf dem Markt für Herzklappen beständig und spezialisiert vertreten und konzentriert sich auf mechanische und bioprothetische chirurgische Klappen, insbesondere auf die nahtlose Perceval-Klappe, die die Abklemmzeiten bei minimalinvasiven Aortenoperationen verkürzt.
Hier ist eine Liste der wichtigsten Akteure auf dem globalen Markt für Herzklappen:
Der Markt für Herzklappen ist stark konsolidiert. Edwards und Medtronic dominieren die Bereiche chirurgische Klappen und TAVI durch kontinuierliche Innovationen und umfangreiche klinische Studien. Strategische Initiativen konzentrieren sich auf Transkathetertechnologien der nächsten Generation, verbesserte Haltbarkeit und minimalinvasive Implantationssysteme. Die wichtigsten Akteure streben aggressiv Zulassungen, geografische Expansion und Akquisitionen an. Indische Hersteller wie Meril und Sahajanand konkurrieren mit kostengünstigen Geräten für Wachstumsmärkte, während europäische Unternehmen höchste Präzision in den Vordergrund stellen. Die Wettbewerbsdifferenzierung basiert zunehmend auf Daten aus der klinischen Praxis, der Integration digitaler Gesundheitslösungen und Partnerschaften mit interventionellen Kardiologen, um die Markteinführung zu beschleunigen und Krankenhausaufenthalte zu verkürzen.
Unternehmenslandschaft des Marktes:
Neueste Entwicklungen
- Im Dezember 2025 gab Edwards Lifesciences bekannt, dass das SAPIEN M3 Mitralklappenersatzsystem des Unternehmens die erste transkathetergestützte Therapie mit transseptalem Zugang ist, die von der US-amerikanischen Arzneimittelbehörde FDA zur Behandlung der Mitralklappeninsuffizienz (MI) zugelassen wurde. Im September 2025 kündigte Medtronic die Markteinführung seiner neuen transkathetergestützten Aortenklappe Evolut™ FX+ in Indien an. Die Klappe wurde entwickelt, um die Behandlung von Patienten mit schwerer Aortenstenose zu verbessern, insbesondere von solchen, die möglicherweise zukünftig koronare Eingriffe benötigen. Im Januar 2025 kündigte Abbott die Markteinführung von Navitor Vision in Indien zur Behandlung von Patienten mit symptomatischer schwerer Aortenstenose an, die ein hohes oder extrem hohes Operationsrisiko aufweisen. Das Gerät ist die neueste Version des Navitor-Systems für die transkatheterale Aortenklappenimplantation/-ersatz (TAVI/TAVR) des Unternehmens.
- Report ID: 8654
- Published Date: Jul 07, 2026
- Report Format: PDF, PPT
- Entdecken Sie eine Vorschau auf die wichtigsten Markttrends und Erkenntnisse
- Prüfen Sie Beispiel-Datentabellen und Segmentaufgliederungen
- Erleben Sie die Qualität unserer visuellen Datendarstellungen
- Bewerten Sie unsere Berichtsstruktur und Forschungsmethodik
- Werfen Sie einen Blick auf die Analyse der Wettbewerbslandschaft
- Verstehen Sie, wie regionale Prognosen dargestellt werden
- Beurteilen Sie die Tiefe der Unternehmensprofile und Benchmarking
- Sehen Sie voraus, wie umsetzbare Erkenntnisse Ihre Strategie unterstützen können
Entdecken Sie reale Daten und Analysen
Häufig gestellte Fragen (FAQ)
Über diesen Bericht
Kontaktieren Sie unseren Experten

Bericht, 2026-2035



Urheberrecht © 2026 Research Nester. Alle Rechte vorbehalten.
