热陶瓷市场展望:
2026年,导热陶瓷市场规模为56.6亿美元,预计到2036年底将达到120亿美元,在预测期(即2027-2036年)内,复合年增长率约为7.8%。2027年,导热陶瓷行业规模估计为61亿美元。
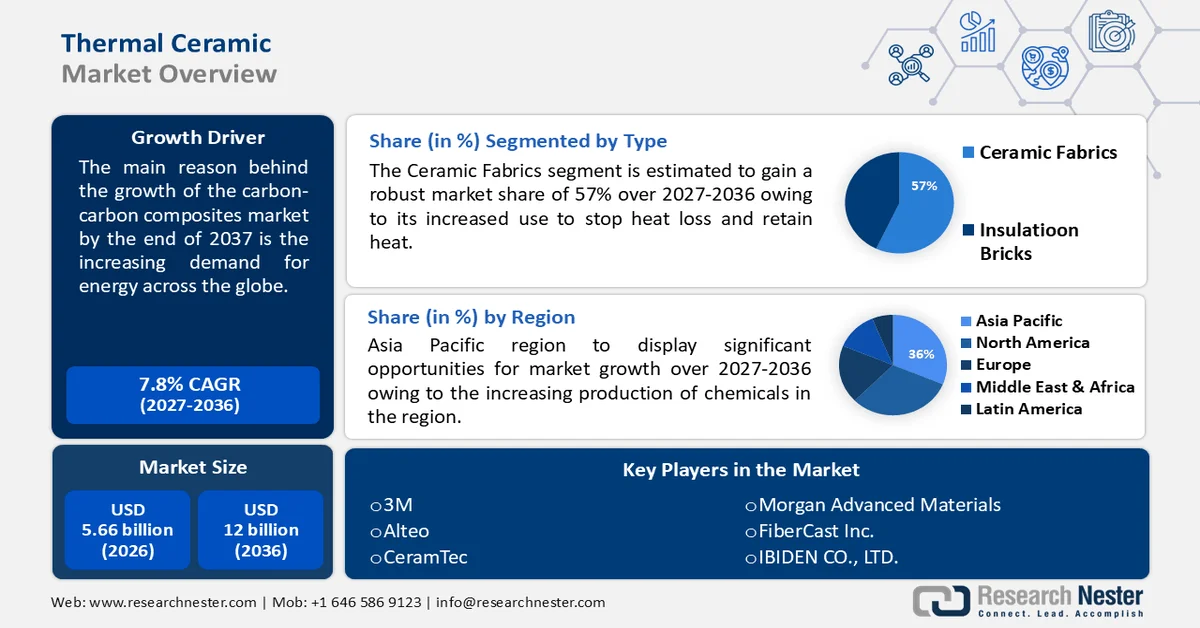
由于全球能源需求不断增长,市场正在蓬勃发展。例如,亚太地区的能源消耗量位居全球之首。中国拥有超过十亿人口,经济快速增长,目前是全球最大的能源消费国。此外,过去半个世纪以来,全球电力消耗量持续增长,到2022年已达到约25,500太瓦时。同时,非金属材料需求的增长也将推动市场扩张。由于其化学稳定性,非金属原材料是优良的电元件绝缘体,预计将带动导热陶瓷的需求增长。
关键 热陶瓷 市场洞察摘要:
区域亮点:
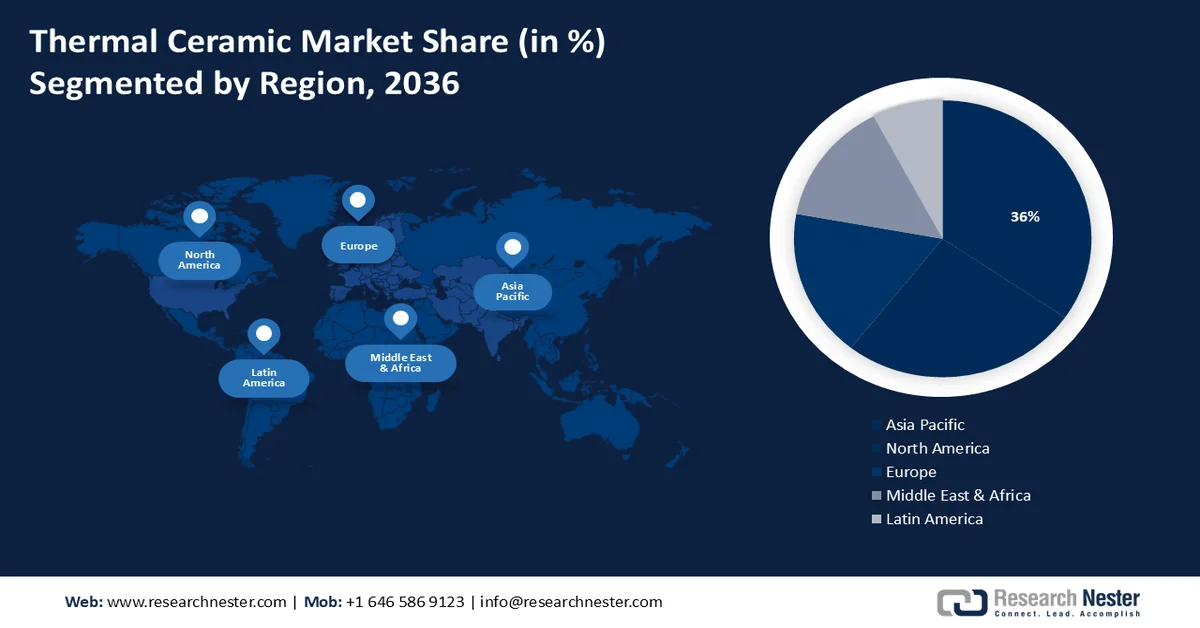
- 到2036年,亚太地区热陶瓷市场份额将超过36%,主要受化学品产量增长、强劲的国内需求和出口增加的推动。
- 北美市场预计在预测期内将实现巨大增长,主要受锅炉需求增加和美国耐火材料行业快速发展的推动。
细分市场洞察:
- 预计到 2036 年,陶瓷织物细分市场在热陶瓷市场中将占据 57% 的份额,这主要得益于该材料的强度高、导热系数低以及优异的隔热性能。
- 预计到 2036 年,采矿和金属加工细分市场在热陶瓷市场中将占据 35% 的份额,这主要得益于高温工业设备和炉窑对热陶瓷的需求。
主要增长趋势:
- 化工行业需求增长
- 工业领域应用日益广泛
主要挑战:
- 聚氨酯泡沫或金属泡沫等替代品的可用性
- 环境相关问题可能会阻碍市场增长
主要参与者:3M、Alteo、Coherent Corp.、CeramTec、Morgan Advanced Materials、FiberCast Inc.、IBIDEN CO., LTD.、Rath Group、Rauschert GmbH、RHI Magnesita GmbH。
全球 热陶瓷 市场 预测与区域展望:
市场规模及增长预测:
- 2026年市场规模:56.6亿美元
- 2027年市场规模:61亿美元
- 预计市场规模:到2036年将达到120亿美元
- 增长预测:7.8%复合年增长率(2027-2036年)
主要区域动态:
- 最大区域:亚太地区(到 2036 年份额将达到 36%)
- 增长最快的地区:亚太地区
- 主要国家/地区:中国、美国、日本、德国、印度
- 新兴国家:中国、印度、日本、韩国、巴西
Last updated on : 31 August, 2026
热陶瓷市场增长驱动因素和挑战:
增长驱动因素
- 化工行业需求增长——化工行业需求的不断增长以及对该行业及其制造设施投资的增加,都促进了隔热陶瓷市场的增长。化工和石化行业的扩张以及应用领域的多样化,都表明了隔热材料需求的增加。
由氧化铝、氧化锆、氮化铝和其他材料制成的热陶瓷可与酸、碱和溶剂一起使用。这表明,化工企业可以通过使用高质量、高性能的陶瓷组件来提高其生产工艺的效率。 - 工业领域应用日益广泛——由于工业应用的增加,耐高温毯和陶瓷棉等防火安全装备近年来广受欢迎。在蓬勃发展的热能和发电行业,高温环境和铝炉的使用日益普遍。
例如,预计从2017年到2040年,全球发电行业将在新增发电产能方面投资约10.2万亿美元。因此,操作这些熔炉的员工必须穿着合适的服装;这些因素为整个热陶瓷行业创造了巨大的增长前景。 - 先进陶瓷在汽车和航空航天领域的应用日益广泛——由于其耐高温性能,同时具备绝缘或隔热功能,因此常用于发动机和排气系统、隔热罩以及其他航空航天应用,例如馈通件、温度传感器、电连接器和热电偶护套。此外,热陶瓷还有助于汽车设计师实现最佳的被动防火和热管理。它们通常也十分坚固耐用,能够承受高压和高温。陶瓷燃料电池在高效地将化学能转化为电能的同时,产生的污染相对较少。虽然它们可以使用多种燃料,但传统的氢动力陶瓷燃料电池为化石燃料提供了一种清洁的替代方案。因此,这一因素正在推动市场增长。
挑战
- 聚氨酯泡沫或金属泡沫等替代材料的出现——由于其优异的性能,聚氨酯系统是建筑保温中最常用的材料之一,因为它们具有卓越的保温性能。它提高了建筑围护结构的密封性和防水性,为建筑师和设计师在建筑设计中提供了更大的创作自由,但这可能会阻碍市场增长。
- 与环境相关的担忧可能会阻碍市场增长。
- 原材料成本波动会影响生产总成本。
热陶瓷市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
7.8% |
|
基准年市场规模(2026 年) |
56.6亿美元 |
|
预测年份市场规模(2036 年) |
120亿美元 |
|
区域范围 |
|
热陶瓷市场细分:
类型细分分析
在热陶瓷市场中,陶瓷织物领域有望在 2036 年占据超过 57% 的市场份额。陶瓷纤维织物由具有优异强度、低导热性、卓越的隔热性能和高温稳定性的材料制成,是熔点高的耐火材料的一个例子。
陶瓷纤维也用于生产连续纤维增强复合材料,例如金属基复合材料(MMCs)、聚合物基复合材料(PMCs)和陶瓷基复合材料(CMCs),这些材料满足最严格的热性能、力学性能和电性能要求。由于其孔隙率高、热容量低、蓄热能力弱,保温砖主要用于阻止热量散失和保持热量。例如,孔隙率超过40%的砖,即高孔隙率砖,被用作保温材料。
行业垂直细分分析
预计到2036年底,采矿和金属加工行业将占据约35%的热陶瓷市场份额。由于其特殊的性能,例如更高的工艺安全性和更长的使用寿命,热陶瓷在金属制造和加工、工业设备和熔炉中的需求日益增长,这推动了该细分市场的增长。由于其具有优异的耐温性、抗热冲击性、隔热性和抗热膨胀性,先进的技术陶瓷通常用于替代金属,应用于金属加工行业的加热器和熔炉中。
由于金属产量的显著增长,窑炉、熔炉和其他高温隔热应用需要使用导热陶瓷。导热陶瓷还用于铸造喷嘴盖、再加热炉的二次隔热层、热处理炉的热面衬里以及退火炉盖密封件。
我们对全球热陶瓷市场的深入分析涵盖以下几个方面:
类型 |
|
温度范围 |
|
行业垂直领域 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
热陶瓷市场区域分析:
亚太市场洞察
预计到2036年底,亚太地区将占据约36%的热陶瓷市场份额。该地区的市场主导地位主要归功于化学品产量的增长。由于强劲的国内需求、不断增长的出口,以及特种化学品这一最具盈利潜力的类别,印度的化工行业在需求增长方面已超越全球其他国家。
化学工业是印度经济的重要支柱。它种类繁多,生产约8万种商业产品,是中间体、油漆、染料、农药、化肥和基础有机化合物等产品的主要生产商。例如,2021年,印度生产了约2900万吨基础化学品和石油化工产品。此外,印度的经济增长得益于其共同建设的基础设施,并得到了政府不断增加的投资和发展举措的支持。
北美市场洞察
在预测期内,北美地区的热陶瓷市场将迎来大幅扩张,这主要得益于锅炉需求的增长。此外,该地区的增长也归功于美国耐火材料行业的快速发展,这主要得益于大型企业的存在。航空航天工业广泛使用热陶瓷,因为它们具有卓越的耐高温性能。热陶瓷在满足航天器严格的重量、温度和性能要求的同时,还能实现卓越的耐高温性能。
热陶瓷市场参与者:
- 3M
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 阿尔特奥
- 相干公司
- 陶瓷科技
- 摩根先进材料公司
- FiberCast公司
- 易比登株式会社
- 拉斯集团
- 劳舍特有限公司
- RHI Magnesita GmbH
最新发展
- 全球领先的金属基复合材料和陶瓷制造商相干公司(Coherent Corp.)宣布,其已开发出一种增材制造工艺,可用于制造高性能热管理应用所需的精密陶瓷组件,例如下一代半导体的核心设备。由于基于尖端节点的集成电路严重短缺,全球范围内已投入巨资建设配备最尖端半导体核心设备的半导体生产设施。
- Alteo宣布推出其HYCal®品牌氧化铝产品。该新品牌专注于尖端陶瓷,秉承Alteo对卓越品质的执着追求,旨在助力客户业务拓展。HYCal®系列产品可为各行各业的高铝陶瓷制造商提供卓越的机械和介电性能。
- Report ID: 3062
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)





版权所有 © 2026 Research Nester。保留所有权利。
