低温共烧陶瓷市场展望:
2026年低温共烧陶瓷市场规模超过36亿美元,预计到2036年底将达到74.2亿美元,在预测期(即2027-2036年)内,复合年增长率约为7.5%。2027年,低温共烧陶瓷行业规模估计为38.7亿美元。
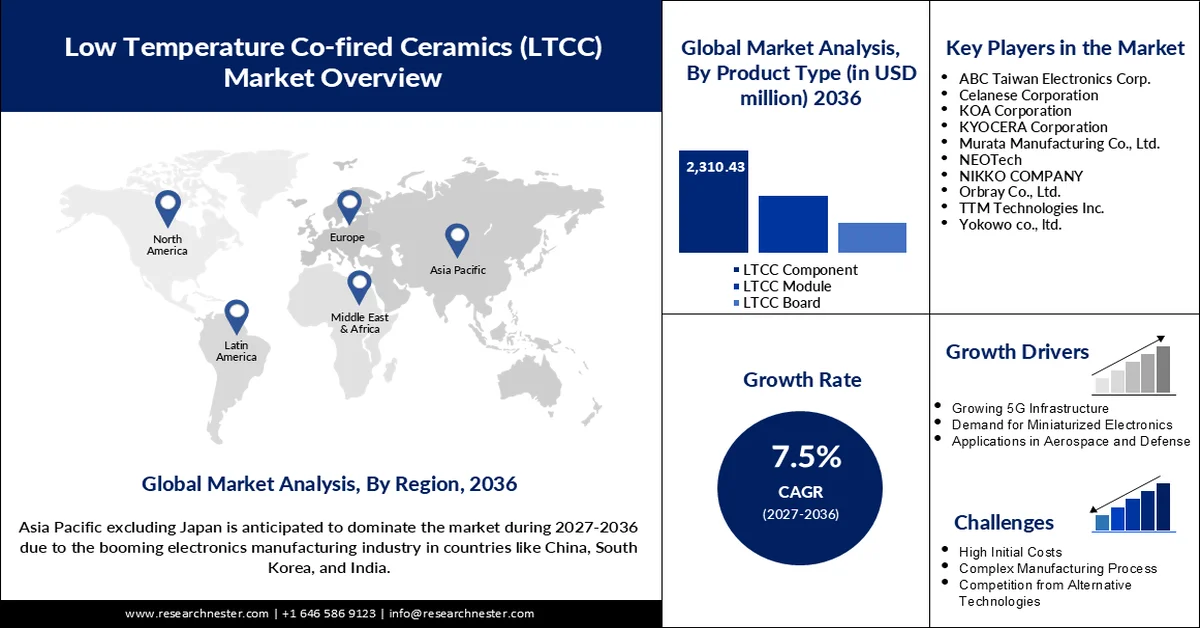
由于5G、汽车、航空航天和医疗行业的需求不断增长,低温共烧陶瓷(LTCC)市场正在蓬勃发展。对电路小型化以及更优异的热性能和电性能的需求,推动了LTCC在小型电子元件生产中的应用。2024年10月,塞拉尼斯公司在中国深圳成立了Micromax电子油墨和浆料实验室,旨在为电子应用提供基于LTCC的厚膜浆料。高频通信系统和物联网智能设备的日益普及,正在推动LTCC在全球范围内的增长。
法律法规和可持续发展措施对低温共烧陶瓷(LTCC)行业的发展有着显著影响。2023年11月,欧洲化学品管理局(ECHA)建议限制电子产品中铅的使用,这促使制造商寻求绿色环保的LTCC材料。随着各国加大力度禁用危险物质,该行业正致力于研发对各类机构安全适用的材料。此外,各国鼓励在5G网络、国防电子和工业自动化领域使用LTCC,从而推动其小型化和高频应用。由于对绿色制造和高可靠性组件的重视,LTCC技术正在不断发展以满足当代工业需求。
关键 低温共烧陶瓷 市场洞察摘要:
区域亮点:
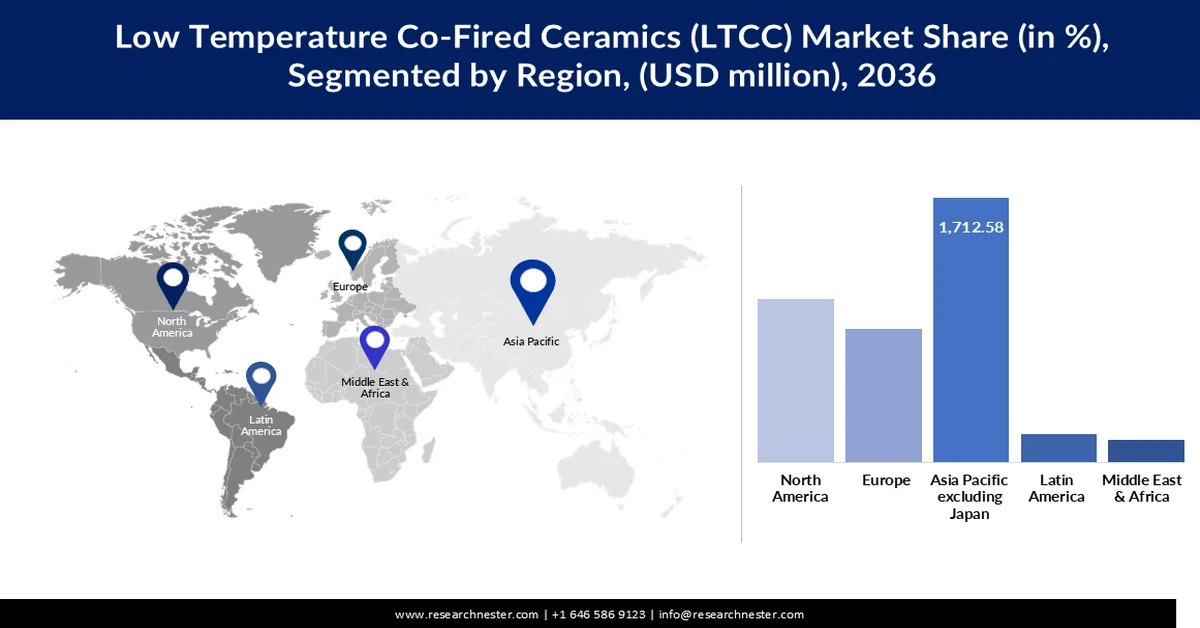
- 亚太地区在低温共烧陶瓷市场占据主导地位,市场份额高达 39.6%。这主要得益于 5G、物联网和汽车电子产品对小型化元件日益增长的需求,预计到 2036 年将保持强劲增长。
- 北美低温共烧陶瓷市场预计到 2036 年将实现温和增长,主要驱动力是 5G 网络、航空航天、国防通信和汽车雷达等领域日益增长的需求。
细分市场洞察:
- 预计到 2036 年,玻璃细分市场的市场份额将超过 45%,这主要得益于高可靠性电子产品中玻璃应用的日益增长以及高效散热技术的应用。
- 预计到 2036 年,低温共烧陶瓷 (LTCC) 组件细分市场的市场份额将超过 52%,这主要得益于 5G、航空航天和汽车行业对高频应用的需求。
主要增长趋势:
- 5G 和高频通信的扩展
- 小型化和物联网集成方面的进步
主要挑战:
- 危险品监管限制
- 供应链中断和原材料短缺
主要参与者:ABC台湾电子股份有限公司、塞拉尼斯公司、KOA公司、京瓷株式会社、村田制作所、NEOTech、日光株式会社、Orbray株式会社、TTM Technologies Inc.、横尾株式会社
全球 低温共烧陶瓷 市场 预测与区域展望:
市场规模及增长预测:
- 2026年市场规模:36亿美元
- 2027年市场规模:38.7亿美元
- 预计市场规模:到2036年将达到74.2亿美元
- 增长预测:2027-2036年复合年增长率7.5%
主要区域动态:
- 最大区域:亚太地区(到 2036 年,份额将达到 39.6%)
- 增长最快的地区:亚太地区
- 主要国家/地区:中国、日本、美国、韩国、德国
- 新兴国家:中国、印度、日本、韩国、巴西
Last updated on : 31 August, 2026
低温共烧陶瓷市场增长驱动因素和挑战:
增长驱动因素
- 5G和高频通信的扩展:随着5G和高频通信网络的日益普及,对基于低温共烧陶瓷(LTCC)的射频模块、功率放大器和毫米波器件的需求也随之增长。LTCC具有低损耗和高热稳定性,使其成为下一代互连应用的理想选择。2022年8月,杜邦公司的GreenTape 9KC LTCC系统凭借其在毫米波(mmWave)5G器件中的卓越性能,荣获R&D 100大奖。对小型化和高频电路日益增长的需求也推动了LTCC在无线通信基础设施、基站和卫星系统中的应用。随着全球越来越多的电信运营商升级其网络,LTCC解决方案仍然是实现高速数据和通信的关键推动因素。
- 小型化和物联网集成方面的进展:物联网和可穿戴技术市场是推动小型化和高性能电子元件需求的两大主要领域。由于其多层结构和高使用频率,低温共烧陶瓷(LTCC)非常适合电信、医疗保健和智能设备等领域的电路小型化。2023年6月,塞拉尼斯公司发布了用于小型化射频滤波器和传感器的Micromax LF系列导电油墨和GreenTape LF95C导电胶带。这些技术进步使得薄膜结构能够实现低剖面、轻量化,同时提供未来物联网应用所需的高电气性能。随着基于人工智能的智能设备和自主系统的日益普及,LTCC将继续在新型传感器的开发中得到应用。
- 低温共烧陶瓷(LTCC)元件在汽车和航空航天领域的应用日益广泛:由于其高热稳定性和可靠性,LTCC元件被广泛应用于汽车安全系统、电动汽车电力电子设备、航空航天导航模块等领域。对电动汽车和自动驾驶汽车日益增长的需求也推动了高级驾驶辅助系统(ADAS)、激光雷达(LiDAR)和雷达技术市场的发展。2023年4月,京瓷在日本长崎启动了一座新的LTCC制造工厂的建设,旨在扩大LTCC模块的生产,以满足汽车和工业应用的需求。此外,航空航天公司也利用LTCC技术,在卫星通信系统和雷达部件中实现卫星在极端环境下的高频通信。车辆安全措施的进步以及卫星连接的日益普及,预计将进一步推动LTCC在移动出行解决方案领域的应用增长。
挑战
- 对有害物质的监管限制:全球各国政府对电子产品中铅、镉和其他重金属的使用制定了环境法规,人们对此日益关注。这给低温共烧陶瓷(LTCC)制造商带来了压力,迫使他们改变现有配方,生产符合RoHS和REACH要求的材料。转向无铅LTCC解决方案也意味着更高的研发成本,这可能会推高生产成本,从而减缓大规模生产。
- 供应链中断和原材料短缺:低温共烧陶瓷(LTCC)的生产依赖于陶瓷粉末、银浆和氧化铝,而这些原材料都可能受到供应链中断的影响。此类中断会导致成本波动和生产周期延长,从而增加行业采用LTCC的难度。半导体短缺和全球局势紧张使得供应链波动对LTCC制造商的影响更为显著,因此,采购多元化至关重要。
低温共烧陶瓷市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
7.5% |
|
基准年市场规模(2026 年) |
36亿美元 |
|
预测年份市场规模(2036 年) |
74.2亿美元 |
|
区域范围 |
|
低温共烧陶瓷市场细分:
产品类型(LTCC模块、LTCC电路板、LTCC元件)
由于其在射频模块、滤波器和天线等领域的应用,低温共烧陶瓷(LTCC)元件预计将在2036年占据低温共烧陶瓷市场52%以上的份额。这一增长主要归功于5G、航空航天和汽车市场对小型化、高频应用日益增长的需求。2024年2月,NEOTech在硅谷启动了一座新的电子制造工厂的建设,旨在提升电信和工业领域LTCC元件的生产能力。随着无线通信和雷达系统在全球范围内的快速发展,LTCC元件正成为高端电子产品不可或缺的一部分。
材质(玻璃、陶瓷、其他材质)
在低温共烧陶瓷市场,由于其低热膨胀系数、优异的介电性能和成本优势,预计到2036年,玻璃基低温共烧陶瓷的市场份额将超过45%。玻璃陶瓷基板在高可靠性电子应用中的日益普及是推动该细分市场增长的主要动力。2024年6月,印度理工学院(IIT)和浦那金属与冶金技术中心(C-MET Pune)的研究人员展示了陶瓷冷板,该冷板利用低温共烧陶瓷(LTCC)玻璃在散热方面的创新,可作为电子冷却系统中铜的轻量化替代品。因此,随着各行业日益关注有效的热控制和电子可靠性,基于玻璃的LTCC解决方案预计将获得更广泛的应用。
我们对全球低温共烧陶瓷市场的深入分析涵盖以下几个方面。
产品类型 |
|
材料 |
|
层数 |
|
应用 |
|
最终用户 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
低温共烧陶瓷市场区域分析:
亚太市场分析
受5G、物联网和汽车电子等行业发展趋势的推动,预计到2036年,亚太地区低温共烧陶瓷(LTCC)市场将占据超过39.6%的市场份额。中国、印度和韩国对小型化和高频电子元件的需求日益增长,这正在推动区域市场的增长。随着各行业不断推进数字化转型,亚太地区(不包括日本)的LTCC市场预计将保持稳步增长。
受5G网络、智能制造和国防电子等发展因素的推动,印度低温共烧陶瓷市场正快速增长。政府推出的半导体制造生产关联激励计划(PLI)等激励措施也促进了低温共烧陶瓷(LTCC)的生产。2024年5月,印度电子有限公司(BEL)为军方推出了一款基于LTCC的雷达模块,以提升印度的国防技术水平。电动汽车、卫星通信和工业自动化领域对LTCC基板的日益广泛应用也推动了低温共烧陶瓷市场的增长。随着印度国内半导体生态系统的稳步发展,预计LTCC的制造也将随之增长。
中国在低温共烧陶瓷(LTCC)元件的生产和消费方面处于领先地位,占据全球低温共烧陶瓷市场的重要份额。中国半导体行业的稳步增长,以及5G网络的快速发展和汽车电子的进步,正在推动国内低温共烧陶瓷(LTCC)市场的发展。2024年10月,村田制作所宣布计划投资1亿美元,用于扩建其位于上海的LTCC生产基地,以扩大高频射频模块和人工智能传感器的产能。此外,中国致力于实现半导体生产的自主化,也推动了对基于LTCC的5G和物联网技术的投资。由于中国市场对人工智能、智慧城市和下一代无线通信技术的重视,预计其低温共烧陶瓷市场将保持高速增长。
北美市场分析
由于5G网络、航空航天与国防通信以及汽车雷达等应用领域的需求不断增长,预计到2036年,北美低温共烧陶瓷市场将保持可持续增长。高频陶瓷基板在射频和微波应用中的使用正在推动该行业的增长。2025年2月,三星和UScellular改进了基于LTCC的射频前端模块,从而提升了毫米波5G网络的性能。LTCC技术在工业自动化和基于人工智能的物联网设备中的日益普及,有望进一步推动北美地区低温共烧陶瓷市场的增长。此外,政府对半导体制造业的支持也进一步促进了LTCC在北美的普及。
美国正成为国防、电信和汽车行业LTCC(低温共烧陶瓷)最重要的市场之一。电子产品对小型化和高可靠性的需求日益增长,推动了射频电路、毫米波天线和陶瓷传感器模块的发展。2024年4月,TTM Technologies公司提高了其位于加利福尼亚州的LTCC基板产能,以满足5G和卫星通信应用的需求。对无铅环保LTCC材料的需求也在不断增长,给相关法规带来了压力。为了确保供应链的可靠性,由于芯片和材料的短缺,越来越多的美国公司正转向LTCC的本土化生产。
加拿大低温共烧陶瓷(LTCC)产业的增长主要得益于5G技术、人工智能驱动的电子产品以及汽车雷达系统的创新。小型化、高能效设备的发展趋势以及高频应用,使得基于LTCC的功率放大器、滤波器和天线模块越来越受欢迎。此外,政府在清洁能源技术领域的政策和激励措施也推动了LTCC在电动汽车电池和可再生能源系统中的应用。因此,随着加拿大半导体和电信行业的持续增长,对LTCC的需求预计将会上升。
低温共烧陶瓷市场主要参与者:
- ABC台湾电子股份有限公司
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 塞拉尼斯公司
- KOA公司
- 京瓷株式会社
- 村田制作所有限公司
- NEOTech
- 日光公司
- Orbray有限公司
- TTM Technologies Inc.
- 横尾株式会社
低温共烧陶瓷市场竞争异常激烈,各大公司都致力于材料科学、绿色技术以及与5G技术兼容的低温共烧陶瓷(LTCC)解决方案。行业领先企业包括ABC台湾电子、塞拉尼斯公司、KOA公司、京瓷、村田制作所、NEOTech、日光株式会社、Orbray公司、TTM Technologies和横尾两株式会社。这些公司也正着力于高频电路设计、小型化LTCC元件以及战略合作,以巩固其在低温共烧陶瓷市场的地位。
2024年4月,京瓷设立了规模达4000万美元的风险投资基金——京瓷创新基金I期(Kyocera Ventures Innovation Fund I),旨在扶持与低温共烧陶瓷(LTCC)相关的半导体和电信领域的创新。该基金计划投资于日本和亚洲的A至C阶段初创企业,以加速LTCC在高频通信、人工智能电子和先进工业解决方案等领域的应用开发。这项战略投资彰显了LTCC在下一代无线技术和高精度电子领域日益增长的重要性,并巩固了京瓷在LTCC市场的领先地位。
以下是一些低温共烧陶瓷(LTCC)市场的领先企业:
最新发展
- 2024年9月,日兴资产管理宣布计划于2025年9月更名为Amova资产管理,以强化其对资产管理的核心关注和对创新投资解决方案的承诺。这一战略转变反映了低温共烧陶瓷(LTCC)等先进材料在电子和半导体领域日益增长的重要性。
- 2024年2月,NEOTech在硅谷开设了新产品导入(NPI)和电子制造中心,以简化产品设计和全面生产流程。 该设施增强了NEOTech在低温共烧陶瓷(LTCC)电子元件方面的能力,为航空航天、汽车和电信领域的高频应用提供支持。
- 2023年10月,村田制作所宣布在共烧陶瓷的3D打印技术方面取得突破,实现了此前无法实现的几何形状。这项创新提升了LTCC的制造工艺,能够制造出性能和可靠性更高的复杂微型电子电路。
- Report ID: 7197
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)





版权所有 © 2026 Research Nester。保留所有权利。
