导电油墨市场展望:
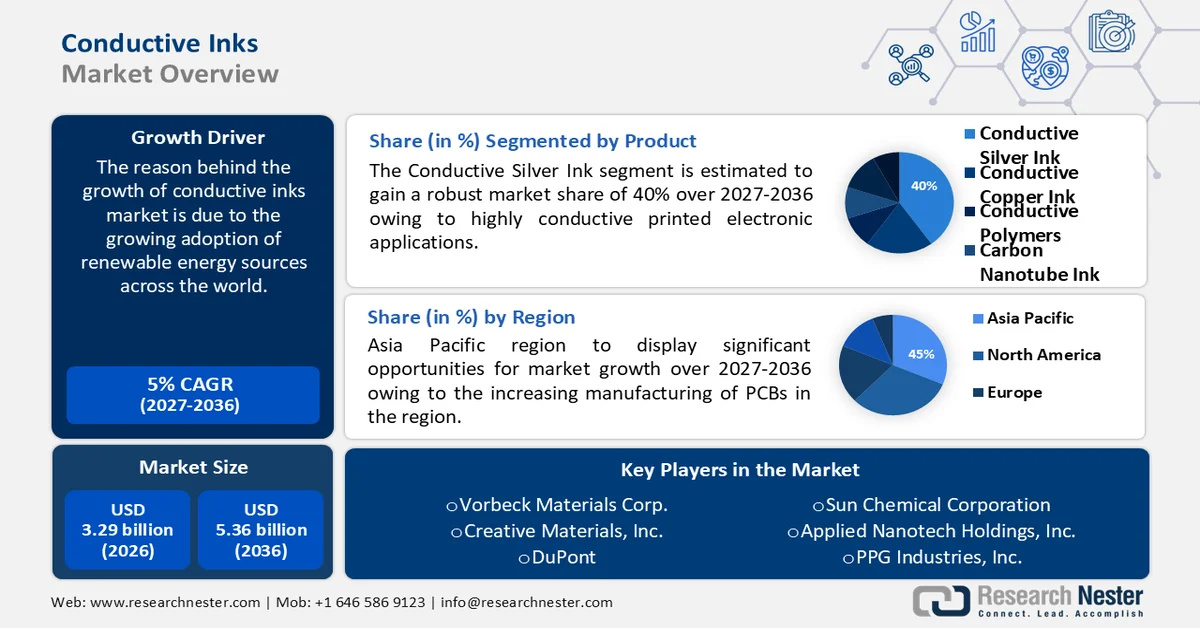
2026年导电油墨市场规模超过32.9亿美元,预计到2036年底将达到53.6亿美元,在预测期(即2027-2036年)内,复合年增长率约为5.0%。2027年,导电油墨行业规模估计为34.5亿美元。
银、碳和石墨烯是导电油墨供应链的关键原材料。2024年10月,美国矿山白银产量约为88,100公斤,日均产量为2,840公斤,略高于2023年的日均产量2,790公斤。2024年全球白银产量超过11亿盎司,工业需求是推动白银需求在2025年底创下年度新高的主要因素。
根据美国地质调查局(USGS)的数据,2024年10月,美国白银进口量(包括金条、细银、矿石和精矿)为31.8万公斤,比2024年9月的36.5万公斤减少了13%。9月至10月期间,白银进口量下降了34%,其中金条进口量下降了5%。来自秘鲁(4700公斤)、哈萨克斯坦(6740公斤)、韩国(1.75万公斤)和加拿大(1.62万公斤)的白银进口量均有所下降。而来自墨西哥(1.73万公斤)、保加利亚(1140公斤)和智利(1.94万公斤)的白银进口量激增,则抵消了部分进口量的下降。从瑞典(18,000 公斤)、南非(8,570 公斤)和墨西哥(16,700 公斤)进口的金合欢 ...
2024年10月白银均价为每盎司32.60美元,上涨8%,较上月的每盎司30.23美元也上涨了8%。10月份的价格较2023年10月的日均价每盎司22.44美元高出45%,较2022年10月的日均价每盎司19.62美元高出66%。2024年10月的日均价格在年内最高价每盎司34.60美元和历史最低价每盎司0.50美元之间波动。 2022年石墨贸易总额达8亿美元,较2021年的6.62亿美元增长20.9%。主要出口国包括中国(4.11亿美元,占出口总额的51.3%)、莫桑比克(8390万美元)、马达加斯加(7850万美元)、德国(3540万美元)和巴西(3040万美元)。据OEC统计,2022年全球油墨贸易总额为121亿美元,其中德国(22亿美元)成为最大出口国,占全球油墨出口总额的18.1%。
煤基或碳基颜料在导电性方面也展现出巨大的市场潜力。Minus 100, LLC 公司于 2021 年 4 月获得美国能源部 (DOE) 的 DE-SC000118694 号拨款,用于研究煤基导电油墨的应用前景。Minus 100, LLC 公司的价值主张表明,美国煤炭利用技术的进步提高了煤炭供应量,使其成为高附加值产品的主要原料。该研究开发了一种利用微波处理增强烟煤基原料导电性的新方法。采用 3.2 kW 的微波功率,最大限度地缩短了处理时间,并提高了产品收率。
关键 导电油墨 市场洞察摘要:
区域亮点:
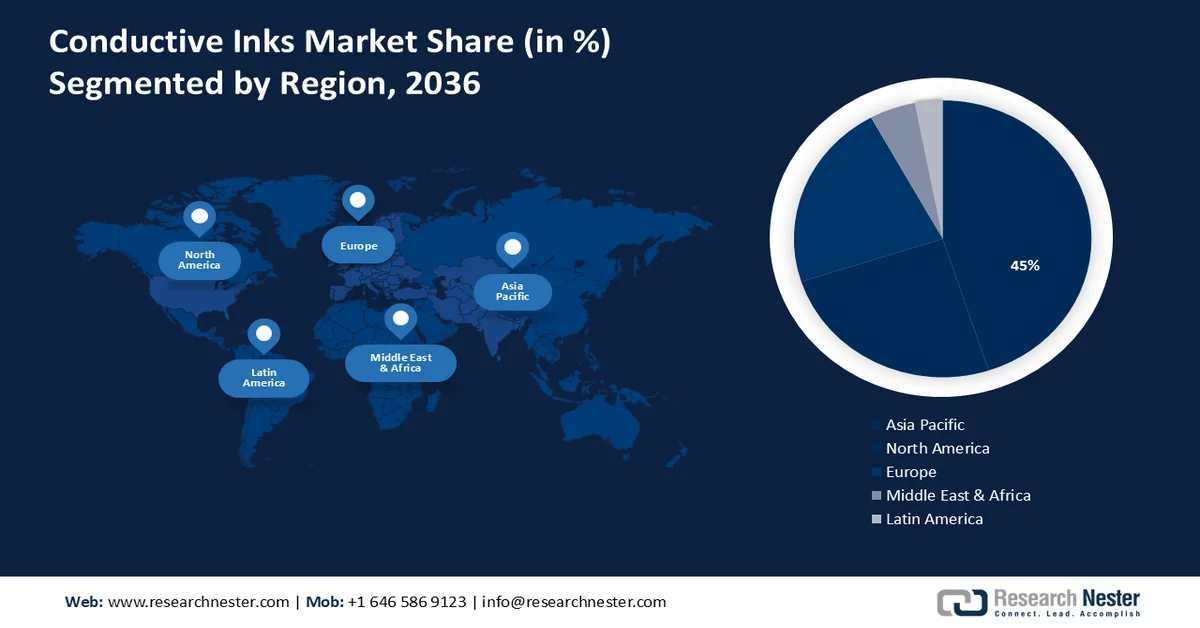
- 到2036年,亚太地区导电油墨市场份额将达到约45%,主要得益于中国大陆和台湾地区PCB制造业的主导地位。
- 北美市场在预测期内将实现巨大增长,主要受电子产品销售增长和研发投入的推动。
细分市场洞察:
- 预计到 2036 年,导电银墨细分市场在导电油墨市场中将占据 40% 的份额,这主要得益于其在各种基材的导电印刷电子应用中的广泛应用。
- 预计到 2036 年,光伏细分市场在导电油墨市场中将占据显著的收入份额,这主要归功于光伏系统的技术进步和低电阻优势。
主要增长趋势:
- 可拉伸生物传感器的发展
- 碳捕获技术的兴起
主要挑战:
- 技术限制和制造挑战
主要参与者:Vorbeck Materials Corp.、Creative Materials, Inc.、杜邦公司、Applied Nanotech Holdings, Inc.、Sun Chemical Corporation、PPG Industries, Inc.、汉高股份及两合公司、PChem Associates, Inc.、庄信万丰色彩技术公司、Nagase America LLC.
全球 导电油墨 市场 预测与区域展望:
市场规模及增长预测:
- 2026年市场规模:32.9亿美元
- 2027年市场规模:34.5亿美元
- 预计市场规模:到2036年将达到53.6亿美元
- 增长预测:5.0%复合年增长率(2027-2036年)
主要区域动态:
- 最大区域:亚太地区(到 2036 年份额将达到 45%)
- 增长最快的地区:北美
- 主要国家/地区:美国、中国、日本、德国、韩国
- 新兴国家:中国、印度、日本、韩国、巴西
Last updated on : 31 August, 2026
导电油墨市场增长驱动因素和挑战:
增长驱动因素
- 可拉伸生物传感器的开发:可拉伸电子器件和生物传感器在先进诊断、可穿戴医疗、软体机器人和持久性人机交互界面等领域展现出巨大的潜力。丝网印刷是一种高通量且成熟的印刷方法。此外,本征可拉伸导电纳米材料油墨的创新也推动了先进可穿戴设备的设计。2022年7月,HydroGraph Clean Power Inc.推出了其石墨烯油墨,该油墨具有无毒和光学透明的特性。这一进展标志着在经济实惠且可折叠的可穿戴电子产品生产方面迈出了重要一步。该公司计划进军生物传感器、触摸屏显示器、RFID标签和电动汽车电池领域。
- 碳捕获技术的兴起:鉴于人们对日益增长的碳足迹的担忧,市场动态已转向采用可持续的工业流程,包括碳捕获与封存(CCS)。据美国国会预算办公室统计,截至2023年9月,美国共有15座碳捕获与封存设施。这15座CCS工厂的年处理能力累计达2200万吨二氧化碳,占美国二氧化碳排放量的0.4%。其中大部分位于天然气、乙醇和化肥生产设施,以及用于提高石油采收率和油墨行业的工厂。
联邦政府对碳捕获与封存(CCS)技术的财政支持主要体现在2021年的《基础设施投资与就业法案》中,该法案为2022-2026年期间预先拨款82亿美元;此外,2022年的《预算协调法案》也大幅扩大了45Q税收抵免额度。联邦政府还与能源部合作,通过资金和拨款补贴CCS技术,以降低二氧化碳捕获和封存的成本。目前,年处理能力总计达1.34亿吨的CCS工厂正在开发或建设中。一旦所有设施投入运营,预计美国的二氧化碳捕获总能力将达到每年1.56亿吨,比目前水平增长七倍。
就碳贸易而言,全球贸易额达71.6亿美元,2021年至2022年间出口增长率达35.8%。炭黑及其他碳产品的主要出口国依次为中国(14.5亿美元)、俄罗斯(9.61亿美元)、德国(5.27亿美元)、波兰(4.55亿美元)和韩国(4.25亿美元)。可持续原材料采购的整合以及随之而来的炭黑贸易的迅猛发展,正推动着导电油墨市场的蓬勃发展。
挑战
- 技术限制和制造挑战:尽管导电油墨正迅速普及,但导电性、附着力以及随时间推移的性能衰减等问题可能会阻碍其全面应用。此外,印刷电子产品需要专门的印刷技术,这会使大规模生产变得复杂,并增加总成本。
导电油墨市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
5% |
|
基准年市场规模(2026 年) |
32.9亿美元 |
|
预测年份市场规模(2036 年) |
53.6亿美元 |
|
区域范围 |
|
导电油墨市场细分:
产品细分分析
预计到2036年,导电银浆市场将占据约40%的最大市场份额,这主要得益于其在导电印刷电子领域的应用,包括具有3D形状的模内成型电子产品。多种基材,例如聚酯、聚酯薄膜、玻璃、聚碳酸酯、聚酰亚胺、Kapton和ITO涂层表面,均可使用导电银浆来制作更长更窄的电路走线。包括中国国务院在内的政府机构于2024年1月发布了一项新的指导方针,旨在加强导电银供应链并促进整体经济发展。
应用细分市场分析
从2024年到2036年,光伏领域在导电油墨市场中预计将占据显著份额。使用导电油墨通过喷墨印刷技术对太阳能电池板的上表面进行金属化处理,从而在轻薄柔性表面上制造印刷有机光伏太阳能电池板,这是一种成熟的技术。此外,由于光伏系统技术的不断进步,以及导电油墨所带来的诸多优势(例如极低的电阻,这对太阳能行业至关重要),预计该市场将持续增长。
我们对全球导电油墨市场的深入分析涵盖以下几个方面:
产品 |
|
应用 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
导电油墨市场区域分析:
亚太市场洞察
预计到2036年底,亚太地区导电油墨市场将占据最大份额,达到45%。该地区市场增长主要得益于 印刷电路板(PCB)制造量的不断增长。中国是全球最大的PCB生产国之一,并凭借其低廉的制造成本,成为PCB原型制作的重要目的地。2021年,中国PCB产量约为770亿美元。紧随其后的是台湾地区,台湾已成为全球PCB行业的领军者,占据超过32%的市场份额,拥有超过25家制造商,市场扩张势头强劲。例如,2022年台湾印刷电路板的产量超过6.2亿平方英尺。
中国市场主要受电子产品出口强劲驱动。美国国际贸易委员会的数据显示,2020年中国占美国电子产品进口总额的33%,价值1609.99亿美元。此外,台湾地区占6.7%的出口份额,其次是马来西亚(6.4%)、越南(6.1%)、日本(4.0%)、韩国(3.9%)和泰国(3.5%)。
北美市场洞察
预计到2036年,北美导电油墨市场收入将保持强劲增长,并凭借该地区消费电子产品销售和B2B电子商务的蓬勃发展,稳居全球第二。到2026年底,美国电子商务行业的复合年增长率预计将达到11.2%,加拿大电子商务行业则为10.5%。2020年,美国电子产品出口额达2532.38亿美元,最大的出口伙伴是中国。
美国导电油墨市场的增长归功于研发活动以及政府的支持性政策。劳伦斯·利弗莫尔国家实验室于2024年8月宣布启动一项研究项目,旨在研发用于直接墨水写入(DIW)印刷电极的新型导电油墨。该研发项目的目标是满足3D打印、模板剂或溶剂以及拓扑优化几何形状的需求。
导电油墨市场参与者:
- 沃贝克材料公司
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 创意材料公司
- 杜邦
- 应用纳米技术控股有限公司
- 太阳化学公司
- PPG工业公司
- 汉高股份及股份有限公司
- PChem Associates, Inc.
- 庄信万丰色彩技术公司
- 长濑美国有限责任公司
市场格局受多项战略举措的影响,包括利用政府激励措施、推出新产品、开展合作以及研发。对环境可持续性的日益关注促进了碳捕获与封存(CCS)等技术的发展。联邦政府的财政补贴和税收抵免正在帮助美国国内供应商摆脱对外国的依赖。全球导电油墨市场的主要参与者包括:
最新发展
- 2024年9月,杜邦公司在SID车载显示与接口展上展示了银纳米线技术。该公司正将其创新产品组合扩展至模内电子(IME)、激光雷达(LiDAR)、屏蔽和红外(IR)以及电磁干扰(EMI)等材料解决方案领域。
- 2024年9月,Electroninks公司和Scrona公司宣布在先进半导体封装的材料和工艺开发方面展开合作。双方的目标是开发工艺并优化Electroninks材料在Scrona EHD打印头技术中的应用。
- Report ID: 4577
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)





版权所有 © 2026 Research Nester。保留所有权利。
