硬皮病治疗市场展望:
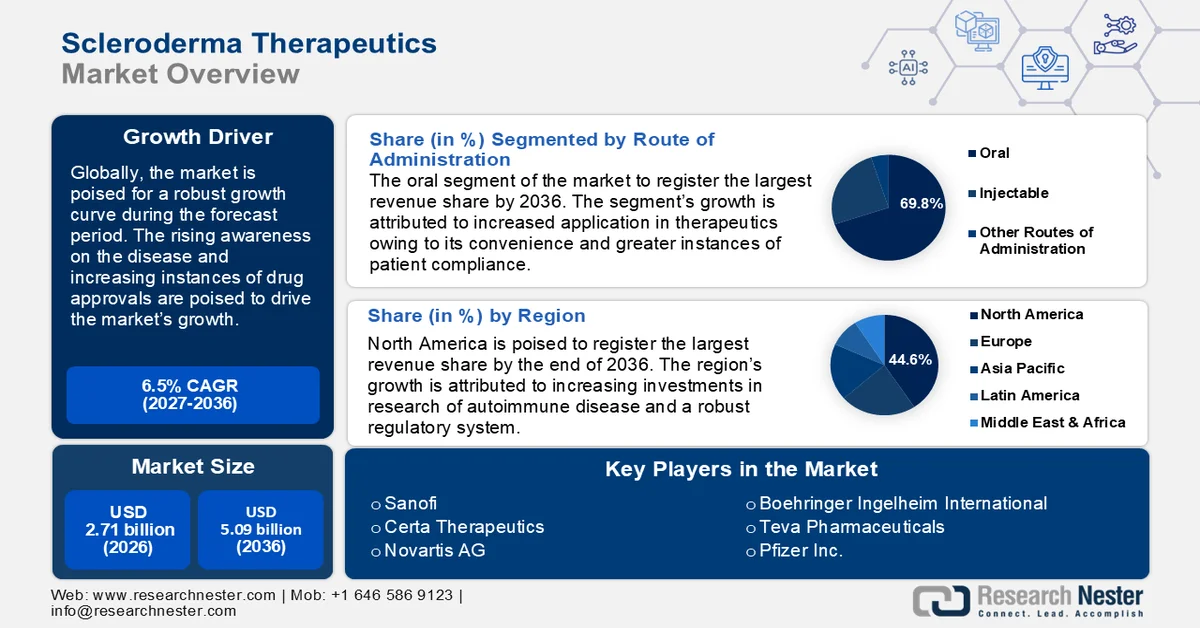
2026年硬皮病治疗市场规模为27.1亿美元,预计到2036年底将达到50.9亿美元,在预测期(即2027-2036年)内复合年增长率约为6.5%。2027年,硬皮病治疗行业的规模估计为28.9亿美元。
市场增长归功于免疫调节疗法(如甲氨蝶呤)和抗纤维化疗法(包括霉酚酸酯)等药物研发的进步。在全球范围内,人们对硬皮病的认知度正在迅速提高,从而带动了治疗药物需求的增长。
全球硬皮病治疗市场的主要增长动力是制药公司对硬皮病特异性药物的投入不断增加。再生疗法(例如干细胞治疗)的进步也能为市场带来益处,因为干细胞治疗可以缓解硬皮病症状。随着人们对该疾病的认识不断提高,以及世界各国建立健全的罕见病框架,为患者提供经济支持并加大研究投入,新兴市场也涌现出新的机遇。此外,物理疗法和职业疗法的改进有助于提高患者在接受硬皮病治疗期间的生活质量。这通过促进对硬皮病治疗药物的接受度和需求,从而推动了市场增长。例如,2022年3月,美国国家医学图书馆强调,对于被诊断患有硬皮病或系统性硬化症的患者,建议进行最大心率70%至90%以下的运动干预,或低于相关医疗保健从业人员或运动专家建议的运动强度。
诊断技术的进步使得硬皮病的早期检测更加便捷,从而推动了对先进疗法的需求。全球硬皮病市场有望受益于制药公司、生物技术公司和研究机构之间日益密切的合作,共同开发能够改善患者生活质量的治愈性疗法或治疗方案。强大的合作生态系统也有助于针对特定疾病机制进行治疗,从而促进该行业的增长。全球自身免疫性疾病的急剧增加进一步刺激了对硬皮病治疗药物的需求,预计到预测期末,该市场将实现强劲增长。
关键 硬皮病治疗 市场洞察摘要:
区域亮点:
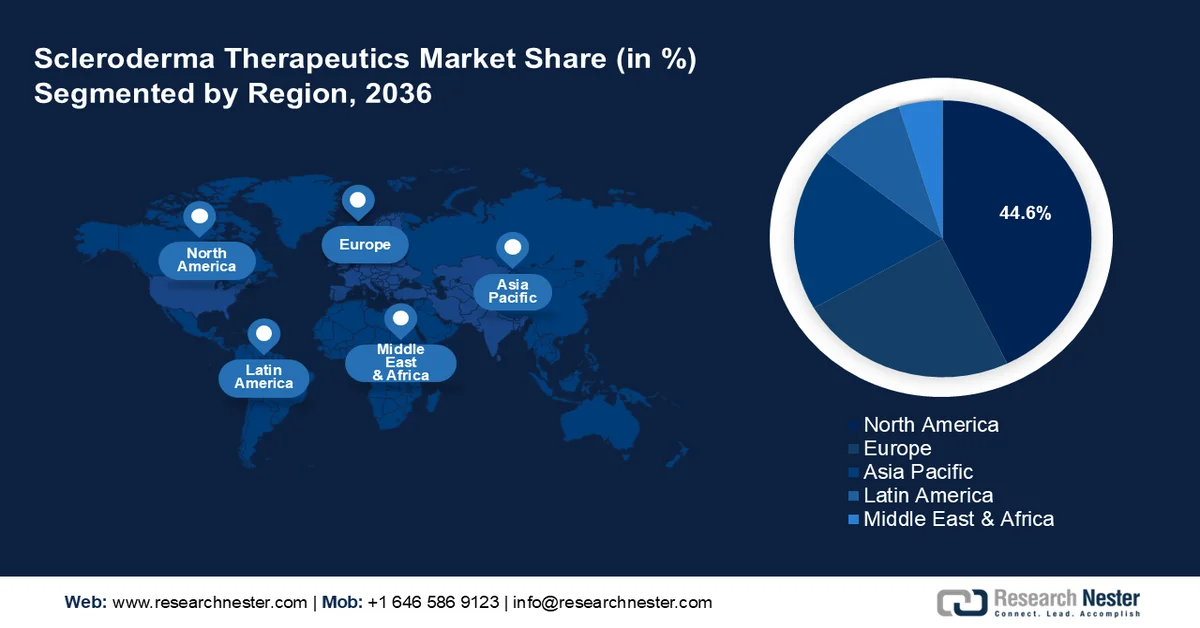
- 北美在硬皮病治疗市场中占据领先地位,市场份额高达 44.6%。这主要得益于硬皮病诊断率的上升以及完善的监管体系,预计到 2027 年至 2036 年,北美市场将保持显著增长。
- 欧洲硬皮病治疗市场预计到 2036 年将快速增长,这主要得益于研究机构、私营企业和公共卫生机构之间的合作。
细分市场洞察:
- 预计注射剂细分市场将在 2027 年至 2036 年间实现显著增长,主要得益于其在治疗重症系统性硬化症方面的应用日益广泛。
- 预计到 2036 年,免疫抑制剂细分市场将占据 31.5% 的市场份额,主要得益于其在控制自身免疫性疾病免疫反应方面的应用日益广泛。
主要增长趋势:
- 自身免疫性疾病患病率上升
- 政府和机构对罕见病研究的资助不断增加
主要挑战:
- 治疗费用高昂且可及性有限
- 药物审批流程漫长
主要参与者:赛诺菲、诺华、Certa Therapeutics、辉瑞、梯瓦制药、勃林格殷格翰、百时美施贵宝、百健、罗氏、拜耳、高德美、Aisa Pharmaceuticals。
全球 硬皮病治疗 市场 预测与区域展望:
市场规模及增长预测:
- 2026 年市场规模:27.1 亿美元
- 2027 年市场规模:28.9 亿美元
- 预计市场规模:到 2036 年将达到 50.9 亿美元
- 增长预测:2027-2036 年复合年增长率 6.5%
主要区域动态:
- 最大区域:北美(到 2036 年,份额将达到 44.6%)
- 增长最快的地区:亚太地区
- 主要国家/地区:美国、德国、英国、法国、日本
- 新兴国家:德国、英国、法国、意大利、西班牙
Last updated on : 31 August, 2026
硬皮病治疗市场增长驱动因素和挑战:
增长驱动因素
- 自身免疫性疾病患病率上升:自身免疫性疾病患病率的不断上升促使人们加大对免疫调节疗法的研究,从而推动了全球硬皮病治疗市场的增长。例如,2024年3月,美国国家卫生委员会指出,自身免疫性疾病影响着约5000万美国居民,并汇总了相关研究,表明其患病率正以每年3%至12%的惊人速度增长。人们对自身免疫性疾病的认识不断提高,以及医疗保健支出的增加,为靶向治疗方案的临床试验提供了充足的资金。这些趋势有利于硬皮病治疗的发展,并有助于提高其疗效。
- 各国政府和机构对罕见病研究的投入不断增加:世界各国政府正在建立罕见病框架,以识别确诊患者并为其提供必要的护理,同时投资研发孤儿药。不断增长的投资有利于市场的发展。越来越多的国家正在制定硬皮病治疗指南。例如,巴西风湿病学会发布了硬皮病治疗指南,重点介绍了雷诺现象的治疗、预防指端溃疡等内容。
财政激励、罕见病专项拨款以及有利的监管环境,都鼓励企业投资硬皮病研究。除了政府资助外,非营利组织的大力支持也将推动该领域的增长。例如,2023年10月,硬皮病研究基金会(SRF)宣布,勃林格殷格翰将向CONQUEST项目捐赠一种实验性药物。CONQUEST是由SRF创建的创新型临床试验平台。 - 干细胞研究投资不断增长:由于干细胞研究投资的不断增长,全球硬皮病治疗市场有望迎来增长。干细胞研究有助于新药的发现和开发,并能促进组织修复。根据欧洲血液和骨髓移植协会 (EBMT) 的登记数据,硬皮病是继多发性硬化症之后,接受造血干细胞移植 (HSCT) 治疗的第二大自身免疫性疾病。干细胞研究旨在解决组织损伤的根本原因,并有望开发出满足硬皮病治疗未满足需求的疗法。鉴于这种方法的巨大潜力,预计到预测期末,该市场将迎来显著增长。
挑战
- 治疗费用高昂且难以获得:硬皮病治疗费用昂贵,且治疗周期长,会给患者带来沉重的经济负担。这给新兴经济体带来了市场挑战,因为这些地区的居民可支配收入较低或缺乏医疗保险。长期治疗费用在成熟市场也可能构成阻碍。重症患者可能需要更密集的治疗,从而增加成本。此外,由于该疾病较为罕见,许多新兴经济体的医疗基础设施可能缺乏足够的专业知识或诊断工具来提供充分的治疗,这限制了硬皮病市场的增长。
- 漫长的药物审批流程:硬皮病病例罕见,导致临床试验样本量不足,难以快速获得监管部门的批准。样本量小和疾病表现多样也会阻碍有效硬皮病疗法的研发。此外,由于企业可能难以满足监管机构的所有标准,审批流程也因此更加耗时。这可能会延迟新疗法的上市,从而抑制硬皮病治疗市场的增长。
硬皮病治疗市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
6.5% |
|
基准年市场规模(2026 年) |
27.1亿美元 |
|
预测年份市场规模(2036 年) |
50.9亿美元 |
|
区域范围 |
|
硬皮病治疗市场细分:
给药途径(口服、注射、其他给药途径)
按给药途径划分,预计到2036年底,口服药物将占据硬皮病治疗市场69.8%以上的份额。该细分市场的增长归功于口服给药的便利性和患者更高的依从性,从而推动了口服给药途径的普及。甲氨蝶呤类药物,如Trexall、Rheumatrex、Otrexup、Rasuvo和CellCept(吗替麦考酚酯),均是用于治疗硬皮病的口服药物。免疫抑制剂和抗纤维化药物也通过口服给药来控制硬皮病,延缓其进展。
与其他给药途径相比,口服给药途径的易用性是推动该细分市场增长的关键因素。此外,全球硬皮病治疗领域的口服给药市场将受益于新型制剂的进步,这些制剂有望开发出靶向口服疗法,从而最大限度地减少副作用。2024年5月,Azurity Pharmaceuticals Inc.宣布其吗替麦考酚酯口服混悬液(MYHIBIN)获得美国食品药品监督管理局(FDA)的批准。有利的监管环境有望在预测期结束前推动口服给药市场的持续增长。
预计在预测期内,注射剂市场将扩大其收入份额。该细分市场的增长主要归功于注射剂在治疗病情进展迅速的严重系统性硬化症方面的应用日益广泛。这种给药途径能够为出现危及生命的并发症(例如肺动脉高压)的患者提供快速的治疗效果,据密歇根大学健康中心的数据显示,高达 40% 的硬皮病患者会出现肺动脉高压。随着生物制剂技术的进步,预计到预测期末,该细分市场将进一步增长。例如,2024 年 9 月,FDA 批准了罗氏公司用于治疗多发性硬化症的注射剂,商品名为 Ocrevus。
药物类别(免疫抑制剂、磷酸二酯酶 5 抑制剂 – PHA、内皮素受体拮抗剂、前列环素类似物、钙通道阻滞剂、镇痛药、其他药物类别)
在硬皮病治疗市场中,预计到2036年底,免疫抑制剂细分市场将占据超过31.5%的收入份额。该细分市场的增长主要归因于免疫抑制剂在控制免疫反应方面的应用日益广泛,因为硬皮病是一种自身免疫性疾病。免疫抑制剂用于延缓疾病进展并减轻患者的肾脏炎症。随着全球自身免疫性疾病患病率的上升,对免疫抑制剂的需求也在不断增长。
针对自身免疫性疾病治疗的研究不断深入,有望在预测期末继续推动该领域的增长。例如,2023年6月,约翰·霍普金斯医学团队指出,微粒递送疗法是自身免疫性疾病治疗领域的一项重大进展,微粒可以被设计成将特定的治疗药物(例如免疫抑制剂)精准递送到体内特定部位。
我们对全球市场的深入分析涵盖以下几个方面:
给药途径 |
|
药物类别 |
|
适应症 |
|
Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
硬皮病治疗市场区域分析:
北美市场预测
预计到2036年,北美硬皮病治疗市场将占据超过44.6%的市场份额。市场增长主要归功于该地区硬皮病诊断率的上升以及完善的监管体系。美国和加拿大是北美市场的主要利润来源。此外,该地区先进的医疗基础设施确保患者能够及时获得治疗,从而增加了对硬皮病治疗药物的需求。2022年1月,Paracine公司获得美国FDA批准,将在美国开展一项针对弥漫性皮肤硬皮病引起的手部功能障碍患者的临床试验。
美国在北美硬皮病治疗市场占据最大份额。该国健全的监管环境通过《孤儿药法案》等项目激励创新。例如,2024年9月,Aisa Pharmaceuticals公司的钙通道阻滞剂Profervia被美国食品药品监督管理局(FDA)授予孤儿药资格,用于治疗硬皮病。美国国内市场的增长得益于该地区主要制药公司在研发方面的进展。硬皮病诊断率的提高有利于临床试验,高患者入组率也促进了新疗法的研发。
预计到2036年底,加拿大硬皮病治疗市场的收入份额将有所增长。该市场受益于公众对自身免疫性疾病认识的提高以及加拿大全民医疗保健体系减轻了患者的经济负担。诸如加拿大硬皮病协会等非营利组织正在倡导增加治疗研究的资金投入,并建立一个由硬皮病患者组成的网络,以形成一个提供紧急护理的社区。此外,儿童硬皮病病例的增加也将推高对治疗药物的需求。例如,2024年7月,《柳叶刀区域健康-美洲》发布的一份报告指出,魁北克省儿童硬皮病病例呈上升趋势。该报告还强调了死亡率的下降,但病例分布不均仍需采取针对性的干预措施。
欧洲市场分析
预计到预测期结束时,欧洲硬皮病治疗市场将实现最快增长。欧洲市场的增长归功于研究机构、私营企业和公共卫生机构之间的合作,这种合作推动了研究的进步。欧洲药品管理局 (EMA) 营造的有利监管环境也促进了市场增长。法国、德国和英国在欧洲的市场份额领先。例如,2023 年 8 月,MediciNova 公司获得了欧洲专利局授予的一项专利,该专利涉及一种名为 MN-001(Tipelukast)的在研小分子药物,用于治疗潜在的硬皮病。
法国是欧洲硬皮病治疗领域的领先市场。该国国内市场受益于政府对罕见病研究的资助。2018年至2023年法国国家罕见病计划的重点是为所有患者提供治疗,而下一阶段的法国国家罕见病计划则将以促进研发和创新为基础。此外,对早期诊断和专科护理的重视也推动了市场发展,刺激了对治疗药物的需求。法国硬皮病协会等患者支持组织通过提高公众意识和汇集资源以改善硬皮病护理,促进了该领域的增长。2024年9月,法国制药巨头赛诺菲宣布,其托布替尼在非复发性继发性进展型硬皮病3期临床研究中,使确诊残疾进展的发生时间延迟了31%。
德国有望在预测期结束时提升其在欧洲硬皮病治疗市场的收入份额。德国国内市场受益于其为支持临床试验而建立的患者登记系统。例如,德国系统性硬化症网络(DNSS)——一个由25个专注于系统性硬化症研究的临床中心组成的跨学科合作组织——于2023年建立了患者登记系统,目前已记录了约5000例患者病例。德国通过专业的风湿病中心提供先进的硬皮病治疗,从而提高了患者获得治疗药物的可及性。此外,欧洲硬皮病协会联盟(FESCA)的研究贡献以及近期欧洲监管机构对硬皮病治疗药物的批准也为德国国内市场带来了益处。例如,2023年7月,欧洲药品管理局(EMA)授予Certa公司的FT011在欧洲的孤儿药资格,如果该疗法获得批准,则享有7年的市场独占权。
硬皮病治疗市场主要参与者:
- 赛诺菲
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 诺华公司
- Certa Therapeutics
- 辉瑞公司
- 梯瓦制药
- 勃林格殷格翰国际
- 百时美施贵宝公司
- 百健
- F. Hoffman La-Roche 有限公司
- 拜耳股份公司
- 高德美实验室
- Aisa制药
全球硬皮病治疗市场预计在预测期内将保持盈利增长。该领域的主要市场参与者正投资于硬皮病新疗法的临床试验,并通过收购来改善新兴市场的分销渠道。
以下是市场上的一些主要参与者:
最新发展
- 2024年3月,Cabalette Bio宣布FDA授予其用于治疗硬皮病的CABA-201孤儿药资格。CABA-201是一种全人源CD19-CAR T细胞研究性疗法,用于治疗该疾病。
- 2024年2月,Certa Therapeutics的FT011获得美国FDA快速通道资格,用于治疗硬皮病或系统性硬化症。该快速通道资格的授予基于一项II期研究的结果,该研究强调,使用FT011治疗硬皮病患者12周后,接受400mg FT011治疗的患者中有60%的病情得到临床意义上的改善,而接受200mg FT011治疗的患者中有20%的病情得到临床意义上的改善。
- Report ID: 6664
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)


版权所有 © 2026 Research Nester。保留所有权利。
