神经氨酸酶抑制剂药物市场展望:
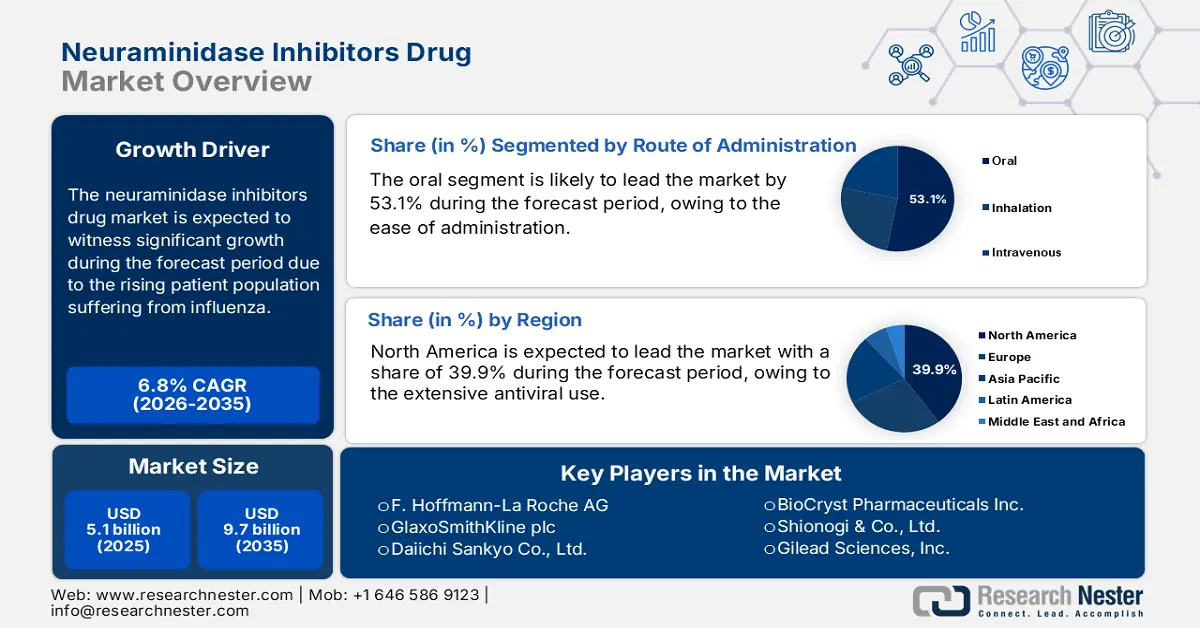
2025年神经氨酸酶抑制剂药物市场规模为51亿美元,预计到2035年底将达到97亿美元,在预测期(即2026-2035年)内复合年增长率为6.8%。2026年,神经氨酸酶抑制剂药物行业规模估计为54亿美元。
神经氨酸酶抑制剂药物市场受流感患者人数不断增长的推动。美国疾病控制与预防中心(CDC)2025年5月的数据显示,每年有超过4700万至8200万人出现重症流感,并有近2.7万至13万人死于流感相关疾病。老年人、儿童以及慢性病患者属于高危人群。CDC报告还指出,美国已记录了130万例流感住院病例,凸显了流感的高发病率,这将直接影响2023年至2024年抗病毒药物的需求。神经氨酸酶抑制剂,包括扎那米韦和奥司他韦,在流感大流行和暴发期间,对于住院和门诊治疗都至关重要。
在供应链方面,神经氨酸酶抑制剂的活性药物成分产自欧盟、中国和印度的部分地区,最终产品则在日本、欧洲和美国生产。根据美国国际贸易委员会的进出口数据,2023年美国进口的奥司他韦磷酸盐大部分来自中国。根据盖茨基金会2022年3月的一份报告,比尔及梅琳达·盖茨基金会、诺和诺德基金会和开放慈善组织已向抗病毒药物研发投入超过9000万美元。这些投资旨在提高药物疗效,并确保在季节性疫情和大流行期间及时获得神经氨酸酶抑制剂。
神经氨酸酶抑制剂药物市场——增长驱动因素和挑战
增长驱动因素
- 绘制患者群体和疾病流行情况图:根据德国卫生与公众服务部(HZI)2025年的报告,德国每年有8000至11000人死于流感。与此同时,美国疾病控制与预防中心(CDC)的数据显示,美国因流感住院的人数逐年上升。这些统计数据再次表明,北美和欧洲持续存在着大量需要抗病毒治疗的患者群体。老年人口的增加以及糖尿病、哮喘和慢性阻塞性肺病(COPD)等慢性合并症的增多,也增加了住院和门诊机构对奥司他韦和扎那米韦等高效抗病毒药物的需求。
- 制造商的战略与创新:达菲(Tamiflu)生产商罗氏公司于2024年签署了一项新的许可协议,为公共卫生项目生产低成本的奥司他韦仿制药,从而推动了全球整体销量的增长。另一方面,盐野义制药推出了一种静脉注射稳定性更佳的新型帕拉米韦产品,并在日本和韩国启动了试点项目。这些进展有助于扩大药物的可及性和临床应用范围。此外,这些进展还加强了与卫生部门的合作,并根据应对疫情的需要,扩大了服务不足地区抗病毒药物的供应。
- 个人自付费用:根据美国国家医学图书馆 (NLM) 2024 年 8 月的研究,奥司他韦的药品价格为 50.40 美元,该药主要用作神经氨酸酶抑制剂。多年来,这些抗病毒药物的报销和纳入医保目录的稳定性使其成为公共医疗保健策略中可靠的组成部分。这影响着政府的大力支持和患者的可负担性。联邦政府的持续资助要求在受监管的报销领域占据主导地位的关键企业拥有稳定的市场和收入来源。
2019年至2024年新出现的神经氨酸酶抑制剂耐药突变
赋予抗性的突变 | 子类型 | 一年隔离 | 阻力水平(倍数变化) | |||
奥司他韦 | 扎那米韦 | 帕拉米韦 | 拉尼米韦 | |||
T146P/N169S | B | 2019 | 31 | 573 | 10074 | 280 |
I222 V/S246N | A/N1 | 2023/2024 | 13 | 3 | 4 | 3 |
G247D/I361V | B | 2019 | 2 | 6 | 46 | 3 |
G108Ea | B | 2019 | 5 | 5 | 55 | 3 |
V303I/N342K | A/N2 | 2018/2019 | 是 | 是 | - | - |
H274Y/I222 V/S246N | A/N1 | 2023/2024 | - | - | - | - |
来源:美国国家医学图书馆,2024年11月
挑战
- 供应链和保质期限制:政府储备需要长保质期的抗病毒药物。美国疾病控制与预防中心(CDC)的《国家战略储备报告》指出,2021年至2023年间,数百万剂奥司他韦过期浪费,迫使生产商进行改革以延长其稳定性。例如,美国卫生与公众服务部(HHS)要求达菲公司在2023年提供耐热配方,导致合同延迟六至七个月。因此,在应对疫情期间,生产商面临着满足稳定性标准和失去长期合同等诸多挑战。
- 分散的招标体系:每个地区的招标结构各不相同,采购流程的招标周期也不一致,导致供应链存在不确定性。在大多数中低收入国家,采购审批和价格评估往往会导致交货延迟和库存管理问题。这种不确定性降低了制造商对订单量和交货时间的了解,使生产计划更加复杂。相比之下,欧洲部分地区推行的统一集中式采购体系,则有助于简化供应商协调,并提高市场准入的可预测性。
神经氨酸酶抑制剂药物市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2025 |
|
预测年份 |
2026-2035 |
|
复合年增长率 |
6.8% |
|
基准年市场规模(2025 年) |
51亿美元 |
|
预测年份市场规模(2035 年) |
97亿美元 |
|
区域范围 |
|
神经氨酸酶抑制剂药物市场细分:
给药途径分段分析
在给药途径方面,口服给药占据主导地位,预计到2035年将占据53.1%的市场份额。口服剂型因其给药方便、成本低廉且非常适合门诊使用而被广泛采用。根据美国国立卫生研究院(NIH)下属国家过敏症和传染病研究所(NIAID)流感研究项目的报告,由于其物流可行性,口服神经氨酸酶抑制剂在应对大流行准备工作中得到了最广泛的应用。此外,口服给药途径通过加强家庭或基层医疗机构的早期干预,减轻了医疗系统的负担。对于静脉注射或吸入给药途径难以获得的农村和资源匮乏地区而言,口服给药途径尤为重要。
药物类别细分分析
在药物类别细分市场中,奥司他韦占据主导地位,预计到2035年将保持最高市场份额。奥司他韦的优势在于其口服给药方式、良好的安全性以及被纳入政府储备。美国疾病控制与预防中心(CDC)2025年2月发布的报告显示,奥司他韦已获得美国食品药品监督管理局(FDA)批准,用于治疗感染甲型/乙型流感病毒2周及以上的患者,以及用于预防1岁及以上患者的感染。美国战略国家储备库储存了数百万个疗程的奥司他韦。奥司他韦在季节性流感和流感大流行期间的疗效,以及其被纳入世界卫生组织基本药物标准清单,巩固了其作为最值得信赖的神经氨酸酶抑制剂的地位。其全球供应和大规模仿制药生产确保了其广泛应用,尤其是在中等收入国家。
最终用户细分分析
在终端用户领域,医院和诊所占据主导地位,预计到2035年将继续推动市场增长。医院和诊所的需求增长主要受流感病例激增导致的住院率上升所驱动,流感病例主要集中在老年人群、慢性病患者和免疫功能低下患者中。根据美国疾病控制与预防中心(CDC)2025年9月的报告,在流感高发季节,美国每10万人中因流感住院的病例数为127.1例,这凸显了住院治疗机构在抗病毒治疗中的关键作用。此外,医院也是处理肺炎和继发感染等并发症的主要场所,这些并发症需要静脉注射或使用帕拉米韦等抗病毒药物。
我们对神经氨酸酶抑制剂药物市场的深入分析包括以下几个方面:
部分 | 子段 |
药物类别 |
|
给药途径 |
|
最终用户 |
|
分销渠道 |
|
患者类型 |
|
Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
神经氨酸酶抑制剂药物市场——区域分析
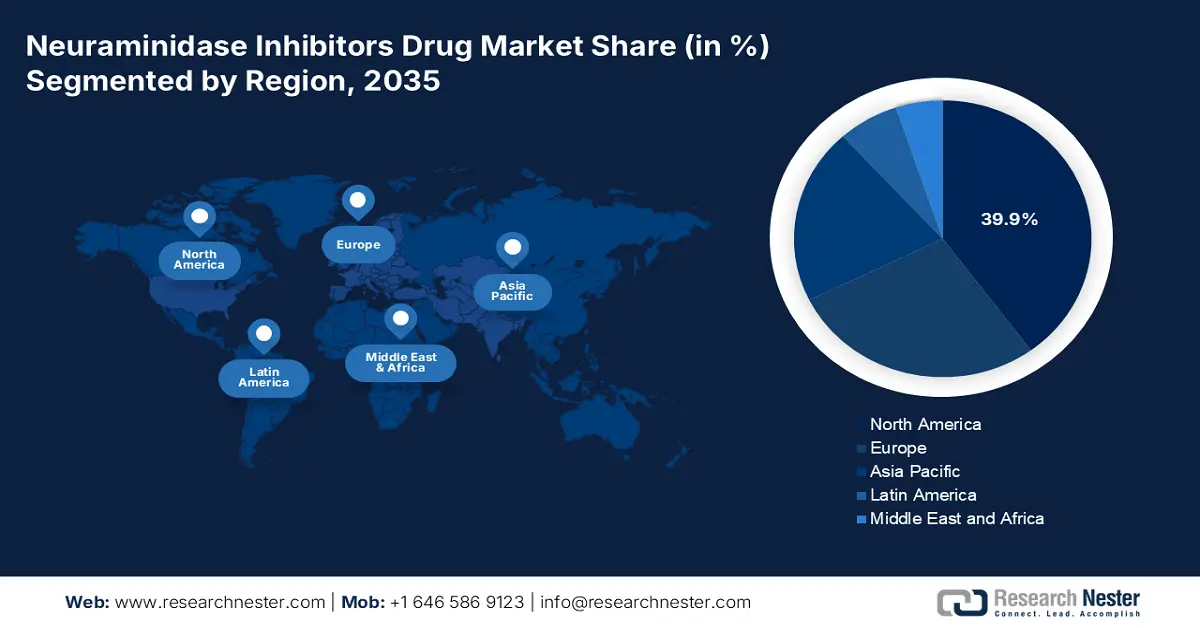
北美市场洞察
预计到2035年,北美神经氨酸酶抑制剂药物市场将以6.1%的复合年增长率(CAGR)占据39.9%的市场份额。该市场正稳步增长,这得益于强劲的公共卫生投入、抗病毒药物的广泛使用以及政府的支持。美国在该市场占据领先地位,其主要资金来源包括疾病控制与预防中心(CDC)、国立卫生研究院(NIH)和医疗保险和医疗补助服务中心(CMS)等机构,这些机构提高了联邦医疗保险(Medicare)和医疗补助(Medicaid)中关于流感抗病毒药物的福利。另一方面,加拿大卫生部和各省政府在加拿大健康信息研究所(CIHI)和加拿大公共卫生署(PHAC)的协助下,增加了流感方面的支出。人口老龄化、流感疫情反复爆发以及储备策略是推动两国市场增长的主要因素。
美国神经氨酸酶抑制剂药物市场正快速增长,这主要得益于联邦政府的大力投入和有利于传染病防控的政策调整。美国疾病控制与预防中心(CDC)2024年11月的报告显示,美国因流感住院的病例数在12万至71万例之间。流感相关住院病例的增加凸显了神经氨酸酶抑制剂在降低疾病严重程度和辅助国家流感防控策略方面的关键作用。此外,政府的积极投资和储备计划也进一步推高了医院和零售药店的市场需求。
加拿大的神经氨酸酶抑制剂市场得益于其公共医疗保健体系以及对流感大流行和季节性流感防控规划的高度重视。加拿大公共卫生署 (PHAC) 作为其流感大流行战略的一部分,储备了国家抗病毒药物。根据加拿大医学协会 (CMA) 发布的 2025 年报告,2023 年加拿大的医疗预算为 3440 亿美元,相当于 GDP 的 12.1%。此外,国家免疫咨询委员会 (NACI) 的指导方针也推动了市场发展。这些指导方针及其治疗建议,为在规范的临床网络中使用抗病毒药物提供了支持,从而确保了各省的稳定需求。
美国流感负担(2019-2024 年)
年 | 住院 | 疾病 | 死亡 |
2019-2020年 | 390,000 | 36,000,000 | 26,000 |
2021-2022年 | 12万 | 11,000,000 | 6,300 |
2022-2023年 | 370,000 | 31,000,000 | 21,000 |
2023-2024年 | 470,000 | 40,000,000 | 28,000 |
资料来源:美国疾病控制与预防中心,2024年11月
亚太市场洞察
亚太地区是神经氨酸酶抑制剂药物市场增长最快的地区,预计到2035年将占据显著的市场份额。推动市场增长的因素包括抗病毒药物储备的增加、各国政府对流感大流行防范的高度重视以及人口密集地区疾病流行率的上升。中国和日本是医疗基础设施发达且季节性流感病例较多的主要国家。在韩国,作为国家流感防控政策的一部分,健康保险审查评估院扩大了神经氨酸酶抑制剂药物的报销范围。此外,全民健康覆盖计划的扩大、数字化监测工具的运用以及公私合作也促进了市场增长。
日本是神经氨酸酶抑制剂药物市场最大的股东,预计到2035年仍将占据相当大的市场份额。根据日本医药协会2024年12月发布的报告,日本已投入442亿日元用于包括神经氨酸酶抑制剂在内的医药相关项目,这表明日本高度重视流感防控工作。这笔资金的投入主要源于流感发病率的上升以及政府的药品储备计划。这些举措凸显了日本在抗病毒药物研发和本土医药创新方面的战略重点,旨在应对季节性流感和流行性流感的威胁。
中国神经氨酸酶抑制剂市场规模庞大,具有重要的战略意义。其扩张主要受庞大的人口基数和季节性流感带来的沉重临床负担驱动。政府出台的利好政策,例如将这些抗病毒药物纳入国家诊疗指南和疫情储备,也是关键的推动因素。此外,强大的国内生产基地也对市场发展起到了积极作用,确保了药物的及时供应和覆盖全国医疗体系。
中国流感高峰预测结果
省 | 高峰日期 | 高峰周 | 总病例数达到峰值 |
上海 | 2023年12月22日(2023年12月19日,2023年12月26日) | 51(51,52) | 333460 (288935, 381245.5) |
云南 | 2023年12月26日(2023年12月22日,2023年12月30日) | 52(51,52) | 615448.5 (530156, 700422.5) |
四川 | 2023年12月26日(2023年12月22日,2023年12月30日) | 52(51,52) | 1102986.5 (950188.5, 1258233) |
安徽 | 2023年12月23日(2023年12月19日,2023年12月27日) | 51(51,52) | 803065.5 (696546, 919976) |
粤 | 2023年12月23日(2023年12月19日,2023年12月27日) | 51(51,52) | 1706515 (1485689, 1954301) |
来源:美国国家医学图书馆,2024年9月
欧洲市场洞察
欧洲的神经氨酸酶抑制剂市场已趋于成熟,但仍在持续增长,其特点是公共卫生体系完善,政府高度重视应对疫情。主要驱动因素包括季节性流感疾病负担(尤其是在老年人群中)以及各国抗病毒药物储备策略。欧洲疾病预防控制中心 (ECDC) 负责收集监测数据并发布建议,以确保成员国采取统一的治疗方法。关键趋势之一是通过欧洲卫生联盟加强跨境合作,以期在突发公共卫生事件期间确保基本药物的公平获取。
预计到2035年,德国将占据欧洲最大的疫苗收入份额,这主要得益于其庞大的人口、强劲的医疗保健支出和强有力的公共卫生战略。负责联邦层面疾病控制的政府机构制定了严格的监测和治疗指南,这些指南直接影响着市场需求。德国早期且广泛的全国性流感大流行疫苗储备策略维持了稳定的市场规模。其中一个最重要的趋势是,根据疫苗接种常设委员会(STIKO)的建议,将抗病毒疗法纳入高危患者的常规治疗方案,以确保在非流行季节也能继续使用。
法国疫苗和抗病毒药物消耗量巨大,这得益于其庞大的国家医疗保健体系。法国公共卫生署(Santé Publique France)开展广泛的流感监测,并据此启动区域抗病毒药物部署计划。根据经济合作组织(OEC)2023年的报告,法国药品出口额达395亿美元,凸显了市场需求。另一方面,政府支出也是重要的驱动因素,国家卫生署(HAS)能够迅速做出报销决定,从而确保患者获得所需药物。
神经氨酸酶抑制剂药物市场主要参与者:
- 罗氏制药
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 葛兰素史克公司
- 第一三共株式会社
- BioCryst Pharmaceuticals Inc.
- 盐野义株式会社
- 吉利德科学公司
- 西普拉有限公司
- 赛诺菲
- 异质药物有限公司
- 富山化学株式会社
- 辉瑞公司
- Biota Pharmaceuticals Inc.
- 格兰马克制药
- 大熊制药有限公司
- 瑞迪博士实验室
- 太阳制药工业公司
- 永进制药
- Pharmaniaga Berhad
- 诺华公司
- 武田药品工业株式会社
神经氨酸酶抑制剂药物市场由罗氏、葛兰素史克和第一三共等龙头企业主导,这三家企业合计占据全球三分之一的市场份额。与政府建立战略联盟、加快审批流程以及开发新一代制剂是各大公司的优先事项。日本和美国引领着早期创新,而印度则在大批量仿制药和新兴市场分销方面占据最大份额。多家公司正在投资研发无耐药性分子、新型给药系统以及儿科应用。韩国和马来西亚的本土企业也积极开展公共卫生领域的合作。国际竞争日益激烈,这主要源于各国的储备计划、周期性需求高峰以及应对疫情的准备工作。
以下是一些在全球市场运营的主要参与者名单:
最新发展
- 2025年8月,阿斯利康推出了FluMist Home,这是首个将流感疫苗FLUMIST送至家中的服务。FLUMIST是唯一获准用于18至49岁成年人的季节性流感疫苗。
- 2025 年 6 月, Cidara Therapeutics宣布其 2b 期 navigate 试验中非疫苗季节性流感预防药物 CD388 的积极顶线结果。CD388 包含多种与人类抗体的专有 Fc 片段偶联的强效小分子神经氨酸酶抑制剂。
- Report ID: 2563
- Published Date: Sep 30, 2025
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)


版权所有 © 2026 Research Nester。保留所有权利。
