多核处理器市场展望:
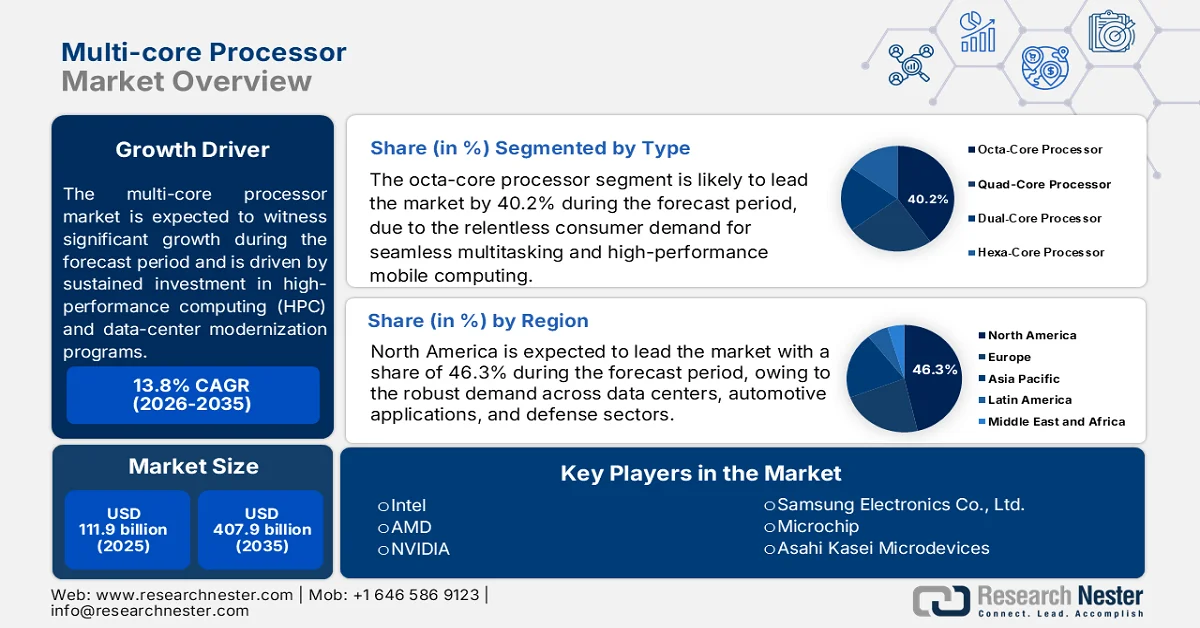
2025年多核处理器市场规模为1119亿美元,预计到2035年底将达到4079亿美元,在预测期(即2026-2035年)内,复合年增长率为13.8%。2026年,多核处理器行业规模估计为1274亿美元。
多核处理器市场正受益于政府和公共研究机构主导的高性能计算 (HPC)、人工智能 (AI) 和数据中心现代化项目的持续投资。根据 OLCF 2024 年 4 月的数据显示,橡树岭国家实验室的 Frontier 超级计算机持续性能超过 1.102 exaflops,凸显了对能够处理大规模并行工作负载的先进处理器架构日益增长的需求。联邦政府资助的研究和人工智能基础设施计划也在推动公共部门需求的增长。美国国家科学基金会 (NSF) 将继续支持需要更高处理密度和更高效计算性能的先进计算资源和人工智能研究项目。
此外,各行各业的组织都在加大对云计算、数字工程、仿真和数据分析平台的投资,这些平台依赖多核处理器来提高吞吐量和工作负载管理能力。据半导体行业协会 (SIA) 预测,2024 年全球半导体销售额将达到 6276 亿美元,反映出计算、通信、汽车和工业应用领域的强劲需求。随着企业处理更大的数据集并部署日益复杂的软件环境,采购重点正转向具有更高核心数、虚拟化功能和更高能效的处理器。这些因素正在推动服务器、工作站、网络设备和嵌入式系统对多核处理器的需求。
关键 多核处理器 市场洞察摘要:
区域亮点:
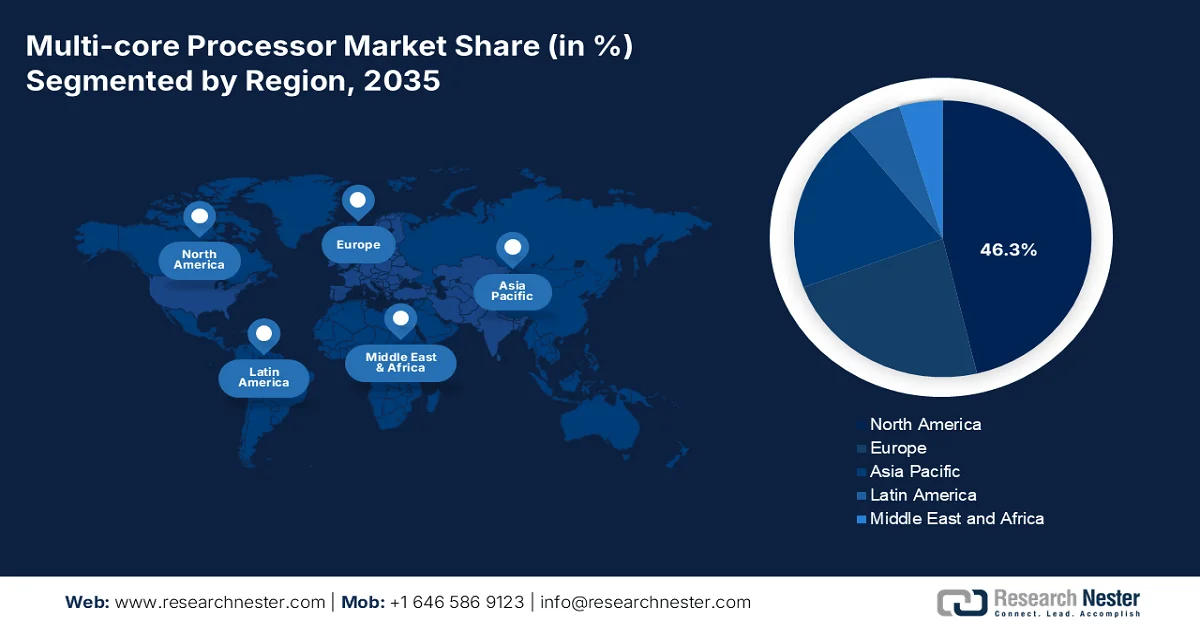
- 在多核处理器市场,预计到 2035 年,北美将占据 46.3% 的区域收入份额,这主要得益于数据中心、汽车应用和国防领域的强劲需求。
- 亚太地区预计将在 2026 年至 2035 年期间实现显著增长,这主要得益于该地区庞大的消费电子产品生产和快速的数字化转型。
细分市场洞察:
- 预计到 2035 年,八核处理器市场份额将占多核处理器市场的 40.2%,这主要得益于消费者对无缝多任务处理和高性能移动计算的持续需求。
- 预计在 2026 年至 2035 年期间,消费电子领域将保持领先地位,这主要得益于个人设备领域持续不断的创新。
主要增长趋势:
- 政府资助的半导体制造项目扩张
- 国防现代化投资
主要挑战:
- 研发成本高昂
- 制造工艺复杂
主要厂商:英特尔(美国)、AMD(美国)、英伟达(美国)、三星电子(韩国)、微芯科技(美国)、旭化成微电子(日本)。
全球 多核处理器 市场 预测与区域展望:
市场规模及增长预测:
- 2025年市场规模: 1119亿美元
- 2026年市场规模: 1274亿美元
- 预计市场规模: 到2035年将达到4079亿美元
- 增长预测: 2026-2035年复合年增长率13.8%
主要区域动态:
- 最大区域:北美(到 2035 年,份额将达到 46.3%)
- 增长最快的地区:亚太地区
- 主要国家/地区:美国、中国、日本、韩国、德国
- 新兴国家:印度、越南、台湾、新加坡、马来西亚
Last updated on : 28 August, 2025
多核处理器市场——增长驱动因素和挑战
增长驱动因素
- 政府资助的半导体制造项目不断扩大:政府对国内半导体生产的投资是多核处理器需求的主要驱动力。美国财政部2024年10月公布的数据显示,拟议的《芯片法案》(CHIPS Act)将提供超过360亿美元的激励措施,以支持半导体制造和供应链韧性。这些投资正在加速先进制造设施和封装业务的建设,从而提高处理器产能并支持下一代多核设计。本地化生产的增加也降低了供应链的脆弱性,使先进处理器能够更快地部署到包括电信、国防、汽车和科学计算在内的关键领域。
- 国防现代化投资:国防机构正日益采购先进的计算平台,以支持情报分析、自主系统、网络安全行动和任务规划。美国国防部2024年4月的数据显示,其申请了约172亿美元的科技活动经费,其中包括对先进计算技术的投资。现代国防系统会产生大量传感器和作战数据,需要快速处理能力。多核处理器能够高效执行复杂的分析、模拟和指挥控制应用。随着各国政府加强数字防御基础设施和网络韧性,北约各国也在进行类似的投资。
挑战
- 高昂的研发成本:开发先进的多核架构需要巨额的研发、设计和验证投入。像英特尔和AMD这样的公司为了保持竞争力,持续投入数十亿美元。这种资金壁垒限制了新进入者,因为持续的资金投入对于创新和跟上快速发展的技术需求至关重要。
- 复杂的制造工艺:生产多核处理器需要纳米级的极高精度。像台积电和三星这样的代工厂在良率优化和缺陷控制方面面临着巨大的挑战。新厂商很难达到可接受的良率,因此,如果没有成熟的专业知识和先进的制造设备,进入这个行业几乎是不可能的。
多核处理器市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2025 |
|
预测年份 |
2026-2035 |
|
复合年增长率 |
13.8% |
|
基准年市场规模(2025 年) |
1119亿美元 |
|
预测年份市场规模(2035 年) |
4079亿美元 |
|
区域范围 |
|
多核处理器市场细分:
类型细分分析
在处理器类型细分市场中,八核处理器占据主导地位,预计到2035年底将占据40.2%的市场份额。这一细分市场的驱动力源于消费者对无缝多任务处理和高性能移动计算的持续需求。根据三星2022年1月的数据,该公司推出了Exynos 2200处理器。这款处理器集成了Arm最新的Armv9 CPU内核,在安全性和性能方面均较Armv8有了显著提升,而安全性和性能对于现代移动通信至关重要。其三丛集八核架构包含一个强大的Cortex-X2旗舰核心,用于实现峰值性能;三个Cortex-A710大核,用于实现均衡的能效;以及四个节能的Cortex-A510小核。正如Arm的Rene Haas所指出的,此类处理器利用了Arm的Total Compute战略和内存标记扩展等安全特性,从而为未来的移动体验奠定了基础。
最终用户细分分析
在个人设备持续不断的创新驱动下,消费电子行业已成为多核处理器市场的主导终端用户。该领域涵盖智能手机、平板电脑、智能手表、笔记本电脑和游戏主机,所有这些产品都对性能日益强大且能效更高的处理解决方案提出了更高的要求。人工智能功能、高分辨率显示屏和沉浸式娱乐体验的普及,进一步强化了对能够处理复杂并行工作负载的先进多核架构的需求。该领域庞大的规模和多样化的应用需求,塑造了芯片设计者的战略方向,迫使他们提供功能全面、性能卓越的解决方案,以满足不断变化的消费者期望和使用习惯。
应用细分市场分析
计算机仍然是多核处理器的重要应用领域,涵盖了对高性能计算能力要求极高的台式机、笔记本电脑和工作站。印度新闻信息局(PIB)2026年2月的数据显示,政府将电子元件制造计划(ECMS)的规模扩大至4000亿卢比,标志着政府正大力推进国内计算机硬件生产,以减少对进口的依赖。这项巨额投资旨在构建一个强大的关键元件制造生态系统,其中包括驱动现代计算系统的先进多核处理器。此类政策支持有望加速本地生产,实现规模经济,并使计算机在企业和消费市场更加普及。
我们对多核处理器市场的深入分析涵盖以下几个方面:
部分 | 子段 |
类型 |
|
最终用户 |
|
应用 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
多核处理器市场——区域分析
北美市场洞察
北美在多核处理器市场占据主导地位,预计到2035年底将占据46.3%的区域收入份额。数据中心、汽车应用和国防领域的强劲需求是推动该地区发展的动力。北美拥有成熟的技术生态系统、大量的研发投入以及政府对半导体创新的大力支持。领先企业不断突破性能极限,同时兼顾能效和安全要求。人工智能工作负载、自动驾驶系统和边缘计算的日益普及,进一步推动了商业和工业应用对处理器的需求。产学研合作加速了架构进步,供应链韧性建设也在稳步推进。该地区对定制芯片开发和异构计算的重视,使其在市场上保持持续的领先地位。
美国对人工智能、云计算、国防现代化和国内半导体制造领域日益增长的投资正在重塑多核处理器市场格局。联邦政府对先进芯片生产的支持正在加强美国的处理器生态系统,并鼓励高性能计算基础设施的部署。一个显著的例子是《芯片与科学法案》(CHIPS and Science Act),该法案持续支持全美半导体产能的扩张。根据美国国家标准与技术研究院(NIST)2025年1月的数据,截至2024年,芯片项目办公室已宣布拟向半导体制造项目提供超过360亿美元的资助,这将加速对先进处理器技术的投资,并满足数据中心、企业计算、电信和政府科研应用的需求。
加拿大政府对半导体制造和创新的大力支持正在重塑加拿大的多核处理器市场。2024年4月,加拿大总理宣布,加拿大政府将通过战略创新基金向IBM加拿大公司和MiQro创新合作中心(C2MI)投资5990万美元,用于扩大半导体封装产能、加强供应链并推进量子技术研究。这些价值2.265亿加元的项目预计将在魁北克省布罗蒙特地区创造超过280个高技能就业岗位。此外,加拿大的半导体生态系统涵盖500多家公司、100多家设计公司和5家制造工厂,进一步巩固了加拿大作为先进处理器和微芯片研发中心的地位。
亚太市场洞察
预计在2026年至2035年的评估期内,亚太地区将在多核处理器市场占据领先地位。该地区的主要驱动力是庞大的消费电子产品生产和快速的数字化转型。中国、日本、韩国和印度等国家是制造业强国,同时也在积极发展本土半导体能力。该地区受益于政府大力推动本地芯片设计和制造的举措,从而降低了对进口的依赖。不断壮大的中产阶级推动了智能手机的普及,而汽车和工业自动化行业对先进处理解决方案的需求也日益增长。领先的晶圆代工厂和无晶圆芯片设计商的存在,共同构建了一个充满活力的生态系统。
数据中心、人工智能、电信、消费电子产品的蓬勃发展,以及政府大力推动国内半导体制造业,正在推动印度多核处理器市场的增长。各行业日益增长的数字化进程和对高性能计算不断增长的需求,也促进了先进处理器技术的应用。根据印度新闻信息局(PIB)2025年3月发布的数据,印度政府已批准总额超过1.52万亿卢比(约合180亿美元)的半导体项目,旨在加强印度的芯片制造、封装和生态系统能力。这些投资预计将提振计算、网络、汽车和工业应用领域的处理器需求。
中国在半导体制造、人工智能、云计算和数字基础设施领域的强劲投资正在重塑多核处理器市场。中国庞大的电子制造业基地和对高性能计算日益增长的需求,正推动着先进处理器技术在消费、工业和企业应用领域的普及。据《环球时报》2025年4月数据显示,中国2024年集成电路产量达到4514亿片,同比增长22.2%,反映出半导体制造业的显著增长。产能的扩张正在强化国内供应链,并支持多核处理器在关键技术领域的广泛应用。
欧洲市场洞察
欧洲在多核处理器市场占据重要地位,这主要得益于汽车电子、工业自动化和电信基础设施的强劲需求。该地区优先考虑符合可持续发展目标和严格环境法规的节能处理器架构。欧洲研究机构积极合作开发开源 RISC-V 架构和边缘人工智能处理器。该地区致力于通过对国内制造能力的战略投资来降低对半导体进口的依赖。工业物联网、智能制造计划和国防现代化项目进一步刺激了对各种应用领域可靠、安全的多核处理解决方案的需求。
工业自动化、汽车电子、人工智能和先进制造业等领域的强劲需求正在推动德国多核处理器市场的发展。作为欧洲最大的工业经济体,德国持续投资半导体产能和数字基础设施,以增强技术竞争力并提升供应链韧性。欧盟委员会2024年8月的数据显示,德国联邦经济和气候行动部(BMWK)已批准根据《欧洲芯片法案》框架向半导体项目提供约50亿欧元的国家援助,旨在扩大芯片生产和创新能力。这些投资有望加速先进多核处理器在数据中心、工业4.0应用、汽车系统和科研计算环境中的应用。
英国对人工智能、先进计算、半导体研发和数字基础设施现代化的投资正在推动多核处理器市场的发展。数据中心、电信、金融服务和工业自动化等行业对更高处理性能和效率的需求日益增长。政府的支持也通过创新和研发举措加强了国内半导体生态系统。英国政府2023年5月的数据显示,已启动的《国家半导体战略》将在未来十年内投入高达10亿英镑的资金,以提升半导体设计、研发和商业化能力。这项投资有望支持处理器创新,并扩大其在高增长技术应用领域的应用。
多核处理器市场主要参与者:
- 英特尔(美国)
- AMD(美国)
- 英伟达(美国)
- 三星电子有限公司(韩国)
- 微芯科技(美国)
- 旭化成微电子(日本)
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 英特尔始终是多核处理器市场的领军企业,引领着台式机和服务器的性能标准。他们专注于混合架构,兼顾性能与效率,满足高需求的计算环境,并确保为各种企业应用提供强大的处理能力。
- AMD凭借其创新的芯片组设计重塑了多核处理器市场,实现了卓越的多线程性能。其竞争优势在于以亲民的价格提供高核心数,使游戏玩家、内容创作者和数据中心等追求卓越性价比的用户都能轻松获得先进的并行处理能力。
- NVIDIA 在多核处理器市场的影响力主要体现在其高性能 GPU 上,这些 GPU 利用数千个核心进行并行处理。这种架构推动了人工智能、深度学习和科学模拟领域的突破,使 NVIDIA 成为加速复杂计算工作负载的领导者。
- 三星是多核处理器市场的关键参与者,专注于为移动设备提供基于ARM架构的Exynos SoC。他们的设计注重能效和集成连接性,为下一代智能手机和可穿戴技术实现无缝的多任务处理和高性能图形处理。
- Microchip专注于嵌入式和实时应用的多核处理器市场。他们的微处理器专为工业和汽车系统而设计,优先考虑确定性性能和低功耗,以在高度可靠和资源受限的环境中管理关键任务。
以下是全球多核处理器市场的主要参与者名单:
全球多核处理器市场高度集中,由少数几家垂直整合的半导体巨头主导,它们掌控着设计和制造环节。激烈的技术竞赛凸显了市场竞争的态势,各方都在致力于工艺节点小型化(5纳米以下)、核心数量扩展和能效提升,尤其是在数据中心和人工智能工作负载方面。美国领先企业凭借巨额研发预算和专有的x86和ARM架构保持着市场主导地位,而亚洲制造商则利用其大规模生产能力服务于消费电子和物联网领域。关键的差异化因素包括集成人工智能加速器、安全特性以及通过软件优化实现的生态系统锁定。
多核处理器市场企业格局:
最新发展
- 2026 年 4 月,英特尔发布了全新的英特尔® 酷睿™ 3 系列移动处理器,为商用和关键边缘设备用户带来卓越的性能、超长的电池续航时间和即刻可用的 AI 功能。
- 2026 年 4 月,AMD发布了 AMD Ryzen® 9 9950X3D2 双版本处理器,这是首款将双 AMD 3D V-Cache® 技术引入桌面平台的处理器,为开发者、内容创作者和游戏玩家开启了全新的性能境界。
- 2026 年 3 月,NVIDIA发布了 NVIDIA Vera CPU,这是全球首款专为智能 AI 和强化学习时代打造的处理器,其效率是传统机架式 CPU 的两倍,速度提升 50%。
- Report ID: 7081
- Published Date: Aug 28, 2025
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)




版权所有 © 2026 Research Nester。保留所有权利。
