高带宽存储器(HBM)市场展望:
2025年,高带宽存储器(HBM)市场规模为32亿美元,预计到2035年底将超过352亿美元,在预测期(即2026-2035年)内,复合年增长率将超过27.1%。2026年,高带宽存储器行业规模预计为40亿美元。
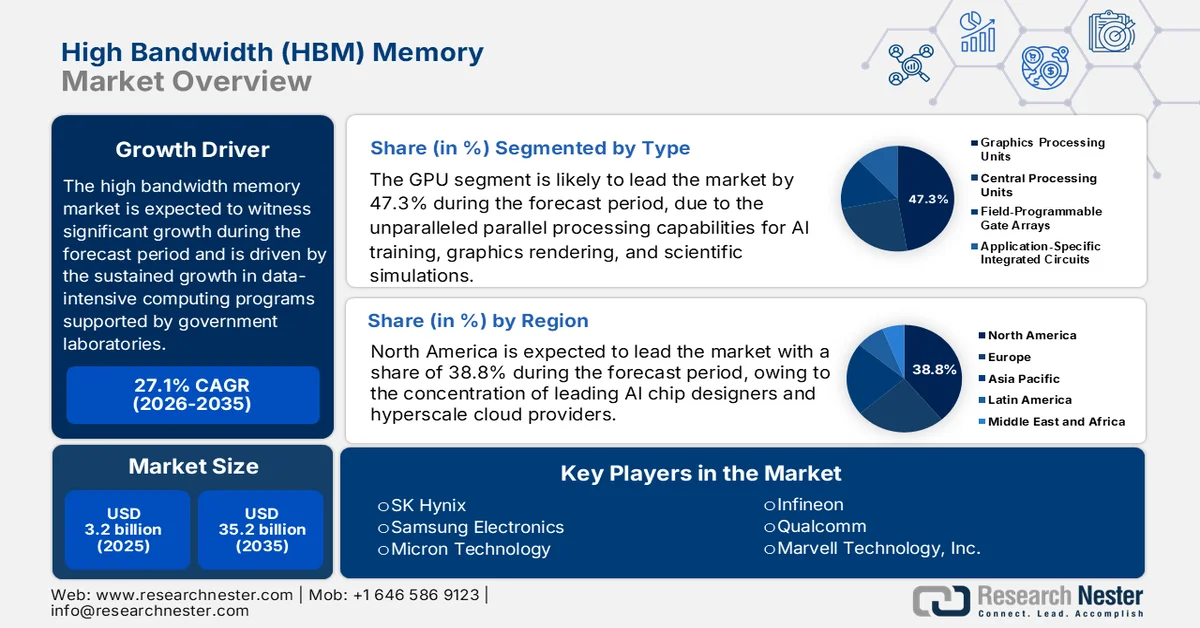
高带宽内存市场受益于政府实验室、研究机构和国家数字基础设施计划所支持的数据密集型计算项目的持续增长。用于人工智能 (AI)、科学建模、国防分析、天气预报和大规模模拟的先进计算系统越来越需要能够支持极高数据吞吐量的内存架构。EurekAlert 2022 年 5 月的数据显示,橡树岭国家实验室的 Frontier 超级计算机性能超过 1.1 exaflops,而阿贡国家实验室的 Aurora 系统在大规模计算能力方面超过 2 exaflops。此类部署增加了对能够支持加速处理器和大型 AI 工作负载的先进内存子系统的需求。
从供应和投资角度来看,HBM市场与更广泛的半导体行业扩张密切相关。根据半导体行业协会(SIA)2025年2月的数据,全球半导体销售额达到6276亿美元,同比增长19.1%,反映出人工智能计算系统和数据中心部署的强劲需求。经济合作与发展组织(OECD)强调了人工智能基础设施的快速扩展以及现代人工智能模型所需计算资源的不断增长,这些因素直接影响着对高性能存储解决方案的需求。预计这些因素将支撑整个HBM生态系统的产能扩张、技术发展和长期采购机会。
关键 高带宽存储器(HBM) 市场洞察摘要:
区域亮点:
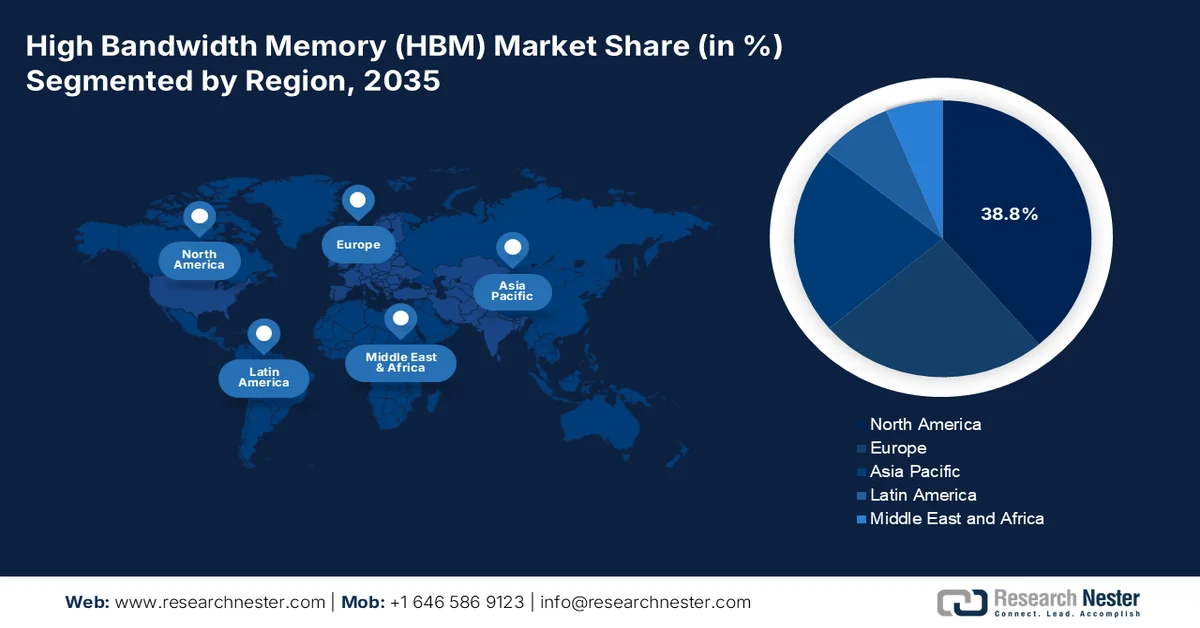
- 预计到 2035 年,北美将占据高带宽内存 (HBM) 市场 38.8% 的份额,这主要得益于领先的人工智能芯片设计商、超大规模云服务提供商以及政府资助的超级计算实验室的集中布局。
- 预计在 2026-2035 年预测期内,亚太地区将实现最快增长,这得益于其作为主要制造中心的地位以及政府支持的高性能计算 (HPC) 和人工智能 (AI) 计算能力的快速发展。
细分市场洞察:
- 预计到 2035 年,GPU 将占据高带宽内存 (HBM) 市场 47.3% 的份额,这主要得益于其在人工智能训练、图形渲染和科学模拟方面无与伦比的并行处理能力。
- 高性能计算 (HPC) 预计将在 2026 年至 2035 年期间保持领先地位,这得益于科学模拟、气候建模、药物研发和人工智能超级计算等领域的日益普及,这些领域都需要持续的超高内存带宽。
主要增长趋势:
- 半导体制造激励计划
- 政府资助的人工智能基础设施扩建
主要挑战:
- 高额研发投入和资本支出
- 极高的技术复杂性
主要厂商: SK海力士(韩国)、三星电子(韩国)、美光科技(美国)、英飞凌(德国)、高通(美国)、Marvell Technology, Inc.(美国)。
全球 高带宽存储器(HBM) 市场 预测与区域展望:
市场规模及增长预测:
- 2025年市场规模:32亿美元
- 2026年市场规模:40亿美元
- 预计市场规模:到2035年将达到352亿美元
- 增长预测:27.1%复合年增长率(2026-2035年)
主要区域动态:
- 最大地区: 北美(到 2035 年,份额将达到 38.8%)
- 增长最快的地区: 亚太地区
- 主要国家/地区: 美国、德国、日本、中国、法国
- 新兴国家:印度、新加坡、越南、马来西亚、沙特阿拉伯
Last updated on : 7 July, 2026
高带宽存储器(HBM)市场——增长驱动因素和挑战
增长驱动因素
- 半导体制造激励计划:政府支持的半导体制造计划通过扩展先进封装和存储器生产生态系统,正在增强对HBM的需求。根据美国国家标准与技术研究院(NIST)2024年3月的数据,美国的《芯片与科学法案》为半导体制造、研究和人才培养提供了约527亿美元的资金。先进的存储器技术需要精密的封装和集成能力,而这些正是这些投资的重点领域。由此形成的制造生态系统能够支持更大批量的人工智能处理器、加速器和数据中心硬件,而所有这些都需要日益先进的存储器架构来满足性能要求。
- 政府资助的人工智能基础设施扩张:政府对人工智能基础设施的投资是高带宽内存 (HBM) 的主要需求驱动因素,因为人工智能训练和推理系统需要大内存带宽才能高效处理海量数据集。美国已通过联邦研究项目大幅增加了与人工智能相关的投资。美国国家科学基金会 (NSF) 的“2025”计划宣布,将通过国家人工智能研究所计划投资超过 5 亿美元,以加强人工智能研究能力。随着国家人工智能计算集群的扩展,对先进处理器和内存子系统的采购量也相应增加,从而为 HBM 供应商、封装供应商和半导体制造商创造了持续的需求。
挑战
- 高昂的研发和资本投入:进入HBM市场需要对先进的DRAM设计、3D堆叠和混合键合技术进行巨额投资。企业必须建设专用的洁净室和封装生产线,成本高达数十亿美元。如此高昂的成本有利于SK海力士、三星和美光等老牌企业,为新进入者设置了难以逾越的障碍。
- 技术难度极高: HBM制造工艺对硅通孔(TSV)、微凸块对准以及堆叠芯片的热管理都要求极高的精度。良率仍然面临挑战,尤其是对于12层和16层堆叠芯片。新供应商缺乏数十年积累的工艺经验,难以实现商业上可行的良率,因此,如果没有深度合作,技术追赶将极其困难。
高带宽存储器(HBM)市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2025 |
|
预测年份 |
2026-2035 |
|
复合年增长率 |
27.1% |
|
基准年市场规模(2025 年) |
32亿美元 |
|
预测年份市场规模(2035 年) |
352亿美元 |
|
区域范围 |
|
高带宽存储器(HBM)市场细分:
类型细分分析
到2035年底,GPU将占据最大的市场份额,达到47.3%。这一增长主要得益于其在人工智能训练、图形渲染和科学模拟方面无与伦比的并行处理能力。HBM的超宽总线和高带宽与GPU架构完美契合,使其成为先进内存堆栈的主要用户。全球各国的人工智能计划进一步推动了这一需求。例如,根据印度新闻信息局(PIB)2026年3月的数据,印度政府启动了“印度人工智能计划”(IndiaAI Mission),并投入1037.2亿卢比用于普及人工智能和扩大计算能力。在该计划下,已有超过3.8万块GPU通过人工智能计算门户网站接入,并以优惠的价格提供给印度初创企业和学术机构。
应用细分市场分析
在应用领域,高性能计算 (HPC) 已成为收入领头羊,涵盖科学模拟、气候建模、药物研发和人工智能超级计算等领域。HPC 工作负载需要持续超过 1 TB/s 的内存带宽,而 HBM 堆栈恰好能够满足这一需求。印度科技部 (DST) 2022 年 2 月的数据显示,印度国家超级计算任务 (NSM) 正是这一趋势的例证。该任务已在包括印度理工学院 (IIT)、印度科学理工学院 (IISc) 和计算发展中心 (C-DAC) 在内的 10 所顶尖机构部署了超级计算基础设施,另有 5 个项目正在建设中。位于印度科学理工学院班加罗尔分校的 Param Pravega 超级计算机可提供 3.3 petaflops 的超级计算能力。该任务已培训了超过 11,000 名 HPC 专业人才,并通过 85% 的本地化生产推进本土化发展,其中包括 Rudra 服务器平台和 Trinetra 互连技术。如此大规模的 HPC 部署直接推动了 HBM 的使用,巩固了 HPC 在 2035 年前的主导地位。
世代细分分析
按代际划分,在高带宽内存 (HBM) 市场中,HBM3E 预计将在 2035 年前占据最高的收入份额,超越 HBM3 及所有早期版本。HBM3E 提高了能效,并向下兼容,使其成为现有 AI 和高性能计算 (HPC) 基础设施务实的升级途径。尽管 HBM4 即将问世,并有望带来更高的性能,但 HBM3E 仍受益于成熟的制造良率、NVIDIA、AMD 和 Intel 平台广泛的生态系统支持以及经济高效的可扩展性。该代产品还支持 12 层和 16 层堆叠,从而实现更高密度的内存配置。凭借生成式 AI 工作负载和国家超级计算计划的持续需求,HBM3E 将在未来十年继续保持其收入领先地位。
我们对高带宽内存市场的深入分析涵盖以下几个方面:
部分 | 子段 |
类型 |
|
应用 |
|
一代 |
|
堆栈层 |
|
最终用户行业 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
高带宽存储器 (HBM) 市场 - 区域分析
北美市场洞察
北美在高带宽内存市场占据主导地位,预计到2035年底将占据38.8%的区域收入份额。该地区的发展动力主要来自领先的人工智能芯片设计商、超大规模云服务提供商以及政府资助的超级计算实验室的集中。此外,该地区对GPU的持续部署也推动了其对高带宽内存的需求,这些部署用于生成式人工智能训练、科学模拟和自主系统开发。美国和加拿大共同构成了一个紧密联系的市场,其特点是:率先采用下一代HBM技术、内存供应商和系统集成商之间密切合作,以及监管环境优先考虑国内技术领先地位和供应链韧性。
人工智能、云计算和先进半导体制造技术的进步推动了高性能存储解决方案的需求,进而促进了美国高带宽内存市场的发展。人工智能加速器在超大规模数据中心和联邦研究机构的日益普及,也增加了对能够支持大规模计算工作负载的存储架构的需求。此外,旨在增强供应链韧性的国内半导体投资计划也为市场带来了积极影响。根据美国国家标准与技术研究院 (NIST) 2024 年 3 月的数据,《芯片与科学法案》将提供高达 390 亿美元的半导体制造激励措施,以支持先进芯片和封装产能,这对于未来高带宽内存 (HBM) 的应用和生产至关重要。
加拿大全国范围内对人工智能研究、先进计算基础设施和半导体创新领域的投资不断增长,正在塑造加拿大高带宽内存市场。医疗保健、科学研究、金融服务和云计算环境等领域对高性能内存解决方案的需求日益增长,推动了人工智能应用的发展。加拿大强大的人工智能研究所和超级计算设施生态系统也进一步促进了基于高带宽内存技术的先进处理器的部署。根据加拿大总理2024年4月的数据,加拿大已拨款24亿加元用于巩固其人工智能优势,其中包括对人工智能计算基础设施的投资,预计这将进一步增强对先进内存计算系统的需求。
亚太市场洞察
在2026年至2035年的评估期内,亚太地区有望迅速崛起,成为高速带宽存储器(HBM)市场的领头羊。该地区既是主要的制造中心,也是增长最快的消费中心。全球领先的存储器生产商——SK海力士、三星和美光——均位于亚太地区,其先进的制造和封装设施集中在韩国、台湾和日本。印度、日本和中国政府支持的各项举措正在积极扩大国内高性能计算(HPC)和人工智能(AI)的计算能力。凭借一体化的供应链、强大的代工厂合作伙伴关系以及积极的半导体政策,亚太地区在可预见的未来将成为HBM生产、创新和应用的绝对中心。
印度的半导体制造能力、人工智能基础设施和高性能计算部署正在塑造高带宽内存市场。对先进内存解决方案的需求主要来自对云数据中心、数字服务和科研计算平台的投资不断增长。政府对半导体生态系统发展的支持,通过鼓励国内生产和技术应用,进一步增强了市场前景。根据印度新闻信息局(PIB)2025年3月的数据,政府已批准塔塔电子在古吉拉特邦多莱拉建设一家半导体工厂,投资额达9100亿卢比(2024年获批)。预计这项投资将提升印度先进半导体价值链,并为未来在下一代计算系统中集成高带宽内存(HBM)创造机遇。
中国对人工智能、高性能计算和先进半导体制造的投资正在推动高带宽存储器市场的发展。国内云服务提供商的快速增长、人工智能模型的开发以及政府支持的数字基础设施项目(这些项目都需要内存密集型计算平台)都支撑了市场需求。此外,国家致力于提升半导体自主能力并减少对进口技术的依赖,也为市场发展提供了助力。据《环球时报》2025年4月数据显示,中国集成电路产量达到4514亿片,反映出半导体制造业活动的显著扩张,这为先进存储器的应用生态系统提供了支撑。
欧洲市场洞察
欧洲是高带宽内存(HBM)市场中一个增长迅速但又高度专业化的细分市场,其强劲的汽车、航空航天和高性能计算(HPC)产业是推动这一增长的主要动力。各国超级计算计划、科研合作以及欧洲通过《欧洲芯片法案》推进半导体自主权,都为该地区的需求注入了强劲动力。德国、法国和英国等领先国家正在大力投资高性能计算基础设施、人工智能研究中心和先进封装研发。欧洲终端用户优先考虑汽车高级驾驶辅助系统(ADAS)、工业自动化和科学模拟等领域的能效和可靠性。虽然欧洲目前尚无本土HBM生产,但它拥有关键的设备、材料供应商和系统集成商,这些企业构成了全球HBM供应链的重要组成部分,确保了HBM在企业和战略应用中的稳定普及。
强大的半导体生态系统、产业数字化举措以及人工智能和高性能计算基础设施的日益普及,正在推动德国高带宽内存市场的发展。汽车工程、工业自动化、研究机构和企业数据中心等领域对高性能内存的需求不断增长,以满足数据密集型应用的需求。此外,德国还受益于旨在增强欧洲半导体能力和降低供应链依赖性的公共投资。根据欧盟委员会2024年8月的数据,欧盟委员会已批准向德国联邦拨款50亿欧元,用于在德累斯顿建立欧洲半导体制造公司(ESMC)的半导体制造工厂。这项投资有望加强德国的先进半导体价值链,并支持未来采用基于高带宽内存(HBM)的计算系统。
英国高带宽内存市场正受益于人工智能、先进计算研究和数据中心基础设施领域不断增长的投资。随着大学、研究机构和企业部署人工智能和高性能计算系统,对高带宽内存的需求日益增长,这些系统需要更大的内存带宽才能高效处理复杂的工作负载。政府旨在加强本国半导体和人工智能能力的各项举措也推动了市场扩张。根据英国政府2024年2月的数据,政府宣布通过人工智能研究资源和百亿亿次级计算计划,为计算基础设施提供高达10亿英镑的资金,旨在扩大国家计算能力。预计这项投资将加速先进处理器和内存技术(包括高带宽内存)在研究和商业计算环境中的应用。
高带宽存储器(HBM)市场主要参与者:
- SK海力士(韩国)
- 三星电子(韩国)
- 美光科技(美国)
- 英飞凌(德国)
- 高通(美国)
- Marvell Technology, Inc.(美国)
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- SK海力士凭借在3D堆叠和散热管理领域的持续创新,引领着高带宽内存市场。其战略重点在于混合键合、与人工智能巨头进行定制化联合开发以及积极扩张产能。通过优先提升能效并尽早完成HBM3E认证,SK海力士保持着技术优势,并与超大规模数据中心建立了长期稳定的供应合作伙伴关系。
- 三星凭借其垂直整合的晶圆代工-存储器-封装生态系统,在高带宽存储器市场展开激烈竞争。其战略重点在于内存内处理(PIM)、用于更高堆叠的混合铜键合技术以及具有成本竞争力的量产。三星的目标是通过快速的制程节点升级和在韩国及美国扩大封装布局,重夺市场领导地位。
- 美光科技重返高带宽内存市场,专注于利用其先进的1-beta工艺打造低功耗的HBM产品。其战略包括扩建美国和马来西亚的封装工厂,与台积电和英伟达合作开发定制芯片,并瞄准西方云服务提供商,以期通过卓越的散热性能和可靠性占据可观的市场份额。
- 英飞凌通过先进的电源管理IC和基于GaN的电压调节器,为高带宽内存市场提供稳定、无噪声的电源,确保HBM堆叠的稳定供电。其战略重点是为HBM4开发集成电压调节器和热传感器,并与内存制造商合作,为下一代AI服务器制定标准化的电源架构。
- 高通公司通过将高带宽内存(HBM)集成到边缘人工智能、汽车和个人电脑芯片中,拓展了高带宽内存市场,使其应用范围超越数据中心。其战略重点在于低功耗内存控制器、基于UCIe的芯片接口以及近内存计算算法,以实现高效的设备端推理,从而推动供应商开发可扩展、经济高效的HBM,以满足大批量消费应用的需求。
以下是全球高带宽存储器(HBM)市场的主要参与者名单:
由于HBM3E的早期量产,高带宽存储器市场竞争异常激烈,目前已形成三强争霸的局面。各厂商的战略重点在于极致垂直堆叠、混合键合以及与人工智能无晶圆厂巨头进行定制化联合开发,以确保多年供货协议。为了缓解封装瓶颈,主要厂商正积极扩建其在国内和东南亚的后端生产设施。与此同时,日本和欧洲的材料供应商竞相开发先进的底部填充和介电薄膜,而美国设备制造商则专注于高精度TSV蚀刻工具。合作关系和产能倍增是这场人工智能驱动的存储器霸主之争的关键所在。
高带宽存储器(HBM)市场企业格局:
最新发展
- 2026年6月,高通发布面向智能体人工智能时代的全面数据中心路线图,推出全新高通Dragonfly产品组合。此次发布将推出包括高通Dragonfly C1000 CPU、高通高带宽计算 (HBC)、高通Dragonfly AI300推理加速器以及领先的连接产品在内的全新数据中心解决方案,同时还将提供定制芯片解决方案。
- 2026年3月,三星电子宣布将在NVIDIA GTC 2026大会上展示其全面的人工智能计算技术。届时将展出业界首款商用HBM4及其后续产品HBM4E,重点展示其为下一代数据中心带来的卓越性能、可靠性和能效。
- 2024年12月,Marvell Technology, Inc.宣布其已率先开发出一种全新的定制HBM计算架构,使XPU能够实现更高的计算和内存密度。 这项新技术可供其所有定制芯片客户使用,以提升其定制 XPU 的性能、效率和总体拥有成本。
- Report ID: 8657
- Published Date: Jul 07, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)




版权所有 © 2026 Research Nester。保留所有权利。
